


ESG và cấu trúc vốn của ngân hàng thương mại: Tổng quan tài liệu có hệ thống và định hướng nghiên cứu tại Việt Nam
ThS. Trần Thị Tố Như
Trường Đại học Sư phạm Kỹ thuật Vĩnh Long
Email: [email protected]
Tóm tắt
Nghiên cứu thực hiện tổng quan tài liệu có hệ thống nhằm nhận diện xu hướng, cấu trúc tri thức và định hướng nghiên cứu về mối quan hệ giữa ESG và cấu trúc vốn của ngân hàng thương mại. Dữ liệu được thu thập từ cơ sở dữ liệu The Lens, gồm 876 bài báo khoa học công bố trong giai đoạn 2020-2025. Nghiên cứu kết hợp phân tích thư mục bằng VOSviewer với phân tích nội dung theo chủ đề. Kết quả cho thấy, các công trình hiện có phân tán với nhiều hướng tiếp cận, bao gồm: công bố ESG, chi phí vốn, quản trị ngân hàng, tài chính xanh, rủi ro khí hậu và hiệu quả tài chính. Phân tích liên kết thư mục xác định 4 cụm nghiên cứu chính, trong đó các hướng về công bố ESG - chi phí vốn và ESG trong ngân hàng - quản trị rủi ro có liên hệ trực tiếp nhất với cấu trúc vốn ngân hàng thương mại. Trên cơ sở đó, nghiên cứu đề xuất các định hướng nghiên cứu tại Việt Nam, tập trung vào chi phí vốn, cơ cấu nguồn vốn, an toàn vốn và chất lượng tài sản của ngân hàng thương mại.
Từ khóa: Cấu trúc vốn, ESG, ngân hàng thương mại, tài chính xanh, tổng quan tài liệu hệ thống
Abstract
This study presents a systematic literature review to examine the research landscape, intellectual structure, and future research directions concerning the relationship between environmental, social, and governance (ESG) practices and the capital structure of commercial banks. A total of 876 peer-reviewed articles published between 2020 and 2025 were retrieved from the The Lens database. The study employs a combination of bibliometric analysis using VOSviewer and thematic content analysis to synthesize the existing literature. The findings indicate that research in this field is fragmented across several major themes, including ESG disclosure, cost of capital, corporate governance in banking, green finance, climate risk, and financial performance. Bibliographic coupling analysis reveals four dominant research clusters, with the strongest connections to commercial banks' capital structure found in studies on ESG disclosure and the cost of capital, as well as ESG integration in banking and risk management. Based on these findings, the study outlines several promising research avenues for the Vietnamese context, particularly focusing on the cost of capital, funding composition, capital adequacy, and asset quality of commercial banks.
Keywords: Capital structure, ESG, commercial banks, green finance, systematic literature reviewAbstract
GIỚI THIỆU
Đến hết năm 2025, tín dụng ngân hàng tiếp tục giữ vai trò trung tâm trong cấu trúc tài trợ của nền kinh tế Việt Nam, với dư nợ đạt hơn 18,4 triệu tỷ đồng, tăng 17,87% so với cuối năm 2024 (Ngân hàng Nhà nước Việt Nam, 2025). Cùng với đó, tín dụng xanh đạt gần 780.000 tỷ đồng, chiếm khoảng 4,19% tổng dư nợ và tăng 14,62% trong năm 2025 (Anh Minh, 2026). Sự gia tăng này đặt ra yêu cầu nghiên cứu rõ hơn mối liên hệ giữa ESG (Môi trường, Xã hội, Quản trị), phân bổ vốn, quản trị rủi ro và cấu trúc vốn của ngân hàng thương mại (NHTM) trong bối cảnh tăng trưởng xanh.
Trên phạm vi quốc tế, ESG đã chuyển từ cách tiếp cận tự nguyện về trách nhiệm xã hội sang một cấu phần quan trọng trong quản trị tài chính, quản trị rủi ro và công bố thông tin. IFRS S1 yêu cầu doanh nghiệp công bố rủi ro và cơ hội liên quan đến phát triển bền vững phục vụ quyết định cung cấp nguồn lực của nhà đầu tư (IFRS Foundation, 2024). Trong lĩnh vực ngân hàng, Ủy ban Basel cũng nhấn mạnh yêu cầu tích hợp rủi ro khí hậu vào quản trị và giám sát an toàn ngân hàng (Basel Committee on Banking Supervision, 2022). Điều này cho thấy, ESG ngày càng liên quan trực tiếp đến chi phí vốn, khả năng tiếp cận tài chính và năng lực chống chịu rủi ro của tổ chức tài chính.
Mặc dù nghiên cứu về ESG trong tài chính và quản trị doanh nghiệp đã gia tăng nhanh chóng, song bằng chứng hiện có vẫn phân tán giữa nhiều hướng tiếp cận như: hiệu quả tài chính, giá trị doanh nghiệp, rủi ro thị trường, công bố ESG và chi phí vốn (Friede và cộng sự, 2015; Fatemi và cộng sự, 2018; Ng và Rezaee, 2015; Amiraslani và cộng sự, 2023). Hiện dòng nghiên cứu trực tiếp kết nối ESG với cấu trúc vốn NHTM vẫn chưa được hệ thống hóa đầy đủ, đặc biệt tại Việt Nam. Vì vậy, nghiên cứu này đặt ESG trong quan hệ với các cấu phần vốn đặc thù của ngân hàng, gồm: chi phí vốn, an toàn vốn, cấu trúc nguồn vốn, rủi ro tài sản có và khả năng tiếp cận tài chính bền vững, qua đó đề xuất định hướng nghiên cứu tiếp theo tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và khung phân tích
ESG phản ánh mức độ ngân hàng tích hợp các yếu tố môi trường, xã hội và quản trị vào hoạt động kinh doanh, quản trị rủi ro và công bố thông tin. Trong lĩnh vực NHTM, ESG không chỉ liên quan đến trách nhiệm xã hội hay hình ảnh tổ chức, mà còn gắn với khả năng tiếp cận vốn, chi phí vốn, chất lượng tài sản, quản trị rủi ro và yêu cầu an toàn vốn. Do NHTM là trung gian tài chính có mức độ đòn bẩy cao và chịu sự giám sát chặt chẽ của cơ quan quản lý, nên mối quan hệ giữa ESG và cấu trúc vốn cần được tiếp cận trong khung quản trị vốn đặc thù của ngành ngân hàng, thay vì chỉ dựa trên tỷ lệ nợ vay và vốn chủ sở hữu như doanh nghiệp phi tài chính.
Về mặt lý thuyết, mối quan hệ giữa ESG và cấu trúc vốn ngân hàng có thể được lý giải từ các nền tảng chính. Lý thuyết các bên liên quan cho rằng thực hành ESG giúp ngân hàng củng cố niềm tin của người gửi tiền, nhà đầu tư, chủ nợ, cơ quan quản lý và cộng đồng, từ đó cải thiện khả năng tiếp cận các nguồn vốn ổn định hơn (Freeman, 1984). Lý thuyết tín hiệu nhấn mạnh rằng, công bố ESG có thể làm giảm bất cân xứng thông tin và gửi tín hiệu về chất lượng quản trị, mức độ minh bạch và năng lực kiểm soát rủi ro của ngân hàng (Spence, 1973). Lý thuyết thể chế cho thấy ngân hàng chịu áp lực từ quy định an toàn vốn, chuẩn mực công bố bền vững, yêu cầu quản trị rủi ro khí hậu và định hướng tín dụng xanh (DiMaggio và Powell, 1983). Trong khi đó, Lý thuyết đánh đổi và Lý thuyết trật tự phân hạng cung cấp cơ sở để lý giải cách ESG có thể ảnh hưởng đến chi phí vốn, rủi ro tài chính và lựa chọn nguồn tài trợ bên ngoài (Myers, 1984; Myers và Majluf, 1984).
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp tổng quan tài liệu có hệ thống kết hợp phân tích thư mục nhằm nhận diện xu hướng, cấu trúc chủ đề và khoảng trống nghiên cứu về mối quan hệ giữa ESG và cấu trúc vốn NHTM. Quy trình nghiên cứu được xây dựng theo định hướng PRISMA 2020 và SPAR-4-SLR để bảo đảm tính minh bạch trong nhận diện, sàng lọc và tổng hợp tài liệu (Paul và cộng sự, 2016). Dữ liệu được thu thập từ cơ sở dữ liệu The Lens trong tháng 5/2026, tập trung vào các công trình công bố giai đoạn 2020-2025. Sau khi xuất dữ liệu ở định dạng CSV và RIS, nghiên cứu sử dụng Microsoft Excel để xử lý dữ liệu và VOSviewer để trực quan hóa mạng lưới đồng xuất hiện từ khóa, qua đó xác định các cụm chủ đề nổi bật trong lĩnh vực nghiên cứu.
Bảng 1: Chiến lược tìm kiếm tài liệu
| Nhóm từ khóa | Từ khóa sử dụng |
|---|---|
| ESG và công bố bền vững | “ESG”, “environmental social governance”, “sustainability disclosure”, “CSR disclosure”, “green banking”. |
| Cấu trúc vốn và chi phí vốn | “capital structure”, “capital adequacy”, “bank capital”, “cost of capital”, “cost of debt”, “funding structure”, “Tier 1 capital”. |
| NHTM | “bank”, “commercial bank”, “banking sector”. |
| Chuỗi tìm kiếm tổng hợp | (“ESG” OR “environmental social governance” OR “sustainability disclosure” OR “CSR disclosure” OR “green banking”) AND (“capital adequacy” OR “bank capital” OR “Tier 1 capital” OR “capital structure” OR “cost of debt” OR “cost of capital” OR “funding structure”) AND (“commercial bank” OR “banking sector” OR “bank”). |
Nguồn: Tác giả tổng hợp
Sau khi thực hiện tìm kiếm trên The Lens, nghiên cứu áp dụng các bộ lọc về năm công bố 2020-2025, loại tài liệu là bài báo khoa học và bài tổng quan, đồng thời giới hạn trong các lĩnh vực liên quan như: Business, Finance, Accounting và Economics. Kết quả sau lọc thu được 876 tài liệu, được xuất dưới định dạng CSV để kiểm tra, làm sạch và thống kê mô tả, đồng thời xuất dưới định dạng RIS để phân tích bằng VOSviewer. Quá trình xử lý dữ liệu gồm kiểm tra thông tin thư mục, chuẩn hóa từ khóa bằng Microsoft Excel, gộp các từ khóa đồng nghĩa và loại bỏ các thuật ngữ nhiễu như mã JEL hoặc từ khóa quá chung. Sau đó, VOSviewer được sử dụng để phân tích đồng xuất hiện từ khóa theo phương pháp đếm đầy đủ, với ngưỡng xuất hiện tối thiểu nhằm bảo đảm các từ khóa đưa vào bản đồ có mức độ liên quan phù hợp với chủ đề nghiên cứu.
Bảng 2: Tiêu chí lựa chọn và xử lý tài liệu
| Nội dung | Tiêu chí áp dụng |
|---|---|
| Thời gian công bố | 2020-2025. |
| Loại tài liệu | Journal article và review. |
| Lĩnh vực | Business, Finance, Accounting, Economics. |
| Nội dung chủ đề | Có liên quan đến ESG, công bố bền vững, ngân hàng, cấu trúc vốn, chi phí vốn, an toàn vốn, tài chính xanh hoặc rủi ro ngân hàng. |
| Xử lý dữ liệu | Loại từ khóa nhiễu, gộp từ khóa đồng nghĩa, chuẩn hóa thuật ngữ trước khi phân tích VOSviewer. |
| Công cụ phân tích | Microsoft Excel và VOSviewer. |
Nguồn: Tác giả tổng hợp
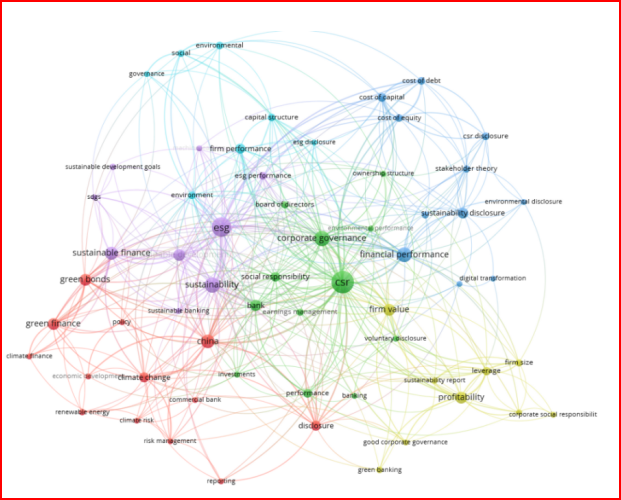
Phân tích VOSviewer được thực hiện trên mạng lưới đồng xuất hiện từ khóa nhằm xác định các nhóm chủ đề chính của dòng nghiên cứu. Sau khi chuẩn hóa dữ liệu và áp dụng ngưỡng xuất hiện tối thiểu, 100 công trình được đưa vào bản đồ phân tích và phân thành 4 cụm chủ đề. Các cụm này được diễn giải bằng cách kết hợp kết quả phân tích mạng lưới với phân tích nội dung, trong đó tập trung vào từ khóa trung tâm, mối liên kết giữa các từ khóa và mức độ phù hợp với chủ đề ESG và cấu trúc vốn NHTM. Trên cơ sở đó, nghiên cứu đặt tên và tổng hợp các cụm theo các hướng chính như: công bố bền vững, chi phí vốn, quản trị ngân hàng, tài chính xanh, hiệu quả tài chính và phát triển bền vững.
KẾT QUẢ VÀ THẢO LUẬN
Thống kê mô tả
Tăng trưởng hàng năm của chủ đề nghiên cứu
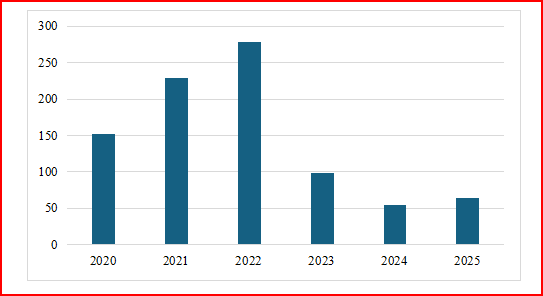
Hình 1: Số lượng bài báo liên quan tới chủ đề
 |
Nguồn: Tác giả tổng hợp
Hình 1 cho thấy số lượng công bố liên quan đến ESG và cấu trúc vốn NHTM có xu hướng tăng trong giai đoạn 2020-2022, từ 152 công trình năm 2020 lên 229 công trình năm 2021 và đạt mức cao nhất 279 công trình vào năm 2022. Tuy nhiên, số lượng công bố giảm còn 98 công trình năm 2023, 54 công trình năm 2024 và phục hồi nhẹ lên 64 công trình năm 2025. Kết quả này phản ánh sự gia tăng quan tâm học thuật đối với ESG, tài chính xanh và chi phí vốn, song các nghiên cứu kết nối trực tiếp ESG, NHTM và cấu trúc vốn vẫn chưa hình thành một dòng nghiên cứu ổn định.
Số lượng bài báo đăng trên tạp chí
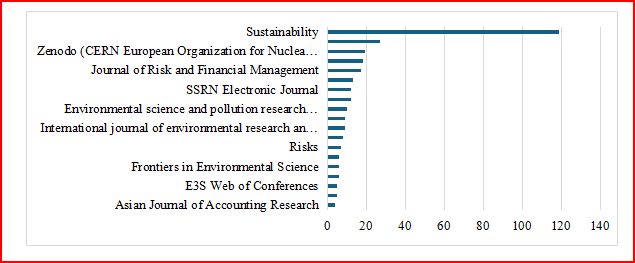
Hình 2: Tạp chí có nhiều ấn phẩm theo chủ đề ESG và cấu trúc vốn
 |
Nguồn: Tác giả tổng hợp
Hình 2 cho thấy các công bố liên quan đến ESG và cấu trúc vốn NHTM phân bố không đồng đều giữa các nguồn công bố. Trong đó, Sustainability có số lượng bài báo vượt trội với 119 công trình, phản ánh vai trò nổi bật của các tạp chí về phát triển bền vững trong tiếp nhận nghiên cứu về ESG, tài chính xanh và công bố bền vững. Các nguồn khác như: PLOS One, Journal of Risk and Financial Management, Energies, International Journal of Financial Studies, Risks và Business Strategy and the Environment cũng xuất hiện nhưng với quy mô thấp hơn. Kết quả này cho thấy chủ đề nghiên cứu mang tính liên ngành, nằm tại giao điểm giữa tài chính, quản trị, phát triển bền vững và quản trị rủi ro.
Phân bố nguồn công bố theo quốc gia
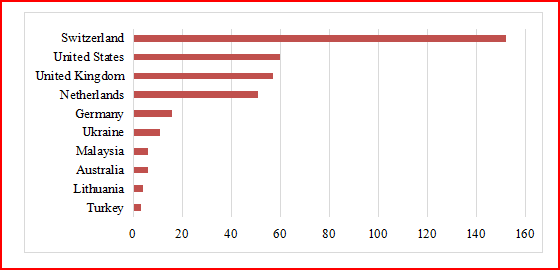
Hình 3: Phân bố nguồn công bố theo quốc gia
 |
Nguồn: Tác giả tổng hợp
Kết quả Hình 3 cho thấy, Thụy Sĩ là quốc gia nguồn công bố chiếm tỷ trọng lớn nhất với 152 tài liệu, vượt xa các quốc gia còn lại như Hoa Kỳ với 60 tài liệu, Vương quốc Anh với 57 tài liệu và Hà Lan với 51 tài liệu. Một số quốc gia khác như: Đức, Ukraine, Malaysia, Australia, Lithuania và Turkey có số lượng nguồn công bố thấp hơn đáng kể. Kết quả này phản ánh sự tập trung của các công bố liên quan đến ESG, tài chính xanh và phát triển bền vững ở một số hệ thống nhà xuất bản qu
Hình 4: Mạng lưới đồng xuất hiện từ khóa về ESG và cấu trúc vốn ngân hàng
 |
Nguồn: Kết quả từ phần mềm VOSviewer
Hình 5: Mạng lưới các cụm nghiên cứu
 |
Nguồn: Kết quả từ phần mềm VOSviewer
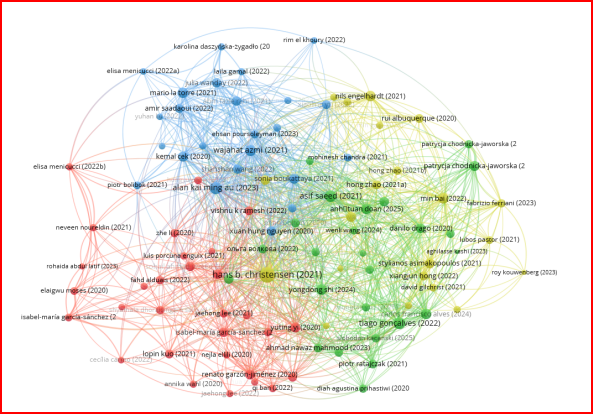
Hình 5 thể hiện 4 cụm nghiên cứu nổi bật về ESG và cấu trúc vốn NHTM dựa trên phân tích liên kết thư mục. Kết quả VOSviewer cho thấy 100 công trình đáp ứng ngưỡng phân tích và được phân thành 4 cụm nghiên cứu, cụ thể như sau:
Cụm 1 (màu đỏ, n = 30 bài báo): Công bố ESG, chi phí vốn và minh bạch thông tin
Cụm nghiên cứu 1 tập trung vào mối quan hệ giữa công bố ESG, công bố bền vững, chi phí vốn và minh bạch thông tin. Các nghiên cứu cho thấy công bố bền vững có thể làm giảm bất cân xứng thông tin giữa doanh nghiệp, nhà đầu tư và chủ nợ, qua đó ảnh hưởng đến chi phí vốn và khả năng tiếp cận tài trợ. Christensen và cộng sự (2021) nhấn mạnh rằng, báo cáo trách nhiệm xã hội của doanh nghiệp (CSR) và báo cáo bền vững bắt buộc có thể tạo ra tác động kinh tế thông qua cải thiện minh bạch thị trường và thay đổi quyết định của nhà đầu tư. Tại Việt Nam, Nguyen và Duong (2025) cung cấp bằng chứng về mối quan hệ giữa báo cáo bền vững và chi phí vốn của doanh nghiệp niêm yết. Một số nghiên cứu khác cũng ghi nhận liên hệ giữa CSR/ESG với chi phí nợ, chi phí vốn chủ sở hữu và khả năng tiếp cận tài chính (Garzón-Jiménez và Zorio-Grima, 2020; Kacanski, 2025; Yi và cộng sự, 2020). Tuy nhiên, bằng chứng riêng cho NHTM, đặc biệt về chi phí huy động, vốn cấp 1, CAR và cấu trúc nguồn vốn, vẫn hạn chế.
Cụm 2 (màu xanh lá cây, n = 25 bài báo): ESG trong ngân hàng, quản trị rủi ro và ổn định tài chính
Cụm nghiên cứu 2 tập trung vào ESG trong lĩnh vực ngân hàng, quản trị rủi ro, hiệu quả hoạt động và ổn định tài chính. Azmi và cộng sự (2021) cho thấy, ESG có quan hệ với hiệu quả ngân hàng tại các nền kinh tế mới nổi, trong khi He và cộng sự (2021) chỉ ra rằng, các sự cố ESG của bên vay có thể ảnh hưởng đến hợp đồng tín dụng ngân hàng. Các nghiên cứu về “green banking” và “sustainable banking” cũng ghi nhận mối liên hệ giữa công bố bền vững, hiệu quả hoạt động, rủi ro và quản trị vốn (Karyani và Obrien, 2020; Kosasih và cộng sự, 2021; Siregar và Haryono, 2023). Tuy nhiên, mối quan hệ trực tiếp giữa ESG với an toàn vốn, RWA, Tier 1 và cấu trúc nguồn vốn ngân hàng vẫn cần được kiểm định sâu hơn.
Cụm 3 (màu xanh dương, n = 24 bài báo): CSR/ESG, quản trị doanh nghiệp và hiệu quả tài chính
Cụm nghiên cứu 3 phản ánh quan hệ giữa CSR/ESG, quản trị doanh nghiệp và hiệu quả tài chính. Billio và cộng sự (2021) cho thấy sự khác biệt giữa các hệ thống xếp hạng ESG có thể ảnh hưởng đến độ tin cậy của thước đo ESG trong nghiên cứu thực nghiệm. Sideri (2021) xem báo cáo bền vững là cơ chế gắn CSR với hiệu quả hoạt động, trong khi Saraswati và cộng sự (2021) ghi nhận mối liên hệ giữa công bố CSR, khả năng tiếp cận tài chính và rủi ro doanh nghiệp. Đối với ngân hàng, cụm này có ý nghĩa nền tảng vì chất lượng quản trị, cấu trúc sở hữu và minh bạch thông tin có thể ảnh hưởng đến niềm tin của người gửi tiền, chủ nợ và cơ quan giám sát. Tuy nhiên, hướng nghiên cứu này chủ yếu giải thích ESG thông qua hiệu quả tài chính hoặc giá trị doanh nghiệp, thay vì các biến cấu trúc vốn đặc thù của NHTM.
Cụm 4 (màu vàng, n = 21 bài báo): Tài chính xanh, trái phiếu xanh và thị trường vốn bền vững
Cụm nghiên cứu 4 tập trung vào tài chính xanh, trái phiếu xanh và thị trường vốn bền vững. Maltais và Nykvist (2020), Fatica và Panzica (2021) và Gilchrist và cộng sự (2021) cho thấy trái phiếu xanh, khoản vay xanh và các công cụ tài chính xanh có vai trò thúc đẩy phát triển bền vững, đồng thời vẫn tồn tại một số giới hạn trong triển khai. Becker và cộng sự (2025) mở rộng hướng nghiên cứu sang thị trường vốn nợ bền vững, bao gồm: trái phiếu xanh, trái phiếu xã hội và trái phiếu bền vững. Đối với NHTM, cụm này có ý nghĩa trực tiếp vì tài chính xanh và công cụ nợ bền vững có thể làm thay đổi cấu trúc nguồn vốn, kỳ hạn vốn, chi phí huy động và chiến lược phân bổ tín dụng. Kirschenmann (2022) cũng nhấn mạnh vai trò của thể chế, như EU Taxonomy, trong định hướng dòng vốn xanh và hoạt động cho vay ngân hàng.
Thảo luận kết quả nghiên cứu
Kết quả phân tích cho thấy, nghiên cứu về ESG và cấu trúc vốn NHTM vẫn phân tán với nhiều hướng tiếp cận, trong đó nổi bật là công bố ESG - chi phí vốn và ESG trong ngân hàng - quản trị rủi ro. Các nghiên cứu trước cho thấy, công bố ESG, báo cáo CSR và báo cáo bền vững có thể làm giảm bất cân xứng thông tin, cải thiện minh bạch thị trường và ảnh hưởng đến chi phí vốn hoặc khả năng tiếp cận tài trợ (Christensen và cộng sự, 2021; Garzón-Jiménez và Zorio-Grima, 2020; Kacanski, 2025; Nguyen và Duong, 2025). Đối với NHTM, cơ chế này có ý nghĩa quan trọng vì cấu trúc vốn phụ thuộc lớn vào niềm tin của người gửi tiền, chủ nợ, nhà đầu tư trái phiếu và cơ quan xếp hạng tín nhiệm.
Bên cạnh đó, ESG còn có thể ảnh hưởng đến cấu trúc vốn ngân hàng thông qua quản trị rủi ro và nguồn vốn bền vững. Các nghiên cứu về ESG trong ngân hàng, “green banking” và “sustainable banking” cho thấy ESG có liên quan đến hiệu quả hoạt động, hợp đồng tín dụng và năng lực quản trị vốn (Azmi và cộng sự, 2021; He và cộng sự, 2021; Karyani và Obrien, 2020; Kosasih và cộng sự, 2021; Siregar và Haryono, 2023). Đồng thời, tài chính xanh, trái phiếu xanh và khoản vay xanh cho thấy ESG đang mở rộng từ công bố thông tin sang quyết định tài trợ, chi phí huy động và phân bổ tín dụng (Fatica và Panzica, 2021; Gilchrist và cộng sự, 2021; Maltais và Nykvist, 2020). Vì vậy, ESG ngày càng trở thành yếu tố có khả năng tác động đến quản trị rủi ro, chi phí vốn và cấu trúc nguồn vốn của NHTM.
KẾT LUẬN VÀ ĐỊNH HƯỚNG NGHIÊN CỨU TẠI VIỆT NAM
Kết quả tổng quan tài liệu có hệ thống cho thấy, nghiên cứu về ESG và cấu trúc vốn NHTM đang phát triển tại giao điểm giữa công bố bền vững, chi phí vốn, quản trị rủi ro và tài chính xanh. Phân tích dữ liệu giai đoạn 2020-2025 cho thấy các nghiên cứu còn phân tán, chưa hình thành dòng nghiên cứu có sự tập trung cao. Trong đó, công bố ESG, chi phí vốn, quản trị rủi ro ngân hàng và tài chính xanh là các hướng có liên hệ trực tiếp nhất. Điều này cho thấy cần phát triển nghiên cứu chuyên biệt tại Việt Nam nhằm làm rõ tác động của ESG đến chi phí vốn, cơ cấu nguồn vốn và an toàn vốn.
Thứ nhất, các nghiên cứu tiếp theo cần tiếp cận cấu trúc vốn NHTM theo đặc thù ngành, thay vì chỉ sử dụng thước đo truyền thống như đòn bẩy tài chính hoặc tỷ lệ nợ trên vốn chủ sở hữu. Các biến phù hợp hơn gồm: hệ số an toàn vốn, vốn cấp 1, chi phí huy động, tiền gửi khách hàng và chất lượng tài sản.
Thứ hai, cần tách rõ các kênh tác động của ESG đến cấu trúc vốn NHTM. Kênh thông tin gắn với công bố ESG, giảm bất cân xứng thông tin và củng cố niềm tin của nhà đầu tư, chủ nợ, người gửi tiền. Kênh chi phí vốn liên quan đến chi phí huy động và khả năng phát hành công cụ vốn. Kênh rủi ro tài sản và thể chế có thể được xem xét qua nợ xấu, tín dụng xanh, rủi ro khí hậu và yêu cầu an toàn vốn.
Thứ ba, về dữ liệu và phương pháp, nghiên cứu trong thời gian tới nên kết hợp dữ liệu tài chính ngân hàng với dữ liệu ESG từ báo cáo thường niên, báo cáo phát triển bền vững, báo cáo quản trị và thông tin tín dụng xanh. Trong điều kiện dữ liệu ESG tại Việt Nam chưa đồng nhất, việc xây dựng chỉ số công bố ESG riêng cho NHTM là cần thiết.
Tài liệu tham khảo:
1. Anh Minh (2026). Tín dụng xanh tăng tốc mở đường chuyển đổi kinh tế bền vững. https://baochinhphu.vn/tin-dung-xanh-tang-toc-mo-duong-chuyen-doi-kinh-te-ben-vung-102260327163722698.htm
2. Azmi, W., Hassan, M. K., Houston, R., & Karim, M. S. (2021). ESG activities and banking performance: International evidence from emerging economies. Journal of International Financial Markets, Institutions and Money, 70, 101277.
3. Amiraslani, H., Lins, K. V., Servaes, H., and Tamayo, A. (2023). Trust, social capital, and the bond market benefits of ESG performance. Review of Accounting Studies, 28(2), 421-462.
4. Becker, A., Fatica, S., & Rancan, M. (2025). Not only green: Sustainability and debt capital markets. Journal of International Money and Finance, 103319.
5. Basel Committee on Banking Supervision (2022). Principles for the effective management and supervision of climate-related financial risks. Bank for International Settlements.
6. Billio, M., Costola, M., Hristova, I., Latino, C., & Pelizzon, L. (2021). Inside the ESG ratings: (Dis)agreement and performance. Corporate Social Responsibility and Environmental Management, 28(5), 1426-1445.
7. Christensen, H. B., Hail, L., & Leuz, C. (2021). Mandatory CSR and sustainability reporting: Economic analysis and literature review. Review of Accounting Studies, 26, 1176-1248.
8. DiMaggio, P. J., and Powell, W. W. (1983). The iron cage revisited: Institutional isomorphism and collective rationality in organizational fields. American Sociological Review, 48(2), 147-160.
9. Fatica, S., & Panzica, R. (2021). Green bonds as a tool against climate change. Business Strategy and the Environment, 30(5), 2688-2701.
10. Fatemi, A., Glaum, M., and Kaiser, S. (2018). ESG performance and firm value: The moderating role of disclosure. Global Finance Journal, 38, 45-64.
11. Freeman, R. E. (1984). Strategic Management: A Stakeholder Approach. Pitman, Boston.
12. Friede, G., Busch, T., and Bassen, A. (2015). ESG and financial performance: aggregated evidence from more than 2000 empirical studies. Journal of Sustainable Finance & Investment, 5(4), 210-233.
13. Garzón-Jiménez, R., & Zorio-Grima, A. (2020). Corporate social responsibility and cost of equity: Literature review and suggestions for future research. Journal of Business Accounting and Finance Perspectives, 2(3), 1-22
14. Gilchrist, D., Yu, J., & Zhong, R. (2021). The limits of green finance: A survey of literature in the context of green bonds and green loans. Sustainability, 13(2), 478.
15. He, R., Chen, X., Chen, C., Zhai, J., & Cui, L. (2021). Environmental, social, and governance incidents and bank loan contracts. Sustainability, 13(4), 1885.
16. IFRS Foundation (2024). IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information.
17. Kacanski, S. (2025). Impact of the sustainability development goals (SDGs) on the cost of debt: How does the reporting of sustainability goals affect cost of debt? Sustainability Accounting, Management and Policy Journal, 17(2), 484-530.
18. Karyani, E., & Obrien, V. V. (2020). Green banking and performance: The role of foreign and public ownership. Jurnal Dinamika Akuntansi dan Bisnis, 7(2), 221-234.
19. Kirschenmann, K. (2022). The EU taxonomy’s (potential) effects on the banking sector and bank lending to firms. The Economists’ Voice, 19(2), 107-110.
20. Kosasih, W. D., Rahman, A., & Prastiwi, A. (2021). Does sustainable banking disclosure affect bank efficiency? Evidence from Indonesia. Journal of Accounting and Investment, 22(2), 375-391.
21. Myers, S. C. (1984). The capital structure puzzle. The Journal of Finance, 39(3), 575-592.
22. Maltais, A., & Nykvist, B. (2020). Understanding the role of green bonds in advancing sustainability. Journal of Sustainable Finance & Investment, 11(3), 233-252.
23. Myers, S. C., and Majluf, N. S. (1984). Corporate financing and investment decisions when firms have information that investors do not have. Journal of Financial Economics, 13(2), 187-221.
24. Nguyen, H. C., & Duong, H. K. (2025). The impact of sustainability reporting on the cost of capital: Evidence from Vietnam’s listed companies. Journal of Financial Reporting and Accounting, 24(3), 1256-1280.
25. Ng, A. C., and Rezaee, Z. (2015). Business sustainability performance and cost of equity capital. Journal of Corporate Finance, 34, 128-149.
26. Ngân hàng Nhà nước Việt Nam (2025). Thông tin tại họp báo tổng kết hoạt động ngân hàng năm 2025 và triển khai nhiệm vụ năm 2026.
27. Paul, J., Modi, A., & Patel, J. (2016). Predicting green product consumption using theory of planned behavior and reasoned action. Journal of Retailing and Consumer Services, 29, 123-134. https://doi.org/10.1016/j.jretconser.2015.11.006
28. Spence, M. (1973). Job market signaling. Quarterly Journal of Economics, 87(3), 355-374.
29. Saraswati, E., Lestari, A. P., & Sagitaputri, A. (2021). Does CSR disclosure improve firm’s access to finance and reduce firm risk? Jurnal Reviu Akuntansi dan Keuangan, 11(1), 17-31.
30. Sideri, L. (2021). Leveraging CSR for sustainability: Assessing performance implications of sustainability reporting in a national business system. Sustainability, 13(11), 5987.
31. Siregar, I. M., & Haryono, S. (2023). Green banking: Operating costs on operating income, capital adequacy ratio, financial slack, sustainability officer, and sustainability committee. Jurnal Ekonomi Syariah Teori dan Terapan, 10(5), 427-442.
32. Yi, Y., Xie, B., Zhou, L., & Wei, Y. (2020). Does CSR affect the cost of equity capital: Empirical evidence from the targeted poverty alleviation of listed companies in China. PLOS ONE, 15(2), e0227952.
| Ngày nhận bài: 4/6/2026; Ngày hoàn thiện biên tập: 23/7/2026; Ngày duyệt đăng: 7/8/2026 |
Tin liên quan




Các tin khác

Các yếu tố ảnh hưởng đến ý định chuyển đổi từ xe máy xăng sang xe máy điện của sinh viên ngoại tỉnh tại Hà Nội

Phát triển doanh nghiệp logistics tại Việt Nam: Thực trạng và kiến nghị

Chia sẻ tri thức, phong cách lãnh đạo và hành vi làm việc đổi mới của nhân viên ngành du lịch - lữ hành Hà Nội

Ảnh hưởng của công bố thông tin ESG đến năng lực huy động vốn và hiệu quả tài chính của các doanh nghiệp thủy sản xuất khẩu tại Việt Nam

Thực trạng các yếu tố ảnh hưởng đến hỗ trợ của doanh nghiệp nhỏ và vừa do phụ nữ làm chủ trên địa bàn TP. Hà Nội và giải pháp tăng cường hỗ trợ

Ảnh hưởng của chất lượng tương tác doanh nghiệp đến kiến thức nghề nghiệp và niềm tin năng lực bản thân của sinh viên: Nghiên cứu tại Trường Cao đẳng Dược Hà Nội

Nguồn lực công nghệ trong các ngành công nghiệp sáng tạo Việt Nam: Từ ứng dụng đến làm chủ công nghệ

Yếu tố ảnh hưởng đến ý định sử dụng xe buýt điện của học sinh, sinh viên tại TP. Hồ Chí Minh

Chính sách quản lý về phát triển chính quyền số tại Hà Tĩnh: Thực trạng và giải pháp


