


Ảnh hưởng của công bố thông tin ESG đến năng lực huy động vốn và hiệu quả tài chính của các doanh nghiệp thủy sản xuất khẩu tại Việt Nam
ThS. Nguyễn Thị Thanh Hà (Tác giả chính)
Trường Cao đẳng Kinh tế TP. Hồ Chí MinhEmail: [email protected]
ThS. Trần Hồng Đạt
Trường Cao đẳng Kinh tế TP. Hồ Chí Minh; Email: [email protected]
ThS. Nguyễn Quốc Trung
Trường Cao đẳng Kinh tế TP. Hồ Chí Minh; Email: [email protected]
Tóm tắt
Mục tiêu của nghiên cứu là đánh giá tác động của ESG đến năng lực huy động vốn và hiệu quả tài chính, đồng thời kiểm định vai trò trung gian của năng lực huy động vốn trong mối quan hệ này. Nghiên cứu sử dụng phương pháp định lượng với dữ liệu khảo sát 289 đối tượng tại các doanh nghiệp thủy sản xuất khẩu, được phân tích bằng mô hình PLS-SEM thông qua phần mềm SmartPLS 4.0. Kết quả cho thấy công bố thông tin ESG có tác động tích cực đến cả năng lực huy động vốn và hiệu quả tài chính; năng lực huy động vốn cũng ảnh hưởng tích cực đến hiệu quả tài chính và đóng vai trò trung gian trong mối quan hệ giữa ESG và hiệu quả tài chính. Những phát hiện này khẳng định vai trò quan trọng của ESG trong việc nâng cao khả năng tiếp cận vốn và cải thiện kết quả hoạt động doanh nghiệp, đồng thời có ý nghĩa thực tiễn đối với các tổ chức tín dụng, nhà đầu tư ESG và cơ quan quản lý trong việc thúc đẩy tài chính xanh cho ngành thủy sản.
Từ khóa: ESG, công bố thông tin ESG, năng lực huy động vốn, hiệu quả tài chính, thủy sản xuất khẩu.
Abstract
The objective of the study is to assess the impact of ESG on capital-raising capacity and financial performance, and to examine the mediating role of capital-raising capacity in this relationship. The study employs a quantitative approach using survey data from 289 respondents in seafood export enterprises, analyzed using the PLS-SEM model with SmartPLS 4.0 software. The results indicate that ESG disclosure has a positive impact on both capital-raising capacity and financial performance; capital-raising capacity also positively affects financial performance and plays a mediating role in the relationship between ESG and financial performance. These findings highlight the important role of ESG in enhancing access to capital and improving firms' financial outcomes, with practical implications for credit institutions, ESG investors, and regulators in promoting green finance for the seafood industry.
Keywords: ESG, ESG disclosure, capital-raising capacity, financial performance, seafood export.
GIỚI THIỆU
Trong bối cảnh phát triển bền vững ngày càng trở thành yêu cầu bắt buộc trên thị trường quốc tế, công bố thông tin về môi trường, xã hội và quản trị doanh nghiệp (ESG) đóng vai trò quan trọng trong việc tăng cường minh bạch, giảm bất cân xứng thông tin và cải thiện niềm tin của nhà đầu tư. Các nghiên cứu cho thấy ESG có tác động tích cực đến khả năng huy động vốn và hiệu quả tài chính của doanh nghiệp (Akerlof, 1970; Spence, 1973; Eccles và cộng sự, 2014; Friede và cộng sự, 2015; Fatemi và cộng sự, 2018).
Ngành thủy sản xuất khẩu Việt Nam, trong đó Đồng bằng sông Cửu Long (ĐBSCL) đóng vai trò trọng điểm, đang đối mặt với những đặc thù riêng biệt đòi hỏi mức độ cam kết ESG cao hơn các ngành khác. Trước hết, ĐBSCL chịu tác động trực tiếp của biến đổi khí hậu và xâm nhập mặn ngày càng nghiêm trọng, đặt ra yêu cầu về nuôi trồng thủy sản bền vững và thích ứng môi trường. Bên cạnh đó, thị trường nhập khẩu chính như EU, Mỹ và Nhật Bản ngày càng siết chặt các tiêu chuẩn về truy xuất nguồn gốc, tiêu chuẩn lao động và bảo vệ môi trường biển. Điều này khiến việc thực hiện và công bố thông tin ESG không còn là lựa chọn tự nguyện mà là yêu cầu thiết yếu để duy trì năng lực cạnh tranh xuất khẩu. Nhiều nghiên cứu gần đây cũng ghi nhận tác động tích cực của ESG đến hiệu quả tài chính và khả năng tiếp cận vốn (Darsono và cộng sự, 2025; Noh và Park, 2024; Liu và Lee, 2024; Van Tran, 2026).
Tuy nhiên, vai trò trung gian của năng lực huy động vốn trong mối quan hệ giữa ESG và hiệu quả tài chính vẫn chưa được làm rõ đầy đủ, đặc biệt trong bối cảnh đặc thù của ngành thủy sản xuất khẩu Việt Nam. Vì vậy, nghiên cứu này tập trung phân tích tác động của công bố thông tin ESG đến hiệu quả tài chính thông qua năng lực huy động vốn, với mẫu khảo sát tập trung vào các doanh nghiệp thủy sản xuất khẩu, đặc biệt những doanh nghiệp có hoạt động tại vùng ĐBSCL.
CƠ SỞ LÝ LUẬN VÀ GIẢ THUYẾT NGHIÊN CỨU
Nghiên cứu được xây dựng trên bốn nền tảng lý thuyết gồm: lý thuyết thông tin bất cân xứng, lý thuyết tín hiệu, lý thuyết các bên liên quan và quan điểm tạo giá trị từ phát triển bền vững.
Theo lý thuyết thông tin bất cân xứng, sự chênh lệch thông tin giữa nhà quản lý và nhà đầu tư làm gia tăng rủi ro và chi phí giao dịch trên thị trường vốn (Akerlof, 1970). Trong bối cảnh này, công bố thông tin ESG giúp giảm bất cân xứng thông tin, nâng cao tính minh bạch và độ tin cậy của doanh nghiệp, từ đó cải thiện khả năng tiếp cận các nguồn vốn.
Lý thuyết tín hiệu cho rằng doanh nghiệp có thể truyền tải các đặc điểm tích cực thông qua việc công bố thông tin nhằm giảm sự không chắc chắn của các bên liên quan (Spence, 1973). ESG được xem là tín hiệu về năng lực quản trị, khả năng kiểm soát rủi ro và cam kết phát triển bền vững của doanh nghiệp.
Theo lý thuyết các bên liên quan, doanh nghiệp cần đáp ứng kỳ vọng của các nhóm liên quan như khách hàng, người lao động, nhà cung cấp, cộng đồng và nhà đầu tư để duy trì hiệu quả hoạt động và phát triển bền vững (Freeman, 1984).
Nhiều nghiên cứu thực nghiệm cho thấy ESG có khả năng tạo ra giá trị kinh tế cho doanh nghiệp. Các doanh nghiệp theo đuổi chiến lược phát triển bền vững thường có hiệu quả hoạt động và kết quả tài chính tốt hơn (Eccles và cộng sự, 2014). Đối với năng lực huy động vốn, mức độ công bố thông tin ESG được chứng minh có tác động tích cực đến khả năng tiếp cận nguồn tài chính xanh gồm tín dụng xanh, trái phiếu xanh, tài chính chuyển đổi và quỹ đầu tư ESG (Darsono và cộng sự, 2025; Noh và Park, 2024).
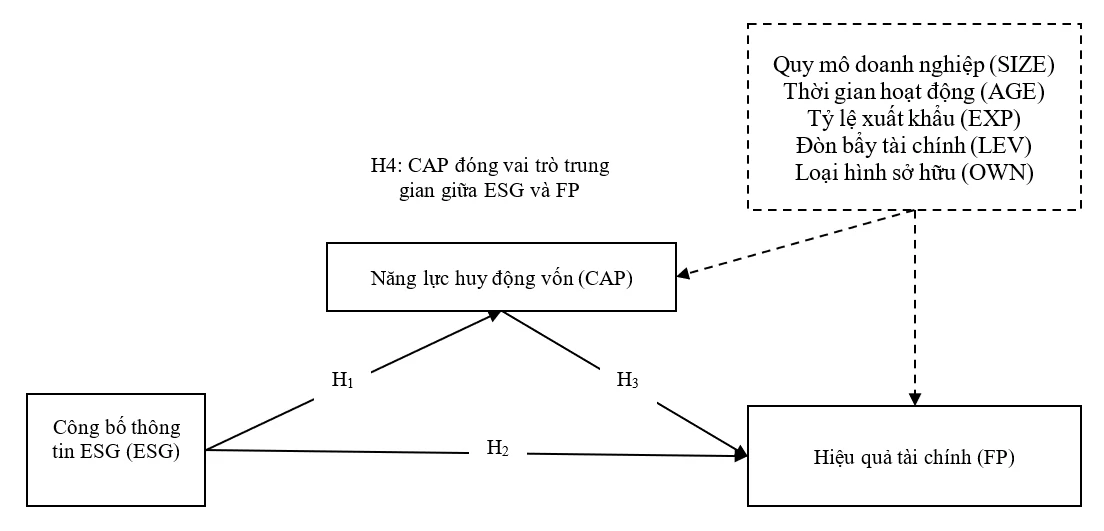
Dựa trên cơ sở lý thuyết và tổng quan nghiên cứu, nhóm tác giả đề xuất mô hình nghiên cứu như Hình 1 và 4 giả thuyết được đề xuất như sau:
H1: Công bố thông tin ESG tác động tích cực đến năng lực huy động vốn.
H2: Công bố thông tin ESG tác động tích cực đến hiệu quả tài chính.
H3: Năng lực huy động vốn tác động tích cực đến hiệu quả tài chính.
H4: Năng lực huy động vốn đóng vai trò trung gian trong mối quan hệ giữa công bố thông tin ESG và hiệu quả tài chính.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Thiết kế nghiên cứu
Nghiên cứu sử dụng phương pháp định lượng nhằm kiểm định tác động của công bố thông tin ESG đến năng lực huy động vốn và hiệu quả tài chính của các doanh nghiệp thủy sản xuất khẩu tại Việt Nam. Mô hình nghiên cứu gồm biến độc lập là công bố thông tin ESG (ESG), biến trung gian là năng lực huy động vốn (CAP), biến phụ thuộc là hiệu quả tài chính (FP) và các biến kiểm soát gồm quy mô doanh nghiệp (SIZE), thời gian hoạt động (AGE), tỷ lệ xuất khẩu (EXP), đòn bẩy tài chính (LEV) và loại hình sở hữu (OWN).
Quy trình nghiên cứu gồm bốn bước: (1) tổng quan lý thuyết và xây dựng giả thuyết nghiên cứu; (2) thiết kế và hiệu chỉnh bảng câu hỏi khảo sát; (3) thu thập dữ liệu; và (4) phân tích dữ liệu bằng mô hình PLS-SEM để kiểm định các giả thuyết.
Thu thập dữ liệu
Đối tượng khảo sát là nhà quản lý và nhân viên tại các doanh nghiệp thủy sản xuất khẩu Việt Nam, bao gồm thành viên ban giám đốc, quản lý cấp trung, nhân viên tài chính - kế toán, nhân viên phụ trách ESG và nhân viên kinh doanh xuất khẩu. Đây là những đối tượng có hiểu biết trực tiếp về hoạt động ESG và tình hình tài chính của doanh nghiệp, do đó phù hợp với mục tiêu nghiên cứu về nhận thức quản lý đối với tác động của ESG.
Dữ liệu được thu thập thông qua hai hình thức khảo sát trực tiếp và trực tuyến đối với các nhà quản lý, chủ doanh nghiệp và cán bộ phụ trách tài chính tại các doanh nghiệp thủy sản xuất khẩu. Tổng cộng 320 bảng khảo sát được phát ra, thu về 302 bảng trả lời, trong đó 289 bảng đáp ứng đầy đủ các tiêu chí về chất lượng dữ liệu và được sử dụng cho phân tích, tương ứng tỷ lệ hợp lệ 90,3%.
Theo Hair và cộng sự (2019), cỡ mẫu 289 hoàn toàn đáp ứng yêu cầu đối với phương pháp PLS-SEM và bảo đảm độ tin cậy cho các kết quả phân tích tiếp theo.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Thống kê mô tả
Mẫu khảo sát có cơ cấu tương đối đa dạng về giới tính, độ tuổi, trình độ học vấn và vị trí công tác. Phần lớn người trả lời có trình độ đại học, kinh nghiệm làm việc từ 5 năm trở lên và đang làm việc tại các công ty cổ phần có quy mô từ 100 đến dưới 300 lao động, phản ánh đặc trưng của các doanh nghiệp thủy sản vừa tại Việt Nam. Sự đa dạng trong mẫu giúp dữ liệu phản ánh được nhiều góc nhìn từ các bộ phận chức năng khác nhau trong doanh nghiệp.
Đánh giá thang đo
Kiểm định độ tin cậy Cronbach’s Alpha
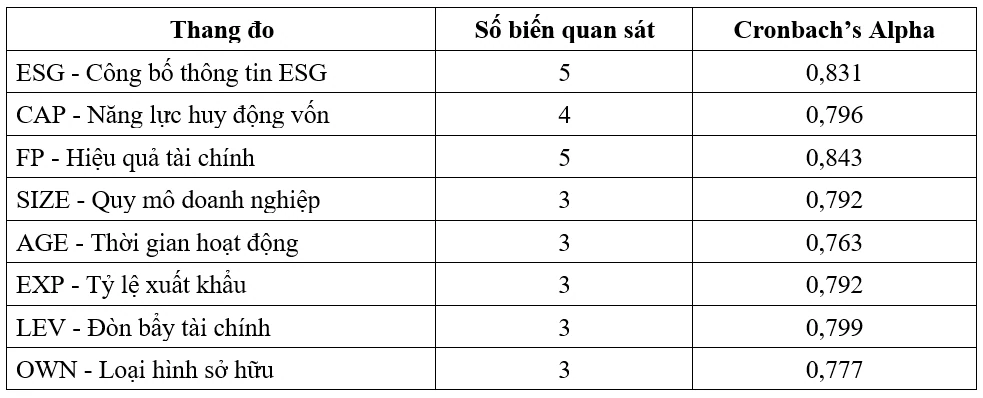
Bảng 1: Kết quả kiểm định Cronbach’s Alpha các thang đo
 |
Nguồn: Phân tích của nhóm tác giả
Kết quả Bảng 1 cho thấy, tất cả 8 thang đo đều có hệ số Cronbach’s Alpha từ 0,763 trở lên, vượt ngưỡng tối thiểu 0,70 (Nunnally, 1978; Hair và cộng sự, 2019). Hệ số tương quan biến-tổng của tất cả biến quan sát đều > 0,30, không có biến nào cần loại bỏ. Toàn bộ 29 biến quan sát được giữ lại để tiến hành phân tích nhân tố khám phá EFA.
Phân tích nhân tố khám phá EFA
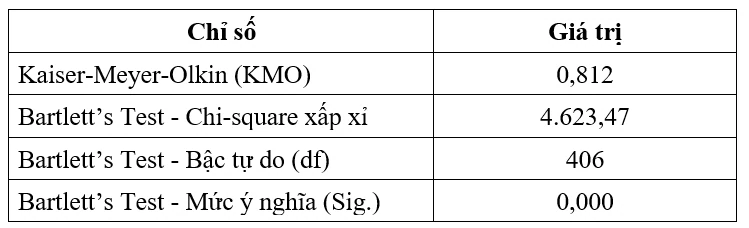
Bảng 2: Kiểm định KMO và Bartlett toàn bộ thang đo
 |
Nguồn: Phân tích của nhóm tác giả
Giá trị KMO đạt 0,812 và kiểm định Bartlett có ý nghĩa thống kê (Sig. = 0,000), cho thấy dữ liệu phù hợp để tiến hành phân tích nhân tố khám phá (Bảng 2).
Kết quả trích được 8 nhân tố với eigenvalue đều > 1,0, tổng phương sai giải thích đạt 69,50% > 50%, đảm bảo yêu cầu. Số lượng nhân tố trùng khớp với số nhân tố trong mô hình lý thuyết đề xuất.
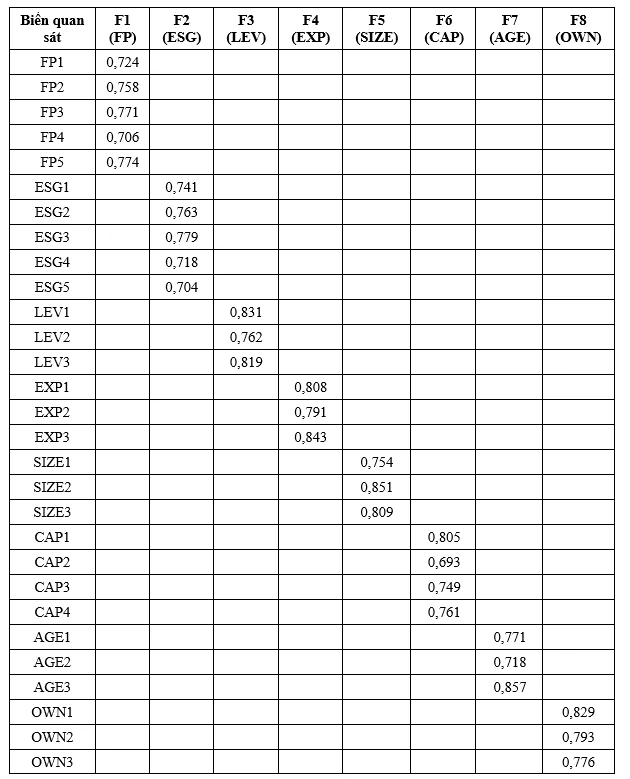
Bảng 3: Ma trận nhân tố xoay - Pattern Matrix (toàn bộ 29 biến quan sát)
 |
Nguồn: Phân tích của nhóm tác giả
Các biến quan sát đều có hệ số tải nhân tố > 0,50 và hội tụ đúng vào các nhân tố kỳ vọng, không có biến nào xuất hiện hệ số tải chéo đáng lo ngại. Điều này khẳng định giá trị hội tụ và giá trị phân biệt của thang đo (Bảng 3).
Đánh giá mô hình đo lường PLS-SEM
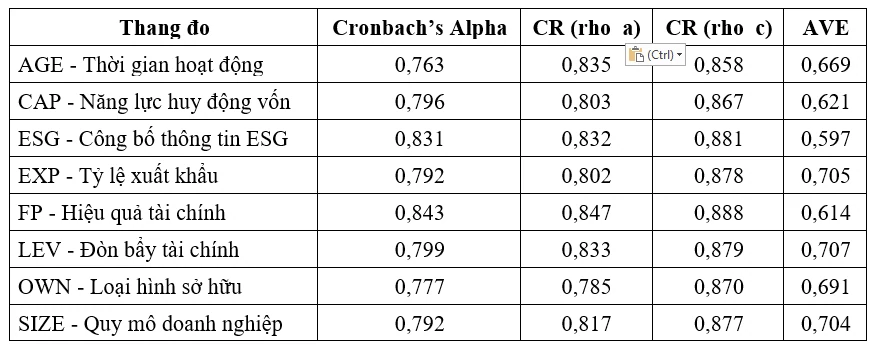
Bảng 4: Độ tin cậy và giá trị hội tụ của các thang đo
 |
Nguồn: Phân tích của nhóm tác giả
Bảng 4 cho thấy, tất cả thang đo đều đạt ngưỡng yêu cầu. CR (rho_c) dao động từ 0,858 đến 0,888, AVE từ 0,597 đến 0,707, đều vượt ngưỡng tối thiểu theo Hair và cộng sự (2019).
Tất cả 29 biến quan sát có outer loading từ 0,727 đến 0,888, đều vượt ngưỡng 0,70. Điều này xác nhận từng biến quan sát đo lường tốt nhân tố tương ứng.
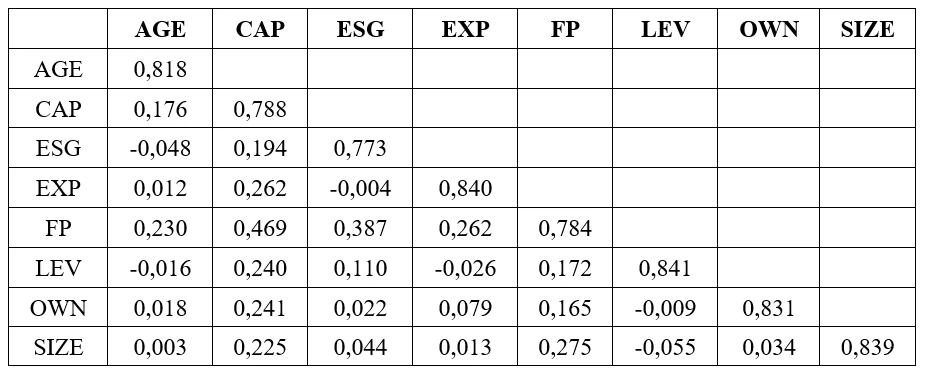
Bảng 5: Tiêu chí Fornell-Larcker
 |
Nguồn: Phân tích của nhóm tác giả
Căn bậc hai AVE của từng nhân tố đều lớn hơn hệ số tương quan với các nhân tố khác, đáp ứng tiêu chí Fornell-Larcker. Tỷ số HTMT dao động từ 0,056 đến 0,566, tất cả dưới ngưỡng 0,85 theo tiêu chí Henseler và cộng sự (2015). Các nhân tố trong mô hình đảm bảo giá trị phân biệt (Bảng 5).
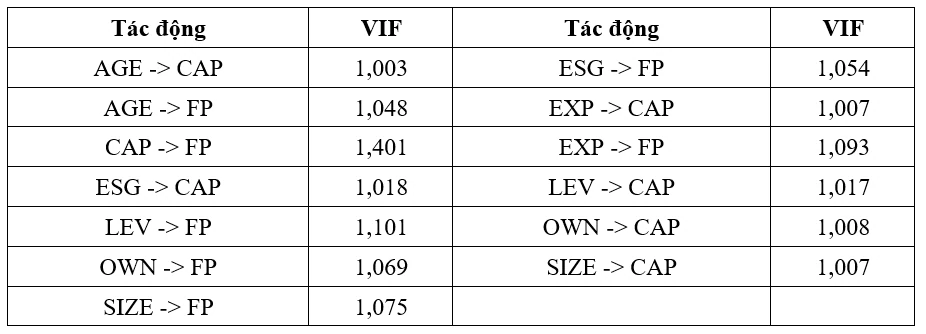
Bảng 6: Hệ số VIF - Mô hình cấu trúc bên trong (Inner Model)
 |
Nguồn: Phân tích của nhóm tác giả
Tất cả hệ số VIF ở cả hai mô hình đều nằm trong khoảng 1,003 đến 1,880, thấp hơn nhiều so với ngưỡng cảnh báo 5. Không có hiện tượng đa cộng tuyến trong mô hình (Bảng 6).
Ước lượng mô hình cấu trúc
Đánh giá độ phù hợp tổng thể
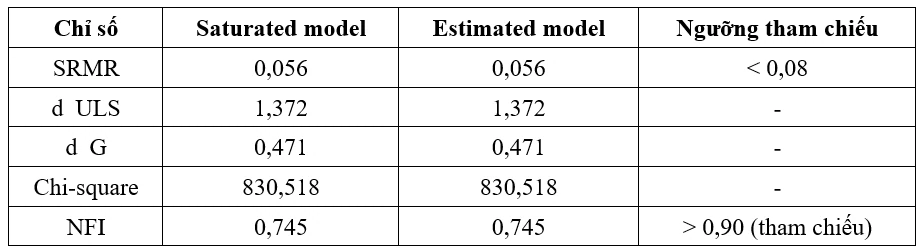
Bảng 7: Chỉ số đánh giá độ phù hợp mô hình (Model Fit)
 |
Nguồn: Phân tích của nhóm tác giả
Bảng 7 cho thấy, SRMR = 0,056 < 0,08, đáp ứng tiêu chí phù hợp mô hình theo Henseler và cộng sự (2015). Chỉ số NFI = 0,745 ở mức trung bình, tuy nhiên trong PLS-SEM chỉ số này thường bị ước lượng thấp hơn thực tế so với CB-SEM và không phải tiêu chí quyết định. Saturated model và Estimated model cho kết quả trùng nhau, xác nhận cấu trúc mô hình được xác định đúng.
Hệ số xác định R²
Bảng 8: Hệ số xác định R² của các biến phụ thuộc
 |
Nguồn: Phân tích của nhóm tác giả
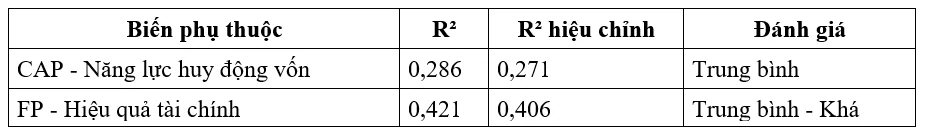
Mô hình giải thích được 28,6% sự biến thiên của năng lực huy động vốn và 42,1% sự biến thiên của hiệu quả tài chính (Bảng 8), phản ánh mức độ giải thích từ trung bình đến khá theo Cohen (1988).
Kiểm định giả thuyết
Kiểm định tác động trực tiếp
Bảng 9: Kết quả kiểm định tác động trực tiếp
 |
Ghi chú: KS = Biến kiểm soát. Khoảng tin cậy (CI) 95% được tính bằng bootstrapping 5.000 mẫu lặp lại.
Nguồn: Phân tích của nhóm tác giả
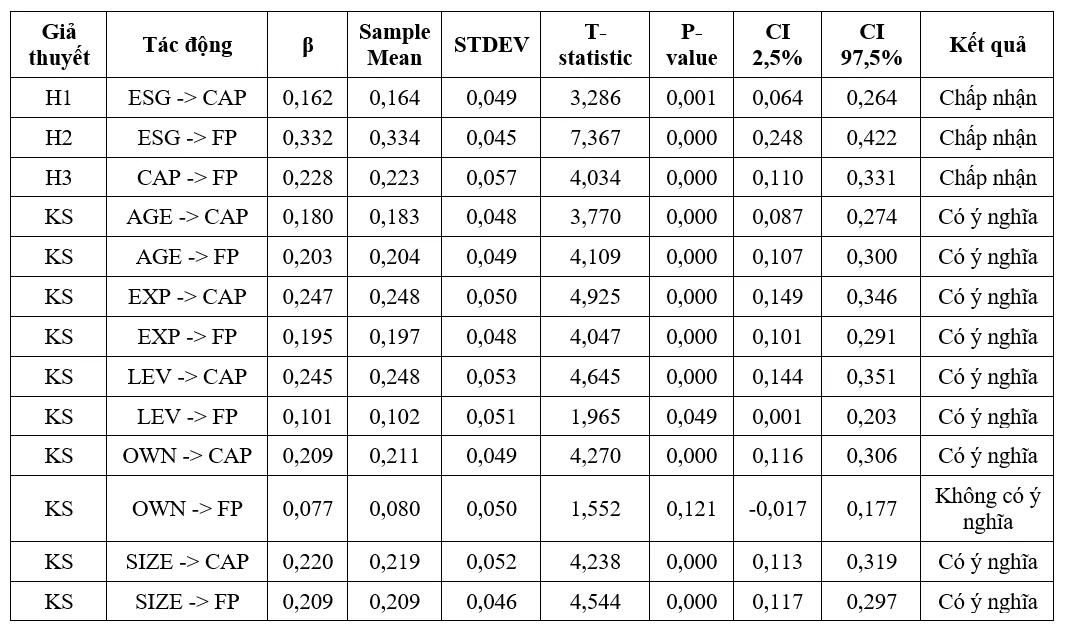
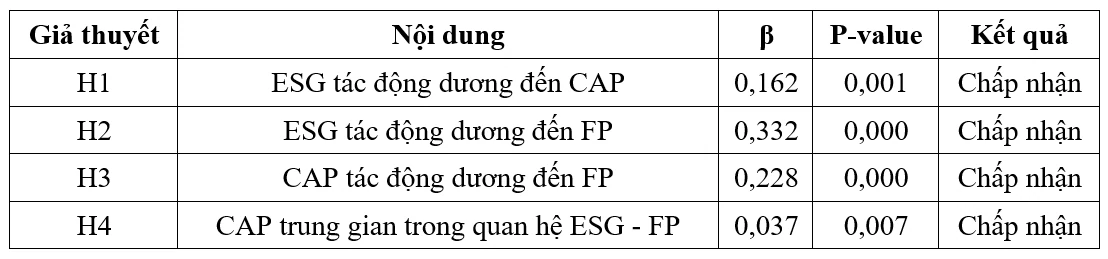
Kết quả Bảng 9 cho thấy, các giả thuyết H1, H2 và H3 đều được chấp nhận. Công bố thông tin ESG tác động tích cực đến năng lực huy động vốn (β = 0,162; p = 0,001) và hiệu quả tài chính (β = 0,332; p < 0,001), đồng thời năng lực huy động vốn cũng tác động tích cực đến hiệu quả tài chính (β = 0,228; p < 0,001).
Kiểm định tác động gián tiếp - Vai trò trung gian của CAP
Bảng 10: Kết quả kiểm định tác động gián tiếp qua biến trung gian CAP
 |
Nguồn: Phân tích của nhóm tác giả
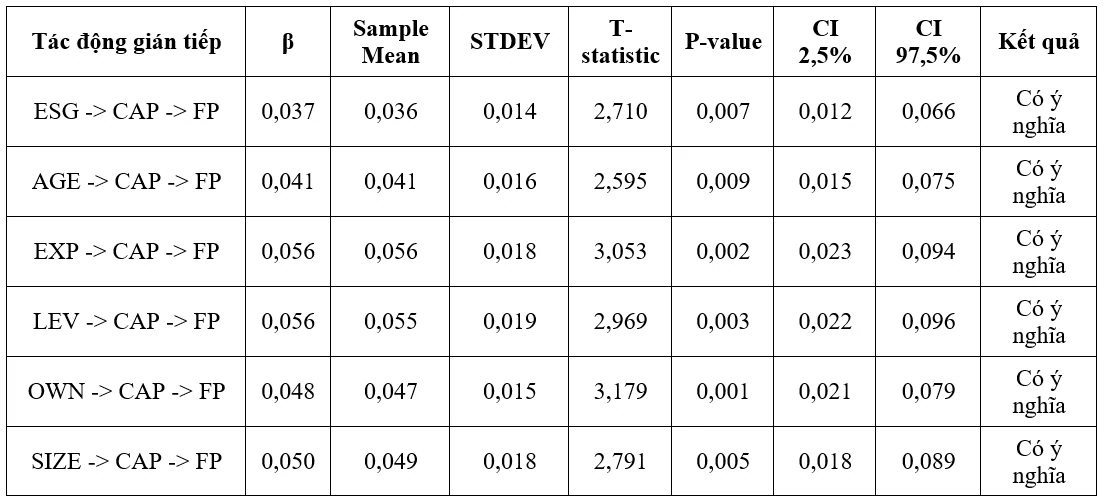
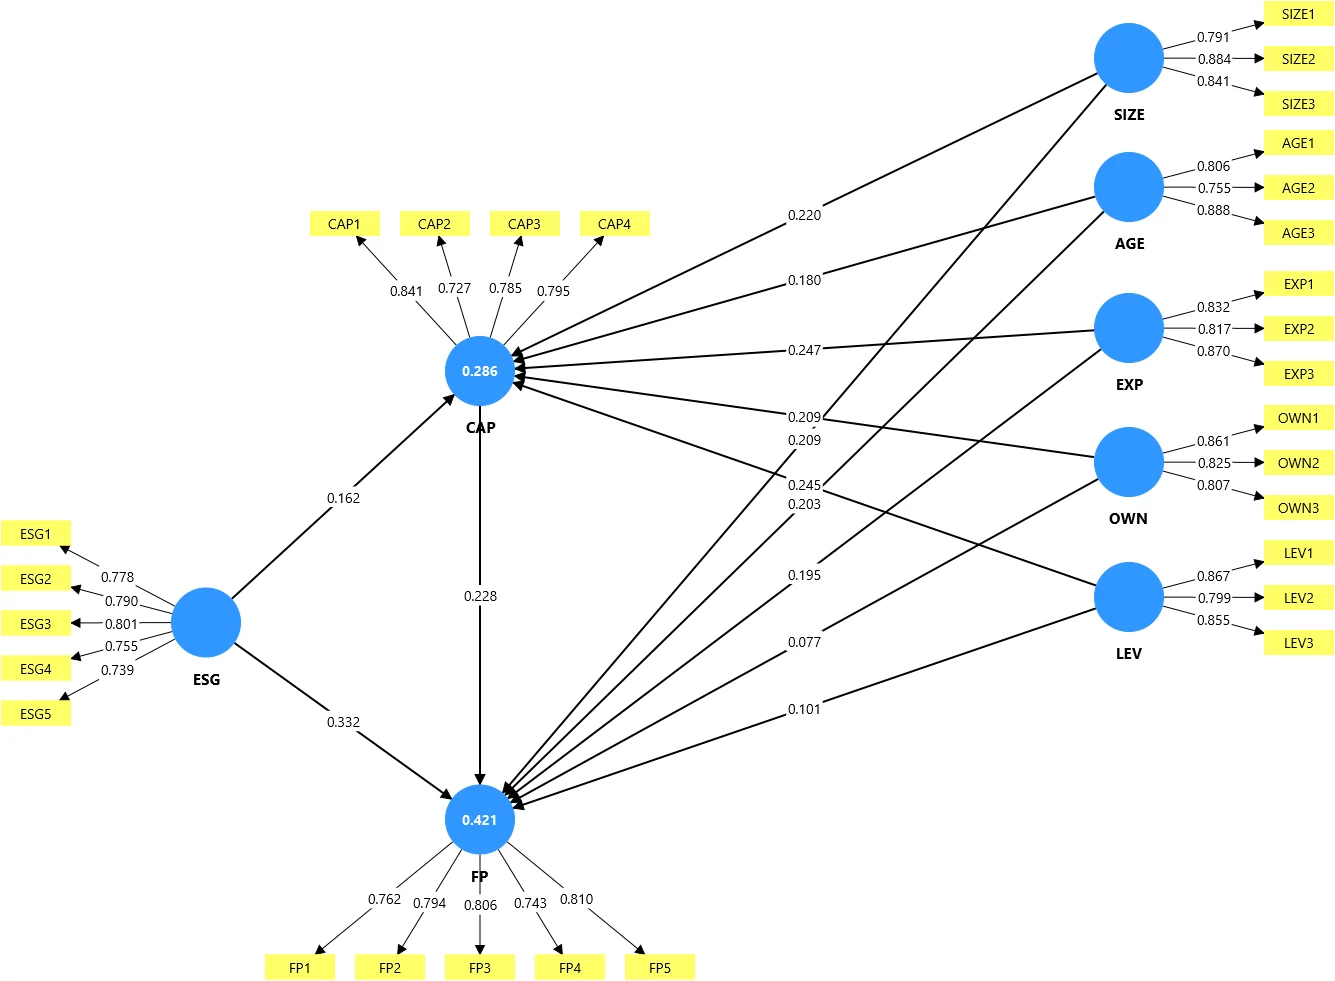
Bảng 10, Hình 2 cho thấy, tác động gián tiếp ESG → CAP → FP có ý nghĩa thống kê (β = 0,037; p = 0,007), xác nhận H4. Vì ESG vẫn tác động trực tiếp đến FP (β = 0,332), đây là dạng trung gian một phần (partial mediation).
Hình 2: Kết quả kiểm định mô hình cấu trúc PLS-SEM
 |
Nguồn: Phân tích của nhóm tác giả
Bảng 11: Tổng hợp kết quả kiểm định các giả thuyết nghiên cứu
 |
Nguồn: Phân tích của nhóm tác giả
Thảo luận kết quả nghiên cứu
Kết quả kiểm định giả thuyết (Bảng 11) cho thấy, về H1, ESG tác động dương đến năng lực huy động vốn (β = 0,162; p = 0,001). Điều này phù hợp với lý thuyết thông tin bất cân xứng (Akerlof, 1970) và lý thuyết tín hiệu (Spence, 1973), theo đó minh bạch hóa thông tin ESG giúp nâng cao độ tin cậy với nhà đầu tư và tổ chức tài chính, từ đó cải thiện khả năng tiếp cận vốn, bao gồm các kênh tài chính xanh như tín dụng xanh và quỹ đầu tư ESG. Hệ số β ở mức 0,162 phản ánh thực tế rằng thực hành ESG trong khối doanh nghiệp thủy sản vừa và nhỏ tại Việt Nam vẫn đang trong giai đoạn đầu xây dựng, và thị trường vốn trong nước chưa định giá ESG một cách hệ thống. Điều đáng lưu ý là khoảng cách giữa công bố ESG và thực thi ESG có thể ảnh hưởng đến độ tin cậy của tín hiệu ESG trong mắt nhà đầu tư. Kết quả này tương đồng với Noh và Park (2024).
Về H2, đây là kết quả nổi bật nhất của nghiên cứu. ESG tác động trực tiếp mạnh nhất đến FP trong toàn mô hình (β = 0,332; T = 7,367; p < 0,001). Ngành thủy sản có những đặc điểm khác biệt so với các ngành khác khiến ESG đặc biệt quan trọng: yêu cầu chứng nhận quốc tế (MSC, ASC, BAP) gắn liền với ESG; áp lực truy xuất nguồn gốc từ thị trường EU và Mỹ; rủi ro môi trường đặc thù tại ĐBSCL như xâm nhập mặn và suy giảm nguồn lợi. Do đó, doanh nghiệp thực hành ESG tốt hơn thường đồng thời đáp ứng tốt hơn các rào cản kỹ thuật xuất khẩu, duy trì được thị phần và trực tiếp cải thiện doanh thu, lợi nhuận. Kết quả tương đồng với Eccles và cộng sự (2014), Friede và cộng sự (2015) và Darsono và cộng sự (2025).
Về H3, năng lực huy động vốn tác động có ý nghĩa đến hiệu quả tài chính (β = 0,228; p < 0,001). Trong ngành thủy sản, nơi nhu cầu vốn lưu động để thu mua nguyên liệu theo mùa vụ rất lớn và đầu tư công nghệ chế biến đòi hỏi vốn trung, dài hạn đáng kể, khả năng huy động vốn kịp thời và hiệu quả trực tiếp tạo điều kiện mở rộng sản xuất, nâng cao năng suất và cải thiện lợi nhuận. Đây là điểm đặc thù của ngành thủy sản so với các ngành sản xuất ít phụ thuộc vào mùa vụ.
Về H4, tác động gián tiếp ESG → CAP → FP được xác nhận (β = 0,037; p = 0,007). Dù quy mô nhỏ hơn tác động trực tiếp, kết quả này chỉ ra rằng ESG không chỉ tạo giá trị trực tiếp qua uy tín thị trường mà còn hoạt động qua kênh tài chính cụ thể: cải thiện khả năng tiếp cận vốn từ các nguồn tài chính xanh và đầu tư ESG, từ đó tạo nguồn lực cho hoạt động kinh doanh. Khi thị trường vốn Việt Nam tiếp tục phát triển và các nhà đầu tư tổ chức đặt nặng hơn tiêu chí ESG, kênh tác động gián tiếp này có thể sẽ được củng cố đáng kể.
KẾT LUẬN
Nghiên cứu đã đánh giá tác động của công bố thông tin ESG đến năng lực huy động vốn và hiệu quả tài chính của các doanh nghiệp thủy sản xuất khẩu tại Việt Nam. Ngành thủy sản xuất khẩu, đặc biệt tại vùng ĐBSCL, có những đặc thù riêng biệt so với các ngành khác trong bối cảnh ESG: tác động trực tiếp của biến đổi khí hậu và xâm nhập mặn đòi hỏi thực hành nuôi trồng bền vững; các thị trường xuất khẩu chủ lực áp dụng tiêu chuẩn khắt khe về truy xuất nguồn gốc, môi trường và lao động; cơ chế huy động vốn trong ngành đặc biệt phụ thuộc vào uy tín ESG khi tiếp cận tài chính xanh và tín dụng chuỗi cung ứng. Những đặc điểm này lý giải tại sao ESG có tác động đặc biệt mạnh đến hiệu quả tài chính trong ngành thủy sản so với nhiều ngành khác.
Về hàm ý chính sách, kết quả nghiên cứu cho thấy ESG không chỉ là yêu cầu tuân thủ mà là công cụ tạo giá trị kinh tế. Đối với doanh nghiệp thủy sản xuất khẩu tại ĐBSCL, cần ưu tiên xây dựng hệ thống quản lý và công bố ESG theo các chuẩn mực quốc tế (GRI, SASB), gắn với các tiêu chí đặc thù của ngành như chứng nhận MSC/ASC và truy xuất nguồn gốc số hóa. Đối với các tổ chức tín dụng và ngân hàng tài trợ chuỗi cung ứng, cần xây dựng cơ chế tín dụng xanh với ưu đãi lãi suất gắn với điểm số ESG, khung phát hành trái phiếu xanh dành riêng cho ngành thủy sản và các sản phẩm tài chính chuyển đổi giúp doanh nghiệp vừa và nhỏ trong ngành tiếp cận được nguồn vốn ESG. Đối với cơ quan quản lý, cần ban hành khung công bố ESG bắt buộc phù hợp với đặc thù ngành thủy sản, bao gồm các chỉ tiêu về sử dụng tài nguyên nước, quản lý rác thải nuôi trồng và lao động mùa vụ, đồng thời có các chính sách ưu đãi tài chính để khuyến khích doanh nghiệp chuyển đổi xanh tại ĐBSCL.
Tài liệu tham khảo:
1. Akerlof, G. A. (1970). The market for “lemons”: Quality uncertainty and the market mechanism. The Quarterly Journal of Economics, 84(3), 488-500.
2. Darsono, D., Ratmono, D., Tujori, A., & Clarisa, T. Y. (2025). The relationship between ESG, financial performance, and cost of debt: the role of independent assurance. Cogent Business & Management, 12(1), 2437137.
3. Eccles, R. G., Ioannou, I., & Serafeim, G. (2014). The impact of corporate sustainability on organizational processes and performance. Management science, 60(11), 2835-2857.
4. Fatemi, A., Glaum, M., & Kaiser, S. (2018). ESG performance and firm value: The moderating role of disclosure. Global finance journal, 38, 45-64.
5. Freeman, R. E. (1984). Strategic Management: A Stakeholder Approach. Boston, MA: Pitman.
6. Friede, G., Busch, T., & Bassen, A. (2015). ESG and financial performance: aggregated evidence from more than 2000 empirical studies. Journal of sustainable finance & investment, 5(4), 210-233.
7. Hair, J. F., Risher, J. J., Sarstedt, M., & Ringle, C. M. (2019). When to use and how to report the results of PLS-SEM. European business review, 31(1), 2-24.
8. Henseler, J., Ringle, C. M., & Sarstedt, M. (2015). A new criterion for assessing discriminant validity in variance-based structural equation modeling. Journal of the Academy of Marketing Science, 43(1), 115-135.
9. Liu, H., & Lee, H. (2024). The role of ownership structure in the relationship between environmental, social, and governance practices and financial reporting quality: Evidence from China. Sustainability, 16(23), 10687.
10. Noh, J. H., & Park, H. (2024). Does the disclosure of ESG information by private equity firms impact the success of their fundraising efforts?. Journal of Derivatives and Quantitative Studies: 선물연구, 32(4), 323-343.
11. Nunnally, J. C. (1978). Psychometric theory (2nd ed.). New York: McGraw-Hill.
12. Spence, M. (1973). Job market signaling. The Quarterly Journal of Economics, 87(3), 355-374.
13. Van Tran, H. (2026). The Impact of Social Accounting Practices on Export Competitiveness and the Moderating Role of Foreign Ownership: Evidence from Listed Seafood Processing Enterprises in Vietnam. Management:(Montevideo), 4, 365.
| Ngày nhận bài: 11/8/2026; Ngày hoàn thiện biên tập: 14/9/2026; Ngày duyệt đăng: 24/9/2026 |
Tin liên quan





Các tin khác

Thực trạng các yếu tố ảnh hưởng đến hỗ trợ của doanh nghiệp nhỏ và vừa do phụ nữ làm chủ trên địa bàn TP. Hà Nội và giải pháp tăng cường hỗ trợ

Ảnh hưởng của chất lượng tương tác doanh nghiệp đến kiến thức nghề nghiệp và niềm tin năng lực bản thân của sinh viên: Nghiên cứu tại Trường Cao đẳng Dược Hà Nội

Nguồn lực công nghệ trong các ngành công nghiệp sáng tạo Việt Nam: Từ ứng dụng đến làm chủ công nghệ

Yếu tố ảnh hưởng đến ý định sử dụng xe buýt điện của học sinh, sinh viên tại TP. Hồ Chí Minh

Chính sách quản lý về phát triển chính quyền số tại Hà Tĩnh: Thực trạng và giải pháp

Nhận thức môi trường, chuẩn mực chủ quan và sẵn sàng trả giá cao cho bao bì thân thiện môi trường tại Việt Nam: Kiểm định mô hình Lý thuyết TPB mở rộng

Phát triển logistics thương mại điện tử xuyên biên giới tại Việt Nam

Xuất nhập khẩu Việt Nam sau 40 năm đổi mới

Các yếu tố ảnh hưởng đến hành vi chia sẻ tri thức của nhân viên trong bối cảnh chuyển đổi số: Trường hợp doanh nghiệp sản xuất tại Hà Nội


