


Công bố ESG và hiệu quả hoạt động doanh nghiệp: Tổng quan nghiên cứu và định hướng nghiên cứu tương lai
ThS. Lê Như Hoa
Khoa Kế toán - Kiểm toán, Trường Đại Học Văn Lang
Email: [email protected]
Tóm tắt
Với xu hướng phát triển bền vững ngày càng được quan tâm, công bố thông tin Môi trường, Xã hội và Quản trị (ESG) đã được xem là một nội dung cốt lõi trong phát triển của doanh nghiệp. Nghiên cứu này nhằm tổng hợp và đánh giá các nghiên cứu về mối quan hệ giữa công bố ESG và hiệu quả hoạt động doanh nghiệp. Phương pháp tổng quan tài liệu hệ thống (systematic literature review, SLR), với dữ liệu nghiên cứu được thu thập từ các cơ sở dữ liệu học thuật uy tín trong giai đoạn 2015–2025. Kết quả cho thấy đa số các nghiên cứu đều thừa nhận mối quan hệ tích cực giữa công bố ESG đến hiệu quả tài chính doanh nghiệp trên cơ sở nâng cao tính minh bạch, thu hút đầu tư và giảm rủi ro. Tuy nhiên, phân tích nghiên cứu cho thấy có sự chưa thống nhất do sự khác biệt về bối cảnh và phương pháp đo lường ESG. Ngoài ra, hiện nay xu hướng nghiên cứu chủ yếu ưu tiên vào quản trị công ty, chi phí vốn và vấn đề “tẩy xanh” trong công bố thông tin. Nghiên cứu góp phần cung cấp thông tin cho doanh nghiệp, nhà đầu tư và các tổ chức quản lý trong việc phát huy thực hành ESG và phát triển bền vững.
Từ khóa: Công bố thông tin ESG, báo cáo phát triển bền vững, hiệu quả hoạt động doanh nghiệp, hiệu quả tài chính
Abstract
With the growing emphasis on sustainable development, Environmental, Social, and Governance (ESG) disclosure has become a core component of corporate development. This study aims to synthesize and evaluate existing research on the relationship between ESG disclosure and corporate performance. A systematic literature review (SLR) was conducted using studies collected from reputable academic databases published between 2015 and 2025. The findings indicate that most studies recognize a positive relationship between ESG disclosure and corporate financial performance, primarily through enhanced transparency, greater investment attraction, and reduced risks. However, the literature also reveals inconsistent findings due to differences in research contexts and ESG measurement approaches. In addition, current research has increasingly focused on corporate governance, the cost of capital, and greenwashing in ESG disclosure. This study contributes to the literature by providing insights for corporations, investors, and regulators to promote effective ESG practices and support sustainable development.
Keywords: ESG disclosure, sustainability reporting, firm performance, financial performance, systematic literature review
GIỚI THIỆU
Trong những năm gần đây, các vấn đề liên quan đến ô nhiễm môi trường, phát triển bền vững và trách nhiệm xã hội đã trở thành mối quan tâm lớn của cộng đồng quốc tế. Điều này gây ra áp lực không nhỏ đối với doanh nghiệp trong việc cân bằng giữa mục tiêu lợi nhuận và trách nhiệm đối với môi trường, xã hội và các bên liên quan (Almashhadani & Almashhadani, 2023; Chen & Xie, 2022). Bên cạnh những chỉ tiêu tài chính truyền thống, nhà đầu tư và xã hội ngày càng quan tâm đến các thông tin phi tài chính, đặc biệt là công bố thông tin Môi trường, Xã hội và Quản trị (ESG). Việc công bố ESG được xem là công cụ giúp doanh nghiệp tăng cường tính minh bạch, nâng cao hình ảnh và củng cố niềm tin của nhà đầu tư (Ab Aziz et al., 2023). Song song với xu hướng đó, nhiều khuôn khổ báo cáo bền vững đã được phát triển nhằm hỗ trợ doanh nghiệp chuẩn hóa việc công bố thông tin, tiêu biểu như: Sáng kiến Báo cáo Toàn cầu (Global Reporting Initiative, GRI), Hội đồng Chuẩn mực Kế toán Bền vững (Sustainability Accounting Standards Board, SASB), Nhóm công tác về Công bố thông tin tài chính liên quan đến khí hậu (Task Force on Climate related Financial Disclosures, TCFD) và Hội đồng Báo cáo Tích hợp Quốc tế (International Integrated Reporting Council, IIRC) (Ellili, 2022; Carvajal & Nadeem, 2023). Ngoài ra, sự gia tăng của các nhà đầu tư định hướng ESG cũng thúc đẩy doanh nghiệp tập trung hơn đến các hoạt động phát triển bền vững và minh bạch thông tin liên quan (Dayal et al., 2024; Mohammad & Wasiuzzaman, 2021).
Mặc dù có sự gia tăng số lượng nghiên cứu về ESG, nhưng vẫn chưa có sự thống nhất rõ ràng về tác động của công bố ESG đối với hiệu quả hoạt động doanh nghiệp. Một số nghiên cứu khẳng định ESG giúp cải thiện hiệu quả tài chính và giá trị doanh nghiệp, nhưng một số nghiên cứu khác lại không tìm thấy tác động rõ ràng hoặc ghi nhận tác động tiêu cực (Firmansyah et al., 2023; Halid et al., 2023). Ngoài ra, vẫn có nghiên cứu còn cho thấy mối quan hệ phi tuyến giữa ESG và hiệu quả hoạt động doanh nghiệp (Bamel et al., 2025). Sự khác biệt trong kết quả nghiên cứu có thể xuất phát từ bối cảnh, tiêu chí đo lường ESG, đặc điểm ngành nghề và điều kiện thị trường. Do đó, cần một nghiên cứu tổng quan tài liệu hệ thống nhằm hệ thống hóa các kết quả nghiên cứu trước đây, làm rõ xu hướng nghiên cứu và thấy được bản chất giữa công bố ESG và hiệu quả hoạt động doanh nghiệp (Bosi et al., 2022; Khan, 2022).
Nghiên cứu này hướng đến 2 mục tiêu chủ yếu. Một là, tổng hợp các lý thuyết nền tảng và các bằng chứng thực nghiệm liên quan đến tác động của công bố ESG đối với hiệu quả hoạt động doanh nghiệp. Hai là, xác định các hạn chế nghiên cứu hiện tại và gợi ý hướng nghiên cứu cho các nghiên cứu trong tương lai
CƠ SỞ LÝ THUYẾT
Khái niệm
Công bố thông tin ESG (ESG disclosure)
Theo Ab Aziz et al. (2023), việc doanh nghiệp cung cấp các thông tin phi tài chính liên quan đến ba khía cạnh gồm môi trường, xã hội và quản trị nhằm nâng cao tính minh bạch và phục vụ yêu cầu của các bên liên quan chính là minh bạch thông tin ESG. Trong đó, khía cạnh môi trường thường đề cập đến phát thải khí nhà kính, sử dụng năng lượng và kiểm soát chất thải; khía cạnh xã hội phản ánh mức độ quan tâm của doanh nghiệp đối với người lao động, khách hàng và các hoạt động vì con người; còn khía cạnh quản trị tập trung vào cơ cấu hội đồng quản trị, quyền cổ đông và quy trình kiểm soát nội bộ (Abu-Allan, 2025). Các thông tin này thường được trình bày trên báo cáo phát triển bền vững hoặc báo cáo tích hợp nhằm gia tăng niềm tin của nhà đầu tư và xã hội đối với doanh nghiệp (Aifuwa, 2020; Carvajal & Nadeem, 2023).
Hiệu quả hoạt động doanh nghiệp (firm performance)
Việc phân tích hiệu quả hoạt động doanh nghiệp thường phụ thuộc vào hai khía cạnh chủ yếu gồm hiệu quả kế toán và hiệu quả thị trường (Alodat & Hao, 2025). Hiệu quả kế toán phản ánh khả năng sinh lời từ hoạt động kinh doanh, thường được đo lường bằng các chỉ số như tỷ suất sinh lời trên tổng tài sản (ROA) và tỷ suất sinh lời trên vốn chủ sở hữu (ROE) (Ab Aziz et al., 2023; Buallay, 2020). Trong khi đó, hiệu quả thị trường được xem là thước đo thể hiện mong đợi của nhà đầu tư đối với khả năng phát triển và giá trị doanh nghiệp trong tương lai, phổ biến nhất là Tobin's Q và tỷ lệ giá trên lợi nhuận (P/E) (Al Hawaj & Buallay, 2022). Việc kết hợp cả hai nhóm chỉ tiêu giúp phản ánh toàn diện hơn vai trò của ESG trong hoạt động doanh nghiệp
Lý thuyết nền tảng
Lý thuyết các bên liên quan
Theo lý thuyết các bên liên quan của R. Edward Freeman (1984), doanh nghiệp không chỉ hướng đến mục tiêu tối đa hóa lợi ích cho cổ đông mà còn chú trọng đến lợi ích của các đối tượng khác như người lao động, khách hàng, nhà cung cấp và cộng đồng. Trong bối cảnh đó, việc công bố ESG giúp doanh nghiệp bảo đảm yêu cầu của các bên liên quan, tăng cường tính minh bạch, củng cố uy tín và hạn chế các rủi ro trong hoạt động kinh doanh của doanh nghiệp (Bamel et al., 2025; Abu-Allan, 2025).
Lý thuyết tính hợp pháp
Theo lý thuyết tính hợp pháp, doanh nghiệp phải đáp ứng các chuẩn mực và kỳ vọng của xã hội để đảm bảo được sự công nhận từ phía cộng đồng. (Buallay, 2020). Theo đó, việc công bố ESG giúp doanh nghiệp thể hiện trách nhiệm đối với môi trường và xã hội, từ đó củng cố và giữ vững hình ảnh trước sức ép từ công chúng và các bên liên quan (Jorgji et al., 2024).
Lý thuyết đại diện
Lý thuyết đại diện tập trung giải thích mối quan hệ giữa cổ đông và nhà quản lý trong điều kiện thông tin giữa các bên không cân xứng. Công bố ESG được xem là công cụ giúp giảm xung đột lợi ích và nâng cao tính minh bạch trong quản trị doanh nghiệp (Carnini Pulino et al., 2022). Việc minh bạch trong công khai toàn bộ các thông tin phi tài chính có thể giúp doanh nghiệp cắt giảm chi phí đại diện, củng cố niềm tin của nhà đầu tư và nâng cao khả năng tiếp cận nguồn vốn (Elmghaamez et al., 2024).
Lý thuyết dựa trên nguồn lực
Theo quan điểm dựa trên nguồn lực, doanh nghiệp có khả năng duy trì lợi thế cạnh tranh khi sở hữu các nguồn lực có giá trị, khan hiếm và khó bắt chước. Thực hành và công bố ESG giúp doanh nghiệp tạo ra các giá trị vô hình như uy tín doanh nghiệp, năng lực quản lý rủi ro và niềm tin từ các bên liên quan (Albitar et al., 2020). Những yếu tố này góp phần nâng cao hiệu quả hoạt động và thúc đẩy giá trị doanh nghiệp trong dài hạn.
NỘI DUNG VÀ PHƯƠNG PHÁP TỔNG QUAN
Nghiên cứu sử dụng phương pháp tổng quan tài liệu có hệ thống (Systematic Literature Review, SLR) để tổng hợp và phân tích các nghiên cứu về công bố thông tin ESG và hiệu quả hoạt động doanh nghiệp. Quy trình nghiên cứu được thực hiện theo hướng dẫn PRISMA nhằm đảm bảo tính minh bạch trong việc lựa chọn và sàng lọc tài liệu. Dữ liệu được thu thập từ hai cơ sở dữ liệu Scopus và Web of Science trong giai đoạn 2015-2025 với các từ khóa như “ESG disclosure”, “sustainability reporting”, “firm performance” và “financial performance”. Sau khi loại bỏ các bài trùng lặp, nghiên cứu tiến hành sàng lọc tiêu đề, tóm tắt và đọc toàn văn để chọn lọc các bài phù hợp với mục tiêu nghiên cứu.
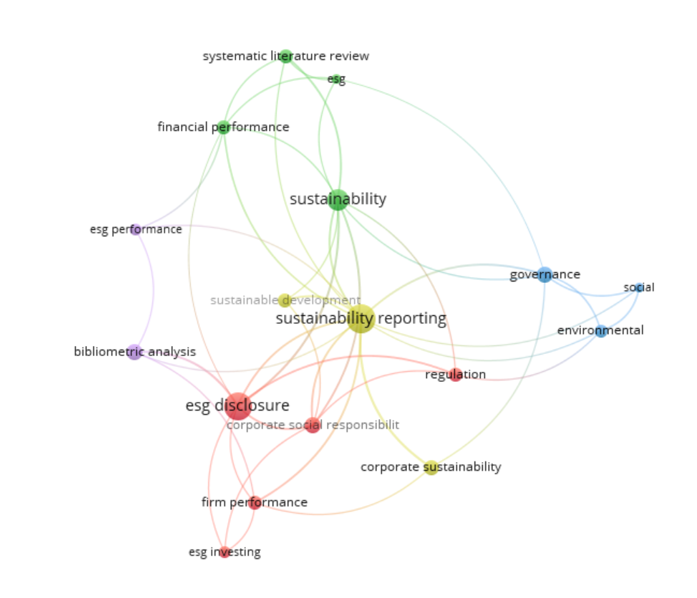
Ngoài tổng quan tài liệu, nghiên cứu còn sử dụng phân tích thư mục học để làm rõ xu hướng nghiên cứu và mối liên hệ giữa các từ khóa. Kết quả ở Hình 1 cho thấy “sustainability reporting” và “esg disclosure” là hai chủ đề trung tâm, có mối liên hệ sâu sắc với hiệu quả hoạt động doanh nghiệp, hiệu quả tài chính và phát triển bền vững. Bên cạnh đó, các chủ đề như quản trị doanh nghiệp, trách nhiệm xã hội và đầu tư ESG cũng được nghiên cứu nhiều trong thời gian gần đây.
Hình 1: Bản đồ liên kết từ khóa nghiên cứu ESG, tác giả tổng hợp
 |
Nguồn: Tác giả tổng hợp
KẾT QUẢ VÀ THẢO LUẬN
Tổng hợp lý thuyết nền tảng và bằng chứng thực nghiệm
Kết quả tổng quan tài liệu cho thấy các nghiên cứu về công bố ESG và hiệu quả hoạt động doanh nghiệp chủ yếu dựa trên các nền tảng lý thuyết quan trọng như Lý thuyết các bên liên quan, Lý thuyết tính hợp pháp, Lý thuyết đại diện và Lý thuyết dựa trên nguồn lực. Cụ thể, lý thuyết các bên liên quan được đề cập nhiều nhất nhằm làm rõ việc doanh nghiệp thực hiện và công bố ESG với mục tiêu đáp ứng kỳ vọng của nhà đầu tư, khách hàng và xã hội, từ đó cải thiện danh tiếng và hiệu quả hoạt động (Atan et al., 2016; Firmansyah et al., 2023). Bên cạnh đó, lý thuyết tính hợp pháp cho rằng doanh nghiệp sử dụng báo cáo ESG như công cụ giúp duy trì hình ảnh và sự chấp nhận từ cộng đồng (Ab Aziz et al., 2023; Buallay, 2020). Ngoài ra, lý thuyết đại diện và lý thuyết tín hiệu cũng được áp dụng để lý giải tầm quan trọng của ESG trong việc thu hẹp chênh lệch thông tin và cải thiện sự tin tưởng của nhà đầu tư (Carnini Pulino et al., 2022; Elmghaamez et al., 2024).
Các bằng chứng thực nghiệm cho thấy việc công bố ESG thường đem lại tác động tích cực đến hiệu quả hoạt động doanh nghiệp bằng cách tăng tính minh bạch, thúc đẩy uy tín và tạo sự hấp dẫn đối với nhà đầu tư (Chen & Xie, 2022; Veeravel et al., 2024). Các chỉ tiêu được sử dụng phổ biến gồm ROA, ROE và Tobin's Q. Mặc dù vậy, vẫn có các nghiên cứu lại cho thấy ESG có tác động thấp hoặc tiêu cực trong ngắn hạn do chi phí đầu tư cho các hoạt động bền vững còn cao (Buallay, 2020; Farooq, 2015). Một số nghiên cứu gần đây cho thấy ESG và hiệu quả hoạt động doanh nghiệp có mối quan hệ phi tuyến, trong đó ảnh hưởng tích cực của ESG thường được ghi nhận rõ rệt hơn ở dài hạn (Dayal et al., 2024).
Bảng 1: Tổng hợp kết quả nghiên cứu về tác động của ESG đến hiệu quả hoạt động
| Chiều tác động | Tác giả & Năm | Quốc gia/Mẫu nghiên cứu | Phát hiện chính (Key Findings) |
| Tác động tích cực (Positive) | Ab Aziz (2023) | Các công ty niêm yết tại Malaysia | Tổng điểm công bố “ESG có tác động tích cực và có ý nghĩa thống kê đến khả năng sinh lời (ROA và ROE) của doanh nghiệp”. |
| Chen & Xie (2022) | Các Doanh nghiệp phi tài chính tại Trung Quốc (2000-2020) | Công bố ESG có ảnh hưởng thuận lợi đến hiệu quả tài chính (đo theo Tobin's Q), đặc biệt mạnh mẽ ở các công ty có nhà đầu tư ESG, tuổi đời lâu và chịu sự giám sát cao từ truyền thông. | |
| Alodat & Hao (2025) | 3.598 quan sát công ty tại thị trường Châu Âu (2013-2022) | Công bố ESG làm tăng đáng kể hiệu quả hoạt động (ROA, Tobin's Q), với vai trò điều tiết khuếch đại từ sự đa dạng giới tính của hội đồng quản trị và ủy ban phát triển bền vững. | |
| Mohammad & Wasiuzzaman (2021) | 661 công ty niêm yết trên Bursa Malaysia | Công bố ESG cải thiện hiệu quả hoạt động doanh nghiệp (Tobin's Q) thông qua việc nâng cao lợi thế cạnh tranh. | |
| Al Hawaj & Buallay (2022) | Toàn cầu (Nhiều lĩnh vực) | ESG có ảnh hưởng tích cực và có ý nghĩa đối với ROA ở các lĩnh vực năng lượng, sản xuất, bán lẻ và du lịch. | |
| Tác động tiêu cực / không ý nghĩa (Negative/ Neutral) | Duque-Grisales & Aguilera-Caracuel (2021) | Châu Mỹ Latinh (Multilatinas) | Nghiên cứu ghi nhận ảnh hưởng tiêu cực có ý nghĩa thống kê giữa ESG và hiệu quả tài chính của doanh nghiệp. |
| Farooq (2015) | Các công ty tại Ấn Độ (2005-2010) | Có tác động tiêu cực giữa công bố ESG với hiệu quả hoạt động ở những môi trường có ít sự chênh lệch thông tin, do thị trường xem đây là chi phí không liên quan đến suy yếu lợi nhuận cổ đông. | |
| Firmansyah et al. (2023) | Các công ty niêm yết tại Ả Rập Xê Út | Tổng điểm ESG và công bố khía cạnh Xã hội (S) làm giảm đáng kể giá trị thị trường (Tobin's Q), cho thấy chi phí cho ESG làm giảm lợi nhuận dự kiến. | |
| Khandelwal (2023) | Nghiên cứu theo góc độ định giá tài sản | Tìm thấy mối quan hệ tiêu cực trong công bố ESG và hiệu quả hoạt động của doanh nghiệp, vì vậy doanh nghiệp không nên chỉ công bố ESG theo phong trào mà cần dựa trên yêu cầu thực tế. | |
| Junius (2020) | Các doanh nghiệp niêm yết tại 4 nước ASEAN | Không có ảnh hưởng đáng kể (insignificant) giữa điểm số ESG đến hiệu quả hoạt động (ROA, ROE) và giá trị thị trường (Tobin's Q, P/E). | |
| Atan et al. (2018) | Malaysia | Không tìm thấy mối quan hệ có ý nghĩa thống kê giữa báo cáo phát triển bền vững (ESG) và tỷ suất sinh lời (ROE) cũng như giá trị thị trường (Tobin's Q). | |
| Tác động phi tuyến tính (Non-linear) | Dayal (2024) | Toàn cầu | Tồn tại mối quan hệ phi tuyến tính (non-linear) giữa điểm số ESG và hiệu quả hoạt động. Trong năm đầu, chi phí ESG đóng vai trò như khoản “đốt lợi nhuận”, doanh nghiệp chỉ thu được lợi ích tài chính ở các năm sau đó. |
| El Khoury et al. (2021) | Các ngân hàng ở khu vực MENA (Trung Đông & Bắc Phi) | Kết quả chỉ ra các mô hình lồi-lõm (concavity-convexity patterns) trong mối quan hệ giữa ESG và hiệu quả tài chính. | |
| Wu & Chang (2022) | Các công ty công nghệ cao | Nghiên cứu sử dụng hồi quy phân vị (Quantile regression) và phát hiện ra các hiệu ứng lồi-lõm của ESG lên giá trị doanh nghiệp công nghệ cao. | |
| Nollet et al. (2016) | (Được trích dẫn nhiều trong y văn) | Đề xuất áp dụng phương pháp tiếp cận phân tách và phi tuyến tính khi nghiên cứu tác động của trách nhiệm xã hội lên hiệu quả tài chính. |
Nguồn: Tác giả tổng hợp
Sự tồn tại song song của các bằng chứng tích cực, tiêu cực và phi tuyến tính như thể hiện trong bảng trên chứng tỏ rằng ảnh hưởng của ESG đến hiệu quả hoạt động không phải là một đường thẳng đơn giản, mà bị chi phối mạnh mẽ bởi các yếu tố bối cảnh địa lý (phát triển, đang phát triển), đặc điểm ngành nghề, và sự hiện diện của các cơ chế quản trị công ty cũng như tầm nhìn dài hạn của nhà đầu tư.
Khoảng trống nghiên cứu và định hướng tương lai
Kết quả phân tích cho thấy lĩnh vực này vẫn tồn tại một số khoảng trống nghiên cứu đáng chú ý.
Thứ nhất, phần lớn các nghiên cứu tập trung vào các quốc gia phát triển, trong khi các nền kinh tế đang phát triển và nhóm doanh nghiệp vừa và nhỏ vẫn chưa được quan tâm đầy đủ (Mukhtar et al., 2025; Mohammad & Wasiuzzaman, 2021).
Thứ hai, sự khác biệt trong phương pháp đo lường và đánh giá ESG giữa các tổ chức xếp hạng dẫn đến sự thiếu nhất quán trong kết quả nghiên cứu (Bosi et al., 2022).
Thứ ba, hiện tượng tẩy xanh (greenwashing) trong công bố ESG vẫn là vấn đề đáng quan ngại, khi doanh nghiệp có thể cung cấp thông tin gây hiểu nhầm hoặc phóng đại các nỗ lực phát triển bền vững nhằm tạo dựng hình ảnh tích cực về trách nhiệm ESG, trong khi thực tiễn chưa tương xứng.
Ngoài ra, tác động của các tiêu chuẩn báo cáo ESG toàn cầu đến chất lượng công bố thông tin và hiệu quả doanh nghiệp cũng cần được tiếp tục nghiên cứu sâu hơn.
KẾT LUẬN, HẠN CHẾ VÀ HƯỚNG NGHIÊN CỨU TIẾP THEO
Sử dụng phương pháp tổng quan tài liệu hệ thống kết hợp phân tích thư mục học, nghiên cứu xác định sự ảnh hưởng giữa công bố thông tin ESG và hiệu quả hoạt động doanh nghiệp. Kết quả nhận ra ảnh hưởng của ESG đến hiệu quả doanh nghiệp không hoàn toàn đồng nhất, bao gồm cả tác động tích cực, tiêu cực và phi tuyến tính. Tuy nhiên, phần lớn các nghiên cứu đều cho rằng ESG mang lại giá trị tích cực trong dài hạn thông qua việc nâng cao tính minh bạch, cải thiện uy tín doanh nghiệp, giảm rủi ro và gia tăng khả năng thu hút đầu tư. Mặc dù doanh nghiệp có thể phải đối mặt với chi phí đầu tư và tuân thủ ESG trong ngắn hạn, nhưng về lâu dài các hoạt động này mang lại lợi ích trong tương lai và góp phần nâng cao hiệu quả hoạt động và giá trị thị trường của doanh nghiệp.
Bên cạnh việc tổng hợp các bằng chứng thực nghiệm và lý thuyết nền tảng, nghiên cứu còn góp phần làm rõ xu hướng nghiên cứu ESG thông qua phân tích bản đồ liên kết từ khóa. Kết quả cho thấy các chủ đề nổi bật hiện nay tập trung vào báo cáo phát triển bền vững, quản trị doanh nghiệp, trách nhiệm xã hội doanh nghiệp và hiệu quả tài chính. Ngoài ra, nghiên cứu cũng chỉ ra một số khoảng trống đáng quan tâm như sự hạn chế nghiên cứu tại các nền kinh tế mới nổi, hiện tượng “greenwashing” và sự khác biệt trong cách đo lường ESG.
Tuy nhiên, nghiên cứu vẫn còn một số hạn chế nhất định. Dữ liệu chủ yếu được thu thập từ Scopus và Web of Science nên có thể chưa bao quát hết các nghiên cứu liên quan trên các cơ sở dữ liệu khác. Ngoài ra, nghiên cứu chỉ lựa chọn các bài báo tiếng Anh, do đó có thể bỏ sót các nghiên cứu mang tính khu vực được công bố bằng ngôn ngữ khác. Bên cạnh đó, phần lớn các nghiên cứu được tổng hợp chú trọng vào các doanh nghiệp niêm yết lớn, trái lại các doanh nghiệp quy mô vừa và nhỏ vẫn chưa được xem xét đầy đủ trong lĩnh vực ESG. Đây cũng là gợi ý cho các nghiên cứu tiếp theo mở rộng phạm vi dữ liệu và bối cảnh nghiên cứu nhằm có cái nhìn tổng thể hơn về ESG và hiệu quả hoạt động doanh nghiệp.
Tài liệu tham khảo:
1. Ab Aziz, N. H., Latiff, A. R. A., Alshdaifat, S. M., Osman, M. N. H., & Azmi, N. A. (2023). ESG disclosure and firm performance: evidence after the revision of Malaysian code of corporate governance. International Journal of Academic Research in Business and Social Sciences, 13(12), 2919-2938.
2. Abu-Allan, A. (2025). Impact of sustainability reporting on financial performance: A multigroup analysis of Jordanian firms in high-pollution and low-pollution industries. Journal of Risk and Financial Management, 18(11), Article 617.
3. Aifuwa, H. O. (2020). Sustainability reporting and firm performance in developing climes: A review of literature. Copernican Journal of Finance & Accounting, 9(1), 9-29.
4. Al Hawaj, A. Y., & Buallay, A. M. (2022). A worldwide sectorial analysis of sustainability reporting and its impact on firm performance. Journal of Sustainable Finance & Investment, 12(1), 62-86.
5. Albitar, K., Hussainey, K., Kolade, N., & Gerged, A. M. (2020). ESG disclosure and firm performance before and after IR: The moderating role of governance mechanisms. International Journal of Accounting & Information Management, 28(3), 429-444.
6. Almashhadani, M., & Almashhadani, H. A. (2023). The impact of sustainability reporting on promoting firm performance. International Journal of Business and Management Invention, 12(4), 101-111.
7. Alodat, A. Y., & Hao, Y. (2025). Environmental, social and governance (ESG) disclosure and firm performance: moderating role of board gender diversity and sustainability committee. Sustainable Development, 33(1), 636-651.
8. Atan, R., Razali, F. A., Said, J., & Zainun, S. (2016). Environmental, social and governance (ESG) disclosure and its effect on firm's performance: A comparative study. International Journal of Economics and Management, 10(2), 355–375.
9. Bamel, N., Khatri, K., Bamel, U., & Kumar, S. (2025). ESG disclosure and firm performance in global south economy: Does industry profile and board independence moderate the relationship. International Review of Economics & Finance, 100, 104093.
10. Bosi, M. K., Lajuni, N., Wellfren, A. C., & Lim, T. S. (2022). Sustainability reporting through environmental, social, and governance: A bibliometric review. Sustainability, 14(19), 12071
11. Buallay, A. M. (2020). The level of sustainability reporting and its impact on firm performance: the moderating role of a country's sustainability reporting law [Doctoral dissertation, Brunel University London].
12. Carnini Pulino, S., Ciaburri, M., Magnanelli, B. S., & Nasta, L. (2022). Does ESG disclosure influence firm performance? Sustainability, 14(13), Article 7595.
13. Carvajal, M., & Nadeem, M. (2023). Financially material sustainability reporting and firm performance in New Zealand. Meditari Accountancy Research, 31(4), 938-969.
14. Chen, Z., & Xie, G. (2022). ESG disclosure and financial performance: Moderating role of ESG investors. International Review of Financial Analysis, 83, Article 102291.
15. Dayal, S., Soni, T. K., Aggarwal, R., & Hotwani, R. (2024). Linking ESG disclosure to firm performance and risk: An international perspective. Indian Journal of Finance, 36-55.
16. El Khoury, R., Nasrallah, N., & Alareeni, B. (2023). ESG and financial performance of banks in the MENAT region: concavity–convexity patterns. Journal of Sustainable Finance & Investment, 13(1), 406-430.
17. Ellili, N. O. D. (2022). Bibliometric analysis and systematic review of environmental, social, and governance disclosure papers: Current topics and recommendations for future research. Environmental Research Communications, 4(9), Article 092001.
18. Elmghaamez, I. K., Nwachukwu, J., & Ntim, C. G. (2024). ESG disclosure and financial performance of multinational enterprises: The moderating effect of board standing committees. International Journal of Finance & Economics, 29(3), 3593-3638.
19. Farooq, O. (2015). Financial centers and the relationship between ESG disclosure and firm performance: Evidence from an emerging market. Journal of Applied Business Research, 31(4), 1239–1244.
20. Firmansyah, E. A., Umar, U. H., & Jibril, R. S. (2023). Investigating the effect of ESG disclosure on firm performance: The case of Saudi Arabian listed firms. Cogent Economics & Finance, 11(2), Article 2287923.
21. Halid, S., Rahman, R. A., Mahmud, R., Mansor, N., & Wahab, R. A. (2023). A literature review on ESG score and its impact on firm performance. International Journal of Academic Research in Accounting Finance and Management Sciences, 13(1), 272-282.
22. Jorgji, S., Teta, J., Mousa, S., Ponkratov, V., Elyakova, I., Vatutina, L., Pozdnyaev, A., Chernysheva, T., Romanenko, E & Kosov, M. (2024). Sustainable human capital management, ESG, and firm performance: moderating role of ESG disclosure. Journal of Human, Earth, and Future, 5, 260-278.
23. Junius, D., Adisurjo, A., Rijanto, Y. A., & Adelina, Y. E. (2020). The impact of ESG performance to firm performance and market value. Jurnal Aplikasi Akuntansi, 5(1), 21-41.
24. Khandelwal, V., Sharma, P., & Chotia, V. (2023). ESG disclosure and firm performance: An asset-pricing approach. Risks, 11(6), Article 112.
25. Khandelwal, V., Sharma, P., & Chotia, V. (2023). ESG disclosure and firm performance: An asset-pricing approach. Risks, 11(6), Article 112.
26. Mukhtar, B., Shad, M. K., Ali, K., Woon, L. F., & Waqas, A. (2025). Systematic literature review and retrospective bibliometric analysis on ESG research. International Journal of Productivity and Performance Management, 74(4), 1365-1399.
27. Nollet, J., Filis, G., & Mitrokostas, E. (2016). Corporate social responsibility and financial performance: A non-linear and disaggregated approach. Economic Modelling, 52, 400-407.
28. Veeravel, V., Sadharma, E. K. S., & Kamaiah, B. (2024). Do ESG disclosures lead to superior firm performance? A method of moments panel quantile regression approach. Corporate Social Responsibility and Environmental Management, 31(1), 741-754.
29. Wu, K. S., & Chang, B. G. (2022). The concave–convex effects of environmental, social and governance on high‐tech firm value: quantile regression approach. Corporate Social Responsibility and Environmental Management, 29(5), 1527-1545.
| Ngày nhận bài: 26/5/2026; Ngày hoàn thiện biên tập: 8/8/2026; Ngày duyệt đăng: 13/8/2026 |
Tin liên quan




Các tin khác

Thiết kế thang đo đánh giá mối quan hệ giữa phân khúc thị trường và hiệu quả kinh doanh bất động sản

Các yếu tố ảnh hưởng đến chất lượng dịch vụ tiền gửi tại quầy của SACOMBANK - Chi nhánh Tây Ninh - Phòng giao dịch Hòa Thành

Ảnh hưởng của biến động dòng tiền đến cấu trúc vốn của các công ty niêm yết trong bối cảnh đại dịch COVID-19

Tác động của sự cuốn hút vào câu chuyện trên nền tảng số đến ý định du lịch di sản tại tỉnh Quảng Ninh

Thu hút vốn FDI của Nhật Bản vào Việt Nam

Các thuộc tính Omnichannel ảnh hưởng đến trải nghiệm khách hàng trong bán lẻ trực tuyến tại Việt Nam

Nâng cao năng suất lao động trong bối cảnh đổi mới mô hình tăng trưởng ở Việt Nam: Thực trạng và hàm ý chính sách

Thu hút đầu tư trực tiếp nước ngoài bền vững tại Phú Thọ: Thực trạng và hàm ý chính sách

Các yếu tố ảnh hưởng đến việc xây dựng cơ sở hạ tầng logistics xanh: Nghiên cứu thực nghiệm tại TP. Hồ Chí Minh


