


Tác động của Ngân hàng số đến hiệu quả tài chính của các ngân hàng thương mại Nhà nước Việt Nam
TS. Lương Thị Huyền
Khoa Kế toán, Trường Đại học Lao động - Xã hội;
Email:[email protected]
ThS. Hoàng Thị Thu Trang
Khoa Kế toán, Trường Đại học Lao động - Xã hội;
Email: [email protected]
Tóm tắt
Bài viết phân tích tác động của ngân hàng số đến hiệu quả tài chính của các ngân hàng thương mại Nhà nước Việt Nam giai đoạn 2021-2025 thông qua các chỉ tiêu ROA, ROE, CIR, thu nhập dịch vụ và CASA. Nghiên cứu sử dụng phương pháp định tính kết hợp thống kê mô tả với dữ liệu thứ cấp từ báo cáo thường niên và báo cáo tài chính của Vietcombank, BIDV, VietinBank và Agribank. Kết quả nghiên cứu cho thấy ngân hàng số góp phần nâng cao khả năng sinh lời, gia tăng thu nhập dịch vụ, cải thiện CASA và giảm chi phí hoạt động tại các ngân hàng thương mại Nhà nước. Tuy nhiên, quá trình phát triển ngân hàng số vẫn còn một số hạn chế như chi phí đầu tư công nghệ lớn, rủi ro an ninh mạng và sự chênh lệch trong khả năng tiếp cận công nghệ giữa các nhóm khách hàng. Trên cơ sở đó, bài viết đề xuất một số giải pháp nhằm nâng cao hiệu quả chuyển đổi số và hiệu quả tài chính của các ngân hàng thương mại Nhà nước Việt Nam.
Từ khoá: Hiệu quả tài chính, ngân hàng số, ngân hàng thương mại Nhà nước.
Abstract
This study examines how digital banking affects the financial performance of Viet Nam's state-owned commercial banks over the 2021-2025 period, focusing on ROA, ROE, CIR, service income, and CASA. A qualitative research approach combined with descriptive analysis is applied to secondary data obtained from the annual reports and financial statements of Vietcombank, BIDV, VietinBank, and Agribank. The results suggest that digital banking has supported improvements in profitability, service-based revenue, low-cost deposits, and operational efficiency. Nevertheless, banks continue to face challenges arising from substantial technology investment requirements, cybersecurity threats, and unequal access to digital services across customer groups. The study therefore recommends measures to strengthen digital transformation capabilities, improve operational efficiency, and enhance the financial performance of state-owned commercial banks in Viet Nam.
Keywords: Financial performance, digital banking, state-owned commercial banks
GIỚI THIỆU
Trong bối cảnh chuyển đổi số và Cách mạng công nghiệp 4.0 phát triển mạnh mẽ, ngân hàng số đang trở thành xu hướng tất yếu của ngành ngân hàng hiện đại. Theo Brett King (2018), ngân hàng số không chỉ là việc ứng dụng công nghệ vào hoạt động ngân hàng mà còn là quá trình đổi mới mô hình kinh doanh và cung cấp dịch vụ tài chính trên nền tảng số. Skinner (2020) cho rằng ngân hàng số giúp ngân hàng nâng cao trải nghiệm khách hàng, mở rộng thanh toán điện tử và tối ưu hóa hiệu quả hoạt động.
Tại Việt Nam, các ngân hàng thương mại (NHTM) Nhà nước như Vietcombank, BIDV, VietinBank và Agribank đã đẩy mạnh chuyển đổi số giai đoạn 2021-2025 thông qua phát triển Mobile Banking, Internet Banking, eKYC và thanh toán không dùng tiền mặt. Quá trình này góp phần gia tăng thu nhập dịch vụ, cải thiện tiền gửi không kỳ hạn (CASA), nâng cao tỷ suất sinh lời trên tài sản (ROA), tỷ suất sinh lời trên vốn chủ sở hữu (ROE) và giảm chi phí hoạt động. Tuy nhiên, ngân hàng số cũng đặt ra nhiều thách thức như chi phí đầu tư công nghệ lớn và áp lực cạnh tranh từ fintech.
Xuất phát từ thực tiễn đó, bài viết tập trung phân tích tác động của ngân hàng số đến hiệu quả tài chính của các NHTM Nhà nước Việt Nam thông qua các chỉ tiêu ROA, ROE, tỷ lệ chi phí trên thu nhập (CIR), thu nhập dịch vụ và CASA trong giai đoạn 2021-2025.
CƠ SỞ LÝ THUYẾT
Ngân hàng số
Ngân hàng số không chỉ là việc ứng dụng công nghệ vào hoạt động ngân hàng truyền thống mà còn là quá trình tái cấu trúc toàn diện mô hình kinh doanh, phương thức cung cấp dịch vụ và trải nghiệm khách hàng trên nền tảng công nghệ số.
Theo Brett King (2018), ngân hàng số là mô hình ngân hàng hoạt động chủ yếu dựa trên nền tảng công nghệ số, cho phép khách hàng thực hiện hầu hết các giao dịch tài chính thông qua thiết bị điện tử mà không cần đến chi nhánh vật lý. Tác giả cho rằng ngân hàng số là bước phát triển cao hơn của ngân hàng điện tử do tích hợp trí tuệ nhân tạo (AI), dữ liệu lớn (Big Data), điện toán đám mây và phân tích dữ liệu vào toàn bộ quy trình hoạt động ngân hàng. Ngân hàng số là quá trình số hóa toàn diện các hoạt động ngân hàng nhằm cung cấp dịch vụ tài chính nhanh hơn, hiệu quả hơn và cá nhân hóa hơn thông qua ứng dụng công nghệ số (OECD, 2020). Skinner (2020) cho rằng, ngân hàng số được xem là mô hình ngân hàng lấy dữ liệu và công nghệ làm trung tâm, trong đó trải nghiệm khách hàng được thực hiện chủ yếu thông qua các nền tảng trực tuyến như Mobile Banking, Internet Banking và hệ sinh thái thanh toán số.
Tại Việt Nam, Ngân hàng Nhà nước Việt Nam (NHNN) cho rằng ngân hàng số là mô hình ngân hàng ứng dụng công nghệ số để đổi mới phương thức hoạt động và cung cấp một phần hoặc toàn bộ dịch vụ ngân hàng trên môi trường số, qua đó nâng cao tính thuận tiện, khả năng tiếp cận và trải nghiệm của khách hàng (Ngân hàng Nhà nước Việt Nam, 2023).
Từ các quan điểm trên có thể hiểu rằng: ngân hàng số là mô hình ngân hàng ứng dụng công nghệ số vào toàn bộ hoạt động ngân hàng nhằm cung cấp các sản phẩm và dịch vụ tài chính thông qua nền tảng số, giúp nâng cao hiệu quả hoạt động, tối ưu hóa chi phí và cải thiện trải nghiệm khách hàng.
Hiệu quả tài chính
Theo Rose (2013), hiệu quả tài chính ngân hàng được hiểu là khả năng tạo ra lợi nhuận thông qua việc sử dụng hiệu quả tài sản, vốn chủ sở hữu và kiểm soát chi phí hoạt động.
Mishkin (2018) cho rằng, hiệu quả tài chính của ngân hàng phản ánh mức độ thành công của ngân hàng trong việc tối ưu hóa lợi nhuận đồng thời kiểm soát rủi ro tài chính và duy trì tính thanh khoản.
Theo World Bank (2020), hiệu quả tài chính của NHTM thường được đánh giá thông qua các nhóm chỉ tiêu về: Tỷ suất sinh lời trên tổng tài sản (ROA), Tỷ suất sinh lời trên vốn chủ sở hữu (ROE), Tỷ lệ chi phí trên thu nhập (CIR), Biên lãi ròng (NIM), Thu nhập dịch vụ, Tỷ lệ CASA.
Tác động của ngân hàng số đến hiệu quả tài chính của ngân hàng thương mại
Theo Brett King (2018), ngân hàng số không chỉ làm thay đổi mô hình cung cấp dịch vụ tài chính mà còn giúp nâng cao hiệu quả hoạt động và khả năng cạnh tranh của ngân hàng.
Khả năng sinh lời
Ngân hàng số góp phần nâng cao khả năng sinh lời của ngân hàng thông qua việc mở rộng khả năng tiếp cận khách hàng và gia tăng doanh thu dịch vụ tài chính số. Theo Chris Skinner (2020), các nền tảng như Mobile Banking, Internet Banking và thanh toán điện tử giúp ngân hàng tăng số lượng giao dịch và mở rộng hệ sinh thái khách hàng. Bên cạnh đó, việc khai thác dữ liệu khách hàng và cá nhân hóa sản phẩm tài chính giúp ngân hàng nâng cao hiệu quả bán chéo dịch vụ và cải thiện lợi nhuận. Điều này tác động tích cực đến các chỉ tiêu hiệu quả tài chính như ROA và ROE.
Chi phí hoạt động
Theo Brynjolfsson và McAfee (2014), công nghệ số giúp doanh nghiệp tự động hóa quy trình hoạt động và nâng cao hiệu quả quản trị. Trong lĩnh vực ngân hàng, việc ứng dụng eKYC, AI chatbot và giao dịch trực tuyến giúp giảm chi phí nhân sự, giảm giao dịch tại quầy, giảm chi phí giấy tờ, tối ưu hóa quy trình xử lý nghiệp vụ. Nhờ đó, ngân hàng có thể cải thiện hiệu quả hoạt động và giảm tỷ lệ CIR.
Thu nhập dịch vụ
Ngân hàng số tạo điều kiện phát triển mạnh các dịch vụ tài chính hiện đại như thanh toán điện tử, Mobile Banking, QR Code, dịch vụ thẻ, bảo hiểm và đầu tư trực tuyến. Theo Saunders và Cornett (2021), xu hướng phát triển của ngân hàng hiện đại là gia tăng thu nhập ngoài lãi nhằm giảm phụ thuộc vào tín dụng truyền thống. Việc mở rộng dịch vụ số giúp ngân hàng gia tăng nguồn thu từ phí dịch vụ, đồng thời nâng cao tính ổn định và bền vững của lợi nhuận.
Huy động vốn và CASA
Theo Sinkey (2017), CASA là nguồn vốn chi phí thấp có vai trò quan trọng trong việc nâng cao khả năng sinh lời của ngân hàng. Việc phát triển hệ sinh thái thanh toán số và Mobile Banking giúp ngân hàng gia tăng CASA, giảm chi phí vốn, cải thiện NIM, nâng cao hiệu quả tài chính.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định tính kết hợp thống kê mô tả để phân tích tác động của ngân hàng số đến hiệu quả tài chính của các NHTM Nhà nước.
Dữ liệu nghiên cứu là dữ liệu thứ cấp, được thu thập từ Báo cáo thường niên, báo cáo tài chính của Vietcombank, BIDV, VietinBank và Agribank. Sau khi thu thập, dữ liệu được xử lý chủ yếu trên Excel thông qua các phương pháp thống kê mô tả, so sánh theo thời gian và phân tích xu hướng nhằm đánh giá tác động của ngân hàng số.
KẾT QUẢ NGHIÊN CỨU
Tác động của ngân hàng số đến khả năng sinh lời
Trong giai đoạn 2021-2025, các NHTM Nhà nước tại Việt Nam đã đẩy mạnh chuyển đổi số thông qua phát triển Mobile Banking, Internet Banking, eKYC, QR Code và thanh toán số. Việc gia tăng giao dịch trực tuyến tác động tích cực đến các chỉ tiêu khả năng sinh lời như ROA và ROE.
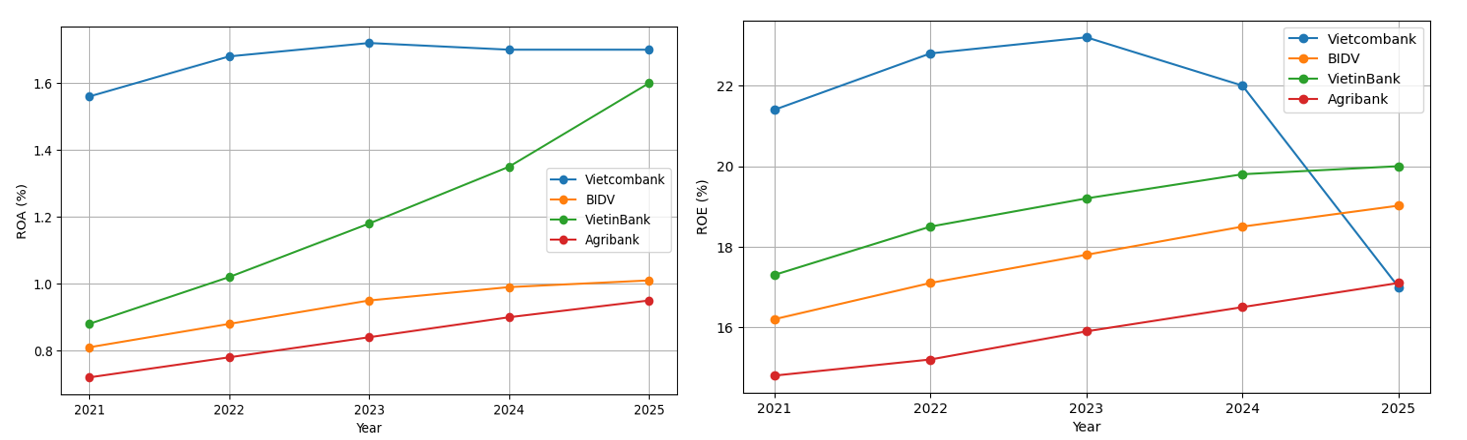
Hình 1: Chỉ tiêu ROA, ROE của các NHTM Nhà nước Việt Nam
 |
Nguồn: Báo cáo thường niên BIDV, Vietcombank, Vietinbank, Agribank, 2021-2025
Hình 1 cho thấy, ngân hàng số đã có tác động tích cực đến khả năng sinh lời của các NHTM Nhà nước Việt Nam giai đoạn 2021-2025. ROA và ROE của hầu hết các ngân hàng đều có xu hướng tăng, đặc biệt là VietinBank nhờ đẩy mạnh giao dịch online và phát triển hệ sinh thái thanh toán điện tử. BIDV cũng ghi nhận ROE tăng ổn định nhờ mở rộng dịch vụ ngân hàng số. Trong khi đó, Agribank có mức tăng chậm hơn do tỷ trọng giao dịch truyền thống còn lớn và chi phí vận hành cao. Vietcombank vẫn duy trì ROA và ROE ở mức cao nhờ lợi thế ngân hàng số và CASA lớn.
Nhìn chung, các ngân hàng có mức độ chuyển đổi số mạnh thường duy trì khả năng sinh lời cao hơn, cho thấy ngân hàng số đang trở thành động lực quan trọng nâng cao hiệu quả hoạt động và năng lực cạnh tranh của hệ thống ngân hàng Việt Nam.
Tác động của ngân hàng số đến chi phí hoạt động
Việc gia tăng tỷ lệ giao dịch online giúp giảm đáng kể giao dịch tại quầy, tiết kiệm chi phí nhân sự, giấy tờ và vận hành chi nhánh. Điều này góp phần làm giảm chi phí hoạt động và cải thiện hiệu quả kinh doanh của ngân hàng.
Bảng 1: CIR của các ngân hàng thương mại Nhà nước
Đơn vị tính: %
| Ngân hàng | 2021 | 2022 | 2023 | 2024 | 2025 |
| Vietcombank | 30,9 | 31,2 | 32,4 | 30,5 | 29,5 |
| BIDV | 36,5 | 35,8 | 35,2 | 34,6 | 34,2 |
| VietinBank | 35,7 | 34,1 | 33,0 | 32,2 | 31,8 |
| Agribank | 41,8 | 41,2 | 40,3 | 39,1 | 38,5 |
Nguồn: Báo cáo thường niên và báo cáo tài chính của Vietcombank, BIDV, VietinBank và Agribank, 2021-2025
Bảng 1 cho thấy tỷ lệ CIR của các NHTM Nhà nước có xu hướng giảm dần trong giai đoạn 2021-2025, phản ánh tác động tích cực của chuyển đổi số đối với kiểm soát chi phí hoạt động. Vietcombank duy trì CIR thấp nhất nhờ tỷ lệ CASA cao và hệ sinh thái ngân hàng số phát triển mạnh. VietinBank ghi nhận mức giảm CIR khá nhanh do đẩy mạnh giao dịch online và tự động hóa quy trình. BIDV có CIR giảm ổn định qua các năm nhờ mở rộng ngân hàng số và thanh toán điện tử. Trong khi đó, Agribank vẫn duy trì CIR cao nhất do mạng lưới chi nhánh rộng và tỷ trọng giao dịch truyền thống lớn tại khu vực nông thôn.
Tác động của ngân hàng số đến thu nhập dịch vụ
Việc gia tăng giao dịch trực tuyến và mở rộng hệ sinh thái ngân hàng số đã góp phần thúc đẩy thu nhập dịch vụ của các ngân hàng, đặc biệt là thu từ thanh toán, chuyển tiền và ngân hàng điện tử.
Bảng 2: Thu nhập dịch vụ của các ngân hàng thương mại Nhà nước
Đơn vị tính: tỷ đồng
| Ngân hàng | 2021 | 2022 | 2023 | 2024 | 2025 |
| Vietcombank | 6.843 | 7.824 | 7.041 | 7.850 | 8.611 |
| BIDV | 5.962 | 6.521 | 7.418 | 8.120 | 8.950 |
| VietinBank | 4.512 | 5.236 | 6.185 | 7.042 | 7.951 |
| Agribank | 3.105 | 3.458 | 3.962 | 4.520 | 5.102 |
Nguồn: Báo cáo thường niên và báo cáo tài chính của Vietcombank, BIDV, VietinBank và Agribank, (2021-2025)
Bảng 2 cho thấy thu nhập dịch vụ của các NHTM Nhà nước đều tăng trong giai đoạn 2021-2025, phản ánh tác động tích cực của ngân hàng số. Việc phát triển Mobile Banking, Internet Banking và thanh toán điện tử đã góp phần gia tăng doanh thu dịch vụ tại các ngân hàng.
Vietcombank duy trì thu nhập dịch vụ cao nhất nhờ hệ sinh thái thanh toán số phát triển mạnh. VietinBank có tốc độ tăng mạnh nhất nhờ đẩy mạnh VietinBank iPay Mobile và giao dịch online. BIDV cũng ghi nhận mức tăng ổn định, trong khi Agribank tăng chậm hơn do tỷ trọng giao dịch truyền thống còn lớn.
Nhìn chung, ngân hàng số đã góp phần mở rộng nguồn thu ngoài lãi và nâng cao hiệu quả hoạt động của các NHTM Nhà nước Việt Nam.
Tác động của ngân hàng số đến huy động vốn và CASA
Các NHTM Nhà nước đã đẩy mạnh chuyển đổi số góp phần gia tăng số lượng khách hàng số, mở rộng nguồn tiền gửi thanh toán và cải thiện CASA tại các ngân hàng.
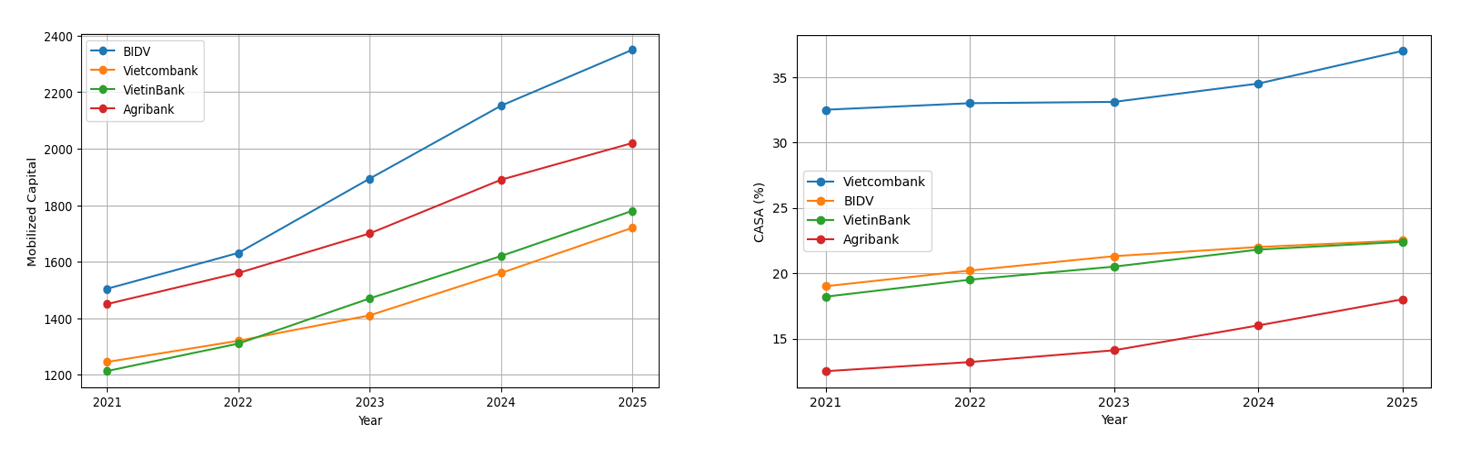
Hình 2: Huy động vốn và CASA của các NHTM Nhà nước Việt Nam
 |
Nguồn: Báo cáo thường niên và báo cáo tài chính của Vietcombank, BIDV, VietinBank và Agribank (2021-2025)
Hình 2 cho thấy huy động vốn và CASA của các NHTM Nhà nước đều tăng trong giai đoạn nghiên cứu. BIDV là ngân hàng có quy mô huy động vốn lớn nhất, đạt khoảng 2.152 nghìn tỷ đồng năm 2025 nhờ đẩy mạnh ngân hàng số và mở rộng khách hàng trực tuyến. Vietcombank và VietinBank cũng ghi nhận tốc độ tăng trưởng huy động vốn khá tích cực nhờ phát triển hệ sinh thái thanh toán số và dịch vụ ngân hàng điện tử.
Vietcombank duy trì CASA cao nhất nhờ hệ sinh thái thanh toán mạnh và tỷ lệ giao dịch online lớn. VietinBank và BIDV cũng cải thiện CASA đáng kể nhờ phát triển Mobile Banking và thanh toán điện tử. Trong khi đó, Agribank có CASA thấp hơn do tỷ trọng khách hàng khu vực nông thôn và giao dịch truyền thống còn lớn.
Nhìn chung, ngân hàng số đã góp phần tích cực trong việc gia tăng huy động vốn và cải thiện CASA thông qua mở rộng thanh toán không dùng tiền mặt, gia tăng khách hàng số và phát triển hệ sinh thái ngân hàng điện tử tại các NHTM Nhà nước Việt Nam.
THẢO LUẬN KẾT QUẢ NGHIÊN CỨU
Kết quả nghiên cứu cho thấy ngân hàng số có tác động tích cực đến hiệu quả tài chính của các ngân hàng thương mại Nhà nước Việt Nam giai đoạn 2021–2025. Kết quả này phù hợp với quan điểm của Brett King (2018) và Skinner (2020), cho rằng ngân hàng số góp phần nâng cao hiệu quả hoạt động và năng lực cạnh tranh của ngân hàng. Cụ thể, khả năng sinh lời được cải thiện, thể hiện qua xu hướng gia tăng ROA và ROE tại hầu hết các ngân hàng, nổi bật là VietinBank khi đẩy mạnh giao dịch trực tuyến và thanh toán điện tử.
Đồng thời, CIR có xu hướng giảm, trong đó Vietcombank đạt khoảng 29,5% năm 2025, cho thấy tự động hóa và giao dịch số góp phần kiểm soát chi phí hoạt động hiệu quả hơn. Kết quả này tương đồng với Brynjolfsson và McAfee (2014) về vai trò của công nghệ số trong tối ưu hóa hoạt động doanh nghiệp.
Ngoài ra, thu nhập dịch vụ và CASA của các ngân hàng đều tăng nhờ mở rộng Mobile Banking, Internet Banking và thanh toán không dùng tiền mặt. Vietcombank duy trì CASA cao nhất, trong khi BIDV có quy mô huy động vốn lớn nhất khoảng 2.152 nghìn tỷ đồng năm 2025. Điều này phù hợp với quan điểm của Sinkey (2017) về vai trò của CASA trong nâng cao hiệu quả tài chính ngân hàng.
Tuy nhiên, quá trình phát triển ngân hàng số tại các ngân hàng thương mại Nhà nước vẫn tồn tại một số hạn chế và thách thức. Chi phí đầu tư cho công nghệ, hạ tầng số, hệ thống dữ liệu và bảo mật còn tương đối lớn, tạo áp lực lên chi phí hoạt động, đặc biệt trong giai đoạn đầu của quá trình chuyển đổi số.
Bên cạnh đó, khả năng tiếp cận và sử dụng các dịch vụ ngân hàng số giữa các nhóm khách hàng chưa đồng đều, nhất là tại khu vực nông thôn, vùng xa và nhóm khách hàng chưa quen với công nghệ, khiến giao dịch truyền thống vẫn giữ vai trò đáng kể.
Sự gia tăng nhanh của giao dịch trực tuyến cũng làm rủi ro an ninh mạng, gian lận và lừa đảo trên môi trường số trở nên phức tạp hơn, đòi hỏi ngân hàng phải liên tục đầu tư vào hệ thống bảo mật, xác thực và quản trị rủi ro.
Ngoài ra, mức độ và tốc độ chuyển đổi số giữa các ngân hàng chưa đồng đều. Vietcombank, BIDV và VietinBank có xu hướng đẩy mạnh số hóa nhanh hơn Agribank, nhờ lợi thế về hạ tầng công nghệ, khả năng đầu tư và tệp khách hàng sử dụng dịch vụ số. Trong khi đó, Agribank với mạng lưới rộng và tỷ trọng khách hàng ở khu vực nông thôn cao phải đối mặt với nhiều thách thức hơn trong việc mở rộng dịch vụ số và thay đổi thói quen giao dịch của khách hàng.
Những hạn chế này cho thấy chuyển đổi số không chỉ phụ thuộc vào đầu tư công nghệ mà còn cần gắn với năng lực quản trị, bảo mật, phát triển nguồn nhân lực và khả năng tiếp cận của khách hàng.
KHUYẾN NGHỊ GIẢI PHÁP
Xuất phát từ những hạn chế còn tồn tại trong quá trình phát triển ngân hàng số tác động đến hiệu quả tài chính, bài viết đề xuất một số giải pháp nhằm nâng cao hiệu quả chuyển đổi số và hiệu quả tài chính của các NHTM Nhà nước Việt Nam trong thời gian tới như sau:
Thứ nhất, các NHTM Nhà nước cần tiếp tục tăng tỷ lệ giao dịch số lên khoảng 95-98% tổng giao dịch vào năm 2030 nhằm giảm chi phí vận hành và nâng cao hiệu quả hoạt động. Đồng thời, các ngân hàng cần đầu tư mạnh vào AI, Big Data và tự động hóa quy trình để đưa CIR xuống dưới 30% đối với nhóm ngân hàng có mức độ số hóa cao.
Thứ hai, các NHTM Nhà nước cần mở rộng hệ sinh thái thanh toán số và phát triển khách hàng số nhằm nâng tỷ lệ CASA lên khoảng 35-40% tại các ngân hàng lớn vào giai đoạn 2028-2030. Bên cạnh đó, cần thúc đẩy thanh toán QR Code, Mobile Banking và ví điện tử liên kết để gia tăng nguồn thu dịch vụ và mở rộng huy động vốn chi phí thấp.
Thứ ba, các NHTM Nhà nước cần tăng cường đầu tư cho an ninh mạng và bảo mật giao dịch số. Trong bối cảnh giao dịch trực tuyến tiếp tục tăng mạnh, ngân hàng cần ứng dụng AI trong phát hiện giao dịch bất thường, xác thực sinh trắc học và cảnh báo rủi ro theo thời gian thực nhằm giảm thiểu gian lận và nâng cao niềm tin khách hàng.
Thứ tư, cần đẩy mạnh phổ cập ngân hàng số tại khu vực nông thôn và nhóm khách hàng lớn tuổi nhằm nâng tỷ lệ khách hàng sử dụng ngân hàng số tại khu vực nông thôn lên khoảng 70-80% vào năm 2030. Đồng thời, các NHTM Nhà nước cần đơn giản hóa giao diện ứng dụng, tăng cường hướng dẫn sử dụng dịch vụ số và mở rộng thanh toán không dùng tiền mặt nhằm nâng cao hiệu quả chuyển đổi số trong toàn hệ thống ngân hàng.
KẾT LUẬN
Ngân hàng số có tác động tích cực đến hiệu quả tài chính của các NHTM Nhà nước Việt Nam giai đoạn 2021-2025 thông qua nâng cao khả năng sinh lời, gia tăng thu nhập dịch vụ, cải thiện CASA và giảm chi phí hoạt động. Các ngân hàng có mức độ chuyển đổi số mạnh thường duy trì ROA, ROE cao hơn và CIR thấp hơn.
Tuy nhiên, quá trình phát triển ngân hàng số tác động đến hiệu quả tài chính vẫn còn một số hạn chế như chi phí đầu tư công nghệ lớn, rủi ro an ninh mạng và sự chênh lệch trong khả năng tiếp cận công nghệ giữa các nhóm khách hàng. Vì vậy, các ngân hàng cần tiếp tục đẩy mạnh chuyển đổi số và nâng cao chất lượng hạ tầng công nghệ trong thời gian tới.
Tài liệu tham khảo:
1. Agribank, BIDV, Vietcombank, & VietinBank. (2021–2025). Báo cáo thường niên và báo cáo tài chính các năm 2021–2025.
2. Brynjolfsson, E., & McAfee, A. (2014). The second machine age: Work, progress, and prosperity in a time of brilliant technologies. W. W. Norton & Company.
3. King, B. (2018). Bank 4.0: Banking everywhere, never at a bank. Wiley.
4. Mishkin, F. S. (2018). The economics of money, banking, and financial markets (12th ed.). Pearson.
5. Ngân hàng Nhà nước Việt Nam. (2021–2025). Báo cáo chuyển đổi số ngành ngân hàng và hoạt động thanh toán không dùng tiền mặt. Hà Nội.
6. Ngân hàng Nhà nước Việt Nam. (2023). Khung pháp luật điều chỉnh hoạt động của ngân hàng số tại các nước ở châu Á và gợi mở chính sách cho Việt Nam.
7. OECD. (2020). Digital disruption in banking and its impact on competition. OECD Publishing.
8. Rose, P. S., & Hudgins, S. C. (2013). Bank management and financial services (9th ed.). McGraw-Hill Education.
9. Saunders, A., & Cornett, M. M. (2021). Financial institutions management: A risk management approach (10th ed.). McGraw-Hill Education.
10. Sinkey, J. F. (2017). Commercial bank financial management in the financial-services industry. Pearson.
11. Skinner, C. (2020). Doing digital: Lessons from leaders. Marshall Cavendish Business.
12. World Bank. (2020). Digital financial services. World Bank.
| Ngày nhận bài: 28/6/2026; Ngày hoàn thiện biên tập: 10/8/2026; Ngày duyệt đăng: 14/8/2026 |
Tin liên quan




Các tin khác

Quản trị chi phí đào tạo và hiệu quả sử dụng nguồn lực: Nghiên cứu trường hợp Trường Đại học Sao Đỏ

Công nghệ thông tin y tế và minh bạch viện phí: Khoảng cách giữa nhân viên và người bệnh

Chuyển hóa FDI thành động lực phát triển kinh tế: Vai trò của năng lực hấp thụ công nghệ

Các yếu tố trải nghiệm du lịch đô thị liên quan đến lựa chọn dịch vụ lưu trú cao cấp tại Hà Nội

Các nhân tố tác động đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam - Chi nhánh Biên Hòa

Tác động của nội dung tiếp thị do AI tạo ra trên mạng xã hội đến ý định mua thực phẩm thương hiệu Bibigo của Gen Z tại TP. Hồ Chí Minh

Hoàn thiện công tác khai thác và sử dụng đất tại Tổng Công ty Đường sắt Việt Nam

Vai trò của chính quyền cấp tỉnh đối với đổi mới sáng tạo của các doanh nghiệp nhỏ và vừa: Nghiên cứu trường hợp tỉnh Nghệ An

Giải thích ý định sử dụng túi cá nhân thân thiện môi trường khi mua hàng của Gen Z tại thị trường Nha Trang


