


Công nghệ thông tin y tế và minh bạch viện phí: Khoảng cách giữa nhân viên và người bệnh
ThS. Phạm Văn Thắng
Bệnh viện Đa khoa khu vực Nhơn Trạch, tỉnh Đồng Nai
Email: [email protected]
Tóm tắt
Minh bạch chi phí là yêu cầu cốt lõi đối với bệnh viện công lập tự chủ tài chính. Nghiên cứu đánh giá tác động của hệ thống thông tin bệnh viện đến minh bạch chi phí và thuận tiện quy trình nộp viện phí; đồng thời đo khoảng cách nhận thức giữa nhân viên y tế và người bệnh. Thang đo 21 biến quan sát phát triển từ Bộ tiêu chí chất lượng bệnh viện Việt Nam phiên bản 2.0 được khảo sát song song trên 147 nhân viên y tế và 187 người bệnh tại Bệnh viện Đa khoa khu vực Nhơn Trạch, xử lý bằng Cronbach’s Alpha, phân tích nhân tố khám phá, hồi quy bội và kiểm định t. Kết quả cho thấy, Hệ thống thông tin tác động thuận chiều tới Minh bạch chi phí và Thuận tiện quy trình; Minh bạch chi phí quyết định đánh giá chung ở cả 2 nhóm; Khoảng cách nhận thức có ý nghĩa thống kê ở 2 trong 4 nhân tố, nhân viên y tế đánh giá thấp hơn người bệnh.
Từ khóa: Bệnh viện công lập, công nghệ thông tin y tế, khoảng cách nhận thức, minh bạch chi phí, tự chủ tài chính
Abstract
Cost transparency is a core requirement for financially autonomous public hospitals. This study evaluates the effects of hospital information systems on cost transparency and the convenience of hospital fee payment, and measures perception gaps between healthcare staff and patients. A 21-item measurement scale developed from the Vietnamese Hospital Quality Criteria Version 2.0 was administered to 147 healthcare staff and 187 patients at Nhon Trach Regional General Hospital, and the data were analyzed using Cronbach’s Alpha, exploratory factor analysis, multiple regression, and t-tests. The results show that the hospital information system has positive effects on cost transparency and process convenience; cost transparency is a key determinant of overall evaluation in both groups; and statistically significant perception gaps are observed for two of the four factors, with healthcare staff providing lower ratings than patients.
Keywords: Public hospitals, health information technology, perception gap, cost transparency, financial autonomy
ĐẶT VẤN ĐỀ
Từ khi Nghị định số 60/2021/NĐ-CP (Chính phủ, 2021) có hiệu lực, các đơn vị sự nghiệp y tế công lập chuyển mạnh sang cơ chế tự bảo đảm chi thường xuyên. Nguồn thu từ dịch vụ khám chữa bệnh, gồm viện phí do người bệnh chi trả và phần do quỹ bảo hiểm y tế (BHYT) thanh toán, trở thành nguồn tài chính chủ yếu bảo đảm hoạt động của bệnh viện. Khi người bệnh trực tiếp chi trả một phần chi phí, quan hệ giữa bệnh viện và người bệnh mang thêm đặc trưng của một quan hệ tài chính, trong đó tính chính xác và minh bạch của thông tin chi phí trở thành điều kiện duy trì niềm tin của người bệnh. Ở chiều tài chính, chất lượng thông tin chi phí còn tác động trực tiếp tới chính hoạt động thu: bảng kê khó hiểu làm phát sinh thắc mắc và khiếu nại tại quầy, kéo dài thời gian hoàn tất thủ tục và làm chậm việc thu phần đồng chi trả cùng phần chi phí ngoài phạm vi BHYT - những khoản mà đơn vị tự chủ phải tự bảo đảm.
Đặc điểm nổi bật của thị trường dịch vụ y tế là bất cân xứng thông tin nghiêm trọng giữa bên cung cấp và bên sử dụng: người bệnh gần như không có khả năng thẩm định chất lượng và sự cần thiết của dịch vụ mình nhận được (Arrow, 1963); và khi thông tin bị che khuất, thị trường vận hành kém hiệu quả trong khi niềm tin của bên yếu thế bị xói mòn (Akerlof, 1970). Trong bệnh viện, khoảng cách này rất cụ thể: người bệnh khó biết trước tổng chi phí, khó phân biệt khoản nào do BHYT chi trả và khoản nào tự túc, và thường không đủ hiểu biết chuyên môn để kiểm tra bảng kê.
Công cụ chủ yếu để thu hẹp khoảng cách, đó là hệ thống thông tin bệnh viện. Thông tư số 13/2025/TT-BYT quy định các bệnh viện hoàn thành triển khai hồ sơ bệnh án điện tử chậm nhất ngày 30/9/2025 (Bộ Y tế, 2025), vừa tạo áp lực vừa tạo cơ hội chuẩn hoá dữ liệu chi phí. Tuy nhiên, trang bị phần mềm không đồng nghĩa với minh bạch: nếu các phân hệ không liên thông, danh mục dịch vụ không thống nhất và dữ liệu không đồng bộ, bảng kê chi phí vẫn chậm, thiếu và khó hiểu đối với người bệnh.
Các nghiên cứu về minh bạch viện phí tại Việt Nam mà nhóm tác giả tiếp cận được đều đặt trong khuôn khổ đánh giá sự hài lòng người bệnh, chỉ khảo sát một nhóm đối tượng và dùng thang đo thiếu khung tham chiếu chuẩn hoá. Một khảo sát tại bệnh viện tuyến cuối khu vực Bắc Trung Bộ ghi nhận vai trò của quy trình phục vụ và mức độ minh bạch thông tin đối với sự hài lòng người bệnh, nhưng không đối chiếu với đánh giá của chính đội ngũ cung cấp dịch vụ (Đinh Văn Sinh và Nguyễn Công Nhật, 2026). Một nghiên cứu can thiệp trước - sau trên 250 nhân viên y tế và 400 người bệnh cho thấy, sau khi áp dụng bệnh án điện tử, thời gian làm thủ tục giảm rõ rệt và khả năng tiếp cận thông tin của người bệnh tăng, cao nhất là 162,7% đối với thông tin công khai về thuốc và vật tư y tế (Nguyễn Hồng Trường và cộng sự, 2022); tuy nhiên nghiên cứu này chưa lượng hoá quan hệ giữa mức độ tích hợp hệ thống và chất lượng thông tin chi phí.
Do dó, nghiên cứu tập trung trả lời 3 câu hỏi: (i) Mức độ ứng dụng và tích hợp hệ thống thông tin bệnh viện tác động như thế nào đến chất lượng công khai chi phí và tính thuận tiện của quy trình nộp viện phí?; (ii) Ba nhân tố này tác động như thế nào đến đánh giá chung về công tác nộp viện phí?; (iii) Giữa 2 nhóm có khoảng cách trong đánh giá hay không và khoảng cách lớn nhất ở nhân tố nào?
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và khung phân tích
Khung tổ chức chung của nghiên cứu là Mô hình 3 nhóm thông tin đánh giá chất lượng y tế (Tayi và Ballou, 1998). Theo cách phân loại này, nhóm thứ nhất phản ánh điều kiện nền của nơi cung cấp dịch vụ, bao gồm nguồn lực vật chất, nguồn nhân lực và cách tổ chức bộ máy; nhóm thứ hai phản ánh hoạt động thực tế diễn ra trong quá trình cung cấp và tiếp nhận dịch vụ; nhóm thứ ba phản ánh thay đổi ở tình trạng của người bệnh sau khi nhận dịch vụ, trong đó mức độ hài lòng được xếp vào nhóm này.
Vận dụng vào công tác thu viện phí, hệ thống thông tin bệnh viện thuộc nhóm điều kiện nền; công khai chi phí, thuận tiện quy trình và tiếp nhận thắc mắc thuộc nhóm hoạt động; đánh giá chung thuộc nhóm kết quả. Chuỗi quan hệ giữa 3 nhóm mang tính xác suất chứ không tất định, và riêng quan hệ giữa điều kiện nền với hoạt động vốn được đánh giá là khá yếu (Tayi và Ballou, 1998).
Về vai trò của hệ thống thông tin, chất lượng hệ thống và chất lượng thông tin được xác lập là 2 chiều riêng biệt của thành công hệ thống thông tin, cùng với chất lượng dịch vụ tác động tới mức độ sử dụng và sự hài lòng của người dùng (DeLone và McLean, 2003). Bằng chứng thực nghiệm trong lĩnh vực bệnh viện cho thấy, đặc tính thiết kế của hệ thống chi phí có liên hệ với chất lượng thông tin mà hệ thống tạo ra: trên mẫu 277 bệnh viện Hoa Kỳ, mức độ chi tiết của dữ liệu, khả năng phân loại chi phí theo cách ứng xử và tần suất báo cáo đều tương quan thuận với đánh giá của nhà quản lý về tính phù hợp và hữu ích của dữ liệu chi phí, tuy nhiên chỉ riêng mức độ chi tiết có liên hệ với kết quả tài chính (Pizzini, 2006). Phát hiện này gợi ý rằng, thiết kế hệ thống ảnh hưởng trước hết đến chất lượng thông tin được tạo ra, còn tác động tới kết quả cuối cùng thì hạn chế hơn.
Về cơ chế hình thành đánh giá của người sử dụng dịch vụ, Mô hình khoảng cách chất lượng dịch vụ xác định 5 khoảng cách, trong đó Khoảng cách 1 là chênh lệch giữa kỳ vọng của khách hàng và nhận thức của nhà quản lý về kỳ vọng đó (Parasuraman và cộng sự, 1985). Đây là nền tảng trực tiếp cho thiết kế khảo sát song song 2 nhóm của nghiên cứu này. Hai trong 10 yếu tố quyết định chất lượng dịch vụ mà mô hình nêu ra có nội dung trùng khớp với đối tượng nghiên cứu: yếu tố “truyền thông” được định nghĩa là giữ cho khách hàng được thông tin bằng ngôn ngữ mà họ hiểu được, và bao gồm cụ thể việc giải thích dịch vụ có giá bao nhiêu, giải thích tương quan giữa chi phí và dịch vụ, cùng việc bảo đảm với khách hàng rằng vấn đề của họ sẽ được xử lý; yếu tố “khả năng tiếp cận” bao gồm thời gian chờ để nhận dịch vụ không quá dài và giờ làm việc thuận tiện. Ba nội dung này tương ứng lần lượt với 3 nhân tố công khai chi phí, tiếp nhận thắc mắc và thuận tiện quy trình trong mô hình nghiên cứu.
Chuỗi quan hệ từ chất lượng dịch vụ tới sự hài lòng và ý định hành vi của người bệnh đã được kiểm chứng trong bối cảnh bệnh viện (Woodside và cộng sự, 1989). Ở hướng nghiên cứu về khoảng cách nhận thức, một phân tích trên 20 tiêu chuẩn đồng thuận trong các trung tâm chăm sóc dài hạn tại gia cho thấy, khoảng cách giữa mức tự đánh giá của nhà quản lý cơ sở và mức đánh giá của chuyên gia thẩm định bên ngoài có ý nghĩa thống kê ở toàn bộ các chiều đo, theo chiều nhà quản lý tự đánh giá cao hơn - hiện tượng được gọi là điểm mù quản trị (Hung, 2026). Nghiên cứu hiện tại kế thừa cách tiếp cận đo khoảng cách đó nhưng đặt vào một cặp đối tượng khác: bên cung cấp thông tin và bên tiếp nhận thông tin trong quan hệ viện phí.
Mô hình và giả thuyết nghiên cứu
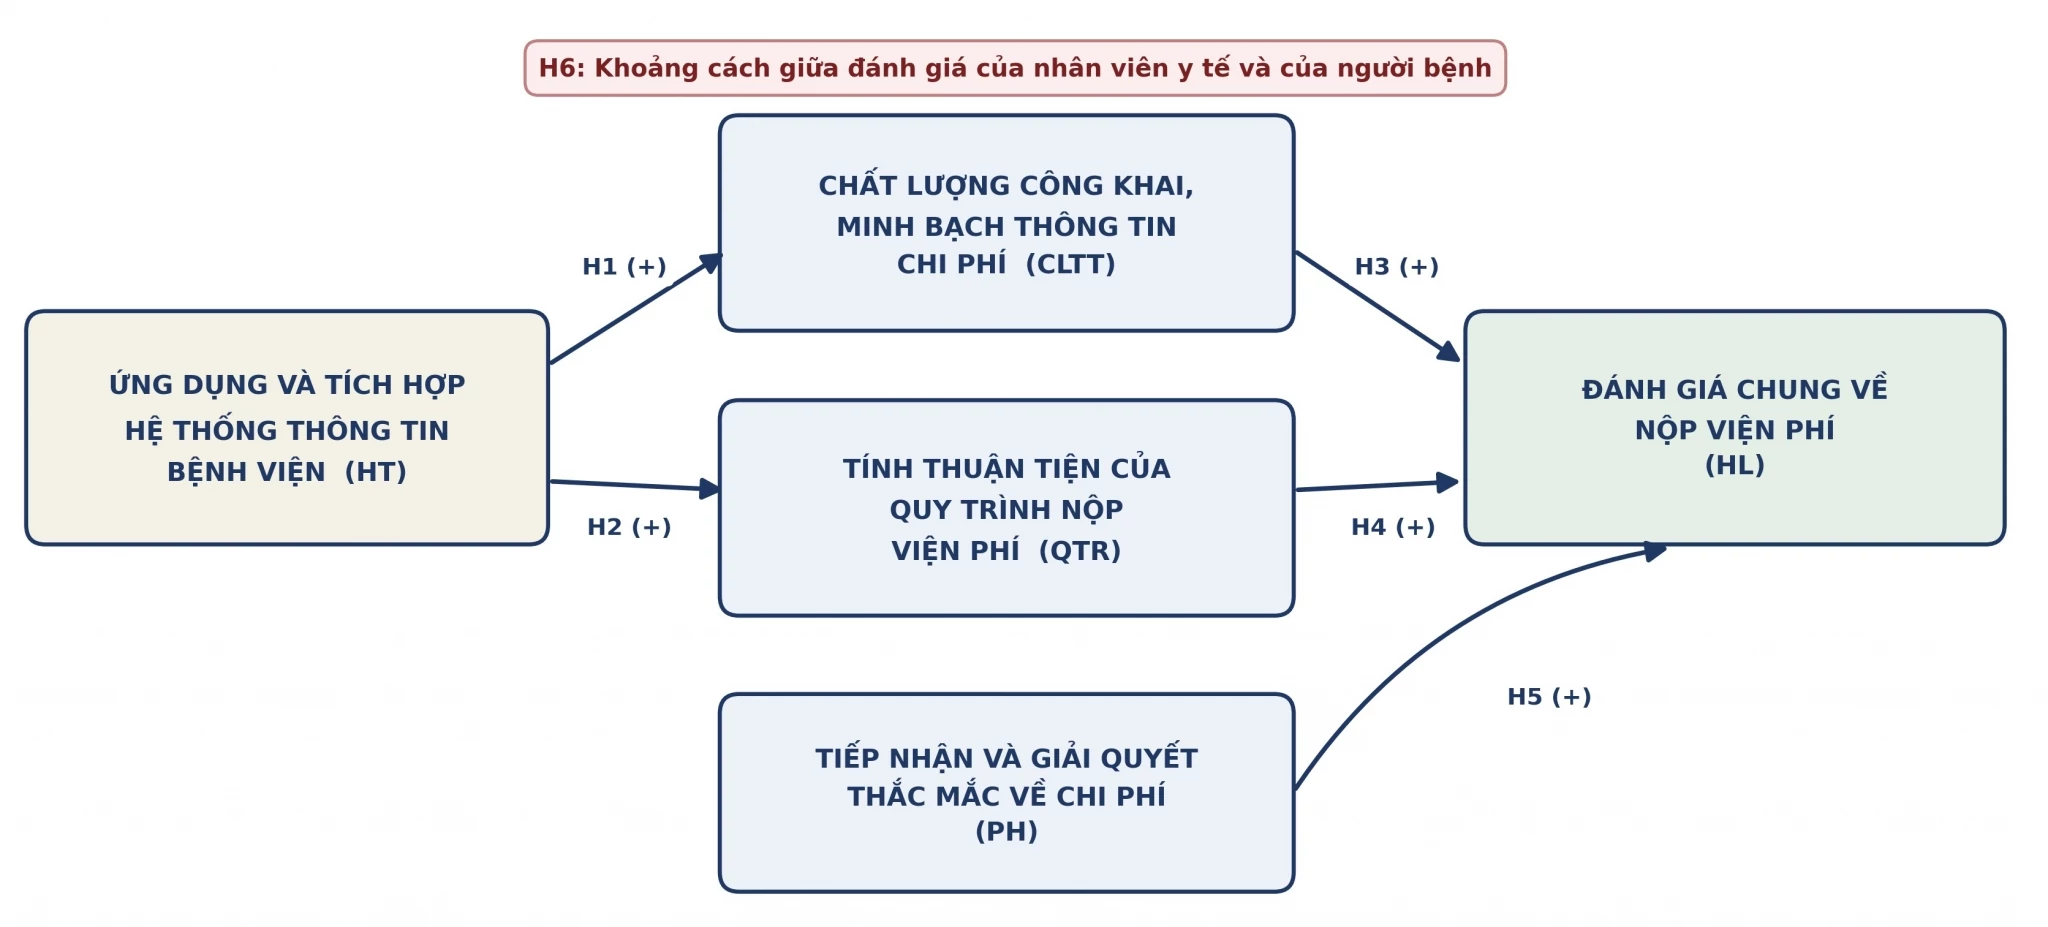
Trên cơ sở lý thuyết nêu trên, nghiên cứu đề xuất mô hình gồm 5 nhân tố: Mức độ ứng dụng và tích hợp hệ thống thông tin bệnh viện (HT) với 4 biến quan sát từ tiêu chí C3.1 và C3.2; Chất lượng công khai, minh bạch thông tin chi phí (CLTT) với 6 biến từ tiêu chí A4.3 và A4.1; Tính thuận tiện của quy trình nộp viện phí (QTR) với 4 biến từ tiêu chí A1.3 và A4.3; Năng lực tiếp nhận, giải quyết thắc mắc về chi phí (PH) với 3 biến từ tiêu chí A4.1 và A4.5; và biến phụ thuộc là Đánh giá chung về công tác nộp viện phí (HL) với 4 biến từ tiêu chí A4.3 và tiêu chí A4.6. Ma trận đối chiếu chi tiết 21 biến quan sát tương ứng với các tiểu mục của Bộ tiêu chí (Bộ Y tế, 2016).
Do các nội dung thuộc nhóm HT liên quan đến cấu hình kỹ thuật bên trong của hệ thống mà người bệnh không có cơ sở đánh giá, nhóm này chỉ khảo sát trên nhân viên y tế. Phiếu nhân viên y tế gồm 21 biến quan sát, phiếu người bệnh gồm 17 biến, đo bằng thang Likert 5 mức.
Sáu giả thuyết nghiên cứu được sắp xếp theo 3 câu hỏi nghiên cứu: H1 và H2 trả lời câu hỏi thứ nhất, H3 đến H5 trả lời câu hỏi thứ hai, H6 trả lời câu hỏi thứ ba.
H1: Mức độ ứng dụng và tích hợp hệ thống thông tin bệnh viện có tác động thuận chiều đến Chất lượng công khai, minh bạch thông tin chi phí (Donabedian, 1988; Pizzini, 2006) - kiểm định trên mẫu nhân viên y tế.
H2: Mức độ ứng dụng và tích hợp hệ thống thông tin bệnh viện có tác động thuận chiều đến Tính thuận tiện của quy trình nộp viện phí (Donabedian, 1988; Trường et al., 2022) - kiểm định trên mẫu nhân viên y tế.
H3: Chất lượng công khai, minh bạch thông tin chi phí có tác động thuận chiều đến Đánh giá chung về công tác nộp viện phí (Akerlof, 1970; Arrow, 1963; Parasuraman và cộng sự, 1985).
H4: Tính thuận tiện của quy trình nộp viện phí có tác động thuận chiều đến đánh giá chung về công tác nộp viện phí (Parasuraman và cộng sự, 1985; Woodside và cộng sự, 1989).
H5: Năng lực tiếp nhận, giải quyết thắc mắc về chi phí có tác động thuận chiều đến Đánh giá chung về công tác nộp viện phí (Parasuraman và cộng sự, 1985).
H6: Có khoảng cách trong đánh giá giữa nhân viên y tế và người bệnh ở các nhân tố được khảo sát trên cả hai nhóm (Hung, 2026; Parasuraman và cộng sự, 1985).
Mô hình nghiên cứu được trình bày như Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng, kết hợp một bước định tính sơ bộ gồm phỏng vấn sâu lãnh đạo phòng Tài chính - Kế toán, phòng Kế hoạch tổng hợp, tổ Công nghệ thông tin và Điều dưỡng trưởng nhằm hiệu chỉnh cách diễn đạt các biến quan sát. Địa bàn là Bệnh viện Đa khoa khu vực Nhơn Trạch, tỉnh Đồng Nai - bệnh viện công lập tuyến khu vực đang thực hiện cơ chế tự chủ tài chính và đang trong lộ trình triển khai hồ sơ bệnh án điện tử. Nghiên cứu được sự đồng ý của Ban Giám đốc Bệnh viện; việc trả lời phiếu là hoàn toàn tự nguyện, phiếu không thu thập thông tin định danh người trả lời và số liệu chỉ được sử dụng ở dạng tổng hợp.
Đối với nhóm nhân viên y tế, phương pháp chọn mẫu là tổng thể toàn bộ, phát phiếu cho 150 cán bộ, nhân viên có tham gia trực tiếp hoặc gián tiếp vào quá trình cung cấp thông tin chi phí và thu viện phí. Đối với nhóm người bệnh, mẫu được chọn thuận tiện tại khu vực thu viện phí và làm thủ tục ra viện, phát 230 phiếu trong khung thời gian phân bổ đều cho các buổi sáng và chiều trong tuần. Phiếu được người trả lời tự điền và bỏ vào hộp thư kín; người thu phiếu là điều tra viên không thuộc bộ phận thu viện phí; toàn bộ phiếu đều ẩn danh.
Dữ liệu được làm sạch theo 3 bước: loại phiếu trả lời máy móc, tức chọn cùng một mức cho toàn bộ câu hỏi Likert; kiểm tra trùng lặp, loại phiếu có bộ câu trả lời trùng khít hoặc chỉ khác không quá 2 ô so với một phiếu đã ghi nhận trước đó, do xác suất 2 người trả lời độc lập trùng nhau ở toàn bộ biến quan sát là không đáng kể - bước này loại 3 phiếu nhân viên và 43 phiếu người bệnh; và xử lý dữ liệu khuyết đối với các biến chỉ trả lời được nếu người bệnh đã trải qua tình huống tương ứng, các ô này được để trống và mã hoá là giá trị khuyết. Mẫu phân tích cuối cùng gồm 147 phiếu nhân viên y tế (tỷ lệ hợp lệ 98,0%) và 187 phiếu người bệnh (81,3%), tổng cộng 334 phiếu.
Cỡ mẫu đạt được vượt các ngưỡng khuyến nghị: theo tỷ lệ tối thiểu 5 quan sát trên mỗi biến cho phân tích nhân tố khám phá (Hair và cộng sự, 2019), mức tối thiểu là 105 và 85 quan sát, trong khi tỷ lệ thực tế đạt 7:1 và 11:1; theo công thức n ≥ 50 + 8m cho hồi quy bội 3 biến độc lập (Tabachnick và Fidell, 2013), mức tối thiểu là 74 quan sát; và mức 64 quan sát mỗi nhóm được khuyến nghị để phát hiện hiệu ứng trung bình khi so sánh 2 nhóm (Cohen, 1988).
Dữ liệu được xử lý bằng SPSS 27 qua các bước: thống kê mô tả; kiểm định Cronbach’s Alpha với ngưỡng 0,7 và tương quan biến - tổng từ 0,3; phân tích nhân tố khám phá theo phương pháp Principal Component Analysis với phép xoay Varimax, áp dụng chuẩn KMO từ 0,5, kiểm định Bartlett có ý nghĩa, hệ số tải từ 0,5 và tổng phương sai trích từ 50%; hồi quy bội có kiểm tra đa cộng tuyến; và kiểm định Independent-samples t-test kèm kiểm định Levene. Khác biệt giữa 2 hệ số hồi quy của 2 mẫu độc lập được kiểm định bằng thống kê z theo công thức z = (B₁ - B₂)/√(SE₁² + SE₂²).
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Đặc điểm mẫu khảo sát
Ở nhóm nhân viên y tế, nữ chiếm 74,1%; nhóm tuổi từ 30 đến 45 chiếm 64,6% và 48,3% có thâm niên trên 10 năm, phản ánh cơ cấu nhân lực khối điều dưỡng và kế toán tại bệnh viện tuyến khu vực. Về vị trí công tác, điều dưỡng hành chính khoa chiếm 43,5%, giám định và thống kê BHYT 10,2%, quản lý khoa phòng 7,5%, kế toán phòng Tài chính - Kế toán 4,8%, thu ngân và kế toán viện phí 2,7%. Đáng chú ý, 45,6% chưa từng được tập huấn về phần mềm viện phí và chỉ 39,5% được tập huấn đầy đủ.
Ở nhóm người bệnh, 94,1% là chính người bệnh trả lời; 97,9% điều trị ngoại trú; 98,4% có thẻ BHYT và 58,3% đã đến khám từ lần thứ ba trở lên; nhóm trên 60 tuổi chiếm tỷ trọng lớn nhất với 34,2%. Về trình độ, đại học trở lên chiếm 35,8% và trung học phổ thông 34,2%. Có 89,8% đã sử dụng hình thức thanh toán không dùng tiền mặt, trong đó thẻ ngân hàng 54,0%.
Kiểm định độ tin cậy và giá trị thang đo
Bảng 1: Thống kê mô tả và hệ số tin cậy Cronbach’s Alpha của các nhân tố
| Mã | Nhân tố | Số biến | Nhân viên y tế (n = 147) | Người bệnh (n = 187) | ||||
|---|---|---|---|---|---|---|---|---|
|
|
|
| Mean | SD | Alpha | Mean | SD | Alpha |
| HT | Ứng dụng và tích hợp hệ thống thông tin bệnh viện | 4 | 3,18 | 0,557 | 0,745 | — | — | — |
| CLTT | Chất lượng công khai, minh bạch thông tin chi phí | 6 | 2,80 | 0,638 | 0,842 | 2,92 | 0,573 | 0,743 |
| QTR | Tính thuận tiện của quy trình nộp viện phí | 4 | 3,44 | 0,577 | 0,596 | 3,51 | 0,627 | 0,704 |
| PH | Tiếp nhận và giải quyết thắc mắc về chi phí | 3 | 2,70 | 0,785 | 0,846 | 2,92 | 0,700 | 0,716 |
| HL | Đánh giá chung về nộp viện phí | 4 | 2,56 | 0,791 | 0,809 | 2,78 | 0,794 | 0,810 |
Nguồn: Kết quả xử lý số liệu khảo sát của nhóm tác giả bằng phần mềm SPSS27
Bảng 1 cho thấy, ở cả 2 nhóm, nhân tố có giá trị trung bình cao nhất là Tính thuận tiện của quy trình (3,44 và 3,51) và thấp nhất là Đánh giá chung (2,56 và 2,78). Toàn bộ các nhân tố thuộc nhóm nội dung thông tin đều nằm dưới mức giữa của thang đo, trong khi nhân tố quy trình nằm trên mức giữa: tại địa bàn nghiên cứu, khâu thủ tục đã được cải thiện rõ hơn khâu cung cấp và giải thích thông tin chi phí.
Tám trong 9 hệ số Cronbach’s Alpha đạt hoặc vượt ngưỡng 0,7, dao động từ 0,704 đến 0,846; toàn bộ 42 hệ số tương quan biến - tổng đều dương và > 0,3, thấp nhất là 0,340. Trường hợp chưa đạt là thang đo QTR ở mẫu nhân viên y tế với Alpha bằng 0,596; loại bất kỳ biến nào trong 4 biến đều làm Alpha giảm tiếp (còn 0,472 đến 0,569), nên thang đo được giữ nguyên.
Bảng 2: Kết quả phân tích nhân tố khám phá
| Chỉ tiêu | Mẫu nhân viên y tế (17 biến độc lập) | Mẫu người bệnh (13 biến độc lập) |
|---|---|---|
| Hệ số KMO | 0,840 | 0,843 |
| Kiểm định Bartlett | χ² = 1.036,006; df = 136; Sig. = 0,000 | χ² = 648,469; df = 78; Sig. = 0,000 |
| Số nhân tố trích được (eigenvalue > 1) | 4 | 3 |
| Số nhân tố theo thiết kế thang đo | 4 | 3 |
| Tổng phương sai trích | 62,087% | 54,151% |
| Số biến có hệ số tải đạt chuẩn | 12 / 17 | 10 / 13 |
| Thang đo biến phụ thuộc HL | KMO = 0,713; Sig. = 0,000; một nhân tố; phương sai trích 63,878% | KMO = 0,767; Sig. = 0,000; một nhân tố; phương sai trích 63,998% |
Nguồn: Kết quả xử lý số liệu khảo sát của nhóm tác giả bằng phần mềm SPSS27
Kết quả tại bảng 2 cho thấy, 3 chỉ tiêu điều kiện đều đạt ở cả 2 mẫu, và số nhân tố trích được trùng khớp với số nhân tố theo thiết kế thang đo. Thang đo biến phụ thuộc HL chỉ trích được một nhân tố ở cả 2 mẫu với phương sai trích xấp xỉ 64%.
Tuy nhiên, vị trí của một số biến trong ma trận xoay không trùng hoàn toàn với nhóm nhân tố theo thiết kế: mẫu nhân viên y tế có 5 biến chưa đạt đồng thời 2 chuẩn (CLTT6 và QTR3 có hệ số tải cao nhất 0,486 và 0,407; CLTT1, HT2 và QTR2 tải chéo), mẫu người bệnh có 3 biến (CLTT6, CLTT3 và PH3). Nghiên cứu giữ nguyên toàn bộ 21 biến vì 3 lý do: thang đo được xây dựng theo hướng diễn dịch từ khung tiêu chí do cơ quan quản lý ban hành nên loại biến vì lý do thống kê sẽ phá vỡ độ bao phủ nội dung mà văn bản quy định; độ tin cậy đã được bảo đảm ở 8 trong 9 trường hợp; và loại biến độc lập trên từng mẫu sẽ dẫn tới 2 bộ biến khác nhau giữa 2 nhóm, khi đó giả thuyết H6 không còn kiểm định được. Trong bối cảnh này, phân tích nhân tố khám phá đóng vai trò kiểm tra tính đơn hướng và số chiều của thang đo, không phải công cụ thanh lọc biến.
Bảng 3: Ma trận tương quan giữa các nhân tố
| Nhân tố | HT | CLTT | QTR | PH | HL |
|---|---|---|---|---|---|
| HT - Ứng dụng và tích hợp hệ thống thông tin | 1 | - | - | - | - |
| CLTT - Công khai, minh bạch thông tin chi phí | 0,478** | 1 | 0,379** | 0,575** | 0,634** |
| QTR - Thuận tiện quy trình nộp viện phí | 0,566** | 0,400** | 1 | 0,365** | 0,408** |
| PH - Tiếp nhận, giải quyết thắc mắc | 0,119 | 0,600** | 0,164* | 1 | 0,514** |
| HL - Đánh giá chung về nộp viện phí | 0,274** | 0,551** | 0,252** | 0,487** | 1 |
Nguồn: Kết quả xử lý số liệu khảo sát của nhóm tác giả bằng phần mềm SPSS27
Bảng 3 cho thấy, toàn bộ hệ số tương quan giữa các nhân tố độc lập và biến phụ thuộc đều mang dấu dương và đạt mức ý nghĩa thống kê ở cả 2 mẫu, thỏa điều kiện tiền đề để tiến hành phân tích hồi quy. Công khai, minh bạch thông tin chi phí có hệ số tương quan lớn nhất với đánh giá chung ở cả 2 nhóm (0,551 và 0,634). Hệ số lớn nhất giữa hai nhân tố độc lập là cặp CLTT - PH (0,600 ở mẫu nhân viên y tế và 0,575 ở mẫu người bệnh), vẫn thấp hơn nhiều ngưỡng 0,85 thường được dùng để cảnh báo đa cộng tuyến, phù hợp với hệ số phóng đại phương sai lớn nhất 1,830 ở Bảng 4.
Hai chi tiết trong ma trận cần được lưu ý. Thứ nhất, tương quan giữa hệ thống thông tin và năng lực tiếp nhận, giải quyết thắc mắc không đạt mức ý nghĩa (0,119; Sig. = 0,152), phù hợp với việc mô hình không đặt đường dẫn giữa 2 nhân tố này: giải quyết thắc mắc về chi phí là hoạt động phụ thuộc vào con người hơn là vào phần mềm. Thứ hai, tính thuận tiện của quy trình có tương quan dương và có ý nghĩa với đánh giá chung trên mẫu nhân viên y tế (0,252; Sig. = 0,002) trong khi hệ số hồi quy riêng phần của nhân tố này lại không đạt ý nghĩa; điều đó cho thấy liên hệ giữa quy trình và đánh giá chung ở nhóm nhân viên chủ yếu đi qua phần phương sai chung với chất lượng thông tin chi phí (tương quan QTR - CLTT bằng 0,400), chứ không phải là một tác động riêng.
Kiểm định các giả thuyết về quan hệ tác động
Bảng 4: Kết quả phân tích hồi quy trên từng mẫu
| Giả thuyết | Quan hệ | NV: β | NV: Sig. | NB: β | NB: Sig. | Kết luận |
|---|---|---|---|---|---|---|
| H1 | HT → CLTT | 0,478 | 0,000 | — | — | Chấp nhận (mẫu nhân viên y tế) |
| H2 | HT → QTR | 0,566 | 0,000 | — | — | Chấp nhận (mẫu nhân viên y tế) |
| H3 | CLTT → HL | 0,376 | 0,000 | 0,465 | 0,000 | Chấp nhận ở cả 2 mẫu |
| H4 | QTR → HL | 0,061 | 0,415 | 0,163 | 0,007 | Chỉ chấp nhận ở mẫu người bệnh |
| H5 | PH → HL | 0,251 | 0,004 | 0,186 | 0,007 | Chấp nhận ở cả 2 mẫu |
| Chỉ số mô hình | H1: R² = 0,228; F(1; 145) = 42,944; Sig. = 0,000. H2: R² = 0,321; F(1; 145) = 68,492; Sig. = 0,000. Mô hình HL - nhân viên y tế: R² hiệu chỉnh = 0,331; F(3; 143) = 25,073; Sig. = 0,000; VIF lớn nhất = 1,830; Durbin-Watson = 1,627. Mô hình HL - người bệnh: R² hiệu chỉnh = 0,449; F(3; 183) = 51,426; Sig. = 0,000; VIF lớn nhất = 1,572; Durbin-Watson = 1,662. | |||||
Nguồn: Kết quả xử lý số liệu khảo sát của nhóm tác giả bằng phần mềm SPSS27
Theo kết quả tại Bảng 4, giả thuyết H1 và H2 đều được chấp nhận ở mức ý nghĩa 0,1%; hệ thống thông tin giải thích 22,8% biến thiên của chất lượng công khai chi phí và 32,1% biến thiên của tính thuận tiện quy trình. Hệ số của H2 (0,566) > H1 (0,478): hệ thống thông tin tác động tới khâu thủ tục theo cơ chế trực tiếp, còn tác động tới nội dung thông tin phải đi qua khâu trung gian là con người - nhân viên phải giải thích được bảng kê cho người bệnh, mà 45,6% trong số họ chưa từng được tập huấn phần mềm viện phí. Mức R² từ 0,228 đến 0,321 phù hợp với nhận định rằng quan hệ giữa điều kiện nền và hoạt động thực tế vốn khá yếu (Donabedian, 1988): hệ thống thông tin là điều kiện cần, chưa phải điều kiện đủ cho minh bạch chi phí.
Giả thuyết H3 và H5 được chấp nhận trên cả 2 mẫu, còn H4 chỉ được chấp nhận trên mẫu người bệnh. Hai mô hình giải thích 33,1% và 44,9% biến thiên của đánh giá chung; hệ số phóng đại phương sai lớn nhất 1,830 và trị số Durbin-Watson trong khoảng 1,5 đến 2,5 cho thấy không có đa cộng tuyến và tự tương quan. Điểm nhất quán quan trọng nhất là chất lượng công khai, minh bạch thông tin chi phí có hệ số lớn nhất ở cả 2 mẫu, ủng hộ cách tiếp cận từ lý thuyết bất cân xứng thông tin (Akerlof, 1970; Arrow, 1963): điều người bệnh cần trước hết là hiểu được mình phải trả cho những gì. Kết quả này cũng khớp với nội dung của yếu tố “truyền thông”, vốn bao gồm việc giải thích cho khách hàng dịch vụ có giá bao nhiêu và bảo đảm rằng vấn đề của họ sẽ được xử lý (Parasuraman và cộng sự, 1985). Việc H4 không đạt ý nghĩa ở mẫu nhân viên y tế có thể do sai số đo lường của thang đo QTR, và cũng có thể do nhân viên xem quy trình chạy trơn tru là điều đương nhiên chứ không phải yếu tố tạo nên chất lượng - biểu hiện của chính khoảng cách giữa nhận thức nhà cung cấp và kỳ vọng khách hàng (Parasuraman và cộng sự, 1985).
Kết quả ước lượng riêng trên từng mẫu còn cho phép so sánh trọng số mà 2 nhóm gán cho từng yếu tố. Kiểm định khác biệt hệ số hồi quy chưa chuẩn hóa giữa 2 mẫu độc lập cho các trị số z lần lượt là -1,200 đối với quan hệ CLTT → HL, -0,975 đối với QTR → HL và 0,364 đối với PH → HL, đều <1,96 về trị tuyệt đối. Như vậy không có khác biệt nào đạt ý nghĩa thống kê: 2 nhóm không chỉ cùng chấp nhận cấu trúc quan hệ của mô hình mà còn gán trọng số tương đương cho từng yếu tố. Cần lưu ý đây là phân tích bổ sung mang tính khám phá, không thuộc hệ giả thuyết đăng ký ban đầu.
Khoảng cách nhận thức giữa nhân viên y tế và người bệnh
Bảng 5: So sánh đánh giá giữa nhân viên y tế và người bệnh
| Mã | Nhân tố | Nhân viên y tế (Mean) | Người bệnh (Mean) | Chênh lệch | Giá trị t | Sig. | Cohen’s d |
|---|---|---|---|---|---|---|---|
| PH | Tiếp nhận và giải quyết thắc mắc về chi phí | 2,698 | 2,922 | -0,223 | -2,741 | 0,006 | -0,302 |
| HL | Đánh giá chung về nộp viện phí | 2,561 | 2,777 | -0,216 | -2,468 | 0,014 | -0,272 |
| CLTT | Chất lượng công khai, minh bạch thông tin chi phí | 2,801 | 2,917 | -0,117 | -1,757 | 0,080 | -0,194 |
| QTR | Tính thuận tiện của quy trình nộp viện phí | 3,444 | 3,508 | -0,064 | -0,961 | 0,337 | -0,106 |
Nguồn: Kết quả xử lý số liệu khảo sát của nhóm tác giả bằng phần mềm SPSS27
Giả thuyết H6 được ủng hộ một phần: khoảng cách có ý nghĩa thống kê ở nhân tố Theo Bảng 5, Tiếp nhận, giải quyết thắc mắc (Sig. = 0,006) và Đánh giá chung (Sig. = 0,014), lớn nhất ở nhân tố PH với Cohen’s d bằng -0,302. Hai nhân tố còn lại không đạt mức ý nghĩa 5%; với cỡ mẫu 147 và 187, mức chênh lệch nhỏ nhất phát hiện được ở độ mạnh thống kê 80% tương ứng d khoảng 0,31, trong khi d của CLTT và QTR là -0,194 và -0,106, nên kết luận đúng là chưa đủ bằng chứng chứ không phải 2 nhóm đánh giá như nhau.
Điểm đáng chú ý là chiều của khoảng cách: ở cả 4 nhân tố, nhân viên y tế đều đánh giá thấp hơn người bệnh - ngược với hiện tượng điểm mù quản trị, tức người trong cuộc tự đánh giá cao hơn đánh giá từ bên ngoài, đã được ghi nhận trong lĩnh vực chăm sóc dài hạn (Hung, 2026). Khác biệt về chiều này có thể bắt nguồn từ khác biệt về cặp đối tượng so sánh: nghiên cứu của Hung (2026) đối chiếu nhà quản lý với chuyên gia thẩm định, còn nghiên cứu này đối chiếu nhân viên trực tiếp vận hành với người thụ hưởng dịch vụ. Cách lý giải hợp lý là nhân viên y tế đánh giá dựa trên chuẩn mực nghiệp vụ mà họ biết rõ, nên nhìn thấy đầy đủ khoảng cách giữa thực tế và chuẩn mực; người bệnh không có hệ quy chiếu đó và so sánh với kỳ vọng vốn không cao đối với dịch vụ công. Khoảng cách nhận thức ở đây vì vậy không phải chỉ báo của sự tự mãn từ phía bệnh viện, mà là chỉ báo cho thấy đội ngũ nhân viên đã nhận diện được các điểm nghẽn mà cấp quản lý cần ưu tiên xử lý.
Ở cấp độ biến quan sát, 5 biến có khoảng cách đạt mức ý nghĩa 5%, dẫn đầu là “Các khoản chi phí là chính xác” (chênh lệch 0,417; Sig. = 0,000) và “Được giải thích rõ khi thắc mắc về khoản chi trong hóa đơn” (0,375; Sig. = 0,000); 3 biến có khoảng cách nhỏ nhất và không có ý nghĩa thống kê là “Không phải chờ lâu, đủ quầy thu kể cả giờ cao điểm” (0,015), “Hài lòng với công tác thu viện phí” (0,018) và “Được cấp bảng kê ngay khi nộp viện phí” (0,041). Quy luật rất rõ: khoảng cách lớn tập trung ở những nội dung đòi hỏi người đánh giá phải hiểu được thông tin, còn những thao tác quan sát trực tiếp được thì 2 bên nhìn nhận tương đồng. Các tiểu mục của tiêu chí A4.3 được đánh giá là đạt khi bệnh viện đã thực hiện đúng thao tác cung cấp thông tin (Bộ Y tế, 2016); do đó một bệnh viện hoàn toàn có thể đạt mức chất lượng cao ở tiêu chí này trong khi người bệnh vẫn chưa thực sự hiểu được thông tin chi phí. Điều này trùng với yêu cầu rằng thông tin phải được truyền đạt bằng ngôn ngữ mà người nhận hiểu được, chứ không chỉ được cung cấp (Parasuraman và cộng sự, 1985).
Thảo luận kết quả nghiên cứu
Ba kết quả của nghiên cứu hội tụ về một luận điểm chung: trong quan hệ viện phí, yếu tố quyết định không phải là bệnh viện đã cung cấp thông tin hay chưa, mà là người bệnh có hiểu được thông tin đó hay không. Hệ thống thông tin bệnh viện tác động mạnh hơn tới khâu thủ tục so với khâu nội dung thông tin; chất lượng công khai, minh bạch thông tin chi phí giữ hệ số lớn nhất trong cả hai mô hình; và khoảng cách giữa 2 nhóm tập trung đúng vào những nội dung đòi hỏi người đánh giá phải hiểu được thông tin chứ không chỉ nhìn thấy thông tin.
Đối chiếu với các nghiên cứu trong nước, kết quả nghiên cứu này vừa kế thừa vừa mở rộng. Nghiên cứu can thiệp trước và sau tại Bệnh viện Đa khoa TP. Vinh cho thấy bệnh án điện tử giúp rút ngắn thời gian làm thủ tục và tăng khả năng tiếp cận thông tin của người bệnh (Nguyễn Hồng Trường và cộng sự, 2022); kết quả hồi quy của nghiên cứu này bổ sung phần định lượng còn thiếu ở nghiên cứu đó, khi chỉ ra rằng mức độ ứng dụng và tích hợp hệ thống giải thích 32,1% biến thiên của tính thuận tiện quy trình nhưng chỉ 22,8% biến thiên của chất lượng thông tin chi phí. Nói cách khác, lợi ích mà số hoá mang lại cho khâu thủ tục đến nhanh hơn và rõ hơn lợi ích mang lại cho khâu thông tin. Khảo sát tại Bệnh viện Hữu nghị Đa khoa Nghệ An ghi nhận vai trò của quy trình phục vụ và mức độ minh bạch thông tin đối với sự hài lòng người bệnh nhưng chỉ đứng từ phía người bệnh (Đinh Văn Sinh và Nguyễn Công Nhật, 2026); thiết kế khảo sát song song của nghiên cứu này cho thấy nếu chỉ đo một phía thì phần lớn khoảng cách sẽ không được phát hiện, vì 3 trong 4 nhân tố có chênh lệch nhỏ và chỉ bộc lộ khi đặt 2 bộ đánh giá cạnh nhau.
Kết quả cũng cho thấy chuỗi quan hệ từ chất lượng dịch vụ tới đánh giá của người bệnh (Woodside và cộng sự, 1989) vẫn giữ nguyên hiệu lực trong bối cảnh viện phí tại bệnh viện công lập tự chủ tài chính, nhưng trọng số giữa các thành phần thì không đồng đều: thành phần thông tin chi phối, thành phần thủ tục có vai trò hạn chế hơn nhiều so với kỳ vọng thông thường.
Về đóng góp lý thuyết, nghiên cứu bổ sung 2 điểm. Thứ nhất, phân biệt giữa chất lượng hệ thống và chất lượng thông tin (DeLone và McLean, 2003) được kiểm chứng ở một bối cảnh mà người tiếp nhận thông tin không phải nhà quản lý mà là người bệnh - nhóm không có năng lực chuyên môn để thẩm định thông tin họ nhận được. Thứ hai, quan hệ giữa thiết kế hệ thống chi phí và tính hữu ích của dữ liệu chi phí, vốn được thiết lập trên dữ liệu phục vụ quản trị nội bộ bệnh viện (Pizzini, 2006), được mở rộng sang dòng thông tin hướng ra bên ngoài.
Hàm ý thực tiễn nổi bật nhất rút ra từ phân tích so sánh hệ số hồi quy giữa 2 mẫu: 2 nhóm gán trọng số tương đương cho từng yếu tố, nên định hướng cải tiến ưu tiên chất lượng thông tin chi phí sẽ được cả 2 bên cùng ghi nhận, bệnh viện không rơi vào tình huống đầu tư vào thứ mà người bệnh không coi trọng.
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Nghiên cứu đã xây dựng và kiểm định bộ thang đo 21 biến quan sát thuộc 5 nhân tố, phát triển trực tiếp từ các tiểu mục của Bộ tiêu chí chất lượng bệnh viện Việt Nam phiên bản 2.0, trên 147 phiếu nhân viên y tế và 187 phiếu người bệnh. Mức độ ứng dụng và tích hợp hệ thống thông tin bệnh viện có tác động thuận chiều tới cả Chất lượng công khai chi phí (β = 0,478) lẫn Tính thuận tiện quy trình (β = 0,566). Chất lượng công khai, minh bạch thông tin chi phí là yếu tố quyết định đánh giá chung ở cả 2 nhóm (β = 0,376 và 0,465), lớn hơn hẳn 2 yếu tố còn lại. Khoảng cách nhận thức tồn tại có ý nghĩa thống kê ở 2 trong 4 nhân tố, theo chiều nhân viên y tế đánh giá thấp hơn người bệnh, và tập trung ở những nội dung đòi hỏi người bệnh phải hiểu được thông tin chứ không chỉ nhìn thấy thông tin. Đối với một đơn vị tự chủ tài chính, đây không chỉ là vấn đề chất lượng phục vụ: chất lượng thông tin chi phí là khâu quyết định tốc độ và mức độ thuận lợi của hoạt động thu, tức là quyết định chính dòng tiền mà bệnh viện phải tự bảo đảm.
Từ kết quả trên, nghiên cứu đề xuất 5 kiến nghị đối với bệnh viện công lập:
Thứ nhất, ưu tiên liên thông dữ liệu thay vì mua thêm phần mềm. Rà soát và thống nhất danh mục dịch vụ, thuốc, vật tư giữa các phân hệ; xây dựng cơ chế trao đổi dữ liệu tự động giữa phần mềm khám chữa bệnh, phần mềm viện phí và phần mềm quản lý dược, chấm dứt tình trạng nhập liệu trùng lặp và số liệu không khớp giữa các bộ phận.
Thứ hai, tập huấn cho nhân viên về phần mềm viện phí. Với 45,6% nhân viên trong mẫu chưa từng được tập huấn, đây là điểm nghẽn trực tiếp làm giảm hiệu quả của khoản đầu tư vào hệ thống thông tin, vì nhân viên phải khai thác được hệ thống mới giải thích được bảng kê cho người bệnh.
Thứ ba, chuẩn hóa bảng kê chi phí theo hướng dễ đọc. Tách bạch 3 nhóm khoản mục - phần BHYT chi trả, phần đồng chi trả và phần tự túc; thay thuật ngữ chuyên môn bằng diễn đạt phổ thông; bổ sung dòng tổng cộng ở vị trí dễ nhận biết. Kết quả cho thấy đây là yếu tố tác động mạnh nhất tới đánh giá chung ở cả 2 nhóm.
Thứ tư, cung cấp thông tin chi phí chủ động và sớm. Thông báo chi phí ước tính trước khi chỉ định kỹ thuật cao và thuốc đặc trị; cung cấp bảng kê tạm tính hằng ngày cho người bệnh nội trú thay vì chỉ cung cấp khi được yêu cầu.
Thứ năm, bổ sung góc nhìn người bệnh vào công tác tự kiểm tra chất lượng. Sử dụng phiên bản phiếu dành cho người bệnh trong bộ công cụ của nghiên cứu này như một phần của khảo sát hài lòng theo tiêu chí A4.6, và đưa chỉ số khoảng cách nhận thức vào báo cáo chất lượng hằng năm.
Đối với cơ quan quản lý, kết quả gợi ý 2 hướng hoàn thiện: Một là, bổ sung vào tiêu chí A4.3 các tiểu mục đánh giá mức độ người bệnh thực sự hiểu được nội dung bảng kê, bên cạnh các tiểu mục hiện hành vốn chỉ đánh giá việc bệnh viện đã thực hiện đúng thao tác cung cấp thông tin. Hai là, ban hành hướng dẫn kỹ thuật về chuẩn trao đổi dữ liệu giữa phân hệ lâm sàng và phân hệ viện phí trong quá trình triển khai Thông tư số 13/2025/TT-BYT (Bộ Y tế, 2025), vì đây là điểm nghẽn quyết định tính kịp thời và chính xác của bảng kê chi phí.
Nghiên cứu có 5 hạn chế: Thực hiện tại một bệnh viện nên kết quả có tính đại diện hạn chế và phương sai của biến HT bị thu hẹp. Dữ liệu thu thập tại một thời điểm bằng phương pháp tự đánh giá nên chưa cho phép khẳng định quan hệ nhân quả; cũng vì lý do này nghiên cứu chủ động không kiểm định hiệu ứng trung gian. Thang đo QTR chỉ đạt Alpha 0,596 ở mẫu nhân viên y tế, nên kết quả H2 và H4 cần được diễn giải thận trọng. Mẫu người bệnh gồm 97,9% người điều trị ngoại trú, chưa phản ánh trải nghiệm của người bệnh nội trú. Nghiên cứu không kiểm định tính bất biến đo lường giữa 2 nhóm, nên khoảng cách ở H6 mang tính mô tả có kiểm định hơn là tham số so sánh chính xác. Các nghiên cứu tiếp theo nên mở rộng sang nhiều bệnh viện thuộc các nhóm tự chủ tài chính khác nhau và bổ sung dữ liệu khách quan từ hệ thống phần mềm, như thời gian trung bình hoàn tất thanh toán và tỷ lệ bảng kê phải điều chỉnh.
Tài liệu tham khảo:
1. Akerlof, G. A. (1970). The Market for ``Lemons’’: Quality Uncertainty and the Market Mechanism. The Quarterly Journal of Economics, 84(3), 488-500.
2. Arrow, K. J. (1963). Uncertainty and the Welfare Economics of Medical Care. The American Economic Review, 53(5), 941-973.
3. Bộ Y tế (2016). Quyết định số 6858/QĐ-BYT ngày 18/11/2016 ban hành Bộ tiêu chí chất lượng bệnh viện Việt Nam.
4. Bộ Y tế (2025). Thông tư số 13/2025/TT-BYT ngày 06/6/2025 hướng dẫn triển khai hồ sơ bệnh án điện tử.
5. Chính phủ (2021). Nghị định số 60/2021/NĐ-CP ngày 21/06/2021 của Chính phủ quy định cơ chế tự chủ tài chính của đơn vị sự nghiệp công lập.
6. Cohen, J. (1988). Statistical Power Analysis for the Behavioral Sciences (2nd ed.). Lawrence Erlbaum Associates.
7. DeLone, W. H., & McLean, E. R. (2003). The DeLone and McLean Model of Information Systems Success: A Ten-Year Update. Journal of Management Information Systems, 19(4), 9-30. https://doi.org/10.1080/07421222.2003.11045748
8. Đinh Văn Sinh, & Nguyễn Công Nhật. (2026). Đánh giá sự hài lòng của người bệnh tại Bệnh viện Hữu nghị Đa khoa Nghệ An trong bối cảnh tự chủ. https://nghiencuu.tapchikinhtetaichinh.vn/danh-gia-su-hai-long-cua-nguoi-benh-tai-benh-vien-huu-nghi-da-khoa-nghe-an-trong-boi-canh-tu-chu-155175.html
9. Donabedian, A. (1988). The Quality of Care: How Can It Be Assessed? Journal of the American Medical Association, 260(12), 1743-1748.
10. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2019). Multivariate Data Analysis (8th ed.). Cengage Learning.
11. Hung, J.-Y. (2026). A Perceptual Gap Analysis of Service Quality Perceptions in Home-Based Long-Term Care Service Centers. Healthcare, 14(8), 980.
12. Nguyễn Hồng Trường, Vũ Phong Túc, & Nguyễn Xuân Bái (2022). Hiệu quả áp dụng bệnh án điện tử trong quản lý khám chữa bệnh tại Bệnh viện Đa khoa thành phố Vinh. Tạp Chí Y Học Việt Nam, 519(1), 98-103.
13. Parasuraman, A., Zeithaml, V. A., & Berry, L. L. (1985). A Conceptual Model of Service Quality and Its Implications for Future Research. Journal of Marketing, 49(4), 41-50.
14. Pizzini, M. J. (2006). The Relation between Cost-System Design, Managers’ Evaluations of the Relevance and Usefulness of Cost Data, and Financial Performance: An Empirical Study of US Hospitals. Accounting, Organizations and Society, 31(2), 179-210.
15. Tayi, G. K., & Ballou, D. P. (1998). Examining Data Quality. Communications of the ACM, 41(2), 54-57. https://doi.org/10.1145/269012.269021
16. Trường, N. H., Túc, V. P., & Bái, N. X. (2022). Hiệu quả áp dụng bệnh án điện tử trong quản lý khám chữa bệnh tại Bệnh viện Đa khoa thành phố Vinh. Tạp Chí Y Học Việt Nam, 519(1), 98-103.
17. Woodside, A. G., Frey, L. L., & Daly, R. T. (1989). Linking Service Quality, Customer Satisfaction, and Behavioral Intention. Journal of Health Care Marketing, 9(4), 5-17.
| Ngày nhận bài: 28/8/2026; Ngày hoàn thiện biên tập: 30/9/2026; Ngày duyệt đăng: 3/10/2026 |
Tin liên quan

Các tin khác

Quản trị chi phí đào tạo và hiệu quả sử dụng nguồn lực: Nghiên cứu trường hợp Trường Đại học Sao Đỏ

Chuyển hóa FDI thành động lực phát triển kinh tế: Vai trò của năng lực hấp thụ công nghệ

Các yếu tố trải nghiệm du lịch đô thị liên quan đến lựa chọn dịch vụ lưu trú cao cấp tại Hà Nội

Các nhân tố tác động đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam - Chi nhánh Biên Hòa

Tác động của nội dung tiếp thị do AI tạo ra trên mạng xã hội đến ý định mua thực phẩm thương hiệu Bibigo của Gen Z tại TP. Hồ Chí Minh

Hoàn thiện công tác khai thác và sử dụng đất tại Tổng Công ty Đường sắt Việt Nam

Vai trò của chính quyền cấp tỉnh đối với đổi mới sáng tạo của các doanh nghiệp nhỏ và vừa: Nghiên cứu trường hợp tỉnh Nghệ An

Giải thích ý định sử dụng túi cá nhân thân thiện môi trường khi mua hàng của Gen Z tại thị trường Nha Trang

Tác động của đầu tư công đến đầu tư tư nhân tại TP. Hồ Chí Minh: Bằng chứng thực nghiệm và hàm ý chính sách


