


Hiểu biết tài chính và kiểm soát rủi ro dịch vụ mua trước trả sau của Gen Z Việt Nam
Trần Gia Huy (Tác giả liên hệ)
Email: [email protected]
Đặng Quang Thắng; Email: [email protected]
Phạm Lê Châu Giang; Email: [email protected]
Hoàng Sơn; Email: [email protected]
Viện Đào tạo Tiên tiến, Chất lượng cao và POHE, Đại học Kinh tế Quốc dân
Phạm Uyên Thư
Khoa Tài chính Doanh nghiệp, Học viện Tài chính; Email: [email protected]
Tóm tắt
Mua trước trả sau (BNPL) mở rộng khả năng tiếp cận tín dụng tiêu dùng nhưng cũng làm gia tăng nguy cơ đánh giá thấp tổng nghĩa vụ tài chính. Nghiên cứu phân tích 275 người thuộc Gen Z đã sử dụng BNPL bằng Cronbach’s Alpha, EFA, tương quan Pearson và hồi quy đa biến. Kết quả cho thấy Hiểu biết tài chính, Hiểu biết tài chính số, Kiến thức BNPL, Nhận thức rủi ro và Tự kiểm soát tài chính đều cải thiện Khả năng kiểm soát rủi ro; trong đó Tự kiểm soát và Nhận thức rủi ro có tác động mạnh nhất. Hàm ý chính là giáo dục tài chính cần chuyển từ truyền đạt kiến thức sang năng lực quản lý nghĩa vụ tín dụng số và thiết kế BNPL cần minh bạch hơn về tổng nghĩa vụ.
Từ khóa: Gen Z, hiểu biết tài chính, kiểm soát rủi ro, mua trước trả sau, tài chính số
Abstract
Buy Now, Pay Later (BNPL) expands access to consumer credit but also increases the risk of underestimating total financial obligations. This study analyzes 275 Gen Z BNPL users using Cronbach’s Alpha, exploratory factor analysis (EFA), Pearson correlation, and multiple regression. The results show that financial literacy, digital financial literacy, BNPL knowledge, risk perception, and financial self-control all improve risk control capability, with self-control and risk perception having the strongest effects. The main implication is that financial education should shift from knowledge transmission toward building the capacity to manage digital credit obligations, while BNPL design should provide greater transparency regarding total financial obligations.
Keywords: Gen Z, financial literacy, risk control, Buy Now, Pay Later, digital finance
GIỚI THIỆU
Mua trước trả sau (Buy Now, Pay Later - BNPL) phát triển nhanh cùng thương mại điện tử và tài chính số, cho phép người tiêu dùng nhận hàng trước rồi thanh toán sau hoặc chia thành nhiều kỳ. Sự thuận tiện này cải thiện thanh khoản ngắn hạn nhưng cũng có thể làm mờ cảm nhận về tổng nghĩa vụ. Ashby và cộng sự (2025) cho thấy, việc trình bày giá theo từng kỳ làm giảm cảm nhận về mức độ đắt đỏ và có thể thúc đẩy chi tiêu. Vì vậy, BNPL cần được nhìn nhận như một quyết định tín dụng, không chỉ là phương thức thanh toán.
Rủi ro đặc biệt đáng lưu ý với thế hệ Z (Gen Z) - nhóm quen thuộc với ví điện tử, thương mại điện tử và ứng dụng tài chính nhưng chưa chắc có năng lực quản trị tiền tương ứng. OECD (2024) nhấn mạnh, hiểu biết tài chính số gồm kiến thức, kỹ năng và hành vi để sử dụng dịch vụ tài chính số an toàn. Với BNPL, người dùng phải hiểu phí, lịch trả, quyền và nghĩa vụ, đồng thời theo dõi tổng nghĩa vụ trên nhiều giao dịch.
Wang và Wong (2026) cho thấy, tác dụng bảo vệ của hiểu biết tài chính suy yếu khi người dùng bị ràng buộc dòng tiền. Tại Việt Nam, Nguyen và Pham (2024) cũng xác nhận kiến thức rủi ro giúp hạn chế hành vi BNPL nguy hiểm. Do đó, nghiên cứu này chuyển trọng tâm từ ý định sử dụng sang câu hỏi: sau khi đã dùng BNPL, yếu tố nào giúp Gen Z kiểm soát nghĩa vụ tốt hơn?
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và giả thuyết nghiên cứu
Nghiên cứu dựa trên cách tiếp cận hiểu biết tài chính như một dạng vốn con người. Theo Lusardi và Mitchell (2014), kiến thức tài chính giúp cá nhân xử lý thông tin, đánh giá chi phí - lợi ích và đưa ra quyết định kinh tế phù hợp hơn. Trong bối cảnh BNPL, năng lực kiểm soát rủi ro không chỉ phụ thuộc vào kiến thức tài chính chung mà còn đòi hỏi hiểu biết về môi trường số, đặc điểm sản phẩm, nhận thức rủi ro và khả năng điều chỉnh hành vi. Vì vậy, mô hình nghiên cứu phân tách 5 nguồn lực này để giải thích khả năng kiểm soát nghĩa vụ BNPL của Gen Z.
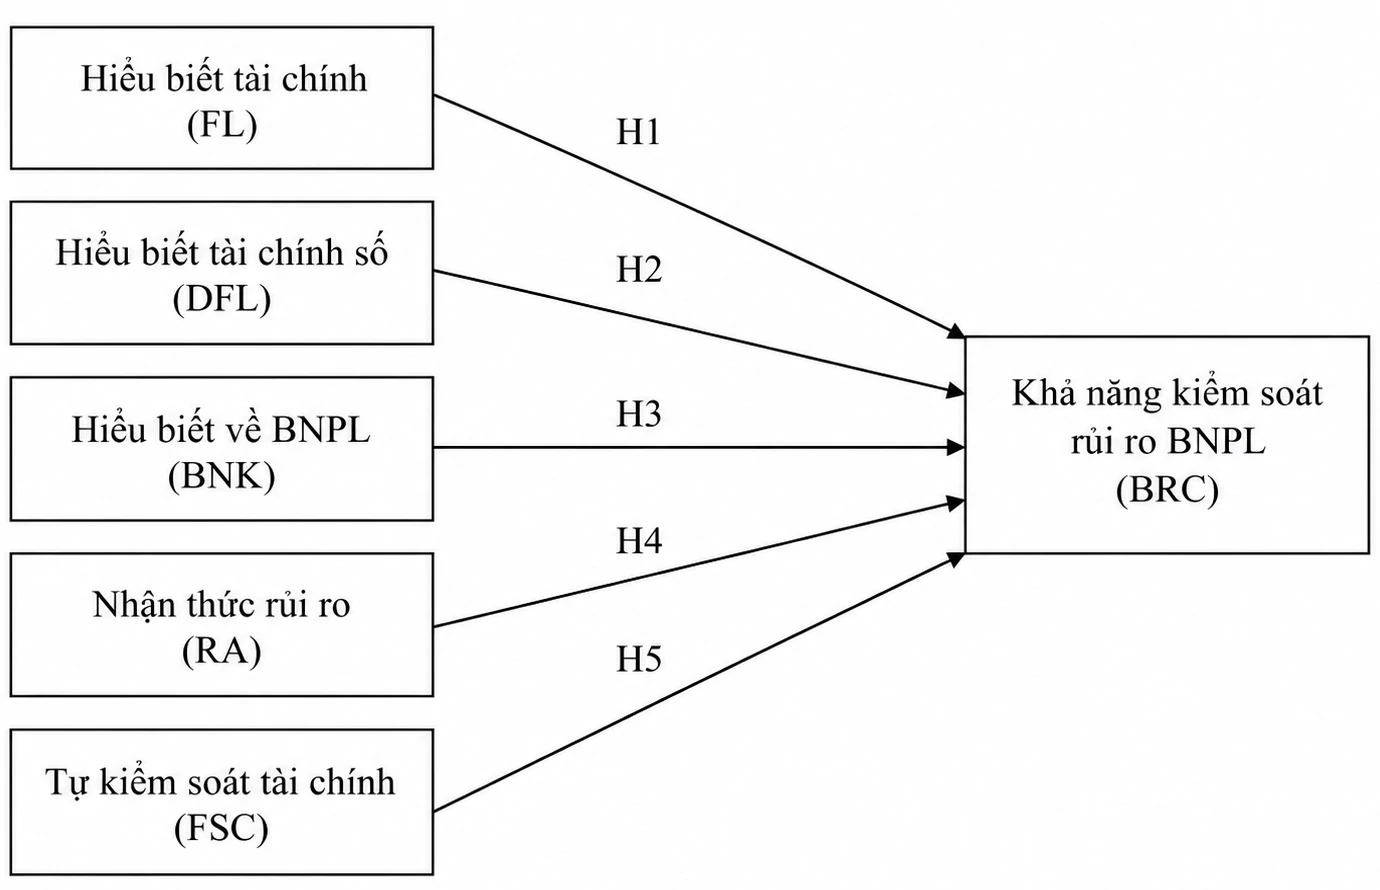
Hiểu biết tài chính (FL) giúp người dùng đánh giá tổng chi phí, khả năng chi trả và nghĩa vụ nợ thay vì chỉ nhìn vào khoản thanh toán từng kỳ. Nguyen và Pham (2024) cho thấy kiến thức tài chính giúp hạn chế hành vi BNPL rủi ro. Vì vậy, nghiên cứu đề xuất giả thuyết:
H1: Hiểu biết tài chính tác động tích cực đến Khả năng kiểm soát rủi ro BNPL.
Hiểu biết tài chính số (DFL) phản ánh khả năng sử dụng dịch vụ tài chính số an toàn, bao gồm kiểm tra thông tin, điều khoản, phí và rủi ro giao dịch (OECD, 2024). Do đó, nghiên cứu đề xuất giả thuyết:
H2: Hiểu biết tài chính số tác động tích cực đến Khả năng kiểm soát rủi ro BNPL.
Hiểu biết về BNPL (BNK) giúp người dùng nhận diện số kỳ thanh toán, phí/phạt và tổng nghĩa vụ. Ashby và cộng sự (2025) cho thấy việc chia nhỏ khoản thanh toán có thể làm giảm cảm nhận về chi phí. Vì vậy, nghiên cứu đề xuất giả thuyết:
H3: Hiểu biết về BNPL tác động tích cực đến Khả năng kiểm soát rủi ro BNPL.
Nhận thức rủi ro (RA) giúp người dùng nhận diện nguy cơ cộng dồn nhiều khoản BNPL và áp lực thanh khoản khi thu nhập biến động. Vì vậy, nghiên cứu đề xuất giả thuyết:
H4: Nhận thức rủi ro tác động tích cực đến Khả năng kiểm soát rủi ro BNPL.
Tự kiểm soát tài chính (FSC) thể hiện khả năng trì hoãn tiêu dùng, tuân thủ kế hoạch chi tiêu và hạn chế phát sinh nghĩa vụ mới. Powell và cộng sự (2023) cho thấy, hành vi tài chính có trách nhiệm gắn với phúc lợi tài chính tốt hơn. Do đó, nghiên cứu đề xuất giả thuyết:
H5: Tự kiểm soát tài chính tác động tích cực đến Khả năng kiểm soát rủi ro BNPL.
Mô hình nghiên cứu
Từ cơ sở lý thuyết và các giả thuyết trên, mô hình nghiên cứu được đề xuất như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của nhóm tác giả
Mô hình được thể hiện dưới dạng phương trình như sau:
BRC = β₀ + β₁FL + β₂DFL + β₃BNK + β₄RA + β₅FSC + ε
Phương pháp nghiên cứu
Nghiên cứu sử dụng dữ liệu khảo sát 275 Gen Z đã trải nghiệm BNPL. Có 25 biến Likert 5 mức thuộc 6 thang đo FL, DFL, BNK, RA, FSC và BRC; 5 câu OFL chấm 0-1 chỉ dùng bổ sung. Phân tích gồm thống kê mô tả, Cronbach’s Alpha, EFA-Varimax, Pearson và hồi quy đa biến; VIF, Durbin-Watson và Breusch-Pagan kiểm tra các giả định.
KẾT QUẢ VÀ THẢO LUẬN
Trong 275 người trả lời, 54,5% là sinh viên và 68,4% chưa từng học quản lý tài chính cá nhân. Có 40,0% sử dụng BNPL từ 2 lần/tháng trở lên; 37,5% từng duy trì ít nhất 3 khoản BNPL đồng thời; 29,8% từng trả chậm; 66,5% ít nhất thỉnh thoảng phải giảm chi tiêu khác và 19,2% từng dùng nguồn tín dụng khác để thanh toán. Điều này cho thấy rủi ro đáng chú ý nằm ở “phân mảnh nợ”: nhiều khoản nhỏ có thể cộng dồn thành áp lực dòng tiền.
Bảng 1: Độ tin cậy thang đo và kết quả EFA
| Thang đo | Số biến | Cronbach’s Alpha | Tải nhân tố |
|---|---|---|---|
| FL - Hiểu biết tài chính | 4 | 0,806 | 0,745-0,763 |
| DFL - Hiểu biết tài chính số | 4 | 0,797 | 0,731-0,772 |
| BNK - Hiểu biết BNPL | 4 | 0,808 | 0,746-0,807 |
| RA - Nhận thức rủi ro | 4 | 0,803 | 0,735-0,790 |
| FSC - Tự kiểm soát tài chính | 4 | 0,802 | 0,692-0,772 |
| BRC - Kiểm soát rủi ro BNPL | 5 | 0,800 | 0,597-0,677 |
Bảng 1 cho thấy các thang đo đạt độ tin cậy tốt với Cronbach’s Alpha từ 0,797 đến 0,808. EFA đạt KMO = 0,896; Bartlett có Sig. < 0,001; 6 nhân tố giải thích 62,524% phương sai. Các biến hội tụ đúng cấu trúc lý thuyết và không xuất hiện tải chéo đáng kể.
RA có giá trị trung bình cao nhất (3,952/5), trong khi BRC đạt 3,608. Điểm OFL khách quan chỉ đạt 2,88/5, tương đương 57,6% câu đúng, cho thấy khoảng cách giữa cảm nhận hiểu biết và kiến thức thực tế. BRC tương quan mạnh nhất với FSC (r = 0,560) và RA (r = 0,532), tiếp theo là FL, BNK và DFL; tất cả đều cùng chiều và có ý nghĩa thống kê.
Bảng 2: Kết quả hồi quy tuyến tính đa biến
| Biến | B | Beta | t | Sig. | VIF |
|---|---|---|---|---|---|
| FL | 0,130 | 0,132 | 2,700 | 0,007 | 1,311 |
| DFL | 0,162 | 0,174 | 3,743 | < 0,001 | 1,189 |
| BNK | 0,108 | 0,116 | 2,431 | 0,016 | 1,265 |
| RA | 0,300 | 0,305 | 6,419 | < 0,001 | 1,245 |
| FSC | 0,289 | 0,316 | 6,466 | < 0,001 | 1,317 |
Nguồn: Kết quả phân tích dữ liệu khảo sát của tác giả
Bảng 2 cho thấy mô hình giải thích 50,4% biến thiên của BRC sau điều chỉnh và có ý nghĩa ở mức 1%. VIF = 1,189-1,317, Durbin-Watson = 2,020 và Breusch-Pagan p = 0,478 cho thấy các giả định chính được đáp ứng. Cả H1-H5 đều được chấp nhận.
Kết quả ước lượng các hệ số hồi quy chưa chuẩn hóa được cụ thể hóa qua phương trình sau:
BRC = -0,119 + 0,130FL + 0,162DFL + 0,108BNK + 0,300RA + 0,289FSC
So sánh mức độ ảnh hưởng tương đối giữa các yếu tố bằng hệ số Beta chuẩn hóa (β) cho kết quả: Tự kiểm soát tài chính có tác động mạnh nhất (β = 0,316), tiếp đến là Nhận thức rủi ro (β = 0,305). Kết quả cho thấy biết về rủi ro chưa đủ; khả năng trì hoãn tiêu dùng, giới hạn khoản mua không cần thiết và nhận diện sức ép dòng tiền mới là cơ chế trực tiếp giúp Gen Z sử dụng BNPL an toàn hơn. Phát hiện phù hợp với Ashby và cộng sự (2025) về hiệu ứng chia nhỏ khoản thanh toán và mở rộng kết quả của Nguyen và Pham (2024) về vai trò của nhận thức rủi ro.
Hiểu biết tài chính số có tác động mạnh thứ ba (β = 0,174), cao hơn Hiểu biết tài chính (β = 0,132) và Hiểu biết BNPL (β = 0,116), phản ánh đặc trưng số hóa của BNPL. Đáng chú ý, OFL không còn ý nghĩa trong mô hình kiểm tra độ vững. Điều này không phủ nhận kiến thức tài chính mà cho thấy kiến thức chỉ tạo giá trị khi được chuyển hóa thành khả năng theo dõi, nhận diện và kiểm soát nghĩa vụ. Giáo dục tài chính vì vậy cần hướng tới “năng lực tài chính có thể hành động” thay vì thuần truyền đạt kiến thức.
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Nghiên cứu cho thấy Khả năng kiểm soát rủi ro BNPL của Gen Z được hình thành đồng thời từ Hiểu biết tài chính, Hiểu biết tài chính số, Hiểu biết BNPL, Nhận thức rủi ro và Tự kiểm soát tài chính; trong đó 2 yếu tố sau có vai trò nổi bật nhất. Khoảng cách giữa điểm OFL 2,88/5 và các hành vi như trả chậm, duy trì nhiều khoản đồng thời hoặc cắt giảm chi tiêu để trả nợ cho thấy chính sách cần tập trung vào khoảng cách giữa kiến thức và hành động.
Thứ nhất, giáo dục tài chính nên chuyển sang mô hình năng lực ứng dụng. Trường học và tổ chức tài chính có thể sử dụng các tình huống như tính tổng nghĩa vụ BNPL, lập lịch dòng tiền, xác định giới hạn trả nợ và xử lý kịch bản thu nhập gián đoạn. Cách tiếp cận này đặc biệt cần thiết khi 68,4% mẫu chưa từng học tài chính cá nhân.
Thứ hai, cơ quan quản lý và nhà cung cấp cần nâng chuẩn minh bạch từ “đủ thông tin” sang “thông tin giúp ra quyết định”. Giao diện nên hiển thị tổng nghĩa vụ còn lại, lịch đến hạn và phí/phạt, đồng thời tổng hợp nhiều khoản đang hoạt động để hạn chế hiệu ứng phân mảnh nợ và đánh giá thấp chi phí.
Thứ ba, nên khuyến khích các “điểm ma sát tích cực” như cảnh báo khi có nhiều khoản chưa thanh toán, nhắc lịch sớm, giới hạn tự đặt hoặc yêu cầu xác nhận khả năng chi trả trước khoản mới. Đây là cơ chế hỗ trợ trực tiếp cho tự kiểm soát - yếu tố mạnh nhất trong mô hình.
Cuối cùng, bảo vệ người tiêu dùng cần xem BNPL trong tổng thể sức khỏe tài chính và các nguồn tín dụng khác. Wang và Wong (2026) cho thấy tác dụng bảo vệ của hiểu biết tài chính suy yếu khi người dùng chịu ràng buộc dòng tiền; vì vậy cảnh báo rủi ro cần chú ý cả khả năng thanh khoản và mức độ dễ tổn thương tài chính, thay vì chỉ lịch sử thanh toán của từng giao dịch.
Nghiên cứu còn giới hạn bởi dữ liệu cắt ngang và hành vi tự báo cáo. Các nghiên cứu tiếp theo có thể kết hợp dữ liệu giao dịch hoặc thiết kế theo chiều dọc. Dù vậy, bằng chứng từ 275 người dùng cho thấy kiến thức chỉ thực sự hữu ích khi chuyển thành khả năng nhận diện rủi ro, lập kế hoạch trả nợ và kiểm soát quyết định - nền tảng để BNPL phát triển có trách nhiệm.
Tài liệu tham khảo:
1. Ashby, R., Sharifi, S., Yao, J. & Ang, L. (2025). The influence of the buy-now-pay-later payment mode on consumer spending decisions. Journal of Retailing, 101(1), 103-119. DOI: 10.1016/j.jretai.2025.01.003
2. Lusardi, A. & Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and evidence. Journal of Economic Literature, 52(1), 5-44. DOI: 10.1257/jel.52.1.5
3. Nguyen, H. P. & Pham, T. B. D. (2024). Determinants of risky buy-now-pay-later intentions and behaviors of Vietnamese students. Journal of Financial Services Marketing, 29(4), 1318-1329. DOI: 10.1057/s41264-024-00283-7
4. OECD (2024). OECD/INFE survey instrument to measure digital financial literacy. OECD Publishing, Paris. DOI: 10.1787/548de821-en.
5. Powell, R., Do, A., Gengatharen, D., Yong, J. & Gengatharen, R. (2023). The relationship between responsible financial behaviours and financial wellbeing: The case of buy-now-pay-later. Accounting & Finance, 63(4), 4431-4451. DOI: 10.1111/acfi.13100
6. Wang, M. & Wong, M. C. S. (2026). Financial literacy, financial vulnerability, and buy now, pay later use. Economics Letters, 267, 113080. DOI: 10.1016/j.econlet.2026.113080
| Ngày nhận bài: 3/8/2026; Ngày hoàn thiện biên tập: 10/9/2026; Ngày duyệt đăng: 18/9/2026 |
Tin liên quan




Các tin khác

Trải nghiệm trò chơi hóa và ý định tiếp tục sử dụng ví điện tử của thế hệ Z: Mô hình lý thuyết về vai trò trung gian của tình yêu thương hiệu

Kế toán lưu ký và tự doanh tài sản mã hóa: So sánh Việt Nam với thông lệ quốc tế

Tác động của trí tuệ nhân tạo đến công việc: Tiếp cận từ góc nhìn cơ hội và rủi ro

Cấu trúc ưu tiên các yếu tố trải nghiệm du lịch đô thị trong lựa chọn khách sạn 4-5 sao tại Hà Nội: Tiếp cận Delphi-AHP

Các yếu tố tác động đến hiệu quả marketing số từ góc nhìn khách hàng cá nhân tại Đồng Nai

Nhận thức chi phí và thực hành xanh của nhân viên tại Bệnh viện Đa khoa khu vực Nhơn Trạch

Các nhân tố ảnh hưởng đến quyết định chọn ngành học Khối kinh tế của sinh viên Trường Cao đẳng Đồng Tháp

Ý định khởi nghiệp số của sinh viên đại học Việt Nam: Tiếp cận từ Lý thuyết nhận thức xã hội

Tác động của AI đến hiệu quả hoạt động bền vững của các doanh nghiệp xây dựng tại Việt Nam: Phân tích dựa trên các chỉ tiêu tài chính


