


Mô hình nghiên cứu các yếu tố tác động đến sự kháng cự và ý định sử dụng dịch vụ thanh toán mua trước trả sau của Gen Z tại Việt Nam
Nguyễn Hồng Nhung
Email: [email protected]
Nguyễn Quỳnh Anh
Email: [email protected]
Khoa Kế toán - Tài chính, Trường Đại học Điện lực
Tóm tắt
Bài viết đề xuất một mô hình nghiên cứu nhằm khám phá các yếu tố tác động đến sự kháng cự và ý định sử dụng dịch vụ mua trước - trả sau của thế hệ Z (Gen Z) trong bối cảnh thanh toán số ngày càng trở nên phổ biến tại Việt Nam. Mô hình được xây dựng trên sự tích hợp Lý thuyết kháng cự đổi mới (IRT) và khung lý thuyết Kháng cự - Truyền thông - Chấp nhận (RCA); đồng thời xem xét vai trò điều tiết của xu hướng né tránh sự không chắc chắn, truyền thông và năng lực quản lý tài chính. Nghiên cứu kỳ vọng đóng góp về lý thuyết thông qua việc làm rõ cơ chế hình thành và chuyển đổi từ kháng cự sang ý định sử dụng dịch vụ tài chính đổi mới. Bên cạnh đó, cung cấp cơ sở tham chiếu cho doanh nghiệp FinTech và nhà hoạch định chính sách trong việc tiếp cận và phát triển thị trường mua trước - trả sau đối với nhóm người tiêu dùng trẻ Việt Nam.
Từ khóa: Mua trước trả sau, kháng cự đổi mới, Gen Z, Việt Nam
Abstract
This paper proposes a research model to explore the factors influencing resistance and intention to use Buy Now, Pay Later services among Generation Z in the context of the rapid expansion of digital payments in Viet Nam. The model integrates Innovation Resistance Theory (IRT) and the Resistance-Communication-Acceptance (RCA) framework, and examines the moderating roles of uncertainty avoidance, communication, and financial management capability. The study is expected to contribute to the literature by clarifying the mechanisms underlying the transition from resistance to adoption of innovative financial services. In addition, it provides practical insights for FinTech firms and policymakers on how to approach and develop the Buy Now, Pay Later market among young consumers in Viet Nam.
Keywords: Buy Now Pay Later, innovation resistance, Generation Z, Viet Nam
ĐẶT VẤN ĐỀ
Trong những năm gần đây, sự dịch chuyển mạnh mẽ của nền kinh tế số và thương mại điện tử đã thúc đẩy những thay đổi sâu sắc trong cấu trúc thanh toán và hành vi tiêu dùng của xã hội. Trong đó, mô hình thanh toán mua trước - trả sau (MTTS) nổi lên với tăng trưởng ấn tượng và thu hút sự chú ý của thế hệ Z (Gen Z). Gen Z Việt Nam (sinh từ năm 1995-2010), được xem là nhóm người tiêu dùng chính của dịch vụ này do hạn chế trong tiếp cận tín dụng truyền thống và xu hướng ưa chuộng các phương thức thanh toán linh hoạt, dễ tiếp cận, phù hợp với khả năng chi trả (Alcazar và Bradford, 2021a; Hayashi và Routh, 2025). Dù vậy, vẫn có một bộ phận người dùng trẻ biểu hiện sự do dự hoặc kháng cự mạnh mẽ đối với dịch vụ này. Sự phổ biến của MTTS cũng đi kèm với những rủi ro tiềm ẩn về mất khả năng kiểm soát chi tiêu, các khoản nợ và lo ngại về bảo mật dữ liệu (deHaan và cộng sự, 2024; Raj và cộng sự, 2024). Điều này cho thấy nghịch lý của sự bùng nổ công nghệ; đồng thời tạo ra cả động lực thúc đẩy lẫn lực cản kháng cự.
Nhiều nghiên cứu trong và ngoài nước đã sử dụng các mô hình TAM hay UTAUT để giải thích các yếu tố thúc đẩy chấp nhận đổi mới, cũng như ý định và hành vi sử dụng MTTS, đặc biệt trong nhóm Gen Z (Aisjah, 2024; Pham và cộng sự, 2024). Tuy nhiên, góc độ kháng cự đổi mới, một yếu tố có thể cản trở quá trình chấp nhận công nghệ, vẫn chưa được quan tâm đúng mức, nhất là với người tiêu dùng trẻ. Các nghiên cứu hệ thống về sự kháng cự đối với MTTS cũng như cơ chế chuyển đổi từ kháng cự sang ý định sử dụng vẫn còn hạn chế, đặc biệt tại Việt Nam. Khoảng trống này đòi hỏi một mô hình tích hợp để giải thích toàn diện hành vi tài chính của Gen Z.
Bài viết này nhằm đề xuất mô hình phân tích các yếu tố tác động đến sự kháng cự và ý định sử dụng MTTS của Gen Z tại Việt Nam. Cụ thể, nghiên cứu tích hợp Lý thuyết kháng cự đổi mới (IRT) của Ram (1987), phát triển bởi Ram và Sheth (1989) với khung lý thuyết Kháng cự - Truyền thông - Chấp (RCA) của Talwar và cộng sự (2020). Trên cơ sở đó, xem xét các rào cản chức năng và tâm lý, vai trò của truyền thông và các yếu tố tâm lý trong việc điều chỉnh nhận thức, giảm kháng cự và thúc đẩy ý định sử dụng MTTS.
TỔNG QUAN NGHIÊN CỨU VÀ CƠ SỞ LÝ THUYẾT
Nghiên cứu về mua trước - trả sau
Mua trước - trả sau (MTTS) là một hình thức tín dụng tiêu dùng ngắn hạn, cho phép người tiêu dùng chia nhỏ giá trị giao dịch thành các đợt thanh toán theo lịch cố định (thường 3-12 kỳ), với lãi suất bằng 0 hoặc ở mức thấp trong giai đoạn đầu (Alcazar và Bradford, 2021b; CFPB, 2024). Khác với tín dụng truyền thống, nhà cung cấp MTTS sẽ thanh toán toàn bộ giá trị hàng hoá cho người bán ngay khi giao dịch được phê duyệt và chịu hoàn toàn rủi ro tín dụng từ người mua. Ngoài ra, MTTS có quy trình phê duyệt đơn giản hơn, ít yêu cầu lịch sử tín dụng và được tích hợp trực tiếp vào trải nghiệm mua sắm, đặc biệt trên các nền tảng thương mại điện tử (Alcazar và Bradford, 2021b). Do đó, MTTS giúp người dùng tối ưu hoá dòng tiền ngắn hạn và gia tăng khả năng tiếp cận hàng hoá, dịch vụ.
Nghiên cứu về MTTS trong những năm gần đây tập trung làm rõ bản chất, động lực chấp nhận và hệ quả của hình thức thanh toán này (Maesen và Ang, 2025; Raj và cộng sự, 2024; Relja và cộng sự, 2024). Phần lớn các nghiên cứu về ý định sử dụng MTTS được xây dựng trên nền tảng các mô hình hành vi như Lý thuyết chấp nhận công nghệ (TAM), Lý thuyết hành vi có kế hoạch (TPB) và Mô hình UTAUT - Lý thuyết hợp nhất về chấp nhận và sử dụng công nghệ (Aisjah, 2024; Hidayat và cộng sự, 2024; Raj và cộng sự, 2024). Các yếu tố cốt lõi được xác định bao gồm nhận thức về tính hữu ích, tính dễ sử dụng, chuẩn mực xã hội và nhận thức kiểm soát hành vi.
Bên cạnh đó, các nghiên cứu gần đây mở rộng khung phân tích sang các yếu tố đặc thù của dịch vụ tài chính số như mức độ tin tưởng, nhận thức rủi ro và trải nghiệm người dùng (Juita và cộng sự, 2023; Wan Nawang và cộng sự, 2026). Đáng chú ý, đặc điểm nhân khẩu học và hành vi tài chính cá nhân, đặc biệt ở nhóm người tiêu dùng trẻ, đóng vai trò điều tiết quan trọng. Một nhánh nghiên cứu quan trọng khác tập trung vào tác động của MTTS đối với hành vi chi tiêu và sức khoẻ tài chính cá nhân (Kumar và cộng sự, 2024; Maesen và Ang, 2025). Các kết quả cho thấy việc sử dụng MTTS có liên quan tới tần suất mua sắm, giá trị giao dịch và các dấu hiệu căng thẳng tài chính (deHaan và cộng sự, 2024). Trong bối cảnh đó, các học giả ngày càng quan tâm đến khía cạnh quản lý và điều tiết MTTS (Alcazar và Bradford, 2021b; Soni, 2023).
Đặc điểm tâm lý và hành vi tài chính của thế hệ Z
Gen Z tại Việt Nam là những người bản địa kỹ thuát số, lớn lên cùng sự phát triển của kinh tế số (Jayatissa, 2023). Họ có mức độ am hiểu công nghệ cao và khả năng thích ứng nhanh với môi trường số, khi phần lớn quá trình tiêu dùng và tương tác diễn ra trên các nền tảng trực tuyến. Nhóm này cũng có kỳ vọng cao về tính tiện lợi và tốc độ xử lý của các dịch vụ tài chính (A.M. Abu Daqar và cộng sự, 2020). Tuy nhiên, chính sự am hiểu này khiến họ trở nên khắt khe và dễ nảy sinh tâm lý hoài nghi với các sản phẩm số. Đối với họ, bảo mật dữ liệu cá nhân hay lo ngại về các rủi ro, sự thiếu minh bạch, không rõ ràng đôi khi là lực cản trong tiếp cận các sản phẩm, dịch vụ số (A.M. Abu Daqar và cộng sự, 2020; Ding và cộng sự, 2025).
Ngoài ra, Gen Z được hình thành năng lực quản lý tài chính từ sớm nhờ giáo dục từ gia đình và lợi thế tiếp cận công nghệ. Bên cạnh đó, với vai trò người bản địa kỹ thuật số, Gen Z có khả năng chủ động tiếp cận và khai thác các nguồn lực và kiến thức miễn phí trên nền tảng số để tích luỹ năng lực quản lý tài chính, dù mức độ vẫn có sự khác biệt giữa các cá nhân (Aisjah, 2024). Gen Z cũng chịu ảnh hưởng mạnh từ truyền thông và môi trường số trong quá trình ra quyết định (Confetto và cộng sự, 2023; Pahlevan Sharif và Yeoh, 2018). Thông tin từ mạng xã hội, nền tảng trực tuyến và các nguồn số khác đóng vai trò quan trọng trong việc hình thành nhận thức và niềm tin đối với dịch vụ tài chính.
Cơ sở lý thuyết của nghiên cứu
Lý thuyết kháng cự đổi mới
Ram (1987); Ram và Sheth (1989) phát triển Lý thuyết kháng cự đổi mới (Innovation Resistance Theory - IRT) nhằm giải thích hiện tượng người tiêu dùng không chấp nhận hoặc trì hoãn việc tiếp nhận các đổi mới, ngay cả khi những đổi mới này mang lại lợi ích rõ ràng. Theo IRT, kháng cự đổi mới không phải là phản ứng phi lý, mà là hệ quả của các rào cản nhận thức cụ thể trong quá trình đánh giá và ra quyết định của người tiêu dùng, bao gồm rào cản chức năng và rào cản tâm lý. Rào cản chức năng (rào cản sử dụng, rào cản giá trị và rào cản rủi ro) liên quan đến những khó khăn trong sử dụng, giá trị mang lại hoặc rủi ro cụ thể, từ đó dẫn đến xu hướng từ chối mang tính chủ động. Trong khi đó, rào cản tâm lý (rào cản thói quen và rào cản hình ảnh) gắn liền với các yếu tố cảm xúc và văn hoá, thể hiện qua sự duy trì thói quen hoặc các định kiến sẵn có đối với đổi mới. Trong thực tiễn nghiên cứu, IRT đã được ứng dụng rộng rãi nhằm giải thích hành vi kháng cự đối với nhiều loại hình đổi mới trong lĩnh vực tài chính - công nghệ, như dịch vụ ngân hàng di động, ví điện tử (Aji và cộng sự, 2020).
Khung lý thuyết Kháng cự - Truyền thông - Chấp nhận
Khung lý thuyết Kháng cự - Truyền thông - Chấp nhận (Resistance-Communication-Adoption - RCA) được đề xuất bởi Talwar và cộng sự (2020), nhấn mạnh vai trò của truyền thông trong việc chuyển thái độ từ kháng cự sang chấp nhận đổi mới. Theo cách tiếp cận này, truyền thông không chỉ đơn thuần là kênh cung cấp thông tin mà còn là cơ chế điều tiết nhận thức và thái độ của người tiêu dùng đối với các công nghệ mới. Theo đó, truyền thông tác động theo 2 hướng: (1) giảm rào cản chức năng bằng việc cung cấp thông tin đầy đủ, rõ ràng về tính năng, chi phí và lợi ích của đổi mới; (2) giảm rào cản tâm lý thông qua việc xây dựng hình ảnh tích cực, điều chỉnh chuẩn mực xã hội và gia tăng mức độ chấp nhận trong cộng đồng người dùng. Khung lý thuyết RCA đã được vận dụng rộng rãi trong nhiều nghiên cứu thực nghiệm và tổng quan lý thuyết, như lĩnh vực thanh toán di động, ngân hàng số (Nel và Boshoff, 2021).
MÔ HÌNH VÀ GIẢ THUYẾT NGHIÊN CỨU
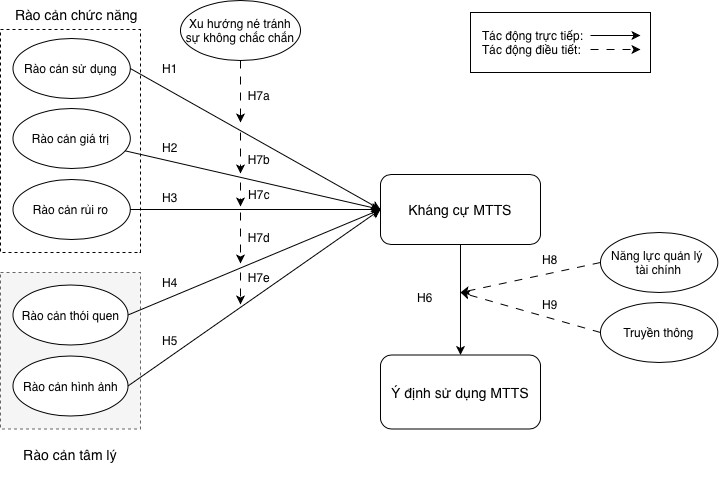
Trên cơ sở tổng hợp IRT, RCA, các đặc điểm tính cách của Gen Z, mô hình nghiên cứu đề xuất các biến độc lập bao gồm 5 rào cản theo IRT (rào cản sử dụng, rào cản giá trị, rào cản rủi ro, rào cản thói quen, rào cản hình ảnh) có tác động thuận chiều lên sự kháng cự với MTTS (Hình 1). Trong khi đó, xu hướng né tránh sự không chắc chắn được giả định có tác động điều tiết thuận chiều lên mối quan hệ này. Khái niệm này được Hofstede (1980) giới thiệu phản ánh mức độ các cá nhân cảm thấy bất an trước các tình huống mơ hồ; đồng thời có xu hướng thiết lập các quy tắc, chuẩn mực nhằm giảm bất định. Nghiên cứu của Jan và cộng sự (2024) chỉ ra rằng, người tiêu dùng có mức độ né tránh sự không chắc chắn cao thường có xu hướng gia tăng kháng cự đối với các dịch vụ tài chính số, đặc biệt khi các dịch vụ này thiếu tính minh bạch về thông tin, điều khoản và cơ chế vận hành. Do đó, việc xem xét vai trò của yếu tố này là cần thiết nhằm làm rõ các khác biệt trong nhận thức và phản ứng đối với đổi mới tài chính.
Ngoài ra, mô hình giả định sự kháng cự làm giảm ý định sử dụng MTTS, trong khi truyền thông và năng lực quản lý tài chính điều tiết làm giảm tác động của mối quan hệ này. Năng lực quản lý tài chính được xem là yếu tố nền tảng định hình các quyết định liên quan đến các quyết định tài chính hợp lý, đặc biệt khi cá nhân phải đánh giá đồng thời lợi ích và rủi ro của các sản phẩm tín dụng tiêu dùng (Lusardi và Mitchell, 2014). Cụ thể, cá nhân có năng lực tài chính cao có khả năng hiểu rõ cơ chế dịch vụ, đánh giá đúng chi phí và nghĩa vụ thanh toán, từ đó giảm tác động tiêu cực của sự kháng cự lên ý định sử dụng. Vai trò này đặc biệt quan trọng đối với Gen Z, nhóm đang hình thành nền tảng tài chính cá nhân và có mức độ hiểu biết chưa đồng đều.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của nhóm tác giả
Các giả thuyết nghiên cứu được đề xuất như sau:
H1: Rào cản sử dụng có tác động thuận chiều đến sự kháng cự đối với dịch vụ MTTS của Gen Z tại Việt Nam.
H2: Rào cản giá trị có tác động thuận chiều đến sự kháng cự đối với dịch vụ MTTS của Gen Z tại Việt Nam.
H3: Rào cản rủi ro có tác động thuận chiều đến sự kháng cự đối với dịch vụ MTTS của Gen Z tại Việt Nam.
H4: Rào cản thói quen có tác động thuận chiều đến sự kháng cự đối với dịch vụ MTTS của Gen Z tại Việt Nam.
H5: Rào cản hình ảnh có tác động thuận chiều đến sự kháng cự đối với dịch vụ MTTS của Gen Z tại Việt Nam.
H6: Sự kháng cự đối với dịch vụ MTTS có tác động ngược chiều đến ý định sử dụng MTTS của Gen Z tại Việt Nam.
H7a - H7e: Xu hướng né tránh sự không chắc chắn có tác động điều tiết tích cực lên mối quan hệ giữa các rào cản (sử dụng, giá trị, rủi ro, thói quen, hình ảnh) và sự kháng cự đối với dịch vụ MTTS.
H8: Năng lực quản lý tài chính có tác động điều tiết ngược chiều lên mối quan hệ giữa sự kháng cự đối với dịch vụ MTTS và ý định sử dụng MTTS của Gen Z tại Việt Nam.
H9: Truyền thông có tác động điều tiết ngược chiều lên mối quan hệ giữa sự kháng cự đối với dịch vụ MTTS và ý định sử dụng MTTS của Gen Z tại Việt Nam.
KẾT LUẬN
Nghiên cứu này đề xuất một mô hình tích hợp nhằm khám phá các yếu tố tác động đến sự kháng cự và ý định sử dụng dịch vụ MTTS của Gen Z tại Việt Nam. Mô hình được kỳ vọng góp phần làm rõ vai trò đồng thời của các rào cản theo IRT, yếu tố truyền thông, xu hướng né tránh sự không chắc chắn và năng lực quản lý tài chính trong quá trình chấp nhận dịch vụ MTTS. Về mặt lý thuyết, nghiên cứu mở rộng hướng tiếp cận tích hợp giữa các khung lý thuyết hiện có, đặc biệt trong bối cảnh các nghiên cứu về kháng cự đổi mới đối với MTTS còn hạn chế. Về thực tiễn, mô hình đề xuất cung cấp cơ sở tham chiếu ban đầu cho các doanh nghiệp FinTech và nhà hoạch định chính sách trong việc hiểu rõ hơn hành vi của người tiêu dùng trẻ, từ đó định hướng sản phẩm và truyền thông phù hợp.
Do nghiên cứu ở dạng đề xuất mô hình, các kết luận mang tính gợi mở và cần được kiểm định thông qua các nghiên cứu thực nghiệm trong tương lai. Các nghiên cứu tiếp theo có thể mở rộng phạm vi sang các nhóm đối tượng hoặc bối cảnh khác nhằm củng cố và hoàn thiện khung lý thuyết về hành vi chấp nhận và kháng cự đối với các dịch vụ tài chính đổi mới.
(*) Bài viết là kết quả nghiên cứu Đề tài NKCH cấp Trường Đại học Điện lực năm 2025, mã số ĐTKHCN.18/2025.
Tài liệu tham khảo:
1. A. M. Abu Daqar, M., Arqawi, S., & Abu Karsh, S. (2020). Fintech in the eyes of Millennials and Generation Z (the financial behavior and Fintech perception). Banks and Bank Systems, 15(3), 20-28.
2. Abdul Ghafoor, K., & Akhtar, M. (2024). Parents’ financial socialization or socioeconomic characteristics: which has more influence on Gen-Z’s financial wellbeing? Humanities and Social Sciences Communications 2024 11:1, 11(1)
3. Aisjah, S. (2024). Intention to use buy-now-pay-later payment system among university students: a combination of financial parenting, financial self-efficacy, and social media intensity. Cogent Social Sciences, 10(1).
4. Aji, H. M., Berakon, I., & Md Husin, M. (2020). COVID-19 and e-wallet usage intention: A multigroup analysis between Indonesia and Malaysia. Cogent Business & Management, 7(1), 1804181.
5. Alcazar, J., & Bradford, T. (2021a). The Appeal and Proliferation of Buy Now, Pay Later: Consumer and Merchant Perspectives (Vol 10).
6. Alcazar, J., & Bradford, T. (2021b). The Rise of Buy Now, Pay Later: Bank and Payment Network Perspectives and Regulatory Considerations.
7. CFPB (Consumer Financial Protection Bureau) (2024). What is a Buy Now, Pay Later (BNPL) loan? | Consumer Financial Protection Bureau. https://www.consumerfinance.gov/ask-cfpb/what-is-a-buy-now-pay-later-bnpl-loan-en-2119/
8. Confetto, M. G., Covucci, C., Addeo, F., & Normando, M. (2023). Sustainability advocacy antecedents: how social media content influences sustainable behaviours among Generation Z. Journal of Consumer Marketing, 40(6), 758-774.
9. DeHaan, E., Kim, J., Lourie, B., & Zhu, C. (2024). Buy Now Pay (Pain?) Later. Management Science, 70(8), 5586-5598.
10. Ding, N., Hu, L., Zhao, Q., Kim, K. T., & Chen, M. (2025). Metaverse? No, thanks! Exploring the mechanisms behind Generation Z’s resistance behavior. Frontiers in Psychology, 16, 1672330.
11. Francis, T., & Hoefel, F. (2018). True Gen’: Generation Z and its implications for companies. McKinsey&Company. https://www.mckinsey.com/industries/consumer-packaged-goods/our-insights/true-gen-generation-z-and-its-implications-for-companies
12. Hayashi, F., & Routh, A. (2025). Financial Constraints Among Buy Now, Pay Later Users. The Federal Reserve Bank of Kansas City Economic Review.
13. Hidayat, H., Laini, A. S., Algista, S. D., & Juwitasary, H. (2024). Factors That Influence Customer Intention to Use Buy Now Pay Later (BNPL) in Indonesia. 2024 2nd International Conference on Software Engineering and Information Technology (ICoSEIT), 198-203.
14. Hofstede, G. (1980). Culture’s consequences: International differences in work-related values. CA: Sage.
15. Jan, J., Alshare, K. A., & Lane, P. L. (2024). Hofstede’s cultural dimensions in technology acceptance models: a meta-analysis. Universal Access in the Information Society, 23(2), 717-741.
16. Jayatissa, K. A. D. U. (2023). Generation Z-A New Lifeline: A Systematic Literature Review. Print) Sri Lanka Journal of Social Sciences and Humanities, 3(2), 179-186.
17. Juita, V., Pujani, V., Rahim, R., & Rahayu, R. (2023). The Influence of User’s Digital Financial Literacy and Perceived Risks on Buy Now Pay Later (BNPL) Adoption: A Gender’s Perspective (629-645).
18. Kumar, A., Salo, J., & Bezawada, R. (2024). The effects of buy now, pay later (BNPL) on customers’ online purchase behavior. Journal of Retailing, 100(4), 602-617.
19. Le, G. (2025). Fundiin hợp tác EVNFinance mở rộng thị trường mua trước trả sau. https://bbw.vn/fundiin-hop-tac-evnfinance-mo-rong-thi-truong-mua-truoc-tra-sau-53881.html
20. Lusardi, A., & Mitchell, O. S. (2014). The Economic Importance of Financial Literacy: Theory and Evidence. Journal of Economic Literature, 52(1), 5-44.
21. Maesen, S., & Ang, D. (2025). Buy Now, Pay Later: Impact of Installment Payments on Customer Purchases. Journal of Marketing, 89(3), 13-35.
22. Nel, J., & Boshoff, C. (2021). “I just don’t like digital-only banks, and you should not use them either”: Traditional-bank customers’ opposition to using digital-only banks. Journal of Retailing and Consumer Services, 59, 102368.
23. Pahlevan Sharif, S., & Yeoh, K. K. (2018). Excessive social networking sites use and online compulsive buying in young adults: the mediating role of money attitude. Young Consumers, 19(3), 310-327.
24. Pham, V. T., Nguyen, T. P. T., Vu, M. C., Nguyen, T. H., Nguyen, K. L., & Nguyen, P. D. A. (2024). Factors Affecting the Intention to Buy Now - Pay Later for Online Payment of Generation Z. Journal of Business and Econometrics Studies, 1-6.
25. Raj, V. A., Jasrotia, S. S., & Rai, S. S. (2024). Role of Privacy Concerns and Trust in Consumers’ Intention to Use Buy-Now, Pay-Later (BNPL): An Extended TPB Model. International Journal of Human-Computer Interaction, 40(22), 7731-7742.
26. Ram, S. (1987). A model of innovation resistance. Advances in Consumer Research, 208.
27. Ram, S., & Sheth, J. N. (1989). Consumer Resistance to Innovations: The Marketing Problem and its solutions. Journal of Consumer Marketing, 6(2), 5-14.
28. Relja, R., Ward, P., & Zhao, A. L. (2024). Understanding the psychological determinants of buy-now-pay-later (BNPL) in the UK: a user perspective. International Journal of Bank Marketing, 42(1), 7-37.
29. Soni, S. (2023). Regulating Buy Now, Pay Later: Consumer Financial Protection in the Era of FinTech. https://ssrn.com/abstract=4359956
30. Talwar, S., Talwar, M., Kaur, P., & Dhir, A. (2020). Consumers’ Resistance to Digital Innovations: A Systematic Review and Framework Development. Australasian Marketing Journal, 28(4), 286-299.
31. Wan Nawang, W. R., Jasazami, S., Anwar, I. F., & Nordin, S. N. (2026). Knowing the risks but continuing anyway? Explaining sustained Buy Now, Pay Later usage among Generation Y and Z. Advanced International Journal of Business Entrepreneurship and SMEs, 8(27), 423.
| Ngày nhận bài: 20/3/2026; Ngày hoàn thiện biên tập: 20/4/2026; Ngày duyệt đăng: 28/4/2026 |
Tin liên quan


Các tin khác

Nhân tố ảnh hưởng đến quản lý trong phát triển chính quyền số: Thực tiễn nghiên cứu tại Hà Tĩnh và hàm ý chính sách

Phát triển nguồn nhân lực chất lượng cao vùng Đông Nam Bộ trong kỷ nguyên mới

Mô hình nghiên cứu các thành tố tiếp thị liên kết tác động đến hành vi mua nông sản vùng miền của người tiêu dùng đô thị Việt Nam

Khả năng hỗ trợ của công nghệ thông tin và niềm tin đối với nền tảng thương mại xã hội trong ngành hàng thời trang: Phương pháp SEM Bayesian

Các yếu tố ảnh hưởng đến sự gắn kết của người lao động với doanh nghiệp tại Công ty TNHH Tata Coffee Việt Nam

Đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến năng lực cạnh tranh của du lịch nông nghiệp tại TP. Đồng Nai

Năng lực chuyển đổi số, đổi mới mô hình kinh doanh và hiệu quả kinh doanh của doanh nghiệp khởi nghiệp

Các nhân tố ảnh hưởng đến khả năng tiếp cận tín dụng phi chính thức của hộ kinh doanh cá thể tại TP. Hà Nội

Phát triển du lịch cộng đồng gắn với văn hóa địa phương tại khu du lịch sinh thái Cồn Sơn, TP. Cần Thơ


