


Các nhân tố ảnh hưởng đến khả năng tiếp cận tín dụng phi chính thức của hộ kinh doanh cá thể tại TP. Hà Nội
TS. Nguyễn Hoàng Nam
Trường Đại học Đại Nam
Email: [email protected]
Tóm tắt
Nghiên cứu này phân tích các nhân tố ảnh hưởng đến khả năng tiếp cận tín dụng phi chính thức của hộ kinh doanh cá thể tại TP. Hà Nội. Nghiên cứu sử dụng dữ liệu từ 356 hộ kinh doanh cá thể tại Hà Nội để kiểm định bằng hồi quy Binary Logistic. Kết quả cho thấy, Khó khăn tiếp cận tín dụng chính thức, Nhu cầu vốn cấp bách, Tính tiện lợi, Quan hệ xã hội và Thiếu tài sản bảo đảm làm tăng khả năng hộ kinh doanh sử dụng tín dụng phi chính thức. Ngược lại, Hiểu biết tài chính có tác động làm giảm khả năng sử dụng nguồn vốn này. Nhận thức rủi ro chưa có ý nghĩa thống kê trong mô hình.
Từ khóa: Tín dụng phi chính thức, hộ kinh doanh cá thể, tiếp cận tín dụng, vốn xã hội, hồi quy Logistic, Hà Nội
Abstract
This study analyzes the factors influencing access to informal credit among individual household businesses in Ha Noi. The study uses data from 356 individual household businesses in Ha Noi and applies Binary Logistic regression for empirical testing. The results show that difficulties in accessing formal credit, urgent capital needs, convenience, social relationships, and lack of collateral increase the likelihood that household businesses use informal credit. In contrast, financial literacy reduces the likelihood of using this source of financing. Risk perception is not statistically significant in the model.
Keywords: Informal credit, individual household businesses, credit access, social capital, Logistic regression, Ha Noi
ĐẶT VẤN ĐỀ
Hộ kinh doanh cá thể là một bộ phận quan trọng của khu vực kinh tế ngoài nhà nước, có vai trò tạo việc làm, duy trì sinh kế và bổ sung nguồn cung hàng hóa, dịch vụ cho nền kinh tế đô thị. Hộ kinh doanh cá thể thường có quy mô nhỏ, vốn kinh doanh chủ yếu đến từ tiết kiệm hộ gia đình, chỉ một bộ phận có thể tiếp cận tín dụng ngân hàng. Tại Hà Nội, các hộ kinh doanh cá thể vẫn gặp nhiều hạn chế khi tiếp cận tín dụng chính thức, nhiều hộ buộc phải dựa vào vốn tự có hoặc các nguồn vốn phi chính thức.
Vấn đề nghiên cứu đặt ra là: Vì sao hộ kinh doanh cá thể vẫn lựa chọn hoặc có khả năng tiếp cận tín dụng phi chính thức trong khi hệ thống tín dụng chính thức ngày càng phát triển? Đối với Hà Nội, một đô thị lớn với mật độ hộ kinh doanh cao, nhu cầu vốn ngắn hạn lớn và sự đa dạng của các kênh vay vốn truyền thống lẫn số hóa, câu hỏi này càng có ý nghĩa thực tiễn.
Nghiên cứu này tập trung trả lời 3 câu hỏi: Những nhân tố nào ảnh hưởng đến khả năng tiếp cận tín dụng phi chính thức của hộ kinh doanh cá thể tại Hà Nội? Các rào cản tín dụng chính thức có thúc đẩy hộ kinh doanh tìm đến nguồn vốn phi chính thức hay không? Vai trò của hiểu biết tài chính, quan hệ xã hội và nhận thức rủi ro trong quyết định tiếp cận tín dụng phi chính thức là gì?
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Tiếp cận tín dụng của hộ kinh doanh có thể được phân tích từ cả phía cầu và phía cung. Về phía cầu, hộ kinh doanh có nhu cầu vốn nhưng có thể không đáp ứng được điều kiện vay chính thức hoặc không muốn vay chính thức vì chi phí giao dịch, thủ tục, thời gian phê duyệt. Về phía cung, tổ chức tín dụng chính thức có xu hướng thận trọng với nhóm khách hàng nhỏ lẻ do chi phí thẩm định cao, thiếu thông tin đáng tin cậy và khó kiểm soát rủi ro đạo đức. Các nghiên cứu của Claessens (2006), Beck và cộng sự (2006, 2009), Beck và De La Torre (2006) đã giải thích các rào cản tiếp cận với tín dụng chính thức là hồ sơ tín dụng yếu, thiếu thông tin, chi phí cao, yêu cầu giấy tờ, khoảng cách, tài sản thế chấp và lịch sử tín dụng hạn chế.
Lý thuyết bất cân xứng thông tin (Stiglitz và Weiss, 1981) giải thích rằng, ngân hàng thường không có đủ thông tin chính xác về dòng tiền, khả năng trả nợ và mức độ rủi ro của hộ kinh doanh. Khi thông tin kế toán, báo cáo tài chính, hóa đơn, chứng từ hoặc lịch sử tín dụng không đầy đủ, tổ chức tín dụng có thể yêu cầu tài sản bảo đảm cao hơn, kéo dài thời gian thẩm định hoặc từ chối khoản vay. Điều này làm gia tăng khả năng hộ kinh doanh chuyển sang các nguồn vốn yêu cầu hồ sơ ít phức tạp hơn.
Lý thuyết hạn chế tín dụng (Stiglitz và Weiss, 1981; Keeton, 1979) cho rằng, có những chủ thể có nhu cầu vay và sẵn sàng trả lãi nhưng vẫn không được vay chính thức do không đáp ứng điều kiện tín dụng. Trong trường hợp hộ kinh doanh cá thể, hạn chế tín dụng không chỉ xuất phát từ năng lực tài chính yếu mà còn từ đặc điểm pháp lý và quản trị của hộ: hoạt động nhỏ, ghi chép tài chính chưa chuẩn hóa, dòng tiền không ổn định và khó chứng minh mục đích vay.
Lý thuyết chi phí giao dịch (Coase, 1937; Williamson, 1981) cho thấy, hộ kinh doanh có thể lựa chọn tín dụng phi chính thức không phải vì chi phí lãi vay thấp hơn, mà vì tổng chi phí tiếp cận thấp hơn: thủ tục ít hơn, không cần hồ sơ phức tạp, thời gian giải ngân nhanh và có thể vay khoản nhỏ trong thời gian ngắn. Tín dụng phi chính thức có thể đáp ứng nhu cầu ngắn hạn, giải ngân nhanh, thậm chí chỉ 10-30 phút trong một số trường hợp, điều mà ngân hàng khó đáp ứng.
Lý thuyết vốn xã hội (Bourdieu, 1986; Coleman, 1988) giúp giải thích vai trò của quan hệ quen biết, sự tin cậy và mạng lưới xã hội trong tín dụng phi chính thức. Nguồn vốn từ người thân, bạn bè, bạn hàng, chủ hụi, chủ hàng hoặc cá nhân cho vay thường dựa trên uy tín, quan hệ, sự giới thiệu và hiểu biết lẫn nhau. Các nghiên cứu trước cũng cho thấy tín dụng phi chính thức có tính 2 mặt. Một mặt, giúp người vay đáp ứng nhu cầu vốn cấp thiết, nhất là khi không thể tiếp cận tín dụng chính thức. Mặt khác, các nguồn vốn phi chính thức rủi ro cao, đặc biệt là tín dụng đen, có thể dẫn đến lãi suất cao, lãi chồng lãi, mất tài sản, áp lực đòi nợ và suy giảm phúc lợi của hộ kinh doanh.
MÔ HÌNH NGHIÊN CỨU VÀ GIẢ THUYẾT
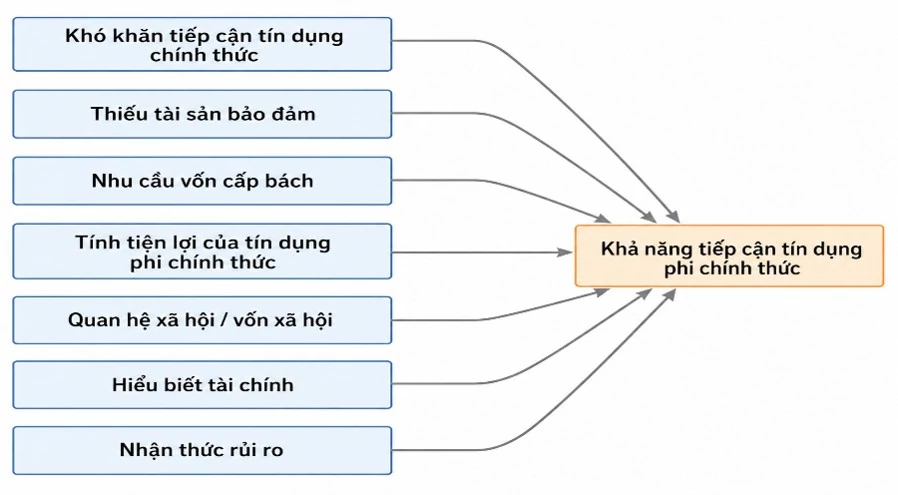
Nghiên cứu này xác định biến phụ thuộc là Khả năng tiếp cận tín dụng phi chính thức của hộ kinh doanh cá thể, được đo bằng biến nhị phân: hộ có sử dụng ít nhất một nguồn tín dụng phi chính thức trong 12 tháng gần nhất được mã hóa bằng 1; hộ không sử dụng được mã hóa bằng 0. Cách đo này phản ánh khả năng tiếp cận thực tế, thay vì chỉ đo nhận thức hoặc ý định.
Các biến độc lập được lựa chọn gồm: Khó khăn trong tiếp cận tín dụng chính thức, Thiếu tài sản bảo đảm, Nhu cầu vốn cấp bách, Tính tiện lợi của tín dụng phi chính thức, Quan hệ xã hội, Hiểu biết tài chính và Nhận thức rủi ro. Đây là mô hình phù hợp và có thể kiểm định bằng hồi quy Binary Logistic.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất
Các giả thuyết nghiên cứu được xây dựng như sau:
H1: Khó khăn trong tiếp cận tín dụng chính thức có tác động thuận chiều đến Khả năng tiếp cận tín dụng phi chính thức của hộ kinh doanh cá thể.
H2: Thiếu tài sản bảo đảm có tác động thuận chiều đến Khả năng tiếp cận tín dụng phi chính thức.
H3: Nhu cầu vốn cấp bách có tác động thuận chiều đến Khả năng tiếp cận tín dụng phi chính thức.
H4: Tính tiện lợi của tín dụng phi chính thức có tác động thuận chiều đến Khả năng tiếp cận tín dụng phi chính thức.
H5: Quan hệ xã hội/vốn xã hội có tác động thuận chiều đến Khả năng tiếp cận tín dụng phi chính thức.
H6: Hiểu biết tài chính có tác động ngược chiều đến Khả năng tiếp cận tín dụng phi chính thức.
H7: Nhận thức rủi ro có tác động ngược chiều đến Khả năng tiếp cận tín dụng phi chính thức.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu được thiết kế theo 2 giai đoạn. Giai đoạn định tính sơ bộ được thực hiện thông qua phỏng vấn chuyên gia tín dụng, cán bộ ngân hàng, đại diện tổ chức tài chính vi mô và một số chủ hộ kinh doanh nhằm hiệu chỉnh thang đo, làm rõ cách hiểu về tín dụng phi chính thức và giảm độ nhạy cảm của bảng hỏi. Cách tiếp cận này được dùng để kiểm tra sự phù hợp của mô hình, chuẩn hóa thuật ngữ và hiệu chỉnh bảng hỏi trước khi khảo sát định lượng.
Giai đoạn định lượng sử dụng bảng hỏi cấu trúc với thang đo Likert 5 mức, từ 1 “hoàn toàn không đồng ý” đến 5 “hoàn toàn đồng ý”. Đối tượng khảo sát là chủ hộ kinh doanh cá thể đang hoạt động tại Hà Nội. Phương pháp chọn mẫu thuận tiện có kiểm soát theo địa bàn và lĩnh vực kinh doanh, kết hợp giới thiệu dây chuyền trong các nhóm hộ kinh doanh.
Quy mô mẫu dự kiến là 300 quan sát hợp lệ. Mô hình hồi quy Binary Logistic được lựa chọn vì biến phụ thuộc được đo dưới dạng nhị phân. Phương trình nghiên cứu có dạng:
Logit(Pi)=ln(1−Pi)=β0+β1FCBi+β2COLi+β3URGi+β4CONVi+β5SOCi+β6FLi+β7RISKi+ϵi
Trong đó, (Pi) là xác suất hộ kinh doanh; (i) tiếp cận tín dụng phi chính thức; FCB là Khó khăn tiếp cận tín dụng chính thức; COL là Thiếu tài sản bảo đảm; URG là Nhu cầu vốn cấp bách; CONV là Tính tiện lợi; SOC là Quan hệ xã hội; FL là Hiểu biết tài chính; RISK là Nhận thức rủi ro.
KẾT QUẢ NGHIÊN CỨU
Đặc điểm mẫu nghiên cứu
Mẫu khảo sát gồm 356 hộ kinh doanh cá thể tại Hà Nội. Dữ liệu được thu thập thông qua phỏng vấn trực tiếp kết hợp bảng hỏi cấu trúc trong thời gian 6 tuần (từ tháng 3-4/2026). Trong quá trình khảo sát, nhóm nghiên cứu tiếp cận 410 hộ kinh doanh, thu về 382 phiếu, loại 26 phiếu không đạt yêu cầu; số phiếu hợp lệ cuối cùng đưa vào phân tích là 356 phiếu.
Về giới tính chủ hộ, nam chiếm 55,6% và nữ chiếm 44,4%. Phần lớn hộ kinh doanh hoạt động ở khu vực nội thành (62,9%), còn lại thuộc khu vực ngoại thành/ven đô (37,1%).
Về trình độ học vấn, nhóm có trình độ đại học trở lên chiếm 37,3%, trung cấp/cao đẳng chiếm 34,0% và THPT trở xuống chiếm 28,7%.
Theo lĩnh vực kinh doanh, nhóm ăn uống/dịch vụ chiếm tỷ trọng cao nhất (39,0%), tiếp đến là bán lẻ (32,6%), sản xuất nhỏ (13,2%) và các lĩnh vực khác (15,2%).
Trong mẫu khảo sát, 57,3% hộ cho biết đã tiếp cận tín dụng phi chính thức trong 12 tháng gần nhất, trong khi 42,7% không sử dụng nguồn vốn này.
Thống kê mô tả và độ tin cậy thang đo
Bảng 1: Thống kê mô tả và độ tin cậy thang đo
| Biến | Số biến quan sát | Trung bình | Độ lệch chuẩn | Cronbach’s Alpha |
|---|---|---|---|---|
| FCB - Khó khăn tiếp cận tín dụng chính thức | 4 | 3,62 | 0,74 | 0,812 |
| COL - Thiếu tài sản bảo đảm | 3 | 3,38 | 0,81 | 0,776 |
| URG - Nhu cầu vốn cấp bách | 4 | 3,48 | 0,79 | 0,785 |
| CONV - Tính tiện lợi của tín dụng phi chính thức | 4 | 3,75 | 0,72 | 0,834 |
| SOC - Quan hệ xã hội/vốn xã hội | 4 | 3,41 | 0,76 | 0,801 |
| FL - Hiểu biết tài chính | 4 | 3,02 | 0,69 | 0,769 |
| RISK - Nhận thức rủi ro | 4 | 3,66 | 0,83 | 0,828 |
Nguồn: Kết quả nghiên cứu
Các thang đo đều có Cronbach’s Alpha > 0,7, cho thấy độ tin cậy đạt mức chấp nhận được trong nghiên cứu khám phá. Biến Tính tiện lợi của tín dụng phi chính thức có điểm trung bình cao nhất, phản ánh giả định rằng tốc độ và sự linh hoạt là điểm hấp dẫn lớn của nguồn vốn phi chính thức. Kết quả này phù hợp với ghi nhận tín dụng phi chính thức có ưu thế về giải ngân nhanh, ít thủ tục và đáp ứng nhu cầu vốn ngắn hạn (Bảng 1).
Các hệ số VIF lần lượt là FCB (1,42); COL (1,31); URG (1,55); CONV (1,78); SOC (1,49); FL (1,26); RISK (1,34) đều < 2, cho thấy mô hình không có dấu hiệu đa cộng tuyến nghiêm trọng. Vì vậy, các biến độc lập có thể được đưa vào mô hình hồi quy Logistic.
Kết quả hồi quy Binary Logistic
Bảng 2: Kết quả ước lượng mô hình Binary Logistic
| Biến | Hệ số | Sai số chuẩn | Wald | Sig. | Exp |
|---|---|---|---|---|---|
| Hằng số | -3,214 | 0,642 | 25,062 | 0,000 | 0,040 |
| FCB | 0,521 | 0,137 | 14,463 | 0,000 | 1,684 |
| COL | 0,384 | 0,161 | 5,686 | 0,017 | 1,468 |
| URG | 0,436 | 0,128 | 11,602 | 0,001 | 1,546 |
| CONV | 0,702 | 0,151 | 21,629 | 0,000 | 2,018 |
| SOC | 0,319 | 0,121 | 6,950 | 0,008 | 1,375 |
| FL | -0,241 | 0,115 | 4,392 | 0,036 | 0,786 |
| RISK | -0,167 | 0,112 | 2,221 | 0,136 | 0,846 |
Nguồn: Kết quả nghiên cứu
Kết quả Bảng 2 cho thấy, 5 biến có tác động thuận chiều và có ý nghĩa thống kê đến Khả năng tiếp cận tín dụng phi chính thức gồm FCB, COL, URG, CONV và SOC. Trong đó, CONV có Exp(B) = 2,018, nghĩa là khi cảm nhận về tính tiện lợi tăng thêm một đơn vị, xác suất tương đối của việc tiếp cận tín dụng phi chính thức tăng khoảng 2,018 lần, nếu các yếu tố khác không đổi. Hiểu biết tài chính có tác động âm và có ý nghĩa thống kê, cho thấy hộ có hiểu biết tài chính tốt hơn có xu hướng ít sử dụng tín dụng phi chính thức hơn. Biến Nhận thức rủi ro có chiều âm như kỳ vọng nhưng chưa có ý nghĩa thống kê ở mức 5%.
Mô hình có Omnibus Chi-square đạt ý nghĩa thống kê, cho thấy các biến độc lập cải thiện khả năng dự báo so với mô hình rỗng. Nagelkerke R² đạt 0,381, thể hiện mô hình giải thích ở mức khá đối với hành vi tiếp cận tín dụng phi chính thức. Kiểm định Hosmer-Lemeshow có Sig. = 0,412 > 0,05, cho thấy mô hình không có dấu hiệu sai lệch phù hợp nghiêm trọng. AUC = 0,812 cho thấy khả năng phân loại của mô hình đạt mức tốt.
Kiểm định giả thuyết
Bảng 3: Tổng hợp kết quả kiểm định giả thuyết
| Giả thuyết | Quan hệ | Dấu kỳ vọng | Kết quả | Kết luận |
|---|---|---|---|---|
| H1 | FCB → INFCR | + | B = 0,521; p < 0,001 | Chấp nhận |
| H2 | COL → INFCR | + | B = 0,384; p = 0,017 | Chấp nhận |
| H3 | URG → INFCR | + | B = 0,436; p = 0,001 | Chấp nhận |
| H4 | CONV → INFCR | + | B = 0,702; p < 0,001 | Chấp nhận |
| H5 | SOC → INFCR | + | B = 0,319; p = 0,008 | Chấp nhận |
| H6 | FL → INFCR | - | B = -0,241; p = 0,036 | Chấp nhận |
| H7 | RISK → INFCR | - | B = -0,167; p = 0,136 | Không chấp nhận |
Nguồn: Kết quả nghiên cứu
Kết quả Bảng 3 cho thấy, tất cả giả thuyết đều được chấp nhận ngoại trừ H7. Nhận thức rủi ro tuy có chiều âm như kỳ vọng nhưng chưa đủ bằng chứng thống kê. Điều này tạo cơ sở cho thảo luận rằng, trong bối cảnh nhu cầu vốn cấp bách, hộ kinh doanh có thể vẫn sử dụng tín dụng phi chính thức dù nhận thức được rủi ro.
Thảo luận kết quả
Kết quả cho thấy Khó khăn trong tiếp cận tín dụng chính thức làm tăng khả năng hộ kinh doanh sử dụng tín dụng phi chính thức. Cơ chế này phù hợp với Lý thuyết hạn chế tín dụng và bất cân xứng thông tin. Khi hộ kinh doanh không đáp ứng được hồ sơ, thiếu lịch sử tín dụng, thiếu chứng từ tài chính hoặc không có tài sản bảo đảm, họ có xu hướng tìm đến các nguồn vốn thay thế. Phát hiện này tương đồng với các lập luận mà theo đó rào cản tài chính chính thức là điều kiện làm phát triển tín dụng phi chính thức.
Tính tiện lợi là nhân tố có tác động mạnh nhất, điều này có ý nghĩa thực tiễn cao. Đối với hộ kinh doanh cá thể, vốn không chỉ là vấn đề chi phí lãi vay mà còn là vấn đề thời điểm. Một khoản vốn được giải ngân trong vài giờ có thể giúp hộ nhập hàng, giữ nguồn cung, trả tiền thuê mặt bằng hoặc xử lý khoản phải trả đến hạn. Do đó, tín dụng phi chính thức có thể hấp dẫn ngay cả khi chi phí vay cao hơn ngân hàng.
Nhu cầu vốn cấp bách cũng có tác động thuận chiều. Điều này phản ánh đặc điểm dòng tiền của hộ kinh doanh cá thể: doanh thu thường biến động theo ngày, theo mùa vụ hoặc theo chu kỳ nhập hàng; trong khi yêu cầu thanh toán chi phí phát sinh liên tục. Khi thiếu bộ đệm tài chính, hộ có thể ưu tiên nguồn vốn nhanh hơn là nguồn vốn rẻ hơn.
Quan hệ xã hội có tác động tích cực, phù hợp với Lý thuyết vốn xã hội. Trong thị trường tín dụng phi chính thức, niềm tin cá nhân, sự quen biết, uy tín cộng đồng và người giới thiệu có thể thay thế một phần hồ sơ tài chính. Đây cũng là điểm khác biệt giữa tín dụng phi chính thức và tín dụng chính thức. Trong khi ngân hàng dựa vào hồ sơ, tài sản bảo đảm và lịch sử tín dụng, tín dụng phi chính thức thường dựa vào quan hệ xã hội và cam kết phi chính thức.
Hiểu biết tài chính có tác động âm đến Khả năng tiếp cận tín dụng phi chính thức. Kết quả này có thể giải thích rằng hộ có năng lực tài chính tốt hơn sẽ thận trọng hơn với chi phí vay, hiểu rõ hơn rủi ro lãi suất, phí phạt, điều khoản thiếu minh bạch và hậu quả của mất khả năng trả nợ. Tuy nhiên, cần thận trọng khi so sánh vì hiểu biết tài chính có tác động thuận chiều đến ý định sử dụng. Sự khác biệt này có thể đến từ cách đo biến phụ thuộc: nghiên cứu này đo hành vi tiếp cận thực tế, trong khi nhiều nghiên cứu khác thiên về ý định sử dụng trong mô hình hành vi. Giải thích hợp lý là khi nhu cầu vốn đủ cấp bách, nhận thức rủi ro chưa chắc ngăn được hành vi vay. Hộ kinh doanh có thể biết nguồn vốn phi chính thức rủi ro nhưng vẫn sử dụng vì thiếu lựa chọn thay thế. Đây là phát hiện đáng chú ý của nghiên cứu này.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Nghiên cứu đã đề xuất mô hình phân tích các nhân tố ảnh hưởng đến Khả năng tiếp cận tín dụng phi chính thức của hộ kinh doanh cá thể tại Hà Nội. Kết quả cho thấy Khó khăn trong tiếp cận tín dụng chính thức, Thiếu tài sản bảo đảm, Nhu cầu vốn cấp bách, Tính tiện lợi và Quan hệ xã hội làm tăng Khả năng hộ kinh doanh sử dụng tín dụng phi chính thức. Trong khi đó, Hiểu biết tài chính làm giảm khả năng sử dụng nguồn vốn này, còn Nhận thức rủi ro chưa có ý nghĩa thống kê.
Trên cơ sở kết quả này, nghiên cứu đề xuất các hàm ý chính sách sau:
Với cơ quan quản lý nhà nước và chính quyền TP. Hà Nội: Cần quản lý tín dụng phi chính thức theo hướng phân loại rủi ro, thay vì đồng nhất mọi nguồn vốn phi chính thức với tín dụng đen. Chính sách cần tập trung kiểm soát nhóm rủi ro cao, đặc biệt là các nguồn vốn có lãi suất vượt quy định, điều khoản không minh bạch, thu thập dữ liệu cá nhân trái phép hoặc đòi nợ bất hợp pháp.
Đối với Ngân hàng Nhà nước, ngân hàng thương mại và tổ chức tài chính vi mô: Cần phát triển các sản phẩm tín dụng chính thức phù hợp hơn với hộ kinh doanh cá thể. Các sản phẩm này nên có quy mô khoản vay nhỏ, thời gian phê duyệt ngắn, hồ sơ đơn giản, đánh giá dòng tiền linh hoạt và chấp nhận các hình thức dữ liệu thay thế như doanh thu qua tài khoản, hóa đơn bán hàng, lịch sử thanh toán ví điện tử hoặc dữ liệu bán hàng số.
Đối với các ngân hàng thương mại, việc giảm rào cản tín dụng chính thức không chỉ nằm ở hạ lãi suất mà còn ở giảm chi phí giao dịch. Nếu hộ kinh doanh phải mất nhiều ngày để hoàn thiện hồ sơ, chứng minh dòng tiền và chờ phê duyệt, họ sẽ tiếp tục tìm đến nguồn vốn phi chính thức dù chi phí cao hơn. Vì vậy, ngân hàng cần thiết kế quy trình cho vay riêng cho hộ kinh doanh cá thể thay vì áp dụng cơ học quy trình cho vay doanh nghiệp hoặc cá nhân tiêu dùng.
Đối với hộ kinh doanh cá thể: Cần nâng cao hiểu biết tài chính, đặc biệt là khả năng tính tổng chi phí vay, phân biệt lãi suất danh nghĩa và chi phí thực tế, đọc điều khoản hợp đồng, đánh giá khả năng trả nợ và quản lý dòng tiền. Các hộ cần xây dựng hồ sơ tài chính tối thiểu, bao gồm sổ ghi chép doanh thu, chi phí, tồn kho, công nợ và lịch sử trả nợ để tăng khả năng tiếp cận tín dụng chính thức.
Tài liệu tham khảo:
1. Beck, T., & de la Torre, A. (2006). The basic analytics of access to financial services. Financial Markets, Institutions & Instruments, 15(4), 163-199.
2. Beck, T., Demirgüç-Kunt, A., & Honohan, P. (2009). Access to financial services: Measurement, impact, and policies. The World Bank Research Observer, 24(1), 119-145.
3. Beck, T., Demirgüç-Kunt, A., & Martinez Peria, M. S. (2007). Reaching out: Access to and use of banking services across countries. Journal of Financial Economics, 85(1), 234-266.
4. Bourdieu, P. (1986). The forms of capital. In J. G. Richardson (Ed.), Handbook of Theory and Research for the Sociology of Education (pp. 241-258). Greenwood Press.
5. Claessens, S. (2006). Access to financial services: A review of the issues and public policy objectives. The World Bank Research Observer, 21(2), 207-240.
6. Coase, R. H. (1937). The nature of the firm. Economica, 4(16), 386-405.
7. Coleman, J. S. (1988). Social capital in the creation of human capital. American Journal of Sociology, 94, S95-S120.
8. Ledgerwood, J., Earne, J., & Nelson, C. (2013). The new microfinance handbook: A financial market system perspective. World Bank Publications.
9. Stiglitz, J. E., & Weiss, A. (1981). Credit rationing in markets with imperfect information. The American Economic Review, 71(3), 393-410.
10. Williamson, O. E. (1981). The economics of organization: The transaction cost approach. American Journal of Sociology, 87(3), 548-577.
| Ngày nhận bài: 3/8/2026; Ngày hoàn thiện biên tập: 8/9/2026; Ngày duyệt đăng: 19/9/2026 |
Tin liên quan


Các tin khác

Đề xuất mô hình nghiên cứu tác động của cá nhân hóa bằng AI đến tình yêu thương hiệu của người tiêu dùng trên nền tảng trực tuyến tại TP. Hồ Chí Minh

Pháp luật Liên minh châu Âu về truy xuất nguồn gốc hàng hóa nhằm đáp ứng tiêu chuẩn ESG

Tác động của chuyển đổi số đến hệ thống kiểm soát nội bộ tại ngân hàng thương mại: Tiếp cận theo khung COSO và chu trình quản lý

Mối quan hệ giữa trí tuệ nhân tạo với ngành kế toán - kiểm toán: Tiếp cận bằng phương pháp trắc lượng thư mục

Phát triển nguồn nhân lực đáp ứng yêu cầu hội nhập quốc tế: Nghiên cứu tại Công ty MEDIA

Hoàn thiện thể chế phát triển kinh tế thị trường định hướng xã hội chủ nghĩa ở trình độ cao gắn với đổi mới mô hình tăng trưởng tại Việt Nam

Hệ thống kế toán quản trị môi trường hỗ trợ áp dụng tiêu chuẩn ISO 14001: Bằng chứng thực nghiệm từ các doanh nghiệp niêm yết tại Việt Nam

Dự báo các tác động của công nghệ STARA đối với việc làm ngành dịch vụ tại Việt Nam trong kỷ nguyên số

Nhân tố ảnh hưởng đến quản lý trong phát triển chính quyền số: Thực tiễn nghiên cứu tại Hà Tĩnh và hàm ý chính sách


