


Mối quan hệ giữa trí tuệ nhân tạo với ngành kế toán - kiểm toán: Tiếp cận bằng phương pháp trắc lượng thư mục
ThS. Phạm Huỳnh Lan Vi
Trường Đại học Tài chính - Marketing
Email: [email protected]
Tóm tắt
Sử dụng phương pháp trắc lượng thư mục thông qua quy trình PRISMA trên 904 bài báo từ cơ sở dữ liệu Scopus giai đoạn 2015-6/2026, nghiên cứu đã hệ thống hóa bức tranh toàn cảnh về ứng dụng công nghệ trí tuệ nhân tạo (AI) trong lĩnh vực kế toán và kiểm toán. Kết quả chỉ ra tốc độ tăng trưởng ấn tượng đạt 31,39%/năm, được định hình bởi 5 cụm chủ đề trọng tâm: học máy trong phát hiện gian lận, tự động hóa kiểm toán bằng RPA, phân tích dữ liệu lớn, quản trị rủi ro thông minh và sự dịch chuyển chiến lược sang AI tạo sinh hậu sự kiện ChatGPT (tháng 11/2022). Thông qua việc nhận diện sự áp đảo về năng lực nghiên cứu của Hoa Kỳ và Trung Quốc so với khoảng trống học thuật lớn tại Việt Nam (chỉ với 2 công trình), nghiên cứu cung cấp các hàm ý thực tiễn và lý luận quan trọng nhằm định hướng tiến trình chuyển đổi số sâu rộng cho ngành kế toán - kiểm toán trong nước.
Từ khóa: Trí tuệ nhân tạo, kế toán, kiểm toán, trắc lượng thư mục, Scopus
Abstract
Using bibliometric analysis based on the PRISMA protocol, this study systematically reviews 904 articles indexed in the Scopus database from 2015 to June 2026 to provide a comprehensive overview of artificial intelligence (AI) applications in accounting and auditing. The findings reveal a notable annual growth rate of 31.39%, shaped by five major thematic clusters: machine learning for fraud detection, audit automation using robotic process automation (RPA), big data analytics, intelligent risk management, and the strategic shift toward generative AI following the emergence of ChatGPT in November 2022. The analysis further highlights the dominant research capacity of the United States and China, alongside a substantial research gap in Vietnam, represented by only two publications. These findings provide important theoretical and practical implications for guiding the broader digital transformation of the accounting and auditing sector in Vietnam.
Keywords: Artificial intelligence, accounting, auditing, bibliometric analysis, Scopus
GIỚI THIỆU
Sự bùng nổ của các công nghệ AI tiên tiến như học máy, tự động hóa quy trình bằng robot (RPA) và mô hình ngôn ngữ lớn (LLMs) đang tái định hình căn bản nghiệp vụ kế toán và kiểm toán, làm mờ ranh giới giữa tác vụ thủ công và xử lý tự động. Sự chuyển dịch này đặt ra yêu cầu cấp thiết về việc đánh giá khách quan xem AI đang thay thế hay bổ trợ cho nguồn nhân lực, cũng như hệ thống hóa nền tảng tri thức của ngành. Để giải quyết vấn đề này, trắc lượng thư mục (bibliometrics) được ứng dụng như một công cụ tối ưu nhằm phân tích khối lượng lớn tài liệu, giúp phác họa toàn diện cấu trúc tri thức, xu hướng nghiên cứu và mạng lưới cộng tác (Donthu và cộng sự, 2021; Zupic và Čater, 2015). Bằng việc sử dụng dữ liệu từ Scopus giai đoạn 2015-2026, nghiên cứu này nhằm lấp đầy khoảng trống của các tổng quan trước đây vốn thiếu tính cập nhật sau sự kiện bùng nổ LLMs (năm 2022), từ đó đề xuất các hàm ý lý thuyết và thực tiễn mang tính chiến lược cho bối cảnh chuyển đổi số và đào tạo nghề nghiệp tại Việt Nam.
CƠ SỞ LÝ THUYẾT
Nền tảng lý luận về AI trong kế toán
Bước vào những năm 2010, khái niệm AI đã vượt khỏi phạm trù khoa học máy tính thuần túy và bắt đầu ảnh hưởng trực tiếp đến các ngành nghề yêu cầu kỹ năng phân tích dữ liệu chuyên sâu. AI trong kế toán và kiểm toán được vận hành qua các nhánh kỹ thuật như học máy, học sâu, xử lý ngôn ngữ tự nhiên và RPA. Về mặt lý luận kinh tế, sự gia tăng ứng dụng AI có thể được lý giải qua Lý thuyết tự động hóa nhiệm vụ của Acemoglu và Restrepo (2018), theo đó các nhiệm vụ thường lệ trong thao tác kế toán truyền thống có nguy cơ bị thay thế cao, trong khi các nhiệm vụ phán đoán vẫn đòi hỏi sự hiện diện của con người. Bên cạnh đó, Mô hình chấp nhận công nghệ (TAM) và Lý thuyết hợp nhất về chấp nhận và sử dụng công nghệ (UTAUT) cung cấp khung lý thuyết giải thích động lực ứng dụng công cụ mới của giới hành nghề (Damerji và Salimi, 2021).
Các trụ cột ứng dụng cốt lõi
AI trong kế toán tài chính: Khởi điểm từ ghi nhận của Moll và Yigitbasioglu (2019), AI được nhận định đang tái cơ cấu toàn bộ chuỗi giá trị của kế toán tài chính. Các mô hình xử lý ngôn ngữ tự nhiên tiên tiến cho phép tự động hóa việc đọc, phân loại và trích xuất thông tin định tính từ thuyết minh báo cáo tài chính hàng nghìn trang. Trong nỗ lực phát hiện quản trị lợi nhuận, các mô hình ML như thuật toán rừng ngẫu nhiên, thuật toán tăng cường Gradient hay mạng nơ-ron chứng minh tính hiệu quả vượt trội so với các mô hình hồi quy thông thường (Cao và cộng sự, 2015; Hajek và Henriques, 2017). Đáng chú ý, Fedyk và cộng sự (2022) mở rộng phạm vi bằng cách sử dụng ML để đánh giá chất lượng thông tin tài chính với quy mô lớn xuyên quốc gia.
AI trong kế toán quản trị: Ứng dụng AI ở đây tập trung vào dự báo tài chính và tối ưu hóa chi phí. Thay vì phân bổ chi phí theo tỷ lệ cố định trong kế toán chi phí dựa trên hoạt động (ABC), các thuật toán học máy có khả năng học từ dữ liệu lịch sử để xác định các yếu tố phân một cách thích nghi. Thêm vào đó, hệ thống kiểm soát thông minh tích hợp AI cho phép giám sát liên tục các chỉ số KPI thiết yếu, chuyển trạng thái quản trị từ báo cáo sau kỳ sang kiểm soát tức thời.
AI trong kiểm toán: Đây là lĩnh vực ghi nhận sự thâm nhập mạnh mẽ và tốc độ phát triển lý thuyết nhanh nhất. Kokina và Davenport (2017) đã sớm phân tích cách các công ty Big4 triển khai AI thay thế lấy mẫu thống kê truyền thống bằng kiểm tra toàn bộ dữ liệu. Kế thừa xu hướng đó, Huang và Vasarhelyi (2019) giới thiệu khái niệm “kiểm toán liên tục dựa trên học máy”. Công nghệ RPA cũng góp phần đáng kể trong việc giải phóng kiểm toán viên khỏi các tác vụ đối chiếu sổ dư lặp lại.
AI trong giáo dục kế toán: Damerji và Salimi (2021) áp dụng TAM phân tích thái độ của sinh viên kế toán với AI, nhấn mạnh tính hữu dụng và sự thuận tiện. Sự bùng nổ của AI tạo sinh sau năm 2022 tiếp tục đặt ra cơ hội (hỗ trợ giải bài tập, mô phỏng nghiệp vụ) và cả thách thức (nguy cơ suy giảm tư duy phê phán). Các khung chương trình đào tạo hiện đang đối mặt với bài toán cấp bách phải đưa tư duy logic và kỹ năng dữ liệu vào chuẩn đầu ra cốt lõi.
Đạo đức và quản trị AI: Munoko và cộng sự (2020) và Manita và cộng sự (2020) lập luận về các hệ lụy đạo đức và những rủi ro đi kèm như thiên kiến thuật toán, bảo mật dữ liệu khách hàng, rủi ro hộp đen AI và sự cần thiết của một khung quản trị đặc thù dành cho hệ thống điều hành doanh nghiệp.
PHƯƠNG PHÁP NGHIÊN CỨU
Thiết kế nghiên cứu và nguồn dữ liệu
Nghiên cứu sử dụng phương pháp trắc lượng thư mục (Pritchard, 1969; Donthu và cộng sự, 2021) nhằm phân tích có hệ thống sự phát triển và xu hướng nghiên cứu trong lĩnh vực. Dữ liệu được thu thập từ Scopus vào ngày 5/7/2026, với phạm vi các công trình công bố trong giai đoạn 2015-2026. Khoảng thời gian này được lựa chọn nhằm phản ánh quá trình phát triển từ nghiên cứu nền tảng đến ứng dụng thực tiễn của học sâu (deep learning) và LLMs. Dữ liệu bao gồm các trường siêu dữ liệu cần thiết để thực hiện phân tích hiệu năng và phân tích mạng lưới khoa học.
Chiến lược tìm kiếm và quy trình PRISMA
Câu truy vấn kết hợp 3 nhóm khái niệm: (i) thuật ngữ AI như “artificial intelligence”, “machine learning”, “generative AI”; (ii) thuật ngữ kế toán/kiểm toán; và (iii) loại trừ ngữ cảnh y tế (NOT medical, clinical, hospital...). Toán tử gần kề W/3 được sử dụng nhằm đảm bảo từ khóa xuất hiện đúng trong ngữ cảnh tài chính chuyên nghiệp.
Quy trình sàng lọc tuân thủ chuẩn PRISMA 2020. Từ 9.430 bản ghi ban đầu, nghiên cứu giới hạn lĩnh vực “Business, Management and Accounting”, còn 1.749 bản ghi. Tiếp theo, chỉ các bài báo (Article) bằng tiếng Anh được lựa chọn, lần lượt còn 1.017 và 993 bản ghi. Sau khi kiểm tra tính đầy đủ của siêu dữ liệu, 89 bài bị loại, thu được 904 bài báo cho phân tích cuối cùng.
Công cụ phân tích
Nghiên cứu sử dụng ngôn ngữ R kết hợp gói bibliometrix (Aria và Cuccurullo, 2017) và giao diện trực quan Biblioshiny. Các thuật toán phân cụm tiên tiến như Walktrap và Fruchterman-Reingold được áp dụng để giải mã các mạng lưới đồng xuất hiện từ khóa, song song với việc xây dựng ma trận chiến lược cho bản đồ cấu trúc chủ đề.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Tăng trưởng công bố theo năm và nguồn xuất bản
Số lượng công bố cho thấy xu hướng tăng trưởng rõ rệt, đặc biệt từ năm 2019. Trong giai đoạn 2015-2018, lĩnh vực còn ở giai đoạn hình thành, với khoảng 7-10 bài mỗi năm. Năm 2019 ghi nhận 37 bài, tăng đáng kể so với năm trước. Xu hướng này tiếp tục được duy trì và gia tăng mạnh trong những năm gần đây, đạt 250 bài vào năm 2025 và 141 bài chỉ trong 6 tháng đầu năm 2026. Sự gia tăng nhanh chóng này cho thấy mối quan tâm học thuật đối với AI, đặc biệt là LLMs và AI tạo sinh, đang ngày càng mở rộng trong lĩnh vực kế toán và kiểm toán. Tốc độ tăng trưởng bình quân hằng năm (CAGR) đạt 31,39%, phản ánh tốc độ phát triển nhanh của chủ đề nghiên cứu.
Về nguồn xuất bản, 904 bài báo được phân bố trên 308 tạp chí. Journal of Emerging Technologies in Accounting dẫn đầu với 41 bài, tiếp theo là International Journal of Accounting Information Systems với 38 bài. Sự phân bố này cho thấy nghiên cứu về AI trong kế toán và kiểm toán không chỉ tập trung ở các tạp chí chuyên ngành mà còn mở rộng sang các lĩnh vực liên quan, như quản trị và phát triển bền vững, qua đó phản ánh tính liên ngành ngày càng rõ nét của chủ đề.
Phân bố địa lý và cấu trúc mạng lưới hợp tác
Dữ liệu từ 80 quốc gia cho thấy Hoa Kỳ và Trung Quốc là 2 quốc gia có số lượng công bố cao nhất, lần lượt đạt 95 bài (10,51%) và 84 bài (9,29%). Về hợp tác quốc tế, Trung Quốc có tỷ lệ đồng tác giả quốc tế 29,76%, cao hơn Hoa Kỳ (15,79%). Vương quốc Anh nổi bật với tỷ lệ hợp tác quốc tế cao nhất, đạt 47,06%. Trong khu vực ASEAN, Malaysia (25 bài) và Indonesia (21 bài) có số lượng công bố tương đối đáng kể, cho thấy sự hình thành của các mạng lưới nghiên cứu năng động trong khu vực.
Trong khi đó, Việt Nam đứng thứ 57 với 2 bài báo, cho thấy mức độ tham gia nghiên cứu còn khá hạn chế so với các quốc gia khác. Kết quả này phản ánh một khoảng trống nghiên cứu đáng chú ý, đặc biệt trong bối cảnh AI đang tác động ngày càng rõ đến hoạt động kế toán, kiểm toán, công cụ hành nghề và hệ thống chuẩn mực quốc gia.
Cấu trúc tri thức thông qua các nghiên cứu nền tảng
Phân tích các công trình có số lượt trích dẫn cao nhất (Bảng) cho thấy lĩnh vực nghiên cứu đã hình thành nền tảng lý thuyết và thực nghiệm tương đối rõ nét. Moll và Yigitbasioglu (2019) với 484 lượt trích dẫn đặt nền tảng cho việc xem xét sự thay đổi vai trò của kế toán viên dưới tác động của công nghệ. Trong lĩnh vực kiểm toán, Kokina và Davenport (2017) với 448 lượt trích dẫn tập trung vào tiềm năng tự động hóa quy trình kiểm toán, trong khi Munoko và cộng sự (2020) với 448 lượt trích dẫn nhấn mạnh các vấn đề đạo đức và giới hạn nghề nghiệp trong ứng dụng công nghệ dữ liệu. Ở góc độ ứng dụng, Bao và cộng sự (2020) với 341 lượt trích dẫn cung cấp bằng chứng về khả năng sử dụng ML để phát hiện các báo cáo tài chính bất thường. Gần đây, Han và cộng sự (2023) với 436 lượt trích dẫn đề xuất khung tích hợp giữa blockchain và AI, phản ánh xu hướng kết hợp nhiều công nghệ mới trong lĩnh vực kế toán và kiểm toán.
Bảng: Top 10 bài báo có ảnh hưởng lớn nhất (theo số trích dẫn)
| Tác giả, Tạp chí | Năm | Số trích dẫn | Số trích dẫn hàng năm | Chuẩn hóa trích dẫn theo năm |
|---|---|---|---|---|
| Moll J, Br Account Rev | 2019 | 484 | 60,5 | 7,67 |
| Munoko I, J Bus Ethics | 2020 | 448 | 64 | 5,07 |
| Kokina J, J Emerg Technol Account | 2017 | 448 | 44,8 | 3,15 |
| Han H, Int J Account Inf Syst | 2023 | 436 | 109 | 15,71 |
| Manita R, Technol Forecast Soc Change | 2020 | 370 | 52,9 | 4,19 |
| Bao Y, J Account Res | 2020 | 341 | 48,7 | 3,86 |
| Gronsund T, J Strategic Inform Syst | 2020 | 324 | 46,3 | 3,66 |
| Cao M, Account Horiz | 2015 | 312 | 26 | 5,16 |
| Hajek P, Knowl Based Syst | 2017 | 292 | 29,2 | 2,06 |
| Fedyk A, Rev Account Stud | 2022 | 281 | 56,2 | 7,61 |
Nguồn: Tác giả tính toán từ phần mềm R - Biblioshiny
Mạng lưới từ khóa, bản đồ chủ đề và sự dịch chuyển của Generative AI
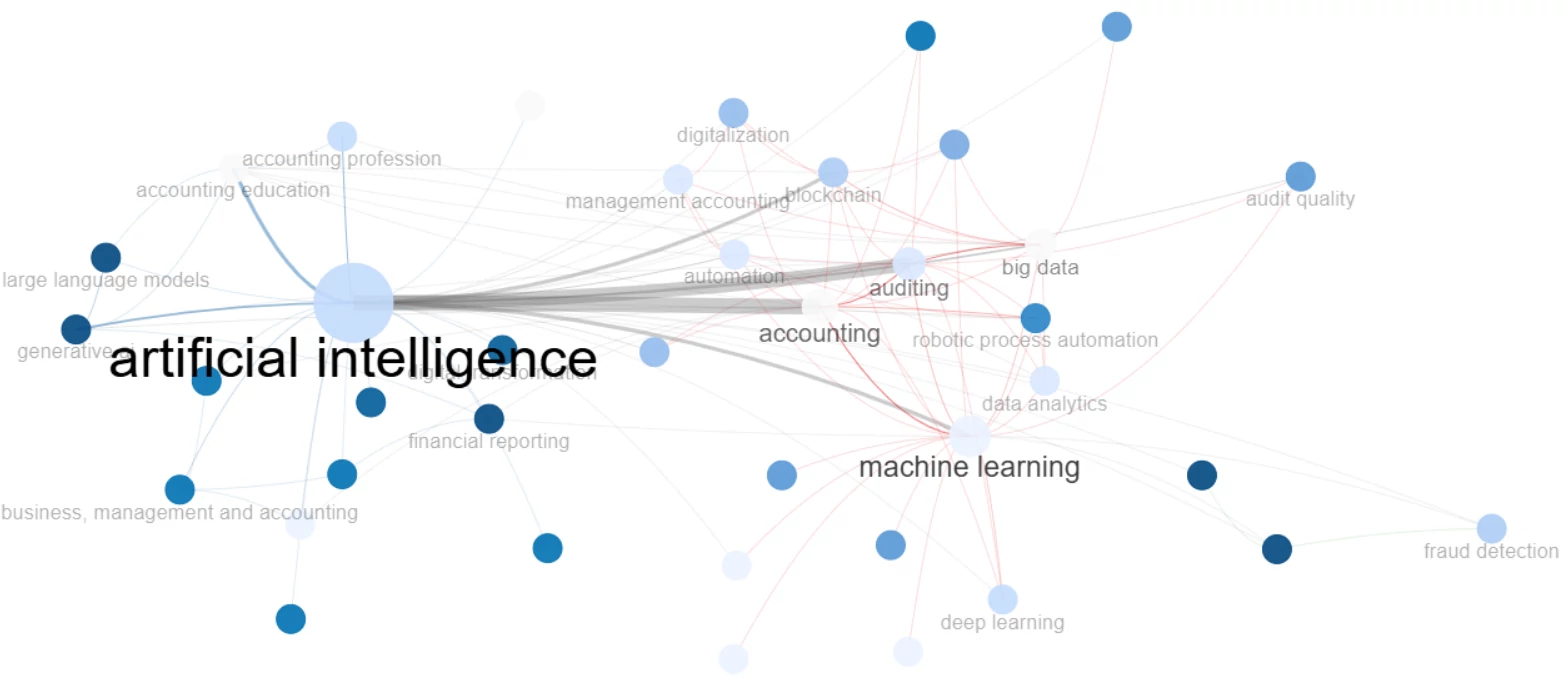
Mạng lưới ở Hình đã nhận diện 5 cụm nghiên cứu cốt lõi được định hình chặt chẽ: Cụm 1 - Phương pháp AI/ML cốt lõi phân tích tài chính; Cụm 2 - RPA và chuyển đổi số quy trình; Cụm 3 - Kiểm toán và quản lý rủi ro; Cụm 4 - Trực quan hóa và phân tích Dữ liệu lớn; Cụm 5 - AI tạo sinh và tương lai giáo dục kế toán.
Hình: Mạng lưới đồng xuất hiện từ khóa nghiên cứu
 |
Nguồn: Tác giả xuất từ phần mềm R - Biblioshiny
Bản đồ cấu trúc chủ đề cho thấy, “Artificial Intelligence”, “Machine Learning”, “Big Data Analytics” và “Auditing” hiện đang đóng vai trò Motor themes, định hướng cho các vấn đề trọng tâm và có tác động bao trùm nhất. “Fraud detection” được định vị ở nhóm Niche themes (chuyên biệt), cho thấy kỹ thuật dò tìm gian lận vẫn tập trung ở các nhóm nghiên cứu kỹ thuật hẹp thay vì phổ biến đại trà. Đặc biệt, phân tích sự tiến hóa chủ đề nhấn mạnh từ năm 2023, hệ sinh thái đang chứng kiến một cuộc chuyển đổi mô hình (paradigm shift) khi “Generative AI”, “LLMs” và “ChatGPT” chuyển dịch từ nhóm nổi lên sang trục động lực chính của chu kỳ đổi mới, gắn chặt với tái cấu trúc đào tạo và quản trị hệ thống minh bạch.
KẾT LUẬN VÀ HÀM Ý
Kết luận
Nghiên cứu mang đến bức tranh tổng thể và biện giải khoa học về sự hội tụ giữa AI và lĩnh vực kế toán - kiểm toán qua góc nhìn trắc lượng thư mục toàn diện từ 2015 đến nửa đầu 2026. Lĩnh vực này không chỉ chứng kiến mức tăng trưởng bùng nổ về sản lượng, mà còn ghi nhận sự chuyển dịch hệ hình tư duy sâu sắc: từ tối ưu hóa quy trình thủ công cơ học sang mô phỏng nhận thức và diễn giải phức hợp của AI tạo sinh.
Về mặt lý luận, sự phát triển này buộc giới hàn lâm phải điều chỉnh tư duy: thay vì nhìn nhận dưới góc độ “tự động hóa thay thế”, cần tập trung vào lý thuyết bổ trợ con người - máy (Human-AI complementarity). Các mô hình chấp nhận công nghệ như TAM cũng cần sớm mở rộng, tích hợp thêm các yếu tố định tính về “năng lực số” và “niềm tin thuật toán”. Đồng thời, quản trị rủi ro AI đang dần trở thành một bộ phận không thể tách rời của lý thuyết quản trị công ty.
Hàm ý cho ngành kế toán - kiểm toán Việt Nam
Với 2 công bố trong tổng số 904 bài được phân tích, nghiên cứu về AI trong kế toán và kiểm toán tại Việt Nam còn khá hạn chế. Tuy nhiên, đây cũng là cơ hội để Việt Nam xây dựng định hướng phát triển phù hợp với xu thế quốc tế. Một số hàm ý được đề xuất như sau:
Thứ nhất, đổi mới đào tạo và tăng cường năng lực phân tích dữ liệu. Các cơ sở đào tạo và tổ chức nghề nghiệp cần mở rộng chương trình beyond bảng tính truyền thống, tăng cường đào tạo Python, R, SQL và các công cụ tự động hóa. Kỹ năng xử lý dữ liệu, xây dựng dashboard và khai thác công cụ phân tích cần được xem là năng lực quan trọng của kế toán, kiểm toán viên trong môi trường số.
Thứ hai, đẩy mạnh tự động hóa trong kế toán khu vực công. Việc số hóa và tự động hóa quy trình cần được gắn với yêu cầu tuân thủ Chuẩn mực Kế toán công Việt Nam (VPSAS) và các quy định hiện hành. Các đơn vị công lập có thể tăng cường ứng dụng công nghệ trong quyết toán ngân sách, kiểm soát hạn mức và phát hiện sớm các rủi ro, qua đó nâng cao hiệu quả quản lý và tính minh bạch tài chính.
Thứ ba, cập nhật chuẩn mực và hướng dẫn hành nghề. Bộ Tài chính và các tổ chức nghề nghiệp cần tham khảo thông lệ quốc tế để xây dựng hướng dẫn sử dụng AI trong kế toán và kiểm toán, đồng thời hoàn thiện các yêu cầu về đạo đức nghề nghiệp, quản trị dữ liệu, trách nhiệm giải trình và kiểm soát rủi ro AI. Đặc biệt, các doanh nghiệp và công ty kiểm toán cần thiết lập cơ chế kiểm soát phù hợp nhằm hạn chế sai lệch, thiên kiến và thông tin không chính xác do AI tạo ra, qua đó bảo đảm chất lượng kiểm toán và tính toàn vẹn của thông tin tài chính.
Tài liệu tham khảo:
1. Acemoglu, D., & Restrepo, P. (2018). Robots and jobs: Evidence from US labor markets. Journal of Political Economy, 128(6), 2188-2244.
2. Aria, M., & Cuccurullo, C. (2017). bibliometrix: An R-tool for comprehensive science mapping analysis. Journal of Informetrics, 11(4), 959-975.
3. Bao, Y., Ke, B., Li, B., Yu, Y. J., & Zhang, J. (2020). Detecting accounting fraud in publicly traded US firms using a machine learning approach. Journal of Accounting Research, 58(1), 199-235.
4. Cao, M., Chychyla, R., & Stewart, T. (2015). Big data analytics in financial statement audits. Accounting Horizons, 29(2), 423-429.
5. Damerji, H., & Salimi, A. (2021). Mediating effect of use perceptions on technology readiness and adoption of artificial intelligence in accounting. Accounting Education, 30(2), 107-130.
6. Donthu, N., Kumar, S., Mukherjee, D., Pandey, N., & Lim, W. M. (2021). How to conduct a bibliometric analysis: An overview and guidelines. Journal of Business Research, 133, 285-296.
7. Fedyk, A., Hodson, J., Khimich, N., & Fedyk, T. (2022). Is artificial intelligence improving the audit process? Review of Accounting Studies, 27, 938-985.
8. Hajek, P., & Henriques, R. (2017). Mining corporate annual reports for intelligent detection of financial statement fraud. Knowledge-Based Systems, 128, 139-152.
9. Han, H., Shiwakoti, R. K., Jarvis, R., Mordi, C., & Botchie, D. (2023). Accounting and auditing with blockchain technology and artificial intelligence: A literature review. International Journal of Accounting Information Systems, 48, 100598.
10. Huang, F., & Vasarhelyi, M. A. (2019). Applying robotic process automation (RPA) in auditing: A framework. International Journal of Accounting Information Systems, 35, 100433.
11. Kokina, J., & Davenport, T. H. (2017). The emergence of artificial intelligence: How automation is changing auditing. Journal of Emerging Technologies in Accounting, 14(1), 115-122.
12. Manita, R., Elommal, N., Baudier, P., & Hikkerova, L. (2020). The digital transformation of external audit and its impact on corporate governance. Technological Forecasting and Social Change, 150, 119751.
13. Moll, J., & Yigitbasioglu, O. (2019). The role of internet-related technologies in shaping the work of accountants. British Accounting Review, 51(6), 100833.
14. Munoko, I., Brown-Liburd, H. L., & Vasarhelyi, M. (2020). The ethical implications of using artificial intelligence in auditing. Journal of Business Ethics, 167(2), 209-234.
15. Pritchard, A. (1969). Statistical bibliography or bibliometrics. Journal of Documentation, 25(4), 348-349.
16. Zupic, I., & Čater, T. (2015). Bibliometric methods in management and organization. Organizational Research Methods, 18(3), 429-472.
| Ngày nhận bài: 30/7/2026; Ngày hoàn thiện biên tập: 4/9/2026; Ngày duyệt đăng: 18/9/2026 |
Các tin khác

Đề xuất mô hình nghiên cứu tác động của cá nhân hóa bằng AI đến tình yêu thương hiệu của người tiêu dùng trên nền tảng trực tuyến tại TP. Hồ Chí Minh

Pháp luật Liên minh châu Âu về truy xuất nguồn gốc hàng hóa nhằm đáp ứng tiêu chuẩn ESG

Tác động của chuyển đổi số đến hệ thống kiểm soát nội bộ tại ngân hàng thương mại: Tiếp cận theo khung COSO và chu trình quản lý

Phát triển nguồn nhân lực đáp ứng yêu cầu hội nhập quốc tế: Nghiên cứu tại Công ty MEDIA

Hoàn thiện thể chế phát triển kinh tế thị trường định hướng xã hội chủ nghĩa ở trình độ cao gắn với đổi mới mô hình tăng trưởng tại Việt Nam

Hệ thống kế toán quản trị môi trường hỗ trợ áp dụng tiêu chuẩn ISO 14001: Bằng chứng thực nghiệm từ các doanh nghiệp niêm yết tại Việt Nam

Dự báo các tác động của công nghệ STARA đối với việc làm ngành dịch vụ tại Việt Nam trong kỷ nguyên số

Nhân tố ảnh hưởng đến quản lý trong phát triển chính quyền số: Thực tiễn nghiên cứu tại Hà Tĩnh và hàm ý chính sách

Hiểu biết tài chính và kiểm soát rủi ro dịch vụ mua trước trả sau của Gen Z Việt Nam


