


Năng lực nội bộ: “Cầu nối” giữa vốn xã hội và kết quả kinh doanh của doanh nghiệp siêu nhỏ tại Đồng bằng sông Cửu Long
Lê Công Tâm; Email: [email protected]
Nguyễn Văn Nguyện
Đại học Trà Vinh
Tóm tắt
Nghiên cứu này khảo sát mối quan hệ giữa vốn xã hội, năng lực nội bộ và kết quả hoạt động kinh doanh của 641 doanh nghiệp siêu nhỏ tại Đồng bằng sông Cửu Long bằng phương pháp kết hợp định tính và định lượng. Dữ liệu được thu thập qua bảng hỏi Likert 5 điểm và phân tích bằng SPSS, AMOS kết hợp mô hình SEM. Kết quả EFA và CFA cho thấy các thang đo đạt độ tin cậy, giá trị hội tụ và phân biệt tốt. Phân tích SEM chỉ ra rằng các thành phần vốn xã hội gồm vốn cấu trúc, vốn quan hệ và vốn nhận thức đều tác động tích cực đến năng lực nội bộ, trong đó vốn nhận thức có ảnh hưởng mạnh nhất. Đồng thời, năng lực nội bộ tác động trực tiếp và đóng vai trò trung gian một phần đối với kết quả hoạt động kinh doanh. Nghiên cứu khẳng định vai trò quan trọng của vốn xã hội và năng lực nội bộ trong nâng cao hiệu quả và khả năng cạnh tranh của doanh nghiệp siêu nhỏ.
Từ khóa: Vốn xã hội, năng lực nội bộ, kết quả kinh doanh, doanh nghiệp siêu nhỏ, Đồng bằng sông Cửu Long
Abstract
This study examines the interrelationships among social capital, internal capabilities, and business performance of 641 micro-enterprises operating in the Mekong Delta region of Viet Nam. Employing a mixed-methods research design, the study integrates qualitative and quantitative approaches. Data were collected using a structured questionnaire based on a five-point Likert scale and analyzed through SPSS and AMOS, with Structural Equation Modeling (SEM) applied to test the proposed research framework. The findings from Exploratory Factor Analysis (EFA) and Confirmatory Factor Analysis (CFA) confirm the reliability and validity of the measurement scales, demonstrating satisfactory convergent and discriminant validity. The SEM results reveal that all dimensions of social capital, including structural, relational, and cognitive capital, positively influence internal capabilities, with cognitive capital exhibiting the strongest effect. Moreover, internal capabilities have a significant positive impact on business performance and partially mediate the relationship between social capital and business performance. These findings highlight the strategic importance of leveraging social capital and strengthening internal capabilities to improve organizational effectiveness and enhance the competitive position of micro-enterprises.
Keywords: Social capital, internal capabilities, business performance, micro-enterprises, Mekong Delta
ĐẶT VẤN ĐỀ
Trong bối cảnh kinh tế Việt Nam ngày càng chú trọng phát triển khu vực tư nhân, doanh nghiệp siêu nhỏ đóng vai trò quan trọng trong tạo việc làm, duy trì sinh kế địa phương và thúc đẩy sản xuất - kinh doanh (Lê Tấn Nghiêm và cộng sự, 2021; Hà Phước Vũ, 2025). Theo Báo cáo kinh tế Đồng bằng sông Cửu Long 2023, vùng này có hơn 70.000 doanh nghiệp siêu nhỏ và nhỏ, đóng góp đáng kể vào sinh kế và hoạt động kinh tế cơ sở (VCCI Cần Thơ & Trường Chính sách Công và Quản lý Fulbright, 2024).
Vốn xã hội, bao gồm mạng lưới quan hệ, niềm tin và sự hợp tác, được xem là nguồn lực phi vật chất giúp doanh nghiệp siêu nhỏ khai thác cơ hội thị trường, tiếp cận nguồn vốn và cải thiện hiệu quả kinh doanh (Adler & Kwon, 2002; Nahapiet & Ghoshal, 1998). Tuy nhiên, nghiên cứu chỉ ra rằng doanh nghiệp chỉ có vốn xã hội nhưng thiếu năng lực nội bộ - như năng lực quản trị, marketing và vận hành - khó chuyển hóa các mối quan hệ này thành kết quả kinh doanh thực tế (Trần Nhã Ghi và cộng sự, 2024; Teece, 2007).
Các nghiên cứu trước cũng xác nhận hiệu quả kinh doanh của doanh nghiệp siêu nhỏ phụ thuộc vào vốn xã hội và năng lực nội bộ, trong đó năng lực nội bộ đóng vai trò trung gian trong mối quan hệ này (Lê Tấn Nghiêm và cộng sự, 2021; Từ Văn Bình & Phạm Minh Vũ, 2017; Agyapong và cộng sự, 2017; Stam và cộng sự, 2014). Xuất phát từ thực tiễn này, nghiên cứu tập trung phân tích tác động trực tiếp và gián tiếp của vốn xã hội thông qua năng lực nội bộ, đồng thời đưa ra các hàm ý quản trị và chính sách nhằm nâng cao năng lực cạnh tranh cho doanh nghiệp siêu nhỏ trong bối cảnh biến động.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Lý thuyết vốn xã hội
Lý thuyết vốn xã hội cho rằng các mối quan hệ xã hội có thể tạo ra nguồn lực có giá trị cho cá nhân và tổ chức thông qua mạng lưới quan hệ, niềm tin, chuẩn mực và sự hợp tác (Bourdieu, 1986; Coleman, 1988; Putnam, 1993). Trong lĩnh vực quản trị doanh nghiệp, Nahapiet và Ghoshal (1998) chia vốn xã hội thành ba thành phần gồm vốn cấu trúc (SSC), vốn quan hệ (RSC) và vốn nhận thức (CSC). Cụ thể, vốn cấu trúc phản ánh mức độ kết nối và phạm vi mạng lưới; vốn quan hệ thể hiện niềm tin, sự cam kết và hỗ trợ giữa các bên; còn vốn nhận thức phản ánh sự chia sẻ về mục tiêu, giá trị và cách hiểu chung.
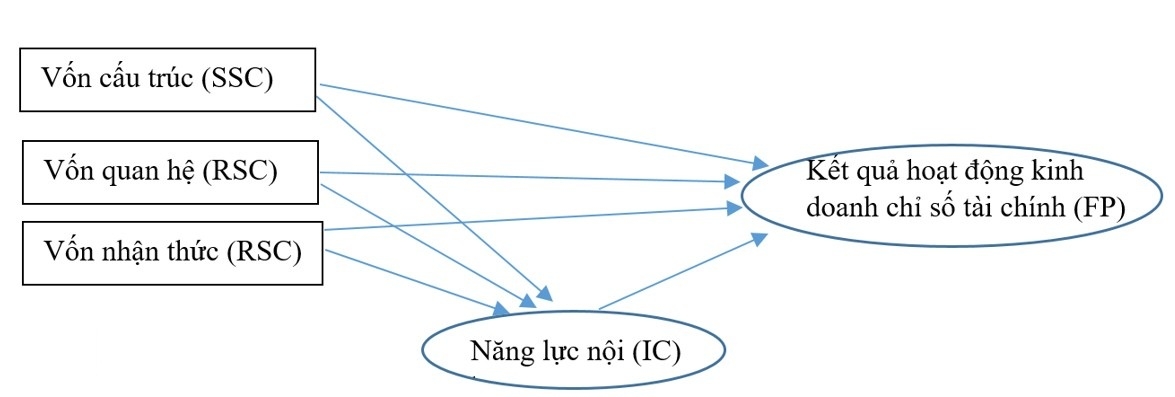
Đối với doanh nghiệp siêu nhỏ tại Đồng bằng sông Cửu Long, vốn xã hội có vai trò quan trọng vì chủ doanh nghiệp thường trực tiếp điều hành, tìm kiếm khách hàng, duy trì quan hệ đối tác và xử lý các vấn đề kinh doanh hằng ngày (Nguyễn Thị Quý, 2020). Vốn xã hội giúp doanh nghiệp tiếp cận thông tin thị trường, nguồn lực, kinh nghiệm sản xuất và cơ hội hợp tác (Lê Tấn Nghiêm và cộng sự, 2021). Tuy nhiên, khả năng khai thác các lợi ích này phụ thuộc vào năng lực nội bộ (IC) như năng lực quản trị, marketing, tài chính và vận hành của doanh nghiệp (Trần Nhã Ghi và cộng sự, 2024). Do đó, nghiên cứu đề xuất các giả thuyết sau:
H1a: Vốn cấu trúc có ảnh hưởng tích cực đến năng lực nội bộ của doanh nghiệp siêu nhỏ.
H1b: Vốn quan hệ có ảnh hưởng tích cực đến năng lực nội bộ của doanh nghiệp siêu nhỏ.
H1c: Vốn nhận thức có ảnh hưởng tích cực đến năng lực nội bộ của doanh nghiệp siêu nhỏ.
Lý thuyết dựa trên nguồn lực
Trong doanh nghiệp siêu nhỏ, việc khai thác và quản lý nguồn lực là yếu tố then chốt để nâng cao hiệu quả hoạt động và khả năng cạnh tranh. Lý thuyết nguồn lực (RBV) nhấn mạnh lợi thế cạnh tranh bền vững hình thành từ việc sở hữu và khai thác các nguồn lực giá trị, khan hiếm, khó bắt chước và thay thế (Barney, 1991; Wernerfelt, 1984), trong khi năng lực động tập trung vào khả năng tích hợp, tái cấu trúc và điều chỉnh nguồn lực để thích ứng với môi trường biến đổi (Teece, 2007).
Do nguồn lực hữu hình hạn chế, năng lực nội bộ - bao gồm quản trị, tài chính, marketing, đổi mới sáng tạo, năng lực số và vận hành - trở thành yếu tố trung gian quan trọng giúp doanh nghiệp chuyển hóa nguồn lực thành kết quả kinh doanh (Huang & Huang, 2020; Mastarida và cộng sự, 2025). Trên cơ sở này, nghiên cứu đề xuất:
H2: Năng lực nội bộ có ảnh hưởng tích cực đến kết quả hoạt động kinh doanh của doanh nghiệp siêu nhỏ.
Ngoài ra, Vốn xã hội, bao gồm vốn quan hệ, vốn cấu trúc và vốn nhận thức, được coi là nguồn lực bên ngoài quan trọng hỗ trợ doanh nghiệp tiếp cận thông tin, khách hàng và cơ hội kinh doanh (Nahapiet & Ghoshal, 1998; Tsai & Ghoshal, 1999). Các nghiên cứu về doanh nghiệp siêu nhỏ tại Việt Nam chỉ ra rằng vốn xã hội giúp cải thiện hiệu quả kinh doanh thông qua việc mở rộng mạng lưới quan hệ, tăng khả năng phối hợp và khai thác cơ hội thị trường (Nguyen Thi Hanh Tien & Ha Minh Tri, 2020). Dựa trên cơ sở lý thuyết và thực tiễn này, các giả thuyết H3a, H3b, H3c được đề xuất để kiểm định tác động trực tiếp của vốn xã hội lên kết quả kinh doanh như sau.
H3a: Vốn cấu trúc có ảnh hưởng tích cực đến kết quả hoạt động kinh doanh của doanh nghiệp siêu nhỏ
H3b: Vốn quan hệ có ảnh hưởng tích cực đến kết quả hoạt động kinh doanh của doanh nghiệp siêu nhỏ.
H3c: Vốn nhận thức có ảnh hưởng tích cực đến kết quả hoạt động kinh doanh của doanh nghiệp siêu nhỏ.
Mô hình nghiên cứu đề xuất
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp kết hợp định tính và định lượng để kiểm định mối quan hệ giữa vốn xã hội, năng lực nội bộ và kết quả hoạt động kinh doanh của doanh nghiệp siêu nhỏ tại Đồng bằng sông Cửu Long. Giai đoạn định tính được thực hiện thông qua phỏng vấn chuyên gia và chủ doanh nghiệp nhằm hiệu chỉnh thang đo. Giai đoạn định lượng sử dụng bảng hỏi Likert 5 điểm với 641 mẫu hợp lệ, phân tích bằng SPSS và AMOS 24. Các kiểm định Cronbach’s Alpha, EFA, CFA và SEM được sử dụng để đánh giá độ tin cậy, giá trị thang đo và kiểm định mô hình nghiên cứu. Vai trò trung gian của năng lực nội bộ được kiểm định bằng bootstrap với 2.000 lần lặp và khoảng tin cậy 95%.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kết quả nghiên cứu
Thống kê mô tả mẫu nghiên cứu
Mẫu nghiên cứu gồm 641 doanh nghiệp siêu nhỏ tại Đồng bằng sông Cửu Long, tập trung chủ yếu ở Vĩnh Long, An Giang, Đồng Tháp, Cần Thơ và Cà Mau, chủ yếu thuộc lĩnh vực thương mại và dịch vụ. Đối tượng khảo sát là chủ doanh nghiệp hoặc người quản lý trực tiếp, gồm cả nam và nữ, với độ tuổi và trình độ học vấn đa dạng. Tuổi doanh nghiệp dao động từ 1-21 năm, số lao động trung bình 2-3 người. Sự đa dạng về địa bàn, lĩnh vực và đặc điểm của người điều hành đảm bảo tính đại diện và khả năng khái quát hóa của kết quả nghiên cứu.
Kiểm định Cronbach’s Alpha
Bảng 1: Kiểm định hệ số Cronbach’s Alpha các biến
| Tên biến | Cronbach’s Alpha | Cronbach's Alpha Based on Standardized Items |
| Vốn cấu trúc | 0,797 | 0,795 |
| Vốn quan hệ | 0,815 | 0,813 |
| Vốn nhận thức | 0,872 | 0,871 |
| Năng lực nội bộ | 0,891 | 0,891 |
| Kết quả hoạt động kinh doanh | 0,793 | 0,792 |
Nguồn: Nhóm tác giả tổng hợp
Kết quả kiểm định độ tin cậy thang đo bằng hệ số Cronbach’s Alpha cho thấy tất cả các thang đo đều đạt mức độ tin cậy tốt, với hệ số từ 0,797 đến 0,891, vượt ngưỡng 0,7 theo tiêu chuẩn được khuyến nghị (Nunnally & Bernstein, 1994; Hair và cộng sự, 2014). Cụ thể, thang đo Vốn cấu trúc đạt 0,797, thang đo Vốn quan hệ đạt 0,815, Vốn nhận thức đạt 0,872, Năng lực nội bộ đạt 0,891 và Kết quả hoạt động kinh doanh đạt 0,793. Các giá trị Cronbach’s Alpha Based on Standardized Items gần tương đồng với các hệ số Cronbach’s Alpha ban đầu, chứng tỏ các biến quan sát trong mỗi thang đo có sự nhất quán nội bộ cao (Hair và cộng sự, 2014).
Phân tích EFA
Bảng 2: Phân tích EFA các biến vốn xã hội, năng lực nội bộ và KQHĐKD
| Vốn cấu trúc | Vốn quan hệ | Vốn nhận thức | Năng lực nội bộ | Kết quả HĐKD | |||||
| Biến | Hệ số tải | Biến | Hệ số tải | Biến | Hệ số tải | Biến | Hệ số tải | Biến | Hệ số tải |
| SSC1 | 0,881 | RSC1 | 0,901 | CSC1 | 0,908 | IC1 | 0,912 | FP1 | 0,861 |
| SSC2 | 0,719 | RSC2 | 0,691 | CSC3 | 0,729 | IC2 | 0,708 | FP2 | 0,781 |
| SSC3 | 0,650 | RSC3 | 0,758 | CSC4 | 0,808 | IC4 | 0,796 | FP3 | 0,772 |
| SSC4 | 0,628 | RSC4 | 0,662 | CSC5 | 0,718 | IC5 | 0,757 | FP4 | 0,735 |
| SSC6 | 0,599 | RSC6 | 0,631 | CSC6 | 0,766 | IC6 | 0,766 |
|
|
| SSC7 | 0,537 | RSC7 | 0,668 | CSC7 | 0,737 | IC7 | 0,757 |
|
|
| SSC8 | 0,653 |
|
|
|
| IC9 | 0,749 |
|
|
| KMO: |
| 0,873 |
|
|
|
| |||
| Sig. |
| 0,000 |
|
|
|
| |||
| Tổng phương sai trích |
| 56,643% |
|
|
|
| |||
Nguồn : Nhóm tác giả tổng hợp, 2026
Kết quả phân tích EFA cho thấy dữ liệu phù hợp với KMO = 0,873 và Bartlett’s Test Sig. = 0,000, chứng tỏ các biến quan sát có tương quan tuyến tính (Field, 2018). Hệ số tải của các biến từ 0,537 đến 0,912, đại diện tốt cho từng nhân tố. Tổng phương sai trích đạt 56,643%, vượt ngưỡng 50% (Hoàng Trọng & Chu Nguyễn Mộng Ngọc, 2008), cho thấy các thang đo SSC, RSC, CSC, IC và FP hội tụ tốt và đủ điều kiện thực hiện các phân tích tiếp theo như CFA và SEM.
Phân tích CFA
Kết quả kiểm định mô hình cho thấy tất cả các thang đo đều đạt yêu cầu về độ tin cậy, hội tụ và phân biệt. Hệ số CR dao động từ 0,789-0,894, các AVE từ 0,507-0,566 và MSV đều nhỏ hơn AVE, đảm bảo giá trị hội tụ và phân biệt. Ma trận tương quan xác nhận các nhân tố IC, CSC, RSC, SSC và FP khác biệt và độc lập, trong khi MaxR(H) nhỏ hơn 1, chứng tỏ thang đo ổn định. Do đó, các thang đo đủ điều kiện cho phân tích SEM (Fornell & Larcker, 1981).
Bảng 3: Kết quả kiểm định giá trị thang đo
|
| CR | AVE | MSV | MaxR(H) | IC | CSC | RSC | SSC | FP |
| IC | 0,894 | 0,549 | 0,119 | 0,936 | 0,741 |
|
|
|
|
| CSC | 0,876 | 0,546 | 0,125 | 0,959 | 0,223*** | 0,739 |
|
|
|
| RSC | 0,796 | 0,507 | 0,074 | 0,949 | 0,234*** | 0,229*** | 0,712 |
|
|
| SSC | 0,789 | 0,566 | 0,086 | 0,851 | 0,200*** | 0,184*** | 0,257*** | 0,752 |
|
| FP | 0,806 | 0,520 | 0,125 | 0,937 | 0,344 | 0,353 | 0,272 | 0,293 | 0,721 |
Nguồn : Nhóm tác giả tổng hợp, 2026
Kết quả mô hình cấu trúc
Độ phù hợp mô hình
Bảng 4: Kết quả kiểm định độ phù hợp của mô hình CFA
| Chỉ số | Giá trị | Ngưỡng khuyến nghị | Đánh giá |
| Chi-square/df | 1,614 | < 3 | Tốt |
| CFI | 0,978 | > 0,9 | Tốt |
| TLI | 0,975 | > 0,9 | Tốt |
| RMSEA | 0,031 | < 0,08 | Tốt |
Nguồn : Nhóm tác giả tổng hợp, 2026
Kết quả kiểm định độ phù hợp mô hình cho thấy mô hình cấu trúc tuyến tính SEM có mức phù hợp tốt với dữ liệu khảo sát. Các chỉ số đánh giá độ phù hợp đều vượt ngưỡng khuyến nghị: Chi-square/df = 1,615, nhỏ hơn 3, GFI = 0,948, CFI = 0,978 và TLI = 0,975, đều vượt 0,9, cho thấy mô hình lý thuyết phù hợp với dữ liệu và các biến tiềm ẩn được đo lường hiệu quả; RMSEA = 0,031, mô hình khớp tốt với dữ liệu thực nghiệm.
Bảng 5: Kiểm định tác động trực tiếp lên kết quả hoạt động kinh doanh
| Giả thuyết | Quan hệ | Estima | S.E | p | Kết luận |
| H1a | IC <--- SSC | 0,135 | 0,047 | 0,004 | Ủng hộ |
| H1b | IC <--- RSC | 0,156 | 0,041 | *** | Ủng hộ |
| H1c | IC <--- CSC | 0,157 | 0,04 | *** | Ủng hộ |
| H2 | FP <--- IC | 0,247 | 0,043 | *** | Ủng hộ |
| H3a | FP <--- SSC | 0,197 | 0,048 | *** | Ủng hộ |
| H3b | FP <--- RSC | 0,122 | 0,041 | 0,003 | Ủng hộ |
| H3c | FP <--- CSC | 0,255 | 0,041 | *** | Ủng hộ |
Nguồn : Nhóm tác giả tổng hợp, 2026
Kết quả kiểm định cho thấy tất cả các giả thuyết đều được ủng hộ với mức ý nghĩa thống kê p < 0,05. Ba thành phần của vốn xã hội gồm SSC, RSC và CSC đều tác động tích cực đến IC, trong đó CSC có ảnh hưởng mạnh nhất (0,157), tiếp theo là RSC (0,156) và SSC (0,135). Năng lực nội bộ tác động tích cực đến kết quả hoạt động kinh doanh (FP) với hệ số 0,247, chứng tỏ năng lực nội bộ là yếu tố quan trọng trong việc chuyển hóa nguồn lực thành kết quả kinh doanh. Các thành phần vốn xã hội cũng có tác động trực tiếp lên FP, trong đó CSC có hệ số cao nhất (0,255), tiếp theo SSC (0,197) và RSC (0,122). Như vậy, vốn xã hội vừa hỗ trợ nâng cao năng lực nội bộ vừa trực tiếp cải thiện kết quả kinh doanh, đồng thời củng cố vai trò trung gian của năng lực nội bộ.
Kiểm định vai trò trung gian
Kết quả kiểm định tác động gián tiếp cho thấy IC đóng vai trò trung gian một phần trong mối quan hệ giữa các thành phần vốn xã hội và FP. Cụ thể, cả ba thành phần vốn xã hội gồm CSC, SSC và RSC đều có tác động gián tiếp tích cực lên FP thông qua IC với các hệ số lần lượt là 0,029; 0,037 và 0,037, tất cả đều có ý nghĩa thống kê. Vì các tác động trực tiếp của vốn xã hội đến FP trước đó cũng đạt ý nghĩa, kết quả này khẳng định IC vừa là kênh trung gian chuyển hóa tác động của vốn xã hội, vừa hỗ trợ tăng cường hiệu quả trực tiếp của các nguồn lực này.
Bảng 6: Kiểm định tác động gián tiếp lên kết quả hoạt động kinh doanh
| Indirect Path | Unstandardized Estimate | P-Value | Kết luận |
| SSC --> IC --> FP | 0,029 | 0,003 | Có tác động |
| RSC --> IC --> FP | 0,037 | *** | Có tác động |
| CSC --> IC --> FP | 0,037 | 0,001 | Có tác động |
Nguồn: Nhóm tác giả tổng hợp, 2026
Thảo luận
Kết quả nghiên cứu cho thấy 3 thành phần vốn xã hội gồm SSC, RSC và CSC đều có tác động tích cực đến IC, trong đó CSC có ảnh hưởng mạnh nhất. Điều này phù hợp với các nghiên cứu trước đây, theo đó vốn xã hội đóng vai trò quan trọng trong việc nâng cao năng lực quản trị, marketing, tài chính, đổi mới và vận hành của doanh nghiệp siêu nhỏ, từ đó cải thiện hiệu quả hoạt động kinh doanh (Adler & Kwon, 2002; Nahapiet & Ghoshal, 1998; Mastarida và cộng sự, 2025). Kết quả cũng chỉ ra rằng IC tác động trực tiếp tích cực đến FP, chứng tỏ năng lực nội bộ là yếu tố chủ chốt giúp doanh nghiệp chuyển hóa hiệu quả các nguồn lực bên ngoài thành kết quả thực tế.
Bên cạnh đó, kết quả kiểm định tác động gián tiếp xác nhận IC đóng vai trò trung gian một phần trong mối quan hệ giữa vốn xã hội và FP. Cụ thể, SSC, RSC và CSC đều tác động gián tiếp tích cực lên FP thông qua IC, đồng thời vẫn giữ tác động trực tiếp đáng kể lên FP. Điều này nhấn mạnh rằng năng lực nội bộ vừa là kênh trung gian chuyển hóa tác động của vốn xã hội, vừa tăng cường hiệu quả trực tiếp của các nguồn lực.
Như vậy, nghiên cứu khẳng định rằng vốn xã hội và năng lực nội bộ đều là những yếu tố quan trọng trong việc nâng cao kết quả kinh doanh của doanh nghiệp siêu nhỏ tại Đồng bằng sông Cửu Long.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu cho thấy các thành phần vốn xã hội (SSC, RSC, CSC) đều tác động tích cực đến IC, trong đó CSC có ảnh hưởng mạnh nhất. Đồng thời, năng lực nội bộ tác động trực tiếp tích cực đến FP của doanh nghiệp siêu nhỏ tại Đồng bằng sông Cửu Long. Kết quả kiểm định tác động gián tiếp xác nhận rằng IC đóng vai trò trung gian một phần, vừa là kênh chuyển hóa tác động của vốn xã hội, vừa tăng cường hiệu quả trực tiếp của các nguồn lực.
Như vậy, cả vốn xã hội và năng lực nội bộ đều là những yếu tố quan trọng giúp doanh nghiệp siêu nhỏ nâng cao hiệu quả kinh doanh, củng cố cơ sở lý thuyết về nguồn lực và năng lực động. Nghiên cứu cũng khẳng định rằng việc khai thác triệt để vốn xã hội đồng thời phát triển năng lực nội bộ sẽ giúp doanh nghiệp cải thiện khả năng cạnh tranh, thích ứng linh hoạt với biến động thị trường và hướng tới sự phát triển bền vững trong bối cảnh kinh tế địa phương.
Hàm ý quản trị
Đầu tư và khai thác vốn xã hội: Doanh nghiệp nên phát triển mạng lưới quan hệ, củng cố các mối quan hệ hiện có và tăng cường khả năng tương tác với đối tác, khách hàng và cộng đồng nhằm khai thác triệt để giá trị vốn xã hội.
Nâng cao năng lực nội bộ: Doanh nghiệp cần chú trọng đào tạo, cải thiện kỹ năng quản trị, marketing, tài chính, đổi mới và vận hành để chuyển hóa hiệu quả các nguồn lực bên ngoài thành kết quả kinh doanh thực tế.
Tích hợp chiến lược vốn xã hội và năng lực nội bộ: Việc kết hợp khai thác vốn xã hội với phát triển năng lực nội bộ sẽ giúp doanh nghiệp siêu nhỏ tăng hiệu quả hoạt động, cải thiện khả năng cạnh tranh và ứng phó linh hoạt với biến động thị trường.
Chính sách hỗ trợ doanh nghiệp: Các cơ quan quản lý và hiệp hội doanh nghiệp cần thiết kế các chương trình hỗ trợ, kết nối mạng lưới và đào tạo năng lực nội bộ, đặc biệt cho các doanh nghiệp siêu nhỏ, nhằm nâng cao hiệu quả kinh doanh và phát triển bền vững.
HẠN CHẾ VÀ HƯỚNG NGHIÊN CỨU TƯƠNG LAI
Hạn chế
Mặc dù nghiên cứu đã kiểm định mối quan hệ giữa vốn xã hội, năng lực nội bộ và kết quả hoạt động kinh doanh của doanh nghiệp siêu nhỏ tại Đồng bằng sông Cửu Long, vẫn tồn tại một số hạn chế.
Thứ nhất, mẫu khảo sát tập trung chủ yếu tại 5 tỉnh, do đó kết quả có thể chưa hoàn toàn phản ánh toàn bộ các doanh nghiệp siêu nhỏ ở các khu vực khác của Việt Nam.
Thứ hai, nghiên cứu sử dụng dữ liệu tự báo cáo từ chủ doanh nghiệp và người quản lý, có thể tồn tại nguy cơ sai số do đáp viên đánh giá chủ quan.
Thứ ba, nghiên cứu chỉ khảo sát mối quan hệ tĩnh tại một thời điểm, chưa xem xét biến động theo thời gian hoặc các tác động dài hạn của vốn xã hội và năng lực nội bộ.
Thứ tư, các yếu tố bên ngoài như môi trường kinh tế vĩ mô, chính sách hỗ trợ doanh nghiệp hoặc các yếu tố ngành nghề đặc thù chưa được tích hợp đầy đủ vào mô hình.
Hướng nghiên cứu tương lai
Các nghiên cứu tiếp theo có thể mở rộng mẫu khảo sát ra các tỉnh, vùng khác để nâng cao tính đại diện và khả năng khái quát hóa kết quả. Ngoài ra, việc sử dụng dữ liệu theo chiều thời gian sẽ giúp đánh giá tác động dài hạn của vốn xã hội và năng lực nội bộ. Các nghiên cứu tương lai cũng có thể bổ sung thêm yếu tố môi trường bên ngoài, như chính sách hỗ trợ doanh nghiệp, cạnh tranh ngành, và biến động thị trường để hoàn thiện mô hình. Cuối cùng, việc kết hợp phương pháp nghiên cứu định tính sâu hơn như phỏng vấn chuyên sâu, phân tích trường hợp sẽ cung cấp thêm góc nhìn thực tiễn và làm sáng tỏ cơ chế tác động của vốn xã hội và năng lực nội bộ đối với hiệu quả hoạt động của doanh nghiệp siêu nhỏ.
Tài liệu tham khảo
1. Adler, P. S., & Kwon, S.-W. (2002). Social capital: Prospects for a new concept. Academy of Management Review, 27(1), 17-40. https://doi.org/10.2307/4134367
2. Agyapong, F. O., Agyapong, A., & Poku, K. (2017). Nexus between social capital and performance of micro and small firms in an emerging economy: The mediating role of innovation. Cogent Business & Management, 4(1), 1309784. https://doi.org/10.1080/23311975.2017.1309784
3. Barney, J. B. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. https://josephmahoney.web.illinois.edu/BA545_Fall%202022/Barney%20(1991).pdf
4. Bourdieu, P. (1986). The forms of capital. In J. G. Richardson (Ed.), Handbook of theory and research for the sociology of education (pp. 241-258). Greenwood.
5. Coleman, J. S. (1988). Social capital in the creation of human capital. American Journal of Sociology, 94(Supplement), S95-S120.
6. Field, A. (2018). Discovering statistics using IBM SPSS statistics (5th ed.). SAGE Publications.
7. Fornell, C., & Larcker, D. F. (1981). Evaluating structural equation models with unobservable variables and measurement error. Journal of Marketing Research, 18(1), 39-50.
8. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2014). Multivariate data analysis (7th ed.). Pearson Education Limited.
9. Hà Phước Vũ. (2025). Vốn xã hội trong doanh nghiệp: Tổng quan lý thuyết, khoảng trống nghiên cứu và hướng đề xuất. Tạp chí Kinh tế và Dự báo.
10. Hoàng Trọng, & Chu Nguyễn Mộng Ngọc. (2008). Phân tích dữ liệu nghiên cứu với SPSS (Tập 1 & 2). Nhà xuất bản Hồng Đức.
11. Huang, C.-C., & Huang, S.-M. (2020). External and internal capabilities and organizational performance: Does intellectual capital matter? Asia Pacific Management Review, 25(2), 111-120. https://doi.org/10.1016/j.apmrv.2019.12.001
12. Lê Tấn Nghiêm, Lê Long Hậu, & Trần Việt Thanh Trúc. (2021). Hiệu quả hoạt động của các doanh nghiệp siêu nhỏ tại khu vực Đồng bằng sông Cửu Long. Trường Đại học Cần Thơ.
13. Mastarida, F., Ichsan, M., & Rini, G. P. (2025). Exploring the effect of SME internal capabilities on firm performance: A perspective of resource advantage theory of competition. Problems and Perspectives in Management, 23(2), 546-560. https://doi.org/10.21511/ppm.23(2).2025.39
14. Nahapiet, J., & Ghoshal, S. (1998). Social capital, intellectual capital, and the organizational advantage. Academy of Management Review, 23(2), 242-266.
15. Nguyen Thi Hanh Tien, & Ha Minh Tri. (2020). Social capital and firm performance: A study on manufacturing and services firms in Vietnam. Management Science Letters, 10(11), 2571-2582.
16. Nguyễn Thị Quý. (2020). Vốn xã hội và hiệu quả hoạt động kinh doanh của doanh nghiệp: Trường hợp các doanh nghiệp nhỏ và vừa ở Việt Nam. Tạp chí Nghiên cứu Tài chính - Marketing, 55, 37-48. https://doi.org/10.52932/jfm.vi55.81
17. Nunnally, J. C., & Bernstein, I. H. (1994). Psychometric theory (3rd ed.). McGraw-Hill.
18. Putnam, R. D., Leonardi, R., & Nanetti, R. Y. (1993). Making democracy work: Civic traditions in modern Italy. Princeton University Press.
19. Stam, W., Arzlanian, S., & Elfring, T. (2014). Social capital of entrepreneurs and small firm performance: A meta-analysis of contextual and methodological moderators. Journal of Business Venturing, 29(1), 152-173. https://doi.org/10.1016/j.jbusvent.2013.01.002
20. Teece, D. J. (2007). Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance. Strategic Management Journal, 28(13), 1319-1350. https://www.jstor.org/stable/20141992
21. Trần Nhã Ghi, Nguyễn Tấn Trung, Nguyễn Thanh Long, & Nguyễn Hoàng Anh Đạt. (2024). Social capital and entrepreneurial performance of SMEs: The mediating role of access to entrepreneurial resources. Management Systems in Production Engineering, 32(1), 45-53. https://doi.org/10.2478/mspe-2024-0005
22. Tsai, W., & Ghoshal, S. (1999). Social capital and value creation: The role of intra-firm networks. Academy of Management Journal, 41(4), 464-476. https://doi.org/10.2307/257085
23. Từ Văn Bình, & Phạm Minh Vũ. (2017). Kết quả hoạt động kinh doanh và những yếu tố chi phối: Trường hợp doanh nghiệp siêu nhỏ tại tỉnh Trà Vinh. Tạp chí Công Thương - Các kết quả nghiên cứu khoa học và ứng dụng công nghệ, (11), 51-186.
24. VCCI Cần Thơ, & Trường Chính sách Công và Quản lý Fulbright. (2024). Báo cáo kinh tế thường niên Đồng bằng sông Cửu Long năm 2023. https://fsppm.fulbright.edu.vn/vn/bao-cao-chinh-sach/nghien-cuu-chinh-sach/bao-cao-kinh-te-thuong-nien-dong-bang-song-cuu-long-amder-2024-huy-dong-dau-tu-cho-phat-trien-ben-vung/
25. Wernerfelt, B. (1984). A resource-based view of the firm. Strategic Management Journal, 5(2), 171-180. https://www.jstor.org/stable/2486175
| Ngày nhận bài: 10/4/2026; Ngày hoàn thiện biên tập: 5/6/2026; Ngày duyệt đăng: 10/6/2026 |
Tin liên quan


Các tin khác

Đề xuất mô hình nghiên cứu tác động của cá nhân hóa bằng AI đến tình yêu thương hiệu của người tiêu dùng trên nền tảng trực tuyến tại TP. Hồ Chí Minh

Pháp luật Liên minh châu Âu về truy xuất nguồn gốc hàng hóa nhằm đáp ứng tiêu chuẩn ESG

Tác động của chuyển đổi số đến hệ thống kiểm soát nội bộ tại ngân hàng thương mại: Tiếp cận theo khung COSO và chu trình quản lý

Mối quan hệ giữa trí tuệ nhân tạo với ngành kế toán - kiểm toán: Tiếp cận bằng phương pháp trắc lượng thư mục

Phát triển nguồn nhân lực đáp ứng yêu cầu hội nhập quốc tế: Nghiên cứu tại Công ty MEDIA

Hoàn thiện thể chế phát triển kinh tế thị trường định hướng xã hội chủ nghĩa ở trình độ cao gắn với đổi mới mô hình tăng trưởng tại Việt Nam

Hệ thống kế toán quản trị môi trường hỗ trợ áp dụng tiêu chuẩn ISO 14001: Bằng chứng thực nghiệm từ các doanh nghiệp niêm yết tại Việt Nam

Dự báo các tác động của công nghệ STARA đối với việc làm ngành dịch vụ tại Việt Nam trong kỷ nguyên số

Nhân tố ảnh hưởng đến quản lý trong phát triển chính quyền số: Thực tiễn nghiên cứu tại Hà Tĩnh và hàm ý chính sách


