


Quản trị dòng tiền thuần và rủi ro kiệt quệ tài chính: Nghiên cứu trường hợp ngành thủy sản Việt Nam
TS. Lê Bảo Toàn
Email: [email protected]
TS. Trần Lợi
TS. Võ Thế Trường
Trường Đại học Trà Vinh
Tóm tắt
Nghiên cứu đánh giá các nhân tố ảnh hưởng đến rủi ro kiệt quệ tài chính của 30 doanh nghiệp thủy sản tại Việt Nam giai đoạn 2019-2024. Nghiên cứu sử dụng phương pháp hồi quy Logistic trên dữ liệu bảng, kết quả phân tích với độ chính xác 89,3% cho thấy tỷ suất dòng tiền có tác động nghịch biến mạnh nhất đến xác suất rủi ro. Ngược lại, tỷ số thanh toán hiện hành tác động thuận chiều do hệ lụy ứ đọng vốn; trong khi lợi nhuận dồn tích và quy mô tài sản không có ý nghĩa thống kê. Trên cơ sở kết quả thu được, nghiên cứu nhấn mạnh việc ưu tiên quản trị dòng tiền thực tế và thiết lập hệ thống cảnh báo sớm để đảm bảo thanh khoản bền vững.
Từ khóa: Kiệt quệ tài chính, dòng tiền thuần, ngành thủy sản, hồi quy Logistic
Summary
This study evaluates the factors influencing financial distress risk among 30 seafood enterprises in Viet Nam during the period 2019-2024. Using a Logistic regression model on panel data, the analysis achieves an accuracy rate of 89.3%. The results indicate that the cash flow ratio has the strongest negative effect on the probability of financial distress. In contrast, the current ratio shows a positive relationship due to the effects of capital stagnation, whereas accrual earnings and firm size are not statistically significant. Based on these findings, the study emphasizes the importance of prioritizing real cash flow management and establishing early warning systems to ensure sustainable liquidity.
Keywords: Financial distress, net cash flow, seafood industry, Logistic regression
GIỚI THIỆU
Ngành thủy sản Việt Nam từ lâu đã được khẳng định là một trụ cột kinh tế trọng yếu, đóng góp đáng kể vào tổng sản phẩm quốc nội (GDP) và là nguồn thu ngoại tệ quan trọng thông qua hoạt động xuất khẩu. Theo dữ liệu từ Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam, kim ngạch xuất khẩu của ngành đã đạt mốc ấn tượng 10 tỷ USD trong năm 2024.
Tuy nhiên, bên cạnh những thành tựu, ngành Thủy sản cũng phải đối mặt với không ít rủi ro và thách thức. Đặc thù của ngành với chu kỳ sản xuất dài, sự phụ thuộc vào điều kiện tự nhiên, biến động giá cả, các rào cản thương mại và áp lực cạnh tranh gay gắt thường xuyên đẩy các doanh nghiệp vào tình trạng căng thẳng về dòng tiền và kiệt quệ tài chính (KQTC). Trong bối cảnh đó, nghiên cứu này được thực hiện nhằm xác định các nhân tố ảnh hưởng đến rủi ro KQTC của các doanh nghiệp ngành thủy sản niêm yết tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Nghiên cứu về khó khăn tài chính hay KQTC đã tiến triển từ phân tích tỷ số đơn lẻ (Beaver, 1966), mô hình đa biến Z-score (Altman, 1968) đến hồi quy Logit dự báo xác suất (Ohlson, 1980). Về mặt quản trị, Lý thuyết đại diện (Jensen và Meckling, 1976) giải thích xung đột lợi ích khi dòng tiền thắt chặt, trong khi Lý thuyết trật tự phân hạng (Myers và Majluf, 1984) nhấn mạnh ưu tiên nguồn lực nội bộ. Trên cơ sở đó, tỷ suất dòng tiền thuần từ hoạt động kinh doanh trên tổng tài sản (OCF/TA) trở thành biến số then chốt, phản ánh năng lực chuyển hóa tài sản thành tiền mặt thực tế và chất lượng lợi nhuận khách quan hơn các chỉ tiêu dồn tích.
Các nghiên cứu quốc tế đã hệ thống hóa các chỉ báo KQTC qua nhóm yếu tố nội tại, vĩ mô và quản trị (Habib và cộng sự, 2018). Chỉ số dòng tiền có độ chính xác cao hơn 15% so với lợi nhuận dồn tích trong dự báo (Karas và Reznakova, 2020); trong khi quản trị tốt giúp giảm thiểu rủi ro (Younas và cộng sự, 2021); các doanh nghiệp KQTC thường có xu hướng sử dụng quản trị lợi nhuận để che giấu sự suy giảm tài chính (Aljughaiman và cộng sự, 2023).
Tại Việt Nam, đòn bẩy (LEV), quy mô (SIZE) và vốn lưu động là các biến trọng yếu (Đinh Khánh Nam, 2022; Bùi Thanh Đan, 2024), với độ chính xác mô hình được cải thiện khi tích hợp với biến quản trị. Tuy nhiên, tác động của các nhân tố này có sự khác biệt theo ngành: nếu LEV ảnh hưởng mạnh đến ngành xây dựng, bất động sản (Phan Thùy Dương và Ngô Thị Thanh Nga, 2024), thì SIZE lại làm tăng rủi ro trong ngành thủy sản và nhựa do đặc thù chi phí vận hành (Nguyễn Thị Tuyết Anh, 2024; Nguyễn Việt Dũng và Mai Thanh Giang, 2025).
Mặc dù KQTC được nghiên cứu rộng rãi, các công trình trong nước phần lớn vẫn dựa trên lợi nhuận kế toán hoặc mô hình phá sản tổng quát. Đối với ngành thủy sản có dòng tiền biến động mạnh và tính chu kỳ cao, nghiên cứu chuyên sâu còn hạn chế. Do đó, việc sử dụng tiêu chí “dòng tiền âm 2 năm liên tiếp” làm biến phụ thuộc là hướng tiếp cận mới, giúp phản ánh thực chất sức khỏe tài chính doanh nghiệp thay vì các chỉ tiêu kế toán thuần túy.
Phương pháp nghiên cứu
Dựa trên nền tảng lý thuyết của Ohlson (1980), nghiên cứu ứng dụng mô hình hồi quy Logistic để dự báo xác suất KQTC (Y). Mô hình có dạng tổng quát:
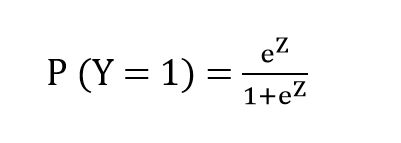 |
Trong đó, Z là hàm tuyến tính của các biến độc lập:
Z = b0 + b1OCF/TA + b2CR + b3ROA + b4DE + b5LnTS + e
Nghiên cứu sử dụng dữ liệu thứ cấp từ báo cáo tài chính kiểm toán của 30 doanh nghiệp thủy sản tại Việt Nam giai đoạn 2019-2024. Từ 180 quan sát ban đầu, mẫu thực tế đưa vào phân tích còn 150 quan sát hữu dụng sau khi xử lý các biến số có độ trễ một năm (t-1). Việc sử dụng biến trễ không chỉ giúp kiểm soát tác động của các chỉ số tài chính kỳ trước đến trạng thái kiệt quệ hiện tại, mà còn gia tăng năng lực dự báo và độ tin cậy cho kết quả thực nghiệm.
Mô hình nghiên cứu xác định biến phụ thuộc (Y) là trạng thái khó khăn tài chính, nhận giá trị = 1 nếu dòng tiền thuần từ hoạt động kinh doanh âm 2 năm liên tiếp và = 0 nếu ngược lại (Aljughaiman và cộng sự, 2023). Hệ thống biến độc lập được lựa chọn dựa trên nền tảng lý thuyết quản trị và đặc thù ngành, bao gồm: Tỷ suất dòng tiền (OCF/TA; Karas và Reznakova, 2020), Khả năng thanh toán hiện thời (CR; Altman, 1968), Tỷ suất sinh lời (ROA; Ohlson, 1980), Đòn bẩy tài chính (DE; Habib và cộng sự, 2018) và Quy mô doanh nghiệp (LnTS; Younas và cộng sự, 2021). Ngoại trừ biến DE được kỳ vọng tác động thuận chiều (+), các biến còn lại đều được kỳ vọng có tác động nghịch biến (-) đến xác suất xảy ra KQTC.
Quy trình phân tích dữ liệu được thực hiện qua phần mềm SPSS với 3 giai đoạn: (1) Thống kê mô tả để phác họa bức tranh tổng quát về tình hình tài chính của các doanh nghiệp; (2) Thiết lập ma trận tương quan Pearson nhằm đánh giá mối quan hệ giữa các biến và kiểm soát đa cộng tuyến; (3) Hồi quy Logistic để ước lượng xác suất xảy ra biến cố nhị phân. Độ phù hợp của mô hình được thẩm định chặt chẽ thông qua kiểm định Omnibus, hệ số Nagelkerke R2, kiểm định Hosmer-Lemeshow và bảng phân loại (Classification Table) để xác nhận độ chính xác của dự báo.
KẾT QUẢ NGHIÊN CỨU
Phân tích đặc điểm mẫu nghiên cứu qua thống kê mô tả
Theo Bảng 1, chỉ số OCF/TA trung bình đạt mức thấp (4,02%), cho thấy khả năng chuyển hóa tài sản thành dòng tiền thuần từ kinh doanh của ngành thủy sản còn hạn chế. Đặc biệt, sự chênh lệch lớn giữa giá trị Min và Max của ROA và CR phản ánh sự phân hóa sâu sắc về sức khỏe tài chính giữa các doanh nghiệp trong giai đoạn nghiên cứu.
Bảng 1: Thống kê mô tả các biến số trong mô hình (N = 150)
| Biến số | Nhỏ nhất | Lớn nhất | Trung bình | Độ lệch chuẩn |
|---|---|---|---|---|
| OCF/TA | -0,1476 | 0,2550 | 0,0402 | 0,0815 |
| CR | 0,0481 | 33,5785 | 2,1450 | 4,3210 |
| ROA | -10,4900 | 0,2250 | -0,1520 | 1,2450 |
| DE | -1,0128 | 4,0749 | 1,2840 | 1,0560 |
| LnTS | 9,5000 | 16,8500 | 14,1250 | 1,4820 |
Nguồn: Kết quả phân tích từ phần mềm SPSS
Kiểm định mối tương quan và hiện tượng đa cộng tuyến
Để đảm bảo tính độc lập giữa các biến giải thích, nghiên cứu sử dụng ma trận tương quan Pearson. Kết quả tại Bảng 2 cho thấy các hệ số tương quan cặp giữa các biến độc lập đều < 0,8. Do đó, hiện tượng đa cộng tuyến được nhận định là không nghiêm trọng, mô hình đảm bảo tính ổn định để thực hiện các bước ước lượng tiếp theo.
Bảng 2: Ma trận hệ số tương quan Pearson giữa các biến độc lập
| Biến số | OCF/TA | CR | ROA | DE | LnTS |
|---|---|---|---|---|---|
| OCF/TA | 1,000 | ||||
| CR | 0,124 | 1,000 | |||
| ROA | 0,456 | 0,085 | 1,000 | ||
| DE | -0,210 | -0,142 | -0,320 | 1,000 | |
| LnTS | 0,054 | 0,032 | 0,115 | 0,098 | 1,000 |
Nguồn: Kết quả phân tích từ phần mềm SPSS
Đánh giá độ phù hợp tổng thể của mô hình hồi quy Logistic
Kết quả kiểm định Omnibus với Sig. = 0,000 (Bảng 3) cho phép bác bỏ giả thuyết về một mô hình rỗng, khẳng định sự kết hợp các biến tài chính có ý nghĩa thống kê trong việc dự báo biến phụ thuộc. Hệ số Nagelkerke R2 = 0,655, cho thấy mô hình giải thích được 65,5% sự biến động của rủi ro tài chính. Đặc biệt, Sig. của kiểm định Hosmer and Lemeshow đạt 0,841 (> 0,05), xác nhận mô hình có độ khớp rất tốt với dữ liệu thực tế.
Bảng 3: Kết quả kiểm định độ phù hợp của mô hình
| Chỉ số kiểm định | Giá trị | Mức ý nghĩa (Sig.) |
|---|---|---|
| Kiểm định Omnibus | 76,511 | 0,000 |
| Kiểm định Hosmer và Lemeshow | 4,180 | 0,841 |
| Hệ số Nagelkerke R2 | 0,655 | |
| Sai số log logarit (-2 Log likelihood) | 64,907 |
Nguồn: Kết quả phân tích từ phần mềm SPSS
Năng lực phân loại và dự báo thực tiễn
Năng lực dự báo của mô hình được kiểm chứng qua ma trận phân loại với độ chính xác tổng thể đạt mức cao là 89,3%. Cụ thể, mô hình nhận diện chính xác 94,3% các trường hợp doanh nghiệp hoạt động bình thường (116/123 quan sát) và 66,7% các trường hợp thực sự gặp khó khăn tài chính (18/27 quan sát). Kết quả này cho thấy mô hình không chỉ có độ tin cậy cao về mặt thống kê, mà còn sở hữu giá trị thực tiễn vượt trội trong việc thiết lập hệ thống cảnh báo sớm, giúp các nhà quản trị và nhà đầu tư nhận diện kịp thời các dấu hiệu suy kiệt dòng tiền trong ngành thủy sản.
Phân tích các nhân tố ảnh hưởng
Kết quả hồi quy Logistic cuối cùng được chi tiết hóa tại Bảng 4.
Bảng 4: Hệ số hồi quy các nhân tố trong mô hình
| Biến số | B | S.E. | Wald | Sig. | Exp(B) |
|---|---|---|---|---|---|
| OCF/TA | -44,905 | 9,456 | 22,553 | 0,000 | 0,000 |
| CR | 0,223 | 0,124 | 3,241 | 0,072 | 1,250 |
| ROA | -1,131 | 1,354 | 0,697 | 0,404 | 0,323 |
| DE | 0,300 | 0,427 | 0,494 | 0,482 | 1,350 |
| LnTS | -0,124 | 0,456 | 0,074 | 0,785 | 0,883 |
| Hằng số (Constant) | -0,987 | 6,855 | 0,021 | 0,886 | 0,373 |
Nguồn: Kết quả phân tích từ phần mềm SPSS
Vai trò quyết định của dòng tiền thuần (OCF/TA): Kết quả nghiên cứu cho thấy, biến OCF/TA có tác động nghịch biến cực kỳ mạnh mẽ (beta = -44,905) với mức ý nghĩa thống kê cao nhất (p < 0,01), khẳng định khả năng tạo tiền từ hoạt động kinh doanh cốt lõi là yếu tố then chốt giúp doanh nghiệp thủy sản thoát khỏi rủi ro KQTC. Phát hiện này hoàn toàn tương đồng với Lý thuyết trật tự phân hạng của Myers và Majluf (1984), khi cho rằng dòng tiền nội bộ là nguồn lực ưu tiên hàng đầu để duy trì hoạt động và giảm áp lực nợ vay. Kết quả này cũng củng cố quan điểm của Karas và Reznakova (2020) về tính ưu việt của các chỉ số dòng tiền so với lợi nhuận dồn tích. Trong đặc thù ngành thủy sản Việt Nam, rủi ro thực sự không nằm ở những khoản lỗ kế toán ngắn hạn mà nằm ở sự đứt gãy khả năng thanh toán thực tế, đặc biệt khi chu kỳ thu tiền từ xuất khẩu bị kéo dài hoặc gặp rào cản thương mại.
Áp lực thanh khoản ngắn hạn và nghịch lý chỉ số thanh toán: Mối quan hệ thuận chiều giữa tỷ số thanh toán hiện hành (CR) và rủi ro tài chính (Sig. = 0,072 < 0,10) phản ánh thực trạng đặc thù của ngành. Thông thường, CR cao được coi là an toàn, nhưng tại các doanh nghiệp thủy sản Việt Nam, chỉ số này tăng cao thường đi kèm với sự phình to của hàng tồn kho và các khoản phải thu khó đòi. Kết quả này tương đồng với nhận định của Đinh Khánh Nam (2022) về tác động tiêu cực của cơ cấu vốn lưu động không hợp lý đến trạng thái căng thẳng tài chính.
Sự mờ nhạt của lợi nhuận dồn tích và quy mô tài sản (ROA, LnTS): Trái với các mô hình dự báo truyền thống, các biến ROA và LnTS trong nghiên cứu này không có ý nghĩa thống kê (p > 0,05). Điều này cho thấy lợi nhuận trên sổ sách (accrual earnings) hay quy mô tài sản lớn không còn là “tấm khiên” bảo vệ doanh nghiệp trước các cú sốc dòng tiền âm liên tục. Kết quả này ủng hộ quan điểm của Aljughaiman và cộng sự (2023) về hành vi quản trị lợi nhuận: trong bối cảnh khó khăn hoặc đại dịch, các doanh nghiệp có thể thực hiện điều chỉnh các khoản mục dồn tích để làm đẹp chỉ số ROA, khiến lợi nhuận sổ sách không còn phản ánh trung thực sức khỏe tài chính. Đồng thời, đối với ngành thủy sản, việc tăng quy mô đôi khi dẫn đến sự cồng kềnh trong bộ máy và chi phí vận hành tăng cao, phù hợp với cảnh báo của Nguyễn Thị Tuyết Anh (2024) rằng, quy mô lớn có thể làm gia tăng nguy cơ kiệt quệ do gánh nặng chi phí cố định trong giai đoạn thị trường xuất khẩu biến động.
Phương trình hồi quy thực nghiệm
Từ kết quả phân tích, phương trình Logit dự báo xác suất rủi ro tài chính (P) của các doanh nghiệp thủy sản được xác lập như sau:
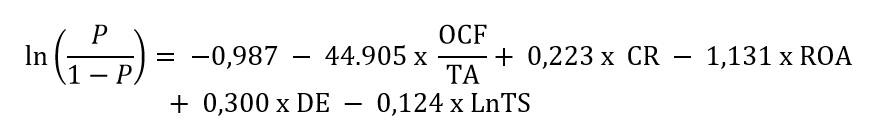 |
Kết quả mô hình cho thấy tỷ suất dòng tiền (OCF/TA) là nhân tố có tác động nghịch biến mạnh nhất đến xác suất xảy ra khó khăn tài chính (B = -44,905). Điều này phản ánh đặc thù ngành thủy sản: khi vốn lưu động bị chiếm dụng lớn trong hàng tồn kho và khoản phải thu, khả năng giải tỏa tiền mặt từ hoạt động kinh doanh cốt lõi trở thành “mạch máu” quyết định sự sinh tồn của doanh nghiệp. Ngược lại, việc hệ số chặn (Constant) âm (-0,987) hàm ý xác suất kiệt quệ tự nhiên của ngành là thấp nếu doanh nghiệp kiểm soát tốt dòng tiền.
Đáng lưu ý, sự áp đảo của biến OCF/TA so với các biến không đạt ý nghĩa thống kê như ROA hay DE, khẳng định rằng: Quản trị dòng tiền thực tế, thay vì lợi nhuận kế toán dồn tích, mới là chìa khóa then chốt để phòng ngừa rủi ro KQTC. Phương trình này cung cấp công cụ định lượng cho các ngân hàng và nhà đầu tư “chẩn đoán” sức khỏe tài chính bằng cách thay thế các chỉ số thực tế để dự báo xác suất rủi ro kịp thời.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Nghiên cứu khẳng định dòng tiền thuần từ hoạt động kinh doanh là nhân tố quyết định sự tồn vong của doanh nghiệp thủy sản giai đoạn 2019-2024. Với độ chính xác dự báo 89,3%, mô hình Logistic minh chứng tính ưu việt của chỉ số dòng tiền so với lợi nhuận dồn tích trong việc nhận diện rủi ro. Đáng chú ý, nghiên cứu chỉ ra “bẫy thanh khoản” khi chỉ số CR tác động thuận chiều với xác suất KQTC do ứ đọng hàng tồn kho, trong khi quy mô tài sản và lợi nhuận kế toán không thể hiện vai trò bảo vệ có ý nghĩa thống kê dưới tác động của các cú sốc ngoại lai.
Khuyến nghị
Nghiên cứu đề xuất các hàm ý quản trị mang tính chiến lược nhằm giúp các doanh nghiệp thủy sản Việt Nam chủ động kiểm soát rủi ro KQTC:
Thứ nhất, chuyển đổi trọng tâm từ quản trị lợi nhuận sang quản trị dòng tiền. Kết quả khẳng định OCF/TA là nhân tố sống còn, trong khi lợi nhuận kế toán không phải là chỉ báo tin cậy nhất cho rủi ro kiệt quệ. Do đó, doanh nghiệp cần ưu tiên tính thanh khoản thực tế thông qua việc thiết lập hệ thống quản trị dòng tiền chuyên biệt, đảm bảo duy trì dòng tiền thuần dương ngay cả khi hiệu quả kinh doanh trên sổ sách biến động.
Thứ hai, tối ưu hóa chu kỳ chuyển đổi tiền mặt. Ban quản trị cần rà soát định kỳ chính sách tín dụng thương mại và quản trị hàng tồn kho để giảm thiểu vốn bị chiếm dụng. Trong đặc thù ngành thủy sản thâm dụng vốn lưu động, việc rút ngắn chu kỳ thu hồi tiền mặt là giải pháp trực tiếp để cải thiện chỉ số OCF/TA, giúp doanh nghiệp thoát khỏi ngưỡng nguy hiểm của mô hình dự báo.
Thứ ba, kiểm soát chất lượng tài sản ngắn hạn và cấu trúc vốn. Mặc dù hệ số CR dương (0,223) hàm ý rủi ro ứ đọng vốn, doanh nghiệp cần thận trọng với “bẫy thanh khoản” từ nợ vay ngắn hạn. Cần cân đối lại cấu trúc tài chính, ưu tiên nguồn vốn dài hạn cho các tài sản thường xuyên nhằm giảm áp lực thanh toán tức thời và nâng cao chất lượng các khoản phải thu.
Thứ tư, ứng dụng mô hình định lượng vào hệ thống cảnh báo sớm. Với năng lực dự báo chính xác 89,3%, phương trình hồi quy thực nghiệm nên được tích hợp vào bảng điều khiển quản trị rủi ro. Việc chủ động tính toán xác suất P định kỳ sẽ giúp phát hiện sớm các dấu hiệu suy kiệt tài chính trước khi các tổn thất hiển thị trên báo cáo kết quả kinh doanh, từ đó kích hoạt kịp thời các kịch bản ứng phó.
Cuối cùng, đối với các bên liên quan nên đặt trọng tâm thẩm định vào chất lượng dòng tiền vận hành thay vì chỉ dựa vào quy mô tài sản hay doanh thu. Nhà đầu tư cần phân tích kỹ báo cáo lưu chuyển tiền tệ để nhận diện các doanh nghiệp có “sức khỏe ảo”, giúp tối ưu hóa danh mục và hạn chế rủi ro hệ thống trong bối cảnh thị trường biến động.
Dù đạt được mục tiêu thực nghiệm, nghiên cứu vẫn tồn tại một số hạn chế do chỉ tập trung vào khối doanh nghiệp niêm yết và chưa kiểm soát các biến vĩ mô như tỷ giá, lãi suất. Trong tương lai, việc mở rộng mẫu sang nhóm doanh nghiệp chưa niêm yết, tích hợp các yếu tố quản trị (cấu trúc sở hữu, đặc điểm hội đồng quản trị) và ứng dụng thuật toán học máy sẽ là hướng đi cần thiết để tối ưu hóa năng lực cảnh báo sớm trong môi trường kinh doanh biến động.
Tài liệu tham khảo:
1. Aljughaiman, A. A., Nguyen, T. H., Trinh, V. Q., & Du, A. (2023). The Covid-19 outbreak, corporate financial distress and earnings management. International Review of Financial Analysis, 88, 102675.
2. Altman, E. I. (1968). Financial ratios, discriminant analysis and the prediction of corporate bankruptcy. The Journal of Finance, 23(4), 589-609.
3. Beaver, W. H. (1966). Financial ratios as predictors of failure. Journal of Accounting Research, 4, 71-111.
4. Bùi Thanh Đan. (2024). Các nhân tố tác động đến khả năng xảy ra kiệt quệ tài chính của các công ty niêm yết trên thị trường chứng khoán Việt Nam. Tạp chí Nghiên cứu Tài chính Kế toán, 261(1), 77-82.
5. Đinh Khánh Nam (2022). Nhân tố tác động đến khả năng xảy ra căng thẳng tài chính tại các công ty niêm yết trên thị trường chứng khoán Việt Nam. Tạp chí Tài chính, 1(774). https://vjol.info.vn/index.php/TC/article/view/77706.
6. Habib, A., D’Costa, M., Huang, H. J., Bhuiyan, M. B. U., & Sun, L. (2018). Determinants and consequences of financial distress: Review of the empirical literature. Accounting & Finance, 60(1), 1023-1075.
7. Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305-360.
8. Karas, M., & Reznakova, M. (2020). The role of cash flow in financial distress forecasting: Evidence from CEE manufacturing companies. Journal of Business Economics and Management, 21(3), 850-871.
9. Myers, S. C., & Majluf, N. S. (1984). Corporate financing and investment decisions when firms have information that investors do not have. Journal of Financial Economics, 13(2), 187-221.
10. Nguyễn Thị Tuyết Anh. (2024). Các nhân tố tác động đến khả năng xảy ra kiệt quệ tài chính của các công ty Thủy sản niêm yết trên thị trường chứng khoán Việt Nam. UEH Digital Repository.
11. Nguyễn Việt Dũng và Mai Thanh Giang (2025). Các nhân tố ảnh hưởng đến kiệt quệ tài chính của các doanh nghiệp ngành nhựa niêm yết trên thị trường chứng khoán Việt Nam. Tạp chí Nghiên cứu Tài chính Kế toán, 287, 73-77.
12. Ohlson, J. A. (1980). Financial ratios and the probabilistic prediction of bankruptcy. Journal of Accounting Research, 18(1), 109-131.
13. Phan Thùy Dương, & Ngô Thị Thanh Nga (2024). Các nhân tố ảnh hưởng đến kiệt quệ tài chính của các doanh nghiệp xây dựng và doanh nghiệp bất động sản niêm yết trên thị trường chứng khoán Việt Nam. Tạp chí Kinh tế và Phát triển, 319(2), 2-11.
14. Younas, N., Din, S. U., Awan, T., & Khan, M. Y. (2021). Corporate governance and financial distress: Asian emerging market perspective. Corporate Governance: The International Journal of Bus. in Society, 21(4), 702-715.
| Ngày nhận bài: 6/1/2026; Ngày hoàn thiện biên tập: 2/3/2026; Ngày duyệt đăng: 9/3/2026 |
Tin liên quan

Các tin khác

Phát triển ngân hàng xanh ở Việt Nam giai đoạn 2021-2025: Thực trạng và một số khuyến nghị

Tác động của chuyển đổi số đến hệ thống kiểm soát nội bộ tại ngân hàng thương mại: Tiếp cận theo khung COSO và chu trình quản lý

Phát triển tài chính xanh tại Việt Nam giai đoạn 2025-2030: Thách thức và triển vọng

Các nhân tố ảnh hưởng đến quyết định sử dụng dịch vụ công nghệ tài chính của khách hàng cá nhân tại TP. Hồ Chí Minh

Giải pháp tăng cường đa dạng hóa thu nhập tại các ngân hàng thương mại niêm yết ở Việt Nam

Hoàn thiện thể chế phát triển thị trường tài chính Việt Nam theo hướng hiện đại, đồng bộ trong bối cảnh mới

Tác động của chuyển đổi số đến đổi mới mô hình kinh doanh của các tổ chức tài chính vi mô tại khu vực TP. Hồ Chí Minh: Vai trò điều tiết của vốn tri thức

Năng lực quản trị và hiệu quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò trung gian của năng lực đổi mới và năng lực thích ứng

Đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam


