


Năng lực quản trị và hiệu quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò trung gian của năng lực đổi mới và năng lực thích ứng
Phạm Thị Phương
LPBank - Phòng giao dịch Bến Cát, Chi nhánh Bình Dương
Email: [email protected]
Tóm tắt
Nghiên cứu đánh giá tác động của năng lực quản trị đến hiệu quả hoạt động của các ngân hàng thương mại Việt Nam thông qua vai trò trung gian kép của năng lực đổi mới và năng lực thích ứng. Tác giả sử dụng phương pháp nghiên cứu hỗn hợp, thu thập dữ liệu từ khảo sát trực tuyến với 326 nhà quản lý cấp cao và cấp trung tại các ngân hàng thương mại Việt Nam và thu về 267 phản hồi hợp lệ (tỷ lệ 81,90%). Mô hình cấu trúc tuyến tính bằng phương pháp bình phương bé nhất từng phần (PLS-SEM) được sử dụng để kiểm định giả thuyết. Kết quả chỉ ra rằng, năng lực quản trị đóng vai trò tiền đề cốt lõi kích hoạt mạnh mẽ cả năng lực thích ứng và năng lực đổi mới. Đáng chú ý, mức độ ảnh hưởng của từng nhân tố đến hiệu quả hoạt động có sự phân hóa rõ rệt: năng lực thích ứng có tác động trực tiếp mạnh nhất đến hiệu quả hoạt động, tiếp sau là năng lực đổi mới, trong khi năng lực quản trị có tác động trực tiếp cùng chiều thấp nhất. Nghiên cứu khẳng định vai trò trung gian truyền dẫn quan trọng của 2 năng lực động, đồng thời đề xuất hàm ý quản trị thiết thực nhằm cải thiện hiệu quả hoạt động toàn ngành ngân hàng trước làn sóng biến động và số hóa.
Từ khóa: Năng lực quản trị, năng lực đổi mới, năng lực thích ứng, hiệu quả hoạt động, ngân hàng thương mại Việt Nam
Abstract
This study evaluates the impact of management capability on the performance of Vietnamese commercial banks, mediated by adaptive and innovation capabilities. The authors employ a mixed-methods approach, collecting data through an online survey of 326 senior and middle managers at Vietnamese commercial banks, yielding 267 valid responses (81.90% response rate). Partial least squares structural equation modeling (PLS-SEM) is used to test the research hypotheses. The results indicate that management capability is a core antecedent that strongly activates both adaptive and innovation capabilities. Notably, the effects of the factors on performance differ considerably: adaptive capability has the strongest direct effect on performance, followed by innovation capability, while management capability has the weakest positive direct effect. The study confirms the important mediating roles of the two dynamic capabilities and proposes practical managerial implications to improve performance across the banking industry amid increasing volatility and digitalization.
Keywords: Management capability, innovation capability, adaptive capability, performance, Vietnamese commercial banks
ĐẶT VẤN ĐỀ
Trong nền kinh tế toàn cầu hóa và kỷ nguyên số, hệ thống ngân hàng đóng vai trò huyết mạch kinh tế quốc gia. Tại Việt Nam, tiến trình tái cơ cấu các tổ chức tín dụng và xử lý nợ xấu giai đoạn 2021-2025 đang đặt các ngân hàng thương mại (NHTM) trước áp lực cạnh tranh khốc liệt. Biến động vĩ mô, hành vi khách hàng thay đổi nhanh chóng và sự thâm nhập mạnh mẽ của Fintech buộc các ngân hàng phải liên tục tối ưu hóa hiệu quả hoạt động để phát triển bền vững.
Theo Thuyết Nguồn lực (Resource-Based View - RBV), hiệu quả vượt trội và lợi thế cạnh tranh bền vững của doanh nghiệp được quyết định bởi nguồn lực có giá trị, hiếm và khó bắt chước (Barney, 1991). Trong đó, năng lực quản trị là nguồn lực vô hình cốt lõi đóng vai trò điều phối, phân bổ tài sản của ngân hàng. Tuy nhiên, trong môi trường biến động cao, các nguồn lực tĩnh rất dễ bị lỗi thời nếu thiếu đi khả năng thích nghi liên tục. Thuyết Năng lực động (Dynamic Capabilities Theory - DCT) chỉ ra rằng, tổ chức cần các năng lực động nhằm tích hợp, xây dựng và tái cấu trúc nguồn lực nội bộ để phản ứng nhanh trước các biến động bên ngoài (Teece và cộng sự, 1997).
Mặc dù mối quan hệ trực tiếp giữa năng lực quản trị và hiệu quả hoạt động đã được chứng minh, cơ chế truyền dẫn qua các yếu tố trung gian động vẫn là một khoảng trống nghiên cứu cần được làm rõ tại Việt Nam. Các nghiên cứu hiện tại thường bỏ qua cơ chế thực thi tích hợp tại các điểm tiếp xúc tiền tuyến. Đặc biệt, năng lực đổi mới và năng lực thích ứng thường được xem xét độc lập, chưa có nghiên cứu thực chứng nào làm rõ vai trò trung gian kép của 2 yếu tố này dưới sự dẫn dắt của năng lực quản trị tại các NHTM Việt Nam.
Vì vậy, nghiên cứu này tập trung giải quyết câu hỏi: 'Năng lực quản trị tác động như thế nào đến hiệu quả hoạt động của các NHTM Việt Nam thông qua vai trò trung gian của năng lực đổi mới và năng lực thích ứng?' Nghiên cứu sử dụng phương pháp hỗn hợp, kết hợp mô hình cấu trúc tuyến tính PLS-SEM trên mẫu khảo sát 267 nhà quản lý ngân hàng tại Việt Nam để kiểm định thực chứng, mang lại những đóng góp khoa học có giá trị cả về mặt học thuật và thực tiễn điều hành ngân hàng tại các địa bàn trọng điểm.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Năng lực quản trị (Managerial Capability) là khả năng của các nhà quản trị trong việc hoạch định chiến lược, tổ chức thực hiện, điều phối nhân sự, kiểm soát rủi ro và ra quyết định, nhằm tối ưu hóa hiệu quả sử dụng nguồn lực (Adner và Helfat, 2003). Trong ngành ngân hàng, năng lực quản trị thể hiện qua sự nhạy bén thị trường, quản trị rủi ro tín dụng, tối ưu hóa chi phí và năng lực thúc đẩy đội ngũ frontline bám sát các mục tiêu kinh doanh tại đơn vị cơ sở.
Năng lực đổi mới (Innovation Capability) là khả năng của doanh nghiệp trong việc phát triển sản phẩm, dịch vụ mới, áp dụng quy trình công nghệ tiên tiến và cải tiến mô hình tổ chức nhằm đáp ứng nhu cầu thị trường tốt hơn đối thủ cạnh tranh (Wang và Ahmed, 2007; Ilmudeen và cộng sự, 2021). Trong ngân hàng, đổi mới thể hiện qua việc số hóa quy trình nghiệp vụ, cá nhân hóa dịch vụ số và cải tiến phương thức tương tác trực tuyến nhằm nâng cao hiệu suất xử lý giao dịch.
Năng lực thích ứng (Adaptive Capability) thể hiện khả năng của tổ chức trong việc nhận diện sớm những thay đổi của môi trường bên ngoài, linh hoạt điều chỉnh chiến lược, cơ cấu tổ chức và tái phân bổ nguồn lực một cách nhanh chóng (Gibson và Birkinshaw, 2004). Đối với các NHTM Việt Nam, năng lực thích ứng là chìa khóa để đối phó với sự thay đổi của chính sách tiền tệ, biến động nợ xấu và sự dịch chuyển nhu cầu tài chính của các vùng kinh tế động lực.
Hiệu quả hoạt động ngân hàng (Bank Performance) phản ánh kết quả sử dụng nguồn lực đầu vào để tạo ra các giá trị đầu ra tối ưu (Ilmudeen và cộng sự, 2021). Hiệu quả này được đo lường qua: (i) Hiệu quả tài chính, gồm tỷ suất sinh lời trên tài sản (ROA), tỷ suất sinh lời trên vốn chủ sở hữu (ROE), biên thu nhập lãi thuần (NIM) và hệ số chi phí trên thu nhập (CIR); (ii) Hiệu quả phi tài chính, gồm mức độ hài lòng của khách hàng trên nền tảng số và tốc độ xử lý dịch vụ.
Các lý thuyết nền
Nghiên cứu vận dụng sự tích hợp giữa Thuyết dựa trên nguồn lực (RBV) và Thuyết năng lực động (DCT). Theo thuyết RBV (Barney, 1991), năng lực quản trị là nguồn lực vô hình quý giá đặt nền móng cho hiệu quả hoạt động vượt trội nhưng dễ bị xói mòn trước các biến động bên ngoài. Thuyết năng lực động (Teece và cộng sự, 1997) bổ sung cho thiếu hụt này bằng cách nhấn mạnh vai trò của năng lực đổi mới và năng lực thích ứng như hai năng lực động trung gian. Dưới sự dẫn dắt của năng lực quản trị, 2 năng lực này liên tục định hình, tái cấu trúc nguồn lực tĩnh để thích nghi với các biến động kinh tế và công nghệ, đảm bảo hiệu quả hoạt động dài hạn cho ngân hàng.
Lược khảo các nghiên cứu tiền nhiệm
Mối quan hệ giữa năng lực quản trị, năng lực thích ứng, năng lực đổi mới và hiệu quả hoạt động đã được ghi nhận rộng rãi. Hooley và cộng sự (2005) chỉ ra rằng, năng lực quản trị vượt trội là tiền đề quyết định thúc đẩy năng lực đổi mới của doanh nghiệp thông qua tích hợp nguồn lực và tinh thần đồng đội. Ilmudeen và cộng sự (2021) chứng minh thực chứng rằng, năng lực đổi mới đóng vai trò trung gian quan trọng trong việc truyền dẫn tác động, từ năng lực nội bộ đến hiệu quả kinh doanh. Đồng thời, Gibson và Birkinshaw (2004) nhấn mạnh, năng lực thích ứng là chìa khóa then chốt giúp duy trì hiệu quả hoạt động trước biến động kinh tế vĩ mô. Tuy nhiên, lược khảo tài liệu cho thấy, chưa có nghiên cứu thực chứng nào kiểm định đồng thời vai trò trung gian kép của cả năng lực đổi mới và năng lực thích ứng dưới tác động dẫn dắt của năng lực quản trị trong mô hình cấu trúc tuyến tính tại các NHTM Việt Nam.
Giả thuyết và mô hình nghiên cứu
Dựa trên cơ sở lý thuyết và các nghiên cứu tiền nhiệm, các giả thuyết nghiên cứu được đề xuất như sau:
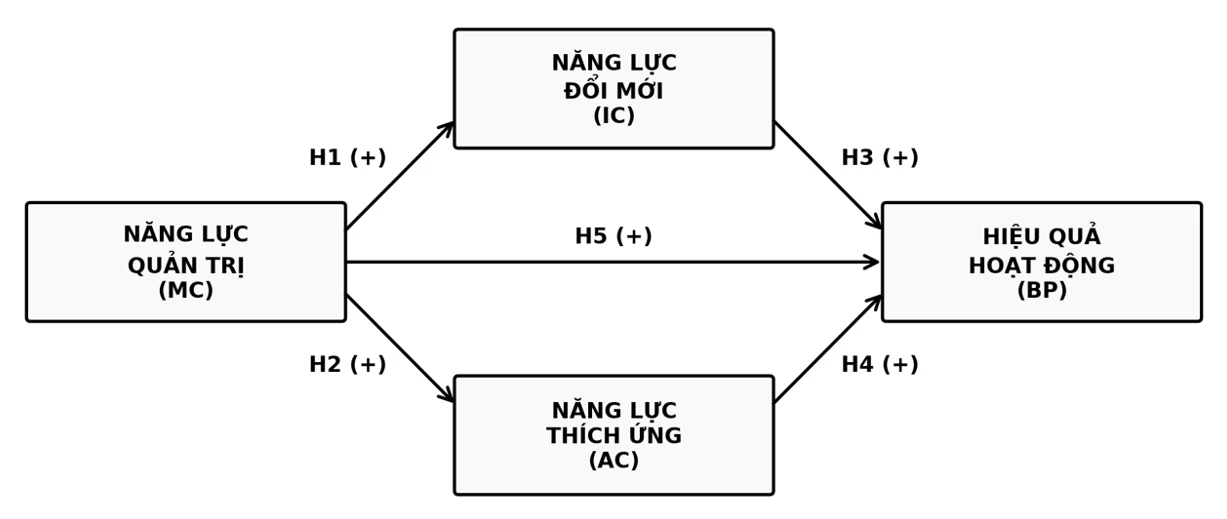
H1: Năng lực quản trị tác động cùng chiều đến Năng lực đổi mới của các NHTM Việt Nam (Hooley và cộng sự, 2005).
H2: Năng lực quản trị tác động cùng chiều đến Năng lực thích ứng của các NHTM Việt Nam (Teece và cộng sự, 1997).
H3: Năng lực đổi mới tác động cùng chiều đến Hiệu quả hoạt động của các NHTM Việt Nam (Ilmudeen và cộng sự, 2021).
H4: Năng lực thích ứng tác động cùng chiều đến Hiệu quả hoạt động của các NHTM Việt Nam (Gibson và Birkinshaw, 2004).
H5: Năng lực quản trị tác động trực tiếp cùng chiều đến Hiệu quả hoạt động của các NHTM Việt Nam (Adner và Helfat, 2003).
Dựa trên các giả thuyết nghiên cứu đã phát triển, mô hình nghiên cứu đề xuất thể hiện cơ chế tác động kép thông qua biến trung gian năng lực thích ứng và năng lực đổi mới được mô tả trong Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất
Phương pháp nghiên cứu
Nghiên cứu áp dụng quy trình hỗn hợp (Mixed-methods). Bước nghiên cứu định tính được thực hiện thông qua phỏng vấn sâu với 8 chuyên gia là các Giám đốc Chi nhánh/Phòng giao dịch và lãnh đạo khối nghiệp vụ để hiệu chỉnh các biến quan sát đo lường phù hợp với thực tế ngân hàng số tại Việt Nam. Nghiên cứu định lượng chính thức được triển khai qua bảng hỏi trực tuyến gửi tới các nhà quản lý cấp cao và cấp trung tại các NHTM Nhà nước và NHTM cổ phần tại Việt Nam.
Số phiếu phát ra trực tuyến chính thức là 326 phiếu. Sau khi sàng lọc và loại bỏ các phiếu không hợp lệ, tác giả thu được 267 phản hồi hoàn chỉnh đưa vào phân tích định lượng (tỷ lệ phản hồi hợp lệ đạt 81,90%). Quy mô mẫu này hoàn toàn thỏa mãn các tiêu chuẩn kỹ thuật đối với phân tích mô hình cấu trúc tuyến tính bằng phương pháp bình phương bé nhất từng phần (PLS-SEM). Dữ liệu được xử lý bằng phần mềm SmartPLS 4.0 với kỹ thuật lặp mẫu tự động (Bootstrapping) với 5000 phân mẫu để đánh giá mô hình đo lường và kiểm định mô hình cấu trúc tuyến tính.
KẾT QUẢ NGHIÊN CỨU
Kết quả kiểm định độ tin cậy và giá trị hội tụ của các thang đo (Bảng 1) chỉ ra rằng, các thang đo đều đạt chuẩn. Hệ số tải nhân tố (Outer Loading) đều > 0,7. Hệ số Cronbach's Alpha dao động từ 0,859 đến 0,908 (> 0,7). Chỉ số độ tin cậy tổng hợp CR dao động từ 0,899 đến 0,924 (> 0,7) và phương sai trích trung bình AVE đều > 0,6 (vượt ngưỡng 0,50), chứng tỏ thang đo có tính hội tụ và độ tin cậy nội bộ vững chắc.
Bảng 1: Kết quả kiểm định hệ số Cronbach's Alpha và độ tin cậy của các thang đo
| Biến tiềm ẩn | Cronbach's Alpha | Độ tin cậy tổng hợp (CR) | Phương sai trích trung bình (AVE) |
|---|---|---|---|
| Năng lực quản trị (MC) | 0,865 | 0,903 | 0,649 |
| Năng lực thích ứng (AC) | 0,892 | 0,916 | 0,684 |
| Năng lực đổi mới (IC) | 0,859 | 0,899 | 0,638 |
| Hiệu quả hoạt động (BP) | 0,908 | 0,924 | 0,707 |
Nguồn: Kết quả phân tích dữ liệu bằng SmartPLS 4.0
Giá trị phân biệt của các khái niệm trong mô hình được đánh giá theo tiêu chuẩn Fornell-Larcker. Theo tiêu chuẩn này, căn bậc hai của giá trị phương sai trích trung bình (AVE) của mỗi biến tiềm ẩn, thể hiện trên đường chéo chính của ma trận, phải lớn hơn các hệ số tương quan giữa biến đó và các biến tiềm ẩn khác. Kết quả tại Bảng 2 cho thấy, tiêu chí Fornell-Larcker được đáp ứng đối với tất cả các cấu trúc, qua đó xác nhận giá trị phân biệt của mô hình nghiên cứu.
Bảng 2: Kết quả kiểm định giá trị phân biệt theo tiêu chuẩn Fornell-Larcker
| Nhân tố | MC | AC | IC | BP |
|---|---|---|---|---|
| Năng lực quản trị (MC) | 0,806 |
|
|
|
| Năng lực thích ứng (AC) | 0,512 | 0,827 |
|
|
| Năng lực đổi mới (IC) | 0,485 | 0,534 | 0,799 |
|
| Hiệu quả hoạt động (BP) | 0,426 | 0,589 | 0,495 | 0,841 |
Nguồn: Kết quả phân tích dữ liệu bằng SmartPLS 4.0
Sau khi khẳng định độ tin cậy và giá trị hội tụ, phân biệt của mô hình đo lường, tác giả thực hiện kiểm định mô hình cấu trúc tuyến tính PLS-SEM để kiểm chứng 5 giả thuyết nghiên cứu từ H1 đến H5. Kết quả cho thấy, toàn bộ 5 giả thuyết đều được chấp nhận ở mức ý nghĩa thống kê cao (p < 0,01, tương ứng t-value > 2,58). Các thông số chi tiết về hệ số tác động (Beta), trị số t-value và p-value được trình bày cụ thể trong Bảng 3.
Bảng 3: Kết quả kiểm định các giả thuyết nghiên cứu trong mô hình cấu trúc
| Giả thuyết | Mối quan hệ tác động (Path) | Hệ số tác động (Beta) | Trị số t-value | Trị số p-value | Kết luận |
|---|---|---|---|---|---|
| H1 | Năng lực quản trị (MC) -> Năng lực đổi mới (IC) | 0,584 | 8,462 | 0,000 | Chấp nhận (***) |
| H2 | Năng lực quản trị (MC) -> Năng lực thích ứng (AC) | 0,612 | 9,215 | 0,000 | Chấp nhận (***) |
| H3 | Năng lực đổi mới (IC) -> Hiệu quả hoạt động (BP) | 0,241 | 3,195 | 0,001 | Chấp nhận (**) |
| H4 | Năng lực thích ứng (AC) -> Hiệu quả hoạt động (BP) | 0,372 | 5,124 | 0,000 | Chấp nhận (***) |
| H5 | Năng lực quản trị (MC) -> Hiệu quả hoạt động (BP) | 0,189 | 2,741 | 0,006 | Chấp nhận (**) |
Nguồn: Kết quả phân tích dữ liệu từ phần mềm SmartPLS 4.0
Kết quả kiểm định thực chứng mang lại những phát hiện quan trọng. Mức độ tác động của từng nhân tố đến hiệu quả hoạt động có sự phân hóa rõ nét. Cụ thể, năng lực thích ứng (AC) có hệ số tác động mạnh nhất đến hiệu quả hoạt động của ngân hàng (Beta = 0,372, p < 0,001), tiếp sau là năng lực đổi mới (IC) với hệ số Beta = 0,241 (p < 0,01), trong khi đó tác động trực tiếp của năng lực quản trị (MC) đến hiệu quả hoạt động (BP) lại đạt mức thấp nhất (Beta = 0,189, p < 0,01). Kết quả này phản ánh chân thực bối cảnh cạnh tranh trong ngành ngân hàng Việt Nam: Năng lực quản trị của ban lãnh đạo không thể tự động chuyển hóa thành hiệu quả kinh doanh xuất sắc, mà cần phải thông qua vai trò kích hoạt then chốt của các năng lực trung gian động.
Năng lực quản trị đóng vai trò là tiền đề kích hoạt mạnh mẽ cả năng lực thích ứng (Beta = 0,612, p < 0,001) và năng lực đổi mới (Beta = 0,584, p < 0,001). Khi ban điều hành sở hữu năng lực quản trị vượt trội, họ sẽ xây dựng được tầm nhìn chiến lược, tạo lập văn hóa tổ chức linh hoạt và phân bổ tài chính hợp lý để hỗ trợ các sáng kiến đổi mới quy trình số hóa và rèn luyện khả năng thích ứng linh động cho đội ngũ nhân sự frontline.
Thực tế tại Việt Nam, sự phân hóa về khả năng thích ứng và đổi mới giữa các nhóm NHTM đang diễn ra rõ nét. Các NHTM Nhà nước (Big 4) với tiềm lực tài chính lớn thường có lợi thế vượt trội trong đổi mới công nghệ lõi (Core banking) và hạ tầng an ninh dữ liệu quy mô lớn. Ngược lại, các NHTM cổ phần tư nhân quy mô vừa và nhỏ lại cho thấy ưu thế tuyệt đối về năng lực thích ứng (AC) nhờ mô hình tổ chức phẳng, quy trình phê duyệt tinh gọn và cơ chế ủy quyền phán quyết mạnh mẽ cho các đơn vị kinh doanh tiền tuyến tại địa bàn.
Ý ý nghĩa thực tiễn này thể hiện rõ nhất tại các địa bàn công nghiệp trọng điểm như thị xã Bến Cát (Bình Dương) - nơi tập trung dòng vốn FDI lớn và hàng ngàn doanh nghiệp nhỏ và vừa phụ trợ cùng hàng vạn công nhân kỹ thuật cao tại các khu công nghiệp (KCN) Mỹ Phước, KCN Rạch Bắp, KCN Việt Hương 2... Tại đây, các PGD/Chi nhánh ngân hàng là lực lượng tiền tuyến trực tiếp tiếp xúc khách hàng. Nếu ban lãnh đạo ngân hàng ở cấp Hội sở có năng lực quản trị tốt nhưng thiếu cơ chế trao quyền linh hoạt để frontline thích nghi nhanh với các yêu cầu đặc thù địa phương (như thiết kế sản phẩm cho vay ngắn hạn linh hoạt theo đơn hàng của doanh nghiệp nhỏ và vừa, hoặc cấp tín dụng tiêu dùng vi mô nhanh cho công nhân qua ứng dụng LPBank Digital), ngân hàng sẽ nhanh chóng đánh mất lợi thế cạnh tranh. Sự phối hợp nhịp nhàng giữa quản trị vĩ mô và năng lực thích ứng, đổi mới tại cấp thực thi chính là chiếc chìa khóa quyết định hiệu quả hoạt động toàn hệ thống.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Nghiên cứu đã làm rõ cơ chế truyền dẫn tác động kép từ năng lực quản trị đến hiệu quả hoạt động của các NHTM Việt Nam thông qua vai trò trung gian kép của năng lực thích ứng và năng lực đổi mới. Kết quả chỉ ra rằng, năng lực thích ứng là nhân tố có tác động mạnh mẽ nhất đến hiệu quả hoạt động ngân hàng, và năng lực quản trị đóng vai trò là tiền đề kích hoạt quan trọng nhất thúc đẩy 2 cấu phần động này phát triển. Trên cơ sở đó, các hàm ý quản trị cụ thể được đề xuất như sau:
Đối với Ban điều hành các NHTM Việt Nam
Thứ nhất, thúc đẩy mô hình quản trị linh hoạt (Agile Governance). Các NHTM cần chuyển dịch mạnh mẽ từ cơ chế kiểm soát tập trung cứng nhắc sang cơ chế phân quyền, giám sát dựa trên rủi ro. Việc phân quyền phán quyết tín dụng hợp lý cho các giám đốc chi nhánh/PGD tại các địa bàn công nghiệp năng động sẽ giúp tối ưu hóa tốc độ xử lý hồ sơ, nâng cao khả năng thích ứng tại chỗ của ngân hàng trước các cơ hội kinh doanh mới.
Thứ hai, đầu tư đồng bộ cho cả công nghệ và con người trong mô hình tổ chức học tập (Learning Organization). Việc nâng cấp hạ tầng số cần đi liền với đào tạo lại kỹ năng số (reskilling) cho đội ngũ nhân sự frontline. Ngân hàng cần khuyến khích các sáng kiến cải tiến quy trình tác nghiệp từ cấp cơ sở, tạo cơ chế khen thưởng xứng đáng và loại bỏ tư duy sợ sai trong văn hóa đổi mới sáng tạo.
Đối với cấp quản lý đơn vị kinh doanh (Chi nhánh/Phòng giao dịch)
Một là, chủ động thiết lập cơ chế quét môi trường liên tục (environmental scanning) tại địa bàn hoạt động. Các nhà quản lý cơ sở cần nhạy bén nhận diện sớm các xu hướng dịch chuyển kinh tế địa phương (như xu hướng sản xuất xanh, các tiêu chuẩn ESG của doanh nghiệp FDI tại các khu công nghiệp địa bàn Bến Cát) để kịp thời tham mưu cho Hội sở thiết kế các gói sản phẩm tài chính thích ứng tối ưu.
Hai là, đẩy mạnh cải tiến liên tục quy trình phục vụ khách hàng dựa trên nền tảng ứng dụng ngân hàng số sẵn có (như LPBank Digital). Tích cực triển khai các tổ công tác bán hàng lưu động tiếp cận trực tiếp các nhà máy, khu công nghiệp tại địa bàn Bến Cát để thực hiện định danh eKYC, mở tài khoản chi lương và duyệt nhanh tín chấp tiêu dùng cho công nhân, giúp bứt phá quy mô bán lẻ và tối ưu hóa trải nghiệm khách hàng.
Tài liệu tham khảo:
1. Adner, R., & Helfat, C. E. (2003). Corporate effects and dynamic managerial capabilities. Strategic Management Journal, 24(10), 1011-1025.
2. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.
3. Gibson, C. B., & Birkinshaw, J. (2004). The antecedents, consequences, and mediating role of organizational ambidexterity. Academy of Management Journal, 47(2), 209-226.
4. Hooley, G., Greenley, G., Cadogan, J., & Fahy, J. (2005). The performance impact of marketing resources. Journal of Business Research, 58(1), 18-27.
5. Ilmudeen, A., Bao, Y., & Aljuboori, A. S. (2021). The impact of knowledge management capability on business performance: The mediating role of innovation capability. Journal of Enterprise Information Management, 34(6), 1632-1655.
6. Teece, D. J., Pisano, G., & Shuen, A. (1997). Dynamic capabilities and strategic management. Strategic Management Journal, 18(7), 509-533.
7. Wang, C. L., & Ahmed, P. K. (2007). Dynamic capabilities: A review and research agenda. International Journal of Management Reviews, 9(1), 31-51.
| Ngày nhận bài: 3/7/2026; Ngày hoàn thiện biên tập: 5/9/2026; Ngày duyệt đăng: 15/9/2026 |
Tin liên quan


Các tin khác

Hoàn thiện kiểm toán nội bộ tại các đơn vị sự nghiệp công lập Việt Nam trong bối cảnh tự chủ tài chính

Tác động của chuyển đổi số đến đổi mới mô hình kinh doanh của các tổ chức tài chính vi mô tại khu vực TP. Hồ Chí Minh: Vai trò điều tiết của vốn tri thức

Quản lý nhà nước đối với khu thương mại tự do: Kinh nghiệm quốc tế và hàm ý cho TP. Hồ Chí Minh

Vai trò của sự hài lòng tự quyết và đổi mới cá nhân trong mối quan hệ giữa sự đổi mới của nhà bán lẻ và hành vi gắn kết khách hàng

Đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam

Các yếu tố ảnh hưởng đến động lực làm việc của nhân viên tại Công ty TNHH MTV Ô tô Trường Hải Đồng Nai

Khung năng lực nghề nghiệp của kế toán viên trong bối cảnh ứng dụng trí tuệ nhân tạo tại Việt Nam

Các nhân tố tác động đến quyết định mua sắm trực tuyến trên kênh thương mại điện tử Shopee của người tiêu dùng tại tỉnh An Giang

Nguồn lực đầu tư công cho hạ tầng giao thông đường bộ vùng Tây Bắc: Thực trạng và hàm ý chính sách


