


Thực trạng phát triển tín dụng xanh tại các ngân hàng thương mại Việt Nam giai đoạn 2015-2025 và giải pháp thúc đẩy
ThS, NCS. Tô Thùy Dương
Học viện Ngân hàng
Email: duongto@hvnh.edu.vn
Tóm tắt
Nghiên cứu đánh giá toàn diện thực trạng phát triển tín dụng xanh tại 21 ngân hàng thương mại Việt Nam trong giai đoạn 2015-2025 dựa trên hệ thống chỉ tiêu đa chiều bao gồm: quy mô và tăng trưởng khách hàng, số lượng dự án, dư nợ tín dụng xanh, cấu trúc phân bổ (theo đối tượng, kỳ hạn, lĩnh vực), tỷ trọng trong tổng hoạt động ngân hàng, rủi ro tín dụng xanh và hiệu quả tài chính. Kết quả phân tích cho thấy tín dụng xanh đã có bước mở rộng vượt bậc: tổng dư nợ tăng từ 91.263 tỷ đồng lên 482.893 tỷ đồng (tăng gấp 5,29 lần), tỷ trọng dư nợ tín dụng xanh trên tổng dư nợ cho vay tăng từ 3,25% lên 7,29%, và số lượng khách hàng vay vốn xanh tăng từ 94.318 lên 531.846 khách hàng. Tuy nhiên, thực trạng phát triển vẫn bộc lộ nhiều điểm nghẽn mang tính cấu trúc: danh mục tập trung quá mức vào nhóm khách hàng doanh nghiệp (75,95%) và lĩnh vực năng lượng tái tạo (34,87%); tỷ trọng vốn trung - dài hạn chiếm áp đảo (74,11%) gây áp lực chênh lệch kỳ hạn; tỷ lệ khách hàng tiếp cận tín dụng xanh còn thấp (29,72%); tỷ lệ nợ xấu xanh có thời điểm tăng lên 1,493% (năm 2021) và hiệu suất tạo thu nhập trên một đơn vị dư nợ suy giảm từ 5,23% xuống 4,18%. Trên cơ sở nhận diện các nguyên nhân chủ quan và khách quan, bài viết đề xuất 8 nhóm giải pháp chiến lược đồng bộ cho các ngân hàng thương mại và các kiến nghị đối với Chính phủ, Ngân hàng Nhà nước và khách hàng vay vốn nhằm phát triển thị trường tín dụng xanh an toàn, hiệu quả và bền vững đến năm 2030.
Từ khóa: Tín dụng xanh, ngân hàng thương mại Việt Nam, dư nợ xanh, nợ xấu xanh, tài chính bền vững.
Abstract
This study comprehensively evaluates the current situation of green credit development in 21 Vietnamese commercial banks during the 2015-2025 period based on a multi-dimensional indicator system comprising: scale and growth of borrowers, number of projects, outstanding green debt, portfolio structure (by client type, maturity, and sector), green credit ratios, credit risks, and financial efficiency. Empirical findings demonstrate impressive expansion: total green debt surged from VND 91,263 billion to VND 482,893 billion (a 5.29-fold increase), the proportion of green credit in total loan balance climbed from 3.25% to 7.29%, and the number of green borrowers expanded from 94,318 to 531,846. Nevertheless, structural bottlenecks persist: excessive portfolio concentration in corporate clients (75.95%) and renewable energy (34.87%); dominance of medium-to-long term loans (74.11%) inducing maturity mismatch risks; low green credit accessibility (29.72%); non-performing green loans peaking at 1.493% in 2021; and declining income efficiency per unit of debt from 5.23% to 4.18%. Addressing subjective and objective root causes, the paper puts forward eight strategic solutions for commercial banks alongside comprehensive recommendations for the Government, the State Bank of Vietnam, and corporate borrowers to foster safe, efficient, and sustainable green credit growth through 2030.
Keywords: Green credit, Vietnamese commercial banks, Green debt, Green NPLs, Sustainable finance.
ĐẶT VẤN ĐỀ
Trước các tác động tiêu cực ngày càng gia tăng của biến đổi khí hậu và ô nhiễm môi trường, chuyển đổi sang mô hình kinh tế xanh, kinh tế tuần hoàn và phát thải ròng bằng '0' (Net Zero) vào năm 2050 đã trở thành định hướng chiến lược mang tính sống còn của Việt Nam. Để hiện thực hóa các cam kết tại COP26 cũng như các mục tiêu trong Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021-2030 (Quyết định số 1658/QĐ-TTg) và Chiến lược quốc gia về biến đổi khí hậu (Quyết định số 896/QĐ-TTg), nhu cầu huy động và phân bổ nguồn lực tài chính trung và dài hạn cho nền kinh tế là vô cùng cấp thiết.
Hệ thống ngân hàng thương mại (NHTM) với tư cách là kênh dẫn vốn chủ đạo của nền kinh tế giữ vai trò then chốt trong việc định hướng dòng vốn vào các ngành, lĩnh vực phát thải thấp và công nghệ sạch. Quá trình phát triển tín dụng xanh tại Việt Nam đã nhận được sự chỉ đạo quyết liệt từ Ngân hàng Nhà nước (NHNN) thông qua Chỉ thị số 03/CT-NHNN năm 2015, Quyết định số 1604/QĐ-NHNN năm 2018 (sửa đổi bổ sung bởi Quyết định số 1663/QĐ-NHNN năm 2024 về Đề án phát triển ngân hàng xanh) và Thông tư số 17/2022/TT-NHNN về quản lý rủi ro môi trường trong hoạt động cấp tín dụng. Đặc biệt, khuôn khổ pháp lý về phân loại dự án xanh đã có bước đột phá với Quyết định số 21/2025/QĐ-TTg của Thủ tướng Chính phủ quy định về tiêu chí môi trường và việc xác nhận dự án thuộc danh mục phân loại xanh.
Mặc dù quy mô dư nợ tín dụng xanh đã đạt mức tăng trưởng đáng khích lệ trong thập kỷ qua, thực tiễn triển khai tại các NHTM Việt Nam đang bộc lộ nhiều điểm nghẽn: quy mô tín dụng xanh vẫn chiếm tỷ trọng khiêm tốn trong tổng dư nợ; cơ cấu tín dụng tập trung quá mức vào một vài lĩnh vực và phân khúc doanh nghiệp lớn; áp lực rủi ro chênh lệch kỳ hạn tài sản - nguồn vốn gia tăng; nợ xấu xanh có thời điểm biến động mạnh; và hiệu suất sinh lời từ tín dụng xanh đang có xu hướng giảm dần do chi phí thẩm định và chính sách lãi suất ưu đãi. Do đó, việc nghiên cứu, đánh giá toàn diện thực trạng phát triển tín dụng xanh tại 21 NHTM Việt Nam giai đoạn 2015-2025 theo một hệ thống chỉ tiêu định lượng khoa học là yêu cầu cấp thiết, làm cơ sở đề xuất các giải pháp khả thi nhằm thúc đẩy tín dụng xanh phát triển an toàn, hiệu quả và bền vững.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý luận về tín dụng xanh và hệ thống chỉ tiêu đo lường
Tín dụng xanh của NHTM là hoạt động cấp tín dụng cho các dự án, phương án sản xuất kinh doanh đáp ứng các tiêu chí về môi trường, góp phần giảm phát thải, bảo vệ tài nguyên và thúc đẩy tăng trưởng bền vững; đồng thời các yếu tố môi trường được tích hợp xuyên suốt vào quy trình quản trị tín dụng (Barua, 2020). Để đánh giá toàn diện mức độ phát triển tín dụng xanh của NHTM, văn liệu hiện đại tiếp cận theo 7 khía cạnh định lượng trọng yếu (He và cộng sự, 2019; Wang và cộng sự, 2019; Xing và cộng sự, 2021; Tan và cộng sự, 2022; Cui và cộng sự, 2018): (1) Quy mô và tăng trưởng khách hàng vay vốn xanh; (2) Số lượng và tăng trưởng dự án xanh theo lĩnh vực; (3) Quy mô và tốc độ tăng trưởng dư nợ tín dụng xanh; (4) Cấu trúc dư nợ theo đối tượng, kỳ hạn và lĩnh vực; (5) Tỷ trọng dư nợ xanh trong tổng dư nợ và tổng tài sản; (6) Rủi ro tín dụng xanh (nợ quá hạn, nợ xấu, dự phòng rủi ro); và (7) Hiệu quả tín dụng xanh (hệ số thu nợ, hệ số thu lãi, thu nhập và tỷ lệ tiếp cận vốn).
Bảng 1: Hệ thống các chỉ tiêu đo lường phát triển tín dụng xanh của NHTM
| Nhóm chỉ tiêu | Chỉ tiêu cụ thể & Công thức xác định | Ý nghĩa kinh tế & Nguồn tham chiếu |
| 1. Khách hàng tín dụng xanh | • Quy mô khách hàng (KHCN, KHDN) • Tốc độ tăng trưởng khách hàng: TTKHX = (KHXt - KHXt-1)/KHXt-1 | Phản ánh phạm vi bao phủ và mức độ mở rộng đối tượng thụ hưởng tín dụng xanh (Wang và cộng sự, 2019; He và cộng sự, 2019). |
| 2. Dự án tín dụng xanh | • Số lượng dự án theo 7 lĩnh vực xanh • Tốc độ tăng trưởng số lượng dự án qua các năm | Đo lường năng lực hấp thụ vốn và mức độ đa dạng hóa dự án xanh của nền kinh tế (Song và cộng sự, 2021). |
| 3. Dư nợ tín dụng xanh | • Tổng dư nợ tín dụng xanh (DNTDX) • Tốc độ tăng trưởng dư nợ: TTDNTDX = (DNTDXt - DNTDXt-1)/DNTDXt-1 | Phản ánh quy mô và tốc độ mở rộng dòng vốn tài trợ xanh của NHTM (Tan và cộng sự, 2022; Tian và cộng sự, 2022). |
| 4. Cơ cấu dư nợ xanh | • Tỷ trọng theo khách hàng (KHCN, KHDN) • Tỷ trọng theo kỳ hạn (Ngắn hạn, Trung & Dài hạn) • Tỷ trọng theo 7 lĩnh vực xanh (TDXLV = DNTDXi/DNTDX) | Đánh giá tính cân đối danh mục, rủi ro kỳ hạn và sự dịch chuyển dòng vốn theo ngành (Sachs và cộng sự, 2019; Xu và Li, 2020). |
| 5. Tỷ trọng trong hoạt động | • Tỷ lệ DNTDX/Tổng dư nợ cho vay KH • Tỷ lệ DNTDX/Tổng tài sản | Đo lường mức độ 'xanh hóa' danh mục tài sản và mức độ ưu tiên chiến lược của NHTM (Xing và cộng sự, 2020; Xing và cộng sự, 2021). |
| 6. Rủi ro tín dụng xanh | • Tỷ lệ nợ quá hạn TDX = Nợ quá hạn TDX/DNTDX • Tỷ lệ nợ xấu TDX = Nợ xấu TDX/DNTDX • Tỷ lệ dự phòng RRTD = Chi phí DPRR TDX/DNTDX | Phản ánh chất lượng tài sản, mức độ rủi ro và tính an toàn của danh mục tín dụng xanh (Cui và cộng sự, 2018; Al-Qudah và cộng sự, 2023). |
| 7. Hiệu quả tín dụng xanh | • Hệ số thu nợ = Doanh số thu nợ/Doanh số cho vay • Hệ số thu lãi = Lãi thực thu/Lãi phải thu • Thu nhập TDX và Tỷ lệ Thu nhập/DNTDX • Tỷ lệ khách hàng tiếp cận TDX | Đo lường khả năng luân chuyển vốn, thu hồi lãi, hiệu suất tạo thu nhập và mức độ bao trùm tài chính (Taghizadeh-Hesary và Yoshino, 2020; Al-Qudah và cộng sự, 2023). |
Dữ liệu và phương pháp nghiên cứu
Nghiên cứu sử dụng mẫu dữ liệu gồm 21 NHTM Việt Nam trong giai đoạn 11 năm từ 2015 đến 2025. Mẫu nghiên cứu bao gồm 4 NHTM có vốn Nhà nước chi phối (Agribank, BIDV, Vietcombank, VietinBank) chiếm 19,05% và 17 NHTM cổ phần (ACB, BAB, EIB, HDB, LPB, MBB, MSB, NAB, NVB, OCB, SSB, SHB, STB, TCB, TPB, VIB, VPB) chiếm 80,95%, đại diện cho hơn 85% tổng dư nợ toàn hệ thống NHTM Việt Nam. Dữ liệu thứ cấp được thu thập và chuẩn hóa từ Báo cáo tài chính kiểm toán, Báo cáo thường niên, Báo cáo phát triển bền vững (ESG Report) và các công bố thông tin chính thức của các NHTM, kết hợp đối chiếu với số liệu thống kê của NHNN và Tổng cục Thống kê. Phương pháp phân tích dữ liệu bao gồm thống kê mô tả, phân tích chuỗi thời gian, phân tích tốc độ tăng trưởng, so sánh cơ cấu phân bổ và tổng hợp định tính nhằm đánh giá thực trạng, nhận diện thành tựu, hạn chế và nguyên nhân.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Phân tích thực trạng phát triển tín dụng xanh tại các NHTM Việt Nam giai đoạn 2015-2025
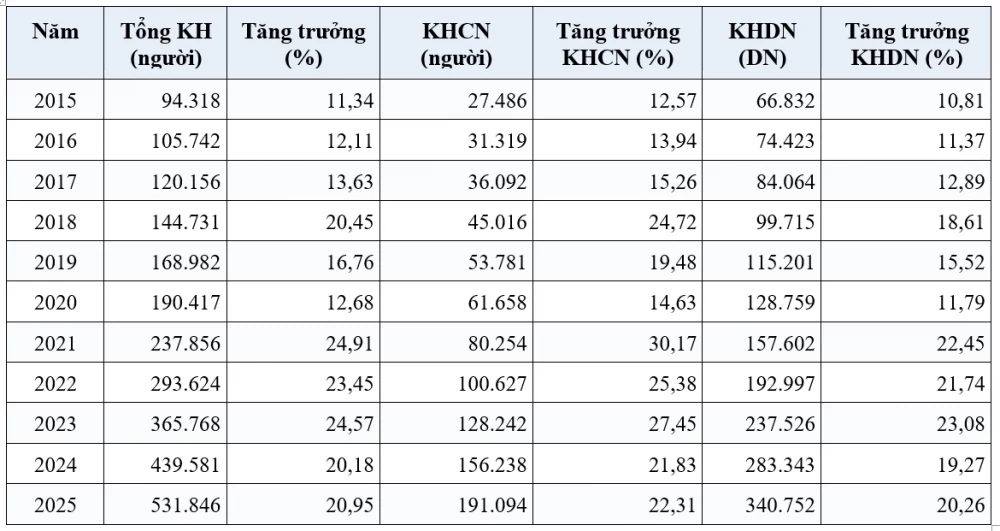
Bảng 2: Quy mô và tăng trưởng khách hàng vay vốn tín dụng xanh (2015-2025)
 |
Nguồn: Báo cáo thường niên và Báo cáo phát triển bền vững của 21 NHTM Việt Nam.
Số liệu Bảng 2 cho thấy số lượng khách hàng vay vốn tín dụng xanh tăng trưởng liên tục từ 94.318 khách hàng năm 2015 lên 531.846 khách hàng năm 2025 (tăng 5,64 lần). Trong đó, KHCN có tốc độ tăng trưởng vượt trội (tăng từ 27.486 lên 191.094 người, tương ứng tăng gần 7 lần) với tốc độ tăng đạt đỉnh 30,17% vào năm 2021; KHDN tăng từ 66.832 lên 340.752 doanh nghiệp và luôn chiếm tỷ trọng chủ đạo (64,07% tổng số khách hàng năm 2025).
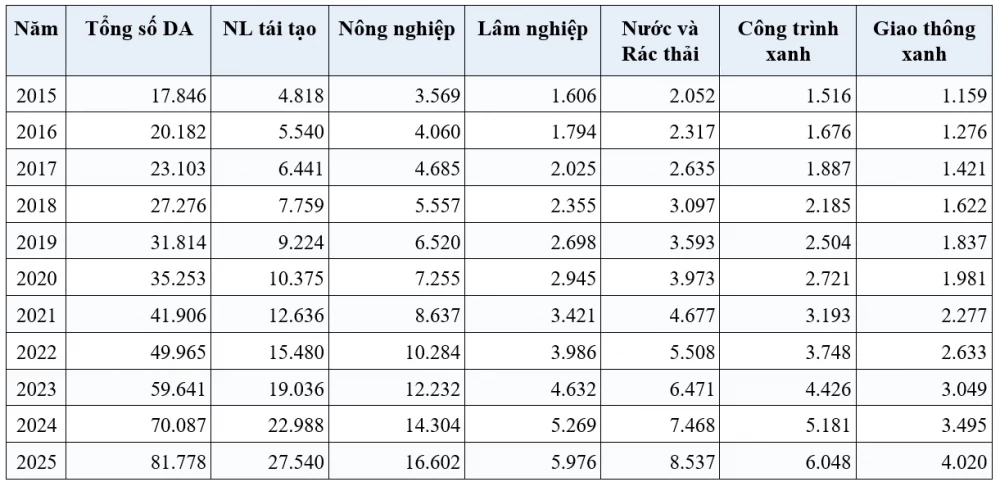
Bảng 3: Quy mô dự án tín dụng xanh phân theo 7 lĩnh vực (2015-2025)
 |
Nguồn: Báo cáo thường niên và Báo cáo phát triển bền vững của 21 NHTM Việt Nam.
Bảng 3 chỉ ra tổng số dự án xanh tăng từ 17.846 dự án năm 2015 lên 81.778 dự án năm 2025 (tăng 4,58 lần). Năng lượng tái tạo và năng lượng sạch là lĩnh vực dẫn đầu tuyệt đối về quy mô (tăng từ 4.818 lên 27.540 dự án, chiếm 33,68% tổng số dự án năm 2025), tiếp đến là nông nghiệp xanh (16.602 dự án). Các lĩnh vực công trình xanh (6.048 dự án) và giao thông xanh (4.020 dự án) tuy có tốc độ tăng trưởng khả quan trong giai đoạn sau nhưng quy mô còn rất khiêm tốn.
Bảng 4: Quy mô, cơ cấu và tỷ trọng dư nợ tín dụng xanh (2015-2025)
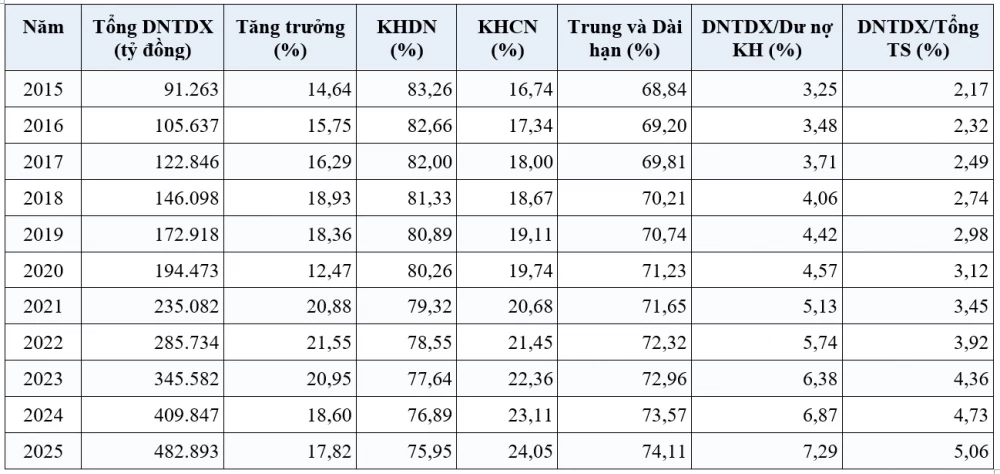 |
Bảng 4 phản ánh quy mô dư nợ tín dụng xanh tăng trưởng mạnh từ 91.263 tỷ đồng lên 482.893 tỷ đồng (tăng gấp 5,29 lần). Tỷ trọng dư nợ tín dụng xanh trong tổng dư nợ cho vay tăng từ 3,25% lên 7,29%, và trên tổng tài sản tăng từ 2,17% lên 5,06%. Tuy nhiên, cơ cấu dư nợ bộc lộ sự mất cân đối lớn: KHDN chiếm 75,95% dư nợ, các khoản vay trung và dài hạn chiếm áp đảo 74,11% (gây áp lực chênh lệch kỳ hạn tài sản - nguồn vốn), và năng lượng tái tạo chiếm tỷ trọng lớn nhất với 34,87% (đạt 168.367 tỷ đồng năm 2025).
Bảng 5: Chỉ tiêu rủi ro và hiệu quả tín dụng xanh của các NHTM Việt Nam (2015-2025)
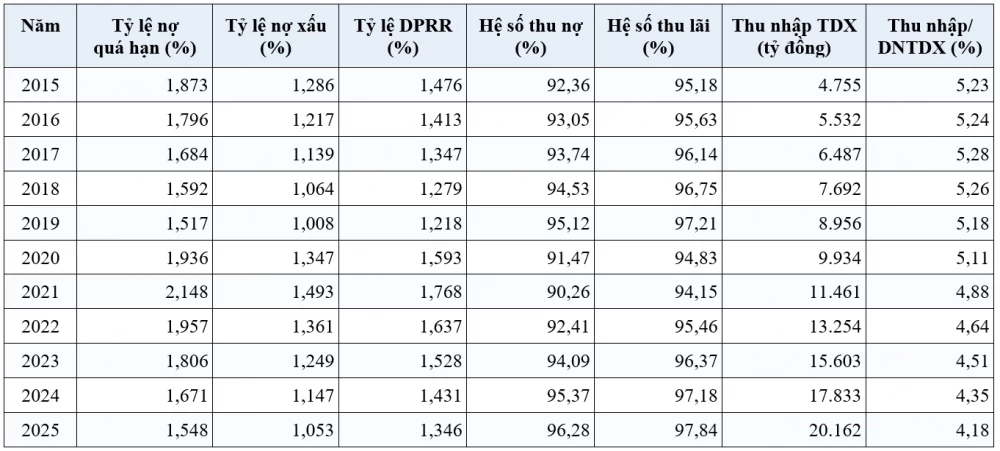 |
Bảng 5 cho thấy, chất lượng và hiệu quả tín dụng xanh có sự biến động rõ nét qua 3 giai đoạn: (i) Giai đoạn 2015-2019: chất lượng tín dụng cải thiện, nợ xấu xanh giảm xuống mức đáy 1,008% năm 2019, thu nhập trên dư nợ ổn định >5,18%; (ii) Giai đoạn 2020-2022: rủi ro tín dụng xanh gia tăng mạnh do đại dịch và biến động kinh tế vĩ mô, nợ quá hạn vọt lên 2,148%, nợ xấu đạt đỉnh 1,493% năm 2021, hệ số thu nợ giảm còn 90,26%; (iii) Giai đoạn 2023-2025: chất lượng nợ phục hồi với nợ xấu giảm về 1,053%, hệ số thu lãi đạt 97,84%, tuy nhiên hiệu suất tạo thu nhập suy giảm rõ rệt từ 5,23% năm 2015 xuống 4,18% năm 2025 do áp lực lãi suất ưu đãi và chi phí quản trị đặc thù.
Đánh giá tổng quát: Thành tựu, hạn chế và phân tích nguyên nhân
Về thành tựu đạt được: (1) Quy mô và phạm vi tín dụng xanh tăng trưởng vượt bậc, khẳng định vai trò trụ cột của ngân hàng trong tài trợ chuyển đổi xanh; (2) Dòng vốn đã bao phủ đa dạng 7 lĩnh vực kinh tế xanh; (3) Bước đầu đa dạng hóa khách hàng và kỳ hạn; (4) Tích hợp kiểm soát rủi ro môi trường theo Thông tư 17/2022/TT-NHNN; (5) Từng bước hình thành động lực kinh tế từ thị trường trái phiếu xanh và tiền gửi xanh (tiêu biểu tại BIDV, Vietcombank, HDBank); (6) Mở rộng mạng lưới ngân hàng tham gia; và (7) Tín dụng xanh đã được định vị thành cấu phần chiến lược bền vững của các NHTM.
Về hạn chế và nguyên nhân: Tín dụng xanh tại Việt Nam vẫn tồn tại 7 hạn chế lớn: (1) Tỷ trọng trong tổng dư nợ và tổng tài sản còn khiêm tốn (7,29% và 5,06%); (2) Cơ cấu phân bổ mất cân đối, thiên lệch vào năng lượng tái tạo (34,87%) và KHDN (75,95%); (3) Tỷ lệ vốn trung - dài hạn quá cao (74,11%) tạo rủi ro thanh khoản; (4) Tỷ lệ tiếp cận của khách hàng còn thấp (29,72%); (5) Rủi ro nợ xấu xanh còn tiềm ẩn tại các ngành phụ thuộc tự nhiên như lâm nghiệp (1,358%) và nông nghiệp (1,214%); (6) Hiệu suất tạo thu nhập trên dư nợ suy giảm; và (7) Mức độ phát triển không đồng đều giữa các nhóm NHTM.
Các nguyên nhân chủ quan gồm: định hướng ESG chưa được cụ thể hóa thành KPI tại mọi chi nhánh; năng lực thẩm định kỹ thuật công nghệ xanh còn hạn chế; quy trình tín dụng nội bộ chưa chuyên biệt hóa; sản phẩm xanh cho SME và bán lẻ thiếu đa dạng; thiếu cơ sở dữ liệu ESG tập trung; và năng lực huy động vốn xanh dài hạn chưa đồng đều. Các nguyên nhân khách quan gồm: thiếu Danh mục phân loại xanh quốc gia chi tiết trong giai đoạn dài (mới ban hành Quyết định 21/2025/QĐ-TTg); thị trường trái phiếu xanh và tín chỉ carbon chưa phát triển tương xứng; rào cản chi phí công nghệ cao của doanh nghiệp; và thiếu cơ chế bảo lãnh, chia sẻ rủi ro từ nguồn lực công.
KẾT LUẬN VÀ GIẢI PHÁP PHÁT TRIỂN TÍN DỤNG XANH ĐẾN NĂM 2030
Hệ thống giải pháp đồng bộ đối với các ngân hàng thương mại Việt Nam
Nhóm 1: Tăng cường tích hợp định hướng phát triển xanh và ESG vào chiến lược tín dụng trung - dài hạn, cụ thể hóa thành các chỉ tiêu KPI bắt buộc cho từng khối kinh doanh và chi nhánh.
Nhóm 2: Nâng cao năng lực tư vấn và phát triển khách hàng, chủ động xây dựng bản đồ khách hàng tiềm năng theo chuỗi giá trị và hỗ trợ SME hoàn thiện hồ sơ môi trường.
Nhóm 3: Nâng cao năng lực thẩm định và lựa chọn dự án xanh, ứng dụng tiêu chí sàng lọc đa tầng, phân tích độ nhạy dòng tiền và thuê chuyên gia kỹ thuật độc lập cho các dự án phức tạp.
Nhóm 4: Hoàn thiện chính sách và quy trình tín dụng nội bộ chuyên biệt hóa cho tín dụng xanh, phân cấp phê duyệt linh hoạt gắn với mức độ rủi ro môi trường.
Nhóm 5: Đổi mới và đa dạng hóa sản phẩm tín dụng xanh, phát triển các gói tín dụng bán lẻ (nhà ở sinh thái, xe điện), hạn mức vốn lưu động xanh và tài trợ chuỗi cung ứng.
Nhóm 6: Nâng cao năng lực huy động và phân bổ nguồn vốn, chủ động phát hành trái phiếu xanh/bền vững và tiếp cận các nguồn vốn ưu đãi quốc tế có kỳ hạn dài nhằm giảm áp lực kỳ hạn.
Nhóm 7: Hoàn thiện hệ thống quản trị, giám sát và kiểm soát rủi ro tín dụng xanh, thiết lập hệ thống cảnh báo sớm tự động và kiểm tra định kỳ việc duy trì tiêu chí xanh sau giải ngân.
Nhóm 8: Xây dựng cơ sở dữ liệu quản trị tín dụng xanh tập trung và số hóa dashboard giám sát hiệu quả tài chính - môi trường theo thời gian thực.
Kiến nghị đối với Chính phủ, Ngân hàng Nhà nước và khách hàng vay vốn
Đối với Chính phủ: (1) Hướng dẫn triển khai thực thi đồng bộ Quyết định số 21/2025/QĐ-TTg về tiêu chí môi trường và xác nhận dự án xanh; (2) Thiết lập Quỹ bảo lãnh tín dụng xanh quốc gia và cơ chế bù lãi suất mục tiêu; (3) Xây dựng cơ sở dữ liệu môi trường doanh nghiệp dùng chung; (4) Phát triển thị trường trái phiếu xanh và thị trường carbon.
Đối với Ngân hàng Nhà nước: (1) Ban hành thông tư hướng dẫn thống kê và cấp tín dụng theo Danh mục phân loại xanh quốc gia; (2) Nghiên cứu cơ chế tái cấp vốn ưu đãi cho danh mục tín dụng xanh thực chất; (3) Tăng cường giám sát rủi ro môi trường theo Thông tư 17/2022/TT-NHNN; (4) Điều phối tiếp nhận và giải ngân các nguồn vốn khí hậu quốc tế.
Đối với khách hàng vay vốn: (1) Chủ động xây dựng chiến lược chuyển đổi xanh và nâng cao nhận thức ESG; (2) Chuẩn hóa hồ sơ kỹ thuật, phương án tài chính và dữ liệu môi trường minh bạch; (3) Nâng cao năng lực quản trị tài chính và bảo đảm tỷ lệ vốn tự có tham gia dự án.
Tài liệu tham khảo:
1. Al-Qudah, A. A., Hamdan, A., Al-Okaily, M., & Alhaddad, L. (2023). The impact of green lending on credit risk: evidence from UAE’s banks. Environmental Science and Pollution Research, 30(22), 61381-61393. https://doi.org/10.1007/s11356-023-26462-8
2. Barua, S. (2020). Principles of green banking: Managing environmental risk and sustainability. Walter de Gruyter GmbH & Co KG.
3. Cui, Y., Geobey, S., Weber, O., & Lin, H. (2018). The impact of green lending on credit risk in China. Sustainability, 10(6), 2008. https://doi.org/10.3390/su10062008
4. He, L., Liu, R., Zhong, Z., Wang, D., & Xia, Y. (2019). Can green financial development promote renewable energy investment efficiency? A consideration of bank credit. Renewable Energy, 143, 974-984. https://doi.org/10.1016/j.renene.2019.05.059
5. Sachs, J. D., Woo, W. T., Yoshino, N., & Taghizadeh-Hesary, F. (2019). Importance of green finance for achieving sustainable development goals and energy security. Handbook of Green Finance, 3, 1-10.
6. Song, M., Xie, Q., & Shen, Z. (2021). Impact of green credit on high-efficiency utilization of energy in China considering environmental constraints. Energy Policy, 153, 112267. https://doi.org/10.1016/j.enpol.2021.112267
7. Taghizadeh-Hesary, F., & Yoshino, N. (2020). Sustainable solutions for green financing and investment in renewable energy projects. Energies, 13(4), 788. https://doi.org/10.3390/en13040788
8. Tan, X., Yan, Y., & Dong, Y. (2022). Peer effect in green credit induced green innovation: An empirical study from China's Green Credit Guidelines. Resources Policy, 76, 102619. https://doi.org/10.1016/j.resourpol.2022.102619
9. Tian, C., Li, X., Xiao, L., & Zhu, B. (2022). Exploring the impact of green credit policy on green transformation of heavy polluting industries. Journal of Cleaner Production, 335, 130257. https://doi.org/10.1016/j.jclepro.2021.130257
10. Wang, F., Yang, S., Reisner, A., & Liu, N. (2019). Does green credit policy work in China? The correlation between green credit and corporate environmental information disclosure quality. Sustainability, 11(3), 733. https://doi.org/10.3390/su11030733
11. Xing, C., Zhang, Y., & Tripe, D. (2021). Green credit policy and corporate access to bank loans in China: The role of environmental disclosure and green innovation. International Review of Financial Analysis, 77, 101838. https://doi.org/10.1016/j.irfa.2021.101838
12. Xu, X., & Li, J. (2020). Asymmetric impacts of the policy and development of green credit on the debt financing cost and maturity of different types of enterprises in China. Journal of Cleaner Production, 264, 121574. https://doi.org/10.1016/j.jclepro.2020.121574
13. Yin, W., Zhu, Z., Kirkulak-Uludag, B., & Zhu, Y. (2021). The determinants of green credit and its impact on the performance of Chinese banks. Journal of Cleaner Production, 286, 124991. https://doi.org/10.1016/j.jclepro.2020.124991.
| Ngày nhận bài: 8/7/2026; Ngày hoàn thiện biên tập: 28/8/2026; Ngày duyệt đăng: 9/9/2026 |
Tin liên quan


Các tin khác

Công nhận giá trị pháp lý và quy kết hành vi trong giao kết hợp đồng tự động: Kinh nghiệm từ Luật mẫu UNCITRAL và bài học cho Việt Nam

Kinh nghiệm quốc tế về chuyển giao công nghệ từ khu vực FDI: Trường hợp Thái Lan, Malaysia, Trung Quốc và hàm ý cho Việt Nam

Quản trị cửa khẩu thông minh theo tiếp cận Smart tại tỉnh Lạng Sơn

Phát triển kinh tế tuần hoàn từ phụ phẩm chế biến thủy hải sản tại tỉnh An Giang: Thực trạng và giải pháp

Kinh nghiệm quốc tế về tác động của chuyển đổi kép đối với tăng trưởng kinh tế và bài học cho Việt Nam

Tác động của chuyển đổi số đến hiệu quả công tác kế toán tại các doanh nghiệp nhỏ và vừa tại TP. Hồ Chí Minh

Thu hút FDI và nâng cao năng lực liên kết của doanh nghiệp trong nước tại tỉnh Thái Nguyên: Thực trạng và giải pháp

Cấu trúc các yếu tố ảnh hưởng đến hành vi mua mỹ phẩm nội địa của Gen Z trên nền tảng TikTok: Bằng chứng thực nghiệm tại Hà Nội

Thúc đẩy đổi mới sáng tạo tại Việt Nam trong bối cảnh thực hiện Nghị quyết số 57-NQ/TW


