


Tác động của chuyển đổi số đến hiệu quả công tác kế toán tại các doanh nghiệp nhỏ và vừa tại TP. Hồ Chí Minh
Nguyễn Tấn Bảo
Trường Đại học Tài chính – Marketing
Email: [email protected]
Tóm tắt
Nghiên cứu đo lường tác động của các nhân tố thuộc về chuyển đổi số đến hiệu quả công tác kế toán tại các doanh nghiệp nhỏ và vừa trên địa bàn TP. Hồ Chí Minh. Dựa trên lý thuyết TOE, lý thuyết nguồn lực và mô hình DeLone và McLean, tác giả đề xuất mô hình 6 nhân tố độc lập với 24 biến quan sát, kiểm định trên 210 phiếu khảo sát hợp lệ qua Cronbach's Alpha, phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính bội kèm các kiểm định chẩn đoán. Kết quả cho thấy cả sáu nhân tố đều tác động tích cực và có ý nghĩa thống kê, xếp theo mức độ giảm dần là Ứng dụng công nghệ thông tin, Năng lực nhân sự kế toán, Nguồn lực tài chính và hạ tầng công nghệ, Nhận thức của ban lãnh đạo, Pháp lý và quy định, Chính sách hỗ trợ từ bên ngoài. Trên cơ sở đó, nghiên cứu đề xuất các hàm ý quản trị cho doanh nghiệp nhỏ và vừa trong bối cảnh kinh tế số.
Từ khóa: Chuyển đổi số, hiệu quả công tác kế toán, doanh nghiệp nhỏ và vừa, TP. Hồ Chí Minh, lý thuyết TOE.
Mã JEL: M41, O33, L25
Abstract
This study measures the impact of digital transformation factors on accounting effectiveness in small and medium-sized enterprises (SMEs) in Ho Chi Minh City. Drawing on the TOE framework, the Resource-Based View and the DeLone and McLean model, the author proposes a model of six constructs with 24 observed variables, tested on 210 valid questionnaires through Cronbach's Alpha, exploratory factor analysis and multiple regression with diagnostic tests. The findings show that all six factors exert positive and statistically significant effects, ranked in descending order as information technology application, accounting human resource capability, financial resources and technological infrastructure, top management commitment, legal and regulatory frameworks, and external support policies. Managerial implications are then proposed for SMEs.
Keywords: Digital transformation, accounting effectiveness, small and medium-sized enterprises, Ho Chi Minh City, TOE framework.
JEL Codes: M41, O33, L25
GIỚI THIỆU
Cách mạng công nghiệp lần thứ tư đã đưa chuyển đổi số (CĐS) trở thành yêu cầu mang tính sống còn đối với doanh nghiệp. Trong kế toán, quá trình này thể hiện qua việc thay thế các quy trình ghi chép thủ công bằng phần mềm trên nền tảng điện toán đám mây, hóa đơn điện tử, chữ ký số và khai thuế điện tử. Nhiều nghiên cứu quốc tế đã chứng minh CĐS giúp nâng cao tính kịp thời, độ chính xác và khả năng hỗ trợ ra quyết định của thông tin kế toán (Meraghni và cộng sự, 2021).
Tuy nhiên, hiệu quả này không đến tự động từ bản thân công nghệ, mà chịu chi phối bởi năng lực đội ngũ kế toán, cam kết của ban lãnh đạo, nguồn lực tài chính, hạ tầng công nghệ và khuôn khổ pháp lý (Nwankpa và Roumani, 2016; Kruskopf và cộng sự, 2020). Điều này đặc biệt đúng với doanh nghiệp nhỏ và vừa (DNNVV), khu vực chiếm khoảng 97% tổng số doanh nghiệp tại Việt Nam nhưng hạn chế về vốn và nhân lực. Nguyễn Thị Hồng Duyên và Vũ Thị Thanh Bình (2023) chỉ ra mức độ CĐS trong kế toán tại Việt Nam còn trung bình và không đồng đều.
Đáng chú ý, phần lớn nghiên cứu trong nước tiếp cận CĐS như một biến kết quả (Nguyen và cộng sự, 2025; Lê Thị Kim Ngân, 2026). Câu hỏi ngược lại, tức CĐS tác động ở mức độ nào đến hiệu quả công tác kế toán, chưa được kiểm định đầy đủ tại DNNVV TP. Hồ Chí Minh. Nghiên cứu này nhằm lấp khoảng trống đó.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Lý thuyết TOE (Technology, Organization, Environment)
Lý thuyết TOE do Tornatzky và Fleischer (1990) phát triển khẳng định việc áp dụng một đổi mới công nghệ chịu ảnh hưởng đồng thời của ba nhóm yếu tố: công nghệ, tổ chức và môi trường. Trong nghiên cứu về CĐS, bối cảnh công nghệ phản ánh mức độ sẵn sàng ứng dụng công nghệ thông tin; bối cảnh tổ chức gồm năng lực nhân sự, nguồn lực tài chính và cam kết của lãnh đạo; bối cảnh môi trường gồm khuôn khổ pháp lý và chính sách hỗ trợ (Nwankpa và Roumani, 2016).
Lý thuyết nguồn lực (Resource-Based View)
Lý thuyết nguồn lực cho rằng hiệu quả hoạt động phụ thuộc vào khả năng khai thác các nguồn lực có giá trị, hiếm và khó sao chép, mà trong lĩnh vực kế toán chính là năng lực chuyên môn của đội ngũ và hạ tầng công nghệ. Kruskopf và cộng sự (2020) nhấn mạnh công nghệ chỉ tạo giá trị khi đội ngũ kế toán đủ năng lực thích ứng số.
Mô hình thành công của hệ thống thông tin
Mô hình của DeLone và McLean (1992) cho rằng thành công của hệ thống thông tin được quyết định bởi chất lượng hệ thống, chất lượng thông tin và mức độ sử dụng; áp dụng vào kế toán, hai yếu tố đầu có quan hệ hữu cơ với hiệu quả công tác kế toán (Fang và cộng sự, 2023).
Khái niệm hiệu quả công tác kế toán
Khái niệm này kế thừa từ dòng nghiên cứu về sự thành công của hệ thống thông tin kế toán: Al-Okaily và cộng sự (2020) định nghĩa hiệu quả hệ thống thông tin kế toán là mức độ hệ thống tạo lợi ích cho tổ chức, trong khi Al-Hattami và Kabra (2024) thao tác hóa khái niệm theo hướng kết quả đầu ra ở DNNVV.
Trên cơ sở đó, nghiên cứu này định nghĩa hiệu quả công tác kế toán là mức độ bộ phận kế toán hoàn thành mục tiêu với chi phí và nguồn lực hợp lý, thể hiện qua 4 khía cạnh: tính kịp thời của thông tin; độ chính xác trong xử lý nghiệp vụ; mức tiết giảm thời gian và chi phí vận hành; khả năng hỗ trợ ra quyết định quản trị.
Giả thuyết nghiên cứu
Dựa trên khung TOE, hiệu quả của CĐS trong kế toán là kết quả tương tác giữa năng lực công nghệ, nguồn lực tổ chức và môi trường bên ngoài. Các giả thuyết được phát triển như sau:
Ứng dụng công nghệ thông tin giúp tự động hóa quy trình xử lý nghiệp vụ và cung cấp thông tin kế toán kịp thời. Nwankpa và Roumani (2016) cho thấy năng lực công nghệ là nền tảng thúc đẩy CĐS; Meraghni và cộng sự (2021) cung cấp bằng chứng về tác động tích cực của CĐS đến hiệu quả hệ thống thông tin kế toán. Do đó:
H1: Ứng dụng công nghệ thông tin có tác động tích cực đến hiệu quả công tác kế toán tại các DNNVV.
Hiệu quả của công nghệ phụ thuộc vào khả năng tiếp nhận của nguồn nhân lực: năng lực chuyên môn và kỹ năng công nghệ của nhân viên kế toán quyết định mức độ khai thác giá trị từ hệ thống số (Kruskopf và cộng sự, 2020; Thong, 1999). Vì vậy:
H2: Năng lực nhân sự kế toán có tác động tích cực đến hiệu quả công tác kế toán tại các DNNVV.
Cam kết của lãnh đạo, thể hiện qua nhận thức về giá trị của CĐS, phân bổ nguồn lực và định hướng triển khai, có vai trò quyết định (Premkumar và Roberts, 1999; Nguyen và cộng sự, 2025), đặc biệt ở DNNVV nơi chủ doanh nghiệp thường là người ra quyết định đầu tư. Vì vậy:
H3: Nhận thức và cam kết của ban lãnh đạo có tác động tích cực đến hiệu quả công tác kế toán tại các DNNVV.
Với DNNVV, hạn chế về vốn đầu tư và hạ tầng công nghệ là rào cản quan trọng; Iacovou và cộng sự (1995) gọi đây là mức độ sẵn sàng của tổ chức và xác định đó là nhân tố giải thích khoảng cách ứng dụng công nghệ giữa doanh nghiệp nhỏ và lớn. Vì vậy:
H4: Nguồn lực tài chính và hạ tầng công nghệ có tác động tích cực đến hiệu quả công tác kế toán tại các DNNVV.
Theo TOE, môi trường bên ngoài có thể thúc đẩy hoặc cản trở việc ứng dụng công nghệ; các chương trình hỗ trợ CĐS, đào tạo và tư vấn kỹ thuật giúp DNNVV giảm rào cản triển khai (Mujalli và cộng sự, 2024). Vì vậy:
H5: Chính sách hỗ trợ từ bên ngoài có tác động tích cực đến hiệu quả công tác kế toán tại các DNNVV.
Các quy định về hóa đơn điện tử, giao dịch điện tử và yêu cầu báo cáo số vừa tạo áp lực vừa tạo động lực cải thiện hệ thống kế toán; sự rõ ràng của khuôn khổ pháp lý giúp giảm chi phí tuân thủ (Mujalli và cộng sự, 2024). Do đó:
H6: Pháp lý và quy định có tác động tích cực đến hiệu quả công tác kế toán tại các DNNVV.
Phương pháp nghiên cứu
Nghiên cứu kết hợp phương pháp định tính và định lượng. Ở giai đoạn định tính, tác giả kế thừa các thang đo đã được kiểm định trong những công trình đi trước. Sau đó, tác giả thảo luận nhóm với 7 chuyên gia gồm giảng viên kế toán, kế toán trưởng và giám đốc DNNVV để hiệu chỉnh biến quan sát.
Bộ thang đo nháp gồm 34 biến quan sát. Thảo luận chuyên gia dẫn đến 3 điều chỉnh: (i) loại 4 biến do trùng lặp hoặc không phù hợp bối cảnh DNNVV, gồm hai biến về tích hợp hệ thống ERP toàn đơn vị (CNTT), một biến về áp lực từ đối tác quốc tế (CSHT) và một biến về chi phí kiểm toán hệ thống thông tin (HTCN); (ii) gộp 2 cặp biến gần nghĩa thành 2 biến, cụ thể là quy định hóa đơn điện tử với quy định giao dịch điện tử (PLQD), kỹ năng tin học văn phòng với kỹ năng sử dụng phần mềm kế toán (NLNS); (iii) hiệu chỉnh từ ngữ các biến còn lại theo nghiệp vụ kế toán Việt Nam. Bộ thang đo chính thức gồm 28 biến, 4 biến cho mỗi nhân tố.
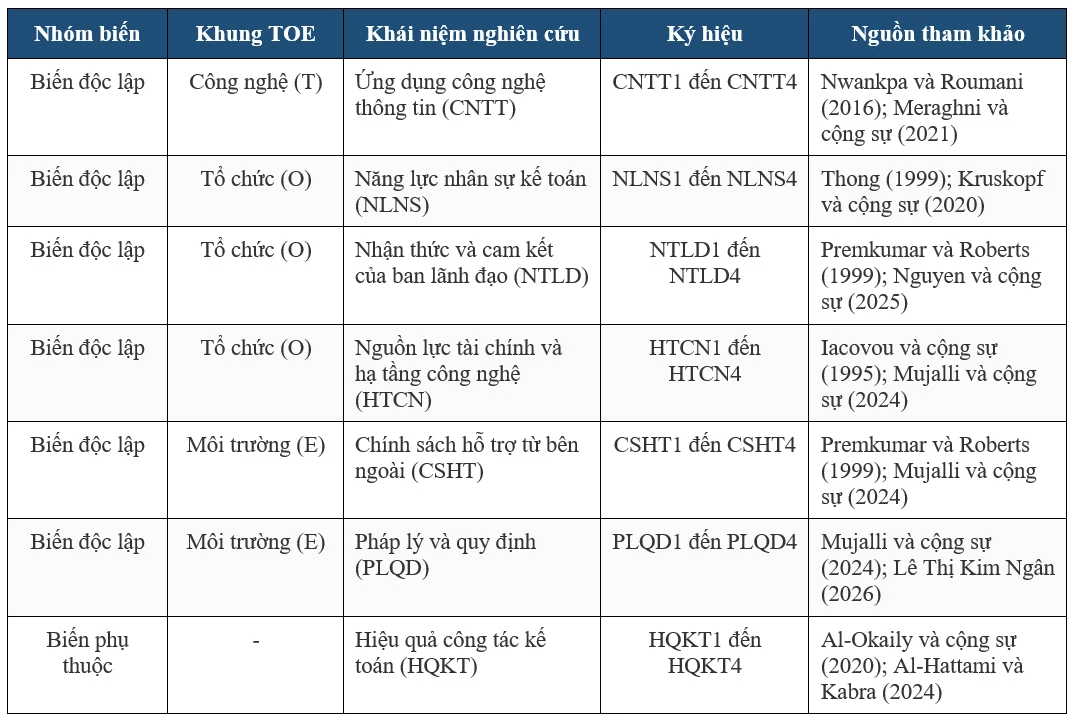
Các biến nghiên cứu và nguồn tham khảo thang đo được trình bày tại Bảng 1.
Bảng 1: Các biến nghiên cứu và nguồn thang đo
 |
Nguồn: Tổng hợp của tác giả
Ở giai đoạn định lượng, đối tượng khảo sát là kế toán viên, kế toán trưởng và nhà quản lý tại các DNNVV trên địa bàn TP. Hồ Chí Minh, xác định theo Nghị định số 80/2021/NĐ-CP. Theo nguyên tắc cỡ mẫu tối thiểu bằng 5 lần số biến quan sát, cỡ mẫu cần thiết là 140; tác giả phát ra 260 phiếu và giữ lại 210 phiếu hợp lệ.
Dữ liệu được xử lý qua bốn bước: (1) kiểm định Cronbach's Alpha (Alpha ≥ 0,6; tương quan biến tổng hiệu chỉnh ≥ 0,3); (2) phân tích EFA (Principal Components, phép quay Varimax; KMO ∈ [0,5; 1]; Sig. Bartlett < 0,05; hệ số tải > 0,5; Eigenvalue > 1; phương sai trích > 50%); (3) hồi quy tuyến tính bội theo phương pháp Enter; (4) kiểm định các giả định của mô hình.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả mẫu nghiên cứu
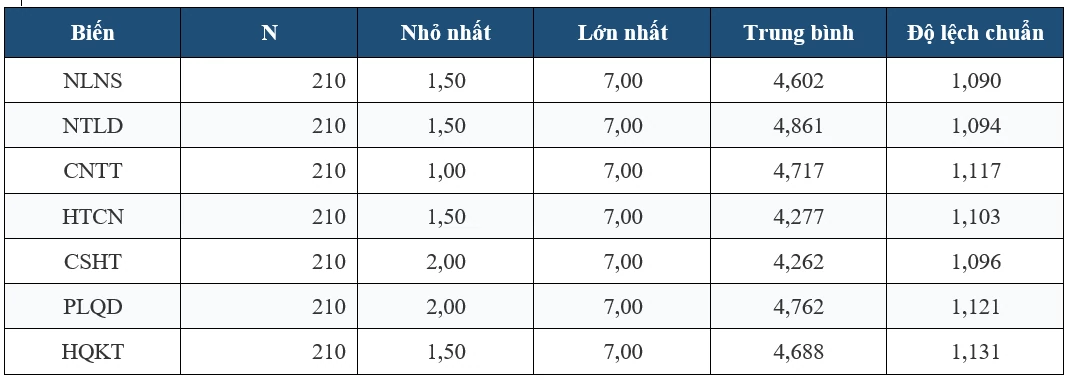
Trong 210 quan sát hợp lệ, có 118 kế toán viên (56,2%), 52 kế toán trưởng (24,8%) và 40 nhà quản lý (19,0%); doanh nghiệp thương mại chiếm 38,1%, dịch vụ 33,3%, sản xuất 21,4% và lĩnh vực khác 7,2%. Giá trị trung bình các nhân tố dao động từ 4,262 đến 4,861; thấp nhất là Chính sách hỗ trợ từ bên ngoài và Nguồn lực tài chính và hạ tầng công nghệ (Bảng 2).
Bảng 2: Thống kê mô tả các biến trong mô hình
 |
Nguồn: Khảo sát của tác giả
Kiểm định chất lượng thang đo
Bảng 3: Kết quả kiểm định độ tin cậy thang đo bằng hệ số Cronbach's Alpha
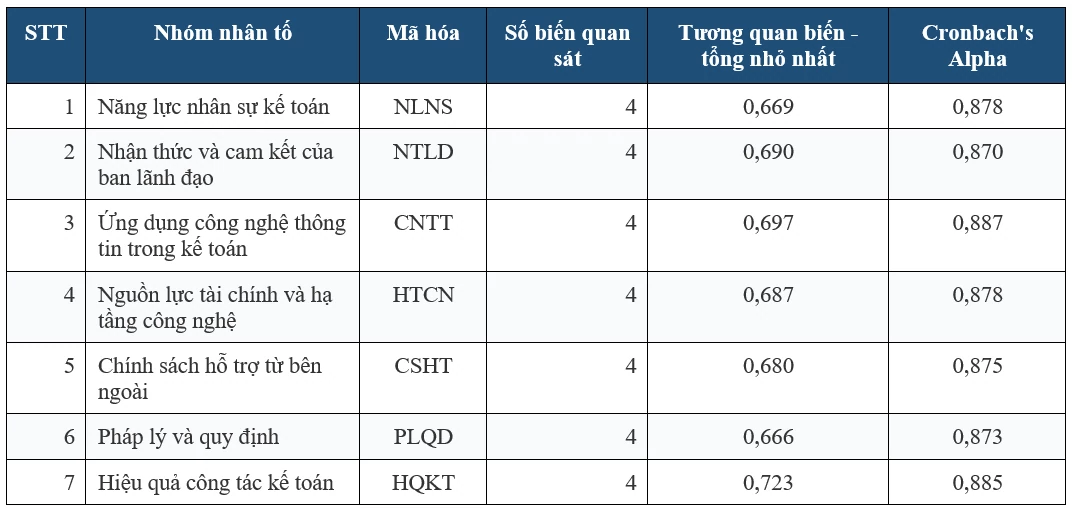 |
Kết quả tại Bảng 3 cho thấy hệ số Cronbach's Alpha của cả 7 thang đo đều nằm trong khoảng từ 0,870 đến 0,887; tương quan biến tổng hiệu chỉnh của 28 biến dao động từ 0,666 đến 0,818 và không có biến nào mà việc loại bỏ làm tăng hệ số Alpha.
Phân tích nhân tố khám phá EFA cho các biến độc lập
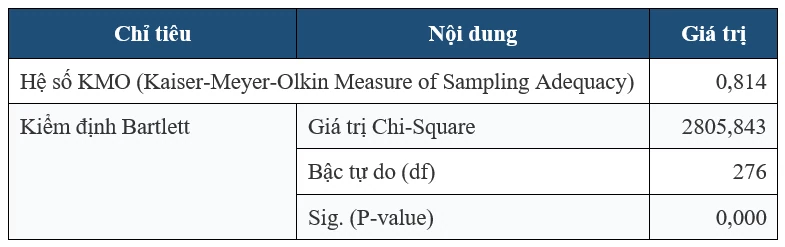
Bảng 4: Hệ số KMO và kiểm định Bartlett của các biến độc lập
 |
Nguồn: Phân tích của tác giả
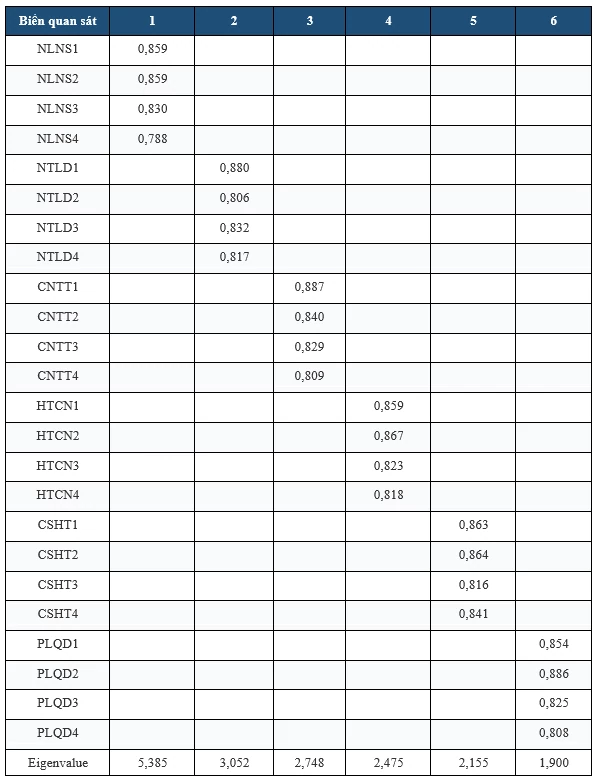
Kết quả EFA đối với 24 biến quan sát của 6 nhân tố độc lập cho KMO = 0,814 và Bartlett có Chi-Square = 2.805,843, df = 276, Sig. = 0,000. Sáu nhân tố được rút trích tại Eigenvalue = 1,900 > 1, tổng phương sai trích 73,815%. Ma trận xoay cho thấy 24 biến phân nhóm đúng mô hình lý thuyết, hệ số tải đều lớn hơn 0,5 (thấp nhất 0,788), không có biến tải chéo.
Bảng 5: Ma trận nhân tố xoay của các biến độc lập
 |
Phân tích nhân tố khám phá EFA cho biến phụ thuộc
Đối với 4 biến quan sát của biến phụ thuộc, KMO = 0,823 và Bartlett có Chi-Square = 458,461, df = 6, Sig. = 0,000. Kết quả rút trích được duy nhất 1 nhân tố với tổng phương sai trích 74,548% và hệ số tải từ 0,844 đến 0,896, đạt giá trị hội tụ và tính đơn hướng.
Phân tích tương quan Pearson
Bảng 6: Ma trận tương quan giữa các biến trong mô hình
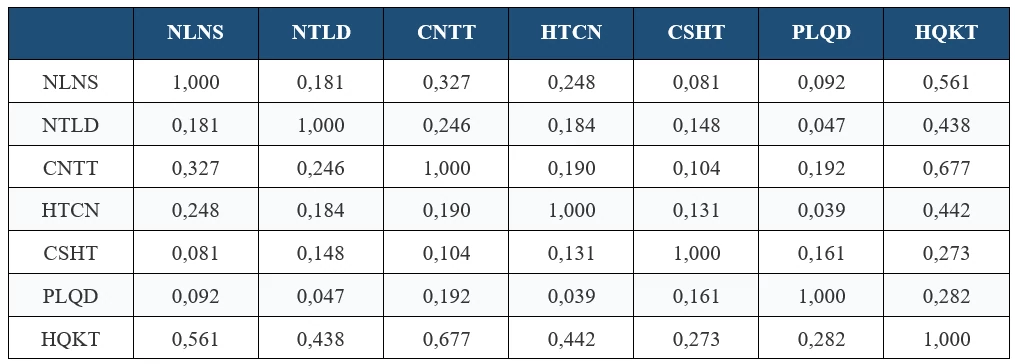 |
Bảng 6 cho thấy cả 6 biến độc lập đều tương quan thuận và có ý nghĩa thống kê với biến phụ thuộc, hệ số từ 0,273 (CSHT) đến 0,677 (CNTT); tương quan giữa các cặp biến độc lập đều nhỏ hơn 0,33.
Kiểm định mô hình hồi quy tuyến tính bội
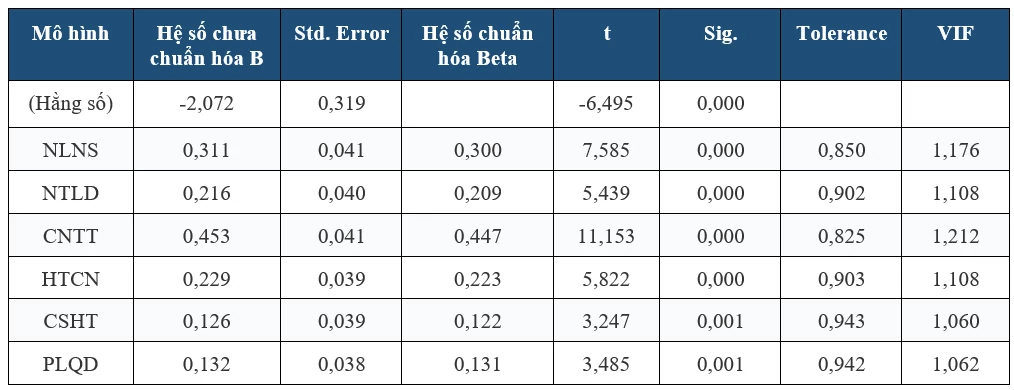
Bảng 7: Thông số thống kê trong mô hình hồi quy bằng phương pháp Enter
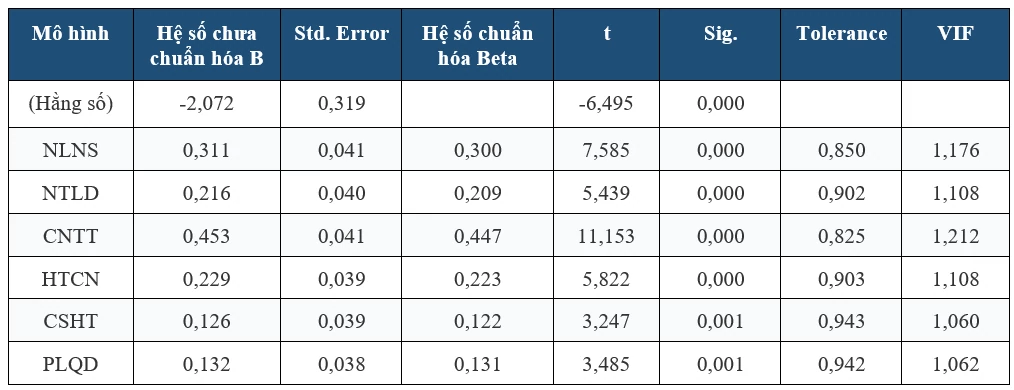 |
Bảng 7 cho thấy Sig. của cả 6 biến độc lập đều nhỏ hơn 0,05, do đó cả 6 giả thuyết đều được chấp nhận. Hệ số VIF từ 1,060 đến 1,212 và Tolerance đều lớn hơn 0,8, khẳng định không có đa cộng tuyến; các hệ số beta đều dương, phù hợp kỳ vọng.
Phương trình hồi quy với các hệ số đã chuẩn hóa như sau:
HQKT = 0,447*CNTT + 0,300*NLNS + 0,223*HTCN + 0,209*NTLD + 0,131*PLQD + 0,122*CSHT
Đánh giá mức độ phù hợp của mô hình
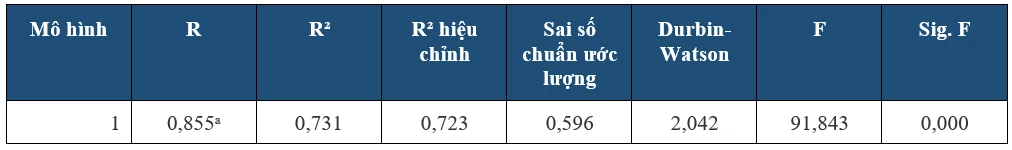
Bảng 8: Mức độ phù hợp của mô hình hồi quy
 |
Nguồn: Phân tích của tác giả
Bảng 8 cho thấy R = 0,855 và R² hiệu chỉnh đạt 0,723, nghĩa là 6 biến độc lập giải thích 72,3% biến thiên của Hiệu quả công tác kế toán. Durbin-Watson bằng 2,042 và F = 91,843 với Sig. = 0,000 khẳng định mô hình phù hợp với tổng thể.
Kiểm định các giả định của mô hình hồi quy
Bảng 9: Kết quả các kiểm định chẩn đoán mô hình
 |
Nguồn: Phân tích của tác giả
Ba kiểm định chẩn đoán (Bảng 9) cho thấy mô hình không vi phạm các giả định của phương pháp OLS: Breusch-Pagan có Sig. = 0,460 > 0,05 nên không bác bỏ giả thuyết phương sai sai số đồng nhất; phần dư có hệ số bất đối xứng -0,106 và hệ số nhọn 0,288, đều trong khoảng ±1; Ramsey RESET có Sig. = 0,058 > 0,05, xác nhận dạng hàm tuyến tính phù hợp.
Thảo luận kết quả nghiên cứu
Ứng dụng công nghệ thông tin là nhân tố tác động mạnh nhất (β = 0,447), thống nhất với Meraghni và cộng sự (2021) và Nwankpa và Roumani (2016), phản ánh đúng thực tế Việt Nam khi hóa đơn điện tử và khai thuế điện tử đã thành yêu cầu bắt buộc. Hệ số này cao hơn khoảng 1,5 lần nhân tố thứ hai, cho thấy mức độ ứng dụng công nghệ là biến số tạo khác biệt lớn nhất trong khu vực DNNVV. Năng lực nhân sự kế toán đứng thứ hai (β = 0,300), củng cố lý thuyết nguồn lực và Kruskopf và cộng sự (2020) rằng công nghệ chỉ phát huy giá trị khi người sử dụng đủ năng lực vận hành, nhất quán với Thong (1999).
Nguồn lực tài chính và hạ tầng công nghệ, nhân tố được bổ sung riêng cho bối cảnh DNNVV, có tác động đáng kể (β = 0,223). Kết hợp với giá trị trung bình gần thấp nhất của nhân tố này (4,277), hạn chế về vốn và hạ tầng đang là điểm nghẽn kìm hãm hiệu quả kế toán số, khẳng định lại luận điểm của Iacovou và cộng sự (1995).
Nhận thức và cam kết của ban lãnh đạo tác động ở mức trung bình (β = 0,209), tương đồng với Premkumar và Roberts (1999) và Nguyen và cộng sự (2025). Hai nhân tố môi trường là Pháp lý và quy định (β = 0,131) và Chính sách hỗ trợ từ bên ngoài (β = 0,122) tác động thấp nhất nhưng vẫn có ý nghĩa thống kê, hàm ý môi trường thể chế đóng vai trò tạo điều kiện nền. Đáng chú ý, Chính sách hỗ trợ vừa có giá trị trung bình thấp nhất vừa có hệ số nhỏ nhất, cho thấy khoảng cách giữa chính sách và khả năng tiếp cận thực tế của DNNVV.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu đã đo lường tác động của 6 nhân tố thuộc về CĐS đến hiệu quả công tác kế toán tại các DNNVV trên địa bàn TP. Hồ Chí Minh dựa trên 210 quan sát. Cả 6 nhân tố đều tác động tích cực và có ý nghĩa thống kê, xếp giảm dần: Ứng dụng công nghệ thông tin, Năng lực nhân sự kế toán, Nguồn lực tài chính và hạ tầng công nghệ, Nhận thức của ban lãnh đạo, Pháp lý và quy định, Chính sách hỗ trợ từ bên ngoài. Mô hình giải thích 72,3% biến thiên và vượt qua toàn bộ các kiểm định giả định của phương pháp OLS. Về lý luận, nghiên cứu bổ sung bằng chứng thực nghiệm cho hướng đặt CĐS ở vị trí biến độc lập và làm rõ vai trò của ràng buộc nguồn lực ở DNNVV.
Hàm ý quản trị
Trên cơ sở kết quả nghiên cứu, tác giả đề xuất một số hàm ý quản trị đối với các DNNVV trên địa bàn TP. Hồ Chí Minh, sắp xếp theo thứ tự mức độ tác động giảm dần như sau:
Thứ nhất, ưu tiên đầu tư và sử dụng hiệu quả phần mềm kế toán số. DNNVV nên chọn phần mềm kế toán trên nền tảng điện toán đám mây, tích hợp được với hệ thống bán hàng và quản lý kho, kết nối trực tiếp với hóa đơn điện tử và cổng thuế điện tử.
Thứ hai, nâng cao năng lực số cho đội ngũ kế toán. Doanh nghiệp cần đào tạo định kỳ về kỹ năng khai thác phần mềm và phân tích dữ liệu, kèm chính sách đãi ngộ để giữ chân nhân sự có năng lực số.
Thứ ba, tối ưu hóa nguồn lực đầu tư cho hạ tầng công nghệ. Trước ràng buộc về vốn, DNNVV nên chuyển sang mô hình thuê bao dịch vụ theo mức sử dụng để giảm áp lực dòng tiền ngắn hạn và rủi ro lỗi thời công nghệ.
Thứ tư, tăng cường vai trò dẫn dắt của ban lãnh đạo. Ban lãnh đạo cần xây dựng lộ trình CĐS gắn với chiến lược kinh doanh, xác định chỉ tiêu đo lường cho từng giai đoạn và trực tiếp sử dụng báo cáo quản trị từ hệ thống số.
Thứ năm, chủ động tuân thủ pháp lý và tận dụng chính sách hỗ trợ. Doanh nghiệp cần cập nhật kịp thời quy định về chế độ kế toán, hóa đơn điện tử và bảo vệ dữ liệu, đồng thời tham gia các chương trình hỗ trợ CĐS của Thành phố.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu còn một số hạn chế: mẫu thuận tiện nên tính đại diện còn giới hạn; dữ liệu chéo chưa phản ánh tính động của CĐS; biến phụ thuộc đo bằng cảm nhận có thể tiềm ẩn sai lệch do phương pháp chung. Các nghiên cứu tiếp theo có thể mở rộng cỡ mẫu theo phương pháp phân tầng hoặc áp dụng mô hình SEM.
Tài liệu tham khảo:
1. Al-Hattami, H. M., & Kabra, J. D. (2024). The influence of accounting information system on management control effectiveness: The perspective of SMEs in Yemen. Information Development, 40(1), 75-93. https://doi.org/10.1177/02666669221087184
2. Al-Okaily, A., Al-Okaily, M., Shiyyab, F., & Masadah, W. (2020). Accounting information system effectiveness from an organizational perspective. Management Science Letters, 10(15), 3991-4000. https://doi.org/10.5267/j.msl.2020.7.010
3. DeLone, W. H., & McLean, E. R. (1992). Information systems success: The quest for the dependent variable. Information Systems Research, 3(1), 60-95. https://doi.org/10.1287/isre.3.1.60
4. Fang, Q., Yu, N., & Xu, H. (2023). Governance effects of digital transformation: From the perspective of accounting quality. China Journal of Accounting Studies, 11(1), 77-107. https://doi.org/10.1080/21697213.2023.2148944
5. Iacovou, C. L., Benbasat, I., & Dexter, A. S. (1995). Electronic data interchange and small organizations: Adoption and impact of technology. MIS Quarterly, 19(4), 465-485. https://doi.org/10.2307/249629
6. Kruskopf, S., Lobbas, C., Meinander, H., Söderling, K., Martikainen, M., & Lehner, O. (2020). Digital accounting and the human factor: Theory and practice. ACRN Journal of Finance and Risk Perspectives, 9(1), 78-89. https://doi.org/10.35944/jofrp.2020.9.1.006
7. Lê, T. K. N. (2026). Các nhân tố ảnh hưởng tới chuyển đổi số trong lĩnh vực kế toán tại các doanh nghiệp nhỏ và vừa trong lĩnh vực thương mại trên địa bàn Thành phố Hồ Chí Minh. Tạp chí Công Thương, (3). https://tapchicongthuong.vn/cac-nhan-to-anh-huong-toi-chuyen-doi-so-trong-linh-vuc-ke-toan-tai-cac-doanh-nghiep-nho-va-vua-trong-linh-vuc-thuong-mai-tren-dia-ban-thanh-pho-ho-chi-minh-483226.htm
8. Meraghni, O., Bekkouche, L., & Demdoum, Z. (2021). Impact of digital transformation on accounting information systems: Evidence from Algerian firms. Economics and Business, 35(1), 249-264. https://doi.org/10.2478/eb-2021-0017
9. Mujalli, A., Wani, M. J. G., Almgrashi, A., Khormi, T., & Qahtani, M. (2024). Investigating the factors affecting the adoption of cloud accounting in Saudi Arabia's small and medium-sized enterprises (SMEs). Journal of Open Innovation: Technology, Market, and Complexity, 10(2), 100314. https://doi.org/10.1016/j.joitmc.2024.100314
10. Nguyen, T., Le-Anh, T., Nguyen Thi Hong, N., Nguyen, L. T. H., & Nguyen Xuan, T. (2025). Digital transformation in accounting of Vietnamese small and medium enterprises. Journal of Financial Reporting and Accounting, 23(2), 769-787. https://doi.org/10.1108/JFRA-12-2023-0761
11. Nguyễn Thị Hồng Duyên, & Vũ Thị Thanh Bình (2023). Mức độ chuyển đổi số trong kế toán tại doanh nghiệp của Việt Nam. Tạp chí Kinh tế và Phát triển, (314), 88-98. https://js.ktpt.edu.vn/index.php/jed/article/view/1260
12. Nwankpa, J. K., & Roumani, Y. (2016). IT capability and digital transformation: A firm performance perspective. In Proceedings of the 37th International Conference on Information Systems (ICIS 2016). Association for Information Systems. https://aisel.aisnet.org/icis2016/ISStrategy/Presentations/4/
13. Premkumar, G., & Roberts, M. (1999). Adoption of new information technologies in rural small businesses. Omega, 27(4), 467-484. https://doi.org/10.1016/S0305-0483(98)00071-1
14. Thong, J. Y. L. (1999). An integrated model of information systems adoption in small businesses. Journal of Management Information Systems, 15(4), 187-214. https://doi.org/10.1080/07421222.1999.11518227
15. Tornatzky, L. G., & Fleischer, M. (1990). The processes of technological innovation. Lexington Books.
| Ngày nhận bài: 22/9/2026; Ngày hoàn thiện biên tập: 8/10/2026; Ngày duyệt đăng: 28/10/2026 |
Tin liên quan

Các tin khác

Phát triển du lịch đêm tại TP. Hồ Chí Minh: Góc nhìn từ trải nghiệm và gắn kết điểm đến

Nghiên cứu mối quan hệ giữa vận tải đa phương thức và tăng trưởng xuất nhập khẩu tại Việt Nam

Các giải pháp tài chính phi thuế thu hút vốn đầu tư trực tiếp nước ngoài vào TP. Hà Nội

Thu hút FDI và nâng cao năng lực liên kết của doanh nghiệp trong nước tại tỉnh Thái Nguyên: Thực trạng và giải pháp

Cấu trúc các yếu tố ảnh hưởng đến hành vi mua mỹ phẩm nội địa của Gen Z trên nền tảng TikTok: Bằng chứng thực nghiệm tại Hà Nội

Thúc đẩy đổi mới sáng tạo tại Việt Nam trong bối cảnh thực hiện Nghị quyết số 57-NQ/TW

Giải pháp phát triển dịch vụ tài chính cá nhân tại Việt Nam

Quản trị quan hệ khách hàng theo định hướng phát triển bền vững trong lĩnh vực bảo hiểm: Tổng quan lý thuyết và đề xuất khung phân tích

Chất lượng hệ thống thông tin kế toán và hiệu quả hoạt động của doanh nghiệp kinh doanh trên sàn thương mại điện tử: Vai trò trung gian của chất lượng thông tin kế toán


