


Tác động của chuyển đổi số đến kết quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò điều tiết của năng lực quản trị rủi ro số
Đỗ Thị Mẫn
Trường Đại học Hồng Đức; email: [email protected]
Nguyễn Hoàng Nam
Ngân hàng thương mại cổ phẩn Việt Nam Thịnh Vượng Chi nhánh Hà Nội;
Email: [email protected]
Tóm tắt
Bài viết phân tích tác động của chuyển đổi số đến kết quả hoạt động của các ngân hàng thương mại với vai trò điều tiết của năng lực quản trị rủi ro số. Nghiên cứu sử dụng phương pháp định tính thông qua phỏng vấn sâu 10 chuyên gia và phương pháp định lượng thông qua phân tích dữ liệu bằng mô hình cấu trúc bình phương nhỏ nhất từng phần (PLS-SEM), với dữ liệu khảo sát từ 316 cán bộ quản lý, nhân viên tại các ngân hàng thương mại Việt Nam. Kết quả cho thấy chuyển đổi số có tác động tích cực đến kết quả hoạt động của ngân hàng, trong khi năng lực quản trị rủi ro số không có tác động trực tiếp nhưng đóng vai trò điều tiết tích cực mối quan hệ giữa chuyển đổi số và kết quả hoạt động. Kết quả nghiên cứu bổ sung bằng chứng thực nghiệm về vai trò bổ trợ của năng lực quản trị rủi ro số trong việc chuyển hóa giá trị của chuyển đổi số thành kết quả hoạt động, qua đó mở rộng nghiên cứu về chuyển đổi số trong lĩnh vực ngân hàng.
Từ khóa: Chuyển đổi số, năng lực quản trị rủi ro số, kết quả hoạt động, ngân hàng thương mại, PLS-SEM.
Abstract
The study aims to examine the impact of digital transformation on the performance of commercial banks, with the moderating role of digital risk management capability. The study employs a mixed-methods approach, combining a qualitative phase involving in-depth interviews with 10 experts and a quantitative phase using Partial Least Squares Structural Equation Modeling (PLS-SEM) based on survey data collected from 316 managers and employees of Vietnamese commercial banks. The findings indicate that digital transformation has a positive effect on bank performance, whereas digital risk management capability does not have a statistically significant direct effect but positively moderates the relationship between digital transformation and bank performance. These findings provide empirical evidence of the complementary role of digital risk management capability in translating the value of digital transformat into improved bank performance, thereby extending the literature on digital transformation in the banking sector.
Keywords: Digital transformation, digital risk management capability, bank performance; commercial banks, PLS-SEM
ĐẶT VẤN ĐỀ
Chuyển đổi số đang trở thành định hướng chiến lược của các ngân hàng thương mại (NHTM) nhằm nâng cao hiệu quả hoạt động, đổi mới mô hình kinh doanh và tăng cường năng lực cạnh tranh. Việc ứng dụng trí tuệ nhân tạo, dữ liệu lớn, điện toán đám mây và các nền tảng ngân hàng số đang làm thay đổi đáng kể quy trình vận hành và phương thức cung cấp dịch vụ. Tuy nhiên, bằng chứng thực nghiệm về tác động của chuyển đổi số đến kết quả hoạt động của ngân hàng vẫn chưa thống nhất. Trong khi một số nghiên cứu ghi nhận tác động tích cực (Do và cộng sự, 2022; Nguyen và cộng sự, 2023), Nguyen Thi Huong và cộng sự (2023) lại cho thấy chuyển đổi số có tác động âm đến ROA và ROE của các NHTM cổ phần niêm yết tại Việt Nam giai đoạn 2015-2021. Sự khác biệt này cho thấy hiệu quả của chuyển đổi số có thể phụ thuộc vào các điều kiện quản trị đi kèm. Trong đó, một điều kiện quan trọng đã được nhiều nghiên cứu nhắc đến là năng lực quản trị rủi ro số của các ngân hàng (Abdurrahman và cộng sự, 2024; Yang và Yang, 2026). Quá trình số hóa làm gia tăng sự phụ thuộc của ngân hàng vào công nghệ, dữ liệu và các hệ thống kết nối, từ đó có thể phát sinh rủi ro về gián đoạn hệ thống, quy trình, công nghệ và an ninh (Uddin và cộng sự, 2023). Ngược lại, Dai và Song (2025) cho thấy chuyển đổi số có thể góp phần làm giảm rủi ro hoạt động của ngân hàng và qua đó nâng cao giá trị thị trường. Những kết quả trái chiều này gợi ý rằng tác động của chuyển đổi số không chỉ phụ thuộc vào mức độ ứng dụng công nghệ mà còn vào khả năng ngân hàng quản trị các rủi ro phát sinh trong quá trình số hóa.
Gần đây, một số nghiên cứu đã bắt đầu xem xét vai trò của rủi ro trong mối quan hệ giữa chuyển đổi số và kết quả hoạt động. Chẳng hạn, Febriansyah và cộng sự (2025) sử dụng Z-score như thước đo rủi ro tài chính và biến điều tiết trong nghiên cứu 21 NHTM Indonesia giai đoạn 2019-2023; kết quả cho thấy mức độ ổn định tài chính có thể làm thay đổi tác động của chuyển đổi số đến kết quả hoạt động của ngân hàng. Tuy nhiên, Z-score phản ánh mức độ ổn định tài chính chứ chưa phản ánh trực tiếp năng lực của ngân hàng trong nhận diện, phòng ngừa, kiểm soát và ứng phó với các rủi ro số.
Do đó, nghiên cứu này tập trung kiểm định vai trò điều tiết của năng lực quản trị rủi ro số trong mối quan hệ giữa chuyển đổi số và kết quả hoạt động của các NHTM. Cách tiếp cận này bổ sung cho các nghiên cứu trước bằng việc xem năng lực quản trị rủi ro số như một năng lực tổ chức có khả năng giúp ngân hàng chuyển hóa hiệu quả hơn các nguồn lực và đầu tư số thành kết quả hoạt động. Nghiên cứu đồng thời cung cấp thêm bằng chứng thực nghiệm trong bối cảnh NHTM Việt Nam và hàm ý quản trị cho việc kết hợp thúc đẩy chuyển đổi số với tăng cường năng lực quản trị rủi ro số.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU ĐỀ XUẤT
Chuyển đổi số và kết quả hoạt động của ngân hàng
Vial (2019) cho rằng, chuyển đổi số là quá trình trong đó các công nghệ số được sử dụng để tạo ra những thay đổi đáng kể đối với đặc điểm, quy trình và phương thức tạo giá trị của tổ chức. Trong lĩnh vực ngân hàng, chuyển đổi số không chỉ thể hiện ở việc ứng dụng các công nghệ như AI, dữ liệu lớn, điện toán đám mây hay ngân hàng di động, mà còn bao gồm số hóa quy trình, tích hợp dữ liệu, đổi mới sản phẩm và thay đổi phương thức tương tác với khách hàng (Nguyen Thi Huong và cộng sự, 2023).
Theo quan điểm dựa trên nguồn lực, công nghệ và các nguồn lực số có thể trở thành nguồn lực chiến lược khi được ngân hàng tổ chức và khai thác hiệu quả, qua đó tạo ra lợi thế cạnh tranh và cải thiện kết quả hoạt động (Barney, 1991). Đồng thời, lý thuyết năng lực động cho rằng khả năng nhận diện cơ hội, tái cấu hình nguồn lực và thích ứng với thay đổi công nghệ giúp doanh nghiệp duy trì hiệu quả trong môi trường biến động (Teece, 2007). Do đó chuyển đổi số có thể tạo ra giá trị thông qua cải thiện hiệu quả vận hành, giảm chi phí, nâng cao chất lượng dịch vụ và tăng khả năng đáp ứng nhu cầu khách hàng. Các bằng chứng thực nghiệm cũng cho thấy mối quan hệ tích cực giữa chuyển đổi số và kết quả hoạt động ngân hàng. Các nghiên cứu của Nguyen và cộng sự (2023), Do và cộng sự (2022) đều cho thấy chuyển đổi số có tác động đến kết quả hoạt động của các NHTM Việt Nam. Tương tự, Ren và cộng sự (2024) chỉ ra rằng chuyển đổi số có thể cải thiện hiệu quả lợi nhuận của ngân hàng thông qua việc nâng cao hiệu quả phân bổ và sử dụng nguồn lực. Từ các lập luận trên, nghiên cứu đề xuất giả thuyết như sau:
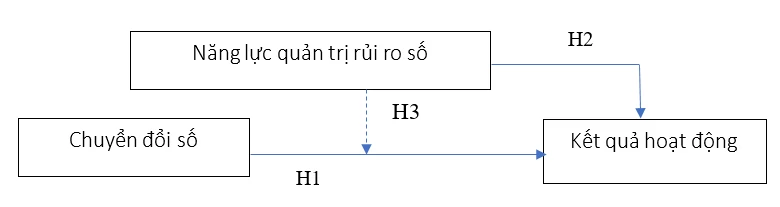
H1: Chuyển đổi số có tác động tích cực đến Kết quả hoạt động của các NHTM Việt Nam.
Năng lực quản trị rủi ro số và kết quả hoạt động của ngân hàng
Trong nghiên cứu này, năng lực quản trị rủi ro số được hiểu là khả năng của ngân hàng trong việc nhận diện, đánh giá, phòng ngừa, kiểm soát, ứng phó và khôi phục trước các rủi ro phát sinh từ công nghệ và hoạt động số (Abdurrahman và cộng sự, 2024). Trong bối cảnh ngân hàng số, năng lực quản trị rủi ro số có thể được xem là một năng lực bổ trợ giúp ngân hàng khai thác các nguồn lực công nghệ đồng thời hạn chế những tổn thất có thể phát sinh từ quá trình số hóa.
Abdurrahman và cộng sự (2024), nghiên cứu tại 45 ngân hàng ở Indonesia, cho thấy năng lực quản trị rủi ro số có vai trò quan trọng trong mối quan hệ giữa năng lực chuyển đổi số và kết quả hoạt động ngân hàng. Bên cạnh đó, các nghiên cứu về ngân hàng cho thấy quản trị rủi ro hiệu quả có thể góp phần hạn chế những tác động bất lợi của rủi ro công nghệ và hỗ trợ duy trì sự ổn định trong hoạt động ngân hàng (Yang và Yang, 2026). Do đó, một ngân hàng có năng lực quản trị rủi ro số cao không chỉ hạn chế tổn thất từ các sự cố số mà còn có điều kiện duy trì hiệu quả hoạt động và khai thác tốt hơn các khoản đầu tư cho công nghệ. Từ đó, nghiên cứu đề xuất giả thuyết như sau:
H2: Năng lực quản trị rủi ro số có tác động tích cực đến Kết quả hoạt động của các NHTM Việt Nam.
Vai trò điều tiết của năng lực quản trị rủi ro số
Mặc dù chuyển đổi số có thể tạo ra nhiều lợi ích, quá trình này đồng thời làm gia tăng sự phụ thuộc của ngân hàng vào công nghệ, dữ liệu và các hệ thống số (Nguyen và cộng sự, 2025). Theo quan điểm dựa trên nguồn lực, lợi thế cạnh tranh không chỉ đến từ một nguồn lực riêng lẻ mà còn từ khả năng kết hợp và khai thác hiệu quả các nguồn lực bổ trợ (Barney, 1991). Tương tự, theo thuyết năng lực động, khả năng kiểm soát rủi ro và tái cấu hình nguồn lực cho phép tổ chức thích ứng tốt hơn với những thay đổi và bất định do môi trường số tạo ra (Teece, 2007). Theo lập luận này, năng lực quản trị rủi ro số không chỉ có ảnh hưởng trực tiếp đến kết quả hoạt động mà còn có thể thay đổi cường độ tác động của chuyển đổi số đến kết quả hoạt động.
Về mặt thực nghiệm, nghiên cứu của Abdurrahman và cộng sự (2024) cung cấp bằng chứng quan trọng cho lập luận này khi cho thấy năng lực quản trị rủi ro số có vai trò tăng cường mối quan hệ giữa năng lực chuyển đổi số và kết quả hoạt động ngân hàng. Một nghiên cứu mới của Yang và Yang (2026) cũng phát hiện rằng tăng cường năng lực quản trị rủi ro là một trong những cơ chế quan trọng liên kết chuyển đổi số với khả năng sinh lợi của ngân hàng. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết như sau:
H3: Năng lực quản trị rủi ro số điều tiết tích cực mối quan hệ giữa Chuyển đổi số và Kết quả hoạt động của các NHTM Việt Nam.
Mô hình nghiên cứu đề xuất
Trên cơ sở tổng quan lý thuyết và các bằng chứng thực nghiệm, nghiên cứu đề xuất mô hình nghiên cứu gồm 3 nhân tố chính: Chuyển đổi số (DT), Năng lực quản trị rủi ro số (DRMC) và Kết quả hoạt động (BP) (Hình).
Hình: Mô hình nghiên cứu
 |
Nguồn: Nhóm tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Bài viết sử dụng kết hợp phương pháp nghiên cứu định tính và định lượng. Trong đó, nghiên cứu định tính được thực hiện thông qua phỏng vấn sâu 10 chuyên gia gồm các nhà quản lý ngân hàng, cán bộ phụ trách chuyển đổi số, công nghệ thông tin và quản trị rủi ro nhằm kiểm tra mức độ phù hợp của mô hình và điều chỉnh nội dung các biến quan sát theo bối cảnh NHTM Việt Nam.
Ở giai đoạn nghiên cứu định lượng, dữ liệu được thu thập bằng bảng hỏi khảo sát đối với cán bộ quản lý, nhân viên ngân hàng (làm ở các bộ phận công nghệ thông tin, tín dụng, quản trị rủi ro, và một số bộ phận khác) tại các NHTM Việt Nam theo phương pháp chọn mẫu thuận tiện kết hợp phương pháp quả bóng tuyết. Việc khảo sát được thực hiện trong thời gian 3 tháng (từ tháng 7-9/2026). Để đảm bảo độ tin cậy, nghiên cứu thực hiện khảo sát 350 đáp viên theo hình thức gửi phiếu trực tiếp. Sau quá trình thu thập, nhóm nghiên cứu thu được 316 bảng khảo sát hợp lệ để đưa vào phân tích, đáp ứng yêu cầu phân tích dữ liệu. Các thang đo được kế thừa từ các nghiên cứu trước và điều chỉnh cho phù hợp với bối cảnh NHTM Việt Nam. Các biến quan sát được đo lường bằng thang Likert 5 điểm, từ 1 = “Hoàn toàn không đồng ý” đến 5 = “Hoàn toàn đồng ý”. Dữ liệu nghiên cứu được xử lý và phân tích bằng phần mềm SmartPLS 4.0 thông qua phương pháp phân tích mô hình PLS-SEM.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kết quả mô hình đo lường
Kết quả phân tích dữ liệu các biến quan sát trong nghiên cứu này cho thấy các hệ số tải ngoài của các biến đều > 0,7 (Bảng 1), như vậy chất lượng các biến quan sát đều đảm bảo cho các nghiên cứu tiếp theo (Hair và cộng sự, 2022). Về kiểm tra độ tin cậy của các thang đo trong mô hình, cũng theo Hair và cộng sự (2022), độ tin cậy Cronbach's Alpha và Composite reliability có giá trị nằm trong khoảng từ 0,7 đến 0,9 được coi là đạt yêu cầu. Theo Bảng 1, các hệ số Cronbach's Alpha và CR đều có giá trị > 0,8, nên tính nhất quán và độ tin cậy của các thang đo đều được đảm bảo.
Bảng 1: Kết quả phân tích mô hình đo lường
| Biến quan sát | Hệ số tải | Cronbach’s Alpha | CR (rho_a) | AVE |
|---|---|---|---|---|
| Kết quả hoạt động (BP) |
| 0,853 | 0,855 | 0,630 |
| BP1 | 0,846 |
|
|
|
| BP2 | 0,772 |
|
|
|
| BP3 | 0,751 |
|
|
|
| BP4 | 0,794 |
|
|
|
| BP5 | 0,802 |
|
|
|
| Năng lực quản trị rủi ro số (DRMC) |
| 0,902 | 0,971 | 0,656 |
| DRMC1 | 0,763 |
|
|
|
| DRMC2 | 0,729 |
|
|
|
| DRMC3 | 0,914 |
|
|
|
| DRMC4 | 0,848 |
|
|
|
| DRMC5 | 0,782 |
|
|
|
| Chuyển đổi số (DT) |
| 0,879 | 0,879 | 0,674 |
| DT1 | 0,832 |
|
|
|
| DT2 | 0,797 |
|
|
|
| DT3 | 0,824 |
|
|
|
| DT4 | 0,810 |
|
|
|
| DT5 | 0,842 |
|
|
|
Nguồn: Phân tích từ dữ liệu nghiên cứu
Tiếp theo, tính hội tụ của các thang đo được kiểm tra dựa vào chỉ số AVE. Theo Hair và cộng sự (2022), khi chỉ số AVE ≥ 0,5 (Biến tiềm ẩn mẹ giải thích được tối thiểu 50% biến thiên của từng biến quan sát con) thì các thang đo đảm bảo tính hội tụ. Theo kết quả phân tích dữ liệu tại Bảng 1, các giá trị AVE của tất cả các nhân tố đều có có giá trị từ 0,630 đến 0,674, vượt mức tối thiểu 0,5, điều này chứng tỏ tính hợp lệ hội tụ của cấu trúc để phân tích các bước tiếp theo.
Tính phân biệt của các thang đo trong nghiên cứu này được kiểm tra thông qua tỷ lệ HTMT. Theo Henseler và cộng sự (2015), giá trị ngưỡng là 0,9, nếu giá trị của cấu trúc lớn hơn 0,9, nó cho thấy không có giá trị phân biệt. Kết quả phân tích dữ liệu trong nghiên cứu này cho ra các giá trị HTMT đều thấp hơn giá trị ngưỡng 0,9 (Bảng 2), như vậy mức độ tương quan giữa các khái niệm nghiên cứu là tương đối thấp và không tồn tại hiện tượng chồng lấn giữa các thang đo.
Bảng 2: Kết quả kiểm định tính phân biệt của dữ liệu thông qua chỉ tiêu HTMT
|
| BP | DRMC | DT |
|---|---|---|---|
| BP |
|
|
|
| DRMC | 0,078 | ||
| DT | 0,736 | 0,059 |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Kết quả mô hình cấu trúc
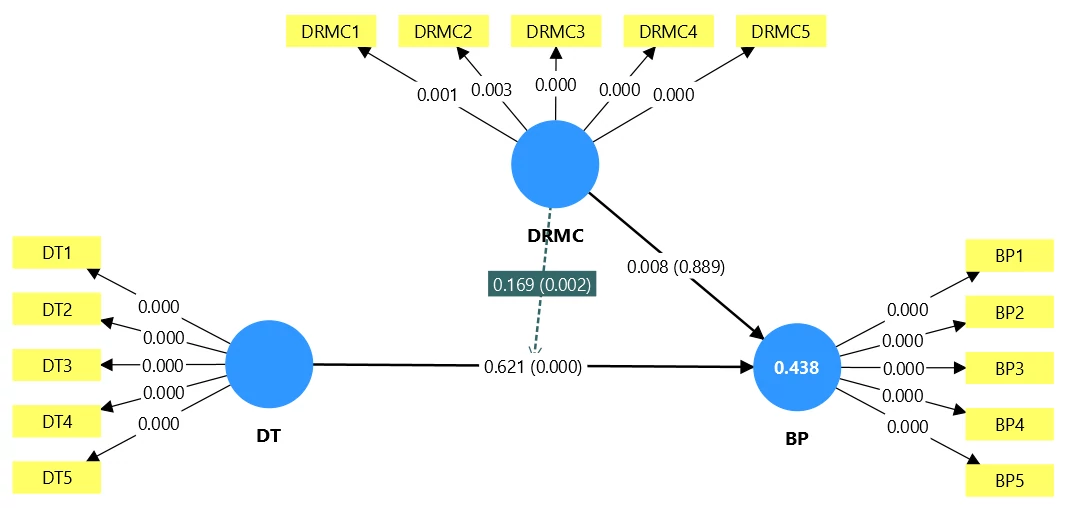
Đối với mô hình cấu trúc, trước hết nghiên cứu thực hiện kiểm tra tính đa cộng tuyến của các biến độc lập thông qua hệ số phóng đại phương sai (Inner VIF). Trong nghiên cứu này, các giá trị VIF đều < 3, do đó, không có vấn đề đa cộng tuyến giữa các biến trong mô hình cấu trúc (Hair và cộng sự, 2022). Ngoài ra, mô hình cấu trúc được ước lượng với số lần lặp tối đa được chọn là 5000, tiêu chí dừng của lần lặp là 0.00000001. Kết quả cho thấy sau khi chạy thuật toán, nó đã hội tụ về số lần lặp ít hơn mong đợi. Kết quả ước lượng mô hình nghiên cứu với các mối quan hệ (đường dẫn) thể hiện các hệ số hồi quy và giá trị xác suất cho kiểm định ý nghĩa thống kê của các hệ số hồi quy được thể hiện trong Hình 2.
Hình 2: Kết quả ước lượng của mô hình
 |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Từ Hình 2 có thể thấy rằng, DT là một nhân tố quan trọng giúp cải thiện BP của ngân hàng, kết quả cho thấy DT giải thích cho sự tăng lên của BP chiếm tới 43,8%. Bên cạnh đó, DRMC có vai trò điều tiết tích cực mối quan hệ giữa DT và BP (với hệ số đường dẫn là 0,169 và giá trị p-value < 0.01).
Kiểm định các giả thuyết và thảo luận kết quả nghiên cứu
Kết quả kiểm định mô hình PLS-SEM tại Bảng 3 cho thấy các giả thuyết H1 và H3 được chấp nhận, trong khi H2 không được chấp nhận. Cụ thể, DT có tác động tích cực và có ý nghĩa thống kê đến BP của ngân hàng với hệ số β = 0,621 và p = 0,000. DRMC không có tác động trực tiếp đến BP, tuy nhiên, biến tương tác giữa DT và năng DRMC có tác động tích cực và có ý nghĩa thống kê đến BP với β = 0,169 và p = 0,002. Kết quả này xác nhận vai trò điều tiết tích cực của DRMC trong mối quan hệ giữa DT và BP của các NHTM Việt Nam.
Bảng 3: Kết quả kiểm định các giả thuyết từ mô hình PLS-SEM
| Giả thuyết | Mối quan hệ | Hệ số ước lượng (β) | Giá trị p | Giá trị t | Kết quả kiểm định |
|---|---|---|---|---|---|
| Tác động trực tiếp | |||||
| H1 | DT → BP | 0,621 | 0,000 | 18,118 | Chấp nhập |
| H2 | DRMC → BP | 0,008 | 0,889 | 0,140 | Bác bỏ |
| Tác động điều tiết | |||||
| H3 | DRMC x DT -> BP | 0,169 | 0,002 | 3,032 | Chấp nhận |
Nguồn: Phân tích từ dữ liệu nghiên cứu
Kết quả H1 được chấp nhận, với hệ số ảnh hưởng tương đối lớn trong mô hình, điều này cho thấy DT có vai trò quan trọng đối với kết quả hoạt động của các NHTM trong mẫu nghiên cứu. Trong thực tiễn các NHTM Việt Nam, kết quả β = 0,621 cho thấy DT không chỉ nên được nhìn nhận như hoạt động đầu tư công nghệ mà cần được xem là một năng lực chiến lược. Số hóa quy trình có thể rút ngắn thời gian giao dịch, giảm chi phí vận hành và hạn chế các thao tác thủ công; đồng thời, dữ liệu và các công nghệ như AI, phân tích dữ liệu lớn và nền tảng ngân hàng số giúp ngân hàng cá nhân hóa sản phẩm, mở rộng khả năng tiếp cận khách hàng và phát triển các nguồn thu mới.
Đối với H2, kết quả cho thấy không có đủ bằng chứng thống kê để chấp nhận giả thuyết. Như vậy, năng lực quản trị rủi ro số không có tác động trực tiếp đáng kể đến kết quả hoạt động của ngân hàng trong mô hình nghiên cứu. Đây là một kết quả đáng chú ý và không nhất thiết trái với lập luận lý thuyết. Về bản chất, năng lực quản trị rủi ro số số chủ yếu thực hiện chức năng phòng ngừa, kiểm soát và hạn chế tổn thất, thay vì trực tiếp tạo ra doanh thu hoặc lợi nhuận. Việc ngân hàng đầu tư vào hệ thống kiểm soát rủi ro, an ninh mạng, bảo vệ dữ liệu, kiểm soát bên thứ ba và tuân thủ có thể tạo ra chi phí đáng kể nhưng chưa chắc tạo ra kết quả tài chính ngay lập tức. Vì vậy, tác động trực tiếp của năng lực quản trị rủi ro số đến BP có thể yếu hoặc không có ý nghĩa thống kê nếu ngân hàng chưa đồng thời triển khai các hoạt động DT cần được bảo vệ và kiểm soát.
Kết quả kiểm định H3 được chấp nhận, điều này cho thấy năng lực quản trị rủi ro số làm gia tăng tác động tích cực của DT đến kết quả hoạt động ngân hàng. Nói cách khác, hiệu quả của DT không chỉ phụ thuộc vào mức độ ngân hàng ứng dụng công nghệ mà còn phụ thuộc vào khả năng ngân hàng quản trị những rủi ro phát sinh trong quá trình số hóa. Phát hiện này có ý nghĩa đặc biệt vì H2 không được chấp nhận nhưng H3 lại được chấp nhận. Điều đó cho thấy năng lực quản trị rủi ro số không nhất thiết tạo ra kết quả hoạt động tốt hơn khi xét độc lập, nhưng trở nên có giá trị khi được kết hợp với DT. Đây là biểu hiện của quan hệ bổ trợ giữa hai năng lực: DT tạo ra các cơ hội và nguồn lực mới, trong khi năng lực quản trị rủi ro số giúp ngân hàng kiểm soát những rủi ro có thể làm suy giảm giá trị của các nguồn lực đó.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Nghiên cứu phân tích tác động của chuyển đổi số đến kết quả hoạt động của NHTM và làm rõ vai trò điều tiết của năng lực quản trị rủi ro số. Kết quả phân tích từ mô hình PLS-SEM cho thấy chuyển đổi số có tác động tích cực đến kết quả hoạt động của ngân hàng, trong khi năng lực quản trị rủi ro số không có tác động trực tiếp có ý nghĩa thống kê đến kết quả hoạt động. Đáng chú ý, năng lực quản trị rủi ro số số có vai trò điều tiết tích cực mối quan hệ giữa chuyển đổi số và kết quả hoạt động. Kết quả này cho thấy hiệu quả của chuyển đổi số không chỉ phụ thuộc vào mức độ ứng dụng công nghệ mà còn phụ thuộc vào khả năng nhận diện, kiểm soát và ứng phó với các rủi ro phát sinh trong quá trình số hóa.
Nhìn chung, nghiên cứu khẳng định chuyển đổi số là động lực quan trọng đối với kết quả hoạt động của ngân hàng, trong khi năng lực quản trị rủi ro số đóng vai trò năng lực bổ trợ giúp ngân hàng khai thác hiệu quả hơn giá trị từ chuyển đổi số. Đây là cơ sở để các NHTM kết hợp chặt chẽ giữa đầu tư công nghệ, đổi mới quy trình và tăng cường năng lực quản trị rủi ro số trong chiến lược phát triển. Từ kết quả nghiên cứu, một số hàm ý quản trị được đề xuất như sau:
Thứ nhất, các NHTM cần tiếp tục đầu tư vào công nghệ số, dữ liệu và các nền tảng ngân hàng số, đồng thời tập trung tái cấu trúc quy trình nghiệp vụ theo hướng tự động hóa, tích hợp và lấy khách hàng làm trung tâm. Các dự án chuyển đổi số cần được đánh giá dựa trên khả năng cải thiện hiệu quả vận hành, chất lượng dịch vụ và năng lực cạnh tranh.
Thứ hai, mặc dù năng lực quản trị rủi ro số không có tác động trực tiếp đến kết quả hoạt động, nhưng vai trò điều tiết có ý nghĩa thống kê cho thấy đây là năng lực bổ trợ quan trọng. Vì vậy, ngân hàng cần thực hiện quản trị rủi ro ngay từ khâu thiết kế và triển khai các dự án số, đặc biệt đối với rủi ro công nghệ, an ninh mạng, dữ liệu và gián đoạn hệ thống.
Cuối cùng, các dự án chuyển đổi số của ngân hàng cần có sự phối hợp giữa bộ phận kinh doanh, công nghệ thông tin, chuyển đổi số, quản trị rủi ro và tuân thủ. Qua đó, ngân hàng có thể vừa khai thác giá trị của công nghệ số, vừa kiểm soát các rủi ro phát sinh, hướng tới chuyển đổi số an toàn và bền vững.
Tài liệu tham khảo:
1. Abdurrahman, A., Gustomo, A., & Prasetio, E. A. (2024). Impact of dynamic capabilities on digital transformation and innovation to improve banking performance: A TOE framework study. Journal of Open Innovation: Technology, Market, and Complexity, 10(1), 100215.
2. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99–120.
3. Dai, W., & Song, L. (2025). The role of banks’ digital transformation in operational risk management: Evidence from China. Journal of Operational Risk, 20(2), 1–36. https://doi.org/10.21314/JOP.2025.003
4. Do, T. D., Pham, H. A. T., Thalassinos, E. I., & Le, H. A. (2022). The impact of digital transformation on performance: Evidence from Vietnamese commercial banks. Journal of Risk and Financial Management, 15(1), 21. https://doi.org/10.3390/jrfm15010021
5. Febriansyah, W., Ermawati, W. J., Fariyanti, A., & Syukur, M. (2025). Digital transformation and bank performance: The moderating role of risk in Indonesian commercial banks. Riset Akuntansi dan Keuangan Indonesia, 10(2), 160–173. https://doi.org/10.23917/reaksi.v10i2.11828
6. Hair, J. F., Hult, G. T. M., Ringle, C. M., & Sarstedt, M. (2022). A primer on partial least squares structural equation modeling (PLS-SEM) (3rd ed.). Sage Publications. https://www.pls-sem.net/pls-sem-books/a-primer-on-pls-sem-3rd-ed/
7. Henseler, J., Ringle, C. M., & Sarstedt, M. (2015). A new criterion for assessing discriminant validity in variance-based structural equation modeling. Journal of the Academy of Marketing Science, 43(1), 115–135. https://doi.org/10.1007/s11747-014-0403-8
8. Nguyen, H. T., Nguyen, G. H., & Tran, Y. T. H. (2025). The impact of digital transformation on the operational efficiency of commercial banks: Empirical evidence from Vietnam. International Journal of Innovative Research and Scientific Studies, 8(2), 4345–4353. https://doi.org/10.53894/ijirss.v8i2.6365
9. Nguyen, Q. T. T., Ho, L. T. H., & Nguyen, D. T. (2023). Digitalization and bank profitability: Evidence from an emerging country. International Journal of Bank Marketing, 41(7), 1847–1871. https://doi.org/10.1108/IJBM-03-2023-0156
10. Nguyen-Thi-Huong, L., Nguyen-Viet, H., Nguyen-Phuong, A., & Nguyen, D. V. (2023). How does digital transformation impact bank performance? Cogent Economics & Finance, 11(1), 2217582. https://doi.org/10.1080/23322039.2023.2217582
11. Ren, X., Song, K., Zhu, K., & Yang, X. (2024). Does digital transformation increase bank profit efficiency? Evidence from China. Pacific-Basin Finance Journal, 86, 102388. https://doi.org/10.1016/j.pacfin.2024.102388
12. Sharma, A., Dwivedi, Y. K., Arya, V., & Siddiqui, M. Q. (2021). Does SMS advertising still have relevance to increase consumer purchase intention? A hybrid PLS-SEM-neural network modelling approach. Computers in Human Behavior, 124, 106919. https://doi.org/10.1016/j.chb.2021.106919
13. Teece, D. J. (2007). Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance. Strategic Management Journal, 28(13), 1319–1350. https://doi.org/10.1002/smj.640
14. Uddin, M. H., Mollah, S., Islam, N., & Ali, M. H. (2023). Does digital transformation matter for operational risk exposure? Technological Forecasting and Social Change, 197, 122919. https://doi.org/10.1016/j.techfore.2023.122919
15. Vial, G. (2019). Understanding digital transformation: A review and a research agenda. The Journal of Strategic Information Systems, 28(2), 118–144. https://doi.org/10.1016/j.jsis.2019.01.003
16. Yang, L., & Yang, P. (2026). Multidimensional digital transformation and bank performance in China. Risk Management, 28(2), 21. https://doi.org/10.1057/s41283-026-00203-0
| Ngày nhận bài: 7/9/2026; Ngày hoàn thiện biên tập: 10/10/2026; Ngày duyệt đăng: 26/10/2026 |

Các tin khác

Phát triển năng lượng tái tạo tại Mexico và bài học kinh nghiệm cho Việt Nam

Vai trò của chuyển đổi số trong việc nâng cao kết quả công việc: Hiệu ứng trung gian của văn hóa tổ chức số trong các cơ sở giáo dục đại học tại Vĩnh Long

Phân tích các nhân tố chi phối hành vi sử dụng ví điện tử của người tiêu dùng tại TP. Hồ Chí Minh

Phân tích lợi ích - chi phí của việc thay thế túi nilon sang túi giấy tại các quán thức ăn nhanh trên địa bàn TP. Hồ Chí Minh

Hoàn thiện công cụ quản lý thuế ở Việt Nam theo chuẩn mực ESG

Phát triển kinh tế số tại Việt Nam: Thực trạng, rào cản và gợi mở chính sách đến năm 2030

Vấn đề hiện thực hóa tư tưởng chỉ đạo của Bộ Chính trị về phát triển vùng động lực để đạt mục tiêu Việt Nam trở thành nước phát triển có thu nhập cao

Giải pháp phát triển doanh nghiệp spin-off trong khởi nghiệp đổi mới sáng tạo tại trường đại học đa ngành

Tác động của tăng trưởng kinh tế đô thị đến hiệu ứng đảo nhiệt tại TP. Hồ Chí Minh


