


Phân tích các nhân tố chi phối hành vi sử dụng ví điện tử của người tiêu dùng tại TP. Hồ Chí Minh
Trần Gia Khang, Nguyễn Phạm Thanh Nhã
TS. Trẩm Bích Lộc (Tác giả liên hệ)
Email: [email protected]
Khoa Tài chính - Ngân hàng, Trường Đại học Văn Lang
Tóm tắt
Dữ liệu khảo sát 216 người tiêu dùng đã từng trải nghiệm ví điện tử (e-wallet) tại TP. Hồ Chí Minh được nhóm tác giả sử dụng để lượng hóa mức độ chi phối của các yếu tố then chốt lên quyết định sử dụng dịch vụ. Khung phân tích dựa trên Mô hình chấp nhận công nghệ (TAM) và Lý thuyết hành vi có kế hoạch (TPB), quy về 5 biến số: Nhận thức hữu ích, Nhận thức dễ sử dụng, Nhận thức bảo mật, Nhận thức rủi ro và Tác động từ xã hội. Dữ liệu được đưa vào kiểm định Cronbach's Alpha, phân tích nhân tố khám phá và mô hình hồi quy bội trên phần mềm SPSS 24.0. Kết quả cho thấy, mô hình giải thích được 58% biến thiên trong quyết định sử dụng: mạnh nhất là Nhận thức dễ sử dụng; kế đó, theo chiều nghịch, là Nhận thức rủi ro; Nhận thức hữu ích; Tác động xã hội và Nhận thức bảo mật. Từ đó, nghiên cứu đưa ra các hàm ý quản trị, hướng tới mở rộng độ phủ của ví điện tử và tiếp sức cho lộ trình giảm phụ thuộc tiền mặt của Việt Nam.
Từ khóa: Ví điện tử, nhận thức dễ sử dụng, nhận thức rủi ro, quyết định sử dụng, TP. Hồ Chí Minh
Abstract
Survey data from 216 consumers who had previously used e-wallets in Ho Chi Minh City were used to quantify the influence of key factors on their decisions to use these services. The analytical framework draws on the Technology Acceptance Model (TAM) and the Theory of Planned Behavior (TPB), incorporating five variables: perceived usefulness, perceived ease of use, perceived security, perceived risk, and social influence. The data were analyzed using Cronbach’s alpha, exploratory factor analysis, and multiple regression in SPSS 24.0. The results show that the model explains 58% of the variance in usage decisions. Perceived ease of use has the strongest influence, followed by perceived risk (which has a negative effect), perceived usefulness, social influence, and perceived security. Based on these findings, the study proposes managerial implications to expand e-wallet adoption and support Viet Nam’s transition toward reduced reliance on cash.
Keywords: E-wallets, perceived ease of use, perceived risk, usage decisions, Ho Chi Minh City
ĐẶT VẤN ĐỀ
Trên toàn cầu, dòng chảy chuyển đổi sang thanh toán không tiền mặt đang tăng tốc, và Việt Nam cũng đang bám sát xu thế chung đó. Quyết định số 1813/QĐ-TTg phê duyệt Đề án phát triển thanh toán không dùng tiền mặt tại Việt Nam giai đoạn 2021-2025, xem đây là một trụ cột trong lộ trình xây dựng nền kinh tế số quốc gia (Thủ tướng Chính phủ, 2021). Ví điện tử, với vai trò là một mắt xích của lộ trình này, mang đến cho người dùng khả năng lưu trữ thông tin tài chính cá nhân đồng thời thực hiện các giao dịch thanh toán, chuyển khoản chỉ trong vài thao tác trên điện thoại.
Là trung tâm kinh tế lớn nhất cả nước với dân số trẻ, tiếp cận công nghệ nhanh, TP. Hồ Chí Minh lẽ ra phải là nơi ví điện tử được đón nhận rộng rãi nhất; tuy nhiên, mức độ chấp nhận thực tế tại đây vẫn bị chi phối bởi nhiều rào cản và động lực đan xen - từ sự tiện dụng, độ an toàn thông tin, sức ảnh hưởng của những người xung quanh cho đến cảm nhận về lợi ích mang lại. Một khoảng trống đáng chú ý trong các nghiên cứu trong nước là bảo mật thường bị gộp chung vào rủi ro cảm nhận thay vì được nhìn nhận như một biến độc lập, dù về bản chất 2 khái niệm này không đồng nhất: rủi ro gắn với nỗi lo mất mát có thể xảy ra, còn bảo mật gắn với niềm tin vào năng lực phòng vệ chủ động của hệ thống.
Xuất phát từ khoảng trống đó, nghiên cứu tập trung làm rõ những yếu tố đang chi phối quyết định sử dụng ví điện tử của người tiêu dùng TP. Hồ Chí Minh, ước lượng mức độ tác động cụ thể của từng yếu tố, từ đó gợi mở một số hàm ý quản trị phù hợp với bối cảnh thị trường tại địa bàn nghiên cứu.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Nghiên cứu dựa trên 2 lý thuyết nền tảng. Mô hình chấp nhận công nghệ (TAM) do Davis (1989) khởi xướng, cho rằng việc một người sẵn lòng dùng thử công nghệ mới phần lớn bắt nguồn từ 2 cảm nhận: công nghệ ấy có hữu dụng hay không (PU) và có dễ làm quen hay không (PEOU). Cả 2 cảm nhận, theo lập luận của Davis, sẽ tạo nên thái độ, từ thái độ hình thành ý định, và cuối cùng chuyển hóa thành hành vi sử dụng.
Ajzen (1991) giới thiệu Lý thuyết hành vi có kế hoạch (TPB), lưu ý rằng hành vi con người không chỉ chịu tác động của thái độ và áp lực từ những người xung quanh, mà còn phụ thuộc vào việc cá nhân có tin mình đủ khả năng kiểm soát tình huống hay không.
Taylor và Todd (1995) sau đó gộp 2 lý thuyết lại trong mô hình C-TAM-TPB, phá vỡ các cấu trúc lý thuyết vốn khái quát thành từng biến số nhỏ hơn, gắn liền hơn với việc sử dụng dịch vụ tài chính công nghệ. Theo tinh thần đó, nghiên cứu tách riêng nhận thức bảo mật khỏi nhận thức rủi ro và xử lý như một biến độc lập trong mô hình, để phản ánh sát hơn tâm lý dè dặt của người tiêu dùng giữa lúc tội phạm công nghệ cao có dấu hiệu diễn biến phức tạp.
Tổng quan nghiên cứu trước
Với các công trình trong nước, dù mỗi nghiên cứu chọn một địa bàn khảo sát riêng, kết quả đạt được lại có khá nhiều điểm gặp nhau. Cụ thể, khảo sát của Mi và Cường (2022) thực hiện trên nhóm khách hàng trẻ tại Hà Nội cho thấy có 6 nhân tố mang ý nghĩa thống kê, trong số đó lợi ích tài chính, cảm nhận rủi ro, đặc tính công nghệ và sức ảnh hưởng từ những người xung quanh được xem là nổi bật hơn cả. Ở một hướng khác, Giao và Châu (2020) phối hợp 3 kỹ thuật phân tích EFA, CFA và SEM trên 283 phiếu khảo sát, từ đó rút ra kết luận rằng, cảm nhận dễ sử dụng cùng cảm nhận rủi ro mới là cặp nhân tố chi phối mạnh nhất. Đáng chú ý, dữ liệu 235 khách hàng cá nhân mà Oanh (2024) thu thập cũng vẽ nên một bức tranh khá tương đồng, khi cả 3 yếu tố dễ sử dụng, hữu ích và bảo mật đều được xác nhận có quan hệ thuận chiều với quyết định của người dùng.
Còn ở ngoài nước, các phát hiện lại không đồng nhất bằng. Với 384 người dùng được khảo sát tại Bangkok, công trình của Nag và Gilitwala (2019) xác định độ tin cậy mới là nhân tố mang tính quyết định cao nhất, còn ảnh hưởng từ xã hội gần như không để lại dấu ấn đáng kể. Khi triển khai Mô hình TAM mở rộng cho 330 người dùng trẻ tại Malaysia bằng kỹ thuật PLS-SEM, nhóm Karim và cộng sự (2020) lại đưa ra kết luận rằng cả 3 yếu tố: hữu ích, dễ sử dụng, và cặp đôi quyền riêng tư/bảo mật, đều kéo quyết định sử dụng dịch vụ đi lên. Hai công trình còn lại, của Esawe (2022) và Nedaa (2020), lần lượt mở rộng phân tích sang khía cạnh ý định và hành vi sử dụng ví điện tử di động, một bên ở bối cảnh chung, một bên tại thị trường Bahrain. Nhìn chung, các nghiên cứu này đều gợi ý rằng việc phối hợp TAM cùng TPB, có tách riêng yếu tố bảo mật khỏi rủi ro, là một hướng đi thích hợp khi nghiên cứu các đô thị có tốc độ số hóa cao.
Mô hình và giả thuyết nghiên cứu
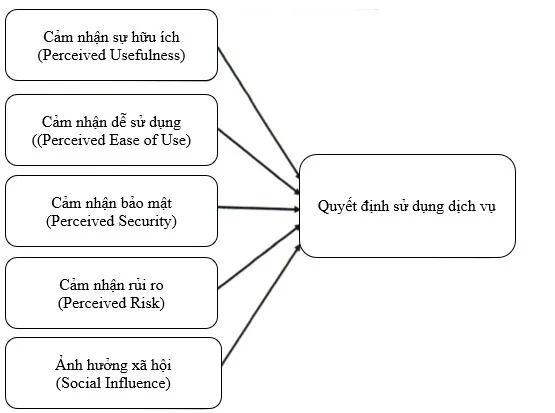
Kế thừa các luận điểm lý thuyết cùng những phát hiện từ tổng quan nêu trên, nghiên cứu xây dựng mô hình gồm 5 biến độc lập, tất cả cùng hướng tác động về một biến phụ thuộc duy nhất - Quyết định sử dụng ví điện tử (QDSD), được trình bày tại Hình 1.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết được phát triển như sau:
H1: Cảm nhận sự hữu ích (CNSHI) tác động cùng chiều lên Quyết định sử dụng dịch vụ ví điện tử của người tiêu dùng tại TP. Hồ Chí Minh (QDSD).
H2: Cảm nhận dễ sử dụng (CNDSD) tác động cùng chiều lên Quyết định sử dụng dịch vụ.
H3: Cảm nhận bảo mật (CNBM) tác động cùng chiều lên Quyết định sử dụng dịch vụ.
H4: Cảm nhận rủi ro (CNRR) kéo Quyết định sử dụng dịch vụ đi theo chiều nghịch.
H5: Ảnh hưởng xã hội (AHXH) tác động cùng chiều lên Quyết định sử dụng dịch vụ.
Mô hình hồi quy tuyến tính bội được xác định như sau:
QDSD = β₀ + β₁CNSHI + β₂CNDSD + β₃CNBM + β₄CNRR + β₅AHXH + ε
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp hỗn hợp. Ở giai đoạn định tính, nhóm tác giả trao đổi với một số chuyên gia trong ngành và thử nghiệm phiếu khảo sát trên quy mô nhỏ, qua đó hoàn thiện bộ thang đo Likert 5 mức bao gồm 24 biến quan sát, được phân bổ cho 5 yếu tố độc lập (20 biến) cùng biến phụ thuộc (4 biến). Ở giai đoạn định lượng chính thức, dữ liệu được xử lý tuần tự trên phần mềm SPSS 24.0 qua các khâu: kiểm tra độ tin cậy bằng hệ số Cronbach's Alpha, rút trích nhân tố theo kỹ thuật EFA (áp dụng phương pháp Principal Component, phép quay Varimax, giữ lại nhân tố có Eigenvalue từ 1 trở lên), và sau cùng chạy mô hình hồi quy bội.
Việc thu thập dữ liệu được tiến hành từ tháng 12/2025-3/2026, áp dụng cách chọn mẫu thuận tiện thông qua cả phỏng vấn trực tiếp lẫn khảo sát trực tuyến bằng Google Forms; người được mời tham gia là những người từ 18 tuổi, đã có ít nhiều kinh nghiệm dùng ví điện tử trong phạm vi TP. Hồ Chí Minh. Theo Hair và cộng sự (2014), cỡ mẫu cần lớn hơn số biến quan sát ít nhất 5 lần, tức khoảng 120 quan sát cho 24 biến - nhóm tác giả đã phát đi 300 phiếu khảo sát và nhận lại 216 phiếu đạt chuẩn (tỷ lệ phản hồi hợp lệ 72%), đủ để tiến hành EFA cùng hồi quy đa biến theo khuyến nghị của Tabachnick và Fidell (2007).
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kiểm định độ tin cậy thang đo
Số liệu tại Bảng 1 cho thấy toàn bộ các thang đo đều vượt ngưỡng Cronbach's Alpha 0,8; đồng thời, gần như mọi biến quan sát đều có hệ số tương quan biến - tổng > 0,3, ngoại trừ biến QDSD4 đạt mức thấp nhất là 0,435 - vẫn nằm trong giới hạn cho phép. Nhờ vậy, bộ thang đo đáp ứng đủ điều kiện để bước sang giai đoạn phân tích EFA.
Bảng 1: Kết quả kiểm định Cronbach's Alpha
| Thang đo | Mã hóa | Cronbach's Alpha | Số biến quan sát |
|---|---|---|---|
| Cảm nhận sự hữu ích | CNSHI | 0,811 | 4 |
| Cảm nhận dễ sử dụng | CNDSD | 0,837 | 4 |
| Ảnh hưởng xã hội | AHXH | 0,832 | 4 |
| Cảm nhận rủi ro | CNRR | 0,899 | 4 |
| Cảm nhận bảo mật | CNBM | 0,817 | 4 |
| Quyết định sử dụng | QDSD | 0,811 | 4 |
Nguồn: Kết quả phân tích SPSS 24.0
Phân tích nhân tố khám phá (EFA)
Đối với nhóm biến độc lập, hệ số KMO đạt mức 0,785, kiểm định Bartlett cho kết quả có ý nghĩa (Sig. bằng 0,000) - cả 2 chỉ báo đều cho thấy bộ dữ liệu đủ điều kiện chạy EFA. Sau khi áp dụng kỹ thuật trích Principal Component phối hợp phép xoay Varimax, kết quả tách ra đúng 5 nhân tố ở ngưỡng Eigenvalue bằng 1,332, với tổng phương sai trích lũy kế chạm mốc 68,596%. Cả 20 biến quan sát đều có hệ số tải vượt 0,5 và rơi đúng vào 5 nhóm thang đo đã thiết kế từ đầu.
Riêng biến phụ thuộc, kỹ thuật EFA chỉ tách ra một nhân tố duy nhất ở mức Eigenvalue 2,582, giải thích 64,552% phương sai; 4 biến quan sát cấu thành đều vượt ngưỡng hệ số tải 0,6, cho thấy thang đo mang tính đơn hướng. Điểm đại diện của từng nhân tố sau đó được lấy bằng trung bình cộng các biến quan sát tương ứng, phục vụ cho bước hồi quy kế tiếp.
Phân tích hồi quy tuyến tính bội
Trước khi diễn giải kết quả hồi quy, nhóm tác giả kiểm tra các giả định nền tảng của mô hình: hiện tượng đa cộng tuyến gần như không đáng ngại vì hệ số phóng đại phương sai (VIF) chỉ dao động từ 1,106 đến 1,639, thấp hơn nhiều so với ngưỡng cảnh báo là 5; hiện tượng tự tương quan cũng không xuất hiện, thể hiện qua chỉ số Durbin-Watson đạt 2,062, nằm gọn trong khoảng cho phép từ 1 đến 3; cuối cùng, giả định phương sai phần dư đồng nhất cũng được thỏa mãn.
Bảng 2: Tóm tắt mô hình hồi quy
| R | R² | R² hiệu chỉnh | Sai số ước lượng | Durbin-Watson |
|---|---|---|---|---|
| 0,768 | 0,590 | 0,580 | 0,39841 | 2,062 |
Nguồn: Kết quả phân tích SPSS 24.0
Theo Bảng 2, hệ số R² hiệu chỉnh đạt 0,580 cho thấy mô hình đề xuất giải thích được 58% mức biến động của Quyết định sử dụng ví điện tử; kiểm định F cho kết quả 60,350 tại Sig. = 0,000, qua đó xác nhận mô hình có ý nghĩa thống kê với độ tin cậy lên đến 99%.
Bảng 3: Kết quả hồi quy tuyến tính bội
| Biến | Hệ số B | Sai số chuẩn | Hệ số β | t | Sig. | VIF |
|---|---|---|---|---|---|---|
| (Hằng số) | -0,218 | 0,236 |
| -0,924 | 0,357 |
|
| CNSHI | 0,212 | 0,052 | 0,199 | 4,094 | 0,000 | 1,205 |
| CNDSD | 0,428 | 0,055 | 0,395 | 7,793 | 0,000 | 1,314 |
| AHXH | 0,110 | 0,053 | 0,106 | 2,083 | 0,038 | 1,321 |
| CNRR | -0,265 | 0,051 | -0,295 | -5,210 | 0,000 | 1,639 |
| CNBM | 0,091 | 0,047 | 0,090 | 1,930 | 0,055 | 1,106 |
Biến phụ thuộc: QDSD (Quyết định sử dụng ví điện tử).
Nguồn: Kết quả phân tích SPSS 24.0
Từ kết quả Bảng 3, phương trình hồi quy chuẩn hóa được xác định như sau:
QDSD = 0,395×CNDSD - 0,295×CNRR + 0,199×CNSHI + 0,106×AHXH + 0,090×CNBM
Thảo luận kết quả
Kết quả nghiên cứu cho thấy CNDSD nổi lên như biến có sức nặng cao nhất trong toàn mô hình (β = 0,395; p < 0,01), củng cố cho giả thuyết H2. Phát hiện này bám khá sát nền tảng lý thuyết; tương đồng với nghiên cứu của Giao và Châu (2020) hay Karim và cộng sự (2020): hễ giao diện ví điện tử thân thiện, thao tác gọn nhẹ và quy trình thanh toán không mất nhiều công sức, người dùng càng dễ chấp nhận và gắn bó lâu dài với dịch vụ.
CNRR cho thấy quan hệ nghịch chiều rõ rệt và xếp vị trí thứ hai về mức độ chi phối (β = -0,295; p < 0,01), là cơ sở để chấp nhận giả thuyết H4. Kết quả này khớp với nhận định của Giao và Châu (2020) cũng như Featherman và Pavlou (2003): nỗi lo mất tiền, rò rỉ thông tin cá nhân hoặc vướng phải gian lận tài chính khiến người dùng giữ thái độ dè dặt hơn mỗi khi cân nhắc sử dụng dịch vụ, đặc biệt trong bối cảnh các thủ đoạn tội phạm công nghệ cao ngày một tinh vi.
CNSHI đứng ở vị trí thứ ba với tác động cùng chiều (β = 0,199; p < 0,01), phù hợp với kỳ vọng đặt ra tại giả thuyết H1. Điều này cho thấy, một khi người dùng nhận ra rõ những lợi ích cụ thể như thanh toán nhanh gọn, hạn chế cầm tiền mặt hay tiết kiệm được thời gian, khả năng họ chọn sử dụng dịch vụ càng tăng lên - điều dễ hiểu khi đặt trong bối cảnh nhịp sống giao dịch dày đặc của một đô thị như TP. Hồ Chí Minh.
AHXH cho thấy chiều tác động thuận nhưng với cường độ không lớn (β = 0,106; p < 0,05), vừa đủ để ủng hộ giả thuyết H5. Ý kiến từ người thân, bạn bè và những người xung quanh vẫn có sức nặng nhất định trong việc thúc đẩy quyết định sử dụng, dù chưa bằng các nhân tố còn lại.
CNBM có hệ số mang dấu dương song chỉ đạt mức ý nghĩa 10% (β = 0,090; p = 0,055), nên chưa đủ căn cứ để chấp nhận giả thuyết H3 ở ngưỡng 5% thường được sử dụng. Dù vậy, niềm tin vào khả năng bảo vệ thông tin cũng như tài sản cá nhân vẫn có thể là một động lực khuyến khích sử dụng dịch vụ, một nhận định khá tương đồng với Karim và cộng sự (2020); tuy nhiên bằng chứng hiện tại còn tương đối mỏng và cần được kiểm chứng thêm trên những mẫu khảo sát lớn hơn.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Kết quả kiểm định trên mẫu 216 người tiêu dùng tại TP. Hồ Chí Minh cho thấy, 4 trong số 5 giả thuyết đề xuất - gồm H1, H2, H4 và H5 - được chấp nhận ở mức ý nghĩa 5%; riêng giả thuyết H3 liên quan đến Cảm nhận bảo mật chỉ đạt ý nghĩa ở ngưỡng 10%. Sức giải thích của mô hình dừng ở mức 58% biến động trong Quyết định sử dụng, xếp hạng theo mức độ chi phối từ cao xuống thấp lần lượt là: Cảm nhận dễ sử dụng (β = 0,395), Cảm nhận sự rủi ro (β = -0,295, chiều nghịch), Cảm nhận sự hữu ích (β = 0,199), Ảnh hưởng xã hội (β = 0,106) và sau cùng là Cảm nhận bảo mật (β = 0,090). Đặt các con số này cạnh nhau, có thể thấy sự thuận tiện lúc trải nghiệm dịch vụ và nỗi băn khoăn về rủi ro mới chính là 2 lực đẩy tâm lý mạnh nhất, âm thầm định hình lựa chọn của người tiêu dùng khi cân nhắc dùng ví điện tử.
Một số khuyến nghị
Thứ nhất, cải thiện trải nghiệm sử dụng. Vì đây là nhân tố có sức chi phối mạnh nhất trong mô hình, các nhà cung cấp dịch vụ cần ưu tiên tối ưu giao diện theo hướng trực quan, giảm số bước thao tác cho mọi nhóm khách hàng, tích hợp sẵn hướng dẫn sử dụng ngay trong ứng dụng, duy trì kênh hỗ trợ trực tuyến hoạt động liên tục và đảm bảo trải nghiệm không bị gián đoạn khi chuyển đổi giữa các nền tảng di động khác nhau.
Thứ hai, kiểm soát cảm nhận rủi ro nơi người dùng. Do đây là nhân tố kéo lùi quyết định sử dụng mạnh thứ hai, nhà cung cấp nên đầu tư nghiêm túc vào các lớp bảo mật như xác thực đa yếu tố, sinh trắc học và mã hóa đầu - cuối, song song với việc công bố minh bạch chính sách xử lý dữ liệu người dùng, thiết lập quy trình phản hồi sự cố nhanh chóng, đồng thời bắt tay với những tổ chức tài chính có uy tín trên thị trường nhằm gia tăng lòng tin nơi khách hàng.
Thứ ba, làm rõ và mở rộng giá trị sử dụng thực tế. Bên cạnh các chức năng thanh toán cơ bản, doanh nghiệp nên mở rộng hệ sinh thái dịch vụ sang những nhu cầu thường nhật như mua sắm, ăn uống, di chuyển công cộng hay thủ tục hành chính công, kết hợp với các chương trình ưu đãi, hoàn tiền định kỳ nhằm gia tăng cảm nhận về lợi ích thiết thực mà ví điện tử mang lại cho người dùng.
Thứ tư, khai thác hiệu ứng lan tỏa từ cộng đồng. Việc đẩy mạnh các chiến dịch truyền thông trên mạng xã hội, xây dựng cơ chế mời bạn bè cùng tham gia để nhận phần thưởng, kết hợp với những chương trình tuyên truyền cộng đồng do cơ quan nhà nước tổ chức nhằm lan tỏa lợi ích của thanh toán không tiền mặt, đều là cách khai thác hiệu quả sức ảnh hưởng xã hội - một nhân tố tuy không chiếm vị trí hàng đầu nhưng vẫn đóng góp vào việc củng cố quyết định sử dụng của người tiêu dùng.
(*) Nghiên cứu được tài trợ bởi trường Đại học Văn Lang với mã số đề tài 2510-DT-KTC-SV-003
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211. https://doi.org/10.1016/0749-5978(91)90020-T
2. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340. https://doi.org/10.2307/249008
3. Esawe, A. T. (2022). Understanding mobile e-wallet consumers' intentions and user behavior. Spanish Journal of Marketing - ESIC, 26(3), 363-384. https://doi.org/10.1108/SJME-05-2021-0095
4. Featherman, M. S., & Pavlou, P. A. (2003). Predicting e-services adoption: A perceived risk facets perspective. International Journal of Human-Computer Studies, 59(4), 451-474. https://doi.org/10.1016/S1071-5819(03)00111-3
5. Giao, H. N. K., & Chau, T. K. (2020). Nhân tố ảnh hưởng đến quyết định sử dụng dịch vụ smart banking - Nghiên cứu thực nghiệm tại BIDV, Chi nhánh Bắc Thành phố Hồ Chí Minh. Tạp chí Khoa học và Đào tạo Ngân hàng (số 220, tháng 9/2020). https://hvnh.edu.vn/tapchi/vi/thang-9-20/ha-nam-khanh-giao-tran-kim-chau-nhan-to-anh-huong-den-quyet-dinh-su-dung-dich-vu-smartbanking-nghien-cuu-thuc-nghiem-tai-bidv-chi-nhanh-bac-sai-gon-411.html
6. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2014). Multivariate Data Analysis (7th ed.). Pearson.
7. Karim, M. W., Haque, A., Ulfy, M. A., Hossain, M. A., & Anis, M. Z. (2020). Factors influencing the use of E-wallet as a payment method among Malaysian young adults. Journal of International Business and Management, 3(2), 1-12. https://doi.org/10.37227/JIBM-2020-04-21
8. Mi, C. V. H., & Cường, N. H. (2022). Các nhân tố ảnh hưởng đến quyết định lựa chọn ví điện tử của người tiêu dùng. Tạp chí Kinh tế và Ngân hàng châu Á. https://doi.org/10.63065/ajeb.vn.2022.195.80032
9. Nag, A. K., & Gilitwala, B. (2019). E-Wallet - factors affecting its intention to use. International Journal of Recent Technology and Engineering, 8(4), 3411-3415.
10. Nedaa, N. (2020). A quantitative approach to identifying factors that affect the use of E-wallets in Bahrain. Journal of Siberian Federal University. Humanities & Social Sciences, 13(11), 1819-1839.
11. Oanh, Đ. L. K. (2024). Các nhân tố ảnh hưởng đến chiến lược quản lý tiền mặt của các ngân hàng thương mại Việt Nam. Tạp chí Nghiên cứu Tài chính - Marketing, 15(3), 120-133. https://doi.org/10.52932/jfm.vi3.520
12. Tabachnick, B. G., & Fidell, L. S. (2007). Using Multivariate Statistics (5th ed.). Allyn and Bacon.
3. Taylor, S., & Todd, P. A. (1995). Understanding information technology usage: A test of competing models. Information Systems Research, 6(2), 144-176. https://doi.org/10.1287/isre.6.2.144
14. Thủ tướng Chính phủ (2021). Quyết định số 1813/QĐ-TTg ngày 28/10/2021 về việc phê duyệt Đề án phát triển thanh toán không dùng tiền mặt tại Việt Nam giai đoạn 2021-2025.
| Ngày nhận bài: 25/8/2026; Ngày hoàn thiện biên tập: 2/10/2026; Ngày duyệt đăng: 27/10/2026 |
Tin liên quan


Các tin khác

Tác động của chuyển đổi số đến kết quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò điều tiết của năng lực quản trị rủi ro số

Phát triển năng lượng tái tạo tại Mexico và bài học kinh nghiệm cho Việt Nam

Vai trò của chuyển đổi số trong việc nâng cao kết quả công việc: Hiệu ứng trung gian của văn hóa tổ chức số trong các cơ sở giáo dục đại học tại Vĩnh Long

Phân tích lợi ích - chi phí của việc thay thế túi nilon sang túi giấy tại các quán thức ăn nhanh trên địa bàn TP. Hồ Chí Minh

Hoàn thiện công cụ quản lý thuế ở Việt Nam theo chuẩn mực ESG

Phát triển kinh tế số tại Việt Nam: Thực trạng, rào cản và gợi mở chính sách đến năm 2030

Vấn đề hiện thực hóa tư tưởng chỉ đạo của Bộ Chính trị về phát triển vùng động lực để đạt mục tiêu Việt Nam trở thành nước phát triển có thu nhập cao

Giải pháp phát triển doanh nghiệp spin-off trong khởi nghiệp đổi mới sáng tạo tại trường đại học đa ngành

Tác động của tăng trưởng kinh tế đô thị đến hiệu ứng đảo nhiệt tại TP. Hồ Chí Minh


