


Văn hóa quản trị rủi ro trong doanh nghiệp Việt Nam: Thực trạng và khuyến nghị
TS. Nguyễn Thị Hải Vân
Khoa Kinh tế, Đại học Xây dựng miền Trung
Email: [email protected]
ThS. Lê Minh Ngân
Khoa Quản trị Kinh doanh, Đại học Xây dựng miền Trung
Email: [email protected]
Tóm tắt
Trong bối cảnh môi trường kinh doanh ngày càng biến động và khó dự đoán, quản trị rủi ro đã trở thành một nội dung quan trọng trong quản trị doanh nghiệp hiện đại. Tuy nhiên, tại Việt Nam hoạt động quản trị rủi ro của nhiều doanh nghiệp vẫn chủ yếu mang tính phản ứng, chưa được tích hợp như một thành tố của văn hóa tổ chức. Bài viết phân tích thực trạng văn hóa quản trị rủi ro tại các doanh nghiệp Việt Nam thông qua 3 khía cạnh chính: Nhận thức rủi ro, Cam kết của lãnh đạo và Cấu trúc quản trị. Kết quả cho thấy, nhiều doanh nghiệp chưa xây dựng được hệ thống nhận diện và đánh giá rủi ro một cách bài bản; vai trò dẫn dắt của lãnh đạo trong quản trị rủi ro chưa thực sự rõ ràng; đồng thời cấu trúc quản trị rủi ro trong doanh nghiệp còn thiếu tính hệ thống. Trên cơ sở đó, bài viết đề xuất một số khuyến nghị liên quan.
Từ khóa: Văn hóa quản trị rủi ro, quản trị doanh nghiệp, nhận thức rủi ro, doanh nghiệp Việt Nam
Abstract
In the context of an increasingly volatile and unpredictable business environment, risk management has become a key component of modern corporate governance. However, in Viet Nam, risk management practices in many enterprises remain largely reactive and have not yet been fully integrated as an essential element of organizational culture. The article analyzes the current state of risk management culture in Vietnamese enterprises through three main dimensions: risk awareness, leadership commitment, and governance structure. The findings indicate that many enterprises have not established systematic processes for risk identification and assessment; the leadership’s guiding role in risk management remains insufficiently defined; and corporate risk management structures still lack a systematic approach. Based on these findings, the article proposes several relevant recommendations.
Keywords: Risk management culture, corporate governance, risk awareness, Vietnamese enterprises
ĐẶT VẤN ĐỀ
Trong bối cảnh hội nhập kinh tế quốc tế và chuyển đổi số diễn ra mạnh mẽ, môi trường kinh doanh tại Việt Nam ngày càng biến động và khó dự đoán. Doanh nghiệp phải đối mặt với nhiều loại rủi ro như rủi ro thị trường, tài chính, chuỗi cung ứng và công nghệ. Các cú sốc gần đây, tiêu biểu là đại dịch COVID-19 và gián đoạn chuỗi cung ứng toàn cầu, cho thấy năng lực ứng phó rủi ro của nhiều doanh nghiệp còn hạn chế. Theo COSO (2017), quản trị rủi ro (QTRR) cần được tích hợp vào chiến lược và hoạt động quản trị hằng ngày nhằm nâng cao chất lượng ra quyết định trong môi trường bất định. Tuy nhiên, đối với doanh nghiệp Việt Nam, đặc biệt là các doanh nghiệp nhỏ và vừa, QTRR vẫn chủ yếu mang tính phản ứng, chưa được triển khai một cách hệ thống và chưa trở thành một thành tố của văn hóa tổ chức. Trong bối cảnh đó, việc nghiên cứu văn hóa QTRR trong doanh nghiệp Việt Nam có ý nghĩa quan trọng nhằm nâng cao năng lực quản trị và khả năng thích ứng trước các biến động ngày càng phức tạp của môi trường kinh doanh.
CƠ SỞ LÝ THUYẾT
Theo OECD (2020), văn hóa QTRR được hiểu là tập hợp các giá trị, nhận thức và hành vi liên quan đến cách thức tổ chức nhận diện, đánh giá và kiểm soát rủi ro trong hoạt động kinh doanh. Khác với cách tiếp cận truyền thống chỉ tập trung vào kiểm soát nội bộ, QTRR hiện đại nhấn mạnh việc tích hợp QTRR vào toàn bộ hệ thống quản trị doanh nghiệp.
Nhiều nghiên cứu cho rằng văn hóa QTRR trong doanh nghiệp được hình thành dựa trên 3 yếu tố cơ bản:
Thứ nhất, nhận thức rủi ro. Đây là mức độ hiểu biết của các cá nhân trong tổ chức đối với những rủi ro có thể ảnh hưởng đến hoạt động kinh doanh. Khi nhận thức rủi ro được nâng cao, doanh nghiệp có xu hướng chủ động đánh giá các nguy cơ tiềm ẩn trước khi đưa ra quyết định quản lý (Kaplan và Mikes, 2012).
Thứ hai, cam kết của lãnh đạo. Lãnh đạo cấp cao đóng vai trò quan trọng trong việc định hình văn hóa tổ chức. Khi lãnh đạo thể hiện sự quan tâm đối với QTRR thông qua các chính sách và hành động cụ thể, các hoạt động QTRR sẽ có điều kiện được triển khai hiệu quả hơn (COSO, 2017).
Thứ ba, cấu trúc quản trị. Đây là hệ thống các cơ chế tổ chức, quy trình và công cụ được thiết lập nhằm đảm bảo việc QTRR được thực hiện nhất quán trong doanh nghiệp. Một cấu trúc quản trị rõ ràng giúp doanh nghiệp theo dõi và kiểm soát rủi ro một cách hiệu quả hơn (World Bank, 2023).
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp nghiên cứu định tính thông qua tổng hợp và phân tích các tài liệu thứ cấp từ các báo cáo nghiên cứu, tài liệu học thuật và các khung QTRR quốc tế như COSO ERM (khung kiểm soát nội bộ và QTRR doanh nghiệp được Ủy ban COSO Hoa Kỳ ban hành). Bên cạnh đó, phương pháp phân tích so sánh được sử dụng nhằm đánh giá thực trạng văn hóa QTRR tại doanh nghiệp Việt Nam và đối chiếu với các mô hình QTRR phổ biến trên thế giới.
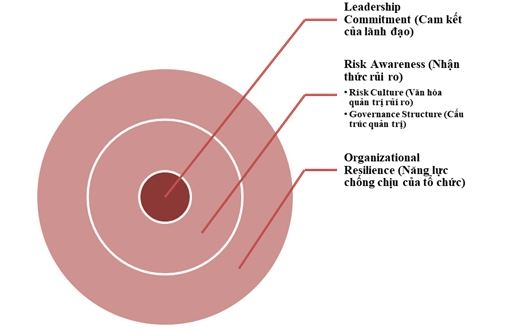
Hình: Mô hình khung văn hóa quản trị rủi ro
 |
Nguồn: Tổng hợp từ COSO (2017), Kaplan và Mikes (2012)
Hình trên cho thấy văn hóa QTRR được hình thành từ sự tương tác giữa nhận thức rủi ro của tổ chức, cam kết của lãnh đạo và cấu trúc quản trị. Khi 3 yếu tố này được thiết lập đồng bộ, doanh nghiệp sẽ nâng cao khả năng thích ứng trước các biến động của môi trường kinh doanh.
THỰC TRẠNG VĂN HÓA QUẢN TRỊ RỦI RO TẠI DOANH NGHIỆP VIỆT NAM
Thực tiễn cho thấy văn hóa QTRR tại nhiều doanh nghiệp Việt Nam vẫn đang trong giai đoạn hình thành và chưa được triển khai một cách hệ thống. Mặc dù khái niệm QTRR doanh nghiệp được đề cập ngày càng nhiều trong các diễn đàn quản trị, tuy nhiên mức độ áp dụng trong thực tiễn còn hạn chế, đặc biệt tại khu vực doanh nghiệp nhỏ và vừa, nhóm chiếm khoảng 97% tổng số doanh nghiệp và đóng góp hơn 45% GDP của Việt Nam (Bộ Kế hoạch và Đầu tư, nay là Bộ Tài chính, 2023).
Trước hết, nhận thức về rủi ro trong tổ chức còn tương đối hạn chế. Trong nhiều doanh nghiệp, rủi ro thường chỉ được xem xét khi sự cố đã xảy ra, dẫn đến cách tiếp cận mang tính phản ứng thay vì chủ động phòng ngừa. Theo PwC (2022), chỉ khoảng 39% doanh nghiệp toàn cầu cho biết họ tích hợp QTRR vào quá trình ra quyết định chiến lược, trong khi tại các nền kinh tế đang phát triển, tỷ lệ này còn thấp hơn. Điều này phản ánh khoảng cách đáng kể giữa nhận thức và thực hành, đặc biệt trong bối cảnh doanh nghiệp Việt Nam vẫn ưu tiên mục tiêu tăng trưởng ngắn hạn.
Bên cạnh đó, vai trò dẫn dắt của lãnh đạo trong xây dựng văn hóa QTRR chưa thực sự rõ ràng. Nhiều doanh nghiệp vẫn chưa đưa QTRR trở thành một nội dung trọng tâm trong hoạch định chiến lược. Báo cáo của OECD (2020) cho thấy, chưa đến 50% hội đồng quản trị tại các doanh nghiệp ở các nền kinh tế mới nổi có cơ chế giám sát rủi ro độc lập. Trong bối cảnh Việt Nam, thực tế này thể hiện qua việc nhiều quyết định quản lý vẫn phụ thuộc vào kinh nghiệm cá nhân của lãnh đạo, thiếu sự hỗ trợ từ các công cụ phân tích rủi ro có hệ thống, từ đó làm gia tăng tính chủ quan và hạn chế khả năng dự báo.
Một vấn đề đáng chú ý khác là cấu trúc QTRR trong doanh nghiệp còn thiếu tính hệ thống và đồng bộ. Nhiều doanh nghiệp chưa thiết lập bộ phận chuyên trách hoặc chưa chuẩn hóa các quy trình nhận diện, đánh giá và giám sát rủi ro. Theo World Bank (2023), chỉ khoảng 30-35% doanh nghiệp tại các nền kinh tế đang phát triển có hệ thống QTRR tương đối hoàn chỉnh. Tại Việt Nam, các mô hình QTRR bài bản chủ yếu tập trung ở doanh nghiệp niêm yết và các tổ chức tài chính, trong khi phần lớn doanh nghiệp nhỏ và vừa vẫn vận hành theo cơ chế kiểm soát nội bộ truyền thống.
Ngoài ra, nguồn lực dành cho hoạt động QTRR còn hạn chế. Khảo sát của PwC (2022) cho thấy hơn 60% doanh nghiệp coi hạn chế về tài chính và nhân sự là rào cản lớn trong việc triển khai hệ thống QTRR. Tại Việt Nam, tình trạng nhân sự kiêm nhiệm phổ biến, thiếu đội ngũ chuyên trách và thiếu đầu tư cho công nghệ QTRR đã làm giảm hiệu quả triển khai các quy trình QTRR trong thực tiễn.
Môi trường thể chế và chuẩn mực quản trị doanh nghiệp cũng ảnh hưởng đáng kể đến sự phát triển của văn hóa QTRR. Mặc dù khung pháp lý đã có nhiều cải thiện, việc áp dụng các chuẩn mực quản trị tiên tiến vẫn tập trung ở nhóm doanh nghiệp lớn. Điều này dẫn đến sự phân hóa rõ rệt giữa các nhóm doanh nghiệp về mức độ phát triển văn hóa QTRR, đồng thời làm hạn chế khả năng lan tỏa các thực hành quản trị tốt trong toàn nền kinh tế.
Bên cạnh đó, yếu tố văn hóa tổ chức cũng là một rào cản đáng kể. Tại nhiều doanh nghiệp, tâm lý ngại chia sẻ thông tin rủi ro vẫn tồn tại, đặc biệt trong môi trường làm việc thiếu khuyến khích minh bạch. Nhân viên có xu hướng né tránh báo cáo sai sót do lo ngại ảnh hưởng đến đánh giá cá nhân, khiến các tín hiệu cảnh báo sớm không được truyền đạt kịp thời. Điều này làm suy giảm hiệu quả của hệ thống QTRR và gia tăng nguy cơ phát sinh các rủi ro hệ thống.
Tuy nhiên, cần ghi nhận rằng, trong những năm gần đây, nhận thức về QTRR trong cộng đồng doanh nghiệp Việt Nam đang dần được cải thiện. Một số doanh nghiệp lớn, đặc biệt là doanh nghiệp niêm yết và tổ chức tài chính, đã triển khai hệ thống QTRR theo chuẩn mực quốc tế như COSO ERM, thiết lập ủy ban QTRR và áp dụng các công cụ phân tích dữ liệu trong quá trình ra quyết định. Những chuyển biến này cho thấy xu hướng dịch chuyển từ QTRR mang tính phản ứng sang tiếp cận chủ động, tích hợp và dựa trên dữ liệu.
MỘT SỐ KHUYẾN NGHỊ
Để thúc đẩy hình thành và phát triển văn hóa QTRR trong doanh nghiệp Việt Nam, cần triển khai đồng bộ các giải pháp sau:
Thứ nhất, doanh nghiệp cần nâng cao nhận thức về rủi ro trong toàn bộ tổ chức. Đây là nền tảng cốt lõi của văn hóa QTRR, bởi khi các cá nhân hiểu rõ bản chất và tác động của rủi ro, họ sẽ chủ động hơn trong việc nhận diện và xử lý các nguy cơ tiềm ẩn. Để thực hiện, doanh nghiệp cần tổ chức các chương trình đào tạo và bồi dưỡng kiến thức về QTRR cho đội ngũ quản lý và nhân viên, với nội dung bao gồm phương pháp nhận diện, kỹ thuật đánh giá và các biện pháp kiểm soát rủi ro. Đồng thời, cần đẩy mạnh truyền thông nội bộ nhằm xây dựng môi trường làm việc khuyến khích chia sẻ thông tin về rủi ro và những vấn đề phát sinh trong quá trình thực hiện công việc. Khi rủi ro được thảo luận cởi mở, doanh nghiệp sẽ có điều kiện phát hiện sớm các nguy cơ và đưa ra giải pháp xử lý kịp thời.
Bên cạnh đó, việc tích hợp đánh giá rủi ro vào quá trình lập kế hoạch và ra quyết định giữ vai trò quan trọng trong hình thành văn hóa QTRR. Trong nhiều doanh nghiệp, hoạt động lập kế hoạch vẫn tập trung vào mục tiêu tăng trưởng mà chưa xem xét đầy đủ các yếu tố rủi ro có thể ảnh hưởng đến kết quả thực hiện. Vì vậy, doanh nghiệp cần xây dựng công cụ và quy trình đánh giá rủi ro trước khi triển khai các quyết định chiến lược, như đầu tư dự án, mở rộng thị trường hoặc ứng dụng công nghệ mới. Việc lồng ghép yếu tố rủi ro vào phân tích sẽ giúp cân đối giữa cơ hội và thách thức, qua đó lựa chọn phương án tối ưu và giảm thiểu tổn thất tiềm ẩn.
Thứ hai, cần tăng cường vai trò dẫn dắt của lãnh đạo trong QTRR. Lãnh đạo cấp cao giữ vai trò then chốt trong việc định hình văn hóa tổ chức, bởi các giá trị và định hướng của họ tác động trực tiếp đến hành vi của toàn bộ nhân viên. Khi lãnh đạo thể hiện cam kết rõ ràng đối với QTRR, các hoạt động liên quan sẽ được triển khai hiệu quả hơn. Do đó, lãnh đạo cần chủ động đưa nội dung QTRR vào các cuộc họp chiến lược và quy trình ra quyết định quan trọng, đồng thời ban hành các chính sách rõ ràng nhằm xác định trách nhiệm của từng bộ phận trong nhận diện và kiểm soát rủi ro.
Ngoài ra, cần xây dựng cơ chế giám sát và đánh giá hoạt động QTRR. Việc này có thể được thực hiện thông qua thành lập ủy ban QTRR hoặc phân công rõ trách nhiệm giám sát cho các bộ phận chức năng. Hệ thống báo cáo rủi ro định kỳ cần được thiết lập nhằm cung cấp thông tin đầy đủ, kịp thời cho lãnh đạo, qua đó hỗ trợ đưa ra các quyết định quản lý phù hợp và giảm thiểu tác động tiêu cực của rủi ro.
Thứ ba, doanh nghiệp cần hoàn thiện cấu trúc QTRR theo hướng hệ thống và chuyên nghiệp. Một cấu trúc rõ ràng sẽ bảo đảm các hoạt động QTRR được triển khai nhất quán trong toàn tổ chức. Doanh nghiệp cần xây dựng và chuẩn hóa các quy trình liên quan đến nhận diện, đánh giá, giám sát và xử lý rủi ro, đồng thời tích hợp các quy trình này vào hệ thống quản trị chung nhằm bảo đảm sự tuân thủ trong toàn bộ các bộ phận.
Trong quá trình hoàn thiện cấu trúc quản trị, doanh nghiệp có thể tham khảo các mô hình hiện đại như mô hình Ba tuyến phòng thủ (Three Lines of Defense). Theo đó, tuyến thứ nhất là các bộ phận kinh doanh và vận hành chịu trách nhiệm trực tiếp trong quản lý rủi ro; tuyến thứ hai là các bộ phận quản lý rủi ro và kiểm soát nội bộ thực hiện chức năng giám sát và hướng dẫn; tuyến thứ ba là kiểm toán nội bộ đảm nhiệm vai trò đánh giá độc lập. Việc áp dụng mô hình này giúp phân định rõ trách nhiệm, tăng cường tính minh bạch và nâng cao hiệu quả QTRR.
Thứ tư, ngoài các giải pháp trên, doanh nghiệp cần đẩy mạnh ứng dụng công nghệ trong QTRR. Các hệ thống dữ liệu và phần mềm phân tích hỗ trợ theo dõi, đánh giá và dự báo rủi ro một cách chính xác và kịp thời, qua đó nâng cao khả năng phản ứng trước các biến động của môi trường kinh doanh.
Tóm lại, việc hình thành văn hóa QTRR đòi hỏi sự kết hợp đồng bộ giữa nâng cao nhận thức tổ chức, tăng cường vai trò lãnh đạo và hoàn thiện cấu trúc quản trị. Khi các yếu tố này được triển khai hiệu quả, doanh nghiệp sẽ chủ động hơn trong nhận diện và kiểm soát rủi ro, từ đó nâng cao năng lực cạnh tranh và hướng tới phát triển bền vững trong bối cảnh kinh doanh nhiều biến động.
Tài liệu tham khảo:
1. Bộ Kế hoạch và Đầu tư (2023). Báo cáo tình hình doanh nghiệp Việt Nam năm 2023.
2. Committee of Sponsoring Organizations of the Treadway Commission - COSO (2017). Enterprise risk management: Integrating with strategy and performance.
3. Kaplan, R. S., & Mikes, A. (2012). Managing risks: A new framework. Harvard Business Review, 90(6), 48-60.
4. Organisation for Economic Co-operation and Development - OECD (2020). Corporate governance and risk management. OECD Publishing.
5. PwC (2022). Global Risk Survey 2022: Risk in review..
6. World Bank (2023). Vietnam economic update: Navigating uncertainty.
| Ngày nhận bài: 11/3/2026; Ngày hoàn thiện biên tập: 3/5/2026; Ngày duyệt đăng: 8/5/2026 |
Tin liên quan



Các tin khác

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Quản trị phát triển kỹ năng số nhằm nâng cao năng suất lao động trong các doanh nghiệp dệt may Việt Nam

Phát triển năng lực số của người lao động tại doanh nghiệp sản xuất linh kiện điện tử đáp ứng yêu cầu chuyển đổi xanh

Dòng tiền từ hoạt động kinh doanh và hiệu quả tài chính: Bằng chứng từ mô hình bảng động tại các doanh nghiệp niêm yết trên HOSE

Tác động của dự trữ tiền mặt đến đầu tư của các doanh nghiệp niêm yết Việt Nam

Hoàn thiện công tác khai thác và sử dụng đất tại Tổng Công ty Đường sắt Việt Nam

Mô hình các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của doanh nghiệp nhỏ và vừa tại Việt Nam

Đổi mới quản lý nhà nước đối với doanh nghiệp có vốn đầu tư trực tiếp nước ngoài tại TP. Hà Nội theo tinh thần Nghị quyết số 10-NQ/TW của Bộ Chính trị


