


Tác động của mua trước trả sau đến hành vi mua sắm ngẫu hứng của Gen Z tại TP. Hồ Chí Minh: Vai trò điều tiết của hiểu biết tài chính
Ngô Anh Tuấn
Email:n24dcmr085@student.ptithcm.edu.vn
Quách Kim Oanh
Email:[email protected]
Trần Thanh Trà (Tác giả liên hệ)
Email: [email protected]
Học viện Công nghệ Bưu chính Viễn thông
Tóm tắt
Nghiên cứu đánh giá tác động nhận thức tính dễ sử dụng và khuyến mại đến hành vi mua sắm ngẫu hứng thông qua nỗi đau thanh toán, cảm nhận khả năng chi trả và động cơ hưởng thụ, đồng thời đánh giá vai trò điều tiết của hiểu biết tài chính đối với Gen Z tại TP. Hồ Chí Minh. Nghiên cứu khảo sát 317 người đã từng sử dụng dịch vụ mua trước trả sau; sử dụng phương pháp nghiên cứu định lượng, kỹ thuật phân tích PLS-SEM. Kết quả cho thấy, các yếu tố kích thích có tác động thuận chiều đến các trạng thái tâm lý bên trong, cả 3 yếu tố trung gian đều đóng vai trò cầu nối kích phát mạnh mẽ Hành vi mua sắm ngẫu hứng. Đáng chú ý, Hiểu biết tài chính điều tiết làm suy yếu mối quan hệ giữa Cảm nhận khả năng chi trả và Hành vi mua sắm ngẫu hứng. Nghiên cứu đề xuất hệ thống hàm ý quản trị và chính sách đối với các công ty tài chính, cơ quan quản lý trong bối cảnh dịch vụ mua trước trả sau tại Việt Nam.
Từ khóa: Mua trước trả sau, hành vi mua sắm ngẫu hứng, hiểu biết tài chính, Gen Z, PLS-SEM
Abstract
This study examines the effects of perceived ease of use and sales promotions on impulse buying behavior via payment pain, perceived affordability, and hedonic motivation, and investigates the moderating role of financial literacy among Generation Z (Gen Z) consumers in Ho Chi Minh City. The study surveyed 317 individuals who had previously used Buy Now, Pay Later (BNPL) services, employing a quantitative research approach and the PLS-SEM analytical technique. The results indicate that the stimulus factors positively influence internal psychological states, and all three mediating factors play significant roles in triggering impulse buying behavior. Notably, financial literacy negatively moderates the relationship between perceived affordability and impulse buying behavior, thereby weakening this relationship. Based on these findings, the study proposes managerial and policy implications for financial companies and regulatory authorities regarding BNPL services in Viet Nam.
Keywords: Buy Now, Pay Later (BNPL), impulse buying behavior, financial literacy, Gen Z, PLS-SEM
ĐẶT VẤN ĐỀ
Sự bùng nổ của mua trước trả sau (BNPL) kích thích tăng trưởng kinh tế mạnh mẽ sau đại dịch COVID-19 (Phạm Văn Tuấn và cộng sự, 2024). Việt Nam đã trải qua quá trình thay đổi về công nghệ nhanh chóng, cuộc cách mạng số hóa toàn diện thông qua việc tích hợp công nghệ tài chính và thương mại điện tử (Hoang và cộng sự, 2021). Sự ra đời và phát triển của dịch vụ BNPL phù hợp với các quyết định thúc đẩy tăng trưởng kinh tế song song với tiêu dùng bền vững, giảm tỷ trọng tiền mặt, đồng thời mở rộng cơ hội tiếp cận dịch vụ tài chính - tín dụng an toàn cho nhân dân. Mật độ người dùng Gen Z cao, nhưng đồng thời BNPL làm mờ ranh giới giữa công cụ hỗ trợ tài chính và bẫy nợ tín dụng - nghịch lý Pay-Later khi người am hiểu công nghệ số vẫn gặp vấn đề nợ tín dụng (Ainy và cộng sự, 2025). Vấn đề đặt ra rằng liệu năng lực hiểu biết có thực sự hiệu quả quả để bảo vệ sức khỏe tài chính của người tiêu dùng (NTD) trẻ?
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Nhận thức về sự dễ sử dụng nhấn mạnh sự thuận tiện, đơn giản và khả năng sử dụng hệ thống mà không gặp phải những khó khăn (Davis, 1989). Anggraini và cộng sự (2026) đồng thuận với khái niệm này khi cho rằng, sự thuận tiện và dễ dàng qua các giao dịch trong bối cảnh BNPL là tiền đề kích phát nhận thức về mua sắm trong sự ảo giác về tiền bạc, giúp người dùng cảm thấy áp lực tài chính ngắn hạn bị xóa bỏ.
Khuyến mại là tập hợp các hoạt động khích lệ mang tính ngắn hạn, được triển khai nhằm thúc đẩy NTD mua hàng hoặc sử dụng dịch vụ (Kotler và Armstrong, 2014). Trong bối cảnh BNPL, khuyến mại đã được mở rộng khi kết hợp với công nghệ thanh toán số (Anggraini và cộng sự, 2026).
Cảm nhận khả năng chi trả hình thành do sự chia nhỏ tổng giá trị món hàng thành nhiều kỳ trả góp tạo ra ảo giác tâm lý rằng món hàng này hoàn toàn nằm trong hạn mức chi tiêu (Gourville, 1998). Ứng dụng bối cảnh BNPL, việc tự động chia nhỏ tổng giá trị đơn hàng thành các kỳ trả góp nhỏ hiển thị ngay tại bước thanh toán giúp NTD Gen Z cảm thấy phù hợp với ngân sách tiêu dùng ngắn hạn (Maesen và Ang, 2025; Ashby và cộng sự, 2025).
Nỗi đau thanh toán xuất hiện khi NTD nhận thức rõ ràng rằng họ đang phải mất đi một phần tài chính của mình (Prelec và Loewenstein, 1998). Akram và cộng sự (2018) cũng cho rằng kích thích của các khuyến mại khiến não bộ tập trung hoàn toàn vào việc mua hàng ngoài dự định, đẩy lùi khoảng thời gian cân nhắc và triệt tiêu tâm lý xót tiền.
Động cơ hưởng thụ phản ánh những động cơ mua sắm xuất phát từ cảm xúc, niềm vui, sự thích thú và sự thỏa mãn cảm xúc cá nhân của NTD (Babin và cộng sự, 1994). Các chiến thuật khuyến mại ngắn hạn biến mua sắm trực tuyến thành một hoạt động giải trí cuốn hút (Zheng và cộng sự, 2019).
Hành vi mua sắm ngẫu hứng là một cấu trúc tâm lý hành vi chuyên sâu, là trải nghiệm mua sắm đột ngột, mạnh mẽ và mang tính thúc đẩy, khiến NTD có xu hướng mua ngay lập tức mà ít cân nhắc đến hậu quả tài chính dài hạn (Rook và Fisher, 1995).
Hiểu biết tài chính phản ánh mức độ kiến thức, kỹ năng và khả năng của cá nhân trong việc quản lý các nguồn lực tài chính một cách hiệu quả (Allgood và Walstad, 2016). Theo OECD (2020), hiểu biết tài chính là sự kết hợp giữa kiến thức, kỹ năng, thái độ và hành vi cần thiết để cá nhân có thể đưa ra các quyết định tài chính hiệu quả và đạt được sự ổn định tài chính trong cuộc sống.
Giả thuyết và mô hình nghiên cứu
Theo Anggraini và cộng sự (2026), sự thuận tiện và giao dịch dễ dàng qua các giao dịch BNPL là tiền đề kích phát nhận thức về mua sắm trong sự ảo giác về tiền bạc (Anggraini và cộng sự, 2026). Bên cạnh đó, tính dễ sử dụng của phương thức này làm NTD trơ về mặt cảm xúc, suy giảm nỗi đau xót tiền và giúp nâng cao động cơ hưởng thụ (Thomas và cộng sự, 2011; Akram và cộng sự, 2018)). Do đó, các giả thuyết đề xuất:
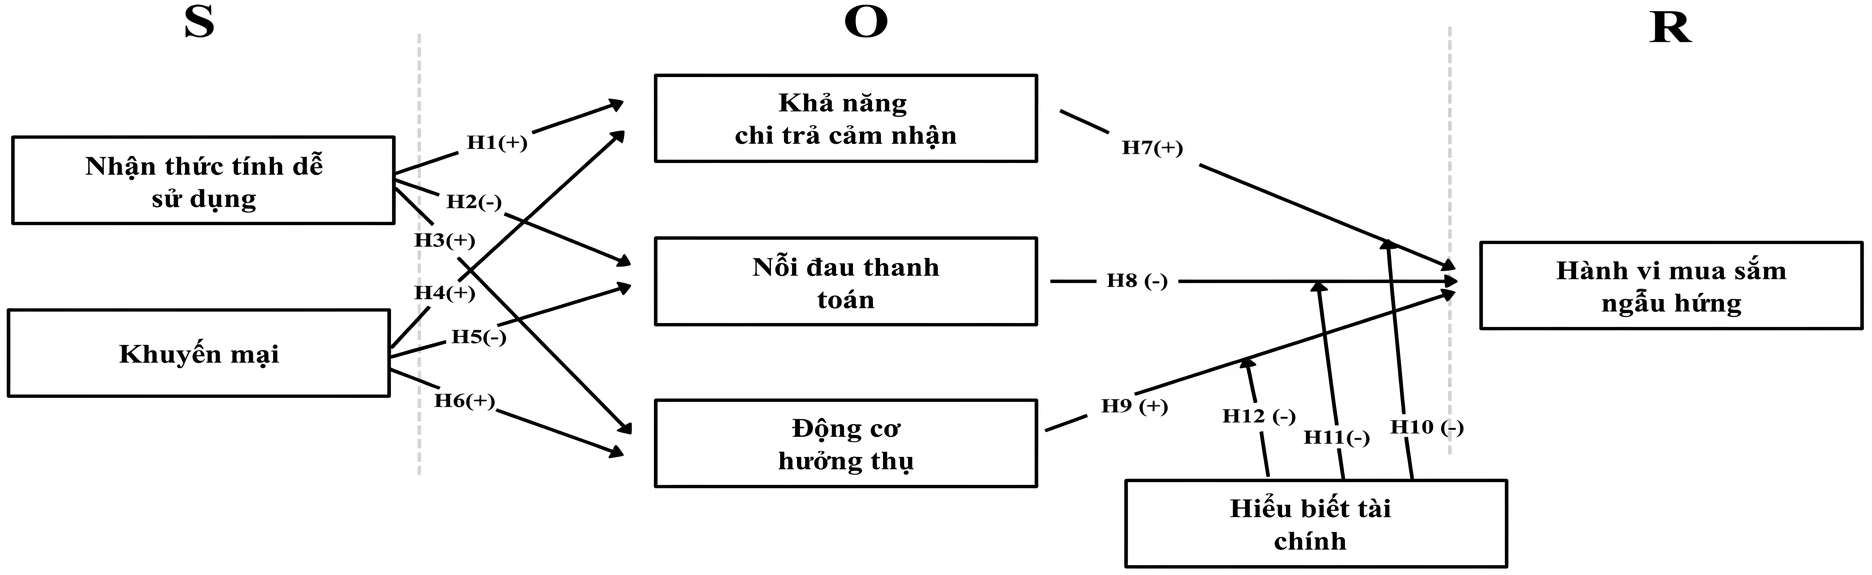
H1: Nhận thức tính dễ sử dụng tác động tích cực đến Khả năng chi trả cảm nhận.
H2: Nhận thức tính dễ sử dụng tác động tiêu cực đến Nỗi đau thanh toán.
H3: Nhận thức tính dễ sử dụng tác động tích cực đến Động cơ hưởng thụ.
Khi một sản phẩm giá trị cao được áp dụng song song cả khuyến mại lẫn cơ chế chia nhỏ tiền hàng thành các kỳ trả góp, NTD cảm nhận rằng món hàng hoàn toàn nằm trong tầm tay tài chính (Tufail và Moon, 2026). Thaler (1985) cho rằng, phản ứng xót tiền cũng bị suy giảm mạnh mẽ khi người bán cung cấp các khuyến mại làm thay đổi khung nhận thức về giá trị giao dịch (Thaler, 1985). Đồng thời, săn khuyến mại kích phát trạng thái hưng phấn cảm xúc, giúp Gen Z tìm thấy sự vui thích bộc phát (Akram và cộng sự, 2018). Các giả thuyết được đề xuất:
H4: Khuyến mại tác động tích cực đến Khả năng chi trả cảm nhận.
H5: Khuyến mại tác động tiêu cực đến Nỗi đau trả tiền.
H6: Khuyến mại tác động tích cực đến Động cơ hưởng thụ.
Tufail và Moon (2026) cho rằng, sự gia tăng cảm nhận về khả năng chi trả giúp người mua cảm thấy món hàng hoàn toàn vừa túi tiền, phá vỡ rào cản tài chính vốn có để kích hoạt hành vi mua ngẫu hứng. Khi NTD không chứng kiến số dư bị lập tức trừ đi, não bộ không kịp kích phát phản ứng xót tiền mặt tự nhiên, khiến rào cản ngăn cản mua sắm bộc phát bị triệt tiêu ngay tại điểm bán (Thomas và cộng sự, 2011). Động cơ hưởng thụ là nhân tố có tác động mạnh mẽ nhất đến sự gia tăng tần suất và quy mô mua sắm ngẫu hứng trên các nền tảng thương mại số (Akram và cộng sự, 2018). Do đó, các giả thuyết được đề xuất:
H7: Khả năng chi trả cảm nhận tác động tích cực đến Hành vi mua sắm ngẫu hứng.
H8: Nỗi đau thanh toán tác động tiêu cực đến Hành vi mua sắm ngẫu hứng.
H9: Động cơ hưởng thụ tác động tích cực đến Hành vi mua sắm ngẫu hứng.
Gen Z có hiểu biết tài chính hạn chế thường dễ rơi vào ảo giác đủ khả năng chi trả, coi khoản trả góp nhỏ là cái gật đầu cho phép tiêu dùng thoải mái (Tufail và Moon, 2026). Người có hiểu biết tài chính cao khi bị triệt tiêu nỗi đau xót tiền vẫn chủ động tính toán nghĩa vụ nợ trước khi đưa ra quyết định mua (Rahman và cộng sự, 2025). Juita và cộng sự (2023) cũng cho rằng, hiểu biết tài chính cao có năng lực ức chế cái thôi thúc hưởng thụ. Các giả thuyết đề xuất:
H10: Hiểu biết tài chính điều tiết làm suy yếu đến mối quan hệ của Khả năng chi trả cảm nhận và Hành vi mua sắm ngẫu hứng.
H11: Hiểu biết tài chính điều tiết làm suy yếu đến mối quan hệ của Nỗi đau thanh toán và Hành vi mua sắm ngẫu hứng.
H12: Hiểu biết tài chính điều tiết làm suy yếu đến mối quan hệ của Động cơ hưởng thụ. và Hành vi mua sắm ngẫu hứng.
Mô hình nghiên cứu được đề xuất như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của nhóm tác giả
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng qua khảo sát trực tuyến từ tháng 6-8/2026 trên nền tảng Google Forms với phương pháp chọn mẫu phi xác suất. Đối tượng khảo sát là Gen Z tại TP. Hồ Chí Minh đã từng sử dụng BNPL. Sau quá trình thu thập dữ liệu và sàng lọc, kết quả thu về 317 mẫu hợp và được xử lý bằng phần mềm SmartPLS theo quy trình: đánh giá mô hình đo lường, đánh giá mô hình cấu trúc và kiểm định bootstrapping 5.000 mẫu lặp (Hair và cộng sự, 2021).
Thang đo trong nghiên cứu gồm 30 biến quan sát, được kế thừa, điều chỉnh từ các nghiên cứu uy tín trước đây và đo lường bằng thang đo Likert 5 mức độ (từ 1 - Hoàn toàn không đồng ý đến 5 - Hoàn toàn đồng ý). Cụ thể, nhóm nhân tố kích thích và trạng thái tâm lý bao gồm: Nhận thức tính dễ sử dụng gồm 4 biến (kế thừa từ Akram và cộng sự, 2018; Phạm Văn Tuấn và cộng sự, 2024); Khuyến mại gồm 4 biến (Akram và cộng sự, 2018); Khả năng chi trả cảm nhận gồm 4 biến (Maesen và Ang, 2025; Tufail và Moon, 2026; Ashby và cộng sự, 2025); Nỗi đau thanh toán gồm 4 biến (Zellermayer, 1996; Prelec và Loewenstein, 1998) và Động lực hưởng thụ gồm 4 biến (Babin và cộng sự, 1994; Akram và cộng sự, 2018). Hành vi mua sắm ngẫu hứng được đo lường qua 5 biến (Zheng và cộng sự, 2019; Juita và cộng sự, 2023), và cuối cùng là Hiểu biết tài chính gồm 5 biến (Juita và cộng sự, 2023; Ashby và cộng sự, 2025).
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kết quả nghiên cứu
Thống kê mô tả mẫu
Thống kê mô tả cho thấy độ tuổi chủ yếu từ 18 đến 25 tuổi (88,30%). Nữ giới chiếm 67,02%. Đáng chú ý, tỷ lệ nhóm Gen Z đã sử dụng thường xuyên chiếm cao nhất với 42,59%, nhóm sử dụng khi khẩn cấp với 36,28% và nhóm rất ít khi dùng ở mức 21,14%.
Đánh giá mô hình đo lường
Độ tin cậy: 29 trên 30 biến quan sát trong mô hình có hệ số tải ngoài (Outer Loading) lớn hơn 0,7. Trong đó biến FL4 có hệ số tải ngoài 0,661 (< 0,7), được giữ lại do AVE và CR đều đạt chuẩn. Thang đo có độ tin cậy tốt khi hệ số Cronbach’s Alpha và CR đều lớn hơn 0,7.
Giá trị hội tụ và phân biệt: các biến đều có phương sai trích trung bình (AVE) lớn hơn 0,5 đảm bảo giá trị hội tụ. Các tỷ số HTMT thấp hơn 0,9 đảm bảo giá trị phân biệt.
Bảng 1: Kết quả đánh giá độ tin cậy và giá trị hội tụ của mô hình đo lường
| Khái niệm/ Biến quan sát | Hệ số tải ngoài | Cronbach’s Alpha | Độ tin cậy tổng hợp (CR) | Phương sai trích (AVE) |
|---|---|---|---|---|
| Nhận thức tính dễ sử dụng (PEOU) |
| 0,871 | 0,911 | 0,720 |
| PEOU1 | 0,849 |
|
|
|
| PEOU2 | 0,843 |
|
|
|
| PEOU3 | 0,858 |
|
|
|
| PEOU4 | 0,845 |
|
|
|
| Khuyến mại (PRO) |
| 0,868 | 0,910 | 0,717 |
| PRO1 | 0,876 |
|
|
|
| PRO2 | 0,834 |
|
|
|
| PRO3 | 0,820 |
|
|
|
| PRO4 | 0,855 |
|
|
|
| Cảm nhận khả năng chi trả (AFF) |
| 0,862 | 0,906 | 0,708 |
| AFF1 | 0,857 |
|
|
|
| AFF2 | 0,818 |
|
|
|
| AFF3 | 0,807 |
|
|
|
| AFF4 | 0,881 |
|
|
|
| Nỗi đau thanh toán (POP) |
| 0,861 | 0,906 | 0,706 |
| POP1 | 0,834 |
|
|
|
| POP2 | 0,820 |
|
|
|
| POP3 | 0,872 |
|
|
|
| POP4 | 0,834 |
|
|
|
| Động cơ hưởng thụ (HED) |
| 0,872 | 0,912 | 0,722 |
| HED1 | 0,843 |
|
|
|
| HED2 | 0,856 |
|
|
|
| HED3 | 0,845 |
|
|
|
| HED4 | 0,854 |
|
|
|
| Hành vi mua sắm ngẫu hứng (IBB) |
| 0,888 | 0,918 | 0,691 |
| IBB1 | 0,804 |
|
|
|
| IBB2 | 0,867 |
|
|
|
| IBB3 | 0,835 |
|
|
|
| IBB4 | 0,842 |
|
|
|
| IBB5 | 0,807 |
|
|
|
| Hiểu biết tài chính (FL) |
| 0,806 | 0,862 | 0,556 |
| FL1 | 0,815 |
|
|
|
| FL2 | 0,727 |
|
|
|
| FL3 | 0,708 |
|
|
|
| FL4 | 0,661 |
|
|
|
| FL5 | 0,806 |
|
|
|
Nguồn: Phân tích dữ liệu từ báo cáo SmartPLS của nhóm tác giả
Đánh giá mô hình cấu trúc
Kết quả từ hệ số đa cộng tuyến VIF của mối quan hệ tác động trực tiếp dưới 3,0. Hệ số xác định R² của biến hành vi mua sắm ngẫu hứng đạt 0,659, các biến trung gian và biến điều tiết FL đã giải thích được 65,9% sự thay đổi trong Hành vi mua sắm ngẫu hứng của NTD Gen Z. Dựa trên chỉ số mức độ ảnh hưởng f², Cảm nhận khả năng chi trả có tác động mạnh nhất đến Hành vi mua sắm ngẫu hứng. Các mối quan hệ khác đều đạt giá trị lớn hơn ngưỡng tối thiểu.
Bảng 2: Kết quả kiểm định các giả thuyết
| Mối quan hệ/ Giả thuyết | Hệ số đường dẫn | Độ lệch chuẩn | Giá trị T | Giá trị p-value | Khoảng tin cậy BC 95% | Kết luận |
|---|---|---|---|---|---|---|
| PEOU → AFF | 0,332 | 0,053 | 6,311 | < 0,001 | [0,228; 0,436] | Chấp nhận |
| PEOU → POP | -0,405 | 0,047 | 8,704 | < 0,001 | [-0,497; -0,313] | Chấp nhận |
| PEOU → HED | 0,328 | 0,054 | 6,104 | < 0,001 | [0,222; 0,434] | Chấp nhận |
| PRO → AFF | 0,265 | 0,055 | 4,795 | < 0,001 | [0,157; 0,373] | Chấp nhận |
| PRO → POP | -0,245 | 0,052 | 4,693 | < 0,001 | [-0,347; -0,143] | Chấp nhận |
| PRO → HED | 0,224 | 0,057 | 3,946 | < 0,001 | [0,112; 0,336] | Chấp nhận |
| AFF → IBB | 0,544 | 0,065 | 8,338 | < 0,001 | [0,417; 0,671] | Chấp nhận |
| POP → IBB | -0,262 | 0,057 | 4,609 | < 0,001 | [-0,374; -0,150] | Chấp nhận |
| HED → IBB | 0,124 | 0,054 | 2,309 | 0,021 | [0,018; 0,230] | Chấp nhận |
| AFF*FL → IBB | -0,176 | 0,060 | 2,961 | 0,003 | [-0,294; -0,058] | Chấp nhận |
| POP*FL → IBB | 0,024 | 0,067 | 0,364 | 0,716 | [-0,107; 0,155] | Bác bỏ |
| HED*FL → IBB | -0,019 | 0,062 | 0,309 | 0,757 | [-0,141; 0,103] | Bác bỏ |
Nguồn: Tổng hợp kết quả Bootstrapping từ SmartPLS của nhóm tác giả
Kiểm định giả thuyết nghiên cứu (Bootstrapping)
Kết quả Bootstrapping cho thấy 10 trên 12 giả thuyết được chấp nhận (H1-H10). Đáng chú ý, kiểm định vai trò điều tiết của Hiểu biết tài chính bác bỏ 2 giả thuyết:
H11 (Bác bỏ): Hiểu biết tài chính (FL) điều tiết làm suy yếu mối quan hệ giữa Nỗi đau trả tiền (POP) và Hành vi mua sắm ngẫu hứng (IBB) không đạt mức ý nghĩa thống kê, với β = 0,024 (T = 0,364; p = 0,716 > 0,05). Do đó, H11 không được ủng hộ.
H12 (Bác bỏ): Hiểu biết tài chính (FL) điều tiết mối làm suy yếu mối quan hệ giữa Động cơ hưởng thụ (HED) và Hành vi mua sắm ngẫu hứng (IBB) không đạt mức ý nghĩa thống kê, với β = -0,019 (T = 0,309; p = 0,757 > 0,05). Do đó, H12 không được ủng hộ.
Thảo luận kết quả nghiên cứu
Kết quả cho thấy Khả năng chi trả cảm nhận là nguyên nhân cốt lõi kích hoạt Hành vi mua sắm ngẫu hứng. Bên cạnh đó, nghiên cứu giải thích vai trò điều tiết của Hiểu biết tài chính làm suy yếu mối quan hệ giữa Cảm nhận khả năng chi trả và Hành vi mua sắm ngẫu hứng. Mặc dù kết quả đo lường đạt độ tin cậy cao, dữ liệu hiện tại chỉ giải thích được 65,9% sự biến thiên của Hành vi mua sắm ngẫu hứng. Khác với kỳ vọng ban đầu, nhóm nghiên cứu tìm thấy 2 kết quả hoàn toàn đi ngược lại với giả thuyết, đó là sự thất bại của Hiểu biết tài chính trong việc can thiệp vào yếu tố trung gian Động cơ hưởng thụ và Nỗi đau thanh toán.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Từ kết quả đạt được, nghiên cứu giải thích tại sao nhiều người trẻ dù rất am hiểu tài chính nhưng vẫn rơi vào bẫy nợ tín dụng. Hiểu biết tài chính là màng lọc lý trí giúp kìm hãm cảm nhận khả năng chi trả, nhưng lại thất bại trong việc kiểm soát động cơ hưởng thụ và nỗi đau thanh toán.
Hàm ý quản trị
Những phát hiện mới về mặt tối bẫy nợ tín dụng và nghịch lý Pay-later chính là tiền đề vững chắc để nhóm nghiên cứu đề xuất hàm ý quản trị. Việt Nam đứng trước yêu cầu cấp thiết là thúc đẩy tăng trưởng kinh tế song song với tiêu dùng bền vững. Các doanh nghiệp công nghệ tài chính hiện đang cung cấp dịch vụ mua trước trả sau đã chuyển đổi từ tối đa hóa tăng trưởng sang tín dụng có trách nhiệm như thiết lập hạn mức chi tiêu thông minh. Tuy nhiên, mối quan hệ này chưa đồng nhất trên phương diện quốc gia. Việt Nam cần thành lập khung pháp lý quốc gia về tín dụng số có trách nhiệm, buộc mọi nền tảng phải kết nối dữ liệu minh bạch và tuân thủ tuyệt đối các quy chuẩn bảo vệ tâm lý NTD trẻ.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu vẫn còn một số hạn chế như không gian của đối tượng chưa thể đại diện toàn diện cho toàn bộ Gen Z tại Việt Nam. Các nghiên cứu tiếp theo cần mở rộng phạm vi khảo sát thêm ở độ tuổi 26-30, mô hình đồng thời đề xuất kết hợp phương pháp nghiên cứu định định tính để kiểm định rõ hơn về vai trò của hiểu biết tài chính. Ngoài ra, sự tự kiểm soát, áp lực đồng trang lứa và trí tuệ cảm xúc cũng được đề xuất để đưa vào mô hình nhằm kiểm định tác động đến hành vi mua sắm ngẫu hứng rõ nét hơn, giải mã được hoàn toàn nghịch lý Pay-later.
(*) Nghiên cứu này được tài trợ bởi Học viện Công nghệ Bưu chính Viễn thông để thực hiện đề tài 31-SV-2026-QT2.
Tài liệu tham khảo:
1. Ainy, R. N., Ariesanti, A., Fachrudin, K. A., Sa’dani, O. S., & Diati, Z. S. I. (2025). The Buy Now Pay Later Paradox: Financially literate yet impulsive?. Revista de Gestão Social e Ambiental, 19(2), e010452. https://doi.org/10.24857/rgsa.v19n2-171
2. Akram, U., Hui, P., Khan, M. K., Tanveer, Y., Mehmood, K., & Ahmad, W. (2018). How website quality affects online impulse buying: Moderating effects of sales promotion and credit card use. Asia Pacific Journal of Marketing and Logistics, 30(1), 235-256. https://doi.org/10.1108/APJML-04-2017-0073
3. Allgood, S., & Walstad, W. B. (2016). The effects of perceived and actual financial literacy on financial behaviors. Economic Inquiry, 54(1), 675-697. https://doi.org/10.1111/ecin.12255
4. Anggraini, A., Wardhani, D. W., & Farhani, N. H. (2026). Buy Now Pay Later, financial well-being, and impulsive buying behavior among Generation Z in Indonesia. International Journal of Economics, Business and Accounting Research (IJEBAR), 10(2), 15-30. https://doi.org/10.55927/ministal.v5i3.24
5. Ashby, R., Sharifi, S., Yao, J., & Ang, L. (2025). The influence of the buy-now-pay-later payment mode on consumer spending decisions. Journal of Retailing, 101(1), 103-119. https://doi.org/10.1016/j.jretai.2025.01.003
6. Babin, B. J., Darden, W. R., & Griffin, M. (1994). Work and/or fun: Measuring hedonic and utilitarian shopping value. Journal of Consumer Research, 20(4), 644-656. https://doi.org/10.1086/209376
7. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340. https://doi.org/10.2307/249008
8. Gourville, J. T. (1998). Pennies-a-day: The effect of temporal reframing on transaction evaluation. Journal of Consumer Research, 24(4), 395-408. https://doi.org/10.1086/209517
9. Hair, J. F., Hult, G. T. M., Ringle, C. M., & Sarstedt, M. (2021). A primer on partial least squares structural equation modeling (PLS-SEM) (3rd ed.). Sage Publications.
10. Hoang, H. V., Nguyen, P. M., Luu, T. M. N., & Vu, T. M. H. (2021). Determinants of intention to borrow consumer credit in Vietnam: Application and extension of Technology Acceptance Model. Journal of Asian Finance, Economics and Business, 8(4), 885-895. https://doi.org/10.13106/JAFEB.2021.VOL8.NO4.0885
11. Juita, V., Pujani, V., Rahim, R., & Rahayu, R. (2023). Understanding impulsive buying behaviour among Buy Now Pay Later (BNPL) users and its implication for overconsumption and the environment. Management Analysis Journal, 12(4), 433-444. https://doi.org/10.15294/maj.v12i4.75816
12. Kotler, P., & Armstrong, G. (2014). Principles of marketing (15th ed.). Pearson Education.
13. Maesen, S., & Ang, D. (2025). Buy Now, Pay Later: Impact of installment payments on customer purchases. Journal of Marketing, 89(3), 13-35. https://doi.org/10.1177/00222429241282414
14. OECD. (2020). PISA 2018 results (Volume IV): Are students smart about money?. OECD Publishing. https://doi.org/10.1787/48ebd1ba-en
15. Phạm Văn Tuấn, Nguyễn Thị Phương Trâm, Vũ Mai Chi, Nguyễn Thị Hảo, Nguyễn Khánh Linh, & Nguyễn Phan Dung Anh. (2024). Các yếu tố ảnh hưởng đến ý định mua trước trả sau đối với hình thức thanh toán trực tuyến của thế hệ Z. Tạp chí Phát triển và Hội nhập, 78, 10-18. https://doi.org/10.61602/jdi.2024.78.02
16. Prelec, D., & Loewenstein, G. (1998). The red and the black: Mental accounting of savings and debt. Marketing Science, 17(1), 4-28. https://doi.org/10.1287/mksc.17.1.4
17. Rahman, A., Elliyana, E., Verawaty, & Goenadhi, L. (2025). The Role of Debt Management Literacy in Controlling Financial Impulsivity among PayLater Users in Young Generation. Journal of Cultural Analysis and Social Change, 10(4), 3500-3506. https://doi.org/10.64753/jcasc.v10i4.3581
18. Rook, D. W., & Fisher, R. J. (1995). Normative influences on impulsive buying behavior. Journal of Consumer Research, 22(3), 305-313. https://doi.org/10.1086/209452
19. Thaler, R. (1985). Mental accounting and consumer choice. Marketing Science, 4(3), 199-214. https://doi.org/10.1287/mksc.4.3.199
20. Thomas, M., Desai, K. K., & Seenivasan, S. (2011). How credit card payments increase the consumption of unhealthy food products. Journal of Consumer Research, 38(1), 126-139. https://doi.org/10.1086/657331
21. Tufail, A., & Moon, M. A. (2026). Buy Now, Pay Later, perceived affordability, and compulsive buying: The role of fear of missing out. iRASD Journal of Management, 8(2), 15-32. https://doi.org/10.52131/irasd-jom.2026.v8i2.3164
22. Zellermayer, O. (1996). The pain of paying (Unpublished doctoral dissertation). Carnegie Mellon University.
23. Zheng, X., Men, F., Yang, F., & Gong, X. (2019). Understanding impulse buying in mobile commerce: An investigation of situation factors and reaction factors. International Journal of Information Management, 48, 151-160. https://doi.org/10.1016/j.ijinfomgt.2019.02.010
| Ngày nhận bài: 9/10/2026; Ngày hoàn thiện biên tập: 10/11/2026; Ngày duyệt đăng: 20/11/2026 |
Tin liên quan


Các tin khác

Tác động của việc bãi bỏ thuế khoán đến mức độ tuân thủ thuế của hộ kinh doanh tại Việt Nam

Tăng cường hoạt động tham gia nghiên cứu khoa học của sinh viên Trường Công nghệ, Đại học Kinh tế Quốc dân

Ảnh hưởng của trải nghiệm du lịch tâm linh đến sự hài lòng và ý định quay lại của du khách tại Đồng bằng sông Cửu Long

Ảnh hưởng của trải nghiệm tương tác với trợ lý mua sắm ứng dụng GenAI đến ý định mua hàng lặp lại của Gen Z trên các sàn thương mại điện tử tại Việt Nam

Đẩy mạnh phát triển kinh tế tư nhân tại TP. Đà Nẵng

Mô hình tích hợp phát triển du lịch và giáo dục cộng đồng gắn với bảo tồn và phát huy giá trị di sản Thành Hoàng Đế

Lợi ích và rủi ro trên hành trình hình thành thu nhập thụ động

Các biện pháp huy động vốn trong lĩnh vực hydrogen để phát triển ngành công nghiệp du lịch biển bền vững tại Việt Nam

Khung lý thuyết tích hợp về các yếu tố ảnh hưởng đến thăng tiến quản lý của lao động nữ tại khách sạn 5 sao ở TP. Hồ Chí Minh


