


Tài chính xanh, ESG và tiêu dùng bền vững vùng Đông Nam Bộ: Vai trò trung gian của thái độ
TS. Nguyễn Hồng Nhật
Trường Đại học Thủ Dầu Một
Email: [email protected]
Tóm tắt
Nghiên cứu vận dụng PLS-SEM trên 487 quan sát tại vùng Đông Nam Bộ nhằm phân tích tác động của hiểu biết tài chính xanh và nhận thức ESG đến hành vi tiêu dùng bền vững, vai trò trung gian của thái độ tài chính xanh và vai trò điều tiết của phúc lợi tài chính cá nhân. Mô hình được đánh giá qua độ tin cậy, giá trị hội tụ và phân biệt, mức độ liên quan dự báo, sai lệch phương pháp chung và độ vững của kết quả. Kết quả cho thấy, Hiểu biết tài chính xanh và Nhận thức ESG tác động tích cực đến Thái độ tài chính xanh; Thái độ tài chính xanh và Nhận thức hiệu quả của người tiêu dùng thúc đẩy Hành vi tiêu dùng bền vững; Thái độ giữ vai trò trung gian toàn phần. Tác động trực tiếp của Hiểu biết tài chính xanh đến Hành vi và vai trò điều tiết của Phúc lợi tài chính cá nhân chưa có ý nghĩa thống kê. Từ đó, nghiên cứu đề xuất một số khuyến nghị nhằm thúc đẩy tiêu dùng bền vững.
Từ khóa: ESG, PLS-SEM, tài chính xanh, thái độ tài chính xanh, tiêu dùng bền vững
Abstract
This study employs partial least squares structural equation modeling (PLS-SEM) based on 487 observations from Viet Nam’s Southeast Region to examine the effects of green financial literacy and ESG awareness on sustainable consumption behavior, the mediating role of green financial attitudes, and the moderating role of personal financial well-being. The model is assessed in terms of reliability, convergent and discriminant validity, predictive relevance, common method bias, and robustness of the results. The findings indicate that green financial literacy and ESG awareness positively influence green financial attitudes, while green financial attitudes and perceived consumer effectiveness promote sustainable consumption behavior. Green financial attitudes fully mediate the relationships between the two antecedents and sustainable consumption behavior. However, the direct effect of green financial literacy on sustainable consumption behavior and the moderating effect of personal financial well-being are not statistically significant. Based on these findings, the study proposes several recommendations to promote sustainable consumption.
Keywords: ESG, PLS-SEM, green finance, green financial attitudes, sustainable consumption
GIỚI THIỆU
Tiêu dùng bền vững là một trụ cột của tăng trưởng xanh, đặc biệt tại các vùng đô thị - công nghiệp có mật độ tiêu dùng cao như Đông Nam Bộ. Sau sắp xếp đơn vị hành chính cấp tỉnh theo Nghị quyết số 202/2025/QH15 từ ngày 1/7/2025 và việc thành lập TP. Đồng Nai trực thuộc Trung ương theo Nghị quyết số 30/2026/QH16 (có hiệu lực từ ngày 30/4/2026), vùng Đông Nam Bộ gồm TP. Hồ Chí Minh, TP. Đồng Nai và tỉnh Tây Ninh, với diện tích tự nhiên khoảng 28.046 km² và dân số khoảng 21,75 triệu người (Quốc hội, 2025) - địa bàn tiêu dùng lớn của cả nước. Khi tài chính xanh và đầu tư theo tiêu chí môi trường - xã hội - quản trị (ESG) phát triển, hiểu biết và thái độ của người dân đối với các công cụ này có thể trở thành tiền tố quan trọng của hành vi tiêu dùng bền vững (Anderson và Robinson, 2022; Dash và Mohanta, 2025).
Tại Việt Nam, bằng chứng thực nghiệm về cách thức hiểu biết tài chính xanh và nhận thức ESG chuyển hóa thành hành vi tiêu dùng bền vững hiện vẫn tương đối ít. Các nghiên cứu hiện có chủ yếu tập trung vào phúc lợi tài chính và tự kiểm soát, chưa làm rõ vai trò trung gian của thái độ tài chính xanh và vai trò điều tiết của phúc lợi tài chính cá nhân ở cấp vùng. Tính mới của nghiên cứu thể hiện ở 3 điểm: (i) Tích hợp đồng thời 2 tiền tố nhận thức - hiểu biết tài chính xanh và nhận thức ESG - trong một mô hình; (ii) Kiểm định thái độ tài chính xanh như cơ chế truyền dẫn trung gian; (iii) Đặt kiểm định trong bối cảnh vùng Đông Nam Bộ sau sắp xếp đơn vị hành chính. Kết quả đóng góp bằng chứng cho lĩnh vực tài chính hành vi và hàm ý chính sách tiêu dùng bền vững trong bối cảnh đô thị.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và mô hình nghiên cứu
Hiểu biết tài chính xanh phản ánh mức độ am hiểu của cá nhân về các sản phẩm tài chính xanh (tín dụng xanh, trái phiếu xanh, quỹ ESG) và khả năng ra quyết định tài chính có tính đến yếu tố bền vững (Anderson và Robinson, 2022; OECD/INFE, 2022). Nhận thức ESG phản ánh mức độ quan tâm của cá nhân đến các vấn đề môi trường, xã hội và quản trị trong hoạt động doanh nghiệp và lựa chọn tiêu dùng (Stern, 2000; Kim và Choi, 2005). Cả 2 là tiền tố nhận thức có khả năng định hình thái độ và hành vi tiêu dùng bền vững.
Lý thuyết hành vi có kế hoạch (Ajzen, 1991) đặt thái độ vào vị trí trung tâm của chuỗi dẫn tới hành vi. Thái độ tài chính xanh là đánh giá tích cực hay tiêu cực của cá nhân đối với việc sử dụng tiền và lựa chọn tiêu dùng theo hướng bền vững. Nhận thức hiệu quả của người tiêu dùng là niềm tin rằng hành động cá nhân tạo ra khác biệt cho môi trường, yếu tố thúc đẩy trực tiếp hành vi tiêu dùng xanh (Ellen và cộng sự, 1991; Roberts, 1996).
Phúc lợi tài chính cá nhân phản ánh cảm nhận của cá nhân về sự an tâm, ổn định và năng lực chi trả cho các nhu cầu tài chính (Strömbäck và cộng sự, 2017; Bai, 2023; du Plessis và cộng sự, 2024), được kỳ vọng củng cố khả năng chuyển hóa thái độ thành hành vi.
Hành vi tiêu dùng bền vững phản ánh việc mua sắm, sử dụng hàng hóa và dịch vụ nhằm hạn chế tác động tiêu cực đến môi trường, đồng thời thể hiện trách nhiệm xã hội (Quoquab và cộng sự, 2019; Salahodjaev và Sadikov, 2025).
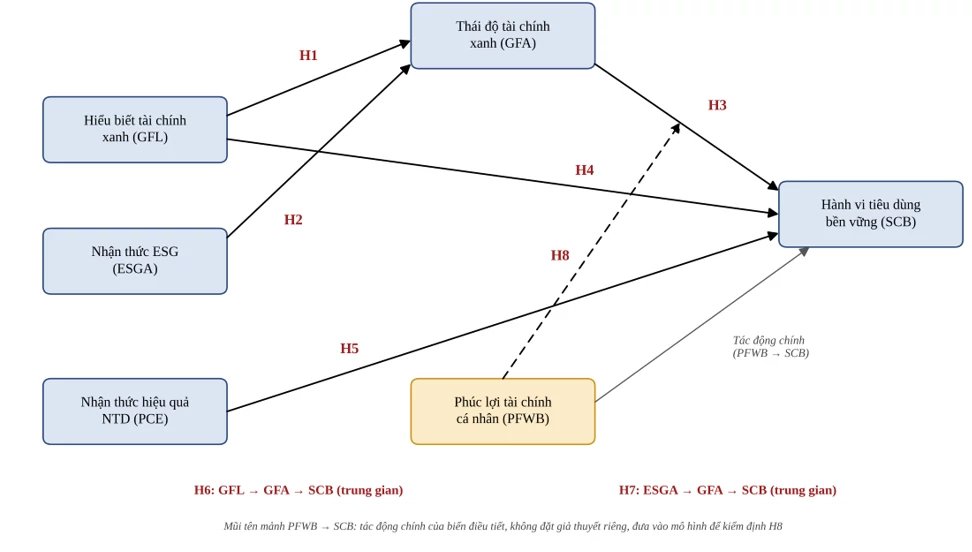
Kế thừa Lý thuyết hành vi có kế hoạch (Ajzen, 1991) và Lý thuyết giá trị - niềm tin - chuẩn mực (Stern, 2000), tác giả đề xuất mô hình nghiên cứu như Hình, trong đó Thái độ tài chính xanh giữ vai trò trung gian giữa các tiền tố nhận thức và hành vi, còn Phúc lợi tài chính cá nhân giữ vai trò điều tiết.
Hình: Mô hình nghiên cứu
 |
Nguồn: Đề xuất của tác giả
Từ mô hình nghiên cứu đề xuất, các giả thuyết được đưa ra như sau:
H1: Hiểu biết tài chính xanh có tác động tích cực đến Thái độ tài chính xanh.
H2: Nhận thức ESG có tác động tích cực đến Thái độ tài chính xanh.
H3: Thái độ tài chính xanh có tác động tích cực đến Hành vi tiêu dùng bền vững.
H4: Hiểu biết tài chính xanh có tác động trực tiếp tích cực đến Hành vi tiêu dùng bền vững.
H5: Nhận thức hiệu quả của người tiêu dùng có tác động tích cực đến Hành vi tiêu dùng bền vững.
H6: Thái độ tài chính xanh đóng vai trò trung gian trong quan hệ giữa Hiểu biết tài chính xanh và Hành vi tiêu dùng bền vững.
H7: Thái độ tài chính xanh đóng vai trò trung gian trong quan hệ giữa Nhận thức ESG và Hành vi tiêu dùng bền vững.
H8: Phúc lợi tài chính cá nhân điều tiết quan hệ giữa Thái độ tài chính xanh và Hành vi tiêu dùng bền vững.
Phương pháp nghiên cứu
Nghiên cứu tiếp cận định lượng với dữ liệu cắt ngang (cross-sectional). Khách thể khảo sát là người dân từ 18 tuổi trở lên, cư trú tại TP. Hồ Chí Minh, TP. Đồng Nai và tỉnh Tây Ninh, có tham gia quyết định chi tiêu của hộ gia đình. Bảng hỏi cấu trúc sử dụng thang Likert 5 bậc (từ 1: Rất không đồng ý đến 5: Rất đồng ý). Sau khi loại phiếu không hợp lệ, mẫu phân tích gồm 487 quan sát (từ 600 phiếu phát ra; tỷ lệ giữ lại 81,17%), đạt mức “rất tốt” theo Comrey và Lee (1992) và vượt ngưỡng tối thiểu theo phương pháp căn bậc hai nghịch đảo của Kock và Hadaya (2018).
Quy trình ước lượng và báo cáo PLS-SEM tuân theo khuyến nghị của Hair và cộng sự (2019). Mô hình đo lường được đánh giá qua hệ số tải ngoài, Cronbach Alpha, rho_A, độ tin cậy tổng hợp (CR) và phương sai trích trung bình (AVE); tính phân biệt được đối chiếu theo tiêu chí Fornell và Larcker (1981) và chỉ số HTMT (Henseler và cộng sự, 2015). Mô hình cấu trúc được đánh giá qua hệ số đường dẫn, R², f², Q² và hệ số phóng đại phương sai (VIF); ý nghĩa thống kê của tác động trực tiếp, gián tiếp và tổng tác động được ước lượng bằng bootstrapping (n = 1.000). Nghiên cứu bổ sung kiểm định sai lệch phương pháp chung (CMB) theo cách tiếp cận đa cộng tuyến toàn phần của Kock (2015), phân tích độ vững với các biến kiểm soát (giới tính, nhóm tuổi, thu nhập) và phân tích đa nhóm (PLS-MGA) mang tính thăm dò theo khu vực cư trú. Phúc lợi tài chính cá nhân được đưa vào mô hình với vai trò tác động chính đến hành vi tiêu dùng bền vững - điều kiện cần để kiểm định vai trò điều tiết ở giả thuyết H8.
Các khái niệm nghiên cứu trong mô hình được kế thừa từ các nghiên cứu thực nghiệm uy tín trên thế giới và điều chỉnh cho phù hợp với bối cảnh nghiên cứu tại vùng Đông Nam Bộ. Cấu trúc chi tiết của các thang đo cùng nguồn kế thừa được thể hiện tại Bảng 1.
Bảng 1: Cấu trúc thang đo và nguồn kế thừa
| Khái niệm | Số biến quan sát | Nguồn kế thừa/điều chỉnh |
|---|---|---|
| Hiểu biết tài chính xanh - GFL | 4 | Anderson và Robinson (2022); OECD/INFE (2022) |
| Nhận thức ESG - ESGA | 4 | Stern (2000); Kim và Choi (2005) |
| Thái độ tài chính xanh - GFA | 4 | Ajzen (1991) |
| Nhận thức hiệu quả của người tiêu dùng - PCE | 3 | Ellen và cộng sự (1991); Roberts (1996) |
| Phúc lợi tài chính cá nhân - PFWB | 4 | Strömbäck và cộng sự (2017); Bai (2023) |
| Hành vi tiêu dùng bền vững - SCB | 5 | Quoquab và cộng sự (2019); Dash và Mohanta (2025) |
Nguồn: Tổng hợp của tác giả
KẾT QUẢ VÀ THẢO LUẬN
Kết quả nghiên cứu
Bộ dữ liệu đưa vào phân tích có 487 quan sát hợp lệ; cơ cấu của mẫu được mô tả tại Bảng 2.
Bảng 2: Cơ cấu mẫu khảo sát (n = 487)
| Đặc điểm | Nhóm | Tần số | Tỷ trọng (%) |
|---|---|---|---|
| Giới tính | Nam | 235 | 48,25 |
| Nữ | 244 | 50,10 | |
| Khác/Không nêu | 8 | 1,64 | |
| Nhóm tuổi | Từ 18 đến dưới 25 | 96 | 19,71 |
| Từ 25-35 | 183 | 37,58 | |
| Từ 36-45 | 133 | 27,31 | |
| Trên 45 | 75 | 15,40 | |
| Trình độ học vấn | Trung cấp/Cao đẳng | 95 | 19,51 |
| Đại học | 274 | 56,26 | |
| Sau đại học | 84 | 17,25 | |
| Khác | 34 | 6,98 | |
| Nghề nghiệp | Học sinh/Sinh viên | 66 | 13,55 |
| Nhân viên văn phòng/Công chức, viên chức | 149 | 30,60 | |
| Kinh doanh/Tự do | 128 | 26,28 | |
| Công nhân | 98 | 20,12 | |
| Khác | 46 | 9,45 | |
| Thu nhập/tháng | Dưới 10 triệu đồng | 154 | 31,62 |
| Từ 10-20 triệu đồng | 177 | 36,34 | |
| Từ 20-50 triệu đồng | 112 | 23,00 | |
| Trên 50 triệu | 44 | 9,03 | |
| Địa phương cư trú | TP. Hồ Chí Minh | 272 | 55,85 |
| TP. Đồng Nai | 122 | 25,05 | |
| Tỉnh Tây Ninh | 93 | 19,10 |
Nguồn: Tính toán của tác giả từ dữ liệu khảo sát
Kết quả đánh giá mô hình đo lường (Bảng 3) cho thấy các hệ số tải ngoài đều > 0,70; CR dao động từ 0,896-0,917; AVE ở mức 0,683-0,766; Cronbach’s Alpha trong khoảng 0,848-0,887 và rho_A từ 0,848-0,888, đều vượt ngưỡng khuyến nghị, xác nhận thang đo đạt độ tin cậy và giá trị hội tụ.
Bảng 3: Chỉ số tin cậy và hội tụ của các thang đo (n = 487)
| Biến | Loading | Mean | SD | Alpha | rho_A | CR | AVE |
|---|---|---|---|---|---|---|---|
| Hiểu biết tài chính xanh (GFL) | Alpha = 0,849; rho_A = 0,850; CR = 0,896; AVE = 0,683 | |||||||
| GFL1 | 0,871 | 3,172 | 0,997 |
|
|
|
|
| GFL2 | 0,778 | 3,158 | 0,950 |
|
|
|
|
| GFL3 | 0,838 | 3,138 | 1,004 |
|
|
|
|
| GFL4 | 0,815 | 3,164 | 0,957 |
|
|
|
|
| Nhận thức ESG (ESGA) | Alpha = 0,863; rho_A = 0,864; CR = 0,906; AVE = 0,708 | |||||||
| ESGA1 | 0,850 | 3,466 | 0,972 |
|
|
|
|
| ESGA2 | 0,820 | 3,456 | 0,990 |
|
|
|
|
| ESGA3 | 0,836 | 3,448 | 0,996 |
|
|
|
|
| ESGA4 | 0,859 | 3,468 | 0,991 |
|
|
|
|
| Thái độ tài chính xanh (GFA) | Alpha = 0,865; rho_A = 0,865; CR = 0,908; AVE = 0,712 | |||||||
| GFA1 | 0,832 | 3,493 | 0,991 |
|
|
|
|
| GFA2 | 0,830 | 3,528 | 0,987 |
|
|
|
|
| GFA3 | 0,858 | 3,522 | 0,983 |
|
|
|
|
| GFA4 | 0,854 | 3,554 | 0,939 |
|
|
|
|
| Nhận thức hiệu quả NTD (PCE) | Alpha = 0,848; rho_A = 0,848; CR = 0,908; AVE = 0,766 | |||||||
| PCE1 | 0,882 | 3,520 | 1,016 |
|
|
|
|
| PCE2 | 0,890 | 3,575 | 0,999 |
|
|
|
|
| PCE3 | 0,853 | 3,602 | 0,965 |
|
|
|
|
| Phúc lợi TC cá nhân (PFWB) | Alpha = 0,867; rho_A = 0,868; CR = 0,907; AVE = 0,711 | |||||||
| PFWB1 | 0,785 | 3,242 | 0,997 |
|
|
|
|
| PFWB2 | 0,854 | 3,271 | 0,998 |
|
|
|
|
| PFWB3 | 0,869 | 3,306 | 1,028 |
|
|
|
|
| PFWB4 | 0,861 | 3,320 | 0,990 |
|
|
|
|
| Hành vi TDBV (SCB) | Alpha = 0,887; rho_A = 0,888; CR = 0,917; AVE = 0,689 | |||||||
| SCB1 | 0,837 | 3,470 | 1,003 |
|
|
|
|
| SCB2 | 0,839 | 3,489 | 1,010 |
|
|
|
|
| SCB3 | 0,798 | 3,468 | 0,966 |
|
|
|
|
| SCB4 | 0,851 | 3,468 | 0,985 |
|
|
|
|
| SCB5 | 0,824 | 3,448 | 1,009 |
|
|
|
|
Nguồn: Kết quả phân tích PLS-SEM
Kết quả Bảng 4 cho thấy, căn bậc hai AVE (đường chéo) của mỗi khái niệm đều lớn hơn hệ số tương quan với các khái niệm khác (Fornell và Larcker, 1981); hệ số HTMT dao động từ 0,042-0,359 (< 0,85). VIF của các biến dự báo dao động từ 1,037-1,159 (< 3), cho thấy không có vấn đề đa cộng tuyến. VIF toàn phần của các khái niệm theo cách tiếp cận của Kock (2015) dao động từ 1,099-1,211, thấp hơn ngưỡng 3,3, cho thấy không có dấu hiệu sai lệch phương pháp chung nghiêm trọng.
Bảng 4: Kiểm định tính phân biệt và hiện tượng đa cộng tuyến
|
| GFL | ESGA | GFA | PCE | PFWB | SCB |
|---|---|---|---|---|---|---|
| Fornell-Larcker (đường chéo = căn bậc hai AVE) | ||||||
| GFL | 0,826 | 0,203 | 0,187 | 0,262 | 0,237 | 0,145 |
| ESGA | 0,203 | 0,841 | 0,318 | 0,220 | 0,208 | 0,134 |
| GFA | 0,187 | 0,318 | 0,844 | 0,073 | 0,037 | 0,239 |
| PCE | 0,262 | 0,220 | 0,073 | 0,875 | 0,127 | 0,205 |
| PFWB | 0,237 | 0,208 | 0,037 | 0,127 | 0,843 | 0,097 |
| SCB | 0,145 | 0,134 | 0,239 | 0,205 | 0,097 | 0,830 |
| HTMT | ||||||
| GFL |
|
|
|
|
|
|
| ESGA | 0,238 |
|
|
|
|
|
| GFA | 0,203 | 0,359 |
|
|
|
|
| PCE | 0,305 | 0,255 | 0,082 |
|
|
|
| PFWB | 0,270 | 0,251 | 0,042 | 0,146 |
|
|
| SCB | 0,158 | 0,151 | 0,273 | 0,236 | 0,105 |
|
Nguồn: Kết quả phân tích PLS-SEM
Bảng 5 với chỉ số SRMR = 0,046 (< 0,08); Giá trị Q² của Thái độ tài chính xanh (0,079) và Hành vi tiêu dùng bền vững (0,056) đều > 0, xác nhận mô hình có mức độ liên quan dự báo, dù ở mức nhỏ, phù hợp với các hệ số R² khiêm tốn (GFA: 0,117; SCB: 0,099).
Bảng 5: Mức độ phù hợp và khả năng dự báo của mô hình
| Chỉ số | Giá trị | Ghi chú |
|---|---|---|
| SRMR | 0,046 | < 0,08: phù hợp |
| Q² - Thái độ tài chính xanh (GFA) | 0,079 | > 0: có liên quan dự báo |
| Q² - Hành vi tiêu dùng bền vững (SCB) | 0,056 | > 0: có liên quan dự báo |
Nguồn: Kết quả phân tích PLS-SEM
Bảng 6 cho thấy Hiểu biết tài chính xanh và Nhận thức ESG tác động tích cực, có ý nghĩa đến Thái độ tài chính xanh (H1, H2 được chấp nhận); Thái độ tài chính xanh và Nhận thức hiệu quả của người tiêu dùng tác động tích cực, có ý nghĩa đến Hành vi tiêu dùng bền vững (H3, H5 được chấp nhận). Tác động trực tiếp của Hiểu biết tài chính xanh đến Hành vi không có ý nghĩa thống kê (H4 bị bác bỏ); tác động chính của Phúc lợi tài chính cá nhân cũng không có ý nghĩa. Các giá trị f² ở mức nhỏ hoặc không đáng kể, phù hợp với mô hình hành vi nhiều tiền tố.
Bảng 6: Hệ số đường dẫn của các quan hệ trực tiếp
| Giả thuyết | Quan hệ | O | STDEV | t | P | f² (mức) | Kết luận |
|---|---|---|---|---|---|---|---|
| H1 | GFL → GFA | 0,128 | 0,043 | 2,989 | 0,003 | 0,018 (không đáng kể) | Chấp nhận |
| H2 | ESGA → GFA | 0,292 | 0,040 | 7,226 | 0,000 | 0,093 (nhỏ) | Chấp nhận |
| H3 | GFA → SCB | 0,216 | 0,046 | 4,727 | 0,000 | 0,050 (nhỏ) | Chấp nhận |
| H4 | GFL → SCB | 0,046 | 0,049 | 0,956 | 0,340 | 0,002 (không đáng kể) | Bác bỏ |
| H5 | PCE → SCB | 0,170 | 0,042 | 4,063 | 0,000 | 0,030 (nhỏ) | Chấp nhận |
| – | PFWB → SCB | 0,057 | 0,043 | 1,314 | 0,189 | 0,003 (không đáng kể) | Tác động chính của biến điều tiết |
Nguồn: Kết quả phân tích PLS-SEM (bootstrapping n = 1.000)
Kết quả Bảng 7 cho thấy tác động gián tiếp của Hiểu biết tài chính xanh và Nhận thức ESG tới Hành vi tiêu dùng bền vững qua Thái độ tài chính xanh đều có ý nghĩa thống kê (H6, H7 được chấp nhận). Kết hợp với việc H4 không có ý nghĩa, có thể kết luận Thái độ tài chính xanh giữ vai trò trung gian giữa các tiền tố nhận thức và hành vi.
Bảng 7: Ước lượng tác động gián tiếp qua thái độ tài chính xanh
| Giả thuyết | Quan hệ gián tiếp | O | M | STDEV | t | P | Kết luận |
|---|---|---|---|---|---|---|---|
| H6 | GFL → GFA → SCB | 0,028 | 0,029 | 0,012 | 2,355 | 0,019 | Chấp nhận |
| H7 | ESGA → GFA → SCB | 0,063 | 0,065 | 0,016 | 3,836 | 0,000 | Chấp nhận |
Nguồn: Kết quả phân tích PLS-SEM (bootstrapping n = 1.000)
Bảng 8 tách bạch tác động trực tiếp, gián tiếp và tổng tác động của 2 tiền tố nhận thức. Với Hiểu biết tài chính xanh, tác động trực tiếp không có ý nghĩa thống kê, tác động gián tiếp qua thái độ có ý nghĩa ở mức 5%, còn tổng tác động chưa đạt ý nghĩa (hệ số = 0,074; t = 1,571; p = 0,116). Với Nhận thức ESG, ảnh hưởng đến hành vi diễn ra hoàn toàn thông qua thái độ (tổng tác động = 0,063; p = 0,000). Như vậy, Thái độ tài chính xanh giữ vai trò trung gian toàn phần đối với cả 2 tiền tố nhận thức.
Bảng 8: Phân tách tác động trực tiếp, gián tiếp và tổng
| Quan hệ | Trực tiếp | Gián tiếp | Tổng (t; P) | Kết luận |
|---|---|---|---|---|
| GFL → SCB | 0,046 (ns) | 0,028 (*) | 0,074 (1,571; 0,116) | Trung gian toàn phần |
| ESGA → SCB | – | 0,063 (*) | 0,063 (3,836; 0,000) | Trung gian toàn phần |
Ghi chú: ns: không có ý nghĩa thống kê; (*): p < 0,05.
Nguồn: Kết quả phân tích PLS-SEM (bootstrapping)
Bảng 9 cho thấy hệ số của biến tương tác GFA x PFWB không có ý nghĩa thống kê (hệ số = 0,028; t = 0,631; p = 0,528), do đó H8 bị bác bỏ.
Bảng 9: Hệ số của biến tương tác điều tiết
| Quan hệ điều tiết | O | STDEV | t | P/Kết luận |
|---|---|---|---|---|
| GFA x PFWB → SCB | 0,028 | 0,044 | 0,631 | 0,528 = Bác bỏ (H8) |
Nguồn: Kết quả phân tích PLS-SEM (kiểm định điều tiết 2 giai đoạn)
Để kiểm tra độ vững, mô hình được ước lượng lại khi bổ sung 3 biến kiểm soát (giới tính, nhóm tuổi, thu nhập) vào phương trình dự báo hành vi tiêu dùng bền vững (Bảng 10). R² của Hành vi tiêu dùng bền vững chỉ tăng nhẹ từ 0,099 lên 0,120; các đường dẫn chính (GFA → SCB, PCE → SCB) vẫn có ý nghĩa và ổn định về độ lớn. Trong các biến kiểm soát, chỉ nhóm tuổi đạt ý nghĩa ở mức 5% với hệ số âm; giới tính và thu nhập chỉ đạt mức cận biên 10%. Như vậy, kết quả của mô hình về cơ bản là vững.
Bảng 10: Ước lượng lại mô hình khi bổ sung biến kiểm soát (biến phụ thuộc: SCB)
| Biến dự báo | O | STDEV | t | P |
|---|---|---|---|---|
| GFA (Thái độ tài chính xanh) | 0,211 | 0,045 | 4,674 | 0,000 |
| GFL (Hiểu biết tài chính xanh) | 0,056 | 0,046 | 1,229 | 0,219 |
| PCE (Nhận thức hiệu quả của người tiêu dùng) | 0,167 | 0,045 | 3,678 | 0,000 |
| PFWB (Phúc lợi tài chính cá nhân) | 0,053 | 0,046 | 1,155 | 0,248 |
| Giới tính (biến kiểm soát) | 0,076 | 0,043 | 1,755 | 0,079 |
| Nhóm tuổi (biến kiểm soát) | -0,100 | 0,043 | -2,313 | 0,021 |
| Thu nhập (biến kiểm soát) | 0,082 | 0,043 | 1,885 | 0,059 |
Ghi chú: Biến kiểm soát đã chuẩn hóa (mã hóa theo thứ bậc như Bảng 2).
Nguồn: Kết quả phân tích PLS-SEM (bootstrapping)
Phân tích đa nhóm so sánh TP. Hồ Chí Minh (n = 272), TP. Đồng Nai (n = 122) và tỉnh Tây Ninh (n = 93). Quan hệ GFA → SCB (H3) có khác biệt cặp đạt ý nghĩa 5% giữa một số khu vực (giá trị p nhỏ nhất là 0,026), trong khi các quan hệ H1, H2, H4 và H5 không có khác biệt có ý nghĩa thống kê (Bảng 11). Do chưa kiểm định tính bất biến đo lường (MICOM), kết quả so sánh này chỉ mang tính thăm dò.
Bảng 11: So sánh hệ số đường dẫn giữa ba khu vực (PLS-MGA)
| Quan hệ | TP. Hồ Chí Minh (272) | TP. Đồng Nai (122) | Tây Ninh (93) | Chênh lệch lớn nhất | p nhỏ nhất |
|---|---|---|---|---|---|
| GFL → GFA | 0,088 | 0,152 | 0,221 | 0,133 | 0,240 |
| ESGA → GFA | 0,297 | 0,375 | 0,193 | 0,182 | 0,157 |
| GFA → SCB | 0,271 | 0,246 | -0,007 | 0,278 | 0,026 |
| GFL → SCB | 0,057 | 0,023 | 0,073 | 0,051 | 0,756 |
| PCE → SCB | 0,113 | 0,238 | 0,250 | 0,137 | 0,240 |
| PFWB → SCB | 0,037 | 0,139 | 0,122 | 0,102 | 0,444 |
Nguồn: Ước lượng PLS-MGA của tác giả (bootstrapping n = 400/nhóm)
Thảo luận kết quả nghiên cứu
Kết quả nghiên cứu củng cố lập luận của Lý thuyết hành vi có kế hoạch (Ajzen, 1991): thái độ là mắt xích trung tâm chuyển hóa nhận thức thành hành vi. Tác động tích cực của Hiểu biết tài chính xanh và Nhận thức ESG đến Thái độ tài chính xanh phù hợp với Anderson và Robinson (2022), Dash và Mohanta (2025). Vai trò của Nhận thức hiệu quả người tiêu dùng thống nhất với Ellen và cộng sự (1991), Roberts (1996), khẳng định niềm tin “hành động cá nhân tạo khác biệt” là động lực trực tiếp của tiêu dùng xanh.
Đáng chú ý, Hiểu biết tài chính xanh không tác động trực tiếp có ý nghĩa đến Hành vi (H4 bị bác bỏ) mà ảnh hưởng hoàn toàn thông qua Thái độ. Điều này cho thấy, chỉ trang bị kiến thức là chưa đủ; kiến thức cần được chuyển hóa thành thái độ tích cực mới dẫn tới hành vi. Phát hiện này bổ sung Thái độ tài chính xanh như một cơ chế tâm lý truyền dẫn giữa các tiền tố nhận thức và Hành vi tiêu dùng bền vững.
Giả thuyết điều tiết H8 không được ủng hộ. Một cách lý giải là trong bối cảnh mẫu nghiên cứu, quyết định tiêu dùng bền vững chịu chi phối bởi thái độ và niềm tin hiệu quả nhiều hơn là mức độ an tâm tài chính; phúc lợi tài chính có thể đóng vai trò điều kiện nền hơn là biến điều tiết. Tác động chính của Phúc lợi tài chính đến hành vi cũng không có ý nghĩa, gợi ý rằng khi thái độ và niềm tin hiệu quả đã được đưa vào mô hình, vai trò độc lập của yếu tố tài chính cá nhân bị thu hẹp. Hệ số R² và f² khiêm tốn cho thấy còn nhiều yếu tố chưa được đưa vào mô hình (chuẩn mực chủ quan, nhận thức kiểm soát hành vi, yếu tố thị trường), dù giá trị Q² dương xác nhận mô hình vẫn có mức độ liên quan dự báo nhất định.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Nghiên cứu xác nhận Hiểu biết tài chính xanh và Nhận thức ESG là những tiền tố tích cực của Thái độ tài chính xanh; Thái độ tài chính xanh và Nhận thức hiệu quả của người tiêu dùng thúc đẩy Hành vi tiêu dùng bền vững; Thái độ tài chính xanh giữ vai trò trung gian truyền dẫn ảnh hưởng của các tiền tố nhận thức đến hành vi. Tác động trực tiếp của Hiểu biết tài chính xanh đến hành vi và vai trò điều tiết của Phúc lợi tài chính cá nhân chưa được dữ liệu ủng hộ.
Khuyến nghị
Từ kết quả nghiên cứu, 3 nhóm khuyến nghị được rút ra.
Thứ nhất, các chương trình giáo dục tài chính xanh và truyền thông ESG nên hướng tới thay đổi thái độ thay vì chỉ cung cấp thông tin, gắn sản phẩm tài chính xanh với lợi ích cụ thể và trải nghiệm thực tế của người tiêu dùng.
Thứ hai, cần củng cố nhận thức hiệu quả của người tiêu dùng thông qua công bố định lượng tác động môi trường của hành vi tiêu dùng, nhãn sinh thái và cơ chế phản hồi kết quả, vì đây là yếu tố tác động trực tiếp đến hành vi.
Thứ ba, chính sách cần kết hợp cung cấp kiến thức với củng cố thái độ tích cực và cải thiện điều kiện tiếp cận sản phẩm xanh.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu vẫn tồn tại một số hạn chế nhất định: Thiết kế cắt ngang chưa khẳng định được quan hệ nhân quả; R² và f² còn khiêm tốn cho thấy mô hình còn bỏ sót một số yếu tố; phân tích đa nhóm chưa kiểm định tính bất biến đo lường (MICOM) nên chỉ mang tính thăm dò. Để khắc phục, các hướng nghiên cứu tiếp theo nên sử dụng dữ liệu theo thời gian hoặc đa nguồn; bổ sung các biến giải thích như: chuẩn mực chủ quan, nhận thức kiểm soát hành vi, điều kiện thị trường sản phẩm xanh và chính sách hỗ trợ; đồng thời mở rộng địa bàn khảo sát và kết hợp phỏng vấn sâu để làm rõ cơ chế hình thành thái độ tài chính xanh.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211.
2. Anderson, A. & Robinson, D. T. (2022). Financial literacy in the age of green investment. Review of Finance, 26(6), 1551-1584.
3. Bai, R. (2023). Impact of financial literacy, mental budgeting and self-control on financial wellbeing: Mediating impact of investment decision making. PLOS ONE, 18(11), e0294466.
4. Comrey, A. L. & Lee, H. B. (1992). A First Course in Factor Analysis, 2nd ed.. Lawrence Erlbaum Associates, Hillsdale, New Jersey.
5. Dash, A. & Mohanta, G. (2025). Drivers of sustainable financial consumerism: Exploring the impact of artificial intelligence, finfluencers, financial literacy, and product quality on sustainable development. Cleaner and Responsible Consumption, 18, 100306.
6. du Plessis, L., Jordaan, Y. & van der Westhuizen, L.-M. (2024). Psychological needs and financial well-being: The role of consumer spending self-control. Journal of Financial Services Marketing, 29(4), 1197-1206.
7. Ellen, P. S., Wiener, J. L. & Cobb-Walgren, C. (1991). The role of perceived consumer effectiveness in motivating environmentally conscious behaviors. Journal of Public Policy & Marketing, 10(2), 102-117.
8. Fornell, C. & Larcker, D. F. (1981). Evaluating structural equation models with unobservable variables and measurement error. Journal of Marketing Research, 18(1), 39-50.
9. Hair, J. F., Risher, J. J., Sarstedt, M. & Ringle, C. M. (2019). When to use and how to report the results of PLS-SEM. European Business Review, 31(1), 2-24.
10. Henseler, J., Ringle, C. M. & Sarstedt, M. (2015). A new criterion for assessing discriminant validity in variance-based structural equation modeling. Journal of the Academy of Marketing Science, 43(1), 115-135.
11. Kim, Y., & Choi, S. M. (2005). Antecedents of green purchase behavior. Advances in Consumer Research, 32, 592-599.
12. Kock, N. (2015). Common method bias in PLS-SEM: A full collinearity assessment approach. International Journal of e-Collaboration, 11(4), 1-10.
13. Kock, N. & Hadaya, P. (2018). Minimum sample size estimation in PLS-SEM: The inverse square root and gamma-exponential methods. Information Systems Journal, 28(1), 227-261.
14. OECD/INFE (2022). OECD/INFE Toolkit for Measuring Financial Literacy and Financial Inclusion 2022. OECD Publishing, Paris.
15. Quoquab, F., Mohammad, J. & Sukari, N. N. (2019). A multiple-item scale for measuring sustainable consumption behaviour. Asia Pacific Journal of Marketing and Logistics, 31(4), 791-816.
16. Quốc hội (2025). Nghị quyết số 202/2025/QH15 ngày 12/6/2025 về việc sắp xếp đơn vị hành chính cấp tỉnh.
17. Quốc hội (2026). Nghị quyết số 30/2026/QH16 ngày 24/4/2026về việc thành lập thành phố Đồng Nai.
18. Roberts, J. A. (1996). Green consumers in the 1990s: Profile and implications for advertising. Journal of Business Research, 36(3), 217-231.
19. Salahodjaev, R. & Sadikov, A. (2025). Financial literacy and environmental sustainability: A cross-country test. Frontiers in Sustainability, 6, 1514393.
20. Stern, P. C. (2000). Toward a coherent theory of environmentally significant behavior. Journal of Social Issues, 56(3), 407-424.
21. Strömbäck, C., Lind, T., Skagerlund, K., Västfjäll, D. & Tinghög, G. (2017). Does self-control predict financial behavior and financial well-being?, Journal of Behavioral and Experimental Finance, 14, 30-38.
| Ngày nhận bài: 27/9/2026; Ngày hoàn thiện biên tập: 20/10/2026; Ngày duyệt đăng: 4/11/2026 |
Tin liên quan


Các tin khác

Phân bổ nguồn lực tài chính theo vòng đời khu công nghiệp: Bằng chứng từ Nghệ An và hàm ý phát triển bền vững

Trải nghiệm trò chơi hóa và ý định tiếp tục sử dụng ví điện tử của thế hệ Z: Mô hình lý thuyết về vai trò trung gian của tình yêu thương hiệu

Kế toán lưu ký và tự doanh tài sản mã hóa: So sánh Việt Nam với thông lệ quốc tế

Tác động của trí tuệ nhân tạo đến công việc: Tiếp cận từ góc nhìn cơ hội và rủi ro

Cấu trúc ưu tiên các yếu tố trải nghiệm du lịch đô thị trong lựa chọn khách sạn 4-5 sao tại Hà Nội: Tiếp cận Delphi-AHP

Các yếu tố tác động đến hiệu quả marketing số từ góc nhìn khách hàng cá nhân tại Đồng Nai

Nhận thức chi phí và thực hành xanh của nhân viên tại Bệnh viện Đa khoa khu vực Nhơn Trạch

Các nhân tố ảnh hưởng đến quyết định chọn ngành học Khối kinh tế của sinh viên Trường Cao đẳng Đồng Tháp

Ý định khởi nghiệp số của sinh viên đại học Việt Nam: Tiếp cận từ Lý thuyết nhận thức xã hội


