


Nhân tố ảnh hưởng đến hành vi quản lý tài chính cá nhân của sinh viên khối ngành Kinh tế tại Hà Nội
TS. Hoàng Thanh Huyền
Học viện Ngân hàng; Email: [email protected]
Nguyễn Minh Ngọc
Học viện Ngân hàng; Email: [email protected]
Tóm tắt
Nghiên cứu đánh giá mức độ ảnh hưởng của các nhân tố đến hành vi quản lý tài chính cá nhân của sinh viên khối ngành Kinh tế tại Hà Nội. Kết quả mô hình cấu trúc tuyến tính (SEM) chỉ ra rằng, các nhân tố gồm Công nghệ tài chính, Năng lực số, Môi trường xã hội và Kiến thức tài chính có ảnh hưởng cùng chiều đến Hành vi và thói quen chi tiêu. Bên cạnh đó, Hành vi và thói quen chi tiêu đóng vai trò trung gian toàn phần và có hệ số tác động mạnh đến Hành vi quản lý tài chính cá nhân của sinh viên. Kiến thức tài chính có mức độ tác động yếu nhất đến Hành vi. Từ đó, nghiên cứu đề xuất một số giải pháp nâng cao năng lực quản lý tài chính cá nhân của sinh viên, qua đó thúc đẩy lối sống tài chính lành mạnh cho các em.
Từ khóa: Quản lý tài chính cá nhân, sinh viên khối ngành kinh tế, chuyển đổi số, kiến thức tài chính, năng lực số
Abstract
This study examines the factors influencing personal financial management behavior among students majoring in economics and related fields in Ha Noi. The results of structural equation modeling (SEM) indicate that financial technology, digital competence, the social environment, and financial knowledge are positively associated with spending behavior and habits. In addition, spending behavior and habits fully mediate the relationships between these factors and students’ personal financial management behavior and have a strong effect on the latter. Financial knowledge has the weakest effect on spending behavior and habits. Based on these findings, the study proposes several solutions to strengthen students’ personal financial management capabilities and promote healthy financial lifestyles.
Keywords: Personal financial management, economics students, digital transformation, financial knowledge, digital competence
ĐẶT VẤN ĐỀ
Quản lý tài chính cá nhân (QLTCCN) là quá trình lập kế hoạch, tổ chức, kiểm soát và theo dõi việc sử dụng các nguồn lực tài chính của cá nhân hoặc hộ gia đình nhằm đạt được các mục tiêu tài chính trong ngắn hạn và dài hạn (Xiao, 2008). Hoạt động này bao gồm việc ra quyết định liên quan đến thu nhập, chi tiêu, tiết kiệm, đầu tư, bảo hiểm và quản lý nợ. Humaira và Sagoro (2018) cũng đưa ra quan điểm tương đồng khi khẳng định rằng hành vi quản lý tài chính có liên quan đến hiệu quả quản lý nguồn vốn, trong đó dòng tiền cần được điều phối theo một kế hoạch đã định sẵn. Theo Perry và Morris (2005), QLTCCN phản ánh mức độ mà cá nhân có thể kiểm soát các hành vi tài chính của mình thông qua việc lập ngân sách, theo dõi chi tiêu và có kế hoạch tiết kiệm hợp lý.
Trong bối cảnh nền kinh tế ngày càng phát triển, QLTCCN trở thành một vấn đề được quan tâm rộng rãi, đặc biệt với sinh viên - nhóm đối tượng đang trong giai đoạn chuyển từ sự phụ thuộc tài chính sang cuộc sống tự lập. Đối với sinh viên khối ngành Kinh tế, việc hình thành và duy trì hành vi QLTCCN hiệu quả không chỉ giúp đảm bảo sự ổn định tài chính trong giai đoạn học tập, mà còn nâng cao năng lực tài chính và khả năng thích ứng với môi trường kinh tế tương lai. Mặc dù tầm quan trọng của QLTCCN ngày càng được nhận thức rõ ràng, nhưng nhiều sinh viên vẫn gặp khó khăn trong việc lập kế hoạch chi tiêu, kiểm soát tài chính và xây dựng thói quen chi tiêu hợp lý.
Trong bối cảnh nền kinh tế ngày càng hiện đại hoá và số hoá, sự phát triển của các nền tảng công nghệ tài chính (Fintech), ngân hàng số, hay ví điện tử và thương mại điện tử đã giúp sinh viên ngày càng dễ dàng tiếp cận các dịch vụ tài chính kỹ thuật số. Mặc dù mang lại nhiều sự tiện lợi, nhưng những hình thức này cũng làm gia tăng xu hướng chi tiêu bốc đồng, dễ bị tác động bởi xu hướng tiêu dùng ngắn hạn nếu sinh viên thiếu khả năng kiểm soát hành vi tài chính, lập kế hoạch chi tiêu và duy trì kỷ luật tài chính.
Vì vậy, việc nghiên cứu và đo lường các nhân tố ảnh hưởng đến hành vi QLTCCN của sinh viên khối ngành Kinh tế tại Hà Nội trong bối cảnh chuyển đổi số là cần thiết, để từ đó đưa ra các hàm ý quản trị và khuyến nghị nhằm nâng cao nhận thức và thúc đẩy hành vi QLTCCN lành mạnh của sinh viên.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết và giả thuyết nghiên cứu
Nghiên cứu được xây dựng dựa trên nền tảng của 2 lý thuyết, gồm: Lý thuyết hành vi có kế hoạch (TPB) và Lý thuyết tài chính hành vi (Behavioral Finance).
Theo Lý thuyết TPB (Ajzen, 1991), hành vi được quyết định bởi ý định thực hiện hành vi, trong đó ý định chịu ảnh hưởng của thái độ, chuẩn mực chủ quan và kiểm soát hành vi cảm nhận. Trong khi đó, Lý thuyết tài chính hành vi cho rằng, các quyết định tài chính không chỉ dựa trên tính lý trí mà còn chịu tác động của cảm xúc và nhận thức (Ritter, 2003). Kết hợp 2 lý thuyết này giúp giải thích toàn diện hơn các yếu tố nhận thức, tâm lý và xã hội ảnh hưởng đến hành vi tài chính của cá nhân.
Các nghiên cứu nước ngoài trước đây về chủ đề các nhân tố tác động đến hành vi QLTCCN của sinh viên chỉ ra rằng, các yếu tố như kiến thức tài chính, thái độ tài chính, môi trường xã hội, công nghệ tài chính và năng lực số có ảnh hưởng mạnh mẽ đến hành vi QLTCCN. Trong đó, kiến thức tài chính và công nghệ tài chính thường có tác động tích cực rõ nét, trong khi một số yếu tố khác như nhận thức rủi ro có thể tác động theo cả 2 chiều (Xiao, 2008; Perry và Morris, 2005; Humaira và Sagoro, 2018; Bai, 2023; Rodriguez, 2024; Aoun và cộng sự, 2026).
Tại Việt Nam, một số tác giả cũng đã tiến hành nghiên cứu chủ đề này và đưa ra các kết luận như: hiểu biết tài chính, thái độ tài chính, môi trường xã hội và các yếu tố liên quan đến chuyển đổi số có tác động tích cực đến hành vi QLTCCN của sinh viên (Vũ và cộng sự, 2021; Đặng và cộng sự, 2021; Nguyễn và Đinh, 2024; Nguyễn, 2025, Khúc và cộng sự, 2022).
Công nghệ tài chính
Công nghệ tài chính (CNTC) bao gồm ví điện tử, ứng dụng ngân hàng số, công cụ theo dõi chi tiêu tự động và thanh toán không tiếp xúc giúp sinh viên tiếp cận thông tin tài chính nhanh chóng, minh bạch và cá nhân hóa hơn. Nhiều nghiên cứu quốc tế và trong nước xác nhận mối quan hệ tích cực này. Aoun và cộng sự (2026) chỉ ra rằng, sự chấp nhận CNTC cải thiện hành vi tài chính của thế hệ trẻ thông qua tự động hóa và tính tiện lợi. Tại Việt Nam, Morgan và Trinh (2020) khẳng định, hiểu biết tài chính cao hơn làm tăng nhận thức và sự chấp nhận CNTC, từ đó nâng cao QLTCCN. Trong bối cảnh chuyển đổi số mạnh mẽ, công nghệ tài chính không chỉ là công cụ mà còn là yếu tố thúc đẩy hành vi QLTCCN hiện đại cho sinh viên khối ngành Kinh tế. Từ đó, giả thuyết được đề xuất:
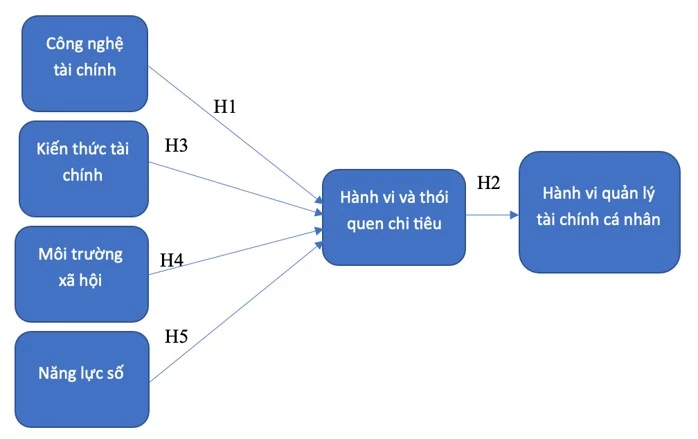
H1: Công nghệ tài chính có tác động tích cực đến Hành vi và thói quen chi tiêu, từ đó tác động đến Hành vi QLTCCN.
Hành vi chi tiêu
Thói quen và hành vi chi tiêu cá nhân (HVCT) phản ánh cách sinh viên kiểm soát chi tiêu hàng ngày, lập kế hoạch ngân sách và hình thành thói quen tiêu dùng có ý thức. Theo Dew và Xiao (2011) với thang đo hành vi quản lý tài chính, HVCT bao gồm các khía cạnh như quản lý tiêu thụ và quản lý tiền mặt. Các nghiên cứu như Sabri và cộng sự (2022), Rodriguez (2024) chứng minh, HVCT là trung gian mạnh mẽ giữa kiến thức và kết quả quản lý tài chính. Tại Việt Nam, Phạm (2022) và các nghiên cứu về thái độ tài chính cũng hỗ trợ vai trò của HVCT trong việc chuyển hóa nhận thức thành hành vi thực tiễn. Đối với sinh viên, HVCT giúp cân bằng giữa tiêu dùng hiện tại và tiết kiệm cho tương lai, đặc biệt trong môi trường tiêu dùng đa dạng tại Hà Nội. Do đó, giả thuyết được đề xuất:
H2: Hành vi và thói quen chi tiêu cá nhân có tác động tích cực đến Hành vi QLTCCN.
Kiến thức tài chính
Sinh viên có kiến thức tài chính (KTTC) cao thường tự tin hơn trong việc đưa ra quyết định tài chính hợp lý, tránh rủi ro và xây dựng thói quen tiết kiệm bền vững. Lusardi và Mitchell (2014) là nền tảng lý thuyết cho mối quan hệ này. Các nghiên cứu thực nghiệm như Bai (2023), Rodriguez (2024) cho thấy KTTC ảnh hưởng mạnh đến hành vi tài chính và sức khỏe tài chính. Trong nước, Khúc và cộng sự (2022), Nguyễn và cộng sự (2022), Vũ và cộng sự (2021), Lê (2024) và các nghiên cứu khác đều khẳng định KTTC là tiền đề quan trọng hình thành hành vi QLTCCN lành mạnh ở sinh viên Việt Nam. Từ đó, nghiên cứu đề xuất giả thuyết:
H3: Kiến thức tài chính có tác động tích cực đến Hành vi và thói quen chi tiêu, từ đó tác động đến Hành vi QLTCCN.
Môi trường xã hội
Chuẩn mực xã hội và kỳ vọng từ gia đình, bạn bè có thể thúc đẩy sinh viên tuân thủ các quy tắc và hành vi quản lý tài chính tích cực. Ajzen (1991) trong Lý thuyết hành vi có kế hoạch nhấn mạnh vai trò của những chuẩn mực chủ quan. Kennedy (2013), Hasan (2025), LeBaron-Black và cộng sự (2023) xác nhận ảnh hưởng từ môi trường thúc đẩy hành vi tài chính có trách nhiệm. Tại Việt Nam, Phạm (2022) cho thấy, gia đình và bạn bè ảnh hưởng đáng kể đến hành vi tài chính của sinh viên. Trong bối cảnh mạng xã hội và cộng đồng sinh viên tại Hà Nội, môi trường xã hội có thể thúc đẩy hoặc kìm hãm hành vi quản lý tài chính tùy thuộc vào chuẩn mực tích cực. Giả thuyết được đề xuất:
H4: Môi trường xã hội có tác động tích cực đến Hành vi và thói quen chi tiêu, từ đó tác động đến Hành vi QLTCCN.
Năng lực số
Năng lực số (NLS) là khả năng sử dụng hiệu quả các công cụ kỹ thuật số, an toàn mạng và ứng dụng công nghệ số. Trong bối cảnh chuyển đổi số, NLS giúp sinh viên khai thác tối đa lợi ích của CNTC và KTTC, đồng thời giảm thiểu rủi ro. Adel (2024) khẳng định năng lực số cải thiện hành vi QLTCCN. Tại Việt Nam, NLS là yếu tố then chốt giúp sinh viên khối ngành Kinh tế tại Hà Nội tránh được các rủi ro như lừa đảo trực tuyến và chi tiêu bốc đồng qua các hình thức trả sau. Do đó, giả thuyết được đề xuất:
H5: Năng lực số có tác động tích cực đến Hành vi và thói quen chi tiêu, từ đó tác động đến Hành vi QLTCCN.
Mô hình nghiên cứu
Dựa trên cơ sở lý thuyết và các giả thuyết nghiên cứu, nhóm tác giả đề xuất mô hình nghiên cứu như Hình 1.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Đề xuất của nhóm nghiên cứu
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp kết hợp định tính và định lượng. Dữ liệu thứ cấp được thu thập từ các tài liệu, công trình nghiên cứu trong và ngoài nước liên quan đến hành vi QLTCCN. Dữ liệu sơ cấp được thu thập thông qua bảng khảo sát trực tiếp kết hợp với trực tuyến trên nền tảng Google Form từ tháng 3-5/2026. Đối tượng khảo sát là sinh viên khối ngành Kinh tế đang học tập tại các trường đại học trên địa bàn TP. Hà Nội. Các thang đo được xây dựng trên cơ sở thang điểm Likert 5 mức độ, được điều chỉnh từ các nghiên cứu trong và ngoài nước cho phù hợp với bối cảnh chuyển đổi số tại Việt Nam. Kết quả thu được 278 phiếu hợp lệ.
Dữ liệu sau khi thu thập được mã hóa, làm sạch và xử lý bằng phần mềm SPSS 26 và AMOS 24. Quy trình phân tích gồm các bước: Thống kê mô tả mẫu nghiên cứu; Kiểm định độ tin cậy thang đo bằng hệ số Cronbach’s Alpha; Phân tích nhân tố khám phá (EFA); Phân tích nhân tố khẳng định (CFA); Phân tích mô hình cấu trúc tuyến tính (SEM) để kiểm định các giả thuyết nghiên cứu.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả mẫu nghiên cứu và thang đo
Kết quả thống kê mô tả cho thấy cơ cấu mẫu khảo sát có sự tập trung cao vào nhóm sinh viên năm thứ hai và năm thứ ba thuộc các chuyên ngành Tài chính - Kinh tế - Quản trị (chiếm 95,51%). Đặc điểm phân bổ này hoàn toàn tương thích với mục tiêu và phạm vi nghiên cứu đã xác định, đảm bảo tính đại diện cho nhóm đối tượng có năng lực tiếp cận công nghệ tài chính nhanh nhạy tại Hà Nội (Nguyễn và Đinh, 2024; Hair và cộng sự, 2019).
Các biến quan sát trong mô hình nghiên cứu được đo bằng thang điểm Likert 5 mức độ, từ 1- Hoàn toàn không đồng ý, đến 5- Hoàn toàn đồng ý. Kết quả phân tích thống kê mô tả sơ bộ các thang đo được đánh giá thông qua 2 chỉ số cốt lõi là giá trị trung bình và độ lệch chuẩn. Cụ thể, giá trị trung bình của các biến dao động trong khoảng từ 3,20 đến 3,76, phản ánh xu hướng nhận thức của các đối tượng khảo sát ở mức độ từ “Trung lập” đến “Đồng ý”. Độ lệch chuẩn dao động từ 0,20 đến 0,71, phản ánh sự đồng đều rõ nét của đối tượng được khảo sát.
Kết quả phân tích Cronbach’s Alpha, EFA, CFA
Kết quả kiểm định độ tin cậy thang đo đối với biến phụ thuộc Hành vi QLTCCN cho thấy, hệ số Cronbach's Alpha đạt 0,848, vượt xa ngưỡng tiêu chuẩn 0,7. Kết quả này khẳng định thang đo biến phụ thuộc đạt tính nhất quán nội tại cao và hoàn toàn đủ điều kiện để đưa vào các bước phân tích tiếp theo. Đối với nhóm biến độc lập, kết quả phân tích cho thấy tất cả các thang đo thành phần đều đạt độ tin cậy tốt với hệ số Cronbach's Alpha dao động trong khoảng từ 0,833 đến 0,887. Kết quả phân tích cũng cho thấy không có biến quan sát nào bị loại do vi phạm hệ số tương quan biến - tổng, toàn bộ các thang đo độc lập đều đảm bảo độ giá trị khoa học để sử dụng cho các mô hình kiểm định thực nghiệm.
Bảng 1: Kết quả Cronbach’s Alpha
| Biến | Cronbach's Alpha | Số biến quan sát |
|---|---|---|
| Biến độc lập | ||
| Công nghệ tài chính (CNTC) | 0,870 | 5 |
| Kiến thức tài chính (KTTC) | 0,887 | 5 |
| Môi trường xã hội (MT) | 0,873 | 5 |
| Năng lực số (NLS) | 0,833 | 5 |
| Hành vi chi tiêu (HVCT) | 0,865 | 5 |
| Biến phụ thuộc | ||
| Hành vi quản lý tài chính cá nhân (QLTCCN) | 0,848 | 4 |
Nguồn: Tính toán của nhóm tác giả bằng phần mềm SPSS 26
Đối với biến Hành vi QLTCCN (biến phụ thuộc), kết quả phân tích EFA cho thấy dữ liệu hoàn toàn phù hợp để triển khai các bước phân tích tiếp theo. Hệ số KMO đạt 0,808 (vượt ngưỡng tối thiểu 0,5), đồng thời kiểm định Bartlett có ý nghĩa thống kê cao (Sig. = 0,000 < 0,05). Điều này chứng minh các biến quan sát thuộc thang đo phụ thuộc có mối tương quan chặt chẽ và thỏa mãn điều kiện căn bản để phân tích nhân tố (Hair và cộng sự, 2019). Hệ số Eigenvalue > 1, chứng tỏ mô hình đã trích được 1 nhân tố duy nhất với giá trị Eigenvalue = 2,756. Tổng phương sai trích đạt 68,907% (vượt ngưỡng tiêu chuẩn 50%), đáp ứng khuyến nghị của Hair và cộng sự (2019); chỉ số này đồng nghĩa với việc nhân tố được trích giải thích được 68,907% sự biến thiên của các biến quan sát cấu thành. Hệ số tải nhân tố của tất cả các biến quan sát đều > 0,7, chứng tỏ thang đo QLTC đạt giá trị hội tụ tốt.
Đối với nhóm biến độc lập, kết quả phân tích EFA tương tự khẳng định tính tương thích và phù hợp cao của tập dữ liệu khảo sát. Chỉ số KMO đạt 0,829 (> 0,5) và kiểm định Bartlett có ý nghĩa thống kê (Sig.=0,000<0,05), đáp ứng đầy đủ các tiêu chí tiên quyết để thực hiện trích nhân tố (Hair và cộng sự, 2019). Quá trình trích nhân tố theo tiêu chí Eigenvalue >1 đã hội tụ được 4 nhân tố độc lập với các giá trị Eigenvalue lần lượt là 4,742; 3,393; 2,825 và 2,279. Tổng phương sai trích lũy đạt 66,193% (vượt ngưỡng 50%), khẳng định 4 nhân tố này có khả năng giải thích tốt phần lớn sự biến thiên của tổng thể dữ liệu.
Kết quả ma trận xoay nhân tố cho thấy các biến quan sát phân nhóm rõ ràng vào các cấu trúc khái niệm riêng biệt, hoàn toàn không xảy ra hiện tượng tải chéo gây nhiễu mô hình.
Bảng 2: Kết quả phân tích nhân tố khẳng định CFA
| Biến | CR | AVE | KTTC | MT | CNTC | NLS | HVCT | QLTC |
|---|---|---|---|---|---|---|---|---|
| KTTC | 0.888 | 0.613 | 0.783 | |||||
| MT | 0.866 | 0.565 | 0.194* | 0.752 | ||||
| CNTC | 0.872 | 0.577 | 0.302*** | -0.012 | 0.760 | |||
| NLS | 0.838 | 0.509 | 0.161* | 0.079 | 0.199* | 0.713 | ||
| HVCT | 0.875 | 0.583 | 0.477*** | 0.379*** | 0.509*** | 0.480*** | 0.763 | |
| QLTC | 0.851 | 0.589 | 0.251** | 0.359*** | 0.305*** | 0.287** | 0.544*** | 0.767 |
Nguồn: Tính toán của nhóm tác giả bằng phần mềm AMOS 24
Kết quả phân tích mô hình cấu trúc tuyến tính SEM
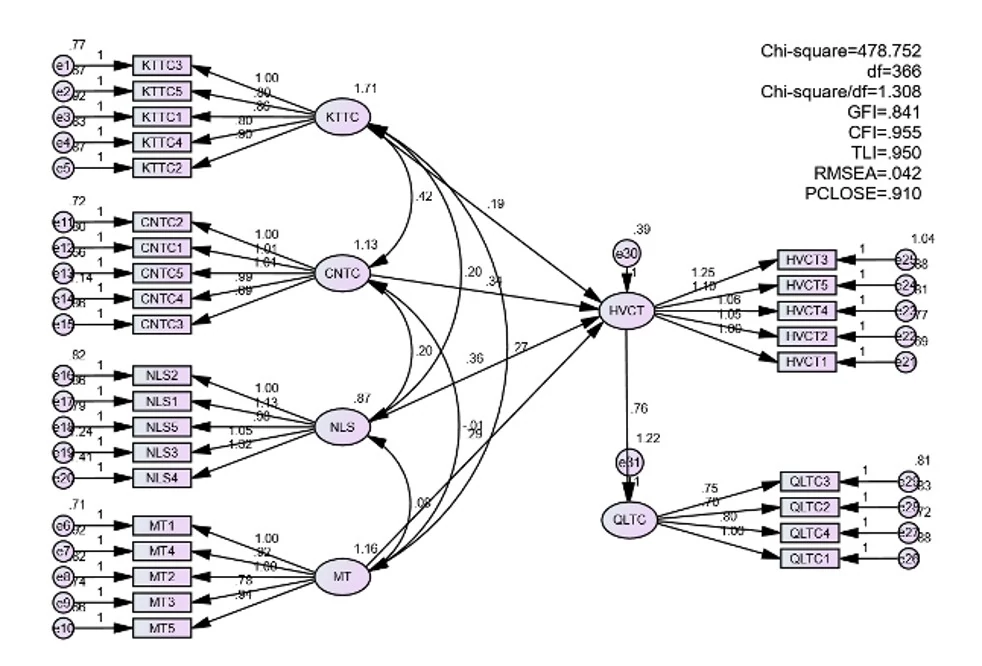
Mô hình SEM (Hình 2) đạt mức phù hợp tốt với dữ liệu thực tế (CMIN/DF ≈ 1,308, RMSEA = 0,042, CFI = 0,955, TLI = 0,950). Kết quả ước lượng khẳng định các giả thuyết đều đạt ý nghĩa thống kê ở mức độ tin cậy cao (p < 0,001). Cụ thể, tất cả các biến độc lập đều có tác động tích cực đến Hành vi và thói quen chi tiêu (HVCT). Kết quả phân tích cấu trúc chỉ ra rằng biến HVCT có tác động mạnh nhất và mang ý nghĩa thống kê quyết định Hành vi QLTCCN với hệ số chuẩn hóa β = 0,562 (p < 0,001).
Hình 2: Mô hình cấu trúc tuyến tính SEM
 |
Nguồn: Tính toán của nhóm tác giả bằng phần mềm AMOS 24
Thảo luận kết quả nghiên cứu
Kết quả phân tích mô hình cấu trúc tuyến tính (SEM) đã cung cấp bằng chứng thực nghiệm quan trọng, góp phần làm rõ cơ chế tác động của các nhân tố đến Hành vi QLTCCN của sinh viên khối ngành Kinh tế tại Hà Nội trong bối cảnh chuyển đổi số.
Cụ thể, kết quả thực nghiệm cho thấy Hành vi và thói quen chi tiêu có tác động thuận chiều mạnh nhất với hệ số hồi quy chuẩn hóa beta = 0,562 (p < 0,001). Đồng thời, kiểm định Bootstrap khẳng định vai trò trung gian của yếu tố này trong mối quan hệ giữa các biến độc lập gồm Kiến thức tài chính, Công nghệ tài chính, Môi trường xã hội, Năng lực số và biến phụ thuộc Hành vi QLTCCN.
Kết quả phân tích cho thấy, nhận thức về kiến thức hay sự hỗ trợ từ công nghệ số không thể tự động chuyển hóa thành hiệu quả quản lý tài chính nếu thiếu đi việc hình thành thói quen chi tiêu lành mạnh hàng ngày. Kết quả này hoàn toàn đồng nhất với các nghiên cứu về tâm lý học hành vi tài chính của Lusardi và Mitchell (2014), Nguyễn và cộng sự (2023), qua đó tái khẳng định khả năng tự kiểm soát là nền tảng của việc quản trị tài chính cá nhân bền vững.
Khi xét các yếu tố tác động trực tiếp đến Hành vi và thói quen chi tiêu, mức độ ảnh hưởng được sắp xếp giảm dần lần lượt là: Công nghệ tài chính (beta = 0,373), Năng lực số (beta = 0,343), Môi trường xã hội (beta = 0,323) và Kiến thức tài chính cá nhân (beta = 0,246). Hệ số tác động thấp nhất của yếu tố Kiến thức tài chính cá nhân có thể được giải thích do đặc thù mẫu khảo sát là sinh viên khối ngành Kinh tế, là đối tượng vốn đã được trang bị tương đối đầy đủ và bài bản các nền tảng lý thuyết về quản lý tài chính trong chương trình đào tạo tại nhà trường. Do đó, sự khác biệt về mức độ hiểu biết giữa các cá nhân không còn tạo ra tác động quá lớn đến hành vi thực tế. Thay vào đó, trong kỷ nguyên số, khả năng ứng dụng các công cụ công nghệ số đóng vai trò then chốt trong việc thúc đẩy và điều chỉnh thói quen chi tiêu hằng ngày của sinh viên.
KẾT LUẬN VÀ KIẾN NGHỊ
Nghiên cứu đã chỉ ra các yếu tố: Công nghệ tài chính, Năng lực số, Môi trường xã hội và Kiến thức tài chính có tác động tích cực đến Hành vi và thói quen chi tiêu của sinh viên khối ngành Kinh tế tại Hà Nội. Trong đó, Hành vi và thói quen chi tiêu được xác định là biến trung gian quan trọng, đóng vai trò kết nối giữa các yếu tố tác động và Hành vi QLTCCN của sinh viên. Kết quả nghiên cứu khẳng định rằng, việc nâng cao kiến thức tài chính, phát triển năng lực số, thúc đẩy ứng dụng các giải pháp Fintech và xây dựng môi trường xã hội tích cực sẽ góp phần hình thành thói quen chi tiêu hợp lý, từ đó nâng cao hiệu quả QLTCCN.
Trên cơ sở đó, nghiên cứu đề xuất 2 nhóm giải pháp chính. Một là, tăng cường ứng dụng các công cụ Fintech trong quản lý tài chính thông qua việc khuyến khích sinh viên sử dụng các ứng dụng theo dõi chi tiêu, lập kế hoạch tài chính và tiết kiệm tự động, đồng thời các tổ chức tài chính cần phát triển các tính năng hỗ trợ quản lý ngân sách và cảnh báo rủi ro chi tiêu. Hai là, thu hẹp khoảng cách giữa nhận thức và hành vi bằng cách lồng ghép nội dung giáo dục tài chính mang tính thực hành vào chương trình đào tạo, kết hợp với sự đồng hành của gia đình và truyền thông nhằm xây dựng môi trường tiêu dùng lành mạnh, qua đó góp phần nâng cao hành vi QLTCCN của sinh viên.
Tài liệu tham khảo:
1. Adel, N. (2024). The impact of digital literacy and technology adoption on financial inclusion. Heliyon, 10(20), Article e40951. https://doi.org/10.1016/j.heliyon.2024.e40951
2. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211. https://doi.org/10.1016/0749-5978(91)90020-T
3. Aoun, D., Rahal, R., Sfeir, L., & Jabbour, N. (2026). Understanding Millennials’ financial behavior: The role of FinTech adoption, financial literacy, and the mediating effect of financial attitudes in a crisis-affected emerging economy. International Journal of Financial Studies, 14(2), Article 35. https://doi.org/10.3390/ijfs14020035
4. Bai, R. (2023). Impact of financial literacy, mental budgeting and self-control on financial wellbeing: Mediating impact of investment decision making. PLOS ONE, 18(11), Article e0294466. https://doi.org/10.1371/journal.pone.0294466
5. Đặng, L. T., Dương, C. T., Phạm, H. M., Nguyễn, H. T. T., Đinh, Đ. Q., & Nguyễn, T. T. H. (2021). Nghiên cứu nhân tố ảnh hưởng đến ý định sử dụng các ứng dụng quản lý tài chính cá nhân của sinh viên trên địa bàn thành phố Hà Nội (FTU Working Paper Series, Vol. 1, No. 5). Trường Đại học Ngoại thương.
6. Dew, J., & Xiao, J. J. (2011). The financial management behavioral scale: Development and validation. Journal of Financial Counseling and Planning, 22(1), 43-59.
7. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2019). Multivariate data analysis (8th ed.). Cengage Learning.
8. Hasan, M. (2025). Family financial education and financial management behavior among Generation Z: Integrating the theory of planned behavior and technology acceptance model. Cogent Education, 12(1), Article 2451200.
9. Humaira, I., & Sagoro, E. M. (2018). Pengaruh pengetahuan keuangan, sikap keuangan, dan kepribadian terhadap perilaku manajemen keuangan pada pelaku UMKM sentra kerajinan batik Kabupaten Bantul. Nominal: Barometer Riset Akuntansi dan Manajemen, 7(1), 96-110. https://doi.org/10.21831/nominal.v7i1.19363
10. Kennedy, B. P. (2013). Subjective norms and financial behavior [Doctoral dissertation, University of Georgia].
11. Khúc, T. A., Bùi, T. K., & Nguyễn, M. P. (2022). Tác động của dân trí tài chính đến quản lý chi tiêu của sinh viên Việt Nam. Tạp chí Kinh tế và Phát triển, (306), 31-40.
12. Lê, N. T. H. (2024). Nâng cao hiểu biết tài chính cá nhân từ việc cải thiện thái độ tài chính và hành vi tài chính của sinh viên Việt Nam. Tạp chí Khoa học Tài chính - Ngân hàng, 1(2), 25-35. https://doi.org/10.59276/TCKHDT.2024.1.2.2535
13. LeBaron-Black, A. B., Li, X., Curran, M. A., & Shannon, S. (2023). Parental and employment influence on responsible spending behaviors. Journal of Family and Economic Issues, 44(3), 512-525.
14. Lusardi, A., & Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and implications. Journal of Economic Literature, 52(1), 5-44. https://doi.org/10.1257/jel.52.1.5
15. Morgan, P. J., & Trinh, L. Q. (2020). Fintech and financial literacy in Viet Nam (ADBI Working Paper No. 1154). Asian Development Bank Institute. https://www.adb.org/publications/fintech-and-financial-literacy-viet-nam
16. Nguyễn, L. C., Nguyễn, T. M., Nguyễn, T. H. P., Nguyễn, H. N., Nguyễn, H. P. A., & Nguyễn, Đ. Q. (2022). Tác động của hiểu biết tài chính và thái độ tài chính đối với hành vi tài chính cá nhân: Trường hợp sinh viên tại Hà Nội. Tạp chí Nghiên cứu Thương mại, 2(2), 112-120.
17. Nguyễn, L. T. B. (2025). Các yếu tố ảnh hưởng đến hành vi quản lý tài chính cá nhân của viên chức tại Đại học Quốc gia Thành phố Hồ Chí Minh. Tạp chí Khoa học Đại học Huế: Kinh tế và Phát triển, 134(5B), 95-117.
18. Nguyen, P. T. H., Pham, A. T., Dam, N. P., Cao, H. N. H., & Mai, M. T. (2023). Determinants of personal financial management behaviour: Empirical evidence from Vietnam. International Journal of Business, Economics and Law, 30(1), 12-20.
19. Nguyễn, Q. T., & Đinh, M. H. (2024). Nghiên cứu các yếu tố ảnh hưởng đến chi tiêu của sinh viên Đại học Công nghiệp Hà Nội. Tạp chí Kinh tế Xã hội. https://doi.org/10.57001/huih5804.2024.405
20. Perry, V. G., & Morris, M. D. (2005). Who is in control? The role of self‐perception, knowledge, and income in explaining consumer financial behavior. Journal of Consumer Affairs, 39(2), 299-313. https://doi.org/10.1111/j.1745-6606.2005.00016.x
21. Phạm, N. H. (2022). Phát triển công nghệ tài chính - xu hướng, động lực và cơ hội cho Việt Nam. https://tapchicongthuong.vn/phat-trien-cong-nghe-tai-chinh-xu-huong-dong-luc-va-co-hoi-cho-viet-nam-90382.htm
22. Ritter, J. R. (2003). Behavioral finance. Pacific-Basin Finance Journal, 11(4), 429-437. https://doi.org/10.1016/S0927-538X(03)00048-9
23. Rodriguez, J. M. (2024). The mediation of financial behavior to financial literacy and spending habits of Gen Z: An exploratory factor analysis. Journal of Global Awareness, 5(2), Article 5. https://doi.org/10.24073/jga/5/02/05
24. Sabri, M. F., Wahab, R., Mahdzan, N. S., Magli, A. S., & Rahim, H A. (2022). Mediating effect of financial behaviour on the relationship between perceived financial wellbeing and its factors among low-income young adults in Malaysia. Frontiers in Psychology, 13, Article 858630. https://doi.org/10.3389/fpsyg.2022.858630
25. Vũ, T. M., Nguyễn, T. H. H., Trần, T. H. T., Trần, N. B. L., & Lê, U. N. (2021). Tác động của hiểu biết tài chính đến hành vi quản lý tài chính cá nhân của sinh viên. Tạp chí Kinh tế & Phát triển, 290(2), 71-80.
26. Xiao, J. J. (2008). Applying behavior theories to financial behavior. In J. J. Xiao (Ed.), Handbook of consumer finance research (pp. 69-81). Springer. https://doi.org/10.1007/978-0-387-75734-6_5.
| Ngày nhận bài: 25/8/2026; Ngày hoàn thiện biên tập: 14/10/2026; Ngày duyệt đăng: 21/10/2026 |
Tin liên quan


Các tin khác

Các nhân tố ảnh hưởng đến hành vi chi tiêu qua tài khoản ngân hàng của sinh viên Trường Đại học Kiên Giang

Đầu tư công hiện đại ở Việt Nam: Từ đổi mới nhận thức đến hoàn thiện thể chế quản lý

Xuất khẩu sản phẩm văn hóa tại chỗ thông qua du lịch: Kinh nghiệm tại một số quốc gia châu Á và khuyến nghị cho Việt Nam

Quản lý tổ chức đăng ký doanh nghiệp cấp tỉnh - Nghiên cứu tại Sở Tài chính tỉnh Đồng Tháp

Xu hướng ngân hàng dịch vụ: Thách thức và giải pháp cho các ngân hàng thương mại Việt Nam

Đề xuất mô hình nghiên cứu về cá nhân hóa dựa trên AI và lòng trung thành thương hiệu đa chiều đối với khóa học trực tuyến thương mại

Chuyển dịch cơ chế phòng ngừa rủi ro của quỹ tín dụng nhân dân và vai trò của ngân hàng hợp tác xã

Thương mại quốc tế, FDI và mối quan hệ với quy mô GRDP thực cấp tỉnh ở Việt Nam: Trường hợp Vùng kinh tế trọng điểm miền Trung

Thực trạng phong cách lãnh đạo và kết quả đổi mới sáng tạo của kiểm toán viên tại các công ty kiểm toán độc lập ở Việt Nam


