


Các yếu tố ảnh hưởng đến ý định sử dụng dịch vụ mua trước, trả sau của Gen Z tại TP. Hồ Chí Minh
Mai Đức Nhật, Phạm Hồng Hà
Nguyễn Trần Diễm Quỳnh
Võ Thị Như Ý, Đỗ Thị An Mỹ
Học viện Công nghệ Bưu chính Viễn thông Cơ sở TP. Hồ Chí Minh
ThS. Lê Hoàng Mai
Học viện Công nghệ Bưu chính Viễn thông Cơ sở TP. Hồ Chí Minh; Email: [email protected]
Tóm tắt
Mua trước, trả sau ngày càng trở thành một lựa chọn tài chính số phổ biến đối với người tiêu dùng trẻ. Nghiên cứu này phân tích các yếu tố ảnh hưởng đến ý định sử dụng mua trước, trả sau của Gen Z tại TP. Hồ Chí Minh. Bằng phương pháp nghiên cứu định lượng và lấy mẫu thuận tiện, nghiên cứu thu được 337 mẫu hợp lệ. Kết quả cho thấy, Lợi ích cảm nhận và Ảnh hưởng xã hội có tác động tích cực, trong khi Rủi ro cảm nhận có tác động tiêu cực đến Ý định sử dụng mua trước, trả sau. Trong đó, Ảnh hưởng xã hội có mức độ tác động mạnh nhất. Từ đó, nghiên cứu đề xuất một số hàm ý quản trị liên quan.
Từ khóa: Mua trước, trả sau, Gen Z, ý định sử dụng, lợi ích cảm nhận, rủi ro cảm nhận, ảnh hưởng xã hội
Abstract
Buy Now, Pay Later (BNPL) has become an increasingly popular digital financing option among young consumers. This study examines the factors influencing Gen Z's intention to use BNPL services in Ho Chi Minh City. Using a quantitative research approach and convenience sampling, the study collects 337 valid responses for analysis. The results indicate that perceived benefits and social influence have positive effects on BNPL usage intention, whereas perceived risk has a negative effect. Among these factors, social influence exerts the strongest influence. Based on these findings, the study proposes several managerial implications for BNPL service providers.
Keywords: Buy Now, Pay Later, Gen Z, usage intention, perceived benefits, perceived risk, social influence
GIỚI THIỆU
Mua trước, trả sau (BNPL) là hình thức tài chính tiêu dùng cho phép người mua nhận hàng hóa hoặc dịch vụ ở hiện tại và thực hiện thanh toán sau hoặc theo các kỳ hạn xác định (Raj và cộng sự, 2024; 2025). Sự phát triển của thương mại điện tử và tài chính số đã giúp dịch vụ BNPL trở thành một lựa chọn thanh toán ngày càng được quan tâm, đặc biệt đối với người tiêu dùng trẻ. Tại Việt Nam, nghiên cứu của Phạm Văn Tuấn và cộng sự (2024) trên 303 phản hồi hợp lệ của Gen Z tại Hà Nội cho thấy, nhận thức lợi ích, nhận thức rủi ro, kiến thức tài chính số và ảnh hưởng xã hội có ý nghĩa đối với ý định sử dụng BNPL, trong đó ảnh hưởng xã hội có tác động mạnh nhất. Gần đây, trong nghiên cứu so sánh người tiêu dùng Việt Nam và Hàn Quốc của Ngo và cộng sự (2026) cũng ghi nhận ảnh hưởng xã hội có ý nghĩa đối với ý định chấp nhận BNPL trong cả 2 bối cảnh nghiên cứu.
Bên cạnh đó, các nghiên cứu về marketing đã ghi nhận hiện tượng mệt mỏi vì tiết kiệm (frugal fatigue), trong đó người tiêu dùng sau thời gian tiết chế kéo dài có thể xuất hiện mong muốn quay lại những lựa chọn mang tính hưởng thụ hoặc tự thưởng (Dekimpe và Deleersnyder, 2018; Dekimpe và van Heerde, 2023). Mặc dù không được đo lường trực tiếp trong mô hình, song hiện tượng này phản ánh một bối cảnh tiêu dùng rộng hơn, giúp lý giải phần nào xu hướng tìm kiếm các giải pháp tài chính linh hoạt nhằm giải tỏa áp lực chi tiêu của giới trẻ.
Nghiên cứu của Phạm Văn Tuấn và cộng sự (2024) đã cung cấp bằng chứng về Gen Z tại Hà Nội, tuy nhiên bằng chứng về vai trò của rủi ro cảm nhận vẫn chưa hoàn toàn nhất quán giữa các bối cảnh nghiên cứu khác nhau. Cụ thể, Raj và cộng sự (2025) ghi nhận tác động tiêu cực của rủi ro cảm nhận đến ý định sử dụng BNPL, trong khi Tay và Tan (2026) không phát hiện tác động có ý nghĩa tại Malaysia. Vì vậy, nghiên cứu này tiếp tục kiểm định đồng thời lợi ích cảm nhận, rủi ro cảm nhận và ảnh hưởng xã hội trên dữ liệu thực nghiệm từ đối tượng Gen Z tại TP. Hồ Chí Minh nhằm mang lại góc nhìn đa chiều và sâu sắc hơn.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Ý định sử dụng dịch vụ BNPL phản ánh mức độ một cá nhân dự định thực hiện một hành vi trong tương lai (Ajzen, 1991). Nghiên cứu tham chiếu Lý thuyết thống nhất về chấp nhận và sử dụng công nghệ (UTAUT) và phiên bản mở rộng UTAUT2 để lý giải vai trò của ảnh hưởng xã hội trong việc chấp nhận công nghệ (Venkatesh và cộng sự, 2003, 2012), đồng thời kế thừa các biến lợi ích cảm nhận và rủi ro cảm nhận từ nghiên cứu của Raj và cộng sự (2025).
Các nghiên cứu về ý định sử dụng BNPL trước đây cũng đã cung cấp cơ sở thực nghiệm cho việc lựa chọn các yếu tố trong mô hình nghiên cứu. Cụ thể, trong nghiên cứu trên 278 sinh viên đại học và sau đại học tại Ấn Độ chưa từng sử dụng BNPL, Raj và cộng sự (2024) cho thấy thái độ, chuẩn chủ quan và kiểm soát hành vi cảm nhận là những yếu tố dự báo có ý nghĩa đối với ý định sử dụng BNPL. Sau đó, Raj và cộng sự (2025) tiếp tục nghiên cứu trên 537 người dùng BNPL, cho thấy lợi ích cảm nhận và ảnh hưởng xã hội làm tăng ý định sử dụng, trong khi rủi ro cảm nhận làm giảm ý định sử dụng.
Giả thuyết và mô hình nghiên cứu
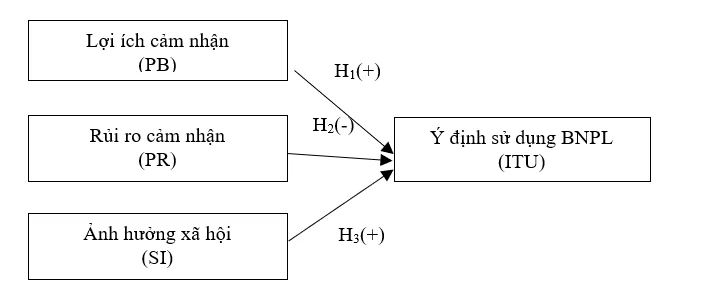
Lợi ích cảm nhận phản ánh những lợi ích mà người tiêu dùng kỳ vọng nhận được khi sử dụng dịch vụ BNPL. Các lợi ích này bao gồm khả năng mua ở hiện tại thay vì trì hoãn, tiết kiệm thời gian và giảm một số chi phí liên quan đến giao dịch trực tuyến (Raj và cộng sự, 2025). Khi BNPL giúp người tiêu dùng tăng tính linh hoạt về thời điểm thanh toán và giảm trở ngại trong quá trình mua sắm, giá trị kỳ vọng của dịch vụ tăng lên, từ đó có thể thúc đẩy ý định sử dụng. Nghiên cứu của Raj và cộng sự (2025), Phạm Văn Tuấn và cộng sự (2024) đều ghi nhận mối quan hệ cùng chiều giữa lợi ích cảm nhận và ý định sử dụng BNPL. Từ đó, giả thuyết nghiên cứu được đưa ra như sau:
H1: Lợi ích cảm nhận có tác động tích cực đến Ý định sử dụng BNPL của Gen Z tại TP. Hồ Chí Minh.
Rủi ro cảm nhận phản ánh nhận thức của người tiêu dùng về những tổn thất hoặc hậu quả bất lợi có thể phát sinh khi sử dụng dịch vụ, như rủi ro tài chính và quyền riêng tư (Senyo và Osabutey, 2020; Raj và cộng sự, 2025). Khi rủi ro cảm nhận tăng, người tiêu dùng có xu hướng thận trọng hơn trong quyết định sử dụng. Trong nghiên cứu về dịch vụ tài chính số, Lee (2009) cho thấy rủi ro tài chính và rủi ro bảo mật/quyền riêng tư làm giảm ý định sử dụng. Tương tự, Raj và cộng sự (2025), Phạm Văn Tuấn và cộng sự (2024) đều ghi nhận quan hệ ngược chiều giữa rủi ro cảm nhận và ý định sử dụng BNPL. Tuy nhiên, Tay và Tan (2026) không phát hiện tác động có ý nghĩa giữa rủi ro cảm nhận và ý định sử dụng BNPL trong mẫu khảo sát người tiêu dùng Malaysia. Do đó, giả thuyết nghiên cứu được đưa ra như sau:
H2: Rủi ro cảm nhận có tác động tiêu cực đến Ý định sử dụng BNPL của Gen Z tại TP. Hồ Chí Minh.
Ảnh hưởng xã hội thể hiện mức độ cá nhân cảm nhận rằng những người quan trọng đối với họ cho rằng họ nên sử dụng một công nghệ hoặc dịch vụ nhất định (Venkatesh và cộng sự, 2003; 2012). Khi người tiêu dùng chưa có nhiều kinh nghiệm với một dịch vụ tài chính số, ý kiến và sự chấp thuận của bạn bè, gia đình hoặc các nhóm tham chiếu có thể cung cấp tín hiệu xã hội và góp phần giảm sự không chắc chắn khi ra quyết định. Raj và cộng sự (2025) ghi nhận ảnh hưởng xã hội làm tăng ý định sử dụng BNPL. Tại Việt Nam, Phạm Văn Tuấn và cộng sự (2024) xác định ảnh hưởng xã hội là yếu tố có tác động mạnh nhất đến ý định sử dụng BNPL của Gen Z. Do đó, giả thuyết nghiên cứu được đưa ra như sau:
H3: Ảnh hưởng xã hội có tác động tích cực đến Ý định sử dụng BNPL của Gen Z tại TP. Hồ Chí Minh.
Từ các lập luận trên, nghiên cứu đề xuất mô hình các yếu tố ảnh hưởng đến ý định sử dụng dịch vụ mua trước, trả sau của Gen Z tại TP. Hồ Chí Minh như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Phương pháp nghiên cứu
Nghiên cứu áp dụng phương pháp định lượng cắt ngang kết hợp lấy mẫu phi xác suất thuận tiện có tiêu chí sàng lọc, hướng đến đối tượng Gen Z từ đủ 18 tuổi trở lên đang sinh sống, học tập hoặc làm việc tại TP. Hồ Chí Minh và đã từng nghe hoặc biết đến dịch vụ BNPL. Dữ liệu được thu thập từ tháng 7-9/2026, thu được 337 phản hồi hợp lệ sau khi loại bỏ 16 mẫu không đạt chuẩn; trong đó 39,2% hiện đang sử dụng, 38,0% đã từng sử dụng và 22,8% chưa từng sử dụng BNPL. Thang đo gồm 13 biến quan sát được đánh giá qua thang Likert 5 mức độ, với các biến độc lập thuộc Lợi ích cảm nhận (PB), Rủi ro cảm nhận (PR), Ảnh hưởng xã hội (SI) kế thừa từ Raj và cộng sự (2025) và biến phụ thuộc Ý định sử dụng BNPL (ITU) kế thừa từ Raj và cộng sự (2024). Dữ liệu được phân tích bằng phần mềm SPSS thông qua thống kê mô tả, kiểm định Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), tương quan Pearson và hồi quy tuyến tính bội để kiểm định các giả thuyết H1-H3.
KẾT QUẢ VÀ THẢO LUẬN
Phân tích nhân tố khám phá (EFA)
Bảng 1: Phân tích hệ số KMO và Barlett các biến độc lập
| Hệ số KMO | ,751 | |
| Kiểm định Bartlett | Giá trị Chi-bình phương | 862,120 |
| Bậc tự do | 45 | |
| Sig. (giá trị P-value) | ,000 | |
Nguồn: Kết quả xử lý dữ liệu
Kết quả kiểm định Bartlett có ý nghĩa thống kê (Sig. < 0,001) và hệ số KMO = 0,751 > 0,5, chứng minh dữ liệu hoàn toàn phù hợp để thực hiện phân tích EFA đối với các biến độc lập (Bảng 1).
Bảng 2: Phân tích EFA
|
| Thành phần | ||
|---|---|---|---|
|
| 1 | 2 | 3 |
| PR2 | ,770 |
|
|
| PR3 | ,743 |
|
|
| PR1 | ,738 |
|
|
| PR4 | ,720 |
|
|
| SI2 |
| ,879 |
|
| SI3 |
| ,801 |
|
| SI1 |
| ,791 |
|
| PB1 |
|
| ,836 |
| PB3 |
|
| ,774 |
| PB2 |
|
| ,738 |
| Eigenvalue | 3,045 | 1,922 | 1,354 |
| Phương sai trích (%) | 30,446 | 49,668 | 63,204 |
Nguồn: Kết quả xử lý dữ liệu
Kết quả EFA (Bảng 2) cho thấy 3 nhân tố có giá trị Eigenvalue lần lượt là 3,045; 1,922 và 1,354 (đều > 1). 10 biến quan sát hội tụ chuẩn xác thành 3 nhân tố đúng với mô hình đề xuất ban đầu. Tổng phương sai trích đạt 63,204% (>50%) tại trị số Eigenvalues 1,354 nên chấp nhận với 3 nhân tố trong thang đo giải thích sự biến thiên của dữ liệu, nghĩa là 3 nhân tố này giải thích được 63,20% thông tin chứa trong 10 biến quan sát. Hệ số tải nhân tố dao động từ 0,720 đến 0,879; đều cao hơn ngưỡng 0,6 và đạt yêu cầu.
Bảng 3: Kiểm định KMO và Barlett cho biến phụ thuộc
| Hệ số KMO | ,697 | |
| Mô hình kiểm tra của Bartlett | Giá trị Chi-bình phương | 277,387 |
| Bậc tự do | 3 | |
| Sig. (giá trị P-value) | ,000 | |
Nguồn: Kết quả xử lý dữ liệu
Bảng 3 cho thấy hệ số KMO = 0,697 và kiểm định Bartlett có ý nghĩa thống kê (Sig. < 0,001), khẳng định dữ liệu phù hợp để thực hiện EFA đối với biến phụ thuộc.
Bảng 4: Ma trận nhân tố cho biến phụ thuộc
|
| Thành phần |
| 1 | |
| ITU1 | ,852 |
| ITU2 | ,836 |
| ITU3 | ,809 |
| Eigenvalue | 2,079 |
| Phương sai trích (%) | 69,300 |
Nguồn: Kết quả xử lý dữ liệu
Kết quả Bảng 4 xác định các biến quan sát từ ITU1 đến ITU3 hội tụ vào một nhân tố duy nhất với Eigenvalue = 2,079 > 1 và phương sai trích đạt 69,300% (>50%), đảm bảo độ tin cậy để đưa vào phân tích hồi quy.
Hệ số tin cậy Cronbach’s Alpha
Kết quả Bảng 5 cho thấy hệ số Cronbach’s Alpha của các thang đo dao động từ 0,720 đến 0,782 và hệ số tương quan biến - tổng đều > 0,3 cho thấy các thang đo đạt độ tin cậy và được giữ lại cho các phân tích tiếp theo (Nguyễn Đình Thọ, 2011).
Bảng 5: Kết quả kiểm định thang đo
| Biến | Số biến quan sát | Độ tin cậy Cronbach’s Alpha | Giá trị thang đo |
|---|---|---|---|
| Lợi ích cảm nhận | 3 | 0,720 | Đạt yêu cầu |
| Rủi ro cảm nhận | 4 | 0,741 | Đạt yêu cầu |
| Ảnh hưởng xã hội | 3 | 0,782 | Đạt yêu cầu |
| Ý định sử dụng BNPL | 3 | 0,778 | Đạt yêu cầu |
Nguồn: Kết quả xử lý dữ liệu
Ma trận tương quan
Bảng 6: Ma trận tương quan giữa các biến
|
| ITU | PB | PR | SI |
|---|---|---|---|---|
| ITU | 1 | ,422 | -,370 | ,502 |
| PB |
| 1 | -,258 | ,301 |
| PR |
|
| 1 | -,127 |
| SI |
|
|
| 1 |
Nguồn: Kết quả xử lý dữ liệu
Tại Bảng 6, các hệ số tương quan giữa biến phụ thuộc Ý định sử dụng dịch vụ BNPL (ITU) với các biến độc lập Lợi ích cảm nhận (PB), Rủi ro cảm nhận (PR) và Ảnh hưởng xã hội (SI) lần lượt là 0,422; -0,370 và 0,502. Hệ số tương quan giữa các biến độc lập dao động từ -0,258 đến 0,301 cho thấy không có cặp biến độc lập nào tương quan quá cao và có thể tiếp tục đưa vào phân tích hồi quy.
Kết quả phân tích hồi quy bội
Bảng 7: Các thông số thống kê mô hình hồi quy
| Mô hình | R | R2 | R2 hiệu chỉnh | Sai số chuẩn của ước lượng | Durbin-Watson |
|---|---|---|---|---|---|
| 1 | ,628a | ,395 | ,390 | ,46261 | 1,438 |
| a. Dự báo: (Hằng số), PB, PR, SI | |||||
| b. Biến phụ thuộc: ITU | |||||
Nguồn: Kết quả xử lý dữ liệu
Phương trình hồi quy bội dạng chưa chuẩn hóa biểu diễn mối quan hệ giữa biến phụ thuộc và các biến độc lập có dạng như sau:
ITU = ß0 + ß1PB +ß2 PR + ß3 SI + e
Hệ số R² hiệu chỉnh = 0,390 cho thấy 3 biến độc lập giải thích được 39,0% biến thiên của Ý định sử dụng BNPL; 61,0% còn lại liên quan đến các yếu tố ngoài mô hình và sai số. Kiểm định ANOVA cho thấy mô hình hồi quy tổng thể có ý nghĩa thống kê, F(3,333) = 72,471; p < 0,001. Hệ số Durbin-Watson = 1,438. Đồng thời, các giá trị Tolerance từ 0,860 đến 0,931 và VIF từ 1,075 đến 1,162 (< 2) cho thấy không có vấn đề đa cộng tuyến đáng kể.
Phương trình hồi quy chuẩn hóa được thể hiện như sau:
ITU* = 0,235PB - 0,258PR + 0,399SI + e
Với e là các yếu tố khác ngoài mô hình và các sai số ngẫu nhiên.
Kết quả hồi quy cho thấy, Lợi ích cảm nhận có tác động dương đến Ý định sử dụng BNPL (β = 0,235; p < 0,001), nên H1 được chấp nhận. Rủi ro cảm nhận có tác động âm (β = -0,258; p < 0,001), nên H2 được chấp nhận. Ảnh hưởng xã hội có tác động dương (β = 0,399; p < 0,001), nên H3 được chấp nhận.
Kết quả cho thấy Ảnh hưởng xã hội có tác động tích cực mạnh nhất với Ý định sử dụng BNPL (β = 0,399), phù hợp với Phạm Văn Tuấn và cộng sự (2024), Raj và cộng sự (2025), Ngo và cộng sự (2026). Rủi ro cảm nhận có tác động ngược chiều với Ý định sử dụng (β = -0,258), nhất quán với Lee (2009), Raj và cộng sự (2025), Phạm Văn Tuấn và cộng sự (2024), nhưng khác với Tay và Tan (2026) tại Malaysia, khi rủi ro cảm nhận không có ý nghĩa thống kê trong mẫu người tiêu dùng Malaysia. Tay và Tan (2026) cho rằng trong bối cảnh thanh toán số tương đối phát triển, sự quen thuộc với nền tảng và niềm tin vào bảo mật có thể làm giảm vai trò của rủi ro cảm nhận; đồng thời mô hình này cũng xem xét các yếu tố về hiểu biết tài chính, thái độ đối với tín dụng và tính dễ tổn thương kinh tế.
Lợi ích cảm nhận có tác động cùng chiều (β = 0,235), phù hợp với Rajvà& cộng sự (2025), Phạm Văn Tuấn và cộng sự (2024). Nhìn chung, kết quả cho thấy cả đánh giá lợi ích - rủi ro và ảnh hưởng từ môi trường xã hội đều có vai trò đối với Ý định sử dụng BNPL của Gen Z.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả nghiên cứu khẳng định Lợi ích cảm nhận, Rủi ro cảm nhận và Ảnh hưởng xã hội đều có mối quan hệ có ý nghĩa thống kê với Ý định sử dụng BNPL của Gen Z tại TP. Hồ Chí Minh. Cụ thể, Ảnh hưởng xã hội có hệ số hồi quy chuẩn hóa lớn nhất (β = 0,399), Rủi ro cảm nhận có quan hệ ngược chiều (β = -0,258) và Lợi ích cảm nhận có quan hệ cùng chiều (β = 0,235).
Hàm ý quản trị
Từ kết quả nghiên cứu, nhóm tác giả đề xuất một số hàm ý quản trị đối với các doanh nghiệp như sau:
Thứ nhất, doanh nghiệp cung cấp BNPL cần xây dựng hệ thống uy tín dựa trên đánh giá thực tế từ người dùng, nội dung trải nghiệm minh bạch và các chiến dịch truyền thông giáo dục tài chính thay vì tạo áp lực tiêu dùng thái quá hoặc kích thích vay mượn vượt mức cho phép của giới trẻ.
Thứ hai, cần làm cho nghĩa vụ tài chính trở nên dễ hiểu và giảm rủi ro với các khách hàng trẻ bằng cách minh bạch tổng nghĩa vụ thanh toán, kỳ hạn, phí phát sinh và hậu quả của việc thanh toán chậm và đồng thời tăng cường bảo mật thông tin, nhắc hạn và các công cụ giúp người dùng kiểm soát nghĩa vụ tài chính.
Thứ ba, nâng cao lợi ích cảm nhận thông qua quy trình đăng ký thuận tiện, thanh toán linh hoạt, giao diện dễ sử dụng và tích hợp liền mạch với các nền tảng mua sắm, nhưng không nên định vị BNPL như một nguồn tài chính “miễn phí”.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu sử dụng mẫu thuận tiện tại TP. Hồ Chí Minh và dữ liệu cắt ngang nên khả năng khái quát và suy luận nhân quả còn hạn chế. Các nghiên cứu tiếp theo có thể mở rộng phạm vi mẫu và xem xét thêm các yếu tố như động cơ hưởng thụ, kiến thức tài chính số và niềm tin.
(*) Lời cảm ơn: Nhóm tác giả trân trọng cảm ơn Học viện Công nghệ Bưu chính Viễn thông đã hỗ trợ kinh phí và tạo điều kiện thuận lợi để thực hiện nghiên cứu này theo mã số đề tài 14-SV-2026-QT2.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211. https://doi.org/10.1016/0749-5978(91)90020-T
2. Dekimpe, M. G., & Deleersnyder, B. (2018). Business cycle research in marketing: A review and research agenda. Journal of the Academy of Marketing Science, 46, 31-58. https://doi.org/10.1007/s11747-017-0542-9
3. Dekimpe, M. G., & van Heerde, H. J. (2023). Retailing in times of soaring inflation: What we know, what we don’t know, and a research agenda. Journal of Retailing, 99(3), 322-336. https://doi.org/10.1016/j.jretai.2023.07.002
4. Ngo, T. K. T., Nguyen, T. T. N., Pham, T. H., Vu, Q. N., Nguyen, D. A. T., & Nguyen, V. T. (2026). “Buy Now, Pay Later” adoption in e-commerce: A cross-cultural approach. Journal of International Consumer Marketing. Advance online publication. https://doi.org/10.1080/08961530.2026.2728970
5. Nguyễn Đình Thọ. (2011). Phương pháp nghiên cứu khoa học trong kinh doanh. Nxb Lao động - Xã hội.
6. Phạm Văn Tuấn, Nguyễn Thị Phương Trâm, Vũ Mai Chi, Nguyễn Thị Hảo, Nguyễn Khánh Linh, Nguyễn Phan Dung Anh (2024). Các yếu tố ảnh hưởng đến ý định mua trước trả sau đối với hình thức thanh toán trực tuyến của thế hệ Z. Tạp chí Phát triển và Hội nhập, 78, 10-18. https://doi.org/10.61602/jdi.2024.78.02
7. Raj, V. A., Jasrotia, S. S., & Rai, S. S. (2024). Role of privacy concerns and trust in consumers’ intention to use Buy-Now, Pay-Later (BNPL): An extended TPB model. International Journal of Human - Computer Interaction, 40(22), 7731-7742. https://doi.org/10.1080/10447318.2023.2269005
8. Raj, V. A., Jasrotia, S. S., & Rai, S. S. (2025). Role of perceived risks and perceived benefits on consumers’ behavioural intention to use Buy-Now, Pay-Later (BNPL) services. Journal of Facilities Management, 23(2), 330-351. https://doi.org/10.1108/JFM-01-2023-0004
9. Senyo, P. K., & Osabutey, E. L. C. (2020). Unearthing antecedents to financial inclusion through FinTech innovations. Technovation, 98, 102155. https://doi.org/10.1016/j.technovation.2020.102155
10. Tay, W. Z., & Tan, C. H. (2026). Analysis of the determinants of buy-now-pay-later payment mode among Malaysians in Klang Valley. International Journal of Management, Finance and Accounting, 7(2), 171-192. https://doi.org/10.33093/ijomfa.2026.7.2.6
11. Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478. https://doi.org/10.2307/30036540
12. Venkatesh, V., Thong, J. Y. L., & Xu, X. (2012). Consumer acceptance and use of information technology: Extending the unified theory of acceptance and use of technology. MIS Quarterly, 36(1), 157-178. https://doi.org/10.2307/41410412
| Ngày nhận bài: 2/10/2026; Ngày hoàn thiện biên tập: 3/11/2026; Ngày duyệt đăng: 10/11/2026 |
Tin liên quan


Các tin khác

Tác động của quá tải công nghệ đến thích ứng nhiệm vụ của nhân viên logistics tại Đà Nẵng

Tác động của chuyển dịch cơ cấu ngành kinh tế đến việc làm ở tỉnh Sơn La

Tác động của năng lượng tái tạo, cường độ năng lượng và sản xuất nông nghiệp đến phát thải CO₂ tại một số quốc gia châu Á

Đánh giá phát triển du lịch bền vững tại TP. Cần Thơ: Tiếp cận định tính

Mức độ hiện diện và tích hợp kiến thức tài chính trong đào tạo Marketing: Phân tích khung chương trình đào tạo tại các trường đại học thế giới và Việt Nam

Lương thưởng, môi trường làm việc và động lực làm việc của sinh viên làm việc bán thời gian: Vai trò trung gian của sự hài lòng công việc

Các nhân tố ảnh hưởng đến hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại cổ phần trên địa bàn TP. Hồ Chí Minh

Nâng cao chất lượng dịch vụ khách hàng tại bến xe khách trung tâm TP. Cần Thơ: Tiếp cận từ mô hình SERVQUAL

Kết nối số và xuất khẩu hàng hóa song phương: Tổng quan nghiên cứu và đề xuất mô hình trọng lực mở rộng


