


Đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam
NCS. Trương Thị Thu Thảo
Trường Đại học Đà Lạt
PGS, TS. Nguyễn Văn Anh
Trường Đại học Đà Lạt
PGS, TS. Đào Lê Kiều Oanh (Tác giả liên hệ)
Giảng viên, Trường Đại học Ngân hàng Thành phố Hồ Chí Minh; Email: [email protected]
Tóm tắt
Nghiên cứu nhằm đề xuất mô hình các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số của khách hàng cá nhân tại các ngân hàng thương mại Việt Nam. Trên cơ sở tổng quan lý thuyết và các nghiên cứu trước đây, bài viết đề xuất mô hình tích hợp gồm các nhóm yếu tố: Chất lượng hệ thống, Chất lượng thông tin, Tính bảo mật cảm nhận, Sự xác nhận kỳ vọng, Sự hữu ích cảm nhận, Sự hài lòng, Niềm tin, Rủi ro cảm nhận, Thói quen và Động lực hưởng thụ. Bên cạnh đó, nghiên cứu xem xét vai trò điều tiết của Nhóm thế hệ và Hiểu biết tài chính số. Mô hình là cơ sở để triển khai nghiên cứu thực nghiệm nhằm giải thích hành vi duy trì sử dụng ngân hàng số trong bối cảnh chuyển đổi số ngành ngân hàng Việt Nam.
Từ khóa: Ngân hàng số, ý định tiếp tục sử dụng, sự hài lòng, niềm tin, rủi ro cảm nhận
Abstract
This study aims to propose a model of the factors influencing individual customers’ continuance intention to use digital banking services at Vietnamese commercial banks. Based on a review of relevant theories and previous studies, the paper proposes an integrated model comprising the following groups of factors: system quality, information quality, perceived security, expectation confirmation, perceived usefulness, satisfaction, trust, perceived risk, habit, and hedonic motivation. In addition, the study examines the moderating roles of generational cohort and digital financial literacy. The proposed model provides a foundation for empirical research aimed at explaining customers’ continued use of digital banking services in the context of digital transformation in Viet Nam’s banking sector.
Keywords: Digital banking, continuance intention, satisfaction, trust, perceived risk
ĐẶT VẤN ĐỀ
Trong bối cảnh chuyển đổi số diễn ra mạnh mẽ, dịch vụ ngân hàng số đã trở thành một trong những cấu phần quan trọng của hệ sinh thái tài chính hiện đại. Tại Việt Nam, các ngân hàng thương mại đã và đang đầu tư mạnh vào ứng dụng ngân hàng số, thanh toán không dùng tiền mặt, định danh điện tử, trí tuệ nhân tạo, dữ liệu lớn và các nền tảng giao dịch trực tuyến nhằm nâng cao trải nghiệm khách hàng và mở rộng khả năng cung ứng dịch vụ.
Theo Le (2025), thị trường ngân hàng số Việt Nam có nhiều triển vọng tăng trưởng, trong đó doanh thu mảng ngân hàng số được dự báo đạt quy mô đáng kể trong giai đoạn tới. Bên cạnh đó, tỷ lệ người trưởng thành có tài khoản ngân hàng tại Việt Nam đã đạt mức cao, cho thấy thị trường đang chuyển dần từ giai đoạn mở rộng người dùng mới sang giai đoạn nâng cao tần suất, chiều sâu và giá trị sử dụng dịch vụ (Ngọc, 2025).
Tuy nhiên, sự gia tăng số lượng người dùng chưa đồng nghĩa với sự gắn bó lâu dài của khách hàng đối với ngân hàng số. Trên thực tế, nhiều khách hàng chỉ sử dụng ứng dụng ngân hàng số cho các giao dịch cơ bản như: kiểm tra số dư, chuyển khoản hoặc thanh toán hóa đơn, trong khi các dịch vụ có giá trị gia tăng cao như: đầu tư, bảo hiểm, tín dụng tiêu dùng hoặc quản lý tài chính cá nhân vẫn chưa được khai thác đầy đủ. Điều này đặt ra yêu cầu nghiên cứu không chỉ dừng lại ở câu hỏi vì sao khách hàng chấp nhận sử dụng ngân hàng số, mà cần làm rõ vì sao họ tiếp tục duy trì hoặc từ bỏ việc sử dụng sau một thời gian trải nghiệm.
Về mặt lý thuyết, các mô hình chấp nhận công nghệ như: TAM hoặc UTAUT đã đóng góp quan trọng trong việc giải thích ý định sử dụng công nghệ ban đầu. Tuy nhiên, các mô hình này chủ yếu tập trung vào giai đoạn chấp nhận, trong khi hành vi tiếp tục sử dụng lại chịu ảnh hưởng mạnh bởi quá trình trải nghiệm thực tế, sự xác nhận kỳ vọng, sự hài lòng, niềm tin và rủi ro cảm nhận (Bagozzi, 2007; Bhattacherjee, 2001). Theo Laukkanen (2016), kỳ vọng của người dùng đối với dịch vụ tài chính số không cố định, mà có thể thay đổi sau mỗi lần tương tác với hệ thống. Vì vậy, nếu trải nghiệm thực tế không đáp ứng kỳ vọng ban đầu, khách hàng có thể giảm mức độ hài lòng, suy giảm niềm tin và ngừng sử dụng dịch vụ.
Đặc biệt, ngân hàng số là lĩnh vực có mức độ nhạy cảm cao vì liên quan trực tiếp đến tài sản, dữ liệu cá nhân và an toàn tài chính của khách hàng. Trong môi trường số, rủi ro cảm nhận về gian lận, lộ thông tin, lỗi giao dịch hoặc tấn công mạng có thể làm suy giảm niềm tin và ảnh hưởng tiêu cực đến ý định tiếp tục sử dụng. Theo Morgan và Hunt (1994), niềm tin là nền tảng quan trọng để duy trì cam kết trong quan hệ giữa khách hàng và tổ chức cung ứng dịch vụ. Bên cạnh đó, thói quen sử dụng và động lực hưởng thụ cũng ngày càng có vai trò đáng kể, bởi khi ngân hàng số trở thành một phần của đời sống hằng ngày, hành vi sử dụng có thể chuyển từ quyết định có tính cân nhắc sang hành vi lặp lại mang tính tự động (Limayem và cộng sự, 2007).
Ở góc độ chính sách, Quyết định số 810/QĐ-NHNN về kế hoạch chuyển đổi số ngành ngân hàng và Luật Các tổ chức tín dụng năm 2024 đã tạo cơ sở quan trọng cho việc phát triển dịch vụ ngân hàng số an toàn, hiện đại và minh bạch. Tuy nhiên, hiệu quả của chuyển đổi số ngân hàng không chỉ phụ thuộc vào hạ tầng công nghệ hay khung pháp lý, mà còn phụ thuộc vào mức độ khách hàng tin tưởng, hài lòng và tiếp tục sử dụng dịch vụ. Do đó, nghiên cứu các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam là cần thiết, góp phần bổ sung cơ sở lý luận về hành vi hậu chấp nhận công nghệ, đồng thời cung cấp hàm ý quản trị giúp ngân hàng nâng cao trải nghiệm, củng cố niềm tin và duy trì lòng trung thành của khách hàng trong bối cảnh kinh tế số.
CƠ SỞ LÝ THUYẾT
Ý định tiếp tục sử dụng dịch vụ ngân hàng số được hiểu là mức độ sẵn sàng của khách hàng trong việc duy trì sử dụng các ứng dụng hoặc nền tảng ngân hàng số sau khi đã có trải nghiệm thực tế. Khác với ý định sử dụng ban đầu, ý định tiếp tục sử dụng phản ánh hành vi ở giai đoạn hậu chấp nhận, khi khách hàng đã trực tiếp đánh giá chất lượng dịch vụ, mức độ hữu ích, sự hài lòng, niềm tin và rủi ro trong quá trình sử dụng.
Nghiên cứu về ý định tiếp tục sử dụng được tiếp cận từ Mô hình xác nhận kỳ vọng (ECM) của Bhattacherjee (2001). Theo mô hình này, sau khi sử dụng một hệ thống thông tin, người dùng sẽ so sánh giữa kỳ vọng ban đầu và trải nghiệm thực tế. Nếu trải nghiệm thực tế đáp ứng hoặc vượt kỳ vọng, người dùng sẽ hình thành sự xác nhận tích cực, từ đó làm tăng sự hữu ích cảm nhận, sự hài lòng và ý định tiếp tục sử dụng. Trong bối cảnh ngân hàng số, cơ chế xác nhận kỳ vọng có ý nghĩa quan trọng vì khách hàng thường đánh giá dịch vụ sau mỗi lần giao dịch, cập nhật ứng dụng hoặc tương tác với hệ thống.
Bên cạnh đó, chất lượng dịch vụ điện tử là nhóm yếu tố nền tảng ảnh hưởng đến trải nghiệm của khách hàng. Theo hướng tiếp cận E-S-QUAL, chất lượng hệ thống, chất lượng thông tin và tính bảo mật cảm nhận là những thành phần quan trọng trong môi trường dịch vụ trực tuyến. Đối với ngân hàng số, chất lượng hệ thống thể hiện qua sự ổn định, tốc độ xử lý, khả năng truy cập và tính thuận tiện của ứng dụng. Chất lượng thông tin phản ánh mức độ chính xác, đầy đủ, kịp thời và dễ hiểu của thông tin cung cấp cho khách hàng. Trong khi đó, tính bảo mật cảm nhận thể hiện mức độ khách hàng tin rằng thông tin cá nhân, dữ liệu tài chính và giao dịch của họ được bảo vệ an toàn.
Niềm tin và rủi ro cảm nhận đóng vai trò quyết định trong lĩnh vực tài chính số. Theo Morgan và Hunt (1994), niềm tin là cơ sở quan trọng để duy trì cam kết trong mối quan hệ giữa khách hàng và tổ chức cung ứng dịch vụ. Ngược lại, rủi ro cảm nhận như: nguy cơ mất tiền, lộ dữ liệu, lỗi giao dịch hoặc bị gian lận trực tuyến có thể làm suy giảm niềm tin và hạn chế ý định tiếp tục sử dụng.
Cuối cùng, UTAUT2 nhấn mạnh vai trò của các yếu tố hành vi hiện đại như thói quen và động lực hưởng thụ. Khi khách hàng sử dụng ngân hàng số thường xuyên, hành vi giao dịch có thể trở thành thói quen, làm giảm nỗ lực nhận thức và tăng xu hướng duy trì nền tảng đang sử dụng. Đồng thời, nếu ứng dụng ngân hàng số mang lại trải nghiệm thú vị, dễ thao tác, giao diện thân thiện và tạo cảm giác hài lòng trong quá trình tương tác, động lực hưởng thụ cũng có thể thúc đẩy ý định tiếp tục sử dụng.
GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Giả thuyết nghiên cứu
Dựa trên cơ sở lý thuyết, nhóm tác giả đề xuất các giả thuyết nghiên cứu sau:
H1: Chất lượng hệ thống có tác động tích cực đến Sự xác nhận kỳ vọng.
H2: Chất lượng thông tin có tác động tích cực đến Sự hữu ích cảm nhận.
H3: Sự xác nhận kỳ vọng có tác động tích cực đến Sự hữu ích cảm nhận.
H4: Sự xác nhận kỳ vọng có tác động tích cực đến Sự hài lòng.
H5: Sự hữu ích cảm nhận có tác động tích cực đến Sự hài lòng.
H6: Sự hữu ích cảm nhận có tác động tích cực đến Ý định tiếp tục sử dụng ngân hàng số.
H7: Sự hài lòng có tác động tích cực đến Ý định tiếp tục sử dụng ngân hàng số.
H8: Chất lượng thông tin có tác động tích cực đến Niềm tin khách hàng.
H9: Tính bảo mật cảm nhận có tác động tích cực đến Niềm tin khách hàng.
H10: Tính bảo mật cảm nhận có tác động tiêu cực đến Rủi ro cảm nhận.
H11: Rủi ro cảm nhận có tác động tiêu cực đến Niềm tin khách hàng.
H12: Rủi ro cảm nhận có tác động tiêu cực đến Ý định tiếp tục sử dụng ngân hàng số.
H13: Niềm tin khách hàng có tác động tích cực đến Ý định tiếp tục sử dụng ngân hàng số.
H14: Thói quen có tác động tích cực đến Ý định tiếp tục sử dụng ngân hàng số.
H15: Động lực hưởng thụ có tác động tích cực đến Ý định tiếp tục sử dụng ngân hàng số.
H16: Hiểu biết tài chính số điều tiết mối quan hệ giữa Sự hữu ích cảm nhận và Ý định tiếp tục sử dụng ngân hàng số.
H17: Hiểu biết tài chính số điều tiết âm mối quan hệ giữa Rủi ro cảm nhận và Ý định tiếp tục sử dụng ngân hàng số, nghĩa là khi Hiểu biết tài chính số tăng lên, tác động tiêu cực của Rủi ro cảm nhận đến Ý định tiếp tục sử dụng sẽ giảm.
Đề xuất mô hình nghiên cứu
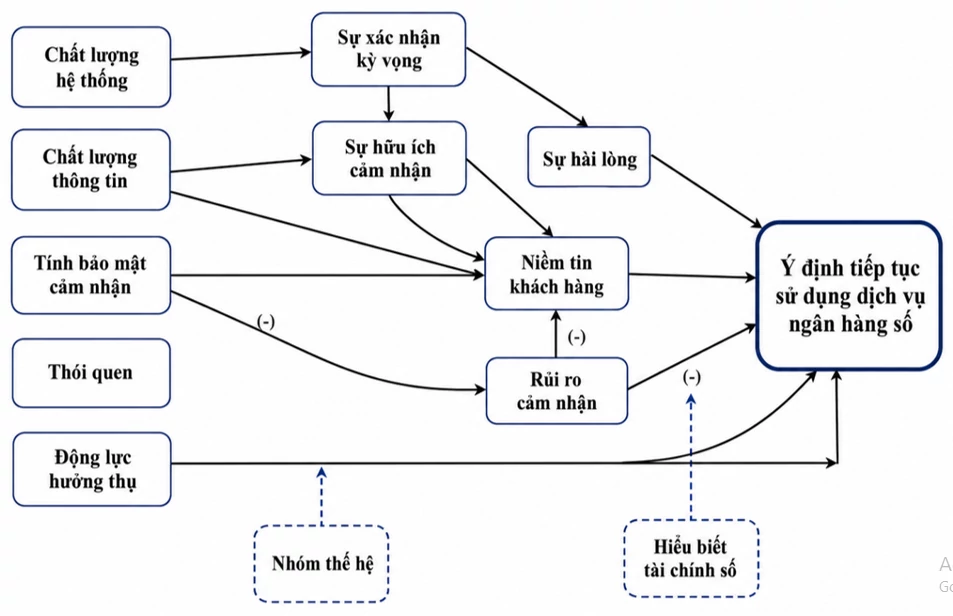
Từ cơ sở lý thuyết và các giả thuyết nghiên cứu đã trình bày, bài viết đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số của khách hàng cá nhân tại các ngân hàng thương mại Việt Nam như Hình. Mô hình được xây dựng theo hướng tích hợp giữa Mô hình xác nhận kỳ vọng (ECM), chất lượng dịch vụ điện tử (E-S-QUAL), UTAUT2, cùng với nhóm yếu tố niềm tin - rủi ro cảm nhận. Cách tiếp cận này phù hợp với bối cảnh ngân hàng số, bởi hành vi tiếp tục sử dụng không chỉ phụ thuộc vào chất lượng công nghệ, mà còn chịu ảnh hưởng bởi trải nghiệm sau sử dụng, sự hài lòng, niềm tin, rủi ro và thói quen của khách hàng.
Hình: Mô hình nghiên cứu
 |
Nguồn: Nhóm tác giả đề xuất, 2026
Trong mô hình đề xuất, Ý định tiếp tục sử dụng dịch vụ ngân hàng số là biến phụ thuộc, được chia thành 5 luồng tác động chính:
Nhóm tiền đề kỹ thuật: gồm Chất lượng hệ thống (tác động đến sự xác nhận kỳ vọng) và Chất lượng thông tin (tác động đến sự hữu ích cảm nhận).
Nhóm cơ chế tâm lý sau trải nghiệm: gồm Sự xác nhận kỳ vọng, Sự hữu ích cảm nhận và Sự hài lòng. Khi trải nghiệm thực tế đáp ứng kỳ vọng, khách hàng có xu hướng đánh giá dịch vụ hữu ích hơn, hài lòng hơn và từ đó gia tăng ý định tiếp tục sử dụng.
Nhóm yếu tố an toàn và niềm tin: gồm Tính bảo mật cảm nhận, Rủi ro cảm nhận và Niềm tin khách hàng. Trong lĩnh vực ngân hàng số, khách hàng chỉ duy trì sử dụng dịch vụ khi họ cảm thấy thông tin cá nhân, dữ liệu tài chính và giao dịch được bảo vệ an toàn. Vì vậy, tính bảo mật cảm nhận được kỳ vọng làm tăng niềm tin và làm giảm rủi ro cảm nhận. Ngược lại, rủi ro cảm nhận có thể làm suy giảm niềm tin và tác động tiêu cực đến ý định tiếp tục sử dụng.
Nhóm động lực hành vi hiện đại: gồm Thói quen và Động lực hưởng thụ. Khi khách hàng sử dụng ngân hàng số thường xuyên và cảm thấy trải nghiệm sử dụng thuận tiện, thú vị, họ có xu hướng duy trì hành vi sử dụng lâu dài.
Nhóm biến điều tiết: gồm nhóm thế hệ và hiểu biết tài chính số. Nhóm thế hệ được kỳ vọng điều tiết mối quan hệ giữa động lực hưởng thụ và ý định tiếp tục sử dụng, bởi các nhóm khách hàng khác nhau có thể có mức độ quan tâm khác nhau đối với trải nghiệm số. Trong khi đó, hiểu biết tài chính số được kỳ vọng làm giảm tác động tiêu cực của rủi ro cảm nhận đến ý định tiếp tục sử dụng. Những khách hàng có hiểu biết tài chính số cao thường có khả năng nhận diện, kiểm soát và xử lý rủi ro tốt hơn, do đó ít bị rủi ro cảm nhận chi phối trong quyết định duy trì sử dụng dịch vụ.
KẾT LUẬN VÀ HƯỚNG NGHIÊN CỨU TIẾP THEO
Dựa trên cơ sở lý thuyết và tổng quan nghiên cứu, bài viết đã đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam. Mô hình được xây dựng theo hướng tích hợp giữa các yếu tố thuộc về chất lượng dịch vụ, cơ chế xác nhận kỳ vọng, sự hữu ích cảm nhận, sự hài lòng, niềm tin, rủi ro cảm nhận, thói quen và động lực hưởng thụ.
Kết quả tổng quan cho thấy, Ý định tiếp tục sử dụng ngân hàng số không chỉ phụ thuộc vào các yếu tố kỹ thuật như: Chất lượng hệ thống, Chất lượng thông tin và Tính bảo mật cảm nhận, mà còn chịu tác động bởi quá trình khách hàng đánh giá lại dịch vụ sau khi sử dụng, mức độ tin tưởng vào ngân hàng, cảm nhận về rủi ro, cũng như thói quen và trải nghiệm cảm xúc trong quá trình tương tác với nền tảng số. Bên cạnh đó, việc bổ sung vai trò điều tiết của Hiểu biết tài chính số và Nhóm thế hệ giúp mô hình phản ánh rõ hơn sự khác biệt giữa các nhóm khách hàng trong việc tiếp nhận, đánh giá và duy trì sử dụng dịch vụ.
Về mặt thực tiễn, mô hình đề xuất là cơ sở để các ngân hàng thương mại Việt Nam nhận diện các điểm chạm quan trọng trong hành trình trải nghiệm khách hàng, từ đó nâng cao chất lượng dịch vụ, củng cố niềm tin, giảm thiểu rủi ro cảm nhận và tạo lập thói quen sử dụng thường xuyên. Đây cũng là tiền đề cho các nghiên cứu thực nghiệm tiếp theo nhằm kiểm định thang đo, đánh giá mức độ tác động của từng nhân tố và đề xuất hàm ý quản trị phù hợp, góp phần nâng cao khả năng giữ chân khách hàng và phát triển bền vững dịch vụ ngân hàng số trong bối cảnh chuyển đổi số hiện nay.
Tài liệu tham khảo:
1. Bagozzi, R. P. (2007). The legacy of the technology acceptance model and a proposal for a paradigm shift. Journal of the Association for Information Systems, 8(4), 244-254.
2. Bhattacherjee, A. (2001). Understanding information systems continuance: An expectation-confirmation model. MIS Quarterly, 25(3), 351-370.
3. Laukkanen, T. (2016). Consumer Adoption of Digital Banking. International Journal of Bank Marketing, 34, 1126-1144.
4. Le, D. (2025). Digital Banking in Vietnam: Trends in Mobile Banking Development and Innovative Digital Solutions for Future Prospects. InCorp Vietnam.
5. Limayem, M., Hirt, S. G., & Cheung, C. M. K. (2007). How habit limits the predictive power of intention: The case of information systems continuance. MIS Quarterly, 31(4), 705-737.
6. Morgan, R. M., & Hunt, S. D. (1994). The commitment-trust theory of relationship marketing. Journal of Marketing, 58(3), 20-38.
7. Ngân hàng Nhà nước Việt Nam (2021). Quyết định số 810/QĐ-NHNN ngày 11/5/2021 về Kế hoạch chuyển đổi số ngành Ngân hàng đến năm 2025, định hướng đến năm 2030.
8. Ngọc, T. (2025). Hơn 87% người Việt Nam trưởng thành có tài khoản ngân hàng. https://vov.vn/kinh-te/hon-87-nguoi-viet-nam-truong-thanh-co-tai-khoan-ngan-hang-post1202233.vov
9. Quốc hội (2024). Luật Các tổ chức tín dụng số 32/2024/QH15 ngày 18/1/2024.
| Ngày nhận bài: 14/7/2026; Ngày hoàn thiện biên tập: 29/8/2026; Ngày duyệt đăng: 12/9/2026 |
Tin liên quan



Các tin khác

Hoàn thiện kiểm toán nội bộ tại các đơn vị sự nghiệp công lập Việt Nam trong bối cảnh tự chủ tài chính

Tác động của chuyển đổi số đến đổi mới mô hình kinh doanh của các tổ chức tài chính vi mô tại khu vực TP. Hồ Chí Minh: Vai trò điều tiết của vốn tri thức

Năng lực quản trị và hiệu quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò trung gian của năng lực đổi mới và năng lực thích ứng

Quản lý nhà nước đối với khu thương mại tự do: Kinh nghiệm quốc tế và hàm ý cho TP. Hồ Chí Minh

Vai trò của sự hài lòng tự quyết và đổi mới cá nhân trong mối quan hệ giữa sự đổi mới của nhà bán lẻ và hành vi gắn kết khách hàng

Các yếu tố ảnh hưởng đến động lực làm việc của nhân viên tại Công ty TNHH MTV Ô tô Trường Hải Đồng Nai

Khung năng lực nghề nghiệp của kế toán viên trong bối cảnh ứng dụng trí tuệ nhân tạo tại Việt Nam

Các nhân tố tác động đến quyết định mua sắm trực tuyến trên kênh thương mại điện tử Shopee của người tiêu dùng tại tỉnh An Giang

Nguồn lực đầu tư công cho hạ tầng giao thông đường bộ vùng Tây Bắc: Thực trạng và hàm ý chính sách


