


Tác động của chuyển đổi số đến đổi mới mô hình kinh doanh của các tổ chức tài chính vi mô tại khu vực TP. Hồ Chí Minh: Vai trò điều tiết của vốn tri thức
Hồ Thị Ngọc Tuyền
Khoa Ngân hàng, Trường Đại học Ngân hàng TP. Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích tác động của chuyển đổi số đến đổi mới mô hình kinh doanh tại các tổ chức tài chính vi mô trên địa bàn TP. Hồ Chí Minh, đồng thời làm rõ vai trò điều tiết của vốn tri thức, gồm: vốn con người, vốn xã hội và vốn tổ chức trong mối quan hệ này. Nghiên cứu sử dụng phương pháp nghiên cứu hỗn hợp với 232 quan sát hợp lệ, xử lý bằng SPSS và PLS-SEM, kết quả cho thấy, chuyển đổi số tác động tích cực đến đổi mới mô hình kinh doanh; vốn tri thức tác động tích cực, mạnh nhất đến chuyển đổi số và tác động trực tiếp ở mức nhỏ đến đổi mới mô hình kinh doanh. Đặc biệt, vốn tri thức giữ vai trò điều tiết dương trong mối quan hệ giữa chuyển đổi số và đổi mới mô hình kinh doanh; hệ số tác động của chuyển đổi số đến đổi mới mô hình kinh doanh tăng dần theo mức độ vốn tri thức. Quy mô khách hàng cũng có tác động tích cực, có ý nghĩa thống kê đến đổi mới mô hình kinh doanh, trong khi tuổi tổ chức không có ý nghĩa thống kê. Nghiên cứu cũng đề xuất một số hàm ý quản trị cho nhà quản lý tổ chức tài chính vi mô nhằm phát triển đồng thời năng lực số và vốn tri thức (nguồn nhân lực, mạng lưới quan hệ, hệ thống tri thức của tổ chức), qua đó gia tăng hiệu quả của chuyển đổi số đối với đổi mới mô hình kinh doanh và hỗ trợ phát triển bền vững.
Từ khóa: Vốn tri thức, chuyển đổi số, đổi mới mô hình kinh doanh, tổ chức tài chính vi mô
Abstract
This study analyzes the impact of digital transformation on business model innovation in microfinance institutions in Ho Chi Minh City, while clarifying the moderating role of intellectual capital, comprising human capital, social capital, and organizational capital, in this relationship. The study employs a mixed-methods approach, with 232 valid observations, and uses SPSS and PLS-SEM for data analysis. The results show that digital transformation has a positive effect on business model innovation; intellectual capital has a positive effect, with the strongest effect on digital transformation, and a small direct effect on business model innovation. Notably, intellectual capital positively moderates the relationship between digital transformation and business model innovation; the effect of digital transformation on business model innovation increases with the level of intellectual capital. Customer size also has a positive and statistically significant effect on business model innovation, whereas organizational age has no statistically significant effect. The study also proposes several managerial implications for managers of microfinance institutions to simultaneously develop digital capabilities and intellectual capital, including human resources, relationship networks, and organizational knowledge systems, thereby enhancing the effectiveness of digital transformation in promoting business model innovation and supporting sustainable development.
Keywords: Intellectual capital, digital transformation, business model innovation, microfinance institutions
GIỚI THIỆU
Từ thập niên 70 của thế kỷ trước đến nay, tài chính vi mô (TCVM) đã mang lại những thành tựu nổi bật đối với đời sống người dân, đặc biệt tại các khu vực nông thôn (Helms, 2006). Với mục tiêu cung cấp các dịch vụ tài chính như: tín dụng, tiết kiệm, bảo hiểm và chuyển tiền cho người nghèo không có khả năng tiếp cận dịch vụ tài chính truyền thống, tổ chức tài chính vi mô (TCTCVM) được xem là công cụ quan trọng để tăng cường năng lực kinh tế của các hộ gia đình thu nhập thấp, có vai trò quan trọng cả về khía cạnh tài chính lẫn xã hội, đặc biệt tại các nước đang phát triển. Để đạt được đồng thời 2 mục tiêu hiệu quả tài chính và hiệu quả xã hội trong bối cảnh cạnh tranh ngày càng gia tăng, các TCTCVM buộc phải không ngừng đổi mới phương thức vận hành và mô hình kinh doanh; trong đó, nền tảng cho quá trình đổi mới chính là năng lực nội tại của tổ chức.
Trong bối cảnh nền kinh tế tri thức hiện nay, vốn tri thức (Intellectual Capital – IC) đóng vai trò then chốt đối với sự thành công của doanh nghiệp, là nguồn lực nền tảng để các tổ chức, trong đó có TCTCVM, triển khai thành công quá trình chuyển đổi số (CĐS) và đổi mới mô hình kinh doanh. Theo Báo cáo Chỉ số Đổi mới sáng tạo toàn cầu 2023, Việt Nam xếp hạng 46/132 quốc gia và nền kinh tế (WIPO, 2023), cho thấy mức độ ứng dụng công nghệ thông tin tại các doanh nghiệp Việt Nam vẫn chưa cao, đặt ra yêu cầu cấp thiết cần có thêm nghiên cứu về việc ứng dụng công nghệ và ảnh hưởng của nó đến hoạt động kinh doanh, trong đó có các TCTCVM.
Xét trong giai đoạn 2012-2025, tốc độ tăng trưởng của các TCTCVM tại Việt Nam khá chậm, quy mô còn nhỏ (số lượng khách hàng bình quân khoảng 158 nghìn người), công tác quản trị điều hành còn hạn chế và chưa có chiến lược phát triển riêng phù hợp với đặc thù từng địa bàn (Ngân hàng Nhà nước Việt Nam, 2024). Trên thực tế, một số TCTCVM tiên phong tại TP. Hồ Chí Minh như CEP và TYM đã bắt đầu ứng dụng công nghệ số vào hoạt động thông qua các nền tảng như App CEP, TYM Mobile, (TYM, 2023), thanh toán không dùng tiền mặt và công cụ chấm điểm tín dụng, cho thấy CĐS trong lĩnh vực TCVM đang mở rộng, từ kênh giao tiếp khách hàng sang quy trình nghiệp vụ, quản trị dữ liệu và hỗ trợ ra quyết định tín dụng.
Tuy nhiên, các nghiên cứu thực nghiệm hiện có về mối quan hệ giữa IC, CĐS và đổi mới mô hình kinh doanh vẫn còn một số khoảng trống: (i) phần lớn chỉ đưa vào mô hình 1 hoặc 2 thành phần của IC thay vì đầy đủ 3 thành phần (vốn con người, vốn xã hội và vốn tổ chức); (ii) khả năng giải thích các mô hình kiểm định tại Việt Nam còn hạn chế; (iii) bằng chứng thực nghiệm hiện có chủ yếu tích lũy tại doanh nghiệp sản xuất, doanh nghiệp khởi nghiệp và ngân hàng thương mại, trong khi TCTCVM có đặc thù vận hành khác biệt căn bản; (iv) chưa có nghiên cứu kiểm định đồng thời chuỗi quan hệ IC - CĐS - đổi mới mô hình kinh doanh trong một mô hình cấu trúc thống nhất tại TCTCVM.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Vốn tri thức (IC)
IC được Edvinsson và Malone (1997) định nghĩa là kiến thức, kinh nghiệm thực tế, công nghệ tổ chức, mối quan hệ với khách hàng và năng lực kỹ thuật giúp doanh nghiệp cạnh tranh trên thị trường. Về bản chất, IC là tập hợp các tài sản vô hình, bao gồm: nguồn lực, năng lực và khả năng của doanh nghiệp, có khả năng nâng cao hiệu suất và tạo ra giá trị gia tăng. Theo cách tiếp cận phổ biến của Youndt và cộng sự (2004), IC được cấu thành từ 3 thành phần chính: Vốn con người (Human Capital - HC), gồm: kiến thức, kỹ năng và khả năng tồn tại nơi từng cá nhân; Vốn xã hội ( Social Capital - SC), gồm tổng nguồn lực tiềm năng gắn với mạng lưới quan hệ với các bên liên quan bên ngoài); và Vốn tổ chức (Organizational Capital - OC), gồm: tri thức được lưu giữ trong hệ thống, cơ sở dữ liệu và quy trình của tổ chức. Trong nghiên cứu này, IC được tiếp cận theo 3 thành phần nêu trên.
Chuyển đổi số và đổi mới mô hình kinh doanh
CĐS được Hess và cộng sự (2016) khẳng định có tác động toàn diện đến chiến lược, quy trình vận hành và mô hình kinh doanh của tổ chức. Theo Fitzgerald và cộng sự (2014), việc ứng dụng công nghệ số không chỉ giúp cải thiện trải nghiệm khách hàng và hợp lý hóa quy trình vận hành, mà còn tạo ra khả năng hình thành các mô hình kinh doanh hoàn toàn mới (Rachinger và cộng sự, 2019). Đổi mới mô hình kinh doanh (NM), theo bản chất, thường xảy ra như hệ quả của các tác nhân bên ngoài như: thay đổi môi trường cạnh tranh hoặc cơ hội từ công nghệ mới, khi mô hình kinh doanh truyền thống không còn khả năng sinh lời như trước. Trong nghiên cứu này, đổi mới mô hình kinh doanh được tiếp cận theo 3 khía cạnh: đổi mới giá trị sáng tạo (NMS), đổi mới giá trị cung cấp (NMC) và đổi mới giá trị nắm giữ (NMN), phù hợp với khung phân tích của Clauss (2017).
Vốn tri thức và đổi mới mô hình kinh doanh
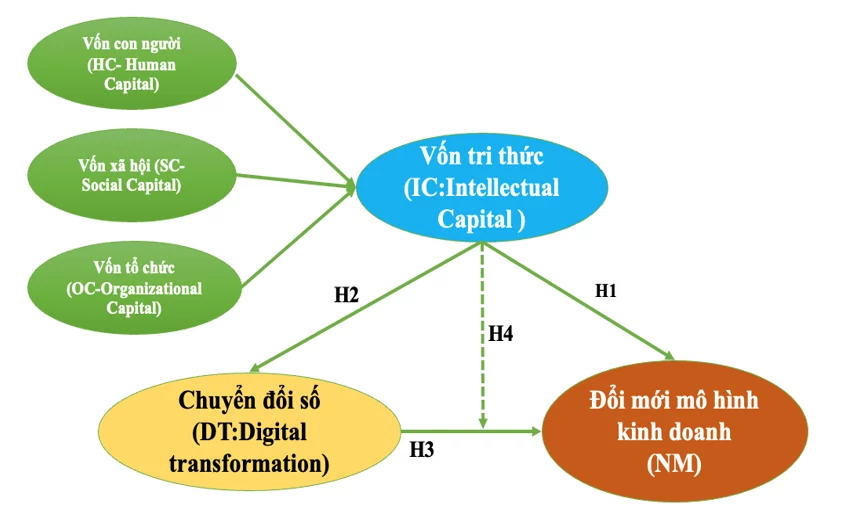
Theo quan điểm RBV của Barney (1991), doanh nghiệp có thể đạt được lợi thế cạnh tranh bền vững khi sở hữu và khai thác hiệu quả các nguồn lực có giá trị, khan hiếm, khó bị bắt chước hoặc thay thế. IC, với 3 thành phần HC, SC và OC, là những nguồn lực vô hình giúp tổ chức nâng cao năng lực đổi mới, tái cấu trúc hoạt động và phát triển các phương thức tạo ra, cung cấp và nắm giữ giá trị mới. Kết quả của Alfaro-Ramos và Ferreras-Méndez (2022) cho thấy, IC tác động dương trực tiếp đến đổi mới mô hình kinh doanh; các nghiên cứu của Khattak và cộng sự (2024) và Trần Nha Ghi (2021) cũng cung cấp bằng chứng về vai trò tích cực của các thành phần IC đối với đổi mới mô hình kinh doanh. Do đó, đề xuất giả thuyết:
H1: IC có tác động cùng chiều đến NM tại các TCTCVM ở TP. Hồ Chí Minh.
Vốn tri thức và chuyển đổi số
Cũng theo RBV, IC tạo nền tảng để doanh nghiệp tiếp nhận, triển khai và khai thác hiệu quả công nghệ mới: HC cung cấp kiến thức, kỹ năng và khả năng thích ứng; SC hỗ trợ tiếp cận, chia sẻ thông tin và huy động nguồn lực; OC cung cấp hệ thống, quy trình và cơ sở dữ liệu cần thiết cho quá trình số hóa. Các nghiên cứu của Ghi và cộng sự (2022), Nguyen và cộng sự (2024) đều cho thấy các thành phần của IC hoặc IC tổng thể có tác động tích cực đến CĐS; trong đó, Nguyen và cộng sự (2024) xác nhận IC tác động dương đến CĐS trong lĩnh vực ngân hàng và tài chính tại Việt Nam. Do đó, đề xuất giả thuyết:
H2: IC có tác động cùng chiều đến DT tại các TCTCVM ở TP. Hồ Chí Minh.
Chuyển đổi số, đổi mới mô hình kinh doanh và vai trò điều tiết của IC
Theo lý thuyết năng lực động (Teece, 2007), doanh nghiệp cần có khả năng nhận diện cơ hội, nắm bắt cơ hội và tái cấu hình nguồn lực để thích ứng với sự thay đổi của môi trường kinh doanh. Trong bối cảnh số hóa, việc ứng dụng công nghệ chỉ tạo ra giá trị khi doanh nghiệp có khả năng điều chỉnh quy trình, hoạt động và cách thức vận hành để khai thác các cơ hội mới; CĐS cho phép doanh nghiệp tái cấu trúc các khía cạnh cốt lõi của mô hình kinh doanh, từ đó thúc đẩy đổi mới mô hình kinh doanh (Rachinger và cộng sự, 2019; Vaska và cộng sự, 2021). Do đó, đề xuất giả thuyết:
H3: DT có tác động cùng chiều đến NM tại các TCTCVM ở TP. Hồ Chí Minh.
Bên cạnh các tác động trực tiếp nêu trên, theo lý thuyết năng lực động, mức độ IC cao có thể làm thay đổi (tăng cường) cường độ tác động của CĐS đến việc đổi mới mô hình kinh doanh, do IC quyết định mức độ mà năng lực CĐS được chuyển hóa thành năng lực thích ứng thực sự của tổ chức (Siwale và Godfroid, 2022). Do đó, đề xuất giả thuyết:
H4: IC điều tiết mối quan hệ giữa DT và NM tại các TCTCVM ở TP. Hồ Chí Minh.
Mô hình nghiên cứu
Trên cơ sở lý thuyết và các giả thuyết nghiên cứu, mô hình nghiên cứu được đề xuất như Hình 1.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của tác giả
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp hỗn hợp, kết hợp định tính và định lượng. Nghiên cứu sơ bộ định tính được thực hiện với 5 lãnh đạo và cán bộ quản lý trong lĩnh vực tài chính vi mô nhằm hiệu chỉnh thang đo cho phù hợp với bối cảnh hoạt động đặc thù của các TCTCVM tại TP. Hồ Chí Minh. Đối tượng khảo sát chính thức là nhóm lãnh đạo và cán bộ quản lý có tầm nhìn bao quát hoạt động của tổ chức, bao gồm: Ban giám đốc, Ban kiểm soát, trưởng/phó phòng nghiệp vụ (tín dụng, kế toán, vận hành, CNTT/CĐS) và cán bộ tín dụng cấp cao/phụ trách chi nhánh, không khảo sát nhân viên tác nghiệp đơn thuần.
Dữ liệu chính thức được thu thập theo phương pháp lấy mẫu thuận tiện thông qua khảo sát trực tiếp và trực tuyến (Google biểu mẫu) trong khoảng thời gian từ 1/2-15/4/2026, thu về 232 phiếu trả lời hợp lệ, vượt kích thước mẫu tối thiểu 210 quan sát theo tiêu chí của Green (1991) và phù hợp với yêu cầu phân tích PLS-SEM. Dữ liệu được xử lý bằng SPSS và phân tích bằng kỹ thuật PLS-SEM trên phần mềm SmartPLS, với các kiểm định lần lượt: Cronbach's Alpha, độ tin cậy tổng hợp (CR), phương sai trích trung bình (AVE), giá trị phân biệt (Fornell-Larcker, HTMT) và kiểm định mô hình cấu trúc bằng kỹ thuật Bootstrapping với 5.000 mẫu lặp lại.
Mô hình nghiên cứu sử dụng tổng cộng 32 biến quan sát (Bảng 1). Ngoài ra, mô hình còn kiểm soát 2 đặc điểm cấp độ tổ chức: tuổi của tổ chức và quy mô khách hàng.
Bảng 1: Tóm tắt các thang đo sử dụng trong nghiên cứu
| Thang đo | Số biến | Nội dung khái quát | Nguồn thang đo |
|---|---|---|---|
| HC | 5 | Nhận thức, kỹ năng quản lý, năng lực vận hành công nghệ số, khả năng thích ứng, sáng tạo và kinh nghiệm nghiệp vụ của cán bộ, nhân viên. | Rodchenko và cộng sự (2021); Tran và cộng sự (2022); Subramaniam và Youndt (2005); Snell và Dean (1992) |
| SC | 5 | Mạng lưới quan hệ với khách hàng, đối tác công nghệ, cơ quan quản lý và tổ chức chính trị - xã hội tại địa phương. | Trần Nha Ghi (2021); Siwale và Godfroid (2022) |
| OC | 5 | Hệ thống, quy trình, cơ sở dữ liệu và cơ chế lưu giữ, chia sẻ tri thức nội bộ của tổ chức. | Kế thừa và hiệu chỉnh theo bối cảnh TCTCVM (nghiên cứu sơ bộ định tính) |
| DT | 5 | Mức độ ứng dụng công nghệ số vào kênh phục vụ khách hàng, quy trình nghiệp vụ và quản trị dữ liệu. | Kế thừa và hiệu chỉnh theo bối cảnh TCTCVM |
| NMS | 4 | Đổi mới cách thức tổ chức tạo ra giá trị cho khách hàng vi mô. | Clauss (2017); Nguyễn Quang Thu, Ngô Quang Huân, và Trần Nha Ghi (2020) |
| NMC | 4 | Đổi mới cách thức tổ chức cung cấp sản phẩm, dịch vụ đến khách hàng. | Clauss (2017); Trần Nha Ghi (2021) |
| NMN | 4 | Đổi mới cơ chế thu giữ giá trị, nguồn thu và hiệu quả hoạt động của tổ chức. | Clauss (2017); Trần Nha Ghi (2021) |
Nguồn: Tác giả tổng hợp
KẾT QUẢ NGHIÊN CỨU
Mẫu nghiên cứu gồm 232 quan sát hợp lệ. Kiểm định Harman's Single Factor cho thấy, nhân tố thứ nhất chỉ giải thích 37,538% phương sai, thấp hơn ngưỡng 50%, cho thấy dữ liệu không bị chi phối bởi sai lệch phương pháp chung.
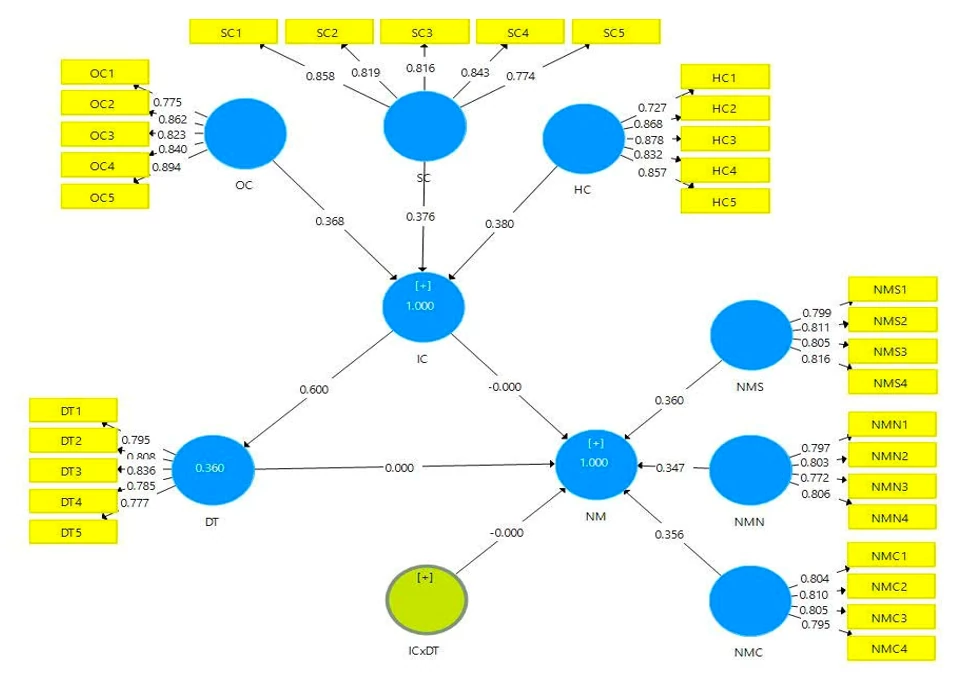
Kết quả đánh giá mô hình đo lường cho thấy hệ số tải ngoài của 32 biến quan sát thuộc 7 cấu trúc bậc một dao động từ 0,710 đến 0,895, đều > ngưỡng 0,70. Đối với 2 khái niệm bậc hai được ước lượng theo cách tiếp cận 2 giai đoạn, toàn bộ hệ số tải bậc hai đều > 0,87 (HC, SC, OC à IC lần lượt 0,878; 0,902; 0,883 và NMS, NMC, NMN à NM lần lượt 0,941; 0,942; 0,938), phản ánh các thành phần con đóng góp mạnh và đồng đều vào khái niệm bậc hai tương ứng.
Cronbach's Alpha của 7 cấu trúc bậc một dao động từ 0,805 đến 0,895, CR từ 0,873 đến 0,923 và AVE từ 0,631 đến 0,705; đối với 2 khái niệm bậc hai, IC đạt Cronbach's Alpha 0,863, CR 0,918, AVE 0,788 và NM đạt Cronbach's Alpha 0,934, CR 0,958, AVE 0,884. Toàn bộ chỉ số đều đáp ứng ngưỡng khuyến nghị của Hair và cộng sự (2022), qua đó xác nhận độ tin cậy và giá trị hội tụ của thang đo.
Giá trị phân biệt được kiểm định qua chỉ số HTMT (dao động từ 0,296 đến 0,827 ở cấp độ bậc một, không tính 3 cặp NMS-NMC-NMN vốn cùng cấu thành NM; và lần lượt đạt 0,663 giữa IC-DT, 0,559 giữa DT-NM, 0,386 giữa IC-NM ở mô hình chính) và tiêu chí Fornell-Larcker, đều đạt ngưỡng khuyến nghị của Henseler và cộng sự (2015). Hệ số VIF của các biến dự báo NM trong mô hình có bổ sung biến tương tác dao động từ 1,014 đến 1,700 (IC = 1,700; DT = 1,618; biến tương tác IC×DT = 1,178), thấp hơn nhiều so với ngưỡng 5, cho thấy mô hình không xuất hiện đa cộng tuyến đáng kể kể cả sau khi bổ sung biến tương tác.
Bảng 2: Kết quả kiểm định giả thuyết nghiên cứu (Bootstrapping, 5.000 mẫu lặp lại)
| Giả thuyết | Mối quan hệ | β | SE | t | p | Kết luận |
|---|---|---|---|---|---|---|
| H2 | IC -> DT | 0,535 | 0,050 | 10,734 | 0,000 | Chấp nhận |
| H1 | IC -> NM | 0,184 | 0,046 | 4,026 | 0,000 | Chấp nhận |
| H3 | DT -> NM | 0,495 | 0,053 | 9,327 | 0,000 | Chấp nhận |
| H4 | IC×DT -> NM (điều tiết) | 0,401 | 0,058 | 6,923 | 0,000 | Chấp nhận |
Nguồn: Kết quả xử lý dữ liệu bằng SmartPLS
Kết quả tại Bảng 2 cho thấy, cả 4 giả thuyết H1, H2, H3 và H4 đều được chấp nhận ở mức ý nghĩa 5%. Cụ thể: Vốn tri thức (IC) tác động tích cực và mạnh nhất đến chuyển đổi số (DT) với β = 0,535 (f² = 0,559, mức ảnh hưởng lớn), đồng thời tác động tích cực trực tiếp đến đổi mới mô hình kinh doanh (NM) với β = 0,184 (f² = 0,049, mức ảnh hưởng nhỏ). Chuyển đổi số (DT) tác động tích cực đến đổi mới mô hình kinh doanh với β = 0,495 (f² = 0,300, mức ảnh hưởng lớn), hệ số lớn hơn tác động trực tiếp của IC đến NM. Đặc biệt, biến tương tác IC×DT tác động tích cực và có ý nghĩa thống kê đến NM với β = 0,401 (f² = 0,216, mức trung bình), xác nhận giả thuyết H4 về vai trò điều tiết của IC. R² của DT đạt 0,359 và R² của NM (mô hình có biến tương tác) đạt 0,470, tương ứng mức giải thích trung bình đến khá theo Hair và cộng sự (2022). Chỉ số SRMR đạt 0,055, thấp hơn ngưỡng 0,08, cho thấy mô hình phù hợp tốt với dữ liệu khảo sát.
Về vai trò điều tiết của IC, khi bổ sung biến tương tác IC×DT vào mô hình, R² của NM tăng từ 0,356 lên 0,470 (ΔR² = 0,114; F = 48,788; p < 0,001), cho thấy biến tương tác đóng góp đáng kể và riêng biệt vào khả năng giải thích của mô hình. Phân tích độ dốc đơn giản tại 3 mức giá trị của IC cho thấy, hệ số tác động của DT đến NM tăng dần theo mức IC: 0,232 khi IC thấp (-1 độ lệch chuẩn), 0,495 khi IC ở mức trung bình và 0,758 khi IC cao (+1 độ lệch chuẩn). Do độ dốc luôn dương và tăng dần theo mức IC, IC được kết luận là giữ vai trò điều tiết dương (điều tiết tăng cường) trong mối quan hệ giữa CĐS và đổi mới mô hình kinh doanh: tác động của CĐS đến đổi mới mô hình kinh doanh càng mạnh khi tổ chức có IC càng cao. Do tác động trực tiếp của IC đến NM (H1) vẫn có ý nghĩa thống kê song song với hiệu ứng điều tiết, vai trò của IC trong mô hình vừa mang tính điều tiết vừa có đóng góp trực tiếp riêng (Sharma và cộng sự, 1981).
Đối với 2 biến kiểm soát cấp độ tổ chức, quy mô khách hàng (QMKH) có tác động tích cực và có ý nghĩa thống kê đối với đổi mới mô hình kinh doanh (β = 0,185; t = 6,275; p < 0,001), trong khi tuổi của tổ chức (TUOI_TC) không có tác động có ý nghĩa (β = 0,041; t = 1,504; p = 0,133). Khi đưa thêm 2 biến kiểm soát vào mô hình cơ bản (không có biến tương tác), R² của NM tăng từ 0,257 lên 0,356; khi tiếp tục bổ sung biến tương tác IC×DT, R² của NM tăng thêm lên 0,470, trong khi hệ số tác động của IC và DT đến NM vẫn ổn định về dấu và ý nghĩa thống kê. Kết quả này hàm ý rằng, những TCTCVM có quy mô khách hàng lớn hơn có xu hướng đổi mới mô hình kinh doanh mạnh hơn, do áp lực cạnh tranh và nhu cầu đa dạng hóa dịch vụ gia tăng theo quy mô hoạt động, trong khi số năm hoạt động không phải là yếu tố quyết định mức độ đổi mới trong mẫu nghiên cứu.
Hình 2: Kết quả ước lượng mô hình bằng PLS-SEM
 |
Nguồn: Kết quả xử lý dữ liệu bằng SmartPLS
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả cho thấy IC có ảnh hưởng mạnh đến CĐS (f² = 0,559), đồng thời CĐS tác động tích cực đến đổi mới mô hình kinh doanh (β = 0,495). Đặc biệt, IC vừa tác động trực tiếp, vừa điều tiết tích cực quan hệ giữa CĐS và đổi mới mô hình kinh doanh (β = 0,401), cho thấy hiệu quả của CĐS phụ thuộc đáng kể vào nền tảng tri thức của TCTCVM. Do đó, các TCTCVM cần quản trị IC như một tài sản chiến lược, đồng thời gắn CĐS với chuẩn hóa, chia sẻ và phát triển tri thức để nâng cao năng lực đổi mới.
Hàm ý quản trị
Trên cơ sở các kết quả nghiên cứu, tác giả đề xuất một số hàm ý như sau:
Thứ nhất, do IC vừa tác động trực tiếp vừa điều tiết tích cực quan hệ giữa CĐS và đổi mới mô hình kinh doanh, các TCTCVM cần đầu tư đồng thời vào CĐS và phát triển IC, kết hợp đổi mới công nghệ với các hình thức đổi mới phi công nghệ như lịch trả nợ linh hoạt, tư vấn tài chính, cải tiến phương pháp nhóm/cụm và tái thiết kế vai trò chi nhánh. Các tổ chức quy mô nhỏ nên ưu tiên nền tảng công nghệ dùng chung, trong khi tổ chức quy mô lớn có thể đầu tư sâu hơn vào dữ liệu và tự động hóa.
Thứ hai, NHNN và các hiệp hội ngành nghề cần hoàn thiện khung pháp lý về ứng dụng công nghệ số, an toàn dữ liệu và phát triển sản phẩm mới; đồng thời hỗ trợ các nền tảng công nghệ dùng chung như chấm điểm tín dụng, quản lý khách hàng và thanh toán số với tiêu chuẩn dữ liệu thống nhất.
Thứ ba, cần tăng cường đào tạo kiến thức số và quản trị tri thức cho đội ngũ quản lý, cán bộ tín dụng; đồng thời xây dựng bộ chỉ tiêu theo dõi định kỳ mức độ CĐS và việc đổi mới mô hình kinh doanh, phục vụ cả giám sát lẫn điều chỉnh chiến lược của các TCTCVM.
Tài liệu tham khảo:
1. Alfaro-Ramos, A. E., & Ferreras-Méndez, J. L. (2022). Knowledge management and intellectual capital in the business model innovation of Costa Rican manufacturing firms. Tec Empresarial, 16(2), 18-33.
2. Barney, J. B. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.
3. Clauss, T. (2017). Measuring business model innovation: Conceptualization, scale development, and proof of performance. R&D Management, 47(3), 385-403.
4. Edvinsson, L., & Malone, M. S. (1997). Intellectual capital: Realizing your company's true value by finding its hidden brainpower. HarperBusiness.
5. Fitzgerald, M., Kruschwitz, N., Bonnet, D., & Welch, M. (2014). Embracing digital technology: A new strategic imperative. MIT Sloan Management Review, 55(2), 1-12.
6. Green, S. B. (1991). How many subjects does it take to do a regression analysis? Multivariate Behavioral Research, 26(3), 499-510.
7. Hair, J. F., Hult, G. T. M., Ringle, C. M., & Sarstedt, M. (2022). A primer on partial least squares structural equation modeling (PLS-SEM) (3rd ed.). SAGE Publications.
8. Helms, B. (2006). Access for all: Building inclusive financial systems. World Bank.
9. Henseler, J., Ringle, C. M., & Sarstedt, M. (2015). A new criterion for assessing discriminant validity in variance-based structural equation modeling. Journal of the Academy of Marketing Science, 43(1), 115-135.
10. Hess, T., Matt, C., Benlian, A., & Wiesböck, F. (2016). Options for formulating a digital transformation strategy. MIS Quarterly Executive, 15(2), 123-139.
11. Khattak, M. S., Wu, Q., Ahmad, M., & Anwar, M. (2024). Probing the impact of intellectual capital on SME efficiency: The role of business model innovation. Journal of Intellectual Capital, 25(2-3), 613-639.
12. Ngân hàng Nhà nước Việt Nam. (2024). Số liệu về hoạt động của các tổ chức tài chính vi mô công bố tại Hội thảo “Tài chính vi mô cho thúc đẩy tài chính toàn diện”, Hà Nội, ngày 17/5/2024.
13. Nguyễn Quang Thu, Ngô Quang Huân, & Trần Nha Ghi. (2020). Đổi mới mô hình kinh doanh và kết quả hoạt động của doanh nghiệp khởi nghiệp: Bằng chứng tại Việt Nam. Tạp chí Khoa học Đại học Mở Thành phố Hồ Chí Minh - Kinh tế và Quản trị Kinh doanh, 15(2), 72-87.
14. Nguyen, T., Le-Anh, T., Nguyen, Q. A., & Pham Quoc, H. (2024). Factors affecting on intellectual capital, service innovation, and digital transformation of financial industry in Vietnam. In Proceedings of the 4th International Conference on Research in Management and Technovation (pp. 525-535). Springer.
15. Rachinger, M., Rauter, R., Müller, C., Vorraber, W., & Schirgi, E. (2019). Digitalization and its influence on business model innovation. Journal of Manufacturing Technology Management, 30(8), 1143-1160.
16. Rodchenko, V., Rekun, G., Fedoryshyna, L., Roshchin, I., & Gazarian, S. (2021). The effectiveness of human capital in the context of the digital transformation of the economy: The case of Ukraine. Journal of Eastern European and Central Asian Research, 8(2), 202-213.
17. Sharma, S., Durand, R. M., & Gur-Arie, O. (1981). Identification and analysis of moderator variables. Journal of Marketing Research, 18(3), 291-300.
18. Siwale, J., & Godfroid, C. (2022). Digitising microfinance: On the route to losing the traditional 'human face' of microfinance institutions. Oxford Development Studies, 50(2), 177-191.
19. Snell, S. A., & Dean, J. W. (1992). Integrated manufacturing and human resource management: A human capital perspective. Academy of Management Journal, 35(3), 467-504.
20. Subramaniam, M., & Youndt, M. A. (2005). The influence of intellectual capital on the types of innovative capabilities. Academy of Management Journal, 48(3), 450-463.
21. Teece, D. J. (2007). Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance. Strategic Management Journal, 28(13), 1319-1350.
22. Trần Nha Ghi. (2021). Vốn xã hội, chuyển đổi số và đổi mới mô hình kinh doanh của các doanh nghiệp tại khu vực Đông Nam Bộ, Việt Nam. Tạp chí Nghiên cứu Kinh tế và Kinh doanh Châu Á, 32(10), 47-68.
23. Tran, N. G., Nguyen, Q. T., Ngo, Q. H., & Nguyen, T. T. (2022). Human capital, digital transformation, and firm performance of startups in Vietnam. Management, 26(1), 1-18.
24. TYM. (2023). TYM Mobile: Cùng khách hàng tài chính vi mô tiến vào kỷ nguyên số. Tổ chức Tài chính vi mô TNHH MTV Tình Thương. https://tymfund.org.vn
25. Vaska, S., Massaro, M., Bagarotto, E. M., & Dal Mas, F. (2021). The digital transformation of business model innovation: A structured literature review. Frontiers in Psychology, 11, 539363.
26. WIPO. (2023). Global Innovation Index 2023: Innovation in the face of uncertainty. World Intellectual Property Organization.
27. Youndt, M. A., Subramaniam, M., & Snell, S. A. (2004). Intellectual capital profiles: An examination of investments and returns. Journal of Management Studies, 41(2), 335-361.
| Ngày nhận bài: 10/7/2026; Ngày hoàn thiện biên tập: 25/8/2026; Ngày duyệt đăng: 9/9/2026 |
Tin liên quan


Các tin khác

Hoàn thiện kiểm toán nội bộ tại các đơn vị sự nghiệp công lập Việt Nam trong bối cảnh tự chủ tài chính

Năng lực quản trị và hiệu quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò trung gian của năng lực đổi mới và năng lực thích ứng

Quản lý nhà nước đối với khu thương mại tự do: Kinh nghiệm quốc tế và hàm ý cho TP. Hồ Chí Minh

Vai trò của sự hài lòng tự quyết và đổi mới cá nhân trong mối quan hệ giữa sự đổi mới của nhà bán lẻ và hành vi gắn kết khách hàng

Đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam

Các yếu tố ảnh hưởng đến động lực làm việc của nhân viên tại Công ty TNHH MTV Ô tô Trường Hải Đồng Nai

Khung năng lực nghề nghiệp của kế toán viên trong bối cảnh ứng dụng trí tuệ nhân tạo tại Việt Nam

Các nhân tố tác động đến quyết định mua sắm trực tuyến trên kênh thương mại điện tử Shopee của người tiêu dùng tại tỉnh An Giang

Nguồn lực đầu tư công cho hạ tầng giao thông đường bộ vùng Tây Bắc: Thực trạng và hàm ý chính sách


