


Vốn tri thức, trách nhiệm xã hội doanh nghiệp và hiệu quả hoạt động ngân hàng - tài chính: Phân tích trắc lượng thư mục từ cơ sở dữ liệu Scopus
Nguyễn Kim Hùng
Trường Đại học Ngân hàng Thành phố Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu này cung cấp bản đồ tri thức toàn diện về chủ đề tác động của vốn tri thức và trách nhiệm xã hội doanh nghiệp đến hiệu quả hoạt động trong lĩnh vực ngân hàng và tài chính giai đoạn 1985-2025. Nhóm tác giả áp dụng phương pháp trắc lượng thư mục trên 766 tài liệu được truy xuất từ cơ sở dữ liệu Scopus, sử dụng gói Bibliometrix trên phần mềm R để phân tích xu hướng xuất bản, phân bố tạp chí, phân bố địa lý, xu hướng từ khóa và bản đồ cấu trúc chủ đề. Phân tích xu hướng từ khóa và bản đồ cấu trúc chủ đề chỉ ra rằng đổi mới xanh mới chỉ ở trạng thái mới nổi, sự gắn kết nhân viên và vốn quan hệ hoàn toàn vắng mặt, hình thành những khoảng trống nghiên cứu quan trọng. Trên cơ sở đó, nghiên cứu đề xuất hàm ý chính sách cho cơ quan quản lý, các ngân hàng thương mại và cộng đồng học thuật nhằm định hướng dòng nghiên cứu này trong tương lai.
Từ khóa: Hiệu quả hoạt động, ngân hàng, phân tích trắc lượng thư mục, trách nhiệm xã hội doanh nghiệp, vốn tri thức
Abstract
This study provides a comprehensive knowledge map of the research on the impact of intellectual capital and corporate social responsibility (CSR) on organizational performance in the banking and finance sector over the period 1985–2025. A bibliometric analysis was conducted on 766 publications retrieved from the Scopus database using the Bibliometrix package in R. The analysis examines publication trends, journal distribution, geographical distribution, keyword evolution, and thematic structure. The findings reveal that green innovation remains an emerging research topic, while employee engagement and relational capital are notably absent from the existing literature, highlighting important research gaps. Based on these findings, the study offers policy implications for regulators, commercial banks, and the academic community to guide future research in this field.
Keywords: Organizational performance, banking, bibliometric analysis, corporate social responsibility (CSR), intellectual capital
GIỚI THIỆU
Trong hơn 3 thập kỷ qua, phát triển bền vững đã chuyển hóa từ một cam kết mang tính đạo đức thành yêu cầu vận hành cốt lõi của hệ thống tài chính toàn cầu. Trong tiến trình đó, ngành ngân hàng giữ vị trí đặc biệt. Với vai trò trung gian phân bổ vốn cho toàn bộ nền kinh tế, cách thức ngân hàng thực hiện trách nhiệm xã hội doanh nghiệp có sức lan tỏa vượt xa phạm vi của một tổ chức đơn lẻ (Scholtens, 2009). Bằng chứng gần đây tại Trung Quốc cho thấy trách nhiệm xã hội kết hợp với tín dụng xanh có khả năng cải thiện hiệu quả tài chính của ngân hàng, khẳng định rằng cam kết xã hội và mục tiêu lợi nhuận không nhất thiết loại trừ lẫn nhau (Zhou và cộng sự, 2021).
Song song với áp lực phát triển bền vững, sự chuyển dịch sang nền kinh tế tri thức đã làm thay đổi căn bản nguồn gốc tạo ra giá trị của doanh nghiệp. Ngân hàng là ngành thâm dụng tri thức điển hình, nơi chất lượng nguồn nhân lực, hệ thống công nghệ và mạng lưới quan hệ khách hàng quyết định trực tiếp năng lực cạnh tranh, đặc biệt trong bối cảnh chuyển đổi số đang tái định hình toàn bộ chuỗi giá trị ngân hàng. Vì vậy, câu hỏi về việc vốn tri thức và trách nhiệm xã hội doanh nghiệp tác động như thế nào đến hiệu quả hoạt động của ngân hàng đã trở thành một trong những chủ đề thu hút sự quan tâm lớn nhất của các nhà nghiên cứu.
Bài viết này thực hiện phân tích trắc lượng thư mục trên 766 tài liệu khoa học được truy xuất từ cơ sở dữ liệu Scopus nhằm phác họa bức tranh toàn cảnh về chủ đề tác động của vốn tri thức và trách nhiệm xã hội doanh nghiệp đến hiệu quả hoạt động trong lĩnh vực ngân hàng và tài chính. Qua đó, cung cấp cơ sở khoa học cho các khuyến nghị chính sách đối với cơ quan quản lý, ngân hàng thương mại và cộng đồng nghiên cứu, đặc biệt tại các nền kinh tế mới nổi như Việt Nam.
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu của nghiên cứu được truy xuất từ Scopus, một trong những cơ sở dữ liệu trích dẫn và tóm tắt tài liệu khoa học có phạm vi bao phủ lớn nhất hiện nay, được sử dụng phổ biến trong các nghiên cứu trắc lượng thuộc lĩnh vực kinh tế và quản trị. Kết quả tìm kiếm thu được 766 tài liệu thỏa mãn tiêu chí sàng lọc và được đưa vào phân tích. Dữ liệu bao phủ giai đoạn 1985-2025, với thông tin thư mục đầy đủ về tiêu đề, tác giả, cơ quan, quốc gia, tạp chí, năm xuất bản và từ khóa.
Nghiên cứu áp dụng phương pháp trắc lượng thư mục. Toàn bộ quá trình phân tích được thực hiện trên gói Bibliometrix của phần mềm R, công cụ mã nguồn mở cung cấp quy trình phân tích khoa học luận hoàn chỉnh từ thống kê mô tả đến lập bản đồ khoa học (Aria và Cuccurullo, 2017), kết hợp tham chiếu các nguyên lý trực quan hóa mạng lưới đã được chuẩn hóa trong cộng đồng trắc lượng (Van Eck và Waltman, 2010).
KẾT QUẢ THỰC NGHIỆM
Xu hướng công bố theo thời gian
Trong tổng số 766 tài liệu của mẫu nghiên cứu, hoạt động xuất bản trải dài từ 1985-2025 nhưng phân bố rất không đồng đều theo thời gian.
Bảng 1: Số lượng xuất bản về chủ đề trong 10 năm gần đây
|
Năm xuất bản |
Số lượng xuất bản |
Tốc độ tăng trưởng (%) |
|---|---|---|
|
2016 |
21 |
- |
|
2017 |
26 |
23,81 |
|
2018 |
41 |
57,69 |
|
2019 |
62 |
51,22 |
|
2020 |
64 |
3,23 |
|
2021 |
83 |
29,69 |
|
2022 |
78 |
-6,02 |
|
2023 |
96 |
23,08 |
|
2024 |
91 |
-5,21 |
|
2025 |
101 |
10,99 |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Dữ liệu Bảng 1 cho thấy dòng nghiên cứu phát triển mạnh mẽ và bền vững trong giai đoạn 2016-2025. Giai đoạn 2017-2019 chứng kiến sự bùng nổ rõ rệt với năm 2018 đạt mức tăng 57,69%, từ 26 lên 41 bài, và năm 2019 tiếp tục duy trì đà tăng 51,22%, từ 41 lên 62 bài. Sự gia tăng đột biến này phản ánh mối quan tâm ngày càng lớn của cộng đồng học thuật đối với vai trò của các yếu tố phi tài chính, bao gồm vốn tri thức và trách nhiệm xã hội, trong việc giải thích hiệu quả hoạt động của doanh nghiệp nói chung và ngân hàng nói riêng.
Năm 2020 ghi nhận sự chững lại đáng kể với tốc độ tăng trưởng chỉ đạt 3,23%, từ 62 lên 64 bài, có thể được lý giải bởi tác động của đại dịch COVID-19 đến hoạt động nghiên cứu khoa học toàn cầu. Tuy nhiên, nhanh chóng phục hồi với mức tăng 29,69% vào năm 2021, đạt 83 bài, cho thấy đại dịch thậm chí còn thúc đẩy nhu cầu nghiên cứu về vai trò của vốn tri thức và trách nhiệm xã hội trong bối cảnh khủng hoảng. Giai đoạn 2022-2025 thể hiện xu hướng dao động nhưng tổng thể vẫn gia tăng: năm 2022 giảm nhẹ 6,02% xuống 78 bài, có thể do hiệu ứng điều chỉnh sau giai đoạn tăng trưởng nóng; năm 2023 hồi phục với 96 bài, tăng 23,08%; năm 2024 giảm nhẹ 5,21% còn 91 bài; và năm 2025 thiết lập kỷ lục mới với 101 bài, tăng 10,99%. Đặc biệt, so với năm 2016 với 21 bài, số lượng xuất bản năm 2025 đã tăng gấp gần 5 lần.
Phân bố xuất bản theo tạp chí
Kết quả nghiên cứu cho thấy tạp chí Sustainability dẫn đầu với 48 tài liệu, tiếp theo là Corporate Social Responsibility and Environmental Management với 33 tài liệu và International Journal of Learning and Intellectual Capital với 26 tài liệu. Các vị trí tiếp theo thuộc về Journal of Intellectual Capital (16 tài liệu), Social Responsibility Journal (13 tài liệu), Cogent Economics and Finance (11 tài liệu), Cogent Business and Management (10 tài liệu), cùng Finance Research Letters, Journal of Business Ethics và Journal of Risk and Financial Management (9 tài liệu mỗi tạp chí). Cơ cấu này phản ánh rõ nét tính liên ngành của chủ đề: các nghiên cứu không chỉ xuất hiện trên các tạp chí chuyên về vốn tri thức hay tài chính ngân hàng, mà còn được đăng tải với mật độ cao trên các tạp chí về phát triển bền vững, trách nhiệm xã hội và đạo đức kinh doanh.
Phân bố địa lý và hợp tác quốc tế
Phân tích phân bố địa lý giúp nhận diện các trung tâm nghiên cứu hàng đầu thế giới về chủ đề này; đồng thời đánh giá mức độ hợp tác quốc tế trong lĩnh vực. Bảng 2 trình bày 10 quốc gia có số lượng xuất bản nhiều nhất.
Bảng 2: Thống kê 10 quốc gia xuất bản nhiều nhất
|
Quốc gia |
Tổng số bài báo |
Tỷ lệ so với tổng mẫu (%) |
Số bài chỉ có tác giả một quốc gia |
Số bài có hợp tác quốc tế |
Tỷ lệ hợp tác quốc tế (%) |
|---|---|---|---|---|---|
|
Trung Quốc |
82 |
10,7 |
60 |
22 |
26,8 |
|
Ấn Độ |
78 |
10,2 |
66 |
12 |
15,4 |
|
Indonesia |
53 |
6,9 |
49 |
4 |
7,5 |
|
Hoa Kỳ |
35 |
4,6 |
26 |
9 |
25,7 |
|
Malaysia |
29 |
3,8 |
19 |
10 |
34,5 |
|
Tunisia |
28 |
3,7 |
22 |
6 |
21,4 |
|
Vương quốc Anh |
24 |
3,1 |
9 |
15 |
62,5 |
|
Ý |
22 |
2,9 |
12 |
10 |
45,5 |
|
Hàn Quốc |
21 |
2,7 |
14 |
7 |
33,3 |
|
Pakistan |
19 |
2,5 |
8 |
11 |
57,9 |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Xu hướng từ khóa
Phân tích xu hướng từ khóa cho phép nhận diện sự dịch chuyển trọng tâm nghiên cứu qua các giai đoạn, từ đó dự báo hướng phát triển tương lai và xác định khoảng trống nghiên cứu. Bảng 3 trình bày kết quả phân tích xu hướng từ khóa liên quan đến chủ đề nghiên cứu.
Bảng 3: Thống kê chi tiết xu hướng từ khóa liên quan đến chủ đề
|
Từ khóa |
Số lần xuất hiện |
Năm (Q1) |
Năm (trung vị) |
Năm (Q3) |
|---|---|---|---|---|
|
corporate strategy |
9 |
2011 |
2012 |
2023 |
|
R&D |
5 |
2012 |
2013 |
2022 |
|
corporate social performance |
5 |
2011 |
2016 |
2021 |
|
stakeholders |
11 |
2012 |
2017 |
2022 |
|
corporate social responsibilities (CSR) |
6 |
2016 |
2017 |
2018 |
|
market value |
5 |
2015 |
2017 |
2021 |
|
vaic |
8 |
2014 |
2018 |
2024 |
|
environmental |
6 |
2017 |
2018 |
2020 |
|
vaictm |
5 |
2014 |
2018 |
2021 |
|
performance |
21 |
2017 |
2019 |
2023 |
|
stakeholder |
21 |
2017 |
2019 |
2023 |
|
taiwan |
7 |
2013 |
2019 |
2020 |
|
stakeholder theory |
23 |
2019 |
2020 |
2024 |
|
structural capital |
20 |
2017 |
2020 |
2022 |
|
social responsibility |
13 |
2013 |
2020 |
2023 |
|
corporate social responsibility |
349 |
2019 |
2021 |
2024 |
|
corporate financial performance |
59 |
2019 |
2021 |
2024 |
|
finance |
40 |
2019 |
2021 |
2023 |
|
financial performance |
414 |
2019 |
2022 |
2024 |
|
intellectual capital |
168 |
2018 |
2022 |
2024 |
|
human capital |
49 |
2019 |
2022 |
2024 |
|
CSR |
79 |
2020 |
2023 |
2024 |
|
india |
29 |
2020 |
2023 |
2025 |
|
sustainability |
29 |
2021 |
2023 |
2025 |
|
innovation |
17 |
2023 |
2024 |
2025 |
|
ESG |
13 |
2023 |
2024 |
2025 |
|
social |
8 |
2020 |
2024 |
2025 |
|
sustainable financial performance |
6 |
2024 |
2025 |
2025 |
|
board gender diversity |
5 |
2024 |
2025 |
2025 |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Mạng lưới đồng xuất hiện từ khóa và bản đồ cấu trúc chủ đề
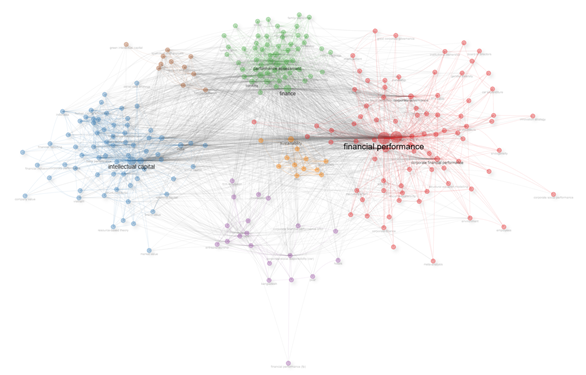
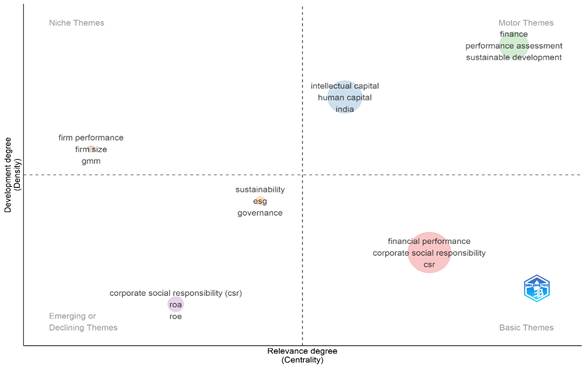
Để làm rõ cấu trúc tri thức của lĩnh vực, nhóm tác giả xây dựng mạng lưới đồng xuất hiện từ khóa và bản đồ chủ đề phân loại các cụm theo 2 chiều mức độ liên quan và mức độ phát triển. Hình 1 trình bày mạng lưới đồng xuất hiện từ khóa và Hình 2 trình bày bản đồ cấu trúc chủ đề nghiên cứu.
Hình 1: Mạng lưới đồng xuất hiện từ khóa của chủ đề nghiên cứu
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Hình 2: Bản đồ cấu trúc chủ đề nghiên cứu
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Mạng lưới đồng xuất hiện tại Hình 1 cho thấy, 2 cực hấp dẫn lớn nhất của lĩnh vực là cụm “intellectual capital” và cụm “financial performance” gắn với “corporate social responsibility”. Điểm đáng lưu ý là 2 cụm này hình thành 2 cộng đồng từ khóa tương đối độc lập với mật độ liên kết nội cụm cao hơn hẳn liên kết giữa 2 cụm, phản ánh thực tế rằng đa số nghiên cứu xem xét tác động riêng lẻ của vốn tri thức hoặc trách nhiệm xã hội đến hiệu quả tài chính, thay vì tích hợp cả 2 nguồn lực vô hình này trong cùng một khung phân tích. Đây là bằng chứng cấu trúc quan trọng cho khoảng trống về mô hình nghiên cứu tích hợp.
KẾT LUẬN VÀ THẢO LUẬN CÁC XU HƯỚNG
Nghiên cứu này áp dụng phương pháp trắc lượng thư mục trên 766 tài liệu khoa học từ cơ sở dữ liệu Scopus nhằm phác họa bức tranh toàn cảnh về dòng nghiên cứu tác động của vốn tri thức và trách nhiệm xã hội doanh nghiệp đến hiệu quả hoạt động trong lĩnh vực ngân hàng - tài chính giai đoạn 1985-2025. Bốn phát hiện chính về các xu hướng được rút ra trên cơ sở kết quả nghiên cứu như sau:
Thứ nhất, kết quả phân tích phản ánh sự dịch chuyển căn bản trong tư duy nghiên cứu từ góc nhìn đánh đổi sang góc nhìn tích hợp. Ở giai đoạn nền tảng, các từ khóa như “corporate strategy” hay “market value” cho thấy trách nhiệm xã hội chủ yếu được xem xét như một khoản chi phí cần cân nhắc so với giá trị thị trường. Sự trỗi dậy của “sustainability”, “ESG” và “sustainable financial performance” trong giai đoạn 2023-2025 chứng tỏ cộng đồng học thuật đang chuyển sang khung phân tích trong đó hiệu quả tài chính và giá trị xã hội, môi trường được xem là các mục tiêu cộng hưởng. Xu hướng này đồng điệu với sự chuyển đổi của thực tiễn quản trị ngân hàng toàn cầu, nơi các tiêu chí môi trường, xã hội và quản trị đang trở thành cấu phần bắt buộc của quản trị rủi ro và chiến lược kinh doanh.
Thứ hai, sự thống trị của các nghiên cứu về tác động trực tiếp trong khi các cơ chế trung gian còn bỏ ngỏ cho thấy lĩnh vực đang ở điểm chuyển tiếp từ câu hỏi “có tác động hay không” sang câu hỏi “tác động bằng cách nào”. Bằng chứng trắc lượng của nghiên cứu này, với “innovation” ở trạng thái mới nổi và sự vắng mặt tuyệt đối của sự gắn kết nhân viên, hội tụ với những nghiên cứu thực nghiệm tiên phong gần đây về vai trò trung gian của đổi mới xanh và sự gắn kết nhân viên (Meng và Imran, 2024) để khẳng định rằng việc mở hộp đen cơ chế truyền dẫn chính là chương trình nghiên cứu của thập kỷ tới.
Thứ ba, sự chênh lệch địa lý trong sản lượng nghiên cứu đặt ra vấn đề về tính khái quát của tri thức hiện hữu. Phần lớn bằng chứng được tạo ra từ Trung Quốc, Ấn Độ, Indonesia và các nền kinh tế phát triển, trong khi nhiều thị trường mới nổi có hệ thống ngân hàng đang chuyển đổi sâu sắc như Việt Nam gần như không có đại diện. Do tác động của vốn tri thức và trách nhiệm xã hội phụ thuộc chặt chẽ vào bối cảnh thể chế, văn hóa và giai đoạn phát triển tài chính, khoảng trống địa lý này không đơn thuần là vấn đề số lượng mà là giới hạn thực chất của tri thức khoa học hiện nay.
Thứ tư, tính liên ngành của chủ đề ngày càng đậm nét với sự gia tăng số lượng công bố các chủ đề này trên các tạp chí về phát triển bền vững và trách nhiệm xã hội. Như vậy, chủ đề đã vượt khỏi ranh giới của tài chính ngân hàng thuần túy để trở thành giao điểm của quản trị chiến lược, hành vi tổ chức và kinh tế học phát triển bền vững.
Tài liệu tham khảo:
1. Aria, M., & Cuccurullo, C. (2017). bibliometrix: An R-tool for comprehensive science mapping analysis. Journal of Informetrics, 11(4), 959-975. https://doi.org/10.1016/j.joi.2017.08.007
2. Meng, X., & Imran, M. (2024). The impact of corporate social responsibility on organizational performance with the mediating role of employee engagement and green innovation: Evidence from the Malaysian banking sector. Economic Research-Ekonomska Istraživanja, 37(1), 2264945. https://doi.org/10.1080/1331677X.2023.2264945
3. Scholtens, B. (2009). Corporate social responsibility in the international banking industry. Journal of Business Ethics, 86(2), 159-175.
4. Van Eck, N. J., & Waltman, L. (2010). Software survey: VOSviewer, a computer program for bibliometric mapping. Scientometrics, 84(2), 523-538. https://doi.org/10.1007/s11192-009-0146-3
5. Zhou, G., Sun, Y., Luo, S., & Liao, J. (2021). Corporate social responsibility and bank financial performance in China: The moderating role of green credit. Energy Economics, 97, 105190. https://doi.org/10.1016/j.eneco.2021.105190
| Ngày nhận bài: 1/7/2026; Ngày hoàn thiện biên tập: 1/8/2026; Ngày duyệt đăng: 5/8/2026 |
Tin liên quan




Các tin khác

Đánh giá mối đe dọa đến nhận thức về hiệu quả an toàn thông tin kế toán: Mô hình tích hợp PMT - TPB - Điều kiện hóa hành động - Thói quen tại doanh nghiệp Việt Nam

Ứng dụng robot tích hợp trí tuệ nhân tạo trong phân loại phế liệu công nghiệp tại Việt Nam

Ảnh hưởng của kỹ năng số đến hiệu suất làm việc của nhân viên văn phòng lĩnh vực thương mại điện tử tại TP. Hồ Chí Minh

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ tại HDBank - Phòng giao dịch Thạnh Phú

Thực thi trách nhiệm mở rộng của nhà sản xuất trong chuỗi cung ứng tuần hoàn: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Cơ chế truyền dẫn chi phí và thuế lên giá xăng E10 trong lộ trình chuyển đổi bắt buộc sang nhiên liệu sinh học tại Việt Nam

Phân tích các yếu tố ảnh hưởng tới đổi mới sáng tạo tại Đại học Quốc gia Hà Nội sử dụng phương pháp phân tích thứ bậc mờ

Chuyển dịch cơ cấu kinh tế và tăng trưởng thu nhập ở Việt Nam

Lao động phi chính thức tại Việt Nam giai đoạn 2021-2025: Xu hướng, chất lượng việc làm và hàm ý chính sách


