


Chuyển đổi số và hiệu quả quản trị tại các doanh nghiệp nhà hàng, khách sạn: Nghiên cứu thực tế tại Hải Phòng
ThS. Đào Thùy Dương
Trường Cao đẳng Du lịch và Công Thương
Email: [email protected]
Tóm tắt
Nghiên cứu đánh giá thực trạng chuyển đổi số và mối liên hệ giữa năng lực số với hiệu quả quản trị tại các doanh nghiệp nhà hàng, khách sạn ở Hải Phòng. Chuyển đổi số được đo lường qua 5 cấu phần: Hạ tầng số, Giao dịch số, Dữ liệu số, Quản trị số và Trải nghiệm số; đồng thời xem xét vai trò của Tích hợp dữ liệu và Quản trị doanh thu. Kết quả cho thấy, chỉ số chuyển đổi số tổng hợp đạt 2,99/5; Giao dịch số có điểm cao nhất (3,07), trong khi Trải nghiệm số thấp nhất (2,91). Chuyển đổi số có tương quan thuận với Tích hợp dữ liệu (r = 0,610), Quản trị doanh thu (r = 0,589) và Hiệu quả quản trị (r = 0,618). Trong mô hình hồi quy đồng thời, Tích hợp dữ liệu (β = 0,383; p = 0,003) và Quản trị doanh thu (β = 0,347; p = 0,006) có tác động tích cực, có ý nghĩa thống kê đến Hiệu quả quản trị; tác động trực tiếp của chuyển đổi số không có ý nghĩa ở mức 5%. Mô hình giải thích 60,3% biến thiên của Hiệu quả quản trị. Kết quả gợi ý doanh nghiệp cần chuyển trọng tâm từ số hóa giao dịch sang tích hợp dữ liệu, nâng cao năng lực quản trị doanh thu, phát triển năng lực số theo vai trò và cải thiện trải nghiệm khách hàng đa kênh.
Từ khóa: Chuyển đổi số, quản trị khách sạn, quản trị nhà hàng, tích hợp dữ liệu, Hải Phòng
Abstract
This study assesses the current state of digital transformation and the relationship between digital capabilities and management effectiveness in restaurant and hotel businesses in Hai Phong. Digital transformation is measured across five dimensions: Digital Infrastructure, Digital Transactions, Digital Data, Digital Governance, and Digital Experience. The study also examines the roles of Data Integration and Revenue Management. The results show that the overall digital transformation index is 2.99/5, with Digital Transactions recording the highest score (3.07) and Digital Experience the lowest (2.91). Digital transformation is positively correlated with Data Integration (r = 0.610), Revenue Management (r = 0.589), and Management Effectiveness (r = 0.618). In the simultaneous regression model, Data Integration (β = 0.383; p = 0.003) and Revenue Management (β = 0.347; p = 0.006) have positive and statistically significant effects on Management Effectiveness, whereas the direct effect of digital transformation is not statistically significant at the 5% level. The model explains 60.3% of the variation in Management Effectiveness. These findings suggest that businesses should shift their focus from transaction digitalization towards data integration, strengthen revenue management capabilities, develop role-based digital competencies, and improve the omnichannel customer experience.
Keywords: Digital transformation, hotel management, restaurant management, data integration, Hai Phong
ĐẶT VẤN ĐỀ
Ngành du lịch và dịch vụ đang chuyển dịch nhanh dưới tác động đồng thời của nền tảng số, dữ liệu và sự thay đổi hành vi khách hàng. Du khách tìm kiếm thông tin, so sánh giá, đặt phòng/đặt bàn, thanh toán và đánh giá dịch vụ trên môi trường số; vì vậy, năng lực cạnh tranh của nhà hàng, khách sạn ngày càng phụ thuộc vào khả năng phối hợp kênh bán, dự báo nhu cầu, quản trị công suất và sử dụng dữ liệu theo thời gian gần thực. Chuyển đổi số (CĐS), do đó, không nên được đồng nhất với việc mua phần mềm hay mở thêm kênh bán, mà là quá trình tái thiết kế dữ liệu, quy trình, năng lực con người và cơ chế ra quyết định để tạo ra giá trị tốt hơn (Verhoef và cộng sự, 2021).
Về thể chế, Luật Du lịch số 09/2017/QH14, Chiến lược phát triển du lịch Việt Nam đến năm 2030, Chương trình CĐS quốc gia và Nghị quyết số 82/NQ-CP tạo khung định hướng quan trọng cho phát triển du lịch hiện đại, hiệu quả và bền vững (Quốc hội, 2017; Thủ tướng Chính phủ, 2020a, 2020b; Chính phủ, 2023). Tại Hải Phòng, quy mô thị trường du lịch tăng nhanh nhưng có tính biến động rõ theo mùa, địa bàn và phân khúc. Năm 2025, Thành phố đón khoảng 14,45 triệu lượt khách, doanh thu du lịch ước đạt 15.225 tỷ đồng; 9 tháng đầu năm 2026 đón 13,95 triệu lượt khách, tăng 17,4% so với cùng kỳ (Sở Văn hóa, Thể thao và Du lịch Hải Phòng, 2026; UBND TP. Hải Phòng, 2026). Bối cảnh này làm nổi bật yêu cầu quản trị doanh thu, công suất, kênh bán và dữ liệu.
Thực tiễn cho thấy, doanh nghiệp có thể đã sử dụng phần mềm quản lý bán hành (POS), phần mềm quản lý khách sạn (PMS), các nền tảng đại lý du lịch trực tuyến (OTA), QR, mạng xã hội hoặc phần mềm kế toán nhưng dữ liệu vẫn phân mảnh. Khi thông tin khách hàng, doanh thu, phòng/bàn, chi phí và phản hồi nằm ở các hệ thống tách biệt, nhà quản trị khó xác định lợi nhuận theo kênh, giá trị vòng đời khách, hiệu quả khuyến mại hay thời điểm tối ưu công suất. Đây là khoảng cách giữa “số hóa giao dịch” và “quản trị bằng dữ liệu”. Buhalis và Leung (2018) cũng nhấn mạnh tính liên kết và khả năng tương tác là nền tảng của hệ sinh thái dịch vụ lưu trú và ăn uống thông minh.
Từ đó, nghiên cứu trả lời 3 câu hỏi: (i) mức độ CĐS của doanh nghiệp nhà hàng, khách sạn tại Hải Phòng đang ở đâu? (ii) CĐS liên hệ thế nào với tích hợp dữ liệu, quản trị doanh thu và hiệu quả quản trị? (iii) đâu là ưu tiên quản trị có khả năng chuyển hóa đầu tư số thành kết quả vận hành?
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Chuyển đổi số như một năng lực quản trị
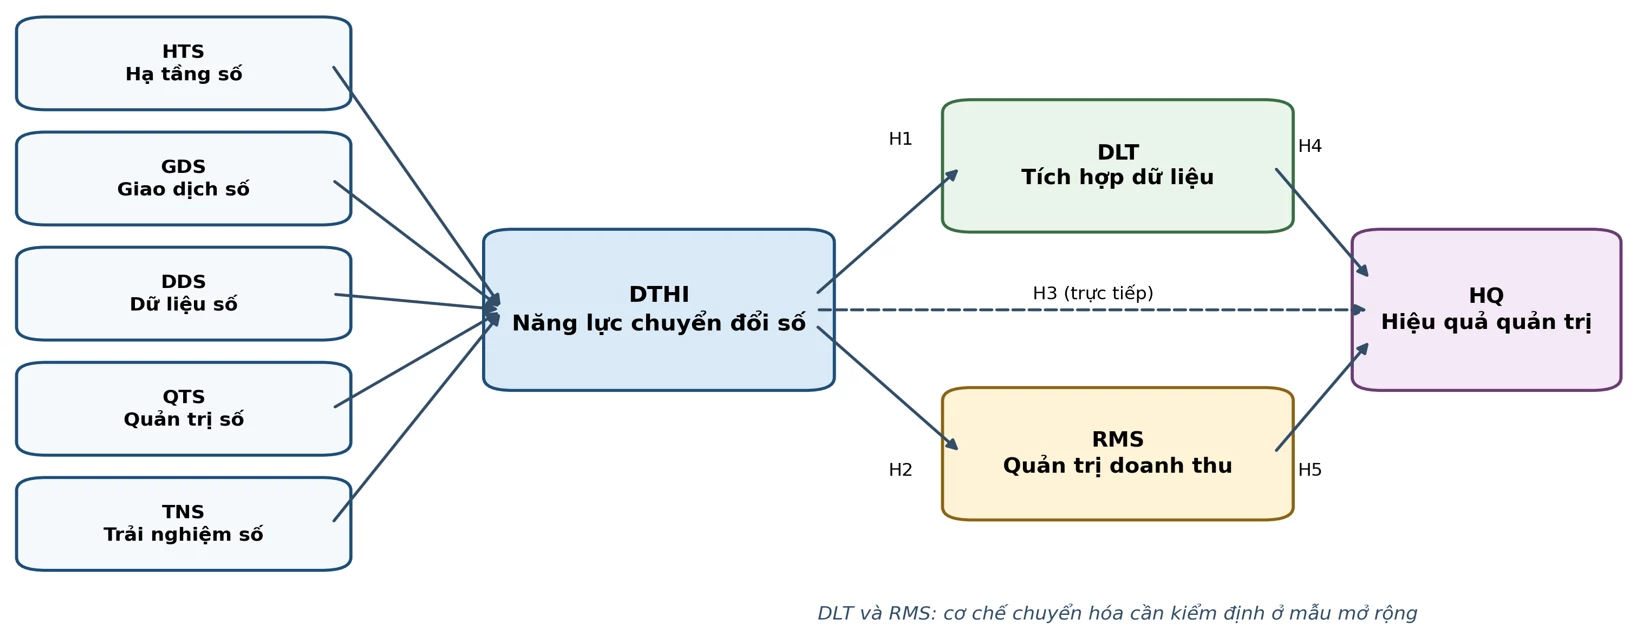
Theo cách tiếp cận năng lực động, lợi thế không đến đơn thuần từ việc sở hữu nguồn lực, mà từ khả năng nhận diện thay đổi, nắm bắt cơ hội và tái cấu hình nguồn lực (Teece, 2007). Trong nhà hàng, khách sạn, công nghệ chỉ tạo giá trị khi được gắn với dữ liệu, quy trình và quyết định. Nghiên cứu cấu trúc DTHI gồm: Hạ tầng số (HTS: mức sẵn sàng của thiết bị, mạng, phần mềm và an toàn dữ liệu); Giao dịch số (GDS: số hóa các điểm chạm giao dịch); Dữ liệu số (DDS: thu thập, chuẩn hóa, chia sẻ và phân tích dữ liệu); Quản trị số (QTS: mức lãnh đạo gắn công nghệ với chiến lược, KPI, phối hợp và ROI); Trải nghiệm số (TNS: khả năng tạo trải nghiệm liền mạch và cá nhân hóa trên các kênh số). Cách cấu trúc này cho phép phân biệt “có công nghệ” với “có năng lực quản trị số”.
Tích hợp dữ liệu, quản trị doanh thu và hiệu quả quản trị
Tích hợp dữ liệu (DLT) là khả năng kết nối dữ liệu từ PMS/POS, kế toán, OTA, CRM và các kênh tiếp thị thành nguồn thông tin nhất quán. Khi thiếu DLT, cùng một khách có thể tồn tại dưới nhiều định danh, doanh thu không gắn được với chi phí và kênh bán, còn báo cáo quản trị chậm hơn nhịp vận hành. Quản trị doanh thu (RMS) là năng lực dự báo nhu cầu, phân khúc khách, điều chỉnh giá, quản lý công suất và đánh giá hiệu quả kênh. Với khách sạn, quản trị doanh thu thể hiện qua công suất phòng, giá phòng bình quân, doanh thu/phòng sẵn có, tỷ lệ hủy và doanh thu thuần; với nhà hàng là doanh thu theo ca/bàn/khách, vòng quay bàn, số dư đảm phí và tỷ lệ khách không đến. Trong ngành có công suất dễ mất giá theo thời gian, RMS là cơ chế trực tiếp biến dữ liệu thành quyết định kinh tế.
Hiệu quả quản trị (HQ) được phản ánh qua cải thiện doanh thu, kiểm soát chi phí, năng suất lao động, trải nghiệm khách hàng và chất lượng/tốc độ ra quyết định. Các nghiên cứu tại doanh nghiệp du lịch và doanh nghiệp Việt Nam cho thấy, năng lực động và số hóa có quan hệ tích cực với đổi mới, lợi thế cạnh tranh và hiệu quả bền vững (Nguyen và cộng sự, 2023; Vo Thai và cộng sự, 2024). Trên cơ sở đó, nghiên cứu giả định chỉ số chuyển đổi số tổng hợp tác động tích cực đến năng lực tích hợp dữ liệu, năng lực quản trị doanh thu và hiệu quả quản trị; đồng thời, năng lực tích hợp dữ liệu và năng lực quản trị doanh thu cũng tác động tích cực đến hiệu quả quản trị. Đây là 2 cơ chế chuyển hóa quan trọng, giúp doanh nghiệp chuyển các nguồn lực và hoạt động chuyển đổi số thành kết quả quản trị và hiệu quả hoạt động kinh doanh (Hình).
Hình: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất
Phương pháp nghiên cứu
Nghiên cứu sử dụng thiết kế định lượng thăm dò. Bộ dữ liệu gồm 50 doanh nghiệp/cơ sở nhà hàng, khách sạn tại Hải Phòng; người trả lời là chủ doanh nghiệp, giám đốc, quản lý cấp trung hoặc trưởng/phó bộ phận có hiểu biết về vận hành và quyết định kinh doanh. Mẫu gồm 32 cơ sở lưu trú (64%) và 18 cơ sở ăn uống (36%); 15 đơn vị ở khu vực trung tâm, 11 ở Đồ Sơn, 12 ở Cát Hải - Cát Bà và 12 ở khu vực khác (Bảng 1). Mẫu có độ phân tán theo quy mô và tỷ trọng doanh thu số, thuận lợi cho phân tích thăm dò; tuy nhiên đây vẫn là mẫu phi xác suất và không được xem là đại diện thống kê cho tổng thể doanh nghiệp trên địa bàn.
Với n = 50, nghiên cứu chủ động định vị là nghiên cứu thử nghiệm ban đầu, không tuyên bố đại diện cho toàn bộ doanh nghiệp du lịch Hải Phòng và không sử dụng PLS-SEM như kiểm định khẳng định. Mẫu được dùng để kiểm tra độ tin cậy sơ bộ, mô tả điểm nghẽn, đánh giá cấu trúc quan hệ ban đầu và hoàn thiện công cụ cho khảo sát mở rộng.
Bảng hỏi sử dụng Likert 5 mức. HTS và GDS mỗi cấu trúc gồm 4 biến; DDS và QTS mỗi cấu trúc 5 biến; TNS 4 biến; DLT 4 biến; RMS 5 biến; HQ 5 biến, tổng cộng 36 biến quan sát. DTHI được tính bằng trung bình của 5 cấu phần HTS, GDS, DDS, QTS và TNS. Dữ liệu được kiểm tra tính đầy đủ, sau đó phân tích thống kê mô tả, Cronbach’s Alpha, tương quan Pearson và hồi quy tuyến tính trên biến chuẩn hóa. Đối với mô hình HQ, nghiên cứu kiểm tra thêm đa cộng tuyến bằng VIF, ý nghĩa chung của mô hình bằng kiểm định F, phần dư bằng Durbin-Watson và phương sai sai số bằng Breusch-Pagan.
Bảng 1: Đặc điểm mẫu khảo sát (n = 50)
| Tiêu chí | Nhóm | Số doanh nghiệp | Tỷ lệ (%) |
|---|---|---|---|
| Loại hình | Lưu trú/khách sạn | 32 | 64,0 |
| Nhà hàng/ăn uống | 18 | 36,0 | |
| Địa bàn | Trung tâm | 15 | 30,0 |
| Đồ Sơn | 11 | 22,0 | |
| Cát Hải - Cát Bà | 12 | 24,0 | |
| Khu vực khác | 12 | 24,0 | |
| Quy mô lao động | ≤ 10 | 8 | 16,0 |
| 11-50 | 20 | 40,0 | |
| 51-100 | 15 | 30,0 | |
| > 100 | 7 | 14,0 | |
| Doanh thu số | < 10% | 7 | 14,0 |
| Từ 10% đến < 30% | 13 | 26,0 | |
| Từ 30% đến <50% | 16 | 32,0 | |
| ≥ 50% | 14 | 28,0 |
Nguồn: Tổng hợp của tác giả
KẾT QUẢ NGHIÊN CỨU
Mức độ chuyển đổi số và các điểm nghẽn
DTHI đạt 2,99/5, cho thấy mức CĐS tổng hợp mới quanh ngưỡng trung bình. GDS có điểm cao nhất trong 5 cấu phần (3,07), tiếp theo là HTS (3,03) và DDS (3,01); QTS (2,93) và TNS (2,91) thấp hơn. Mẫu hình này có ý nghĩa quản trị rõ: doanh nghiệp triển khai công cụ giao dịch và hạ tầng nhanh hơn khả năng thiết kế cơ chế quản trị số và trải nghiệm khách hàng liền mạch. Vì vậy, khoảng trống hiện nay không phải chỉ là thiếu phần mềm, mà là thiếu năng lực tổ chức để khai thác phần mềm thành quyết định và trải nghiệm.
Phân tích ở cấp biến quan sát củng cố nhận định trên. QTS4 có điểm thấp nhất (2,82), tiếp theo là TNS4 (2,84), QTS2 và TNS3 (cùng khoảng 2,86), DLT1 (2,90). Các điểm thấp tập trung ở quản trị, kết nối hành trình khách và tích hợp hệ thống. Ngược lại, một số biến về hạ tầng/vận hành và kết quả quản trị có điểm cao hơn, như HTS3 đạt 3,24; HQ5 đạt 3,30. Điều này gợi ý doanh nghiệp đã có nền tảng vận hành số nhất định nhưng lớp điều phối chiến lược, cá nhân hóa và tích hợp còn yếu (Bảng 2).
Bảng 2: Điểm trung bình và độ tin cậy các cấu trúc
| Mã | Cấu trúc | Điểm trung bình | Cronbach’s Alpha |
|---|---|---|---|
| HTS | Hạ tầng số | 3,03 | 0,915 |
| GDS | Giao dịch số | 3,07 | 0,917 |
| DDS | Dữ liệu số | 3,01 | 0,913 |
| QTS | Quản trị số | 2,93 | 0,918 |
| TNS | Trải nghiệm số | 2,91 | 0,879 |
| DTHI | Chỉ số CĐS tổng hợp | 2,99 | - |
| DLT | Tích hợp dữ liệu | 3,03 | 0,880 |
| RMS | Quản trị doanh thu | 3,13 | 0,902 |
| HQ | Hiệu quả quản trị | 3,24 | 0,899 |
Nguồn: Tác giả nghiên cứu khảo sát và tính toán
RMS đạt 3,13, cao hơn DTHI và DLT nhưng vẫn ở mức trung bình, cho thấy điều chỉnh giá và khuyến mại chưa phản ánh đầy đủ năng lực quản trị doanh thu, vốn cần tích hợp dự báo, phân khúc, tối ưu công suất và đánh giá hiệu quả kênh.
Các thang đo có hệ số Alpha từ 0,879-0,919, thể hiện tính nhất quán nội tại tốt. Tuy nhiên, nghiên cứu mở rộng cần kiểm tra tính phân biệt giữa các cấu trúc gần nhau về nội hàm, đặc biệt DDS, DLT, RMS và HQ. Kết quả hiện tại phù hợp cho phân tích quan hệ mang tính khám phá, chưa đủ để xác nhận mô hình đo lường.
Quan hệ giữa DTHI, DLT, RMS và HQ
Các tương quan đều dương và có ý nghĩa thống kê. DTHI liên hệ với DLT ở mức r = 0,610, với RMS r = 0,589 và với HQ r = 0,618. DLT-HQ (r = 0,682) và RMS-HQ (r = 0,662) mạnh hơn quan hệ DTHI-HQ (Bảng 3).
Bảng 3: Tương quan giữa các cấu trúc chính
| Quan hệ | r | p |
|---|---|---|
| DTHI - DLT | 0,610 | < 0,001 |
| DTHI - RMS | 0,589 | < 0,001 |
| DTHI - HQ | 0,618 | < 0,001 |
| DLT - RMS | 0,545 | < 0,001 |
| DLT - HQ | 0,682 | < 0,001 |
| RMS - HQ | 0,662 | < 0,001 |
Nguồn: Tác giả nghiên cứu khảo sát và tính toán
So với việc chỉ nhìn vào điểm trung bình, ma trận tương quan cho thấy: hiệu quả quản trị gắn chặt hơn với các năng lực chuyển hóa cụ thể - tích hợp dữ liệu và quản trị doanh thu - so với mức độ số hóa tổng hợp. Đồng thời, các hệ số không còn quá sát 1, giảm nguy cơ chồng lấn cực mạnh giữa các khái niệm trong bộ dữ liệu cập nhật (Bảng 4).
Bảng 4: Hồi quy chuẩn hóa theo hướng khám phá
| Mô hình/quan hệ | Β chuẩn hóa | p | R² |
|---|---|---|---|
| DTHI → DLT | 0,610 | < 0,001 | 0,372 |
| DTHI → RMS | 0,589 | < 0,001 | 0,347 |
| DTHI → HQ (mô hình đơn) | 0,618 | < 0,001 | 0,382 |
| DTHI → HQ (mô hình đồng thời) | 0,181 | 0,162 | 0,603 |
| DLT → HQ | 0,383 | 0,003 | 0,603 |
| RMS → HQ | 0,347 | 0,006 | 0,603 |
Nguồn: Tác giả nghiên cứu khảo sát và tính toán
DTHI giải thích 37,2% biến thiên của DLT và 34,7% biến thiên của RMS. Khi xét riêng, DTHI giải thích 38,2% biến thiên của HQ. Khi DTHI, DLT và RMS cùng được đưa vào mô hình, R² của HQ tăng lên 0,603. Trong mô hình này, DLT có β = 0,383 (p = 0,003) và RMS có β = 0,347 (p = 0,006), trong khi DTHI còn β = 0,181 và không đạt ý nghĩa 5% (p = 0,162). Mẫu hình này phù hợp với giả thuyết về cơ chế chuyển hóa: số hóa tạo nền tảng, nhưng hiệu quả quản trị xuất hiện rõ hơn khi dữ liệu được tích hợp và được sử dụng cho quyết định doanh thu. Mô hình có F = 23,26 (p < 0,001), R² hiệu chỉnh = 0,577; VIF của DTHI, DLT và RMS lần lượt là 1,87; 1,74; 1,67, không cho thấy đa cộng tuyến đáng kể. Durbin-Watson = 2,02 và kiểm định Breusch-Pagan không có ý nghĩa (p = 0,801), qua đó chưa ghi nhận dấu hiệu rõ về tự tương quan phần dư hay phương sai thay đổi trong mẫu.
R² = 0,603 cho thấy 3 biến giải thích 60,3% biến thiên HQ, là mức đáng kể nhưng chưa phản ánh toàn bộ năng lực quản trị. Phần còn lại có thể chịu ảnh hưởng của nhân lực, thương hiệu, vị trí, quy mô, cơ cấu khách, chất lượng dịch vụ, lãnh đạo, mùa vụ và cạnh tranh; cần xem xét bổ sung các biến kiểm soát trong nghiên cứu tiếp theo.
Không nên kết luận DTHI không tác động đến HQ khi hệ số trực tiếp mất ý nghĩa trong mô hình đồng thời, cũng chưa đủ cơ sở khẳng định vai trò trung gian khi chưa kiểm định hiệu ứng gián tiếp bằng bootstrap. DTHI vẫn tương quan dương với HQ và dự báo DLT/RMS, gợi ý tác động của chuyển đổi số có thể được truyền dẫn qua các năng lực tổ chức. Với n = 50, đây mới là gợi ý lý thuyết cần kiểm định trên mẫu chính thức.
Thảo luận kết quả nghiên cứu
Thứ nhất, Giao dịch số đi trước Quản trị số và Trải nghiệm số. Đây là quỹ đạo phổ biến trong dịch vụ lưu trú và ăn uống: doanh nghiệp ưu tiên công cụ có tác động nhanh đến bán hàng và thanh toán, trong khi tích hợp dữ liệu, KPI và thiết kế hành trình khách đòi hỏi thay đổi liên phòng ban. Vì vậy, nếu chỉ đo CĐS bằng số lượng phần mềm hoặc tỷ lệ giao dịch trực tuyến, mức trưởng thành số có thể bị đánh giá cao hơn thực chất.
Thứ hai, Tích hợp dữ liệu là điểm nối quan trọng giữa công nghệ và quyết định. Khi dữ liệu PMS/POS, kế toán, OTA và CRM chưa đồng nhất, doanh nghiệp khó tính chi phí thu hút khách theo kênh, lợi nhuận theo phân khúc hay giá trị khách quay lại. Kết quả DLT → HQ có β = 0,383 cho thấy, tích hợp dữ liệu không phải vấn đề kỹ thuật thuần túy mà là năng lực quản trị.
Thứ ba, Quản trị doanh thu có vai trò thực chất đối với Hiệu quả quản trị. Hải Phòng có sự kết hợp giữa khách công vụ/đô thị và khách nghỉ dưỡng biển đảo, làm cho nhu cầu biến động theo địa bàn, ngày trong tuần, mùa và sự kiện. Trong điều kiện đó, doanh nghiệp cần chuyển từ giá tĩnh sang quy tắc điều chỉnh có dữ liệu; từ theo dõi doanh thu gộp sang doanh thu thuần theo kênh; từ công suất đơn thuần sang hiệu quả công suất. Với nhà hàng, tư duy tương tự cần được áp dụng cho vòng quay bàn, doanh thu/khách, biên lợi nhuận theo món và tỷ lệ khách đặt chỗ nhưng không đến.
Thứ tư, Trải nghiệm số thấp nhất, cho thấy CĐS chưa thực sự được nhìn từ hành trình khách. Một khách có thể tiếp cận doanh nghiệp qua mạng xã hội, OTA, website, điện thoại và trực tiếp; nếu dữ liệu và thông điệp không nhất quán, trải nghiệm bị đứt đoạn. Công nghệ chỉ cải thiện trải nghiệm khi giảm ma sát, rút ngắn thời gian phản hồi, ghi nhớ sở thích hợp lý và hỗ trợ nhân viên phục vụ tốt hơn.
Cuối cùng, nghiên cứu củng cố quan điểm năng lực động: đầu tư số chỉ là nguồn lực nền. Doanh nghiệp phải tái cấu hình quy trình, trách nhiệm dữ liệu và cơ chế quyết định để biến nguồn lực thành hiệu quả (Teece, 2007). Điều này cũng tương thích với bằng chứng về vai trò của năng lực động và số hóa trong đổi mới, hiệu quả bền vững tại doanh nghiệp Việt Nam (Nguyen và cộng sự, 2023; Vo Thai và cộng sự, 2024).
GIẢI PHÁP QUẢN TRỊ TRỌNG TÂM
Bảng 5: Ma trận giải pháp dựa trên bằng chứng khảo sát
| Ưu tiên | Giải pháp | Căn cứ dữ liệu | KPI gọi ý |
|---|---|---|---|
| 1 | Chuẩn hóa và tích hợp dữ liệu | DLT = 3,03; β = 0,383 | % giao dịch liên thông; thời gian lập báo cáo; tỷ lệ hồ sơ trùng |
| 2 | Nâng cấp quản trị doanh thu | RMS = 3,13; β = 0,347 | ADR/RevPAR hoặc doanh thu/khách; doanh thu thuần/kênh |
| 3 | Phát triển năng lực số theo vai trò | QTS = 2,93 | % quản lý dùng dashboard; % quyết định có dữ liệu; ROI dự án số |
| 4 | Quản trị trải nghiệm đa kênh | TNS = 2,91 | khách quay lại; thời gian phản hồi; NPS/điểm đánh giá |
Nguồn: Tác giả nghiên cứu khảo sát và tính toán
Chuẩn hóa và tích hợp dữ liệu
Doanh nghiệp cần chuyển từ “mỗi bộ phận một phần mềm” sang kiến trúc dữ liệu thống nhất. Trước khi đầu tư thêm công nghệ, cần xác định dữ liệu lõi gồm khách hàng, sản phẩm/dịch vụ, phòng/bàn, kênh bán, giá, giao dịch, chi phí và phản hồi; thống nhất mã định danh, hệ thống nguồn, quyền sở hữu dữ liệu và tần suất đồng bộ. Khách sạn ưu tiên kết nối PMS - channel manager/OTA - POS - kế toán - CRM; nhà hàng ưu tiên POS - kho/nguyên vật liệu - kế toán - CRM/đặt bàn. Dashboard chỉ nên xây dựng sau khi dữ liệu nguồn được kiểm soát. KPI cần tập trung vào tỷ lệ giao dịch liên thông, thời gian chốt báo cáo, tỷ lệ dữ liệu trùng và mức tự động hóa báo cáo.
Nâng quản trị doanh thu thành năng lực cốt lõi
Quản trị doanh thu (RMS) cần được tổ chức như một chu trình: dự báo nhu cầu - phân khúc - quyết định giá/công suất - phân bổ kênh - theo dõi - đánh giá sau kỳ. Khách sạn tối thiểu theo dõi occupancy, ADR, RevPAR, lead time, cancellation và net revenue theo kênh; nhà hàng theo dõi doanh thu theo ca, vòng quay bàn, doanh thu/khách, contribution margin theo món, đặt bàn và no-show. Với doanh nghiệp nhỏ, chưa cần hệ thống RMS đắt tiền; có thể bắt đầu bằng dashboard chuẩn và lịch nhu cầu theo mùa/sự kiện. Mục tiêu là giảm quyết định giá dựa hoàn toàn vào kinh nghiệm cá nhân.
Phát triển năng lực số theo vai trò và trách nhiệm
Điểm Quản trị số (QTS) thấp cho thấy nút thắt nằm ở quản trị chứ không chỉ ở kỹ năng sử dụng phần mềm. Lãnh đạo cần năng lực đọc dashboard, đặt KPI, đánh giá ROI và quản trị rủi ro dữ liệu; quản lý doanh thu cần dự báo và phân tích kênh; lễ tân/đặt bàn cần chuẩn hóa dữ liệu khách; kế toán và vận hành cần thống nhất mã dữ liệu; nhân viên dịch vụ cần sử dụng công cụ số mà không làm giảm tính cá nhân của phục vụ. Đào tạo phải gắn với tình huống công việc, có kiểm tra sau đào tạo và chỉ tiêu sử dụng thực tế.
Quản trị trải nghiệm đa kênh gắn KPI và ROI
Trải nghiệm số (TNS) là cấu phần thấp nhất, vì vậy doanh nghiệp cần lập bản đồ hành trình từ tìm kiếm, đặt dịch vụ, xác nhận, check-in/đón khách, sử dụng dịch vụ, thanh toán đến phản hồi sau dịch vụ; xác định dữ liệu cần thu ở từng điểm và SLA xử lý phản hồi. CRM cần được dùng để nhận diện khách quay lại, lịch sử tiêu dùng và sở thích có giá trị phục vụ. Chatbot, AI cá nhân hóa hay tự động hóa nâng cao chỉ nên triển khai khi dữ liệu nền đủ sạch và doanh nghiệp xác định rõ bài toán. Mỗi dự án số phải có baseline, KPI sau triển khai, chi phí sở hữu và ngưỡng ROI để tránh đầu tư theo phong trào.
KẾT LUẬN
Nghiên cứu cho thấy, CĐS trong quản trị nhà hàng, khách sạn tại Hải Phòng cần được đánh giá bằng năng lực quản trị thay vì số lượng công nghệ đang sử dụng. Trên mẫu thăm dò 50 doanh nghiệp/cơ sở, DTHI đạt 2,99/5; giao dịch số cao hơn quản trị số và trải nghiệm số. DTHI liên hệ dương với DLT, RMS và HQ. Trong mô hình đồng thời, DLT và RMS có tác động có ý nghĩa đến HQ, còn tác động trực tiếp của DTHI không đạt ý nghĩa 5%; mô hình giải thích 60,3% biến thiên HQ. Kết quả gợi ý tích hợp dữ liệu và quản trị doanh thu là hai cơ chế trọng yếu để chuyển đầu tư số thành kết quả quản trị.
Về thực tiễn, 4 ưu tiên là: chuẩn hóa - tích hợp dữ liệu; xây dựng năng lực quản trị doanh thu; phát triển năng lực số theo vai trò; quản trị trải nghiệm đa kênh gắn KPI/ROI. Trình tự hợp lý là dữ liệu nền trước, tối ưu vận hành sau, tự động hóa/AI sau cùng. Cách tiếp cận này giúp giảm tình trạng nhiều công cụ nhưng thiếu nguồn dữ liệu thống nhất và thiếu cơ chế đo hiệu quả.
Nghiên cứu còn 1 số hạn chế: (1) Mẫu = 50 chỉ phù hợp với phân tích thăm dò, chưa đủ để khẳng định mô hình cấu trúc cho tổng thể; (2) Chọn mẫu phi xác suất nên khả năng suy rộng còn hạn chế; (3) Dữ liệu tự báo cáo từ một người tại mỗi đơn vị có thể tạo sai lệch phương pháp chung; (4) HQ là thang đo nhận thức, chưa kết hợp đầy đủ dữ liệu tài chính - vận hành khách quan. Nghiên cứu tiếp theo cần mở rộng mẫu theo power analysis, phân tầng theo loại hình/địa bàn/quy mô, kiểm định mô hình đo lường và cấu trúc bằng PLS-SEM hoặc CB-SEM phù hợp, đồng thời bổ sung doanh thu, công suất, ADR/RevPAR, chi phí lao động/doanh thu, khách quay lại và điểm đánh giá trực tuyến. Đây là điều kiện cần để chuyển từ bằng chứng thăm dò sang bằng chứng xác nhận.
Trong thời gian tới, nên chuyển từ hỗ trợ doanh nghiệp du lịch mua công cụ riêng lẻ sang hỗ trợ năng lực dữ liệu, tích hợp và đo lường. Cơ quan quản lý và hiệp hội có thể phát triển bộ tự đánh giá trưởng thành số theo 5 chiều HTS - GDS - DDS - QTS - TNS; tổ chức tư vấn ngắn hạn về dữ liệu, quản lý doanh thu, an toàn thông tin và trải nghiệm số; khuyến khích chuẩn dữ liệu tối thiểu để kết nối lưu trú - ăn uống - lữ hành - vận tải - điểm tham quan. Với trung tâm, Đồ Sơn và Cát Hải - Cát Bà, KPI cần điều chỉnh theo mùa vụ, cơ cấu khách và loại hình dịch vụ thay vì áp dụng một chuẩn đồng nhất.
Tài liệu tham khảo:
1. Buhalis, D., & Leung, R. (2018). Smart hospitality-Interconnectivity and interoperability towards an ecosystem. International Journal of Hospitality Management, 71, 41-50. https://doi.org/10.1016/j.ijhm.2017.11.011
2. Chính phủ. (2023). Nghị quyết số 82/NQ-CP ngày 18/5/2023 về nhiệm vụ, giải pháp chủ yếu đẩy nhanh phục hồi, tăng tốc phát triển du lịch hiệu quả, bền vững.
3. Nguyen, H. T. T., Pham, H. S. T., & Freeman, S. (2023). Dynamic capabilities in tourism businesses: Antecedents and outcomes. Review of Managerial Science, 17, 1645-1680. https://doi.org/10.1007/s11846-022-00567-z
4. Quốc hội. (2017). Luật Du lịch số 09/2017/QH14 ngày 19/6/2017.
5. Sở Văn hóa, Thể thao và Du lịch Hải Phòng. (2026). Hội nghị tổng kết công tác năm 2025, triển khai nhiệm vụ công tác năm 2026 ngành Văn hóa, Thể thao và Du lịch thành phố Hải Phòng, ngày 21/01/2026.
6. Teece, D. J. (2007). Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance. Strategic Management Journal, 28(13), 1319-1350. https://doi.org/10.1002/smj.640
7. Thủ tướng Chính phủ. (2020a). Quyết định số 147/QĐ-TTg ngày 22/01/2020 phê duyệt Chiến lược phát triển du lịch Việt Nam đến năm 2030.
8. Thủ tướng Chính phủ. (2020b). Quyết định số 749/QĐ-TTg ngày 03/6/2020 phê duyệt Chương trình Chuyển đổi số quốc gia đến năm 2025, định hướng đến năm 2030.
9. UBND TP. Hải Phòng. (2026). Phiên họp thường kỳ thành phố tháng 9: Quyết liệt tháo gỡ điểm nghẽn, tạo bứt phá tăng trưởng những tháng cuối năm, ngày 29/09/2026.
10. Verhoef, P. C., Broekhuizen, T., Bart, Y., Bhattacharya, A., Dong, J. Q., Fabian, N., & Haenlein, M. (2021). Digital transformation: A multidisciplinary reflection and research agenda. Journal of Business Research, 122, 889-901. https://doi.org/10.1016/j.jbusres.2019.09.022
11. Vo Thai, H. C., Hong-Hue, T.-H., & Tran, M.-L. (2024). Dynamic capabilities and digitalization as antecedents of innovation and sustainable performance: Empirical evidence from Vietnamese SMEs. Journal of Asia Business Studies, 18(2), 385-411. https://doi.org/10.1108/JABS-08-2023-0325
| Ngày nhận bài: 15/8/2026; Ngày hoàn thiện biên tập: 28/10/2026; Ngày duyệt đăng: 8/11/2026 |
Các tin khác

Một số giải pháp nhằm nâng cao chất lượng thực hiện kết quả kiểm tra trong ngành Thống kê

GenAI trong giáo dục kinh doanh và quản trị: Tổng quan trắc lượng thư mục về sự tăng trưởng, cấu trúc tri thức và định hướng nghiên cứu

Tác động gián tiếp của eWOM đến lòng trung thành thương hiệu của sinh viên đại học tại TP. Hồ Chí Minh: Vai trò trung gian của hình ảnh thương hiệu và sự hài lòng

Tăng trưởng dựa vào hạ tầng: Lý luận, thực tiễn và hàm ý chính sách cho Việt Nam

Sự tham gia của cộng đồng và phát triển du lịch tái sinh tại Việt Nam: Kết quả phân tích trắc lượng thư mục

Ảnh hưởng của giá trị thương hiệu, niềm tin thương hiệu đến ý định sử dụng dịch vụ khám chữa bệnh tại Bệnh viện Đại học Phenikaa

Tác động của chất lượng dịch vụ đến lòng trung thành của khách hàng tại Công ty TNHH Xây dựng và Sản xuất kết cấu thép Hợp Phát: Vai trò trung gian của sự hài lòng

Tác động của hóa đơn điện tử đến công tác kế toán và quản lý thuế tại Việt Nam

Lựa chọn ngành đào tạo đại học trong mối quan hệ với kỳ vọng thị trường lao động và chuyển đổi số: Nghiên cứu tại tỉnh Nghệ An


