


Công bố thông tin ESG của doanh nghiệp niêm yết Việt Nam: Thực trạng và khuyến nghị
ThS. Nguyễn Hoàng Anh
Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội; Email: [email protected]
Hoàng Thị Vân Anh
The University of Sydney, Australia; Email: [email protected]
Nguyễn Đức Hùng
Trường Đại học Điện lực; Email: [email protected]
Tóm tắt
Nghiên cứu nhằm đánh giá mức độ sẵn sàng về dữ liệu ESG của doanh nghiệp niêm yết Việt Nam trước yêu cầu định lượng của Danh mục phân loại xanh, thông qua xu hướng công bố, loại thông tin được công bố và các yếu tố có quan hệ với mức độ công bố. Dữ liệu gồm 940 báo cáo thường niên của 98 doanh nghiệp giai đoạn 2015–2025, mã hóa theo bộ chỉ mục 96 tiêu chí. Điểm công bố ESG tăng từ 19,3 lên 36,0 trên thang 100 nhưng vẫn thấp. Năm 2025, 74% doanh nghiệp nêu chính sách tiết kiệm năng lượng nhưng chỉ 21% công bố lượng phát thải CO2. Doanh nghiệp quy mô lớn công bố nhiều hơn ở cả hai loại thông tin nhưng không thu hẹp được khoảng cách giữa chính sách và số liệu đo lường. Như vậy, xét theo thông tin công bố, phần lớn doanh nghiệp trong mẫu chưa sẵn sàng về số liệu cho Danh mục phân loại xanh, cần chuẩn hóa chỉ tiêu định lượng trong báo cáo thường niên và hỗ trợ doanh nghiệp quy mô nhỏ.
Từ khóa: Báo cáo thường niên, công bố thông tin ESG, danh mục phân loại xanh, doanh nghiệp niêm yết, Việt Nam.
Abstract
This study assesses how ready Vietnamese listed firms are, in terms of ESG data, for the quantitative requirements of Vietnam's green taxonomy, by examining disclosure trends, the type of information disclosed and the factors associated with disclosure. The data comprise 940 annual reports of 98 firms over 2015–2025, coded against a 96-item index. The ESG disclosure score rose from 19.3 to 36.0 out of 100 but remains low. In 2025, 74% of firms reported an energy-saving policy but only 21% reported CO2 emissions. Larger firms disclose more of both types of information but do not narrow the gap between policy statements and measured data. Judged by their disclosures, most sample firms are therefore not yet ready to supply the data the taxonomy requires, calling for standardised quantitative indicators.
Keywords: Annual reports, ESG disclosure, green taxonomy, listed firms, Vietnam.
GIỚI THIỆU
Thông tin môi trường, xã hội và quản trị (ESG) ngày càng được nhà đầu tư và ngân hàng sử dụng khi phân bổ vốn. Yêu cầu công bố nội dung này trong báo cáo thường niên được đưa vào Thông tư số 155/2015/TT-BTC (Bộ Tài chính, 2015) và được bổ sung tại Thông tư số 96/2020/TT-BTC, có hiệu lực từ năm 2021, trong đó đáng chú ý là chỉ tiêu tổng phát thải khí nhà kính trực tiếp và gián tiếp cùng các sáng kiến giảm phát thải (Bộ Tài chính, 2020). Từ ngày 22/8/2025, Danh mục phân loại xanh ban hành theo Quyết định số 21/2025/QĐ-TTg (Thủ tướng Chính phủ, 2025) đặt ra tiêu chí môi trường có ngưỡng định lượng để xác nhận dự án xanh. Muốn được xác nhận, doanh nghiệp phải theo dõi được số liệu năng lượng, phát thải và chất thải, nên mức độ công bố các chỉ tiêu này phản ánh năng lực dữ liệu của doanh nghiệp. Tổng quan về Danh mục phân loại của Liên minh châu Âu (EU) cho thấy dữ liệu là thách thức lớn khi áp dụng, do nhiều chỉ tiêu đòi hỏi định lượng tác động của hoạt động kinh doanh (Alessi và cộng sự, 2024).
Với dữ liệu 11 năm qua hai mốc Thông tư 155 và Thông tư 96, nghiên cứu đánh giá mức độ sẵn sàng về dữ liệu của doanh nghiệp qua ba câu hỏi. Thứ nhất, mức độ công bố ESG của doanh nghiệp niêm yết thay đổi như thế nào. Thứ hai, doanh nghiệp công bố số liệu đo lường hay chủ yếu công bố chính sách. Thứ ba, đặc điểm tài chính của doanh nghiệp có quan hệ như thế nào với mức công bố số liệu đo lường và thông tin chính sách.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và khung phân tích
Theo lý thuyết tính chính danh, doanh nghiệp công bố thông tin môi trường để chứng minh hoạt động của mình phù hợp với kỳ vọng xã hội (Deegan, 2002). Clarkson và cộng sự (2008) phân biệt thông tin định lượng, khách quan và kiểm chứng được với thông tin định tính như cam kết, chính sách khó kiểm chứng.
Về các yếu tố ảnh hưởng, tổng quan của Hahn và Kühnen (2013) cho thấy quy mô doanh nghiệp là một trong những yếu tố có quan hệ cùng chiều nhất quán với mức độ công bố thông tin bền vững.
Tại Việt Nam, Tran và cộng sự (2025) cho thấy quy mô doanh nghiệp có quan hệ cùng chiều, còn đòn bẩy có quan hệ ngược chiều với việc công bố báo cáo phát triển bền vững. Khi áp dụng danh mục phân loại, rào cản lớn nhất của doanh nghiệp nhỏ và vừa là chi phí và hệ thống dữ liệu hiện có (O'Reilly và cộng sự, 2024). Tuy vậy, các nghiên cứu tại Việt Nam sử dụng dữ liệu ngắn hạn, tập trung vào doanh nghiệp lớn và chưa phân biệt số liệu đo lường với thông tin chính sách.
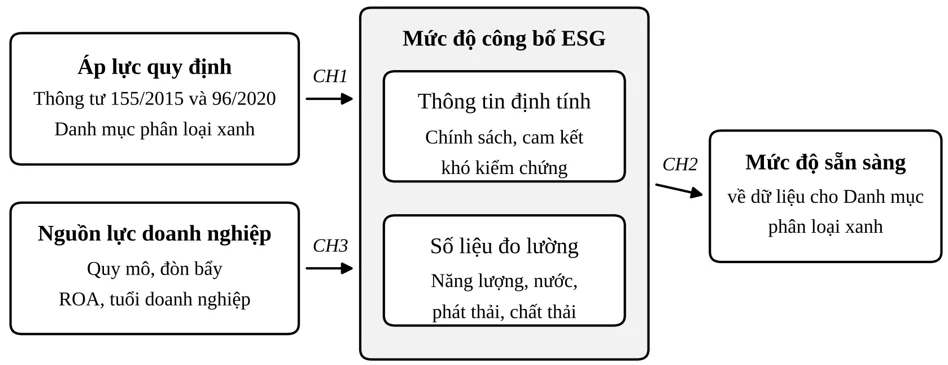
Từ các lý thuyết và nghiên cứu trên, khung phân tích của nghiên cứu được trình bày tại Hình 1. Áp lực quy định và nguồn lực doanh nghiệp được kỳ vọng có quan hệ với mức độ công bố thông tin ESG. Mức độ công bố được tách thành thông tin định tính và số liệu đo lường, trong đó chỉ số liệu đo lường là loại thông tin gần nhất với các yêu cầu định lượng của Danh mục phân loại xanh. Các ký hiệu CH1, CH2, CH3 tương ứng với ba câu hỏi nghiên cứu nêu ở phần giới thiệu.
Hình 1: Khung phân tích của nghiên cứu
 |
Nguồn: Đề xuất của nghiên cứu
Phương pháp nghiên cứu
Mẫu nghiên cứu gồm 98 doanh nghiệp phi tài chính niêm yết trên thị trường chứng khoán Việt Nam. Do khối lượng mã hóa lớn với 96 tiêu chí trong 11 năm, nghiên cứu chọn các doanh nghiệp phi tài chính theo thứ tự mã chứng khoán từ A đến I trong danh sách niêm yết. Cách chọn này không phụ thuộc vào mức độ công bố nên hạn chế sai lệch.
Dữ liệu được tổng hợp từ ba nguồn. Thứ nhất, dữ liệu chính là điểm công bố ESG mã hóa từ báo cáo thường niên giai đoạn 2015–2025, gồm 940 quan sát sau khi loại 7 báo cáo chỉ nhận dạng được một phần văn bản. Năm 2022 chỉ có 51 quan sát do chưa thu thập được báo cáo của 38 doanh nghiệp, kết quả không đổi khi loại năm này. Báo cáo được mã hóa theo phương pháp phân tích nội dung không trọng số (Krippendorff, 2004) với bộ chỉ mục 96 tiêu chí nhị phân thuộc năm nhóm (Bảng 1), xây dựng theo Global Reporting Initiative (2016) và Thông tư số 96/2020/TT-BTC. Văn bản được trích xuất trực tiếp (122 báo cáo) hoặc nhận dạng ký tự quang học (818 báo cáo), các trường hợp không chắc chắn được kiểm tra lại trên báo cáo gốc. Điểm từng nhóm là tỷ lệ tiêu chí được công bố trên thang 100, điểm ESG là bình quân của ba trụ môi trường, xã hội (bình quân nhóm cộng đồng và lao động) và quản trị. Thứ hai, dữ liệu tài chính gồm tổng tài sản, tỷ suất sinh lời trên tài sản (ROA), đòn bẩy và tuổi doanh nghiệp được lấy từ cơ sở dữ liệu FiinPro (FiinGroup, 2024) giai đoạn 2015–2023, nên hồi quy giới hạn trong giai đoạn này với 750 quan sát của 96 doanh nghiệp. Thứ ba, bộ dữ liệu mã hóa thủ công độc lập thực hiện trước đó cho giai đoạn 2015–2023 được dùng để đối chiếu độ tin cậy.
Kiểm định t cặp so sánh điểm bình quân của từng doanh nghiệp giữa hai giai đoạn 2015–2020 và 2021–2025, mang tính mô tả và chưa tách được tác động riêng của Thông tư 96. Các tiêu chí khí hậu được chia thành nhóm số liệu đo lường và nhóm định tính dựa trên cách phân biệt thông tin “cứng” và thông tin “mềm” của Clarkson và cộng sự (2008): nhóm số liệu đo lường tương ứng với các chỉ số kết quả môi trường, nhóm định tính tương ứng với các tuyên bố về chính sách, tình hình tuân thủ và sáng kiến môi trường. Mô hình hồi quy gộp có biến phụ thuộc lần lượt là điểm ESG, điểm số liệu đo lường và điểm thông tin định tính về khí hậu (tỷ lệ tiêu chí được công bố trong từng nhóm tại Bảng 2), biến giải thích gồm logarit tổng tài sản, ROA, đòn bẩy và logarit tuổi doanh nghiệp, có kiểm soát hiệu ứng năm, sai số chuẩn điều chỉnh theo doanh nghiệp.
KẾT QUẢ VÀ THẢO LUẬN
Mức độ công bố theo từng nhóm
Bảng 1: Điểm công bố thông tin ESG theo nhóm tiêu chí (thang 100)
| Nhóm | Số tiêu chí | 2015 | 2025 | 2015–2020 | 2021–2025 | Chênh lệch | t cặp |
| Môi trường | 27 | 7,2 | 28,8 | 12,6 | 24,1 | 11,6 | 8,75*** |
| Cộng đồng | 15 | 13,8 | 25,2 | 15,9 | 20,7 | 4,8 | 4,54*** |
| Lao động | 34 | 15,0 | 24,3 | 17,6 | 22,1 | 4,5 | 4,71*** |
| Quản trị | 13 | 36,2 | 54,3 | 40,2 | 48,5 | 8,4 | 6,18*** |
| Khách hàng | 7 | 25,3 | 37,0 | 26,1 | 32,3 | 6,2 | 3,49*** |
| ESG | – | 19,3 | 36,0 | 23,2 | 31,4 | 8,2 | 8,40*** |
Nguồn: Kết quả nghiên cứu từ 940 báo cáo thường niên. Kiểm định t cặp trên điểm bình quân của 98 doanh nghiệp ở hai giai đoạn, *** p < 0,01. Chênh lệch tính trước khi làm tròn. Nhóm khách hàng không tính vào điểm ESG.
Về mức độ công bố, điểm của tất cả các nhóm tăng có ý nghĩa thống kê giữa hai giai đoạn. Trụ môi trường có mức tăng lớn nhất, từ 7,2 điểm năm 2015 lên 28,8 điểm năm 2025; tuy nhiên, năm 2025 điểm của các nhóm môi trường, cộng đồng và lao động đều dưới 30 điểm, thấp hơn nhóm khách hàng (37,0) và quản trị (54,3). Quản trị có điểm cao nhất, có thể do nhiều tiêu chí như thù lao lãnh đạo, ý kiến kiểm toán độc lập và các rủi ro thuộc nội dung của mẫu báo cáo thường niên bắt buộc (Bộ Tài chính, 2015, 2020).
Số liệu đo lường và chính sách về khí hậu
Bảng 2: Tỷ lệ doanh nghiệp công bố các tiêu chí liên quan đến khí hậu (%)
| Tiêu chí | Loại thông tin | 2015 | 2020 | 2025 |
| Mức tiêu thụ năng lượng | Số liệu | 18 | 47 | 66 |
| Tổng lượng nước tiêu thụ | Số liệu | 4 | 22 | 31 |
| Phát thải CO2 | Số liệu | 0 | 6 | 21 |
| Tổng lượng nước thải | Số liệu | 3 | 7 | 16 |
| Tổng lượng chất thải theo loại | Số liệu | 3 | 9 | 11 |
| Tuân thủ pháp luật môi trường | Định tính | 33 | 67 | 80 |
| Chính sách tiết kiệm năng lượng, nguyên liệu | Định tính | 20 | 51 | 74 |
| Đề cập ảnh hưởng của khí nhà kính | Định tính | 2 | 15 | 49 |
| Phát triển năng lượng tái tạo | Định tính | 3 | 18 | 36 |
Nguồn: Kết quả nghiên cứu
Về hai loại thông tin, năm 2025 bình quân 29,3% doanh nghiệp công bố mỗi tiêu chí số liệu, so với 59,7% ở nhóm định tính. Trong 190 báo cáo đề cập ảnh hưởng của khí nhà kính, 70,5% không công bố lượng phát thải CO2. Đối chiếu với bộ dữ liệu mã hóa thủ công trên 751 quan sát trùng với mẫu mã hóa mới giai đoạn 2015–2023, khoảng cách vẫn tồn tại nhưng nhỏ hơn, 36,1% so với 42,3%, thay vì 15,8% so với 37,5%, có thể do số liệu dạng bảng dễ bị bỏ sót khi nhận dạng văn bản. Vì vậy, chiều của khoảng cách nhất quán, còn độ lớn cần hiểu thận trọng.
Đặc điểm tài chính và loại thông tin được công bố
Bảng 3: Đặc điểm tài chính và mức độ công bố, giai đoạn 2015–2023
| Biến | Điểm ESG | Số liệu đo lường | Thông tin định tính |
| Logarit tổng tài sản | 4,52 (0,000) | 2,11 (0,005) | 5,58 (0,000) |
| ROA | −11,19 (0,373) | −7,06 (0,698) | −43,80 (0,067) |
| Đòn bẩy | −13,75 (0,001) | −9,26 (0,152) | −23,39 (0,010) |
| Logarit tuổi doanh nghiệp | 2,41 (0,138) | 3,60 (0,098) | 3,92 (0,206) |
| R² | 0,361 | 0,118 | 0,247 |
Nguồn: Kết quả nghiên cứu. 750 quan sát của 96 doanh nghiệp, có kiểm soát hiệu ứng năm, sai số chuẩn điều chỉnh theo doanh nghiệp, trong ngoặc là giá trị p.
Về đặc điểm tài chính, logarit tổng tài sản tăng một đơn vị đi kèm điểm ESG cao hơn 4,52 điểm, có ý nghĩa ở mức 1%, phù hợp với Hahn và Kühnen (2013). Đòn bẩy có quan hệ ngược chiều với điểm ESG, phù hợp với Tran và cộng sự (2025). Khi tách theo loại thông tin, hệ số quy mô với thông tin định tính là 5,58 điểm, cao hơn hệ số với số liệu đo lường là 2,11 điểm, chênh lệch có ý nghĩa ở mức 1%. Với toàn bộ dữ liệu mã hóa thủ công giai đoạn 2015–2023 (881 quan sát), chênh lệch nhỏ hơn nhưng cùng chiều (6,94 so với 5,07 điểm, p = 0,013). Tỷ trọng số liệu đo lường trong các tiêu chí khí hậu được công bố không thay đổi theo quy mô (p = 0,367). Như vậy, doanh nghiệp lớn hơn công bố nhiều hơn ở cả hai loại thông tin, nhưng không thu hẹp được khoảng cách giữa chính sách và số liệu.
Thảo luận kết quả
Ba kết quả trên cho thấy mức độ công bố đã tăng nhưng mức độ sẵn sàng về dữ liệu còn thấp. Điểm của tất cả các nhóm ở giai đoạn 2021–2025 cao hơn giai đoạn 2015–2020, phù hợp về thời điểm với việc Thông tư 96 có hiệu lực và bổ sung yêu cầu công bố về phát thải khí nhà kính. Tuy vậy, kiểm định t cặp chỉ so sánh hai giai đoạn nên mức tăng này còn có thể phản ánh áp lực từ nhà đầu tư và ngân hàng. Điểm quản trị cao hơn hẳn các nhóm khác cho thấy doanh nghiệp công bố đầy đủ hơn ở những nội dung có quy định cụ thể.
Khoảng cách giữa chính sách và số liệu đo lường là kết quả có ý nghĩa nhất đối với việc áp dụng Danh mục phân loại xanh. Năm 2025, chỉ mức tiêu thụ năng lượng được khoảng hai phần ba doanh nghiệp công bố, còn phát thải CO2, nước thải và chất thải đều dưới 25%, trong khi đây là các số liệu cần có để chứng minh dự án đạt ngưỡng môi trường. Theo lý thuyết tính chính danh, Clarkson và cộng sự (2008) cho rằng doanh nghiệp có tính chính danh bị đe dọa, chẳng hạn doanh nghiệp có kết quả môi trường kém, có thể đưa ra các tuyên bố “mềm”, khó kiểm chứng về cam kết môi trường; Hummel và Schlick (2016) cũng lập luận rằng doanh nghiệp có kết quả bền vững kém có xu hướng công bố thông tin chất lượng thấp để che giấu kết quả thực tế và duy trì tính chính danh. Do nghiên cứu này không đo lường kết quả môi trường thực tế, kết quả trên chỉ phù hợp với, chứ chưa kiểm định trực tiếp, các lập luận này. Việc 70,5% báo cáo đề cập ảnh hưởng của khí nhà kính nhưng không công bố lượng phát thải CO2 là một biểu hiện phù hợp với cách công bố này.
Kết quả về quy mô phù hợp với Hahn và Kühnen (2013) và Tran và cộng sự (2025), đồng thời bổ sung một điểm: tỷ trọng số liệu đo lường không có quan hệ có ý nghĩa thống kê với quy mô, nghĩa là chưa có bằng chứng cho thấy doanh nghiệp lớn hơn công bố số liệu đo lường nhiều hơn tương ứng. Đòn bẩy có quan hệ ngược chiều với điểm ESG và thông tin định tính, phù hợp với giải thích của Tran và cộng sự (2025) rằng doanh nghiệp vay nợ nhiều có thể hạn chế công bố để giảm lo ngại của các bên liên quan về kết quả tài chính. O'Reilly và cộng sự (2024) cho rằng chi phí và hệ thống dữ liệu là rào cản chính đối với doanh nghiệp nhỏ và vừa tại EU. Kết quả của nghiên cứu này gợi ý rằng tại Việt Nam, hạn chế về hệ thống đo lường tồn tại cả ở doanh nghiệp lớn. Mô hình số liệu đo lường có R² thấp cho thấy việc công bố số liệu còn phụ thuộc vào các yếu tố chưa được xem xét như ngành và hệ thống đo lường nội bộ. Ngoài ra, Nguyen và Duong (2026) ghi nhận mức công bố thấp ngay ở 100 doanh nghiệp vốn hóa lớn nhất. Do quy mô có quan hệ cùng chiều với mức công bố, mức công bố chung của thị trường có thể còn thấp hơn mức mà các nghiên cứu dùng mẫu doanh nghiệp lớn phản ánh.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Nghiên cứu đánh giá mức độ sẵn sàng về dữ liệu ESG của doanh nghiệp niêm yết Việt Nam trước yêu cầu định lượng của Danh mục phân loại xanh, dựa trên 940 báo cáo thường niên của 98 doanh nghiệp giai đoạn 2015–2025. Thứ nhất, điểm công bố ESG tăng từ 19,3 lên 36,0 điểm và tăng ở tất cả các nhóm, nhưng vẫn ở mức thấp, nhất là trụ môi trường. Thứ hai, doanh nghiệp chủ yếu công bố chính sách và cam kết, còn số liệu về phát thải, nước thải và chất thải được ít doanh nghiệp công bố. Thứ ba, doanh nghiệp quy mô lớn công bố nhiều hơn nhưng khoảng cách giữa chính sách và số liệu không thu hẹp, còn doanh nghiệp có đòn bẩy cao công bố ít hơn. Vì vậy, xét theo thông tin công bố trong báo cáo thường niên, phần lớn doanh nghiệp trong mẫu chưa có đủ số liệu để chứng minh dự án đạt tiêu chí của Danh mục phân loại xanh.
Từ các kết quả trên, nghiên cứu đề xuất một số khuyến nghị. Đối với cơ quan quản lý, Một là, bổ sung vào mẫu báo cáo thường niên các chỉ tiêu định lượng tối thiểu về năng lượng, nước, chất thải và phát thải khí nhà kính, kèm đơn vị đo thống nhất, do doanh nghiệp hiện chủ yếu đáp ứng yêu cầu công bố bằng thông tin mô tả. Hai là, ban hành hướng dẫn và mẫu biểu đo lường đơn giản cho doanh nghiệp quy mô nhỏ, là nhóm có mức công bố thấp hơn. Đối với doanh nghiệp niêm yết, một là, xây dựng hệ thống theo dõi số liệu năng lượng, nước, chất thải và phát thải gắn với số liệu kế toán, để có dữ liệu khi đề nghị xác nhận dự án xanh. Hai là, mỗi chính sách hoặc cam kết về khí hậu cần đi kèm chỉ tiêu đo lường và số liệu của năm báo cáo.
Đối với ngân hàng thương mại, khi thẩm định tín dụng xanh, cần yêu cầu doanh nghiệp cung cấp số liệu đo lường thay cho cam kết định tính, qua đó tạo động lực để doanh nghiệp công bố số liệu. Nghiên cứu tiếp theo có thể mở rộng mẫu ra toàn thị trường, đánh giá chất lượng số liệu công bố và xem xét vai trò của cấu trúc sở hữu và hội đồng quản trị.
Tài liệu tham khảo:
1. Alessi, L., Cojoianu, T., Hoepner, A. G. F. & Michelon, G. (2024). Accounting for the EU Green Taxonomy: exploring its concept, data and analytics, Accounting Forum, 48(3), 365-373.
2. Bộ Tài chính (2015). Thông tư số 155/2015/TT-BTC ngày 06/10/2015 hướng dẫn công bố thông tin trên thị trường chứng khoán.
3. Bộ Tài chính (2020). Thông tư số 96/2020/TT-BTC ngày 16/11/2020 hướng dẫn công bố thông tin trên thị trường chứng khoán.
4. Clarkson, P. M., Li, Y., Richardson, G. D. & Vasvari, F. P. (2008). Revisiting the relation between environmental performance and environmental disclosure: An empirical analysis, Accounting, Organizations and Society, 33(4-5), 303-327.
5. Deegan, C. (2002). Introduction: The legitimising effect of social and environmental disclosures – a theoretical foundation, Accounting, Auditing & Accountability Journal, 15(3), 282-311.
6. FiinGroup (2024). Cơ sở dữ liệu FiinPro, Công ty Cổ phần FiinGroup, Hà Nội.
7. Global Reporting Initiative (2016). GRI Standards, Global Sustainability Standards Board, Amsterdam.
8. Hahn, R. & Kühnen, M. (2013). Determinants of sustainability reporting: A review of results, trends, theory, and opportunities in an expanding field of research, Journal of Cleaner Production, 59, 5-21.
9. Hummel, K. & Schlick, C. (2016). The relationship between sustainability performance and sustainability disclosure – Reconciling voluntary disclosure theory and legitimacy theory, Journal of Accounting and Public Policy, 35(5), 455-476.
10. Krippendorff, K. (2004). Content analysis: An introduction to its methodology, 2nd ed., Sage, Thousand Oaks.
11. Nguyen, H. C. & Duong, H. K. (2026). The impact of sustainability reporting on firm value, financial performance, and risk: An empirical study of Vietnam's listed companies, Journal of Management and Governance, 30, 675-718.
12. O'Reilly, S., Gorman, L., Mac An Bhaird, C. & Brennan, N. M. (2024). Implementing the European Union Green Taxonomy: implications for small- and medium-sized enterprises, Accounting Forum, 48(3), 401-426.
13. Thủ tướng Chính phủ (2025). Quyết định số 21/2025/QĐ-TTg ngày 04/7/2025 quy định tiêu chí môi trường và việc xác nhận dự án đầu tư thuộc danh mục phân loại xanh.
14. Tran, T. N., Nguyen, T. T. H., Le, T. T. H. & Do, T. N. L. (2025). Factors influencing the disclosure of sustainability reports by listed companies on the Vietnamese stock market, Financial and Credit Activity: Problems of Theory and Practice, 2(61), 265-281.
| Ngày nhận bài: 6/9/2026; Ngày hoàn thiện biên tập: 15/10/2026; Ngày duyệt đăng: 28/10/2026 |
Tin liên quan


Các tin khác

Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số

Các nhân tố ảnh hưởng đến chuyển đổi số tại Viettel Post

Đề xuất tiêu chí thiết kế trải nghiệm nhằm gia tăng giá trị du lịch tại các quần thể di sản văn hóa

Xây dựng mô hình ứng dụng AI hỗ trợ giảng dạy thực hành nghề kế toán doanh nghiệp tại các cơ sở giáo dục nghề nghiệp tại TP. Đồng Nai

Mô hình quản lý sản xuất giống cây trồng ở một số quốc gia trên thế giới và hàm ý cho Việt Nam

Các nhân tố ảnh hưởng đến hành vi lựa chọn thời trang xanh của Gen Z tại TP. Hồ Chí Minh

Lãnh đạo chuyển đổi và cam kết chất lượng dịch vụ: Vai trò trung gian của cam kết tình cảm với thay đổi tại các khách sạn Việt Nam

Góc nhìn lý thuyết về động cơ thực hiện điều chỉnh lợi nhuận trên báo cáo tài chính của nhà quản lý

Tác động của ứng dụng IoT đến hiệu quả vận hành kho xanh: Vai trò trung gian của năng lực khai thác dữ liệu IoT


