


Xây dựng mô hình ứng dụng AI hỗ trợ giảng dạy thực hành nghề kế toán doanh nghiệp tại các cơ sở giáo dục nghề nghiệp tại TP. Đồng Nai
Cao Thị Tới
Trường Cao đẳng Kỹ thuật - Công nghệ Đồng Nai
Email: [email protected]
Tóm tắt
Nghiên cứu đề xuất mô hình ứng dụng trí tuệ nhân tạo (AI) 5 lớp nhằm hỗ trợ giảng dạy thực hành nghề Kế toán doanh nghiệp tại các cơ sở giáo dục nghề nghiệp ở TP. Đồng Nai. Phạm vi thực hành bao gồm: tin học, soạn thảo văn bản, Excel, khai báo thuế, phần mềm kế toán và chuỗi chứng từ - sổ - báo cáo. Dựa trên tổng quan tích hợp, phân tích khung chính sách năm 2026 và dữ liệu thứ cấp, mô hình được cấu trúc qua 5 lớp: chuẩn đầu ra, môi trường thực hành số, hỗ trợ AI theo mức, tái thực hiện - kiểm chứng và thẩm định của giảng viên. Mô hình vận hành theo quy trình 6 bước cùng lộ trình chiến lược giai đoạn 2027-2032, gắn liền với các yêu cầu về an toàn dữ liệu và liêm chính học thuật.
Từ khóa: Trí tuệ nhân tạo, giáo dục nghề nghiệp, kế toán doanh nghiệp, dạy học thực hành, TP. Đồng Nai
Abstract
This study proposes a five-layer artificial intelligence application model to support practical training in corporate accounting at vocational education institutions in Dong Nai City. The scope of practical training covers information technology, document preparation, Excel, tax declaration, accounting software, and the sequence of accounting documents, books, and reports. Based on an integrative review, an analysis of the 2026 policy framework, and secondary data, the model is structured into five layers: learning outcomes, a digital practice environment, tiered artificial intelligence support, task re-performance and verification, and instructor assessment. The model operates through a six-step process and a strategic roadmap for the 2027-2032 period, incorporating requirements for data security and academic integrity.
Keywords: Artificial intelligence, vocational education, corporate accounting, practical training, Dong Nai City
GIỚI THIỆU
Thực hành Kế toán doanh nghiệp đóng vai trò cốt lõi trong việc trang bị năng lực nghề nghiệp, bao gồm các hợp phần Tin học, soạn thảo văn bản, Excel, khai báo thuế, phần mềm kế toán và chuỗi chứng từ - sổ - báo cáo. Thư viện số Trường Cao đẳng Kỹ thuật - Công nghệ Đồng Nai đã xây dựng các học liệu tương ứng phục vụ người học (Trường Cao đẳng Kỹ thuật - Công nghệ Đồng Nai, n.d.-a, n.d.-b). Trong đó, MISA SME 2026 được dùng như một ví dụ điển hình về phần mềm tích hợp, không mang tính đại diện độc quyền cho toàn địa bàn (MISA, 2026).
Sự bùng nổ của trí tuệ nhân tạo (AI), đặc biệt là AI tạo sinh (GenAI), mang lại tiềm năng lớn trong việc hỗ trợ giải thích, gợi ý cấu trúc, tạo dữ liệu mô phỏng hoặc phản hồi; song độ tin cậy của AI thay đổi tùy thuộc vào nhiệm vụ kế toán (Tharapos và cộng sự, 2025; Llacay và Curós Vilà, 2026). Do đó, người học vẫn phải trực tiếp thao tác, đối chiếu, sửa lỗi và giải trình kết quả.
Về hành lang pháp lý, khung chính sách năm 2026 tạo cơ sở vững chắc cho việc thiết kế mô hình. Cụ thể, Điều 5 Thông tư số 55/2026/TT-BGDĐT quy định năng lực số tối thiểu bậc 6/8 ở trình độ cao đẳng và 5/8 ở trình độ trung cấp, trung học nghề. Điều 7 Thông tư số 49/2026/TT-BGDĐT yêu cầu kết quả đánh giá số phải được lưu trữ, truy xuất và kiểm chứng; trong khi Điều 10 xác định AI chỉ là công cụ hỗ trợ, không thay thế trách nhiệm học thuật của người học. Bên cạnh đó, Công văn số 5747/BGDĐT-GDNNGDTX yêu cầu phát triển năng lực số và ứng dụng AI phải phù hợp với trình độ, gắn liền với liêm chính học thuật và an toàn dữ liệu (Bộ Giáo dục và Đào tạo, 2026a, 2026b, 2026c).
Tại TP. Đồng Nai, trong 8 tháng năm 2026, các cơ sở giáo dục nghề nghiệp (GDNN) tuyển mới 42.240/57.000 học viên, với hàng nghìn doanh nghiệp thành lập mới và dòng vốn FDI lớn (Cục Thống kê TP. Đồng Nai, 2026). Dữ liệu tuyển sinh xác minh được ít nhất 363 chỉ tiêu nghề Kế toán doanh nghiệp (Trường Cao đẳng Kỹ thuật - Công nghệ Đồng Nai, 2026a, 2026b; Trường Cao đẳng Thống kê II, 2026a, 2026b; Trường Cao đẳng Cơ giới và Thủy lợi, 2026). Thực tiễn này đặt ra thách thức lớn: làm thế nào khai thác ưu thế của AI để hướng dẫn thực hành mà không làm thui chột năng lực tư duy, tính cẩn trọng và liêm chính học thuật của người học, trong bối cảnh hiệu quả của GenAI còn chưa đồng đều (Blondeel và cộng sự, 2025; Deutscher và cộng sự, 2026).
Từ những vấn đề trên, nghiên cứu xác định 3 mục tiêu trọng tâm: (1) Phân loại nhiệm vụ và mức độ AI hỗ trợ; (2) Xây dựng mô hình ứng dụng AI tích hợp gắn kết giữa nhiệm vụ - công nghệ - kiểm chứng - thẩm định; (3) Đề xuất lộ trình triển khai giai đoạn 2027-2032 cho các cơ sở GDNN tại TP. Đồng Nai.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Học tập trải nghiệm của Kolb (1984) mô tả tri thức hình thành qua trải nghiệm, phản tư, khái quát hóa và thử nghiệm. Trong thực hành kế toán, chu trình này tương ứng với việc thao tác dữ liệu, phát hiện sai lệch, giải thích, sửa lỗi và tái thực hiện; do đó, AI không nên loại bỏ bước người học tự mình trải nghiệm và tư duy.
Lý thuyết phù hợp nhiệm vụ - công nghệ (TTF) cho rằng tác động công nghệ phụ thuộc mức phù hợp với nhiệm vụ (Goodhue và Thompson, 1995). AI có thể hỗ trợ giải thích, tạo biến thể dữ liệu và phát hiện bất thường; nhưng người học vẫn phải xác nhận dữ liệu, lựa chọn phương án xử lý và giải trình dưới sự thẩm định của giảng viên.
Khung TPACK kết nối kiến thức nội dung, sư phạm và công nghệ (Mishra và Koehler, 2006); khung UNESCO nhấn mạnh cách tiếp cận lấy con người làm trung tâm và trách nhiệm của giáo viên (Miao và Cukurova, 2024). Mô hình nghiên cứu giữ nhiệm vụ nghề nghiệp ở trung tâm, thực hiện phân tầng hỗ trợ và yêu cầu bằng chứng kiểm chứng rõ ràng.
Phương pháp nghiên cứu
Nghiên cứu sử dụng tổng quan tích hợp có định hướng, phân tích chính sách và dữ liệu thứ cấp. Nguồn học thuật tập trung vào AI/GenAI trong giáo dục kế toán, GDNN, học tập trải nghiệm, TTF và TPACK; nguồn bối cảnh lấy từ các cơ quan quản lý nhà nước, cơ quan thống kê và các cơ sở giáo dục nghề nghiệp, với mốc thời gian kiểm chứng thông tin đến ngày 18/9/2026.
Quy trình gồm 3 bước: chuẩn hóa thông tin theo thời điểm, trình độ và địa bàn; mã hóa bằng chứng theo nhiệm vụ, mức hỗ trợ, sản phẩm và điểm kiểm soát; đối chiếu với bối cảnh TP. Đồng Nai. Nghiên cứu không khảo sát người học; dữ liệu thứ cấp chỉ mô tả bối cảnh, không chứng minh hiệu quả mô hình.
KẾT QUẢ NGHIÊN CỨU
Bối cảnh triển khai và điều kiện thiết kế
Thiết kế mô hình chịu sự chi phối của 4 điều kiện cốt lõi (Bảng 1): (i) Phạm vi thực hành nghề rộng hơn so với nghiệp vụ thuế đơn thuần; (ii) Chuẩn giáo dục nghề nghiệp năm 2026 đòi hỏi cao về năng lực số và tính kiểm chứng; (iii) TP. Đồng Nai có quy mô đào tạo nghề và hoạt động doanh nghiệp, FDI rất lớn; (iv) Nghề Kế toán doanh nghiệp được tuyển sinh tại nhiều cơ sở khác nhau. Do đó, mô hình cần phục vụ chuỗi nhiệm vụ số nhưng cho phép linh hoạt thay đổi phần mềm hay dữ liệu; MISA SME 2026 chỉ đóng vai trò là một phần mềm minh họa (MISA, 2026).
Bảng 1: Các điều kiện chính liên quan đến mô hình
| Điều kiện | Bằng chứng cập nhật | Yêu cầu đối với mô hình |
|---|---|---|
| Phạm vi thực hành | Tin học; soạn thảo; Excel; khai báo thuế; phần mềm kế toán; chứng từ, sổ, báo cáo. | Thiết kế theo chuỗi nhiệm vụ số, không lấy thuế đại diện toàn bộ thực hành. |
| Chuẩn giáo dục nghề nghiệp 2026 | Thông tư số 55/2026/TT-BGDĐT: năng lực số; Thông tư số 49/2026/TT-BGDĐT: lưu trữ, truy xuất, kiểm chứng và liêm chính khi dùng AI. | Phân tầng AI, lưu bằng chứng, tái thực hiện, giảng viên xác nhận. |
| Quy mô TP. Đồng Nai | 8 tháng năm 2026: 42.240 học viên giáo dục nghề nghiệp; 5.415 doanh nghiệp mới; FDI đạt 1.879,58 triệu USD. | Học liệu chuẩn hóa, gắn tình huống doanh nghiệp, dùng ở nhiều cơ sở. |
| Tuyển nghề kế toán doanh nghiệp | Trường Cao đẳng Kỹ thuật - Công nghệ Đồng Nai công bố 333 chỉ tiêu; Trường Cao đẳng Thống kê II 30 chỉ tiêu liên thông; Trường Cao đẳng Cơ giới và Thủy lợi tuyển kế toán doanh nghiệp nhưng không tách chỉ tiêu. | Dùng dữ liệu đa cơ sở; 363 là mức tối thiểu tách được, không phải tổng toàn thành phố. |
Nguồn: Tổng hợp từ Bộ Giáo dục và Đào tạo (2026a, 2026b, 2026c), Thống kê TP. Đồng Nai (2026), MISA (2026) và các cơ sở giáo dục nghề nghiệp công bố năm 2026
Nguyên tắc thiết kế và phân loại nhiệm vụ, mức độ hỗ trợ của AI
Từ các cơ sở lý luận, 3 nguyên tắc thiết kế được rút ra: (1) Mức độ hỗ trợ của AI phải thay đổi linh hoạt theo từng nhiệm vụ cụ thể do hiệu năng AI không đồng đều (Tharapos và cộng sự, 2025; Llacay và Curós Vilà, 2026); (2) Bắt buộc xác nhận kiến thức nền tảng của người học trước khi cho phép gia tăng mức độ hỗ trợ (Blondeel và cộng sự, 2025); (3) Đánh giá phải dựa trên sản phẩm nghề thực tế và khả năng tái thực hiện thay vì dựa vào cảm nhận chủ quan khi sử dụng công nghệ (Deutscher và cộng sự, 2026).
Mô hình dùng 3 mức hỗ trợ. Mức 0: làm độc lập. Mức 1: AI giải thích, gợi ý hoặc phản hồi lỗi nhưng không tạo sản phẩm hoàn chỉnh. Mức 2: AI có thể tạo biến thể hoặc phát hiện bất thường; người học phải lựa chọn, làm lại, đối chiếu nguồn chính thống và giải trình. Mức 2 chỉ dùng khi dữ liệu an toàn, tiêu chí chấm rõ và có lưu dấu vết.
Bảng 2: Ma trận nhiệm vụ thực hành - phạm vi AI hỗ trợ - bằng chứng - kiểm soát
| Nhiệm vụ | Phạm vi AI hỗ trợ | Bằng chứng bắt buộc | Điểm kiểm soát |
|---|---|---|---|
| Tin học, soạn thảo | Giải thích định dạng, gợi ý cấu trúc, phát hiện lỗi. | Tệp tự tạo/chỉnh sửa; giải thích lựa chọn. | Kiểm tra thao tác trực tiếp. |
| Kế toán trên Excel | Gợi ý hàm/logic; tạo dữ liệu biến thể; cảnh báo bất thường. | Bảng tính có công thức; giải thích và sửa lỗi. | Đổi dữ liệu để tái tính, kiểm tra công thức. |
| Khai báo thuế | Giải thích quy trình; gợi ý đối chiếu; tạo tình huống mô phỏng. | Tờ khai mô phỏng; bảng đối chiếu; căn cứ pháp lý. | Đối chiếu nguồn chính thống và hiệu lực. |
| Phần mềm kế toán (MISA là ví dụ) | Giải thích trường dữ liệu; gợi ý nghiệp vụ; phát hiện chênh lệch. | Chứng từ, sổ, báo cáo liên kết; nhật ký sửa sai. | Truy vết báo cáo về chứng từ/bút toán; lại ngẫu nhiên. |
| Chứng từ - sổ - báo cáo | Tạo tình huống, câu hỏi phản biện; phát hiện bất nhất. | Định khoản, ghi sổ, báo cáo và giải trình. | Chấm cả chuỗi lập luận và khả năng truy nguyên. |
Nguồn: Tác giả xây dựng trên cơ sở TTF, học tập trải nghiệm, TPACK và các nghiên cứu đã công bố
Mô hình ứng dụng AI trong giảng dạy thực hành kế toán doanh nghiệp
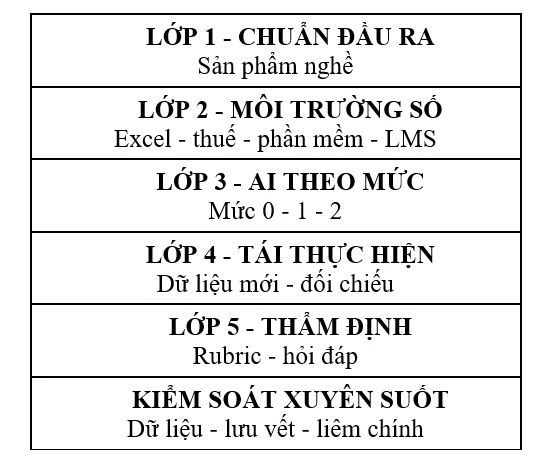
Mô hình cấu trúc gồm 5 lớp gắn kết chặt chẽ (Hình):
Lớp 1 - Chuẩn đầu ra và tình huống nghề: Xác định sản phẩm quan sát được như: văn bản, bảng tính, tờ khai, chứng từ, sổ hoặc báo cáo; gắn với tiêu chí độ chính xác, khả năng truy nguyên và mức tự chủ.
Lớp 2 - Môi trường thực hành số: Gồm công cụ văn phòng, Excel, phần mềm kế toán, khai báo thuế mô phỏng, LMS và dữ liệu thực hành. Cơ sở có thể dùng MISA hoặc phần mềm tương đương; dữ liệu nên được mô phỏng hoặc khử định danh.
Lớp 3 - AI hỗ trợ theo mức: Quyền sử dụng được quy định trước khi giao bài. Mức 0 cho thao tác nền; mức 1 cho giải thích và phản hồi; mức 2 cho tạo biến thể hoặc phát hiện sai lệch. Giảng viên công bố công cụ, dữ liệu bị cấm nhập và bằng chứng cần lưu.
Lớp 4 - Tái thực hiện và kiểm chứng: Sau hỗ trợ, người học làm lại nhiệm vụ tương đương với dữ liệu mới, như đổi bộ chứng từ trong Excel, đổi giả định khai báo thuế hoặc truy ngược chỉ tiêu báo cáo về bút toán. Căn cứ pháp lý phải được đối chiếu nguồn chính thức và thời điểm hiệu lực.
Lớp 5 - Thẩm định của giảng viên: Kết hợp rubric, sản phẩm, dấu vết thao tác và hỏi đáp. Người học có thể phải giải thích công thức, bút toán hoặc chỉ tiêu rồi tái thực hiện. Trọng tâm là độ chính xác, khả năng truy nguyên, kiểm chứng và mức tự chủ; bảo vệ dữ liệu và liêm chính được kiểm soát xuyên suốt.
Hình: Mô hình 5 lớp ứng dụng AI trong giảng dạy thực hành kế toán doanh nghiệp
 |
Nguồn: Tác giả xây dựng
Quy trình vận hành mô hình gồm 6 bước tuần tự: (1) Giao tình huống, dữ liệu, mức AI và tiêu chí; (2) Thực hiện lần đầu; (3) Dùng AI đúng mức và lưu dấu vết; (4) Đối chiếu, sửa lỗi, giải thích; (5) Tái thực hiện với dữ liệu mới; (6) Giảng viên hỏi đáp, xác nhận năng lực. Cấu trúc này giúp tách biệt rõ ràng giữa sản phẩm có sự hỗ trợ của công cụ với bằng chứng năng lực thực chất của người học.
Lộ trình triển khai đề xuất và đánh giá mô hình
Lộ trình thực hiện giai đoạn 2027-2032 mang tính định hướng chiến lược, phụ thuộc vào mức độ sẵn sàng của học liệu, hạ tầng công nghệ, năng lực đội ngũ giảng viên và công tác quản trị tại các cơ sở GDNN. Các trường không bắt buộc phải sử dụng chung một phần mềm hay một công cụ AI duy nhất, nhưng cần đạt được sự thống nhất về chuẩn đầu ra, phân tầng mức độ hỗ trợ, yêu cầu bằng chứng và các điểm kiểm soát chất lượng.
Bảng 3: Lộ trình triển khai mô hình giai đoạn 2027-2032
| Giai đoạn | Trọng tâm | Điều kiện chuyển giai đoạn |
|---|---|---|
| Giai đoạn 1: Thí điểm và hoàn thiện (2027) | Chọn 1-2 mô đun; xây dữ liệu mô phỏng, quy định AI, rubric, log; bồi dưỡng giảng viên. | Có dữ liệu trước/sau; tái thực hiện được; không có sự cố dữ liệu nghiêm trọng. |
| Giai đoạn 2: Mở rộng và chuẩn hóa (2028-2029) | Mở rộng sang phần mềm và chuỗi chứng từ - báo cáo; tích hợp LMS; chuẩn hóa học liệu. | Rubric ổn định; có so sánh giữa kỳ/cuối kỳ và giữa lớp; mức trợ giúp giảm. |
| Giai đoạn 3: Liên thông và cải tiến (2030-2032) | Chia sẻ học liệu; tăng tình huống doanh nghiệp an toàn; cập nhật công nghệ, quy định. | Có quản trị dữ liệu, đánh giá độc lập và quy trình cải tiến. |
Việc đánh giá hiệu quả thí điểm tập trung vào các khía cạnh: độ chính xác của sản phẩm nghề; khả năng tái thực hiện khi thay đổi dữ liệu hoặc giảm hỗ trợ từ AI; chất lượng kiểm chứng và năng lực giải trình của học viên; mức độ trợ giúp thực tế; cũng như các sự cố liên quan đến an toàn dữ liệu và liêm chính học thuật. Các cơ sở nên thực hiện so sánh kết quả đánh giá trước - sau và giữa các lần thực hiện cùng một loại nhiệm vụ, đồng thời chỉ tiến hành mở rộng quy mô khi năng lực nghề nghiệp của người học không bị suy giảm và hệ thống quản trị vận hành ổn định.
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Kết luận
Việc tích hợp AI vào công tác giảng dạy thực hành Kế toán doanh nghiệp tại TP. Đồng Nai là một bài toán về thiết kế sư phạm và quản trị chất lượng. Với phạm vi bao quát từ Tin học, soạn thảo văn bản, Excel, khai báo thuế, phần mềm kế toán cho đến chuỗi chứng từ - sổ - báo cáo, mô hình 5 lớp được đề xuất đã thực hiện phân tầng mức độ hỗ trợ của AI, yêu cầu cơ chế tái thực hiện - kiểm chứng và duy trì sự thẩm định của giảng viên. Các dữ liệu bối cảnh được tổng hợp từ nhiều cơ sở khác nhau, tránh việc suy rộng từ một đơn vị cho toàn bộ địa bàn Thành phố.
Khuyến nghị giải pháp
Nhằm bảo đảm tính khả thi và hiệu quả khi đưa mô hình vào thực tiễn tại các cơ sở GDNN ở TP. Đồng Nai, tác giả đề xuất 4 nhóm giải pháp trọng tâm sau:
Một là, chuẩn hóa mỗi mô đun theo sản phẩm nghề, mức AI, bằng chứng và điểm kiểm chứng; đánh giá quan trọng cần có phần làm độc lập hoặc tái thực hiện với dữ liệu mới.
Hai là, xây học liệu theo chuỗi văn bản/chứng từ - Excel - khai báo thuế - phần mềm kế toán - sổ, báo cáo để kiểm tra khả năng chuyển giao kỹ năng.
Ba là, bồi dưỡng giảng viên về dữ liệu mô phỏng, phân tầng AI, rubric, phát hiện sai lệch, hỏi đáp xác nhận năng lực và bảo vệ dữ liệu.
Bốn là, các cơ sở tại TP. Đồng Nai nên chia sẻ rubric, nguyên tắc sử dụng AI, chỉ báo đánh giá và kinh nghiệm thí điểm; chỉ mở rộng dựa trên dữ liệu thực nghiệm, khả năng tái thực hiện và an toàn dữ liệu.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu dựa trên tài liệu, chính sách và dữ liệu thứ cấp, chưa có dữ liệu thực nghiệm đa cơ sở; chỉ tiêu tuyển sinh Kế toán doanh nghiệp chưa có bảng tổng hợp cấp thành phố. Vì vậy, mô hình cần được thí điểm, đánh giá và hiệu chỉnh trước khi mở rộng.
Tài liệu tham khảo:
1. Blondeel, E., Bullock, T., Gaskin, J., Schuetzler, R., Serre, R., Steffen, J., Wells, T. M., & Wood, D. A. (2025). The effects of generative artificial intelligence (GenAI) on learning in an accounting data analytics course. Journal of Accounting Education, 72, 100987. https://doi.org/10.1016/j.jaccedu.2025.100987
2. Bộ Giáo dục và Đào tạo (2026a). Thông tư số 49/2026/TT-BGDĐT ngày 30/6/2026 quy định ứng dụng công nghệ trong giáo dục đại học, GDNN.
3. Bộ Giáo dục và Đào tạo (2026b). Thông tư số 55/2026/TT-BGDĐT ngày 30/6/2026 quy định chuẩn chương trình đào tạo GDNN.
4. Bộ Giáo dục và Đào tạo (2026c). Công văn số 5747/BGDĐT-GDNNGDTX ngày 25/8/2026 về hướng dẫn thực hiện nhiệm vụ năm học 2026-2027 đối với GDNN và giáo dục thường xuyên.
5. Deutscher, V., Thomann, H., Zlatkin-Troitschanskaia, O., Weyland, U., Abele, S., Danek, A. H., Greiff, S., Rausch, A., Seeber, S., Seifried, J., & Winther, E. (2026). Artificial intelligence in vocational education and training: A systematic review of educational purposes, theoretical conceptualizations, and empirical effectiveness. Computers and Education: Artificial Intelligence, 11, 100628. https://doi.org/10.1016/j.caeai.2026.100628
6. Goodhue, D. L., & Thompson, R. L. (1995). Task-technology fit and individual performance. MIS Quarterly, 19(2), 213-236. https://doi.org/10.2307/249689
7. Kolb, D. A. (1984). Experiential learning: Experience as the source of learning and development. Prentice-Hall.
8. Llacay, B., & Curós Vilà, M. P. (2026). Can LLMs help students learn accounting? A performance analysis across models and prompts. Journal of Accounting Education, 74, 101037. https://doi.org/10.1016/j.jaccedu.2026.101037
9. Miao, F., & Cukurova, M. (2024). AI competency framework for teachers. UNESCO. https://doi.org/10.54675/ZJTE2084
10. MISA (2026). Phần mềm kế toán MISA SME 2026 - Giải pháp kế toán toàn diện. https://sme.misa.vn/
11. Mishra, P., & Koehler, M. J. (2006). Technological pedagogical content knowledge: A framework for teacher knowledge. Teachers College Record, 108(6), 1017-1054. https://doi.org/10.1111/j.1467-9620.2006.00684.x
12. Tharapos, M., Lau, K. H., Peszynski, K., Nguyen, L. A., Magdziarz, S., Morton, E., Borg, V., & Duan, S. (2025). Generative AI in accounting education: Evaluating ChatGPT’s role in assessment and skill development. Accounting & Finance, 65(3), 3231-3244. https://doi.org/10.1111/acfi.70051
13. Thống kê TP. Đồng Nai (2026). Tình hình kinh tế - xã hội tháng 8 và 8 tháng năm 2026.
14. Trường Cao đẳng Cơ giới và Thủy lợi (2026). Tuyển sinh 2026-2027. https://vcmi.edu.vn/wp-content/uploads/2026/05/TUYEN-SINH-2026-2027-10.pdf
15. Trường Cao đẳng Kỹ thuật - Công nghệ Đồng Nai. (n.d.-a). Kinh tế - Kế toán [Thư viện số]. https://thuvien.dncet.edu.vn/cac-tai-lieu/linh-vuc/kinh-te-va-quan-tri-kinh-doanh/
16. Trường Cao đẳng Kỹ thuật - Công nghệ Đồng Nai. (n.d.-b). Môn Chung [Thư viện số]. https://thuvien.dncet.edu.vn/cac-tai-lieu/linh-vuc/mon-chung-vi/
17. Trường Cao đẳng Kỹ thuật - Công nghệ Đồng Nai (2026a). Thông tin chi tiết những ngành tuyển sinh năm 2026. https://www.dncet.edu.vn/trung-cap-cao-dang/thong-tin-chi-tiet-nhung-nganh-tuyen-sinh-nam-2026.html
18. Trường Cao đẳng Kỹ thuật - Công nghệ Đồng Nai (2026b). Thông báo về việc công bố kết quả xét tuyển và danh sách thí sinh trúng tuyển trình độ cao đẳng liên thông năm học 2026-2027. https://dncet.edu.vn/thong-bao/thong-bao-ve-viec-cong-bo-ket-qua-xet-tuyen-va-danh-sach-thi-sinh-trung-tuyen-trinh-do-cao-dang-lien-thong-nam-hoc-2026-2027-khoa-hoc-2026-2027.html
19. Trường Cao đẳng Thống kê II (2026a). Thông báo tuyển sinh liên thông cao đẳng năm 2026. https://thongke2.edu.vn/tuyen-sinh/thong-bao-tuyen-sinh-lien-thong-cao-dang-nam-2026-1979.html
20. Trường Cao đẳng Thống kê II (2026b). Tuyển sinh ngành Kế toán doanh nghiệp năm 2026. https://thongke2.edu.vn/tuyen-sinh/tuyen-sinh-nganh-ke-toan-doanh-nghiep-nam-2026-1997.html
| Ngày nhận bài: 7/9/2026; Ngày hoàn thiện biên tập: 10/10/2026; Ngày duyệt đăng: 27/10/2026 |
Các tin khác

Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số

Các nhân tố ảnh hưởng đến chuyển đổi số tại Viettel Post

Đề xuất tiêu chí thiết kế trải nghiệm nhằm gia tăng giá trị du lịch tại các quần thể di sản văn hóa

Mô hình quản lý sản xuất giống cây trồng ở một số quốc gia trên thế giới và hàm ý cho Việt Nam

Các nhân tố ảnh hưởng đến hành vi lựa chọn thời trang xanh của Gen Z tại TP. Hồ Chí Minh

Lãnh đạo chuyển đổi và cam kết chất lượng dịch vụ: Vai trò trung gian của cam kết tình cảm với thay đổi tại các khách sạn Việt Nam

Góc nhìn lý thuyết về động cơ thực hiện điều chỉnh lợi nhuận trên báo cáo tài chính của nhà quản lý

Tác động của ứng dụng IoT đến hiệu quả vận hành kho xanh: Vai trò trung gian của năng lực khai thác dữ liệu IoT

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay tại Vietcombank - Chi nhánh Sóc Trăng


