


Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số
Nguyễn Thị Hạnh
Khoa Kế toán - Tài chính, Trường Đại học Điện lực
Email: [email protected]
Tóm tắt
Trí tuệ nhân tạo (AI) được kỳ vọng vừa giúp công việc kế toán nhanh hơn, vừa làm nó tốt hơn. Nghiên cứu kiểm định giả định đó trên khảo sát 312 kế toán viên, kiểm toán viên và chuyên gia tài chính bằng Cronbach’s Alpha, phân tích nhân tố khám phá và hồi quy phân cấp có biến tương tác. Kết quả cho thấy, Mức độ ứng dụng AI tác động tích cực đến cả Hiệu quả và Chất lượng, song độ lớn rất chênh lệch. Tác động lên Chất lượng bị điều tiết âm bởi Độ phức tạp nhiệm vụ và điều tiết dương bởi Kỹ năng số. Đáng chú ý, ở nhóm nhiệm vụ phi quy chuẩn cao và nhóm kỹ năng số thấp, lợi ích Chất lượng mất ý nghĩa thống kê, trong khi lợi ích Hiệu quả hiện diện ở mọi nhóm nhiệm vụ và tập trung hơn ở nhân sự ít kinh nghiệm. “Nhanh hơn” là lợi ích gần như phổ quát, “tốt hơn” là lợi ích có điều kiện.
Từ khóa: AI, chất lượng công việc kế toán, kỹ năng số
Abstract
Artificial intelligence (AI) is expected to make accounting work both faster and better. This study tests this assumption using survey data from 312 accountants, auditors, and finance professionals, analyzed through Cronbach’s alpha, exploratory factor analysis, and hierarchical regression with interaction terms. The results show that the extent of AI adoption positively affects both efficiency and quality, although the effect sizes differ substantially. The effect on quality is negatively moderated by task complexity and positively moderated by digital skills. Notably, among respondents performing highly non-routine tasks and those with low digital skills, the quality benefit is no longer statistically significant, whereas the efficiency benefit is observed across all task groups and is more pronounced among less experienced personnel. Thus, “faster” is an almost universal benefit, while “better” is a conditional one.
Keywords: AI, accounting work quality, digital skills
ĐẶT VẤN ĐỀ
AI đã trở thành thực tế vận hành trong các bộ phận kế toán: công nghệ tự động hóa quy trình bằng robot (RPA) xử lý hóa đơn và đối chiếu ngân hàng; học máy phát hiện giao dịch bất thường; các mô hình ngôn ngữ lớn (LLMs) trích xuất dữ liệu hợp đồng và soạn thảo thuyết minh báo cáo tài chính. Dong và cộng sự (2024) ghi nhận 264 công trình về ChatGPT và LLMs trong kế toán - tài chính chỉ trong 26 tháng, đồng thời dẫn dự báo tỷ lệ doanh nghiệp ứng dụng LLMs tăng từ 5% năm 2023 lên trên 80% năm 2026.
Diễn ngôn quanh hiện tượng này gói gọn trong nhận định kép: AI vừa giúp kế toán viên làm nhanh hơn, vừa giúp họ làm tốt hơn. Bằng chứng cho vế thứ nhất rất mạnh: RPA rút ngắn 70-80% thời gian xử lý tại các hãng Big 4 (Cooper và cộng sự, 2018); kiểm toán liên tục hỗ trợ bởi LLM cắt giảm 83% thời gian đối chiếu chéo (Li và cộng sự, 2024); năng suất tăng 14% trên 5.179 nhân viên hỗ trợ (Brynjolfsson và cộng sự, 2023).
Tuy nhiên, bằng chứng cho vế thứ hai mơ hồ hơn nhiều: Dell’Acqua và cộng sự (2026), qua thí nghiệm hiện trường trên 758 chuyên gia tư vấn đã phát hiện, với nhiệm vụ trong ranh giới năng lực của AI, người dùng hoàn thành nhiều hơn 12,2% công việc, nhanh hơn 25,1% và chất lượng cao hơn; nhưng với nhiệm vụ ngoài ranh giới đó, xác suất trả lời đúng giảm 19% - đường biên khó nhận biết này được gọi là “ranh giới công nghệ chập chùng”. Trong kế toán, LLMs xử lý tốt tác vụ thường quy nhưng thất bại khi diễn giải chuẩn mực kiểm toán (Fotoh và Mugwira, 2025) và tự động hóa nhận thức có thể khởi động vòng xoáy xói mòn kỹ năng (Rinta-Kahila và cộng sự, 2023).
Nói cách khác, “nhanh hơn” và “tốt hơn” có thể không đi cùng nhau và không phân bổ đều giữa các loại nhiệm vụ và nhóm nhân sự. Các nghiên cứu về AI trong kế toán tại Việt Nam và khu vực chủ yếu tập trung vào ý định ứng dụng (Bui và cộng sự, 2025) hoặc đo lường tác động như một hiệu ứng trung bình đồng nhất (Abdullah và Almaqtari, 2024), rất ít công trình tách bạch 2 đầu ra này. Vì vậy, nghiên cứu hướng tới 3 câu hỏi trọng tâm: Hai tác động hiệu quả và chất lượng có tương đương không?; Độ phức tạp nhiệm vụ và kỹ năng số điều tiết chúng ra sao?; Lợi ích của AI có phân bổ đều giữa các nhóm thâm niên công tác hay không?.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Nền tảng lý thuyết
Lý thuyết sự phù hợp giữa nhiệm vụ và công nghệ của Goodhue và Thompson (1995) lập luận rằng, công nghệ chỉ cải thiện kết quả công việc khi đặc tính của công nghệ phù hợp với yêu cầu của nhiệm vụ. Wijayanti và cộng sự (2024) xác nhận khả năng phân tích được của nhiệm vụ quyết định sự phù hợp này và sự phù hợp quyết định hiệu quả bền vững.
Khái niệm “ranh giới công nghệ chập chùng” của Dell’Acqua và cộng sự (2026) bổ sung một lớp giải thích: năng lực của AI tạo sinh không phân bố theo đường biên trơn tru tương ứng với độ khó cảm nhận của con người. Có nhiệm vụ con người thấy khó nhưng AI làm rất tốt; ngược lại, có nhiệm vụ trông đơn giản nhưng AI sai hệ thống; vì đường biên vô hình, người dùng không biết trước mình ở bên nào của ranh giới. Street và Wilck (2023) cũng đã ghi nhận lỗi nội dung và hiện tượng “ảo giác” của mô hình trên tài liệu kế toán điều tra.
Ở chiều người sử dụng, Awyong và cộng sự (2022) phân tích khoảng 170.000 tin tuyển dụng kế toán tại Hoa Kỳ giai đoạn 2011-2019, cho thấy số hóa doanh nghiệp và kỹ năng số phải đi cùng nhau mới cải thiện chất lượng kế toán; công nghệ mang tính bổ trợ chứ không thay thế nhân sự có kỹ năng. Brynjolfsson và cộng sự (2023) phát hiện năng suất nhờ AI tăng 34% ở nhóm lao động mới, nhưng gần như bằng không ở nhóm nhiều kinh nghiệm.
Giả thuyết và mô hình nghiên cứu
Bằng chứng về tiết kiệm thời gian là nhất quán nhất (Cooper và cộng sự, 2018), thông qua cơ chế trực tiếp: AI thay thế thao tác lặp lại; mức thay thế tỷ lệ thuận với phạm vi triển khai. Cơ chế cải thiện chất lượng gián tiếp hơn và phụ thuộc việc con người kiểm chứng đầu ra của máy, nên độ lớn được kỳ vọng nhỏ hơn. Do đó, các giả thuyết sau được đề xuất:
H1: Mức độ ứng dụng AI có tác động tích cực đến Hiệu quả công việc kế toán.
H2: Mức độ ứng dụng AI có tác động tích cực đến Chất lượng công việc kế toán.
Nhiệm vụ kế toán càng phi quy chuẩn (đòi hỏi xét đoán chuyên môn, phân tích ngữ cảnh và ước tính kế toán) thì càng có khả năng nằm ngoài ranh giới năng lực của AI. Lập luận này áp dụng chủ yếu cho chất lượng: ngay cả khi AI trả lời sai một nhiệm vụ phức tạp, nó vẫn hoàn thành việc đó một cách nhanh chóng. Do đó, giả thuyết sau được đề xuất:
H3: Độ phức tạp của nhiệm vụ điều tiết âm mối quan hệ giữa Mức độ ứng dụng AI và Chất lượng công việc kế toán.
Lợi ích chất lượng chỉ hiện thực hóa khi số hóa đi kèm kỹ năng số của đội ngũ nhân sự (Awyong và cộng sự, 2022). Mukherjee và cộng sự (2025) xác định 7 năng lực bổ trợ kế toán viên cần trong kỷ nguyên dữ liệu lớn, trong đó có kiểm định tính vẹn toàn của dữ liệu. Do đó, giả thuyết sau được đề xuất:
H4: Kỹ năng số của kế toán viên điều tiết dương mối quan hệ giữa Mức độ ứng dụng AI và Chất lượng công việc kế toán.
Nếu AI vận hành như một kho tri thức ngầm được giải nén và phổ biến rộng rãi, lợi ích biên sẽ lớn nhất với những người còn thiếu tri thức đó (Brynjolfsson và cộng sự, 2023). Do đó, giả thuyết sau được đề xuất:
H5: Cấp bậc và kinh nghiệm nhân sự điều tiết tác động Mức độ ứng dụng của AI đến Hiệu quả công việc.
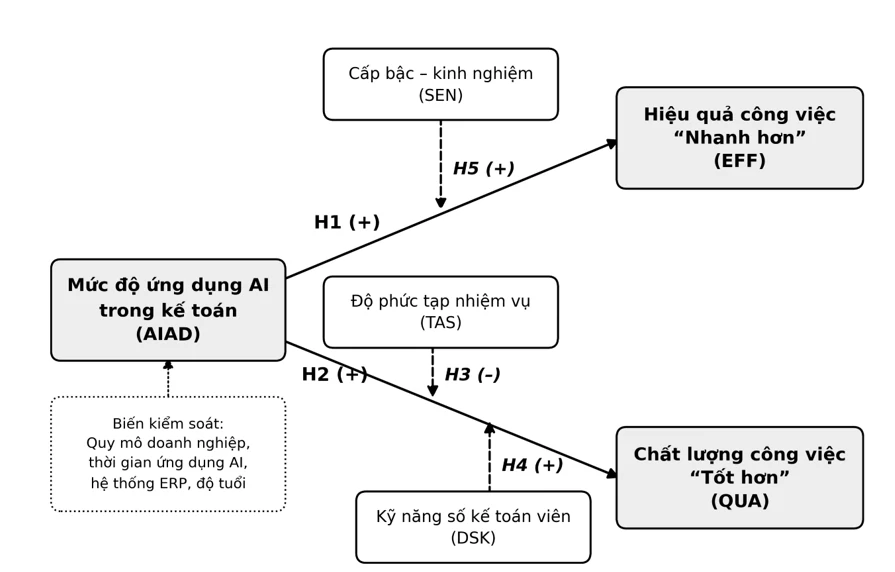
Từ đó, tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của tác giả
Phương pháp nghiên cứu
Mô hình nghiên cứu gồm biến độc lập là Mức độ ứng dụng AI (AIAD, 4 biến quan sát); 2 biến phụ thuộc là Hiệu quả công việc (EFF) và Chất lượng công việc (QUA), mỗi biến 4 biến quan sát; 3 biến điều tiết là Độ phức tạp nhiệm vụ (TAS), Kỹ năng số kế toán viên (DSK) và Cấp bậc nhân sự (SEN), mỗi biến 3 biến quan sát; cùng 4 biến kiểm soát cấp doanh nghiệp. Khác biệt của mô hình là 2 đầu ra được mô hình hóa song song, với TAS và DSK điều tiết đường AI - Chất lượng, còn SEN điều tiết đường AI - Hiệu quả. Biến quan sát đo bằng thang Likert 5 cấp độ kế thừa từ các thang đo đã kiểm định; TAS1 được mã hóa đảo chiều do TAS phản ánh mức độ phi quy chuẩn.
Đối tượng khảo sát là kế toán viên, kiểm toán viên và chuyên gia tài chính đang làm việc tại doanh nghiệp và tổ chức hành nghề tại Việt Nam. Phiếu khảo sát được phát hành trực tuyến theo phương pháp chọn mẫu thuận tiện kết hợp quả bóng tuyết; cỡ mẫu phân tích sau khi loại phiếu không hợp lệ là 312.
Quy trình phân tích gồm 4 bước: kiểm định độ tin cậy thang đo bằng Cronbach’s Alpha, độ tin cậy tổng hợp (CR) và phương sai trích (AVE); phân tích nhân tố khám phá (EFA) với phép trích Principal Component và phép xoay Promax; tương quan Pearson và kiểm định giá trị phân biệt theo Fornell-Larcker; cung hồi quy phân cấp có biến tương tác, với biến liên tục được chuẩn hóa trước khi tạo biến tích.
EFF/QUA = β₀ + β₁AIAD + β₂TAS + β₃DSK + β₄SEN + β₅(AIAD × TAS) + β₆(AIAD × DSK) + β₇(AIAD × SEN) + γControls + ε
Ba mô hình được ước lượng tuần tự cho mỗi biến phụ thuộc: Mô hình 1 gồm biến độc lập và biến kiểm soát, mô hình 2 bổ sung 3 biến điều tiết, mô hình 3 bổ sung 3 biến tương tác. Tác động điều tiết được diễn giải bằng độ dốc đơn tại ±1 độ lệch chuẩn.
KẾT QUẢ VÀ THẢO LUẬN
Kết quả nghiên cứu
Đặc điểm mẫu và độ tin cậy thang đo
Mẫu khảo sát gồm 312 chuyên gia tài chính, kế toán và kiểm toán, trong đó nhân sự có kinh nghiệm từ 3-10 năm chiếm phần lớn và 57,7% đơn vị đã ứng dụng AI thường xuyên (hàng ngày hoặc hàng tuần).
Bảng 1: Độ tin cậy và giá trị hội tụ của thang đo (n = 312)
| Thang đo | Số biến | Cronbach’s Alpha | CR | AVE | Trung bình (SD) |
|---|---|---|---|---|---|
| Mức độ ứng dụng AI - AIAD | 4 | 0,809 | 0,875 | 0,637 | 3,361 (0,703) |
| Độ phức tạp nhiệm vụ - TAS | 3 | 0,741 | 0,853 | 0,660 | 3,244 (0,705) |
| Kỹ năng số - DSK | 3 | 0,759 | 0,862 | 0,676 | 3,169 (0,722) |
| Cấp bậc nhân sự - SEN | 3 | 0,762 | 0,863 | 0,677 | 3,538 (0,659) |
| Hiệu quả công việc - EFF | 4 | 0,783 | 0,861 | 0,608 | 3,589 (0,650) |
| Chất lượng công việc - QUA | 4 | 0,789 | 0,863 | 0,612 | 3,398 (0,654) |
Nguồn: Kết quả phân tích của tác giả
Bảng 1 cho thấy, 6 thang đo đều đạt Cronbach’s Alpha > 0,70; CR trong khoảng 0,853-0,875 và AVE trong khoảng 0,608-0,677. Kết quả EFA cho KMO = 0,843 và kiểm định Bartlett có ý nghĩa (χ² = 2.096,9; df = 210; p < 0,001); 6 nhân tố được trích giải thích 64,64% tổng phương sai, toàn bộ biến quan sát hội tụ đúng về nhân tố lý thuyết với hệ số tải từ 0,670-0,878; nhân tố đầu tiên trong kiểm định Harman chỉ giải thích 24,71% phương sai. Ngay tại số liệu thống kê mô tả, lợi ích về Hiệu quả (3,589) được đánh giá cao hơn rõ rệt lợi ích Chất lượng (3,398), còn Kỹ năng số (3,169) có giá trị trung bình thấp nhất.
Bảng 2: Ma trận tương quan và kiểm định giá trị phân biệt
|
| AIAD | TAS | DSK | SEN | EFF | QUA |
|---|---|---|---|---|---|---|
| AIAD | 0,798 |
|
|
|
|
|
| TAS | - 0,004 | 0,812 |
|
|
|
|
| DSK | 0,236** | - 0,056 | 0,822 |
|
|
|
| SEN | 0,220** | - 0,012 | - 0,014 | 0,823 |
|
|
| EFF | 0,555** | 0,007 | 0,231** | 0,232** | 0,779 |
|
| QUA | 0,355** | - 0,040 | 0,363** | 0,137* | 0,367** | 0,782 |
Ghi chú: * p < 0,05; ** p < 0,01. Đường chéo in đậm là căn bậc hai của AVE.
Nguồn: Kết quả phân tích của tác giả
Kết quả Bảng 2 cho thấy, căn bậc hai của AVE trên đường chéo đều lớn hơn mọi hệ số tương quan tương ứng, xác nhận giá trị phân biệt. Đáng chú ý nhất là chênh lệch giữa 2 tương quan: AIAD tương quan với EFF ở mức 0,555 nhưng chỉ 0,355 với QUA; ngược lại, DSK tương quan với QUA mạnh hơn (0,363) so với EFF (0,231), gợi ý năng lực con người gắn với chất lượng nhiều hơn là với tốc độ xử lý.
Kết quả hồi quy và kiểm định giả thuyết
Bảng 3: Kết quả hồi quy phân cấp (hệ số beta chuẩn hóa, n = 312)
| Biến | EFF M1 | EFF M2 | EFF M3 | QUA M1 | QUA M2 | QUA M3 |
|---|---|---|---|---|---|---|
| AIAD | 0,486*** | 0,435*** | 0,432*** | 0,285*** | 0,202*** | 0,201*** |
| TAS |
| 0,010 | 0,005 |
| -0,023 | -0,036 |
| DSK |
| 0,112* | 0,107* |
| 0,298*** | 0,292*** |
| SEN |
| 0,122* | 0,132** |
| 0,081 | 0,083 |
| AIAD × TAS |
|
| -0,052 |
|
| -0,134** |
| AIAD × DSK |
|
| 0,070 |
|
| 0,154** |
| AIAD × SEN |
|
| 0,117* |
|
| 0,070 |
| R² | 0,346 | 0,370 | 0,389 | 0,146 | 0,234 | 0,287 |
| ΔR² |
| 0,024 | 0,019 |
| 0,088 | 0,053 |
| F | 32,38*** | 22,25*** | 17,38*** | 10,46*** | 11,55*** | 10,96*** |
Ghi chú: * p < 0,05; ** p < 0,01; *** p < 0,001. Biến kiểm soát được đưa vào cả 3 mô hình nhưng không trình bày. VIF tối đa là 1,39; Durbin-Watson lần lượt là 1,971 (EFF) và 2,121 (QUA).
Nguồn: Kết quả phân tích của tác giả
Bảng 3 cho thấy, giả thuyết H1 và H2 được ủng hộ, nhưng với độ lớn rất chênh lệch. Mức độ ứng dụng AI tác động dương và có ý nghĩa thống kê cao đến cả 2 đầu ra, song hệ số đối với Hiệu quả (β = 0,432; p < 0,001) lớn hơn gấp đôi hệ số đối với Chất lượng (β = 0,201; p < 0,001). Ngay tại mô hình 1, AIAD cùng biến kiểm soát giải thích 34,6% phương sai Hiệu quả nhưng chỉ 14,6% phương sai Chất lượng.
H3 được ủng hộ và chỉ đúng với Chất lượng: biến tương tác AIAD × TAS có hệ số âm và có ý nghĩa với Chất lượng (β = - 0,134; p = 0,005) nhưng không có ý nghĩa với Hiệu quả (β = 0,052; p = 0,237). Khi nhiệm vụ phi quy chuẩn hơn, AI vẫn giúp kế toán viên làm nhanh, nhưng không còn giúp họ làm đúng.
H4 được ủng hộ với hệ số tương tác AIAD × DSK dương và có ý nghĩa (β = 0,154; p = 0,001). Đáng chú ý, DSK còn là biến có tác động chính mạnh nhất đến Chất lượng (β = 0,292; p < 0,001), mạnh hơn cả bản thân Mức độ ứng dụng AI.
H5 được ủng hộ với hệ số AIAD × SEN dương, có ý nghĩa với Hiệu quả (β = 0,117; p = 0,020) nhưng không có ý nghĩa với Chất lượng (β = 0,070; p = 0,193). Hiệu ứng san bằng vì vậy thuộc phạm trù năng suất, không phải chất lượng.
Bảng 4: Độ dốc đơn và phân tích đa nhóm theo kinh nghiệm
| Quan hệ và điều kiện | Độ dốc/β | t | p |
|---|---|---|---|
| AIAD → QUA khi TAS thấp (-1SD) | 0,335 | 4,462 | < 0,001 |
| AIAD → QUA khi TAS cao (+1SD) | 0,068 | 0,911 | 0,363 |
| AIAD → QUA khi DSK thấp (-1SD) | 0,048 | 0,638 | 0,524 |
| AIAD → QUA khi DSK cao (+1SD) | 0,355 | 4,780 | < 0,001 |
| AIAD → EFF, nhóm dưới 3 năm (n = 81) | 0,667 | 7,97 | < 0,001 |
| AIAD → EFF, nhóm 3-5 năm (n = 98) | 0,624 | 7,83 | < 0,001 |
| AIAD → EFF, nhóm 6-10 năm (n = 81) | 0,423 | 4,15 | < 0,001 |
| AIAD → EFF, nhóm trên 10 năm (n = 52) | 0,425 | 3,32 | 0,002 |
Nguồn: Kết quả phân tích của tác giả
Bảng 4 làm rõ bản chất các tác động điều tiết. Ở nhóm nhiệm vụ phi quy chuẩn cao, độ dốc của quan hệ AIAD → QUA giảm còn 0,068 và mất hoàn toàn ý nghĩa thống kê: lợi ích Chất lượng không chỉ nhỏ đi mà biến mất. Ở nhóm kỹ năng số thấp, độ dốc chỉ còn 0,048, trong khi nhóm kỹ năng số cao đạt 0,355, gấp hơn 7 lần. Hệ số hồi quy cũng giảm đơn điệu theo thâm niên, từ 0,667 ở nhóm dưới 3 năm xuống 0,425 ở nhóm trên 10 năm.
Thảo luận
Phát hiện bao trùm là sự bất đối xứng giữa 2 đầu ra. Tác động của AI lên Hiệu quả lớn hơn gấp đôi tác động lên Chất lượng, ổn định trước độ phức tạp nhiệm vụ và hiện diện ở mọi nhóm nhân sự; tác động lên Chất lượng nhỏ hơn và phụ thuộc 2 điều kiện - nhiệm vụ nằm trong ranh giới năng lực của AI và người dùng đủ kỹ năng số để kiểm soát đầu ra.
Sự bất đối xứng này có nền tảng cơ chế rõ ràng. Tốc độ phát sinh tự động khi máy móc thay thế thao tác thủ công, nhưng chất lượng đòi hỏi một bước trung gian từ con người. Nếu thiếu vắng bước này, tốc độ vẫn tăng nhưng chất lượng tiềm ẩn rủi ro suy giảm, dẫn đến hệ lụy xói mòn kỹ năng (Rinta-Kahila và cộng sự, 2023).
Kết quả về H3 chuyển dịch phát hiện của Dell’Acqua và cộng sự (2026) sang bối cảnh kế toán, với một khác biệt đáng chú ý: tác động ở mức phi quy chuẩn cao là bằng không chứ không âm. Điều này có thể phản ánh cơ chế tự bảo vệ - kế toán viên hành nghề có toàn quyền không dùng AI cho phần việc họ biết là nhạy cảm, khác với người tham gia thí nghiệm.
Phát hiện độ dốc từ AI đến Chất lượng ở nhóm kỹ năng số thấp gần như bằng không mang hàm ý chính sách mạnh nhất: kết quả này ủng hộ lập luận bổ trợ của Awyong và cộng sự (2022) và bác bỏ giả định rằng công nghệ tự nó tạo ra giá trị. Trong mẫu khảo sát, kỹ năng số cũng là biến có điểm trung bình thấp nhất, chỉ ra điểm nghẽn lớn nhất trong thực tiễn triển khai.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu kiểm định một câu hỏi tưởng chừng hiển nhiên về việc liệu AI có giúp công việc kế toán vừa nhanh hơn vừa tốt hơn không. Câu trả lời là có, nhưng không ở cùng mức độ và không cho mọi đối tượng. AI giúp công việc kế toán nhanh hơn một cách mạnh mẽ và gần như phổ quát, nhưng lợi ích chất lượng chỉ bằng chưa tới một nửa và tan biến khi nhiệm vụ đòi hỏi xét đoán vượt ranh giới năng lực của AI, hoặc khi kế toán viên thiếu kỹ năng số để kiểm soát đầu ra.
Hàm ý quản trị
Đối với doanh nghiệp
Thứ nhất, phân loại công việc kế toán theo mức độ quy chuẩn trước khi quyết định phạm vi triển khai AI. Nhiệm vụ quy chuẩn như: nhập chứng từ, đối chiếu ngân hàng, tính lương nên tự động hóa tối đa; nhiệm vụ đòi hỏi xét đoán như ước tính kế toán hay đánh giá suy giảm giá trị nên giữ AI ở vai trò hỗ trợ với phê duyệt bắt buộc của con người.
Thứ hai, ngân sách đào tạo kỹ năng số là phần bắt buộc của ngân sách đầu tư AI.
Thứ ba, chỉ tiêu đánh giá dự án AI cần bổ sung thước đo chất lượng như tỷ lệ bút toán điều chỉnh sau kiểm toán.
Đối với cơ sở đào tạo
Nội hàm kỹ năng số cần mở rộng vượt ra ngoài khả năng sử dụng công cụ. Năng lực cốt lõi là kiểm tra và đánh giá tính vẹn toàn của dữ liệu do AI xử lý - tức sự hoài nghi có phương pháp đối với đầu ra của máy. Chương trình đào tạo nên bổ sung nội dung về giới hạn của mô hình, cơ chế ảo giác ở LLMs và quy trình kiểm chứng chéo.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu có 3 hạn chế: biến độc lập và biến phụ thuộc đều đo bằng tự đánh giá tại cùng một thời điểm nên có nguy cơ sai lệch phương pháp chung; thiết kế cắt ngang không cho phép kết luận nhân quả; TAS được đo bằng cảm nhận về đặc điểm công việc nói chung. Nghiên cứu tiếp theo nên kiểm định mô hình trên dữ liệu bảng của doanh nghiệp niêm yết với thước đo chất lượng báo cáo tài chính khách quan, hoặc thí nghiệm hiện trường so sánh chất lượng xét đoán có và không có AI.
Tài liệu tham khảo:
1. Abdullah, A. A. H., and Almaqtari, F. A. (2024). The impact of artificial intelligence and Industry 4.0 on transforming accounting and auditing practices. Journal of Open Innovation: Technology, Market, and Complexity, 10(1), 100218.
2. Awyong, A., Cheng, Q., Deng, T., and Wang, R. (2022). Digitalization, accounting jobs, and financial reporting quality. Singapore Management University Working Paper.
3. Brynjolfsson, E., Li, D., and Raymond, L. R. (2023). Generative AI at work. NBER Working Paper No. 31161.
4. Bui, H. Q., Phan, Q. T. B., and Nguyen, H. T. (2025). AI adoption: A new perspective from accounting students in Vietnam. Journal of Asian Business and Economic Studies, 32(1), 40-51.
5. Cooper, L. A., Holderness, D. K., Sorensen, T. L., and Wood, D. A. (2018). Robotic process automation in public accounting. SSRN Working Paper 3193222.
6. Dell’Acqua, F., McFowland III, E., Mollick, E., Lifshitz, H., Kellogg, K. C., Rajendran, S., Krayer, L., Candelon, F., and Lakhani, K. R. (2026). Navigating the jagged technological frontier: Field experimental evidence of the effects of artificial intelligence on knowledge worker productivity and quality. Organization Science, doi: 10.1287/orsc.2025.21838.
7. Dong, M. M., Stratopoulos, T. C., and Wang, V. X. (2024). A scoping review of ChatGPT research in accounting and finance. SSRN Working Paper.
8. Fotoh, L. E., and Mugwira, T. (2025). Exploring Large Language Models in external audits: Implications and ethical considerations. International Journal of Accounting Information Systems, 56, 100748.
9. Goodhue, D. L., and Thompson, R. L. (1995). Task-technology fit and individual performance. MIS Quarterly, 19(2), 213-236.
10. Mukherjee, A., Sharma, U., and Liu, J. (2025). Big data analytics role in shaping the work of accounting function and accounting professionals. Journal of Accounting & Organizational Change, 21(7), 272-306.
11. Rinta-Kahila, T., Penttinen, E., Salovaara, A., Soliman, W., and Ruissalo, J. (2023). The vicious circles of skill erosion: A case study of cognitive automation. Journal of the Association for Information Systems, 24(5), 1378-1412.
12. Street, D. A., and Wilck, J. (2023). “Let’s have a chat”: Applying ChatGPT and other large language models to the practice of forensic accounting. SSRN Working Paper 4351817.
13. Wijayanti, P., Mohamed, I. S., and Daud, D. (2024). Computerized accounting information systems: An application of task technology fit model for microfinance. International Journal of Information Management Data Insights, 4(1), 100224.
| Ngày nhận bài: 12/9/2026; Ngày hoàn thiện biên tập: 9/10/2026; Ngày duyệt đăng: 27/10/2026 |
Các tin khác

Các nhân tố ảnh hưởng đến chuyển đổi số tại Viettel Post

Đề xuất tiêu chí thiết kế trải nghiệm nhằm gia tăng giá trị du lịch tại các quần thể di sản văn hóa

Xây dựng mô hình ứng dụng AI hỗ trợ giảng dạy thực hành nghề kế toán doanh nghiệp tại các cơ sở giáo dục nghề nghiệp tại TP. Đồng Nai

Mô hình quản lý sản xuất giống cây trồng ở một số quốc gia trên thế giới và hàm ý cho Việt Nam

Các nhân tố ảnh hưởng đến hành vi lựa chọn thời trang xanh của Gen Z tại TP. Hồ Chí Minh

Lãnh đạo chuyển đổi và cam kết chất lượng dịch vụ: Vai trò trung gian của cam kết tình cảm với thay đổi tại các khách sạn Việt Nam

Góc nhìn lý thuyết về động cơ thực hiện điều chỉnh lợi nhuận trên báo cáo tài chính của nhà quản lý

Tác động của ứng dụng IoT đến hiệu quả vận hành kho xanh: Vai trò trung gian của năng lực khai thác dữ liệu IoT

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay tại Vietcombank - Chi nhánh Sóc Trăng


