


Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay tại Vietcombank - Chi nhánh Sóc Trăng
ThS. Phạm Chí Tín
Trường Đại học FPT Cần Thơ
Email: [email protected]
Tóm tắt
Nghiên cứu được thực hiện nhằm xác định và đo lường mức độ ảnh hưởng của các yếu tố đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay tại Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) - Chi nhánh Sóc Trăng. Kết quả nghiên cứu cho thấy, cả 6 yếu tố gồm: Cơ sở vật chất, Lãi suất phù hợp, Năng lực nhân viên, Khả năng đáp ứng, Uy tín ngân hàng và Thấu hiểu khách hàng đều có tác động tích cực và có ý nghĩa thống kê đến Sự hài lòng của khách hàng. Trên cơ sở kết quả nghiên cứu và thực trạng hoạt động tại Chi nhánh, nghiên cứu đề xuất 6 nhóm hàm ý quản trị, trong đó ưu tiên nâng cao năng lực đội ngũ nhân viên, củng cố uy tín tại địa phương, tăng cường cá nhân hóa dịch vụ và cải thiện trải nghiệm của khách hàng.
Từ khóa: Chất lượng dịch vụ, sự hài lòng khách hàng, dịch vụ cho vay, khách hàng cá nhân, Vietcombank, Sóc Trăng
Abstract
This study aims to identify and measure the effects of factors influencing individual customers’ satisfaction with the quality of lending services at the Soc Trang Branch of the Joint Stock Commercial Bank for Foreign Trade of Viet Nam (Vietcombank). The findings indicate that all six factors: physical facilities, appropriate interest rates, employee competence, responsiveness, bank reputation, and customer understanding, have positive and statistically significant effects on customer satisfaction. Based on the research findings and the branch’s operational context, the study proposes six groups of managerial implications, prioritizing the enhancement of employee capabilities, the strengthening of the bank’s local reputation, the increase in service personalization, and the improvement of the customer experience.
Keywords: Service quality, customer satisfaction, lending services, individual customers, Vietcombank, Soc Trang
GIỚI THIỆU
Trong hoạt động ngân hàng bán lẻ, khách hàng cá nhân là một trong những phân khúc quan trọng, đặc biệt đối với dịch vụ cho vay. Trong bối cảnh cạnh tranh giữa các ngân hàng thương mại ngày càng gia tăng, chất lượng dịch vụ và sự hài lòng của khách hàng không chỉ ảnh hưởng đến khả năng duy trì quan hệ mà còn tác động đến khả năng mở rộng thị phần và phát triển hoạt động tín dụng.
Tại Vietcombank - Chi nhánh Sóc Trăng, dư nợ cho vay khách hàng cá nhân tăng từ 4.689,8 tỷ đồng năm 2022 lên 5.320,6 tỷ đồng năm 2024, tương đương tốc độ tăng trưởng bình quân khoảng 6,6%/năm. Tuy nhiên, tỷ trọng dư nợ khách hàng cá nhân trong tổng dư nợ giảm từ 74% xuống 70% trong cùng giai đoạn.
Bên cạnh sự tăng trưởng về quy mô, dịch vụ cho vay khách hàng cá nhân tại Chi nhánh vẫn còn một số hạn chế liên quan đến cơ sở vật chất, tính cạnh tranh của lãi vay, năng lực phục vụ của một bộ phận nhân viên, thời gian xử lý hồ sơ và mức độ cá nhân hóa dịch vụ. Đặc biệt, quy trình xử lý hồ sơ thông thường còn kéo dài khoảng 7-12 ngày làm việc, ảnh hưởng đến trải nghiệm của khách hàng.
Các nghiên cứu trước cho thấy, chất lượng dịch vụ là một trong những tiền đề quan trọng của sự hài lòng của khách hàng. Tuy nhiên, các yếu tố ảnh hưởng có thể khác nhau tùy thuộc vào loại hình dịch vụ và bối cảnh nghiên cứu. Do đó, nghiên cứu này được thực hiện nhằm xác định các yếu tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với dịch vụ cho vay tại Vietcombank - Chi nhánh Sóc Trăng, đồng thời xác định mức độ ảnh hưởng của từng yếu tố để làm cơ sở đề xuất hàm ý quản trị.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Sự hài lòng của khách hàng
Theo Oliver (1997), sự hài lòng của khách hàng hình thành từ quá trình so sánh giữa kỳ vọng trước khi sử dụng và trải nghiệm thực tế sau khi sử dụng dịch vụ. Khi kết quả thực tế đáp ứng hoặc vượt kỳ vọng, khách hàng có xu hướng hài lòng; ngược lại, sự không phù hợp giữa kỳ vọng và trải nghiệm có thể dẫn đến sự không hài lòng.
Đối với dịch vụ cho vay, sự hài lòng được hình thành từ toàn bộ quá trình tương tác với ngân hàng, bao gồm: tư vấn, xử lý hồ sơ, thẩm định, giải ngân và hỗ trợ sau vay. Các yếu tố như: lãi suất, tính minh bạch, thời gian xử lý, năng lực nhân viên, mức độ an toàn và sự quan tâm đến nhu cầu khách hàng có thể ảnh hưởng đến đánh giá tổng thể về dịch vụ. Trong nghiên cứu này, sự hài lòng được tiếp cận là mức độ đánh giá tích cực của khách hàng cá nhân đối với chất lượng tổng thể của dịch vụ cho vay tại Vietcombank - Chi nhánh Sóc Trăng.
Mô hình chất lượng dịch vụ (SERVQUAL)
Parasuraman và cộng sự (1988) phát triển mô hình SERVQUAL để đánh giá chất lượng dịch vụ dựa trên cảm nhận của khách hàng, gồm 5 thành phần: phương tiện hữu hình, độ tin cậy, khả năng đáp ứng, sự đảm bảo và sự đồng cảm.
SERVQUAL được sử dụng rộng rãi trong nghiên cứu chất lượng dịch vụ và là cơ sở để giải thích sự hài lòng của khách hàng. Tuy nhiên, dịch vụ cho vay có đặc thù liên quan trực tiếp đến chi phí sử dụng vốn và các điều kiện tín dụng. Vì vậy, bên cạnh các khía cạnh của SERVQUAL, lãi vay được xem xét như một yếu tố bổ sung phù hợp với bối cảnh nghiên cứu. Trên cơ sở đó, nghiên cứu kế thừa và điều chỉnh SERVQUAL để xây dựng mô hình phù hợp với dịch vụ cho vay khách hàng cá nhân tại Vietcombank - Chi nhánh Sóc Trăng.
Mối quan hệ giữa chất lượng dịch vụ và sự hài lòng
Chất lượng dịch vụ phản ánh đánh giá của khách hàng về các thuộc tính và quá trình cung cấp dịch vụ, trong khi sự hài lòng thể hiện đánh giá tổng thể sau trải nghiệm. Theo Oliver (1997), sự hài lòng được hình thành thông qua quá trình so sánh giữa kỳ vọng và trải nghiệm thực tế. Do đó, chất lượng dịch vụ được cải thiện sẽ góp phần nâng cao sự hài lòng của khách hàng. Đối với dịch vụ cho vay, chất lượng phục vụ, khả năng đáp ứng, năng lực nhân viên, độ tin cậy, mức độ thấu hiểu và sự phù hợp của lãi vay là những khía cạnh có thể tác động đến sự hài lòng.
Tổng quan nghiên cứu trước
Các nghiên cứu trước cho thấy, sự hài lòng của khách hàng đối với dịch vụ cho vay chịu tác động bởi nhiều nhóm yếu tố khác nhau. Bùi Văn Thụy và cộng sự (2024) xác định 6 yếu tố gồm: phương tiện hữu hình, sự đồng cảm, năng lực phục vụ, sự đáp ứng, sự tin cậy và giá cả; trong đó, năng lực phục vụ có ảnh hưởng mạnh nhất.
Nguyễn Hồng Hà và Ngô Thanh Hào (2023) nghiên cứu tại Vietcombank - Chi nhánh Trà Vinh cho thấy, các yếu tố liên quan đến độ tin cậy, trang thiết bị, lãi suất, phí, thủ tục, sự đồng cảm, khả năng đáp ứng và tính chuyên nghiệp có ảnh hưởng đến sự hài lòng của khách hàng.
Nguyễn Ngọc Thị Kim Loan và Nguyễn Thị Lệ Vy (2023) xác định, chi phí lãi suất, năng lực phục vụ, sự đáp ứng và sự đồng cảm có ảnh hưởng đến sự hài lòng, trong đó chi phí lãi suất có mức ảnh hưởng mạnh nhất.
Từ các nghiên cứu trên, có thể thấy, năng lực nhân viên, khả năng đáp ứng, sự đồng cảm, độ tin cậy và lãi suất là những yếu tố thường được sử dụng để giải thích sự hài lòng đối với dịch vụ cho vay. Tuy nhiên, mức độ ảnh hưởng của các yếu tố có thể khác nhau tùy thuộc vào ngân hàng và bối cảnh nghiên cứu.
Mô hình nghiên cứu
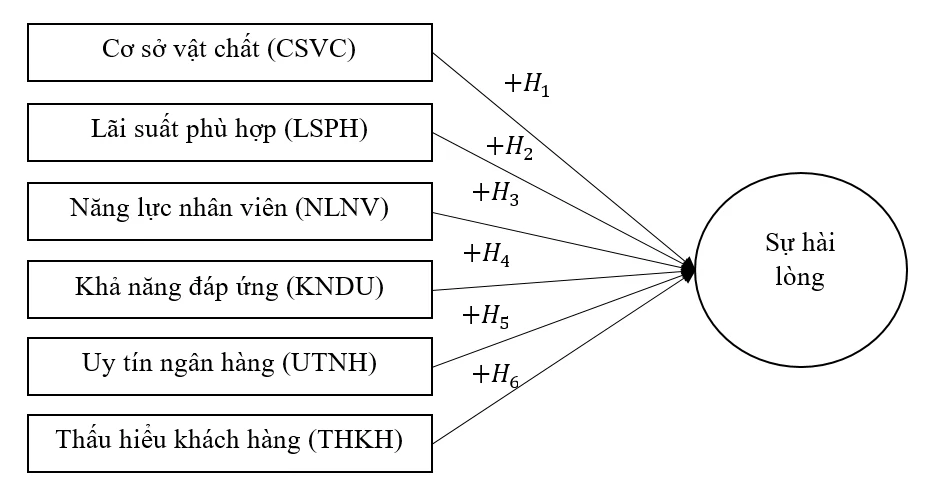
Trên cơ sở kế thừa SERVQUAL, các nghiên cứu trước và đặc thù dịch vụ cho vay tại Vietcombank - Chi nhánh Sóc Trăng, nghiên cứu đề xuất 6 yếu tố ảnh hưởng đến Sự hài lòng của khách hàng cá nhân gồm: Cơ sở vật chất, Lãi vay, Năng lực nhân viên, Khả năng đáp ứng, Uy tín ngân hàng và Thấu hiểu khách hàng. Mô hình nghiên cứu được xây dựng như Hình 1.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất, 2025
Các giả thuyết nghiên cứu tương ứng bao gồm:
H1: Cơ sở vật chất có tác động tích cực đến Sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay.
H2: Lãi suất phù hợp có tác động tích cực đến Sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay.
H3: Năng lực nhân viên có tác động tích cực đến Sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay.
H4: Khả năng đáp ứng có tác động tích cực đến Sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay.
H5: Uy tín ngân hàng có tác động tích cực đến Sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay.
H6: Thấu hiểu khách hàng có tác động tích cực đến Sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay.
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp hỗn hợp.
Giai đoạn định tính được thực hiện thông qua phỏng vấn sâu và thảo luận nhóm với cán bộ quản lý, cán bộ tín dụng, nhân viên giao dịch và khách hàng nhằm rà soát, điều chỉnh thang đo cho phù hợp với bối cảnh nghiên cứu.
Nghiên cứu định lượng được thực hiện bằng bảng hỏi sử dụng thang đo Likert 5 mức độ. Đối tượng khảo sát là khách hàng cá nhân đã và đang sử dụng dịch vụ cho vay tại Vietcombank - Chi nhánh Sóc Trăng. Thời gian khảo sát được thực hiện từ ngày 15/5-15/6/2025. Tổng cộng 300 bảng hỏi được phát ra và thu về 296 bảng hỏi hợp lệ. Dữ liệu được phân tích bằng SPSS thông qua các bước: thống kê mô tả, kiểm định độ tin cậy Cronbach’s Alpha, phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính đa biến.
KẾT QUẢ NGHIÊN CỨU
Kiểm định thang đo
Các thang đo đều có Cronbach’s Alpha > 0,8 (Bảng 1), cho thấy độ tin cậy tốt và đủ điều kiện thực hiện EFA sau khi loại các biến quan sát có tương quan biến - tổng thấp.
Bảng 1: Kết quả đánh giá độ tin cậy thang đo bằng hệ số Cronbach’s Alpha
| Thang đo | Số biến sau kiểm định | Cronbach's Alpha |
|---|---|---|
| Cơ sở vật chất | 5 | 0,895 |
| Lãi suất phù hợp | 3 | 0,883 |
| Năng lực nhân viên | 4 | 0,875 |
| Khả năng đáp ứng | 4 | 0,857 |
| Uy tín ngân hàng | 3 | 0,805 |
| Thấu hiểu khách hàng | 3 | 0,812 |
| Sự hài lòng | 4 | 0,874 |
Nguồn: Theo kết quả xử lý dữ liệu SPSS
Phân tích nhân tố khám phá (EFA)
Kết quả EFA (Bảng 2) cho thấy, dữ liệu phù hợp với phân tích nhân tố và cấu trúc 6 nhân tố của mô hình được xác nhận.
Đối với biến phụ thuộc, KMO = 0,831, Bartlett's Test có Sig. = 0,000, tổng phương sai trích đạt 72,618%, với 4 biến quan sát có hệ số tải từ 0,833 đến 0,881.
Bảng 2: Kết quả phân tích EFA đối với các biến độc lập
|
| Component | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| CSVC3 | 0,863 |
|
|
|
|
|
| CSVC5 | 0,843 |
|
|
|
|
|
| CSVC1 | 0,836 |
|
|
|
|
|
| CSVC4 | 0,809 |
|
|
|
|
|
| CSVC2 | 0,794 |
|
|
|
|
|
| NLNV3 |
| 0,829 |
|
|
|
|
| NLNV4 |
| 0,803 |
|
|
|
|
| NLNV2 |
| 0,799 |
|
|
|
|
| NLNV1 |
| 0,725 |
|
|
|
|
| KNDU3 |
|
| 0,836 |
|
|
|
| KNDU1 |
|
| 0,827 |
|
|
|
| KNDU2 |
|
| 0,766 |
|
|
|
| KNDU4 |
|
| 0,711 |
|
|
|
| LSPH2 |
|
|
| 0,906 |
|
|
| LSPH3 |
|
|
| 0,889 |
|
|
| LSPH1 |
|
|
| 0,877 |
|
|
| THKH3 |
|
|
|
| 0,827 |
|
| THKH1 |
|
|
|
| 0,805 |
|
| THKH2 |
|
|
|
| 0,795 |
|
| UTNH1 |
|
|
|
|
| 0,844 |
| UTNH2 |
|
|
|
|
| 0,820 |
| UTNH3 |
|
|
|
|
| 0,738 |
| Eigenvalues | 1,052 | |||||
| Phương sai trích | 70,381 | |||||
| Mức ý nghĩa của kiểm định Bartlett | 0,000 | |||||
| Hệ số KMO | 0,786 | |||||
Nguồn: Theo kết quả xử lý dữ liệu SPSS
Kết quả hồi quy
Nghiên cứu tiến hành hồi quy tuyến tính đa biến nhằm đánh giá tác động của các yếu tố đến sự hài lòng của khách hàng.
Bảng 3: Kết quả hồi quy tuyến tính
| Model | Hệ số chưa chuẩn hóa | Hệ số chuẩn hóa | t | Sig. | Thống kê đa cộng tuyến | |||
| B | Sai số chuẩn | Beta | Dung sai | VIF | ||||
| 1 | (Hằng số ) | -0,440 | 0,231 |
| -1,907 | 0,058 | 0,802 | 1,247 |
| CSVC | 0,144 | 0,039 | 0,151 | 3,730 | 0,000 | 0,936 | 1,068 | |
| LSPH | 0,093 | 0,034 | 0,103 | 2,732 | 0,007 | 0,634 | 1,578 | |
| NLNV | 0,423 | 0,042 | 0,458 | 10,035 | 0,000 | 0,662 | 1,511 | |
| KNDU | 0,087 | 0,043 | 0,090 | 2,008 | 0,046 | 0,725 | 1,379 | |
| UTNH | 0,201 | 0,043 | 0,200 | 4,677 | 0,000 | 0,652 | 1,534 | |
| THKH | 0,178 | 0,051 | 0,157 | 3,488 | 0,001 | 0,802 | 1,247 | |
Nguồn: Theo kết quả xử lý SPSS
Kết quả hồi quy (Bảng 3) cho thấy, mô hình có R² hiệu chỉnh = 0,611, nghĩa là 6 biến độc lập giải thích được 61,1% sự biến thiên của sự hài lòng khách hàng. Kiểm định ANOVA cho thấy mô hình có ý nghĩa thống kê với F = 78,074; Sig. = 0,000. Các biến độc lập đều có Sig. < 0,05 và VIF nằm trong giới hạn cho phép, cho thấy không có hiện tượng đa cộng tuyến nghiêm trọng.
Phương trình hồi quy chuẩn hóa
Như vậy, cả 6 giả thuyết H1-H6 đều được chấp nhận. Năng lực nhân viên là yếu tố có ảnh hưởng mạnh nhất đến sự hài lòng, trong khi Khả năng đáp ứng có mức ảnh hưởng thấp nhất nhưng vẫn có ý nghĩa thống kê. Phương trình hồi quy chuẩn hóa có dạng:
SHL = 0,458*NLNV + 0,200*UTNH + 0,157*THKH + 0,151*CSVC + 0,103*LSPH + 0,090*KNDU
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Nghiên cứu xác định 6 yếu tố có ảnh hưởng tích cực và có ý nghĩa thống kê đến Sự hài lòng của khách hàng cá nhân đối với dịch vụ cho vay tại Vietcombank - Chi nhánh Sóc Trăng, theo thứ tự giảm dần, gồm: Năng lực nhân viên, Uy tín ngân hàng, Thấu hiểu khách hàng, Cơ sở vật chất, Lãi vay và Khả năng đáp ứng. Trong đó, Năng lực nhân viên có ảnh hưởng mạnh nhất (β = 0,458), cho thấy chất lượng tương tác giữa nhân viên và khách hàng là yếu tố then chốt trong nâng cao Sự hài lòng. Với R² hiệu chỉnh = 0,611, mô hình giải thích 61,1% sự biến thiên của Sự hài lòng.
Từ đó, nghiên cứu đề xuất các hàm ý quản trị tập trung vào phát triển năng lực nhân viên, củng cố uy tín, cá nhân hóa dịch vụ, cải thiện cơ sở vật chất, linh hoạt chính sách lãi vay và rút ngắn thời gian xử lý hồ sơ. Kết quả nghiên cứu cho thấy năng lực nhân viên có ảnh hưởng lớn nhất đến sự hài lòng của khách hàng. Vì vậy, chi nhánh cần ưu tiên nâng cao chuyên môn, kỹ năng tư vấn, giao tiếp và xử lý tình huống của nhân viên. Uy tín ngân hàng cần được củng cố thông qua minh bạch thông tin, lãi suất, phí và nâng cao hiệu quả xử lý phản hồi. Thấu hiểu khách hàng đòi hỏi tăng cường khai thác dữ liệu, phân nhóm và cá nhân hóa sản phẩm. Đồng thời, chi nhánh cần hoàn thiện cơ sở vật chất, xây dựng chính sách lãi vay phù hợp và tiếp tục đơn giản hóa, số hóa quy trình nhằm rút ngắn thời gian xử lý, qua đó nâng cao sự hài lòng của khách hàng.
Tài liệu tham khảo:
1. Bùi, V. T., Nguyễn, V. H., Phan, V. M. T., Đỗ, N. V., Lê, Q. T., Trịnh, T. A. Đ., & Lê, T. X. T. (2024). Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng về chất lượng dịch vụ cho vay tiêu dùng tại Sacombank Chi nhánh Bình Thuận. Kinh tế và Dự báo.
2. Nguyễn, H. H., & Ngô, T. H. (2023). Đánh giá sự hài lòng của khách hàng cá nhân về chất lượng dịch vụ cho vay tại Vietcombank Trà Vinh. Tạp chí Tài chính, (803), 144-147.
3. Nguyễn, N. T. K. L., & Nguyễn, T. L. V. (2023). Giải pháp nâng cao chất lượng dịch vụ cho vay khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Nam Á - Chi nhánh Đồng Nai. Tạp chí Công Thương, (19), 332-337.
4. Oliver, R. L. (1997). Satisfaction: A behavioral perspective on the consumer. McGraw-Hill.
5. Parasuraman, A., Zeithaml, V. A., & Berry, L. L. (1988). SERVQUAL: A multiple-item scale for measuring consumer perceptions of service quality. Journal of Retailing, 64(1), 12-40.
| Ngày nhận bài: 8/9/2026; Ngày hoàn thiện biên tập: 30/9/2026; Ngày duyệt đăng: 23/10/2026 |
Tin liên quan


Các tin khác

Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số

Các nhân tố ảnh hưởng đến chuyển đổi số tại Viettel Post

Đề xuất tiêu chí thiết kế trải nghiệm nhằm gia tăng giá trị du lịch tại các quần thể di sản văn hóa

Xây dựng mô hình ứng dụng AI hỗ trợ giảng dạy thực hành nghề kế toán doanh nghiệp tại các cơ sở giáo dục nghề nghiệp tại TP. Đồng Nai

Mô hình quản lý sản xuất giống cây trồng ở một số quốc gia trên thế giới và hàm ý cho Việt Nam

Các nhân tố ảnh hưởng đến hành vi lựa chọn thời trang xanh của Gen Z tại TP. Hồ Chí Minh

Lãnh đạo chuyển đổi và cam kết chất lượng dịch vụ: Vai trò trung gian của cam kết tình cảm với thay đổi tại các khách sạn Việt Nam

Góc nhìn lý thuyết về động cơ thực hiện điều chỉnh lợi nhuận trên báo cáo tài chính của nhà quản lý

Tác động của ứng dụng IoT đến hiệu quả vận hành kho xanh: Vai trò trung gian của năng lực khai thác dữ liệu IoT


