


Kế toán chi phí theo hoạt động, phân bổ chi phí trong logistics và chuỗi cung ứng: Phân tích trắc lượng thư mục
CPA, ThS. Chu Mỹ Hạnh; Email: [email protected]
ThS. Trần Tâm Anh; Email: [email protected]
Trường Đại học Thái Bình Dương
Tóm tắt
Nghiên cứu sử dụng phân tích trắc lượng thư mục 173 bài báo Scopus (2013–2025) để hệ thống hóa nghiên cứu về kế toán chi phí theo hoạt động (ABC/TDABC) và cơ chế phân bổ chi phí trong logistics và chuỗi cung ứng. Kết quả xác định 2 trụ cột nghiên cứu, phương pháp ABC/TDABC và phân bổ chi phí liên minh bằng lý thuyết trò chơi hợp tác (Shapley, nucleolus), cùng một hướng mới nổi giai đoạn 2023–2025 về kế toán carbon và mô hình trò chơi Stackelberg. Đóng góp nổi bật của nghiên cứu là đề xuất khung tích hợp “Carbon-ABC/TDABC”, kết nối đo lường chi phí hoạt động, phân bổ chi phí hợp tác và định giá phát thải carbon, mở ra hướng đi mới cho kế toán chi phí logistics gắn với phát triển bền vững.
Từ khóa: Kế toán chi phí theo hoạt động (ABC/TDABC), lý thuyết trò chơi hợp tác, phân bổ chi phí, phân tích trắc lượng thư mục, quản trị chuỗi cung ứng
Abstract
This study applies bibliometric analysis to 173 Scopus articles (2013-2025) to map research on activity-based costing (ABC/TDABC) and cost allocation mechanisms in logistics and supply chains. The findings reveal two research pillars - ABC/TDABC costing methods and coalitional cost allocation via cooperative game theory (Shapley value, nucleolus) - together with an emerging 2023-2025 stream on carbon accounting and Stackelberg game models. The study's key contribution is an integrated “Carbon-ABC/TDABC” framework that links activity cost measurement, collaborative cost allocation, and carbon pricing, opening a new direction for logistics cost accounting aligned with sustainable development.
Keywords: Activity-based costing (ABC/TDABC), bibliometric analysis, cooperative game theory, cost allocation, supply chain management.
ĐẶT VẤN ĐỀ
Trong bối cảnh hội nhập kinh tế quốc tế, chi phí logistics và SCM chiếm tỷ trọng lớn trong chi phí vận hành, ảnh hưởng trực tiếp đến biên lợi nhuận và lợi thế cạnh tranh của doanh nghiệp. Tuy nhiên, hệ thống kế toán chi phí truyền thống thường tập hợp chi phí gián tiếp (kho bãi, vận chuyển, xử lý đơn hàng) vào các trung tâm chi phí chung một cách cảm tính, làm sai lệch giá thành dịch vụ. Phương pháp kế toán chi phí theo hoạt động (ABC) và ABC theo thời gian (TDABC) ra đời nhằm khắc phục nhược điểm này bằng cách truy nguyên chính xác mức tiêu hao nguồn lực của từng hoạt động. Bên cạnh đó, khi hợp tác logistics theo chiều ngang trở thành xu hướng tất yếu để tối ưu tải trọng, bài toán phân bổ công bằng chi phí và lợi ích chung giữa các bên độc lập trở nên cấp thiết. Đồng thời, áp lực phát triển bền vững và chi phí phát thải carbon (đặc biệt dưới các cơ chế như CBAM) đang đặt ra yêu cầu mới cho kế toán chi phí trong chuỗi cung ứng.
Mặc dù Ramos và cộng sự (2021) đã tổng quan nghiên cứu chi phí logistics và SCM, công trình này chủ yếu dừng ở cấp độ logistics/chuỗi cung ứng và chưa đi sâu vào các phương pháp kế toán quản trị. Đây là khoảng trống để phân tích sâu hơn mối quan hệ giữa kế toán và logistics bằng các công cụ trắc lượng hiện đại (Bibliometrix, Biblioshiny, VOSviewer). Nghiên cứu có ba đóng góp: (1) đi sâu vào các kỹ thuật kế toán chuyên biệt (ABC/TDABC) và mô hình phân bổ chi phí theo lý thuyết trò chơi hợp tác; (2) cập nhật dữ liệu đến năm 2025, phản ánh dịch chuyển nghiên cứu giai đoạn hậu COVID-19; (3) dùng phân tích đồng xuất hiện từ khóa để làm rõ cấu trúc chủ đề và sự phát triển của lĩnh vực theo thời gian. Cấu trúc bài gồm: cơ sở lý thuyết, phương pháp nghiên cứu, kết quả nghiên cứu, thảo luận và kết luận.
CƠ SỞ LÝ THUYẾT
Kế toán chi phí theo hoạt động (ABC/TDABC)
Phương pháp ABC chuyển tư duy kế toán chi phí từ phân bổ theo khối lượng sang mô hình tiêu thụ theo hoạt động: nguồn lực được tiêu thụ bởi các hoạt động (lấy hàng, luân chuyển kho, vận chuyển), rồi mới phân bổ cho từng đối tượng chịu chi phí (Kaplan và Anderson, 2004). Do ABC truyền thống tốn kém trong duy trì và cập nhật, Kaplan và Anderson (2004) phát triển TDABC với hai tham số: chi phí trên một đơn vị thời gian và thời gian thực hiện hoạt động, cho phép mô hình hóa linh hoạt công suất nhàn rỗi. Tuy nhiên, cả ABC và TDABC về bản chất vẫn chỉ giải quyết phân bổ chi phí nội bộ doanh nghiệp, chưa đáp ứng yêu cầu phân bổ chi phí chung giữa các doanh nghiệp độc lập cùng hợp tác trong SCM hiện đại.
Phân bổ chi phí và lý thuyết trò chơi hợp tác
Khi nhiều doanh nghiệp hợp tác theo chiều ngang (ví dụ chia sẻ nhu cầu vận tải để tối ưu tuyến xe), họ tạo ra khoản tiết kiệm nhờ hiệu ứng cộng hưởng, nhưng phải phân bổ chi phí và lợi ích chung một cách công bằng - yếu tố quyết định tính bền vững của liên minh (Vanovermeire và Sörensen, 2014; Guajardo và Rönnqvist, 2016). Lý thuyết trò chơi hợp tác cung cấp công cụ toán học cho vấn đề này: giá trị Shapley phân bổ chi phí theo đóng góp cận biên của từng thành viên, bảo đảm tính công bằng, đối xứng và hiệu quả (Amuji và cộng sự, 2024); trong khi lõi (nucleolus) tối thiểu hóa mức bất mãn lớn nhất, qua đó triệt tiêu động cơ rời liên minh (Liu và Zhou, 2025).
Chủ đề mới nổi: phân bổ chi phí gắn với phát triển bền vững
Gần đây, kế toán quản trị mở rộng sang kế toán quản trị môi trường (EMA), tích hợp chi phí phát thải carbon và tác động môi trường vào mô hình phân bổ chi phí (Chen và cộng sự, 2024; Li và cộng sự, 2022). Dưới các quy định ngày càng nghiêm ngặt về biến đổi khí hậu, kế toán carbon trở thành hướng nghiên cứu quan trọng trong quản trị chuỗi cung ứng, thúc đẩy áp dụng các mô hình như trò chơi Stackelberg để phân tích phân bổ chi phí môi trường giữa các chủ thể trong chuỗi (Liew và Cao, 2024).
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu được truy xuất từ Scopus vào ngày 01/07/2026 nhờ tính bao quát đa ngành và khả năng tương thích cao với các công cụ phân tích Bibliometrix (Biblioshiny) và VOSviewer, nhất quán với Ramos và cộng sự, 2021. Cú pháp truy vấn được tinh chỉnh qua 5 bước lặp nhằm cân bằng giữa độ chính xác về chủ đề và quy mô mẫu tối thiểu phục vụ lập bản đồ trắc lượng thư mục (khoảng 150–200 bài báo). Kết quả thu về 199 bài báo giai đoạn 2013–2025 với cú pháp truy vấn chính thức:
TITLE-ABS-KEY (“activity-based cost*” OR “ABC cost*” OR “cost allocat*”) AND TITLE-ABS-KEY (logistics OR “supply chain”) AND PUBYEAR > 2012 AND PUBYEAR
Do “activity-based cost*” là cụm từ có ký tự đại diện, truy vấn đã bao hàm “time-driven activity-based costing”; trong 173 bài, 10 bài đề cập ABC theo thời gian và 6 bài dùng chữ viết tắt “TDABC”, cho thấy mảng TDABC tuy nhỏ nhưng đã được ghi nhận.
Áp dụng quy trình lọc PRISMA, sau khi loại bỏ 01 nghiên cứu trùng và 25 nghiên cứu ngoài chuyên ngành (như kế toán chi phí y tế, kinh tế y tế cộng đồng, chăn nuôi), thu được mẫu nghiên cứu chính thức gồm 173 bài báo. Hai kỹ thuật được áp dụng: (i) phân tích hiệu suất trong Biblioshiny - xu hướng công bố, các nguồn/tác giả/quốc gia nổi bật; và (ii) đồng xuất hiện từ khoá kết hợp lập bản đồ chủ đề bằng Biblioshiny và VOSviewer với một từ điển đồng nghĩa 69 quy tắc chuẩn hoá để thống nhất cách viết, dấu gạch nối và dạng số ít/ số nhiều.
KẾT QUẢ NGHIÊN CỨU
Bức tranh công bố khoa học
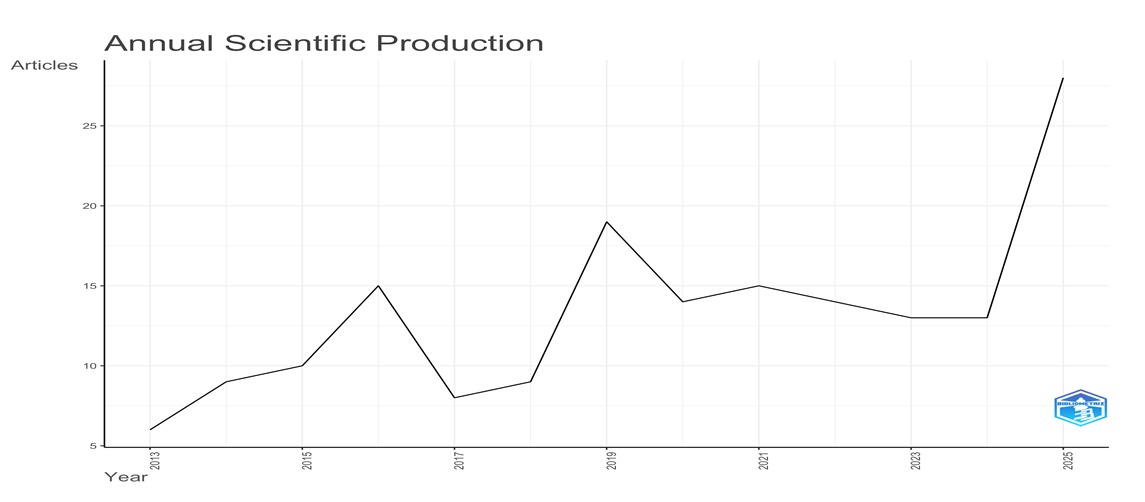
Bộ dữ liệu gồm 173 bài nghiên cứu công bố trên 113 tạp chí chuyên ngành của 485 tác giả, tăng trưởng 13,7%/năm với chỉ số trích dẫn trung bình 19,55 lần/nghiên cứu (Hình 1). Guajardo M. dẫn đầu cả về số bài công bố (7) và trích dẫn nội dung (45), tiếp theo là Rönnqvist M. và Sörensen K. International Journal of Supply Chain Management (9) và European Journal of Operational Research (8) là các nguồn công bố hàng đầu; Trung Quốc và Hoa Kỳ chiếm vị trí chủ đạo, với tỷ lệ hợp tác quốc tế đạt 30,64%.
Hình 1: Số lượng công bố khoa học hằng năm, 2013-2025
 |
Nguồn: Kết quả phân tích bằng Biblioshiny
Cấu trúc chủ đề và xu hướng theo thời gian
Kết quả lập bản đồ chủ đề (thematic map) bằng Biblioshiny cho thấy “phân bổ chi phí”, “lý thuyết trò chơi” và “lý thuyết trò chơi hợp tác” tạo thành chủ đề động lực nổi trội (độ trung tâm và mật độ cao); “kế toán chi phí (cost accounting)” và “kế toán chi phí theo hoạt động (ABC)” là chủ đề nền tảng cơ bản; các chủ đề “logistics”, “phân tích chi phí”, “phát thải carbon” giữ vị trí cầu nối. Phân tích chủ đề xu hướng theo thời gian cho thấy các chủ đề nền tảng (chi phí, kế toán chi phí, tối ưu hoá) chủ yếu tập trung giai đoạn 2014-2018; tiếp theo là chủ đề về ABC và khái niệm chuỗi cung ứng phát triển mạnh trong giai đoạn 2018-2020; đến giai đoạn 2020-2022 các nghiên cứu chuyển sang lý thuyết trò chơi hợp tác và phân bổ chi phí; trong khi phát thải carbon và phân bổ dựa trên trò chơi Stackelberg là các chủ đề mới (2023-2025).
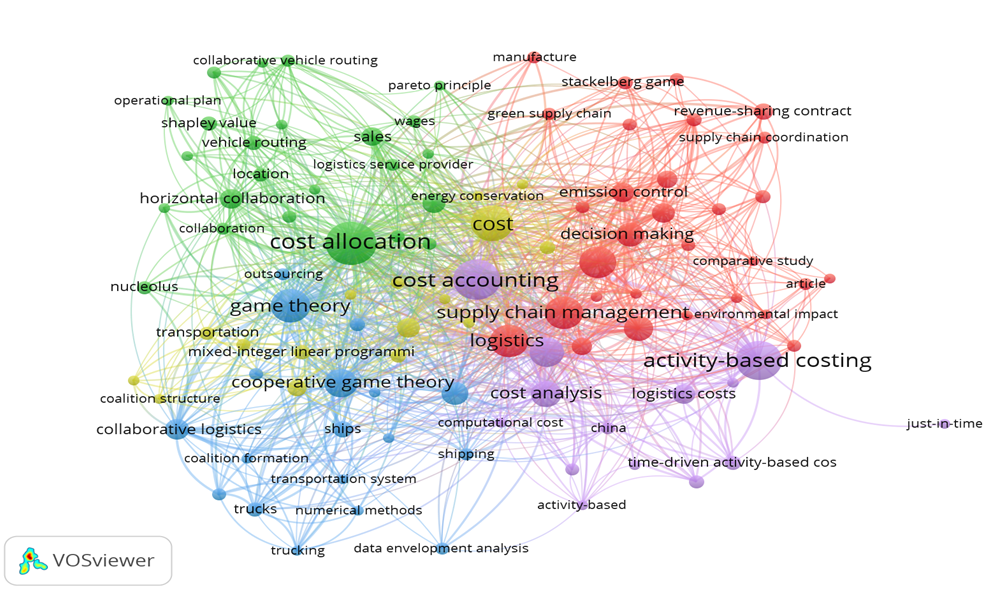
Phân tích mạng lưới từ khóa bằng VOSviewer (Hình 2), 102 thuật ngữ, 5 cụm chủ đề) đã làm rõ thêm cấu trúc 02 trụ cột của lĩnh vực: Trụ cột thứ nhất: các phương pháp kế toán (kế toán chi phí, ABC, TDABC, phân tích chi phí-lợi ích) và trụ cột thứ 2: phân bổ chi phí dựa trên lý thuyết trò chơi (phân bổ chi phí - cùng hợp tác theo chiều ngang, giá trị Shapley, nucleolus), hai trụ cột này được kết nối nhóm nghiên cứu về logistics/SCM-bền vững (kiểm soát phát thải, phát thải carbon).
Hình 2: Mạng lưới đồng xuất hiện từ khoá VOSviewer (đã chuẩn hoá bằng từ điển đồng nghĩa; ngưỡng tối thiểu = 2; 102 thuật ngữ, 5 cụm)
 |
Nguồn: Kết quả phân tích bằng VOSviewer
THẢO LUẬN
Diễn giải kết quả nghiên cứu
Kết quả phân tích khẳng định ABC và TDABC vẫn là hai phương pháp cốt lõi trong nghiên cứu về quản trị chi phí logistics và quản trị chuỗi cung ứng (SCM). Tần suất xuất hiện cao và mức độ liên kết mạnh của hai phương pháp này với nhiều chủ đề nghiên cứu cho thấy chúng không chỉ là công cụ đo lường chi phí mà còn đóng vai trò nền tảng trong việc xây dựng các hệ thống quản trị chi phí hiện đại. Thông qua việc xác định chính xác chi phí của từng hoạt động, khách hàng, đơn hàng và quy trình, ABC và TDABC hỗ trợ doanh nghiệp nâng cao hiệu quả kiểm soát chi phí, tối ưu hóa phân bổ nguồn lực, cải thiện định giá dịch vụ và tăng cường chất lượng ra quyết định quản trị.
Đáng chú ý, TDABC ngày càng được sử dụng rộng rãi nhờ khắc phục một số hạn chế của ABC truyền thống. Phương pháp này đơn giản hóa việc thu thập và cập nhật dữ liệu thông qua việc sử dụng phương trình thời gian để phản ánh mức tiêu hao nguồn lực của từng hoạt động, qua đó giảm chi phí triển khai và nâng cao khả năng thích ứng với các doanh nghiệp có quy trình vận hành phức tạp hoặc thường xuyên thay đổi. Trong lĩnh vực logistics và SCM, nơi hoạt động vận tải, lưu kho, phân phối và dịch vụ khách hàng diễn ra liên tục và có tính biến động cao, TDABC cho phép doanh nghiệp theo dõi chi phí theo thời gian thực, đánh giá hiệu quả sử dụng nguồn lực và nhanh chóng điều chỉnh các quyết định vận hành. Điều này cho thấy xu hướng nghiên cứu không còn chỉ tập trung vào đo lường chi phí mà đang chuyển dần sang khai thác ABC và TDABC như các công cụ hỗ trợ quản trị chiến lược, nâng cao năng lực cạnh tranh và tối ưu hóa hiệu quả hoạt động của chuỗi cung ứng.
Bên cạnh đó, sự nổi lên của các chủ đề như carbon emission và Stackelberg game phản ánh sự chuyển dịch trong định hướng nghiên cứu từ tối ưu hóa chi phí truyền thống sang quản trị chuỗi cung ứng bền vững. Các nghiên cứu gần đây không chỉ tập trung vào việc giảm chi phí logistics mà còn tích hợp chi phí phát thải carbon, mục tiêu giảm phát thải và các yêu cầu về phát triển bền vững vào mô hình ra quyết định. Đồng thời, việc ứng dụng mô hình trò chơi Stackelberg cho thấy xu hướng phân tích mối quan hệ chiến lược giữa các chủ thể trong chuỗi cung ứng nhằm tối ưu hóa lợi ích kinh tế đồng thời cân bằng các mục tiêu về môi trường và hiệu quả vận hành. Xu hướng này phản ánh sự mở rộng của nghiên cứu quản trị chi phí từ góc độ kế toán quản trị sang cách tiếp cận đa mục tiêu, kết hợp giữa hiệu quả kinh tế, trách nhiệm môi trường và tính bền vững của chuỗi cung ứng.
Khung khái niệm tích hợp: ABC/TDABC - Phân bổ chi phí hợp tác - Định giá rủi ro carbon và hàm ý ứng dụng thực tiễn
Trên cơ sở hai trụ cột nghiên cứu đã được xác định và xu hướng tích hợp chi phí carbon ngày càng gia tăng, nghiên cứu đề xuất một khung lý thuyết tích hợp gồm ba trụ cột nhằm kết nối các dòng nghiên cứu trước đây vốn phát triển tương đối độc lập. Trụ cột thứ nhất là hệ thống kế toán chi phí theo hoạt động (ABC/TDABC), đóng vai trò nền tảng trong việc thu thập dữ liệu, đo lường và xác định chính xác chi phí của từng hoạt động, quy trình và đối tượng phục vụ. Trụ cột thứ hai là các mô hình phân bổ chi phí dựa trên lý thuyết trò chơi, tiêu biểu như giá trị Shapley và Nucleolus, giúp phân chia công bằng chi phí chung và lợi ích thu được từ hợp tác giữa các thành viên trong chuỗi cung ứng. Trụ cột thứ ba là kế toán quản trị môi trường, trong đó chi phí phát thải carbon được tích hợp vào quá trình ra quyết định thông qua các mô hình trò chơi Stackelberg, cho phép tối ưu hóa đồng thời mục tiêu kinh tế và mục tiêu môi trường.
Khung lý thuyết này phản ánh sự phát triển của nghiên cứu quản trị chi phí từ phạm vi nội bộ doanh nghiệp sang quản trị chi phí trong toàn bộ chuỗi cung ứng, đồng thời chuyển trọng tâm từ mục tiêu tối thiểu hóa chi phí sang tối ưu hóa đa mục tiêu gắn với phát triển bền vững. Trên cơ sở đó, nghiên cứu đề xuất khái niệm Kế toán chi phí theo hoạt động gắn với carbon (Carbon-ABC/TDABC), kết hợp giữa đo lường chi phí hoạt động, phân bổ chi phí hợp tác và quản trị chi phí phát thải carbon trong một khuôn khổ thống nhất. Đây được xem là hướng nghiên cứu có nhiều triển vọng, không chỉ góp phần hoàn thiện cơ sở lý luận về kế toán quản trị và quản trị chuỗi cung ứng bền vững mà còn cung cấp nền tảng cho doanh nghiệp triển khai các hệ thống quản trị chi phí đáp ứng yêu cầu chuyển đổi xanh, giảm phát thải và nâng cao năng lực cạnh tranh trong bối cảnh phát triển bền vững.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Kết quả nghiên cứu góp phần làm rõ cấu trúc tri thức và quá trình phát triển của lĩnh vực kế toán quản trị trong logistics và quản trị chuỗi cung ứng (SCM). Phân tích cho thấy lĩnh vực này được hình thành trên hai trụ cột nghiên cứu chủ đạo, gồm kế toán chi phí theo hoạt động (ABC/TDABC) và các mô hình phân bổ chi phí liên minh dựa trên lý thuyết trò chơi hợp tác.
Đồng thời, sự nổi lên của các chủ đề như kế toán carbon, phát thải carbon và phát triển bền vững cho thấy xu hướng nghiên cứu đang mở rộng từ mục tiêu đo lường và phân bổ chi phí truyền thống sang tích hợp các mục tiêu kinh tế, môi trường và phát triển bền vững.
Điều này phản ánh sự chuyển dịch từ quản trị chi phí ở phạm vi doanh nghiệp sang quản trị chi phí trong toàn bộ chuỗi cung ứng, đồng thời mở ra hướng nghiên cứu mới về tích hợp kế toán quản trị, quản trị chuỗi cung ứng bền vững và kế toán carbon trong bối cảnh chuyển đổi xanh.
Hàm ý chính sách
Đối với cơ quan quản lý và các tổ chức nghề nghiệp
Kết quả nghiên cứu cho thấy ABC/TDABC, phân bổ chi phí theo lý thuyết trò chơi và kế toán carbon đang trở thành các hướng phát triển trọng tâm của kế toán quản trị trong logistics và chuỗi cung ứng. Trong bối cảnh chi phí logistics của Việt Nam vẫn ở mức cao (khoảng 16,5–18% GDP), cần tăng cường hướng dẫn và khuyến khích doanh nghiệp áp dụng ABC/TDABC nhằm nâng cao chất lượng đo lường, kiểm soát và tối ưu hóa chi phí. Đồng thời, cần hoàn thiện cơ chế hỗ trợ các mô hình hợp tác logistics, xây dựng hướng dẫn về phân bổ chi phí minh bạch giữa các đối tác và từng bước phát triển các chuẩn mực, hướng dẫn về kế toán quản trị môi trường và kế toán carbon, phù hợp với mục tiêu phát thải ròng bằng “0” vào năm 2050.
Đối với doanh nghiệp
Áp dụng ABC/TDABC không chỉ giúp xác định chính xác chi phí hoạt động và chi phí phục vụ mà còn hỗ trợ nâng cao hiệu quả định giá, sử dụng nguồn lực và ra quyết định quản trị. Đối với các liên minh logistics, các phương pháp phân bổ chi phí dựa trên lý thuyết trò chơi, như Shapley Value và Nucleolus, có thể góp phần phân chia hợp lý chi phí và lợi ích giữa các thành viên, qua đó nâng cao tính ổn định và hiệu quả của hợp tác chuỗi cung ứng. Trong bối cảnh Cơ chế điều chỉnh biên giới carbon (CBAM) của Liên minh châu Âu bắt đầu được áp dụng từ năm 2026, các doanh nghiệp xuất khẩu cần chủ động tích hợp chi phí phát thải carbon vào hệ thống kế toán quản trị theo hướng Carbon-ABC/TDABC. Điều này không chỉ giúp đáp ứng yêu cầu về minh bạch phát thải mà còn nâng cao năng lực cạnh tranh, giảm thiểu rủi ro tuân thủ và tạo lợi thế trong quá trình chuyển đổi xanh.
Hạn chế và hướng nghiên cứu tương lai
Nghiên cứu còn một số hạn chế: dữ liệu giới hạn ở Scopus (chưa gồm Web of Science); truy vấn chưa bao gồm cụm từ độc lập “TDABC”; và phạm vi mới tập trung vào ABC và phân bổ chi phí, chưa bao quát các phương pháp khác như Target Costing hay Kaizen Costing.
Hướng nghiên cứu tiếp theo gồm: hợp nhất đa cơ sở dữ liệu (Scopus và WoS); thực hiện nghiên cứu thực nghiệm (case study) kiểm chứng mô hình phân bổ chi phí theo lý thuyết trò chơi trong điều kiện bất đối xứng thông tin; và phát triển các mô hình Carbon-ABC/TDABC tích hợp chi phí hoạt động với chi phí phát thải carbon trong chuỗi cung ứng bền vững.
Tài liệu tham khảo:
1. Amuji, H. O., và cộng sự. (2024). Optimized Shapley value cost allocation model for carriers' collaboration in road haulage transportation, Journal of Sustainable Development of Transport and Logistics, 9(1), 19–29.
2. Chen, X., Wang, L., & Zhang, W. (2024). Carbon emission allocation and pricing decisions in a supply chain with green technology investment: A Stackelberg game approach, Computers & Industrial Engineering, 189, 109923.
3. Donthu, N., Kumar, S., Mukherjee, D., Pandey, N., & Lim, W. M. (2021). How to conduct a bibliometric analysis: An overview and guidelines, Journal of Business Research, 133, 285–296.
4. Giri, B. C., AlArjani, M. R., Uddin, M. J., & Chaudhuri, A. K. (2022). Sustainable supply chain management with carbon tax and emissions reduction technology under Stackelberg game, Journal of Cleaner Production, 380, 134944.
5. Guajardo, M., & Rönnqvist, M. (2016). A review on cost allocation methods in collaborative logistics, European Journal of Operational Research, 250(2), 367–385.
6. Kaplan, R. S., & Anderson, S. R. (2004). Time-driven activity-based costing, Harvard Business Review, 82(11), 131–138.
7. Li, C., Wang, J., Zheng, J., & Gao, J. (2022). Effects of carbon policy on carbon emission reduction in supply chain under uncertain demand, Sustainability, 14, 5548.
8. Liew, M., & Cao, J. (2024). Green supply chain management for carbon accountability, Energy Economics, 138, 107840.
9. Liu, J., & Zhou, Y. (2025). Cooperative game theory for horizontal logistics collaboration under carbon cap-and-trade regulations, Sustainability, 17(3), 1145–1162.
10. Ramos, E., Dien, S., Gonzales, A., Chavez, M., & Hazen, B. (2021). Supply chain cost research: A bibliometric mapping perspective, Benchmarking: An International Journal, 28(3), 1083–1100.
11. Rogers, G., Szomszor, M., & Adams, J. (2020). Sample size in bibliometric analysis, Scientometrics, 125, 777–794.
12. Vanovermeire, C., & Sörensen, K. (2014). Integration of the cost allocation in the optimization of collaborative bundling, Transportation Research Part E, 72, 125–143.
| Ngày nhận bài: 24/5/2026; Ngày hoàn thiện biên tập: 18/7/2026; Ngày duyệt đăng: 30/7/2026 |
Tin liên quan



Các tin khác

Nghiên cứu sự hài lòng về môi trường làm việc của nhân viên ngành khách sạn

Các nhân tố ảnh hưởng kế toán quản trị môi trường trong các doanh nghiệp sản xuất tại tỉnh Tây Ninh

Các yếu tố ảnh hưởng đến lòng trung thành của khách hàng cá nhân khi sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại cổ phần trên địa bàn TP. Đồng Nai

Giải pháp thu hút vốn đầu tư kết nối giao thông nông thôn vùng Tây Nam Bộ

Kinh nghiệm quốc tế về hải quan xanh và khuyến nghị áp dụng tại Hải quan cửa khẩu Cảng Sài gòn khu vực 3

Kinh tế vỉa hè tại TP. Hồ Chí Minh: Hài hòa sinh kế với phát triển đô thị bền vững

Mức độ chịu tác động tiềm tàng trước tiêu chuẩn carbon của xuất khẩu Việt Nam trong tương quan với các nền kinh tế đang phát triển

Khả năng thích ứng nghề nghiệp và mức độ gắn kết công việc của nhân viên ngành khách sạn: Tổng quan lý thuyết và mô hình nghiên cứu đề xuất

Phát triển kỹ năng số cho lao động trong chuỗi giá trị nông lâm sản vùng Trung du miền núi phía Bắc: Kinh nghiệm quốc tế và hàm ý chính sách


