


Tổng quan nghiên cứu về bảo hiểm hưu trí tự nguyện: Phân tích trắc lượng thư mục và hàm ý đối với lao động phi chính thức
Phan Ngọc Yến Xuân; Email: [email protected]
NCS. Trường Đại học Trà Vinh
Giảng viên Trường Đại học Tài chính - Marketing
Đoàn Ngọc Phúc; Email: [email protected]
Trường Đại học Tài chính - Marketing
Trần Lợi; Email: [email protected]
Trường Đại học Trà Vinh
Tóm tắt
Nghiên cứu này tổng quan các nghiên cứu về bảo hiểm hưu trí tự nguyện bằng phương pháp phân tích trắc lượng thư mục kết hợp tổng hợp nghiên cứu hệ thống. Thông qua thu thập dữ liệu từ Scopus, kết quả cho thấy, nghiên cứu trong lĩnh vực bảo hiểm hưu trí tự nguyện đang chuyển dịch từ tiếp cận thể chế sang phân tích hành vi cá nhân, với các chủ đề nổi bật như hiểu biết tài chính và hành vi tiết kiệm hưu trí. Tuy nhiên, bằng chứng thực nghiệm về lao động khu vực phi chính thức vẫn còn hạn chế. Nghiên cứu góp phần xác định khoảng trống học thuật và gợi ý hướng nghiên cứu tương lai về hành vi tham gia bảo hiểm hưu trí tự nguyện của người lao động.
Từ khóa: Bảo hiểm hưu trí tự nguyện, lao động phi chính thức, phân tích trắc lượng thư mục
Abstract
This study provides a review of research on voluntary pension insurance, combining bibliometric analysis and a systematic literature review. Data collected from the Scopus database indicate a shift in the field from institutional approaches toward individual behavioral analysis, with prominent topics including financial literacy and retirement savings behavior. However, empirical evidence on informal-sector workers remains limited. The study identifies academic gaps and suggests future research directions on individuals’ participation behavior in voluntary pension insurance schemes.
Keywords: Voluntary pension insurance, informal workers, bibliometric analysis
GIỚI THIỆU
Già hóa dân số đang gây sức ép lớn lên tính bền vững của hệ thống an sinh xã hội, đặc biệt với mô hình chi trả theo thế hệ trong bối cảnh tuổi thọ tăng và tỷ lệ phụ thuộc cao. Do đó, nhiều quốc gia chuyển sang hệ thống hưu trí đa trụ cột, trong đó bảo hiểm hưu trí tự nguyện đóng vai trò bổ sung thu nhập khi về già và giảm gánh nặng ngân sách. Quyết định tham gia phụ thuộc vào nhận thức, điều kiện kinh tế và hành vi tài chính cá nhân như hiểu biết tài chính, kỳ vọng thu nhập và niềm tin vào hệ thống an sinh.
Tuy nhiên, mở rộng bao phủ hưu trí tại các nước đang phát triển còn gặp khó khăn do lao động phi chính thức - nhóm có thu nhập không ổn định và hạn chế tiếp cận thông tin tài chính - chiếm tỷ trọng lớn. Các nghiên cứu hiện có chủ yếu tập trung ở cấp độ vĩ mô hoặc khu vực chính thức, thiếu các tổng quan hệ thống.
Từ khoảng trống này, nghiên cứu sử dụng phân tích trắc lượng thư mục kết hợp tổng hợp hệ thống nhằm làm rõ xu hướng, chủ đề và khoảng trống học thuật về bảo hiểm hưu trí tự nguyện, qua đó cung cấp cơ sở cho các nghiên cứu tiếp theo về vấn đề này.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng cách tiếp cận tổng quan tài liệu kết hợp phân tích trắc lượng thư mục (bibliometric analysis) và tổng hợp nghiên cứu hệ thống (systematic review) nhằm nhận diện xu hướng nghiên cứu, cấu trúc tri thức và khoảng trống học thuật trong lĩnh vực bảo hiểm hưu trí tự nguyện (Donthu và cộng sự, 2021).
Nguồn dữ liệu và chiến lược tìm kiếm: Dữ liệu được thu thập từ cơ sở dữ liệu Scopus, một nguồn dữ liệu trích dẫn học thuật có độ bao phủ rộng trong lĩnh vực kinh tế và khoa học xã hội (Baker và cộng sự, 2021). Việc tìm kiếm được thực hiện trong trường TITLE-ABS-KEY với các từ khóa như: voluntary pension, private pension, supplementary pension và retirement savings. Dữ liệu được thu thập đến tháng 2/2026, tuy nhiên phân tích xu hướng công bố theo thời gian chỉ được thực hiện đến năm 2025 nhằm tránh sai lệch do dữ liệu năm 2026 chưa đầy đủ.
Quy trình sàng lọc tài liệu: Quy trình lựa chọn tài liệu được thực hiện theo hướng dẫn PRISMA (Page và cộng sự, 2021). Kết quả tìm kiếm ban đầu thu được 2.347 tài liệu. Sau khi loại bỏ các nghiên cứu không phù hợp, trùng lặp và các bài tổng quan, số lượng còn 1.216 nghiên cứu.
Tiếp tục sàng lọc theo tiêu đề và tóm tắt nhằm loại bỏ các nghiên cứu mang tính phân tích vĩ mô, tập dữ liệu còn 620 nghiên cứu. Từ đó, quá trình đọc toàn văn xác định 80 nghiên cứu tập trung trực tiếp vào bảo hiểm hưu trí tự nguyện ở cấp độ cá nhân. Trong số này, 6 nghiên cứu liên quan đến lao động khu vực phi chính thức được lựa chọn cho phân tích tổng hợp định tính.
Phân tích trắc lượng thư mục và tổng hợp nghiên cứu: Phân tích trắc lượng thư mục được sử dụng để đánh giá xu hướng phát triển của lĩnh vực thông qua các chỉ tiêu như xu hướng công bố, phân bố quốc gia nghiên cứu, tạp chí công bố, mức độ trích dẫn và mạng lưới đồng xuất hiện từ khóa (Aria và Cuccurullo, 2017). Phần mềm VOSviewer được sử dụng để trực quan hóa mạng lưới từ khóa và xác định các cụm chủ đề nghiên cứu (Van Eck và Waltman, 2010).
Bên cạnh đó, nghiên cứu tiến hành tổng hợp định tính các nghiên cứu liên quan đến lao động khu vực phi chính thức nhằm xác định các yếu tố ảnh hưởng đến hành vi tham gia bảo hiểm hưu trí tự nguyện (Tranfield và cộng sự, 2003). Cách tiếp cận kết hợp này cho phép nhận diện xu hướng phát triển của lĩnh vực và làm rõ các khoảng trống nghiên cứu.
KẾT QUẢ NGHIÊN CỨU
Tổng quan xu hướng nghiên cứu về tiết kiệm và hưu trí
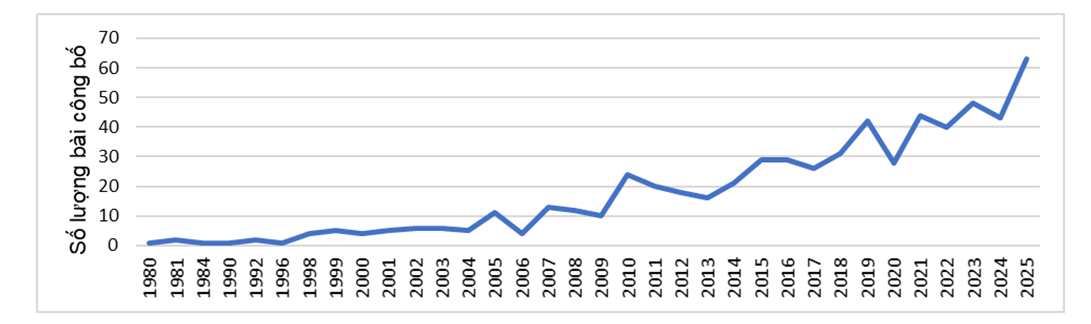
Phân tích trắc lượng thư mục đối với 620 nghiên cứu cho thấy lĩnh vực bảo hiểm hưu trí đã phát triển đáng kể trong hơn 4 thập kỷ qua. Ban đầu, các nghiên cứu xuất hiện từ thập niên 1980 nhưng số lượng công bố còn hạn chế và chủ yếu tập trung vào thiết kế hệ thống hưu trí và chính sách an sinh xã hội ở cấp độ vĩ mô (Hình 1).
Từ cuối thập niên 1990, số lượng nghiên cứu bắt đầu gia tăng cùng với các cải cách hệ thống hưu trí theo mô hình đa trụ cột (World Bank, 1994; Holzmann, 2005). Đặc biệt sau năm 2010, số lượng công bố tăng nhanh, phản ánh sự chuyển dịch trọng tâm nghiên cứu sang hành vi tài chính cá nhân, bao gồm lập kế hoạch hưu trí, tiết kiệm dài hạn và tham gia các chương trình hưu trí tự nguyện.
Hình 1: Xu hướng công bố nghiên cứu về tiết kiệm và hưu trí theo thời gian
 Nguồn: Kết quả xử lý dữ liệu
Xét theo phân bố quốc gia, các nền kinh tế phát triển chiếm ưu thế trong sản xuất tri thức khoa học về tiết kiệm và hưu trí, trong đó Hoa Kỳ chiếm tỷ trọng lớn nhất, tiếp theo là Australia, Canada và Vương quốc Anh. Một số nền kinh tế mới nổi như Malaysia, Thổ Nhĩ Kỳ và Trung Quốc cũng bắt đầu gia tăng số lượng nghiên cứu trong những năm gần đây (Bảng).
Bảng: Top 10 quốc gia có số lượng công bố nghiên cứu về tiết kiệm hưu trí nhiều nhất
|
Quốc gia |
Số lượng |
Tỷ lệ (%) |
Quốc gia |
Số lượng |
Tỷ lệ (%) |
|---|---|---|---|---|---|
|
Hoa Kỳ |
484 |
53 |
Malaysia |
37 |
4 |
|
Australia |
112 |
12 |
Hà Lan |
31 |
3 |
|
Canada |
63 |
7 |
Thổ Nhĩ Kỳ |
27 |
3 |
|
Vương quốc Anh |
62 |
7 |
Trung Quốc |
22 |
2 |
|
Đức |
46 |
5 |
Tây Ban Nha |
22 |
2 |
Nguồn: Kết quả xử lý dữ liệu
Nhìn chung, nghiên cứu về tiết kiệm và hưu trí đang chuyển dịch từ tiếp cận thể chế sang tiếp cận hành vi. Tuy nhiên, phần lớn các nghiên cứu vẫn tập trung vào các nền kinh tế phát triển và lao động khu vực chính thức, cho thấy nhu cầu mở rộng nghiên cứu về bảo hiểm hưu trí tự nguyện và hành vi tham gia của lao động khu vực phi chính thức.
Cấu trúc tri thức của nghiên cứu bảo hiểm hưu trí tự nguyện
Sau khi xác lập bức tranh tổng quan về nghiên cứu tiết kiệm và hưu trí, nghiên cứu tiếp tục phân tích chuyên sâu các công trình liên quan trực tiếp đến bảo hiểm hưu trí tự nguyện nhằm làm rõ sự hình thành và phát triển của dòng nghiên cứu này. Tập dữ liệu gồm 80 nghiên cứu được lựa chọn phản ánh sự chuyển dịch từ các nghiên cứu tập trung vào cải cách hệ thống hưu trí sang phân tích hành vi tham gia hưu trí ở cấp độ cá nhân.
Xu hướng phát triển nghiên cứu
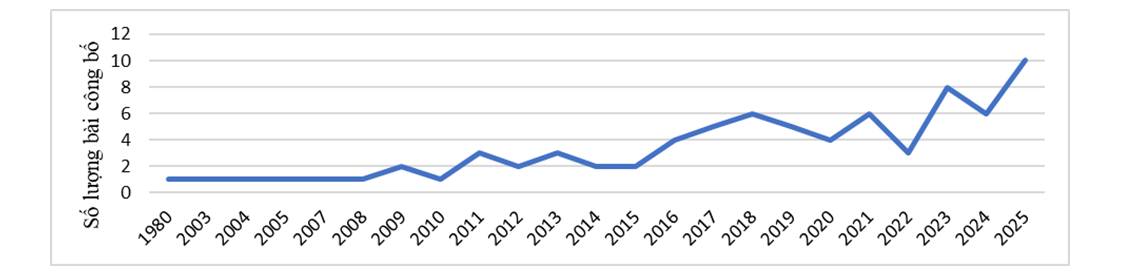
Kết quả thống kê Hình 2 cho thấy, các nghiên cứu về bảo hiểm hưu trí tự nguyện xuất hiện muộn hơn so với các nghiên cứu về tiết kiệm hưu trí nói chung. Trước năm 2008, số lượng công bố còn rất hạn chế và chủ yếu tập trung vào các vấn đề cải cách hệ thống hưu trí và tính bền vững tài khóa.
Từ sau năm 2010, số lượng nghiên cứu bắt đầu gia tăng rõ rệt và duy trì xu hướng tăng trưởng ổn định, đặc biệt trong giai đoạn 2016-2025. Xu hướng này phản ánh sự thay đổi trong cách tiếp cận nghiên cứu khi trách nhiệm đảm bảo thu nhập tuổi già ngày càng chuyển dịch từ nhà nước sang cá nhân thông qua các cơ chế tiết kiệm tự nguyện và hưu trí bổ sung (OECD, 2019). So với xu hướng chung của lĩnh vực tiết kiệm hưu trí, dòng nghiên cứu về bảo hiểm hưu trí tự nguyện phát triển muộn hơn nhưng có tốc độ tăng trưởng nhanh trong những năm gần đây.
Hình 2: Xu hướng công bố nghiên cứu về bảo hiểm hưu trí tự nguyện giai đoạn 1980-2025
 Nguồn: Kết quả xử lý dữ liệu
Cấu trúc chủ đề nghiên cứu
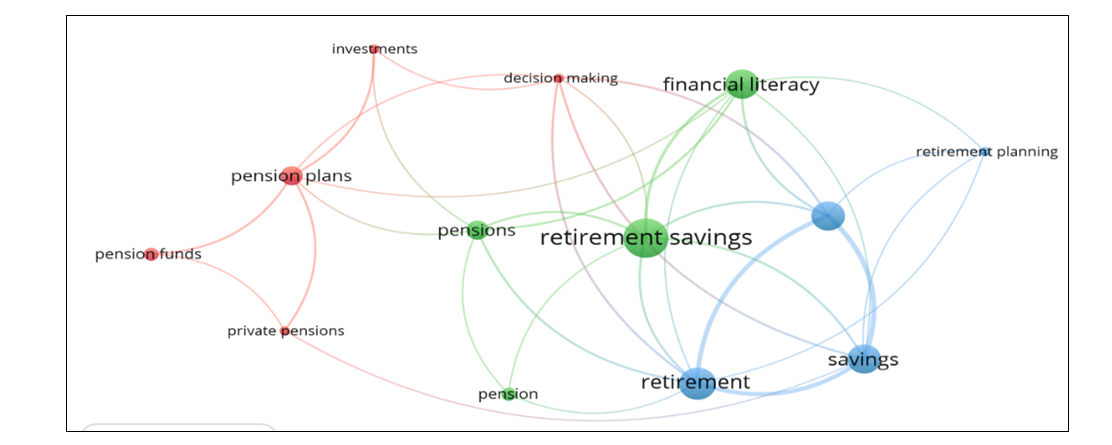
Kết quả phân tích đồng xuất hiện từ khóa bằng phần mềm VOSviewer cho thấy, cấu trúc tri thức của lĩnh vực được hình thành xung quanh một số chủ đề nghiên cứu chính liên quan đến hành vi chuẩn bị tài chính cho tuổi già. Trong mạng lưới từ khóa, các khái niệm như: tiết kiệm hưu trí (retirement savings), kiến thức tài chính (financial literacy), lập kế hoạch hưu trí (retirement planning) và kế hoạch hưu trí/lương hưu (pension plans) có mức độ liên kết cao, cho thấy trọng tâm nghiên cứu chủ yếu xoay quanh hành vi tiết kiệm và lập kế hoạch tài chính dài hạn của cá nhân (Hình 3).
Từ kết quả phân tích mạng lưới, các chủ đề nghiên cứu có thể được phân thành 3 hướng chính. Thứ nhất, các nghiên cứu về hành vi tiết kiệm và lập kế hoạch hưu trí, tập trung vào động cơ và quyết định chuẩn bị tài chính cho tuổi già. Thứ hai, các nghiên cứu liên quan đến thiết kế và lựa chọn chương trình hưu trí, bao gồm cấu trúc các chương trình hưu trí bổ sung và các cơ chế khuyến khích tham gia. Thứ ba, các nghiên cứu về ra quyết định tài chính cá nhân, nhấn mạnh vai trò của hiểu biết tài chính, kỳ vọng thu nhập và các yếu tố hành vi trong việc hình thành quyết định tham gia hưu trí tự nguyện.
Hình 3: Phân tích đồng xuất hiện từ khóa trong các nghiên cứu bảo hiểm hưu trí tự nguyện
 Nguồn: Kết quả xử lý dữ liệu
Sự phát triển chủ đề nghiên cứu theo thời gian
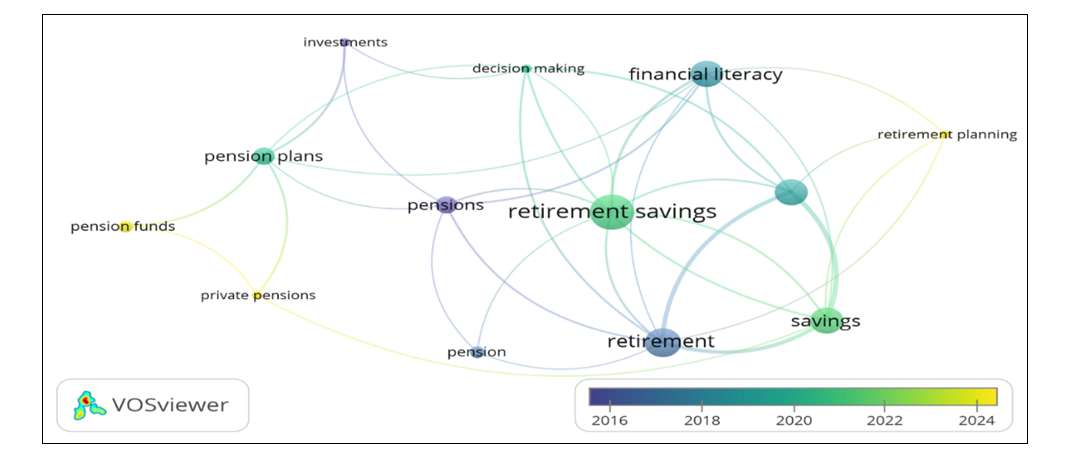
Phân tích lớp phủ thời gian (overlay visualization) Hình 4 cho thấy sự thay đổi rõ rệt của các chủ đề nghiên cứu theo thời gian. Các nghiên cứu giai đoạn đầu chủ yếu tập trung vào các vấn đề liên quan đến hệ thống hưu trí và cấu trúc quỹ hưu trí, phản ánh mối quan tâm đối với thiết kế thể chế và cải cách chính sách hưu trí.
Trong những năm gần đây, các chủ đề nghiên cứu mới nổi tập trung nhiều hơn vào hiểu biết tài chính, hành vi tiết kiệm và lập kế hoạch hưu trí cá nhân. Xu hướng này cho thấy sự chuyển dịch mạnh mẽ từ tiếp cận thể chế sang tiếp cận hành vi trong nghiên cứu hưu trí, phù hợp với sự phát triển của tài chính hành vi và kinh tế học hộ gia đình trong việc giải thích các quyết định tài chính dài hạn của cá nhân.
Hình 4: Sự phát triển theo thời gian của các chủ đề nghiên cứu
 Nguồn: Kết quả xử lý dữ liệu
Nhìn chung, các kết quả phân tích cho thấy nghiên cứu về bảo hiểm hưu trí tự nguyện đang chuyển dịch mạnh sang hướng phân tích hành vi tài chính cá nhân. Tuy nhiên, các nghiên cứu hiện nay vẫn chủ yếu tập trung vào các nền kinh tế phát triển và nhóm lao động khu vực chính thức.
Bằng chứng nghiên cứu về bảo hiểm hưu trí tự nguyện đối với lao động khu vực phi chính thức
Mặc dù các phân tích ở trên cho thấy lĩnh vực nghiên cứu về tiết kiệm và hưu trí đã phát triển mạnh trong những thập kỷ gần đây, các nghiên cứu chuyên biệt về lao động khu vực phi chính thức vẫn còn tương đối hạn chế. Điều này phản ánh một nghịch lý trong nghiên cứu an sinh xã hội: nhóm lao động dễ bị tổn thương nhất trước rủi ro thu nhập tuổi già lại chưa được nghiên cứu tương xứng trong các mô hình hưu trí tự nguyện.
Tổng hợp 6 nghiên cứu thực nghiệm liên quan đến lao động phi chính thức và lao động tự làm chủ cho thấy các nghiên cứu hiện nay chủ yếu tập trung vào 3 nhóm yếu tố chính: (i) Hiểu biết và năng lực tài chính; (ii) Ràng buộc kinh tế và tính không ổn định thu nhập; và (iii) Đặc điểm nhân khẩu học và thiết kế chính sách hưu trí.
Hiểu biết và năng lực tài chính: Một trong những phát hiện nhất quán của các nghiên cứu là vai trò quan trọng của hiểu biết tài chính đối với hành vi tham gia hưu trí tự nguyện. Landerretche và Martínez (2013) cho thấy hiểu biết tài chính có thể cải thiện xác suất tham gia tiết kiệm hưu trí, đặc biệt đối với lao động tự làm. Tương tự, Nazimuddin và cộng sự (2024) khẳng định kỹ năng tài chính và chiến lược quản lý tài chính cá nhân có tác động tích cực đến hành vi tiết kiệm hưu trí của lao động tự làm chủ.
Ràng buộc kinh tế và tính không ổn định thu nhập: Bên cạnh yếu tố nhận thức, đặc điểm của việc làm phi chính thức cũng ảnh hưởng đáng kể đến khả năng tham gia hưu trí. Sané và Thomas (2015) cho thấy, mặc dù lao động thu nhập thấp có nhu cầu tham gia các chương trình hưu trí tự nguyện, khả năng duy trì đóng góp lại bị hạn chế do thu nhập không ổn định. Tương tự, Cabib và Kaeser (2016) cho thấy nhiều lao động tự doanh buộc phải kéo dài thời gian làm việc sau tuổi nghỉ hưu do thiếu tích lũy hưu trí.
Vai trò của yếu tố nhân khẩu học và thiết kế chính sách: Các nghiên cứu cũng nhấn mạnh vai trò của các yếu tố nhân khẩu học và thiết kế chính sách trong việc mở rộng bao phủ hưu trí tự nguyện. Mensumane và Kumar (2022) chỉ ra rằng tuổi, thu nhập và trình độ học vấn ảnh hưởng đáng kể đến quyết định tham gia chương trình hưu trí tự nguyện. Trong khi đó, Bednarczyk và cộng sự (2023) cho thấy lao động tự làm chủ thường ưu tiên các kênh đầu tư linh hoạt hơn so với các sản phẩm hưu trí dài hạn, phản ánh vấn đề niềm tin và mức độ hấp dẫn của các chương trình hưu trí.
Nhìn chung, các kết quả nghiên cứu cho thấy hành vi tham gia bảo hiểm hưu trí tự nguyện của lao động khu vực phi chính thức chịu ảnh hưởng đồng thời của yếu tố nhận thức tài chính, điều kiện kinh tế và đặc điểm nhân khẩu học. Tuy nhiên, phần lớn các nghiên cứu hiện nay vẫn xem xét các yếu tố này một cách riêng lẻ và chủ yếu được thực hiện tại các quốc gia phát triển.
KẾT LUẬN VÀ HÀM Ý NGHIÊN CỨU
Kết luận
Nghiên cứu hệ thống hóa các công trình về bảo hiểm hưu trí tự nguyện bằng phân tích trắc lượng thư mục và tổng hợp hệ thống từ dữ liệu Scopus. Kết quả cho thấy lĩnh vực này phát triển theo hướng chuyển từ tiếp cận thể chế sang hành vi cá nhân, tập trung vào hiểu biết tài chính và hành vi tiết kiệm. Tuy nhiên, nghiên cứu về lao động phi chính thức còn hạn chế. Từ đó, nghiên cứu gợi mở hướng tiếp cận vi mô nhằm phân tích ý định tham gia bảo hiểm hưu trí tự nguyện của lao động phi chính thức trong các nền kinh tế đang phát triển.
Hàm ý nghiên cứu
Các nghiên cứu trong tương lai cần tăng cường tiếp cận theo hướng hành vi, xem quyết định tham gia bảo hiểm hưu trí tự nguyện như một quá trình ra quyết định dài hạn của cá nhân. Việc phát triển các mô hình nghiên cứu tích hợp kết hợp yếu tố kinh tế, nhân khẩu học và tâm lý hành vi sẽ giúp giải thích toàn diện hơn hành vi tham gia hưu trí.
Bên cạnh đó, cần mở rộng nghiên cứu sang các quốc gia đang phát triển, nơi khu vực lao động phi chính thức chiếm tỷ trọng lớn và hệ thống an sinh xã hội đang trong quá trình mở rộng. Trong bối cảnh này, việc phân tích ý định tham gia bảo hiểm hưu trí tự nguyện của lao động phi chính thức có ý nghĩa quan trọng cả về mặt học thuật và chính sách.
Tài liệu tham khảo:
1. Aria, M., & Cuccurullo, C. (2017). Bibliometrix: An R-tool for comprehensive science mapping analysis. Journal of Informetrics, 11(4), 959-975. https://doi.org/10.1016/j.joi.2017.08.007
2. Baker, H. K., Kumar, S., & Pattnaik, D. (2021). Twenty-five years of the Journal of Corporate Finance: A scientometric analysis. Journal of Corporate Finance, 66, 101572. https://doi.org/10.1016/j.jcorpfin.2020.101572
3. Bednarczyk, T. H., Szymańska, A., Ostrowska-Dankiewicz, A., & Silva, P. (2023). Life insurance with insurance capital funds as a form of retirement savings: Determinants for the self-employed. Journal of International Studies, 16(3).
4. Donthu, N., Kumar, S., Mukherjee, D., Pandey, N., & Lim, W. M. (2021). How to conduct a bibliometric analysis: An overview and guidelines. Journal of Business Research, 133, 285-296. https://doi.org/10.1016/j.jbusres.2021.04.070
5. Holzmann, R. (2005). Old-age income support in the 21st century: An international perspective on pension systems and reform. World Bank Publications.
6. International Labour Organization (2021). World Social Protection Report 2020-22: Social protection at the crossroads - In pursuit of a better future. https://www.ilo.org
7. Landerretche, O. M., & Martínez, C. (2013). Voluntary savings, financial behavior, and pension finance literacy: Evidence from Chile. Journal of Pension Economics & Finance, 12(3), 251-297. https://doi.org/10.1017/S1474747212000273
8. Lusardi, A., & Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and evidence. Journal of Economic Literature, 52(1), 5-44. https://doi.org/10.1257/jel.52.1.5
9. Madero-Cabib, I., & Kaeser, L. (2016). How voluntary is the active ageing life? A life-course study on the determinants of extending careers. European Journal of Ageing, 13(1), 25-37. https://doi.org/10.1007/s10433-015-0363-4
10. Mensumane, V., & Kumar, K. (2022). Influence of socio-demographic factors on NPS subscription: Enrollment-based analysis. Electrochemical Society Transactions, 107(1), 3885-3898.
11. Nazimuddin, W. A. W., Foziah, N. H. M., Afthanorhan, A., & White, L. (2024). The effect of financial skills and strategies toward saving behaviour among self-employed workers in retirement planning. Asian Development Policy Review, 12(3), 304-316. https://doi.org/10.18488/107.v12i3.3771
12. OECD (2019). Delivering better policies through behavioural insights: New approaches. https://www.oecd.org
13. Page, M. J., McKenzie, J. E., Bossuyt, P. M., Boutron, I., Hoffmann, T. C., Mulrow, C. D., Shamseer, L., Tetzlaff, J. M., Akl, E. A., & Brennan, S. E. (2021). The PRISMA 2020 statement: An updated guideline for reporting systematic reviews. BMJ, 372, 71. https://doi.org/10.1136/bmj.n71
14. Sane, R., & Thomas, S. (2015). In search of inclusion: Informal sector participation in a voluntary, defined contribution pension system. Journal of Development Studies, 51(10), 1409-1424. https://doi.org/10.1080/00220388.2015.1041515
15. Tranfield, D., Denyer, D., & Smart, P. (2003). Towards a methodology for developing evidence-informed management knowledge by means of systematic review. British Journal of Management, 14(3), 207-222. https://doi.org/10.1111/1467-8551.00375
16. Van Eck, N. J., & Waltman, L. (2010). Software survey: VOSviewer, a computer program for bibliometric mapping. Scientometrics, 84(2), 523-538. https://doi.org/10.1007/s11192-009-0146-3
17. World Bank (1994). Averting the old age crisis: Policies to protect the old and promote growth. https://documents1.worldbank.org
| Ngày nhận bài: 2/2/2026; Ngày hoàn thiên biên tập: 20/4/2026; Ngày duyệt đăng: 28/4/2026 |
Tin liên quan



Các tin khác

Văn hóa đổi mới, năng lực đổi mới tiết kiệm và hiệu quả hoạt động tài chính: Bằng chứng thực nghiệm từ các doanh nghiệp sản xuất tại Đồng Tháp

Quản lý thuế giá trị gia tăng trong bối cảnh chuyển đổi số: Nghiên cứu điển hình tại Thuế TP. Hồ Chí Minh giai đoạn 2021-2025

Tái cơ cấu nhân sự tại các ngân hàng thương mại cổ phần Việt Nam: Thực trạng và giải pháp

Kinh nghiệm một số nước về phát triển nguồn nhân lực khu vực công và hàm ý cho Việt Nam trong bối cảnh chuyển đổi số

Hoàn thiện xây dựng định mức chi phí tại các doanh nghiệp sản xuất bê tông khu vực miền Bắc

Mô hình phát triển giao thông xanh qua sử dụng xe điện công cộng của Gen Z tại TP. Hồ Chí Minh

Phát triển liên kết chuỗi giá trị nông nghiệp trong bối cảnh chuyển đổi số

Chất lượng dịch vụ và sự hài lòng của khách hàng cá nhân trong hệ thống bán lẻ hiện đại: Tổng quan, khoảng trống và hướng phát triển

Tác động của dịch vụ giao thức ăn cho đơn hàng trực tuyến đến doanh số của các cơ sở kinh doanh ăn uống tại TP. Hồ Chí Minh


