


Văn hóa đổi mới, năng lực đổi mới tiết kiệm và hiệu quả hoạt động tài chính: Bằng chứng thực nghiệm từ các doanh nghiệp sản xuất tại Đồng Tháp
ThS. Phan Thắng Đạt
Đại học Mở Thành phố Hồ Chí Minh
Giảng viên khoa Kinh tế - Luật, Đại học Đồng Tháp; Email: [email protected]
GS,TS. Nguyễn Minh Hà
Đại học Mở Thành phố Hồ Chí Minh; Email: [email protected]
Tóm tắt
Từ Lý thuyết năng lực động và Quan điểm dựa trên nguồn lực, nghiên cứu xây dựng và kiểm định mô hình về mối quan hệ giữa Văn hóa đổi mới, Năng lực đổi mới tiết kiệm và Hiệu quả hoạt động tài chính. Dựa trên 578 khảo sát hợp lệ từ chủ doanh nghiệp và nhà quản lý cấp phòng trở lên tại các doanh nghiệp sản xuất tại Đồng Tháp, kết quả cho thấy, Văn hóa đổi mới có tác động tích cực và mạnh đến Năng lực đổi mới tiết kiệm; Năng lực đổi mới tiết kiệm có tác động tích cực đến Hiệu quả hoạt động tài chính. Qua đó, nghiên cứu cung cấp hàm ý quản trị cho các doanh nghiệp sản xuất về việc xây dựng văn hóa dám thử nghiệm như một điều kiện tiên quyết để đổi mới hiệu quả với nguồn lực giới hạn.
Từ khóa: Văn hóa đổi mới, năng lực đổi mới tiết kiệm, hiệu quả hoạt động tài chính, doanh nghiệp sản xuất
Abstract
Drawing on Dynamic Capabilities Theory and the Resource Based View, the study develops and tests a model examining the relationships among innovation culture, frugal innovation capability, and financial performance. Based on 578 valid survey responses from business owners and department level managers or above at manufacturing enterprises in Dong Thap, the results show that innovation culture has a strong positive effect on frugal innovation capability, which positively affects financial performance. These findings provide managerial implications for manufacturing enterprises, highlighting the importance of fostering a culture that encourages experimentation as a prerequisite for effective innovation under resource constraints.
Keywords: Innovation culture, frugal innovation capability, financial performance, manufacturing enterprises
GIỚI THIỆU
Đổi mới là động lực quan trọng giúp doanh nghiệp nâng cao năng lực cạnh tranh (Calantone và cộng sự, 2002), nhưng thường đòi hỏi đầu tư lớn vào công nghệ, nghiên cứu và nhân lực. Trong điều kiện nguồn lực hạn chế, đổi mới tiết kiệm là cách tiếp cận phù hợp, tập trung vào chức năng cốt lõi, loại bỏ tính năng không cần thiết và tối ưu hóa chi phí để đáp ứng nhu cầu khách hàng (Hossain và cộng sự, 2016; Weyrauch và Herstatt, 2017). Đối với doanh nghiệp sản xuất, cách tiếp cận này góp phần giải quyết yêu cầu đổi mới trước áp lực cạnh tranh, chuyển đổi số và phát triển bền vững.
Các nghiên cứu về đổi mới tiết kiệm còn tập trung nhiều vào phân tích khái niệm và nghiên cứu tình huống; bằng chứng định lượng về các yếu tố tổ chức hình thành năng lực này cần được bổ sung (Hossain, 2020). Văn hóa đổi mới được ghi nhận có vai trò quan trọng đối với khả năng sáng tạo của tổ chức (Hogan và Coote, 2014), song mối quan hệ giữa văn hóa đổi mới, năng lực đổi mới tiết kiệm và hiệu quả tài chính cần được làm rõ trong bối cảnh doanh nghiệp sản xuất Việt Nam.
Trên cơ sở Lý thuyết năng lực động (Teece, 2007, 2014) và Quan điểm dựa trên nguồn lực (Barney, 1991), nghiên cứu kiểm định tác động của văn hóa đổi mới đến năng lực đổi mới tiết kiệm, tác động của năng lực này đến hiệu quả hoạt động tài chính và mối quan hệ gián tiếp giữa văn hóa đổi mới với hiệu quả tài chính. Qua đó, nghiên cứu bổ sung bằng chứng về vai trò của văn hóa trong phát triển năng lực đổi mới tiết kiệm và giá trị kinh tế của năng lực này tại doanh nghiệp sản xuất Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Lý thuyết nền và các khái niệm
Quan điểm dựa trên nguồn lực cho rằng, lợi thế cạnh tranh bền vững bắt nguồn từ những nguồn lực và năng lực có giá trị, hiếm, khó bắt chước và không thể thay thế (Barney, 1991). Theo đó, năng lực đổi mới tiết kiệm có thể trở thành năng lực chiến lược khi doanh nghiệp kết hợp tri thức về nhu cầu địa phương với kinh nghiệm tổ chức để phát triển sản phẩm đáp ứng yêu cầu sử dụng ở mức chi phí thấp.
Lý thuyết năng lực động bổ sung cách giải thích về khả năng nhận diện, nắm bắt cơ hội và tái cấu hình nguồn lực, với nền tảng vi mô gồm quy trình, cấu trúc và văn hóa tổ chức (Teece, 2007, 2014).
Kết hợp 2 cách tiếp cận, nghiên cứu xem văn hóa đổi mới là nền tảng hỗ trợ hình thành năng lực đổi mới tiết kiệm, qua đó góp phần cải thiện hiệu quả tài chính.
Văn hóa đổi mới là tập hợp các giá trị, niềm tin và giả định được các thành viên chia sẻ, tạo điều kiện cho thay đổi và đổi mới trong tổ chức (Dabić và cộng sự, 2019). Văn hóa này thể hiện qua việc khuyến khích đề xuất mới, chủ động tìm kiếm ý tưởng, hỗ trợ thử nghiệm và học hỏi từ thất bại (Škerlavaj và cộng sự, 2010; Xie và cộng sự, 2021).
Năng lực đổi mới tiết kiệm là khả năng phát triển giải pháp trong điều kiện nguồn lực hạn chế, tạo ra sản phẩm có chi phí thấp nhưng vẫn đáp ứng nhu cầu cơ bản của khách hàng (Hossain và cộng sự, 2016). Rossetto và cộng sự (2023) mô hình hóa năng lực này thành khái niệm bậc 2 gồm 3 thành phần: tập trung vào chức năng cốt lõi, hướng đến sản phẩm dễ sử dụng, bền và hạn chế tính năng thừa; giảm chi phí thông qua cải tiến quy trình và sử dụng hiệu quả nguồn lực; gắn kết với phát triển bền vững thông qua hợp tác với các bên liên quan để đáp ứng yêu cầu xã hội và môi trường (Albert, 2019).
Trong nghiên cứu này, hiệu quả hoạt động tài chính được đo lường qua các chỉ báo về tăng trưởng doanh thu, thị phần, tỷ suất lợi nhuận trên tài sản, tỷ suất lợi nhuận trên vốn chủ sở hữu và khả năng sinh lời so với đối thủ (Morgan và cộng sự, 2009).
Văn hóa đổi mới và Năng lực đổi mới tiết kiệm
Văn hóa đổi mới khuyến khích thử nghiệm, chấp nhận rủi ro và học hỏi, qua đó hỗ trợ đổi mới sản phẩm, dịch vụ và quy trình (Martín-de Castro và cộng sự, 2013). Các nghiên cứu cũng ghi nhận mối quan hệ tích cực giữa văn hóa đổi mới, khả năng đổi mới và kết quả phát triển sản phẩm mới (Hogan và Coote, 2014; Hult và cộng sự, 2004; Škerlavaj và cộng sự, 2010; Xie và cộng sự, 2021).
Đối với đổi mới tiết kiệm, vai trò của văn hóa tổ chức thể hiện qua 3 cơ chế. Thứ nhất, tập trung vào chức năng thiết yếu và loại bỏ tính năng không cần thiết đòi hỏi môi trường khuyến khích xem xét lại cách thức thiết kế sản phẩm (Weyrauch và Herstatt, 2017). Thứ hai, văn hóa hỗ trợ thử nghiệm và học hỏi từ thất bại giúp nhân viên mạnh dạn đề xuất ý tưởng, chia sẻ thông tin và phối hợp cải tiến trong điều kiện nguồn lực hạn chế. Thứ ba, hệ thống giá trị coi trọng sáng kiến thúc đẩy nhân viên chủ động nhận diện lãng phí, đề xuất giải pháp giảm chi phí và hợp tác phát triển sản phẩm bền vững.
Khattak và cộng sự (2022) cũng ghi nhận mối quan hệ tích cực giữa văn hóa đổi mới và đổi mới tiết kiệm tại các nền kinh tế mới nổi. Từ đó, nghiên cứu đề xuất giả thuyết:
H1: Văn hóa đổi mới có tác động tích cực đến Năng lực đổi mới tiết kiệm.
Năng lực đổi mới tiết kiệm và Hiệu quả hoạt động tài chính
Năng lực đổi mới tiết kiệm kết hợp hiểu biết về nhu cầu địa phương với khả năng phát triển sản phẩm có chi phí thấp. Sự kết hợp này có thể tạo ra giá trị và trở thành nguồn lợi thế cạnh tranh của doanh nghiệp theo quan điểm dựa trên nguồn lực (Barney, 1991).
Năng lực này có thể cải thiện hiệu quả tài chính thông qua 3 cơ chế. Thứ nhất, tập trung vào chức năng cốt lõi và loại bỏ tính năng thừa giúp giảm chi phí thiết kế, sản xuất, qua đó cải thiện biên lợi nhuận (George và cộng sự, 2012). Thứ hai, sản phẩm có giá cả phải chăng và đáp ứng yêu cầu sử dụng giúp doanh nghiệp tiếp cận phân khúc nhạy cảm về giá, gia tăng doanh thu và thị phần (Agarwal và Brem, 2017; Ernst và cộng sự, 2015). Thứ ba, sử dụng hiệu quả nguyên vật liệu, năng lượng và lao động giúp giảm chi phí vận hành; hợp tác phát triển giải pháp bền vững góp phần giảm rủi ro và củng cố uy tín doanh nghiệp (Albert, 2019).
Các nghiên cứu tại Trung Quốc và Brazil ghi nhận mối quan hệ tích cực giữa đổi mới tiết kiệm và hiệu quả doanh nghiệp (Cai và cộng sự, 2019; Berndt và cộng sự, 2023). Tại Việt Nam, nghiên cứu về đổi mới bền vững của Le và Ikram (2022) gợi mở vai trò của các cơ chế gián tiếp trong cải thiện hiệu quả doanh nghiệp. Tuy 2 khái niệm không đồng nhất, nhưng những kết quả này cung cấp cơ sở để tiếp tục kiểm định giá trị kinh tế của năng lực đổi mới tiết kiệm. Đối với doanh nghiệp sản xuất phục vụ phân khúc nhạy cảm về giá, phát triển sản phẩm đáp ứng tốt chức năng cốt lõi với chi phí phù hợp là hướng đi giúp tiết kiệm nguồn lực và duy trì khả năng sinh lời. Từ đó, nghiên cứu đề xuất giả thuyết:
H2: Năng lực đổi mới tiết kiệm có tác động tích cực đến Hiệu quả hoạt động tài chính.
Từ cơ sở lý thuyết và giả thuyết nghiên cứu, mô hình nghiên cứu được đề xuất như Hình.
Hình: Mô hình nghiên cứu đề xuất
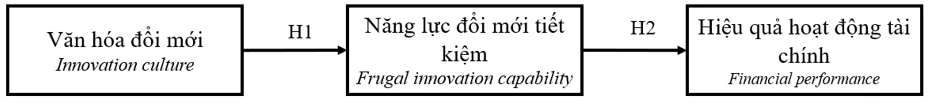 |
Ghi chú: Năng lực đổi mới tiết kiệm (FIC) là khái niệm bậc hai phản ánh, được đo lường thông qua 3 thành phần bậc một: Tập trung vào chức năng cốt lõi (CORE), Giảm chi phí (COST) và Gắn kết với phát triển bền vững (SSE).
Nguồn: Đề xuất của nhóm tác giả
PHƯƠNG PHÁP NGHIÊN CỨU
Các thang đo được kế thừa từ nghiên cứu trước và điều chỉnh cho bối cảnh Việt Nam thông qua phỏng vấn chuyên gia, thảo luận nhóm với nhà khoa học và nhà quản lý doanh nghiệp sản xuất. Văn hóa đổi mới gồm 6 chỉ báo của Škerlavaj và cộng sự (2010). Năng lực đổi mới tiết kiệm kế thừa thang đo của Rossetto và cộng sự (2023), gồm 3 thành phần: chức năng cốt lõi (6 chỉ báo), giảm chi phí (9 chỉ báo) và gắn kết với phát triển bền vững (5 chỉ báo), có bổ sung chỉ báo từ nghiên cứu định tính. Hiệu quả hoạt động tài chính gồm 13 chỉ báo tổng hợp từ Morgan và cộng sự (2009), phản ánh tăng trưởng lợi nhuận, doanh thu, thị phần, tỷ suất lợi nhuận trên tài sản, trên vốn chủ sở hữu và khả năng sinh lời so với đối thủ. Các chỉ báo sử dụng thang Likert 5 điểm; bảng hỏi được khảo sát sơ bộ với 17 nhà quản lý để kiểm tra độ rõ ràng.
Nghiên cứu chọn mẫu thuận tiện, với sự giới thiệu của cơ quan quản lý địa phương, khảo sát chủ doanh nghiệp và nhà quản lý cấp phòng trở lên tại các doanh nghiệp sản xuất ở Đồng Tháp trong khoảng thời gian từ tháng 3-6/2026. Trong khoảng 700 phiếu khảo sát trực tuyến được gửi đi, 578 phản hồi hợp lệ được giữ lại sau khi loại các phản hồi không đầy đủ hoặc trả lời đồng nhất. Công ty TNHH MTV và công ty cổ phần lần lượt chiếm 53,3% và 22,2% mẫu; doanh nghiệp có trên 200 lao động chiếm 42,4%, có trên 10 đến 100 lao động chiếm 37,9%. Các ngành chủ yếu gồm thực phẩm và đồ uống (22,5%), dệt may và da giày (20,4%), kim loại, điện tử và máy móc (14,4%), chế biến, chế tạo khác (27,7%). Người trả lời gồm chủ doanh nghiệp hoặc chủ tịch (37,0%), giám đốc (23,9%), phó giám đốc (17,3%), trưởng hoặc phó phòng (21,8%); 73,4% có trình độ đại học trở lên.
Dữ liệu được phân tích bằng PLS-SEM, phù hợp với mô hình có khái niệm bậc hai, mục tiêu dự đoán và không yêu cầu phân phối chuẩn (Hair và cộng sự, 2019). Khái niệm bậc hai được ước lượng theo cách tiếp cận hai giai đoạn tách biệt. Sai lệch phương pháp chung được hạn chế bằng việc bảo đảm ẩn danh, tách biệt các nhóm câu hỏi và kiểm tra thông qua đa cộng tuyến toàn phần, kỹ thuật biến đánh dấu (Podsakoff và cộng sự, 2003; Kock, 2015). Mô hình đo lường được đánh giá qua hệ số tải, độ tin cậy, giá trị hội tụ và giá trị phân biệt theo HTMT (Henseler và cộng sự, 2015). Mô hình cấu trúc được đánh giá qua VIF, R², f², khả năng dự đoán ngoài mẫu bằng PLSpredict và kiểm định bootstrap với 10.000 mẫu lặp (Cohen, 1988; Shmueli và cộng sự, 2019).
KẾT QUẢ NGHIÊN CỨU
Đánh giá mô hình đo lường
Ở giai đoạn một, hệ số tải ngoài của các chỉ báo được giữ lại đều đạt ngưỡng 0,708; 3 chỉ báo của hiệu quả tài chính (FINP7, FINP10, FINP11) và 1 chỉ báo của giảm chi phí (COST8) bị loại.
Hệ số Cronbach's alpha, rho_a và rho_c của các khái niệm nằm trong khoảng 0,830 đến 0,921, vượt ngưỡng 0,7 nhưng không vượt 0,95; AVE dao động từ 0,533 đến 0,621, đáp ứng giá trị hội tụ (Bảng 1).
Tất cả giá trị HTMT giữa các khái niệm bậc một đều < 0,85; giá trị cao nhất là 0,846 giữa giảm chi phí và chức năng cốt lõi, hợp lý vì đây là 2 thành phần của cùng khái niệm bậc hai.
Ở giai đoạn hai, 3 thành phần có hệ số tải lên Năng lực đổi mới tiết kiệm lần lượt là 0,873, 0,911 và 0,893; rho_c đạt 0,921 và AVE đạt 0,796. HTMT giữa Năng lực đổi mới tiết kiệm với Văn hóa đổi mới và với Hiệu quả hoạt động là 0,694 và 0,605, khoảng tin cậy bootstrap 95% không chứa giá trị 1. Các hệ số VIF toàn phần đều < 3,3 và mô hình có biến đánh dấu không làm thay đổi hệ số đường dẫn quá 1%, cho thấy sai lệch phương pháp chung không phải là vấn đề nghiêm trọng.
Bảng 1: Độ tin cậy và giá trị hội tụ của các khái niệm
| Khái niệm | Số chỉ báo | Cronbach's α | rho_a | rho_c | AVE |
|---|---|---|---|---|---|
| Văn hóa đổi mới (IC) | 6 | 0,829 | 0,830 | 0,891 | 0,621 |
| Tập trung vào chức năng cốt lõi (CORE) | 6 | 0,854 | 0,856 | 0,892 | 0,579 |
| Giảm chi phí (COST) | 8 | 0,875 | 0,877 | 0,901 | 0,533 |
| Tham gia vào sự bền vững (SSE) | 5 | 0,848 | 0,848 | 0,891 | 0,621 |
| Năng lực đổi mới tiết kiệm (FIC, bậc hai) | 3 | 0,872 | 0,873 | 0,921 | 0,796 |
| Hiệu quả hoạt động tài chính (FINP) | 10 | 0,905 | 0,906 | 0,921 | 0,538 |
Nguồn: Kết quả phân tích của tác giả
Đánh giá mô hình cấu trúc và kiểm định giả thuyết
VIF giữa các khái niệm trong mô hình cấu trúc đều < 3. Kết quả bootstrapping như Bảng 2 cho thấy, Văn hóa đổi mới có tác động tích cực đến Năng lực đổi mới tiết kiệm (β = 0,592; t = 21,494; p < 0,001) với f2 = 0,540, xấp xỉ ngưỡng tác động lớn; H1 được ủng hộ. Năng lực đổi mới tiết kiệm có tác động tích cực mạnh đến Hiệu quả hoạt động tài chính (β = 0,540; t = 17,771; p < 0,001) với f2 = 0,413; H2 được ủng hộ.
Mô hình giải thích 34,9% phương sai của Năng lực đổi mới tiết kiệm và 29,1% phương sai của Hiệu quả hoạt động tài chính. Điều này là hợp lý khi kết quả hoạt động tài chính của doanh nghiệp còn chịu sự chi phối của các yếu tố vĩ mô nằm ngoài mô hình.
Kết quả PLSpredict cho thấy Q²_predict của các chỉ báo nội sinh đều dương, dao động từ 0,101 đến 0,346. RMSE của mô hình PLS thấp hơn mô hình hồi quy tuyến tính ở phần lớn chỉ báo, ngoại trừ FP_3, FP_4 và FP_9, cho thấy mô hình có khả năng dự đoán ngoài mẫu (Shmueli và cộng sự, 2019). SRMR đạt 0,049, thấp hơn ngưỡng 0,08.
Tác động gián tiếp của Văn hóa đổi mới đến Hiệu quả hoạt động tài chính thông qua Năng lực đổi mới tiết kiệm là dương và có ý nghĩa (β = 0,320; t = 12,891; p < 0,001).
Bảng 2: Kết quả kiểm định giả thuyết
| Giả thuyết | Đường dẫn | Β | t | p | f2 | Kết luận |
|---|---|---|---|---|---|---|
| H1 | IC → FIC | 0,592 | 21,494 | < 0,001 | 0,540 | Ủng hộ |
| H2 | FIC → FINP | 0,540 | 17,771 | < 0,001 | 0,413 | Ủng hộ |
| Gián tiếp | IC → FIC → FINP | 0,320 | 12,891 | < 0,001 | - | Có ý nghĩa |
Ghi chú: Bootstrapping 10.000 mẫu lặp. R2 hiệu chỉnh: FIC = 0,349; FINP = 0,291. SRMR = 0,049.
Nguồn: Kết quả phân tích của tác giả
THẢO LUẬN
Kết quả nghiên cứu cho thấy, Văn hóa đổi mới có tác động tích cực đến Năng lực đổi mới tiết kiệm, phù hợp với các nghiên cứu về vai trò của văn hóa tổ chức đối với đổi mới (Hogan và Coote, 2014; Xie và cộng sự, 2021; Khattak và cộng sự, 2022). Theo Lý thuyết năng lực động, môi trường khuyến khích thử nghiệm, chia sẻ thông tin và học hỏi từ thất bại hỗ trợ doanh nghiệp huy động, phối hợp nguồn lực để phát triển giải pháp đổi mới tiết kiệm. Kết quả nhấn mạnh vai trò của nền tảng văn hóa trong phát triển năng lực này tại các doanh nghiệp thuộc mẫu khảo sát.
Năng lực đổi mới tiết kiệm cũng có tác động tích cực đến Hiệu quả hoạt động tài chính, bổ sung bằng chứng cho các nghiên cứu của Cai và cộng sự (2019); Berndt và cộng sự (2023). Theo quan điểm dựa trên nguồn lực, kết hợp hiểu biết về nhu cầu khách hàng với khả năng phát triển sản phẩm có chi phí phù hợp giúp doanh nghiệp tiếp cận phân khúc nhạy cảm về giá và nâng cao hiệu quả sử dụng nguồn lực. Phát hiện này làm rõ thêm giá trị kinh tế của năng lực đổi mới tiết kiệm trong bối cảnh doanh nghiệp sản xuất Việt Nam.
Tác động gián tiếp có ý nghĩa thống kê cho thấy Năng lực đổi mới tiết kiệm là một cơ chế liên kết Văn hóa đổi mới với Hiệu quả tài chính. Điều này gợi ý doanh nghiệp cần cụ thể hóa các giá trị khuyến khích đổi mới thành năng lực thiết kế sản phẩm, cải tiến quy trình và tối ưu hóa nguồn lực. Tuy nhiên, mô hình chưa kiểm định đường dẫn trực tiếp từ văn hóa đổi mới đến hiệu quả tài chính nên chưa đủ cơ sở xác định vai trò trung gian toàn phần hay một phần.
KẾT LUẬN VÀ HÀM Ý
Nghiên cứu cung cấp bằng chứng về mối quan hệ tích cực giữa Văn hóa đổi mới, Năng lực đổi mới tiết kiệm và Hiệu quả hoạt động tài chính. Việc kết hợp Lý thuyết năng lực động với Quan điểm dựa trên nguồn lực góp phần giải thích cơ sở hình thành và giá trị kinh tế của năng lực đổi mới tiết kiệm. Kết quả cũng bổ sung bằng chứng về khả năng áp dụng thang đo bậc hai của Rossetto và cộng sự (2023) trong bối cảnh mẫu doanh nghiệp sản xuất Việt Nam.
Về quản trị, nghiên cứu đề xuất 3 định hướng:
Thứ nhất, xây dựng văn hóa khuyến khích sáng kiến và thử nghiệm. Doanh nghiệp cần tạo cơ chế tiếp nhận đề xuất của nhân viên, bố trí ngân sách cho thử nghiệm quy mô nhỏ và ghi nhận nỗ lực cải tiến. Việc đánh giá thử nghiệm chưa thành công cần chú trọng bài học và khả năng điều chỉnh, đồng thời bảo đảm trách nhiệm thực hiện.
Thứ hai, phát triển năng lực đổi mới tiết kiệm theo 3 thành phần. Doanh nghiệp cần tập trung vào chức năng khách hàng thực sự cần, loại bỏ tính năng thừa; nhận diện lãng phí, sử dụng hiệu quả nguyên vật liệu, năng lượng và lao động; tăng cường hợp tác trong chuỗi giá trị để phát triển giải pháp tiết kiệm và bền vững.
Thứ ba, gắn đánh giá đổi mới với giá trị thực tế. Các chỉ tiêu cần theo dõi gồm mức giảm giá thành, tiết kiệm nguyên vật liệu và năng lượng, số sáng kiến được áp dụng và tăng trưởng thị phần tại phân khúc mục tiêu; đồng thời đối chiếu với doanh thu, lợi nhuận để đánh giá hiệu quả.
Nghiên cứu còn hạn chế do sử dụng dữ liệu cắt ngang, tự báo cáo và chọn mẫu thuận tiện tại Đồng Tháp. Các nghiên cứu tiếp theo có thể sử dụng dữ liệu theo thời gian, kết hợp dữ liệu tài chính khách quan và mở rộng phạm vi khảo sát. Đồng thời, cần xem xét sự khác biệt theo quy mô doanh nghiệp, mức độ cạnh tranh và chuyển đổi số; kiểm định đường dẫn trực tiếp từ văn hóa đổi mới đến hiệu quả tài chính để làm rõ vai trò trung gian của năng lực đổi mới tiết kiệm.
Tài liệu tham khảo:
1. Agarwal, N., & Brem, A. (2017). Frugal innovation-past, present, and future. IEEE Engineering Management Review, 45(3), 37-41. https://doi.org/10.1109/EMR.2017.2734320
2. Albert, M. (2019). Sustainable frugal innovation: The connection between frugal innovation and sustainability. Journal of Cleaner Production, 237, 117747. https://doi.org/10.1016/j.jclepro.2019.117747
3. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. https://doi.org/10.1177/014920639101700108
4. Berndt, A. C., Gomes, G., Borini, F. M., & Bernardes, R. C. (2023). Frugal innovation and operational performance: The role of organizational learning capability. RAUSP Management Journal, 58(3), 233-248. https://doi.org/10.1108/RAUSP-07-2022-0175
5. Cai, Q., Ying, Y., Liu, Y., & Wu, W. (2019). Innovating with limited resources: The antecedents and consequences of frugal innovation. Sustainability, 11(20), 5789. https://doi.org/10.3390/su11205789
6. Calantone, R. J., Cavusgil, S. T., & Zhao, Y. (2002). Learning orientation, firm innovation capability, and firm performance. Industrial Marketing Management, 31(6), 515-524. https://doi.org/10.1016/S0019-8501(01)00203-6
7. Cohen, J. (1988). Statistical power analysis for the behavioral sciences (2nd ed.). Lawrence Erlbaum Associates.
8. Dabić, M., Lažnjak, J., Smallbone, D., & Švarc, J. (2019). Intellectual capital, organisational climate, innovation culture, and SME performance: Evidence from Croatia. Journal of Small Business and Enterprise Development, 26(4), 522-544. https://doi.org/10.1108/JSBED-04-2018-0117
9. Ernst, H., Kahle, H. N., Dubiel, A., Prabhu, J., & Subramaniam, M. (2015). The antecedents and consequences of affordable value innovations for emerging markets. Journal of Product Innovation Management, 32(1), 65-79. https://doi.org/10.1111/jpim.12171
10. George, G., McGahan, A. M., & Prabhu, J. (2012). Innovation for inclusive growth: Towards a theoretical framework and a research agenda. Journal of Management Studies, 49(4), 661-683. https://doi.org/10.1111/j.1467-6486.2012.01048.x
11. Hair, J. F., Risher, J. J., Sarstedt, M., & Ringle, C. M. (2019). When to use and how to report the results of PLS-SEM. European Business Review, 31(1), 2-24. https://doi.org/10.1108/EBR-11-2018-0203
12. Henseler, J., Ringle, C. M., & Sarstedt, M. (2015). A new criterion for assessing discriminant validity in variance-based structural equation modeling. Journal of the Academy of Marketing Science, 43(1), 115-135. https://doi.org/10.1007/s11747-014-0403-8
13. Hogan, S. J., & Coote, L. V. (2014). Organizational culture, innovation, and performance: A test of Schein’s model. Journal of Business Research, 67(8), 1609-1621. https://doi.org/10.1016/j.jbusres.2013.09.007
14. Hossain, M. (2020). Frugal innovation: Conception, development, diffusion, and outcome. Journal of Cleaner Production, 262, 121456. https://doi.org/10.1016/j.jclepro.2020.121456
15. Hossain, M., Simula, H., & Halme, M. (2016). Can frugal go global? Diffusion patterns of frugal innovations. Technology in Society, 46, 132-139. https://doi.org/10.1016/j.techsoc.2016.04.005
16. Hult, G. T. M., Hurley, R. F., & Knight, G. A. (2004). Innovativeness: Its antecedents and impact on business performance. Industrial Marketing Management, 33(5), 429-438. https://doi.org/10.1016/j.indmarman.2003.08.015
17. Khattak, A., Tabash, M. I., Yousaf, Z., Radulescu, M., Nassani, A. A., & Haffar, M. (2022). Towards innovation performance of SMEs: Investigating the role of digital platforms, innovation culture and frugal innovation in emerging economies. Journal of Entrepreneurship in Emerging Economies, 14(5), 796-811. https://doi.org/10.1108/JEEE-08-2021-0318
18. Kock, N. (2015). Common method bias in PLS-SEM: A full collinearity assessment approach. International Journal of e-Collaboration, 11(4), 1-10. https://doi.org/10.4018/ijec.2015100101
19. Le, T. T., & Ikram, M. (2022). Do sustainability innovation and firm competitiveness help improve firm performance? Evidence from the SME sector in Vietnam. Sustainable Production and Consumption, 29, 588-599. https://doi.org/10.1016/j.spc.2021.11.008
20. Martín-de Castro, G., Delgado-Verde, M., Navas-López, J. E., & Cruz-González, J. (2013). The moderating role of innovation culture in the relationship between knowledge assets and product innovation. Technological Forecasting and Social Change, 80(2), 351-363. https://doi.org/10.1016/j.techfore.2012.08.012
21. Morgan, N. A., Vorhies, D. W., & Mason, C. H. (2009). Market orientation, marketing capabilities, and firm performance. Strategic Management Journal, 30(8), 909-920. https://doi.org/10.1002/smj.764
22. Podsakoff, P. M., MacKenzie, S. B., Lee, J.-Y., & Podsakoff, N. P. (2003). Common method biases in behavioral research: A critical review of the literature and recommended remedies. Journal of Applied Psychology, 88(5), 879-903. https://doi.org/10.1037/0021-9010.88.5.879
23. Rossetto, D. E., Borini, F. M., Bernardes, R. C., & Frankwick, G. L. (2023). Measuring frugal innovation capabilities: An initial scale proposition. Technovation, 121, 102674. https://doi.org/10.1016/j.technovation.2022.102674
24. Shmueli, G., Sarstedt, M., Hair, J. F., Cheah, J.-H., Ting, H., Vaithilingam, S., & Ringle, C. M. (2019). Predictive model assessment in PLS-SEM: Guidelines for using PLSpredict. European Journal of Marketing, 53(11), 2322-2347. https://doi.org/10.1108/EJM-02-2019-0189
25. Škerlavaj, M., Song, J. H., & Lee, Y. (2010). Organizational learning culture, innovative culture and innovations in South Korean firms. Expert Systems with Applications, 37(9), 6390-6403. https://doi.org/10.1016/j.eswa.2010.02.080
26. Teece, D. J. (2007). Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance. Strategic Management Journal, 28(13), 1319-1350. https://doi.org/10.1002/smj.640
27. Teece, D. J. (2014). The foundations of enterprise performance: Dynamic and ordinary capabilities in an (economic) theory of firms. Academy of Management Perspectives, 28(4), 328-352. https://doi.org/10.5465/amp.2013.0116
28. Weyrauch, T., & Herstatt, C. (2017). What is frugal innovation? Three defining criteria. Journal of Frugal Innovation, 2(1), 1-17. https://doi.org/10.1186/s40669-016-0005-y
29. Xie, X., Wu, Y., Xie, P., Yu, X., & Wang, H. (2021). Organizational innovation culture and firms’ new product performance in two emerging markets: The moderating effects of institutional environments and organizational cohesion. Journal of Management & Organization, 27(5), 972-991. https://doi.org/10.1017/jmo.2019.8
| Ngày nhận bài: 20/8/2026; Ngày hoàn thiện biên tập: 3/10/2026; Ngày duyệt đăng: 13/10/2026 |
Tin liên quan



Các tin khác

Quản lý thuế giá trị gia tăng trong bối cảnh chuyển đổi số: Nghiên cứu điển hình tại Thuế TP. Hồ Chí Minh giai đoạn 2021-2025

Tái cơ cấu nhân sự tại các ngân hàng thương mại cổ phần Việt Nam: Thực trạng và giải pháp

Kinh nghiệm một số nước về phát triển nguồn nhân lực khu vực công và hàm ý cho Việt Nam trong bối cảnh chuyển đổi số

Hoàn thiện xây dựng định mức chi phí tại các doanh nghiệp sản xuất bê tông khu vực miền Bắc

Mô hình phát triển giao thông xanh qua sử dụng xe điện công cộng của Gen Z tại TP. Hồ Chí Minh

Phát triển liên kết chuỗi giá trị nông nghiệp trong bối cảnh chuyển đổi số

Chất lượng dịch vụ và sự hài lòng của khách hàng cá nhân trong hệ thống bán lẻ hiện đại: Tổng quan, khoảng trống và hướng phát triển

Tác động của dịch vụ giao thức ăn cho đơn hàng trực tuyến đến doanh số của các cơ sở kinh doanh ăn uống tại TP. Hồ Chí Minh

Chất lượng dịch vụ khám chữa bệnh và sự hài lòng của người bệnh: Tiếp cận từ mô hình HEALTHQUAL tại Trung tâm Nghiên cứu Y sinh và Y học Lâm sàng - Bộ Quốc phòng


