


Đặc điểm tổ chức và văn hóa đổi mới ảnh hưởng đến kế toán quản trị chiến lược trong các doanh nghiệp sản xuất tại Thành phố Hồ Chí Minh
ThS. Nguyễn Lê Thu Trang
Trường Cao Đẳng Kỹ Nghệ II; Email: [email protected]
Tóm tắt
Nghiên cứu này phân tích ảnh hưởng của đặc điểm tổ chức và văn hóa đổi mới đến việc sử dụng kế toán quản trị chiến lược trong các doanh nghiệp sản xuất, trên cơ sở dữ liệu được thu thập từ 230 doanh nghiệp sản xuất đang hoạt động tại Thành phố Hồ Chí Minh trong giai đoạn từ tháng 1 đến tháng 3/2025. Kết quả cho thấy 5 yếu tố, bao gồm: lịch sử kết quả kinh doanh, đặc điểm của nhà quản lý cấp cao, mức độ cạnh tranh, chất lượng hệ thống thông tin kế toán và văn hóa đổi mới đều có tác động tích cực đến mức độ sử dụng kế toán quản trị chiến lược trong doanh nghiệp sản xuất. Dựa trên các kết quả thu được, nghiên cứu đề xuất một số khuyến nghị nhằm tăng cường khả năng vận dụng kế toán quản trị chiến lược, qua đó góp phần nâng cao năng lực cạnh tranh và thúc đẩy phát triển bền vững cho các doanh nghiệp sản xuất tại Thành phố Hồ Chí Minh.
Từ khóa: Đặc điểm nhà quản lý cấp cao, mức độ cạnh tranh, văn hóa đổi mới, kế toán quản trị chiến lược
Summary
This study examines the effects of organizational characteristics and an innovation-oriented culture on the adoption of strategic management accounting in manufacturing firms, based on data collected from 230 manufacturing enterprises operating in Ho Chi Minh City during the period from January to March 2025. The findings reveal that 5 factors - namely, past business performance, top management characteristics, competitive intensity, the quality of the accounting information system, and innovation culture - have positive effects on the extent of strategic management accounting adoption in manufacturing firms. Based on these results, the study proposes several recommendations to enhance the application of strategic management accounting, thereby contributing to improved competitiveness and the promotion of sustainable development among manufacturing enterprises in Ho Chi Minh City.
Keywords: Top management characteristics, competitive intensity, innovation culture, strategic management accounting
GIỚI THIỆU
Trong bối cảnh cạnh tranh gia tăng và môi trường kinh doanh biến động, các doanh nghiệp sản xuất chịu áp lực nâng cao năng lực quản trị, hiệu quả vận hành và khả năng thích ứng. Điều này đòi hỏi không chỉ đổi mới sản phẩm hay quy trình mà còn đổi mới hệ thống thông tin và công cụ hỗ trợ ra quyết định, trong đó kế toán quản trị (KTQT) chiến lược được xem là công cụ quan trọng cung cấp thông tin dài hạn phục vụ hoạch định và điều hành chiến lược (Govindarajan, 1984). Bên cạnh yêu cầu đổi mới, các nghiên cứu cho thấy đặc điểm tổ chức, lịch sử kết quả kinh doanh (KQKD), mức độ cạnh tranh, chất lượng hệ thống thông tin kế toán và đặc điểm của nhà quản lý cấp cao có ảnh hưởng đáng kể đến việc áp dụng KTQT chiến lược (Abernethy & Guthrie, 1994; Yuliansyah et al., 2017). Tuy nhiên, tại Thành phố Hồ Chí Minh (TP. Hồ Chí Minh), trung tâm kinh tế lớn của Việt Nam, các bằng chứng thực nghiệm về vấn đề này trong doanh nghiệp sản xuất vẫn còn hạn chế.
Nghiên cứu này tập trung phân tích tác động của năm yếu tố gồm: lịch sử KQKD, đặc điểm nhà quản lý cấp cao, mức độ cạnh tranh, chất lượng hệ thống thông tin kế toán và văn hóa đổi mới đến mức độ sử dụng KTQT chiến lược tại các doanh nghiệp sản xuất ở TP. Hồ Chí Minh. Dựa trên dữ liệu khảo sát từ 230 doanh nghiệp, nghiên cứu góp phần làm rõ các yếu tố ảnh hưởng và đề xuất hàm ý quản trị nhằm hoàn thiện hệ thống thông tin quản trị, nâng cao hiệu quả hoạt động và năng lực cạnh tranh.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Việc vận dụng KTQT chiến lược ngày càng trở nên quan trọng đối với doanh nghiệp trong bối cảnh cạnh tranh khốc liệt và sự biến động liên tục của môi trường kinh doanh. KTQT chiến lược không chỉ cung cấp thông tin phục vụ kiểm soát và hoạch định, mà còn hỗ trợ nhà quản lý đánh giá các yếu tố bên trong và bên ngoài nhằm đưa ra quyết định mang tính định hướng dài hạn (Govindarajan, 1984). Yuliansyah và cộng sự (2017) cho rằng, việc sử dụng KTQT chiến lược giúp doanh nghiệp định vị lại nguồn lực, cải thiện hiệu quả hoạt động và tăng cường khả năng cạnh tranh.
Dựa trên lý thuyết tình huống, việc lựa chọn và vận dụng KTQT chiến lược chịu ảnh hưởng bởi đặc điểm tổ chức, môi trường cạnh tranh và các yếu tố nội tại của doanh nghiệp. Theo Abernethy và Guthrie (1994), đặc điểm của nhà quản lý cấp cao, bao gồm kinh nghiệm, phong cách lãnh đạo và mục tiêu quản trị đóng vai trò định hình việc chấp nhận các kỹ thuật KTQT hiện đại. Bên cạnh đó, lịch sử kết quả kinh doanh (KQKD) cũng là một yếu tố quan trọng, bởi các doanh nghiệp có thành tích hoạt động tốt thường có xu hướng đầu tư mạnh hơn vào công cụ quản trị nhằm duy trì lợi thế chiến lược và cải thiện quy trình ra quyết định.
Văn hóa đổi mới được xem là một yếu tố thúc đẩy việc tiếp nhận và triển khai các phương pháp quản trị tiên tiến. Yuliansyah và cộng sự (2017) chỉ ra rằng hệ thống thông tin kế toán hiện đại giúp cải thiện khả năng xử lý dữ liệu, tăng tính kịp thời và độ chính xác của thông tin, từ đó hỗ trợ việc triển khai hiệu quả hơn các kỹ thuật KTQT chiến lược.
Dựa trên cơ sở lý thuyết trên tác giả xây dựng mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
|
|
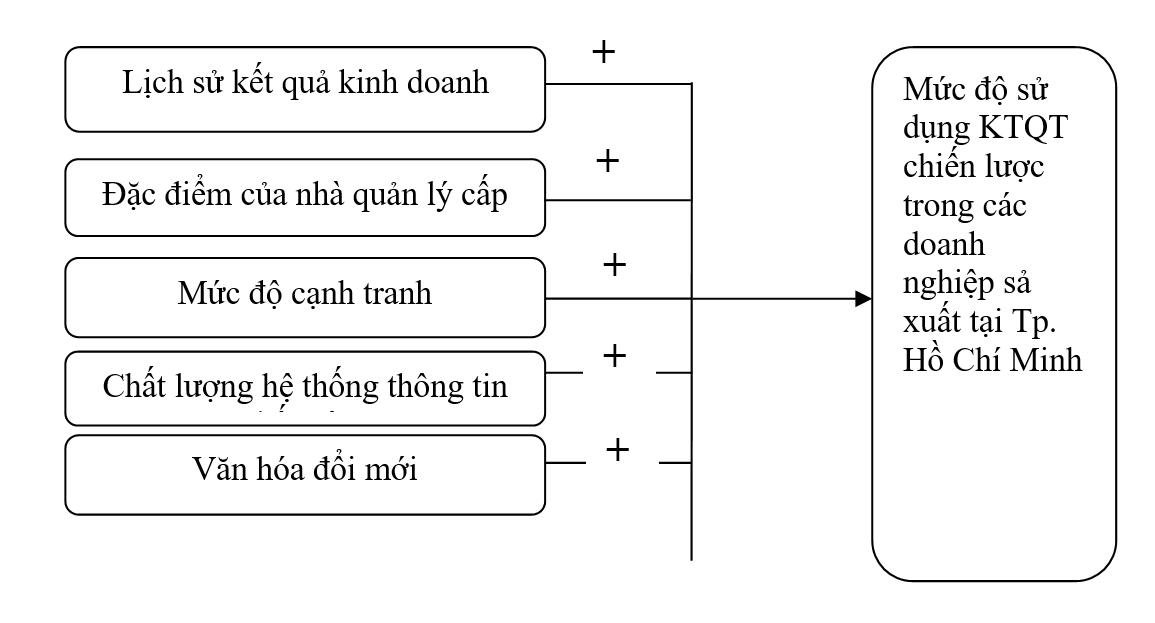
Nguồn: Tác giả đề xuất
Với các giả thuyết nghiên cứu như sau:
H1: Lịch sử KQKD có ảnh hưởng tích cực đến mức độ sử dụng KTQT chiến lược trong doanh nghiệp sản xuất.
Lịch sử KQKD phản ánh mức độ thành công trong quá khứ và định hướng chiến lược tương lai của doanh nghiệp. Các nghiên cứu cho thấy doanh nghiệp có hiệu quả hoạt động cao thường đầu tư nhiều hơn vào các công cụ quản trị để duy trì lợi thế cạnh tranh, do đó có xu hướng sử dụng kế toán quản trị chiến lược nhiều hơn nhằm hỗ trợ hoạch định và kiểm soát (Henri et al., 2016; Yuliansyah et al., 2017).
H2: Đặc điểm của nhà quản lý cấp cao có ảnh hưởng tích cực đến mức độ sử dụng KTQT chiến lược trong doanh nghiệp sản xuất.
Abernethy và Guthrie (1994), đặc điểm cá nhân của nhà quản lý định hướng mức độ chấp nhận các kỹ thuật KTQT hiện đại và khả năng triển khai các phương pháp phân tích phục vụ chiến lược. Điều này cho thấy nhà quản lý cấp cao có tư duy đổi mới và định hướng chiến lược sẽ thúc đẩy việc sử dụng KTQT chiến lược trong doanh nghiệp.
H3: Mức độ cạnh tranh có ảnh hưởng tích cực đến mức độ sử dụng KTQT chiến lược trong doanh nghiệp sản xuất.
Áp lực cạnh tranh từ đối thủ trong ngành buộc doanh nghiệp phải tăng cường phân tích thông tin thị trường, chi phí và hiệu quả để duy trì vị thế chiến lược. KTQT chiến lược cung cấp thông tin giúp doanh nghiệp đánh giá đối thủ, chuỗi giá trị và cấu trúc chi phí dài hạn (Cadez và Guilding, 2008).
H4: Chất lượng hệ thống thông tin kế toán có ảnh hưởng tích cực đến mức độ sử dụng KTQT chiến lược trong doanh nghiệp sản xuất.
Chất lượng hệ thống thông tin kế toán thể hiện khả năng thu thập, xử lý và cung cấp thông tin chính xác, kịp thời cho nhà quản lý. Nghiên cứu của Yuliansyah và cộng sự (2017) nhấn mạnh rằng hệ thống thông tin tốt giúp nâng cao tính hữu ích của thông tin KTQT và hỗ trợ việc ra quyết định chiến lược.
H5: Văn hóa đổi mới có ảnh hưởng tích cực đến mức độ sử dụng KTQT chiến lược trong doanh nghiệp sản xuất.
Henri và cộng sự (2016) cho rằng văn hóa định hướng đổi mới thúc đẩy doanh nghiệp tìm kiếm các công cụ phân tích hỗ trợ quyết định chiến lược. Do đó, doanh nghiệp có văn hóa đổi mới mạnh thường chủ động ứng dụng KTQT chiến lược để nâng cao hiệu quả quản lý và khả năng cạnh tranh.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu được thực hiện nhằm xác định các nhân tố ảnh hưởng đến mức độ sử dụng KTQT chiến lược trong các doanh nghiệp sản xuất tại TP. Hồ Chí Minh. Phương pháp nghiên cứu định lượng được áp dụng với kỹ thuật lấy mẫu thuận tiện (phi xác suất). Dữ liệu được thu thập từ 230 doanh nghiệp sản xuất trong giai đoạn từ tháng 1-3/2025.
Dữ liệu khảo sát được xử lý bằng phần mềm SPSS, bao gồm các bước: kiểm định độ tin cậy thang đo bằng Cronbach’s Alpha, phân tích nhân tố khám phá (EFA) và phân tích hồi quy tuyến tính để kiểm định mối quan hệ giữa các biến trong mô hình.
Các biến quan sát được đo lường bằng thang đo Likert 5 mức độ, từ 1 “hoàn toàn không đồng ý” đến 5 “hoàn toàn đồng ý”. Phương pháp định lượng kết hợp thang đo Likert giúp nghiên cứu đánh giá khách quan nhận thức của nhà quản lý và nhân viên kế toán về việc sử dụng KTQT chiến lược trong doanh nghiệp.
KẾT QUẢ VÀ THẢO LUẬN
Phân tích nhân tố khám phá (EFA)
Kết quả kiểm định Bartlett's cho thấy giữa các biến trong các nhân tố có mối tương quan với nhau (sig = 0.00<0.05). Hệ số KMO = 0.764>0.5 chứng tỏ phân tích nhân tố để nhóm các biến lại với nhau là thích hợp.
Giá trị Eigenvalue = 1.412 > 1, cho thấy 15 biến quan sát được rút gọn thành 5 nhân tố đặc trưng theo mô hình đề xuất. Tổng phương sai trích đạt 68.937%, vượt mức yêu cầu 50%, khẳng định mô hình EFA giải thích tốt mức độ biến thiên của dữ liệu. Hệ số tải nhân tố của tất cả các biến đều > 0.75, thể hiện giá trị hội tụ tốt và sự phù hợp của các biến với từng nhân tố.
Hệ số tin cậy Cronbach’s Alpha
Bảng 1: Kết quả kiểm định thang đo
| Thành phần | Số biến | Cronbach’s Alpha | Đánh giá |
| Sử dụng KTQT chiến lược (Y) | 4 | 0.781 | Đạt yêu cầu |
| Lịch sử KQKD (X1) | 3 | 0.824 | Đạt yêu cầu |
| Đặc điểm nhà quản lý cấp cao (X2) | 3 | 0.793 | Đạt yêu cầu |
| Mức độ cạnh tranh (X3) | 3 | 0.814 | Đạt yêu cầu |
| Chất lượng hệ thống thông tin kế toán (X4) | 3 | 0.767 | Đạt yêu cầu |
| Văn hóa đổi mới (X5) | 3 | 0.752 | Đạt yêu cầu |
Nguồn: Kết quả phân tích của tác giả
Bảng 1 cho thấy, các thang đo đều có hệ số Cronbach’s Alpha > 0.7 và hệ số tương quan biến tổng đều > 0.3, do đó thang đo đạt yêu cầu và có độ tin cậy để đưa vào các phân tích tiếp theo.
Ma trận tương quan
Bảng 2: Phân tích ma trận tương quan giữa các thành phần
| Biến | Y | X1 | X2 | X3 | X4 | X5 |
| Y | 1.000 | 0.612 | 0.581 | 0.598 | 0.544 | 0.563 |
| X1 | 0.612 | 1.000 | 0.354 | 0.332 | 0.318 | 0.341 |
| X2 | 0.581 | 0.354 | 1.000 | 0.327 | 0.301 | 0.316 |
| X3 | 0.598 | 0.332 | 0.327 | 1.000 | 0.289 | 0.305 |
| X4 | 0.544 | 0.318 | 0.301 | 0.289 | 1.000 | 0.322 |
| X5 | 0.563 | 0.341 | 0.316 | 0.305 | 0.322 | 1.000 |
Nguồn: Kết quả phân tích của tác giả
Bảng 2 thể hiện các hệ số tương quan giữa biến phụ thuộc (Y) và các biến độc lập (X1–X5) dao động từ 0.544 đến 0.612, thể hiện mức tương quan trung bình đến mạnh và đều có ý nghĩa thống kê (p < 0.05). Hệ số tương quan giữa các biến độc lập đều < 0.40, do đó không xảy ra hiện tượng đa cộng tuyến.
Kết quả phân tích hồi quy bội
Bảng 3: Kết quả các thông số mô hình hồi quy
| Thông số mô hình | Hệ số R | Hệ số R bình phương | Hệ số R bình phương hiệu chỉnh | Sai số chuẩn của ước lượng | Hệ số Durbin-Watson |
| 1 | .847a | .717 | .712 | .18245 | 2.064 |
Nguồn: Kết quả phân tích của tác giả
Phương trình hồi quy bội biểu diễn mối quan hệ giữa biến phụ thuộc và sáu biến độc lập có dạng:
Y = β₀ + β₁X1 + β₂X2 + β₃X3 + β₄X4 + β₅X5 + ε
Với R² = 0.717, mô hình giải thích 71.7% sự biến thiên của mức độ sử dụng KTQT chiến lược. Hệ số Durbin–Watson = 2.064 (nằm trong khoảng 1.5–2.5), chứng tỏ không có tự tương quan phần dư (Bảng 3). Kiểm tra đa cộng tuyến cho thấy Tolerance > 0.50 và VIF < 10, khẳng định mô hình không xảy ra đa cộng tuyến.
Bảng 4: Kết quả hồi quy
| Biến độc lập | B | Sai số chuẩn | Beta (chuẩn hóa) | T | Sig. |
| Hằng số | 1.287 | 0.241 | — | 5.338 | 0.000 |
| X1 | 0.122 | 0.028 | 0.298 | 4.321 | 0.000 |
| X2 | 0.094 | 0.030 | 0.214 | 3.149 | 0.002 |
| X3 | 0.116 | 0.029 | 0.272 | 4.015 | 0.000 |
| X4 | 0.087 | 0.031 | 0.176 | 2.806 | 0.006 |
| X5 | 0.101 | 0.030 | 0.221 | 3.401 | 0.001 |
Nguồn: Kết quả phân tích của tác giả
Phương trình hồi quy tuyến tính bội (hệ số β chuẩn hóa) được biểu thị như sau:
Y = 0.298X1 + 0.214X2 + 0.272X3 + 0.176X4 + 0.221X5
Tất cả các hệ số β đều có ý nghĩa thống kê (p < 0.05), do đó 5 giả thuyết nghiên cứu đều được chấp nhận (Bảng 4).
Kết quả nghiên cứu cho thấy cả 5 yếu tố đều ảnh hưởng tích cực và có ý nghĩa thống kê đến việc sử dụng KTQT chiến lược trong các doanh nghiệp sản xuất tại TP. Hồ Chí Minh, cụ thể: X1 tác động mạnh nhất, cho thấy doanh nghiệp có hiệu quả hoạt động cao thường chủ động đầu tư hệ thống quản trị và áp dụng KTQT chiến lược để duy trì lợi thế cạnh tranh; X3 thúc đẩy doanh nghiệp tăng cường phân tích chi phí, sản phẩm và đối thủ, nâng cao nhu cầu sử dụng KTQT chiến lược; X5, X2 và X4 cũng có tác động đáng kể, phản ánh vai trò của sáng tạo, tư duy lãnh đạo và công nghệ trong việc áp dụng KTQT chiến lược.
KIẾN NGHỊ GIẢI PHÁP
Từ kết quả nghiên cứu, tác giả đề xuất một số hàm ý quản trị sau:
Thứ nhất, lịch sử KQKD là yếu tố tác động mạnh nhất đến việc sử dụng KTQT chiến lược, cho thấy doanh nghiệp có hiệu quả hoạt động cao thường chủ động đầu tư vào hệ thống quản trị và áp dụng KTQT để duy trì lợi thế cạnh tranh. Do đó, các doanh nghiệp cần thường xuyên đánh giá hiệu quả kinh doanh, gắn kết KTQT với chiến lược phát triển và sử dụng kết quả phân tích để cải thiện hiệu quả hoạt động.
Thứ hai, mức độ cạnh tranh thúc đẩy nhu cầu sử dụng KTQT chiến lược, phản ánh áp lực thị trường buộc doanh nghiệp tăng cường phân tích chi phí, sản phẩm và đối thủ. Doanh nghiệp nên xây dựng hệ thống quản trị thông tin linh hoạt, cung cấp dữ liệu kịp thời để hỗ trợ ra quyết định cạnh tranh.
Thứ ba, đặc điểm nhà quản lý cấp cao đóng vai trò quan trọng, nhấn mạnh vai trò tư duy chiến lược, kinh nghiệm và khả năng ra quyết định của lãnh đạo. Doanh nghiệp cần phát triển năng lực lãnh đạo, đào tạo kỹ năng quản trị chiến lược và khuyến khích tư duy đổi mới để nâng cao khả năng áp dụng KTQT.
Thứ tư, chất lượng hệ thống thông tin kế toán góp phần quan trọng trong việc triển khai KTQT chiến lược. Doanh nghiệp cần đầu tư vào công nghệ, ERP hoặc các công cụ quản lý tích hợp để đảm bảo dữ liệu đầy đủ, chính xác, phục vụ tốt cho lập kế hoạch, kiểm soát và ra quyết định chiến lược.
Thứ năm, văn hóa đổi mới thúc đẩy việc chấp nhận và triển khai KTQT chiến lược, phản ánh vai trò của sáng tạo và linh hoạt trong tổ chức. Doanh nghiệp nên xây dựng môi trường khuyến khích đổi mới, tạo động lực cho nhân viên tham gia cải tiến quy trình và ứng dụng công cụ KTQT hiện đại.
Như vậy, việc triển khai đồng bộ các giải pháp liên quan đến lịch sử KQKD, cạnh tranh, năng lực lãnh đạo, chất lượng thông tin và văn hóa đổi mới sẽ giúp doanh nghiệp sản xuất tại TP. Hồ Chí Minh nâng cao năng lực ứng dụng KTQT chiến lược, tối ưu hóa chi phí, tăng hiệu quả hoạt động và nâng cao năng lực cạnh tranh bền vững.
Tài liệu tham khảo:
1. Abernethy, M. A., & Guthrie, C. H. (1994). An empirical assessment of the “fit” between strategy and management information system design. Accounting and Finance, 34(2), 49–66.
2. Cadez, S., & Guilding, C. (2008). An exploratory investigation of an integrated contingency model of strategic management accounting. Accounting, Organizations and Society, 33(7-8), 836–863.
3. Gupta, A. K., & Govindarajan, V. (1984). Business unit strategy, managerial characteristics, and business unit effectiveness at strategy implementation. The Academy of Management Journal, 27(1), 113–135.
4. Henri, J. F., Boiral, O., & Roy, M. J. (2016). Strategic cost management and performance: The case of environmental costs. The British Accounting Review, 48(2), 269–282.
5. Setiawan, A. S., & Iskak, J. (2023). Strategic management accounting: Historical business performance, owner-management characteristics, innovation culture. Jurnal Akuntansi, 27(2), 197–217.
6. Turulja, L., & Bajgoric, N. (2019). Innovation, Firms’ Performance and Environmental Turbulence: Is There A Moderator or Mediator? European Journal of Innovation Management, 22(1), 213–232.
7. Varzaru, A. A., Bocean, C. G., Mangra, M. G., & Mangra, G. I. (2022). Assessing the Effects of Innovative Management Accounting Tools on Performance and Sustainability. Sustainability, 14(5585).
8. Wang, C., & Hu, Q. (2020). Knowledge Sharing in Supply Chain Networks: Effects of Collaborative Innovation Activities and Capability on Innovation Performance. Technovation, 94-95(102010).
9. Wang, Y. (2016). The Interrelationship Existing in Top Management Team, Organization Change and Technology Innovation Strategy – Theoretical Review. Technoecon. Manage. Res., 2.
10. Yuliansyah, Y., Mulyana, N., & Aulia, D. (2017). The mediating role of strategic management accounting information in the relationship between management control system and performance. International Journal of Business and Management, 12(8), 1–13.
| Ngày nhận bài: 09/12/2025; Ngày hoàn thiện biên tập: 14/1/2026; Ngày duyệt đăng: 22/1/2026 |
Tin liên quan


Các tin khác

Quan hệ giữa kế toán quản trị chiến lược và hiệu quả doanh nghiệp du lịch: Vai trò trung gian của năng lực kiểm soát chi phí

Tác động của hóa đơn điện tử đến công tác kế toán và quản lý thuế tại Việt Nam

Vai trò của kế toán quản trị đối với việc hỗ trợ doanh nghiệp ra quyết định trong bối cảnh chuyển đổi số

Vận dụng dữ liệu chi phí kế toán quản trị để xây dựng mô hình tối ưu sẵn sàng cho điện toán lượng tử trong chuỗi cung ứng doanh nghiệp F&B tại Việt Nam

Khung phương pháp chuyển đổi tài liệu tài chính - kế toán phi cấu trúc thành dữ liệu có cấu trúc

Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số

Góc nhìn lý thuyết về động cơ thực hiện điều chỉnh lợi nhuận trên báo cáo tài chính của nhà quản lý

Các nhân tố tác động đến chất lượng thông tin carbon: Vai trò trung gian của năng lực phân tích dữ liệu kế toán

Các nhân tố ảnh hưởng đến quyết định ứng dụng công nghệ thông tin trong công tác kế toán tại doanh nghiệp nhỏ và vừa trên địa bàn TP. Hồ Chí Minh


