


Vận dụng dữ liệu chi phí kế toán quản trị để xây dựng mô hình tối ưu sẵn sàng cho điện toán lượng tử trong chuỗi cung ứng doanh nghiệp F&B tại Việt Nam
NCS, ThS. Nguyễn Thanh Nga
Khoa Kế toán - Tài chính, Trường Đại học Điện lực
Email: ngant2@epu.edu.vn
Tóm tắt
Doanh nghiệp F&B tại Việt Nam vận hành với nguyên liệu tươi có hạn sử dụng ngắn và mạng lưới nhiều điểm bán, khiến bài toán phân bổ hàng hóa tăng nhanh về độ phức tạp tổ hợp. Nghiên cứu đề xuất khung 5 bước chuyển 5 khoản mục chi phí kế toán quản trị thành mô hình tối ưu hóa nhị phân bậc hai không ràng buộc (QUBO), có thể giải bằng bộ giải cổ điển, bộ giải lai hoặc bộ xử lý lượng tử. Trên dữ liệu giả lập của một chuỗi gồm 50 điểm bán và 5 bếp trung tâm, thuật toán ủ mô phỏng trên QUBO cho chi phí cao hơn nghiệm tối ưu của mô hình quy hoạch nguyên hỗn hợp (MILP) trung bình 0,40%, giảm còn 0,09% khi kết hợp hậu xử lý cục bộ; tuy vậy, MILP nhanh hơn và từ 200 điểm bán, ủ mô phỏng không còn tìm được nghiệm khả thi. Chất lượng quyết định phụ thuộc mạnh vào cách kế toán ước tính chi phí thiếu hàng. Kết quả cho thấy lợi thế hiện nay nằm ở năng lực chuyển dữ liệu kế toán thành mô hình ra quyết định hơn là ở phần cứng lượng tử.
Từ khóa: Kế toán quản trị, QUBO, điện toán lượng tử, chuỗi cung ứng F&B, năng lực động
Abstract
Food and beverage (F&B) businesses in Viet Nam operate with fresh ingredients that have short shelf lives and networks of multiple outlets, making the goods allocation problem increasingly combinatorial in complexity. This study proposes a five-step framework for transforming five management accounting cost items into an unconstrained quadratic binary optimization (QUBO) model that can be solved using classical, hybrid, or quantum processors. Using simulated data from a chain comprising 50 outlets and five central kitchens, the results show that the simulated annealing algorithm applied to the QUBO model yields costs that are, on average, 0.40% higher than those of the optimal solution obtained from a mixed-integer linear programming (MILP) model. This gap decreases to 0.09% when local post-processing is applied. However, MILP is faster, and from 200 outlets onward, simulated annealing fails to find feasible solutions. Decision quality depends heavily on how accountants estimate stockout costs. The findings suggest that the current advantage lies in the ability to transform accounting data into decision-making models rather than in quantum hardware.
Keywords: Management accounting, QUBO, quantum computing, F&B supply chains, dynamic capabilities
GIỚI THIỆU
Trong ngành thực phẩm và đồ uống (F&B), nhiều doanh nghiệp vừa tại Việt Nam cạnh tranh bằng độ tươi và chất lượng ổn định của sản phẩm trong một phân khúc hẹp, gần với mô hình doanh nghiệp Vô địch ẩn danh (Hidden Champions) của Simon (2009a). Đặc thù này tạo ra 2 áp lực vận hành: nguyên liệu có hạn sử dụng ngắn, phân bổ sai dẫn đến chi phí hủy hỏng hoặc chi phí thiếu hàng; đơn hàng đến đồng thời từ điểm bán, ứng dụng giao đồ ăn và kênh trực tuyến. Doanh thu giao đồ ăn trực tuyến năm 2023 đạt 52.400 tỷ đồng, tăng hơn 20% (Hạnh Phúc, 2024) và 47,9% doanh nghiệp F&B dùng ứng dụng giao đồ ăn có doanh thu trực tuyến chiếm 25-50% tổng doanh thu (iPOS.vn, 2024).
Ở góc độ kế toán quản trị, các áp lực trên được phản ánh qua 5 nhóm chi phí: mua nguyên liệu, lưu kho lạnh, hủy hỏng, cơ hội do thiếu hàng và vận chuyển. Bài toán này có thể viết dưới dạng tối ưu hóa nhị phân bậc hai không ràng buộc (QUBO), dạng đầu vào của bộ ủ lượng tử; tuy vậy, phần cứng hiện vẫn ở giai đoạn lượng tử quy mô trung bình có nhiễu (NISQ), chưa vượt máy tính cổ điển trên bài toán thực tế (Osaba và cộng sự, 2025).
Nghiên cứu trả lời 3 câu hỏi: (i) Các khoản mục chi phí kế toán quản trị của chuỗi F&B hàng mau hỏng có thể được ánh xạ thành mô hình QUBO như thế nào?; (ii) Trên dữ liệu giả lập, mô hình QUBO giải bằng thuật toán ủ mô phỏng cho kết quả ra sao so với thuật toán di truyền (GA) và quy hoạch nguyên hỗn hợp (MILP)?; (iii) Khung này góp phần phát triển năng lực của doanh nghiệp như thế nào trong giai đoạn NISQ? Đây là nghiên cứu mô phỏng: dữ liệu là giả lập và mô hình chưa được chạy trên bộ xử lý lượng tử.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Theo quan điểm dựa trên nguồn lực, một nguồn lực chỉ tạo lợi thế cạnh tranh bền vững khi có giá trị, hiếm, khó bắt chước và không có nguồn lực thay thế tương đương (Barney, 1991). Năng lực tính toán lượng tử thuê qua dịch vụ đám mây khó đáp ứng điều kiện hiếm, vì đối thủ có thể thuê cùng dịch vụ (Isaac, 2025). Lý thuyết năng lực động chuyển trọng tâm sang khả năng nhận diện cơ hội, nắm bắt cơ hội và tái cấu hình tài sản hữu hình, vô hình của doanh nghiệp (Teece, 2007). Vận dụng 2 lý thuyết này, nghiên cứu lập luận rằng thứ khó bắt chước không phải là bộ giải, mà là quy trình gắn dữ liệu kế toán của chính doanh nghiệp với mô hình ra quyết định, cùng đội ngũ hiểu cả hai. Về đối tượng, nghiên cứu dùng khái niệm doanh nghiệp Vô địch ẩn danh của Simon (2009b), với tiêu chí địa lý được nới thành dẫn đầu một phân khúc hẹp trong nước.
QUBO và mô hình tối ưu sẵn sàng cho điện toán lượng tử
Bài toán QUBO là bài toán cực tiểu hóa hàm bậc hai của các biến nhị phân:
H(x) = Σᵢ Qᵢᵢ xᵢ + Σᵢ < ⱼ Qᵢⱼ xᵢ xⱼ, xᵢ ∈ {0,1} (1)
Ràng buộc đẳng thức được đưa vào hàm mục tiêu dưới dạng hàm phạt bình phương; ràng buộc bất đẳng thức cần thêm biến bù nhị phân. Cùng một ma trận Q có thể được giải bằng bộ ủ lượng tử hoặc bằng thuật toán ủ mô phỏng chạy trên máy tính cổ điển (Osaba và cộng sự, 2025; Weinberg và cộng sự, 2022). Trong nghiên cứu này, mô hình tối ưu sẵn sàng cho điện toán lượng tử là mô hình quyết định phát biểu ở dạng QUBO, có thể chuyển sang bộ giải cổ điển, bộ giải lai hoặc bộ xử lý lượng tử mà không phải xây dựng lại; trong giai đoạn NISQ, mô hình được kiểm thử bằng bộ giải cổ điển làm phương án tạm thay thế, như cách Weinberg và cộng sự (2022) đã làm. Thuật ngữ “lượng tử” ở đây dùng theo nghĩa ứng dụng điện toán lượng tử, khác với “kinh tế học lượng tử” theo nghĩa vận dụng tư duy kiểu lượng tử để giải thích hiện tượng kinh tế (Holtfort và Horsch, 2024).
Tổng quan nghiên cứu
Trong chuỗi cung ứng, Weinberg và cộng sự (2022) giải bài toán định tuyến nhiều xe ở quy mô vận hành thực của Aisin bằng cách tạo lần lượt bài toán QUBO cho từng xe, mỗi bài toán khoảng 2.500 biến, rồi giải bằng ủ mô phỏng và bộ giải lai của D-Wave. Jiang và cộng sự (2022) mô hình hóa bài toán tồn kho có chi phí đặt hàng và chi phí mất doanh số, đề xuất thuật toán lặp chính sách lượng tử nhưng cho rằng yêu cầu phần cứng còn khó đáp ứng trong ngắn hạn. Tổng quan của Shamsuddoha và cộng sự (2025) nhấn mạnh rào cản chi phí, an ninh mạng và độ non trẻ của công nghệ, đồng thời khuyến nghị giải pháp lai. Trong kế toán, Shadan và Islam (2025) cảnh báo nguy cơ đối với mật mã và dấu vết kiểm toán, khuyến nghị chuyển sang mật mã kháng lượng tử. Tuy nhiên, chưa có nghiên cứu nào trình bày cách xác định tham số chi phí từ hệ thống kế toán quản trị để đưa vào mô hình QUBO.
PHƯƠNG PHÁP NGHIÊN CỨU
Khung đề xuất
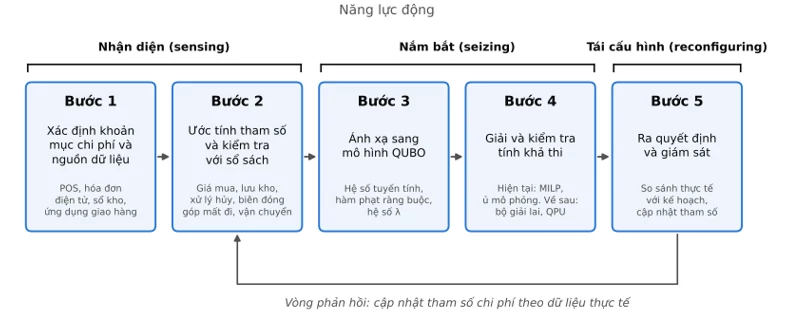
Hình dưới trình bày khung 5 bước. Theo cách phân chia của Teece (2007), bước 1-2 tương ứng với năng lực nhận diện, bước 3-4 với năng lực nắm bắt và bước 5 với năng lực tái cấu hình.
Hình: Khung phát triển năng lực chuỗi cung ứng gồm 5 bước
 |
Nguồn: Tác giả đề xuất
Ánh xạ chi phí kế toán quản trị sang mô hình tối ưu
Bảng 1 trình bày cách xác định từng khoản mục, với 2 lưu ý kế toán. Thứ nhất, tổn thất hủy hỏng (22.000 đồng/lít) đã bao gồm giá mua (20.000 đồng/lít). Thứ hai, chi phí cơ hội do thiếu hàng không được ghi nhận trên sổ kế toán tài chính mà là tham số kế toán quản trị do doanh nghiệp ước tính (phương trình 5).
Bảng 1: Ánh xạ khoản mục chi phí kế toán quản trị sang mô hình
| Khoản mục | Cách xác định trong kế toán quản trị | Nguồn dữ liệu | Thành phần trong mô hình |
|---|---|---|---|
| Mua nguyên liệu | Giá mua bình quân mỗi lít | Hóa đơn điện tử đầu vào, sổ kho | Cm·q |
| Lưu kho lạnh | Phân bổ chi phí kho lạnh theo lít - ngày | Sổ chi phí, bảng phân bổ | Clk·q·t |
| Xử lý hủy hỏng | Tổn thất hủy trừ giá mua đã tính | Biên bản hủy, sổ kho | Cxl·E[(q - D)⁺] |
| Cơ hội thiếu hàng | Biên đóng góp mất đi mỗi lít, có thể cộng tổn thất khách hàng | Đơn bị hủy hoặc không đáp ứng trên POS, ứng dụng giao hàng | Cth·E[(D - q)⁺] |
| Vận chuyển | Chi phí cố định mỗi chuyến cộng chi phí mỗi km | Sổ chi phí xe, dữ liệu định vị | f + 2·d·v |
| Công suất bếp | Công suất sản xuất thực tế mỗi ngày | Báo cáo sản xuất | Ràng buộc, hàm phạt B |
Nguồn: Tác giả đề xuất
Gọi xshk = 1 nếu điểm bán s được cung ứng từ bếp h với mức giao k; lượng giao qsk bằng mức mk ∈ {0,8; 0,9; …; 1,3} nhân với nhu cầu bình quân μs. Nhu cầu ngày Ds có phân phối chuẩn với độ lệch chuẩn 0,25μs. Chi phí kỳ vọng mỗi ngày của một phương án và mô hình MILP dùng làm chuẩn là:
cshk = Cm·qsk + Clk·qsk·t + Cxl·E[(qsk − Ds)⁺] + Cth·E[(Ds − qsk)⁺] + f + 2·dsh·v (2)
min Σ cshk·xshk với Σh,k xshk = 1 ∀s; Σs,k qsk·xshk ≤ Caph ∀h (3)
Mô hình QUBO tương ứng là:
H(x, z) = Σ c′shk·xshk + A·Σs (Σh,k xshk - 1)² + B·Σh (Σs,k ⌈qsk/10⌉·xshk + Σj 2ʲ·zhj - ⌊Caph/10⌋)² (4)
Trong đó, c′shk là chi phí sau khi trừ một hằng số theo từng điểm bán (không làm đổi nghiệm tối ưu nhưng giúp thuật toán ủ ổn định hơn); zhj là biến bù nhị phân; lượng giao được làm tròn lên và công suất làm tròn xuống theo đơn vị 10 lít, nên nghiệm thỏa ràng buộc của QUBO cũng thỏa ràng buộc gốc. Hệ số phạt được đặt A = λ·0,2·max c′ và B = λ·3, với λ = 1 ở kịch bản cơ sở. Hai tham số không có sẵn trên sổ sách được xác định như sau:
Cth = (g - b) + ρ·VKH / Qth (5)
Clk = (Đ + KH + NC + BT) / Σi qi·ti (6)
Trong đó, g là giá bán, b là biến phí đơn vị, ρ là xác suất mất khách sau một lần thiếu hàng, VKH là biên đóng góp kỳ vọng trong tương lai của khách hàng đó và Qth là lượng thiếu bình quân mỗi lần; Đ, KH, NC, BT là chi phí điện, khấu hao, nhân công và bảo trì kho lạnh trong kỳ, còn mẫu số là tổng lít-ngày lưu kho thực tế.
Dữ liệu giả lập và thiết kế so sánh
Dữ liệu được sinh cho một doanh nghiệp giả định gồm 50 điểm bán và 5 bếp trung tâm ở Hà Nội (20 điểm bán, 2 bếp) và TP. Hồ Chí Minh (30 điểm bán, 3 bếp); mỗi điểm bán chỉ nhận hàng từ tối đa 3 bếp gần nhất trong vùng.
Nhu cầu bình quân là 30-70 lít/ngày; công suất bếp bằng 110% nhu cầu bình quân của vùng; sản phẩm có hạn dùng 24 giờ.
Các tham số chi phí là giả định mô phỏng: Cm = 20, Clk = 2 (t = 1 ngày), Cxl = 2 và Cth = 45.000 đồng/lít; f = 50.000 đồng/chuyến; v = 6.000 đồng/km.
Năm phương pháp được so sánh: (i) quy tắc kinh nghiệm, giao bằng nhu cầu bình quân từ bếp gần nhất; (ii) GA với quần thể 100 và 300 thế hệ; (iii) ủ mô phỏng trên mô hình QUBO với 20 lần đọc, 3.000 lượt quét; (iv) ủ mô phỏng kết hợp hậu xử lý cục bộ, mô phỏng quy trình của bộ giải lai; (v) MILP giải bằng CBC, làm chuẩn tối ưu. Nghiên cứu phân tích thêm độ nhạy theo hệ số phạt λ, theo chi phí thiếu hàng (±20%) và theo quy mô 50-400 điểm bán. Mô hình được lập trình bằng Python 3.13, không dùng bộ xử lý lượng tử; mã nguồn được tác giả cung cấp khi có yêu cầu.
KẾT QUẢ VÀ THẢO LUẬN
Kết quả nghiên cứu
So sánh các phương pháp ở quy mô 50 điểm bán
Mô hình QUBO gồm 810 biến (780 biến quyết định và 30 biến bù). MILP tìm được nghiệm tối ưu 2.183,65 triệu đồng/tháng trong khoảng 0,04 giây (Bảng 2). Quy tắc kinh nghiệm cao hơn 0,59% (12,91 triệu đồng/tháng); toàn bộ phần chênh lệch đến từ việc phân công điểm bán giữa các bếp, làm chi phí vận chuyển giảm 5,6%, vì công suất bếp chặt khiến nghiệm tối ưu cũng giao đúng nhu cầu bình quân. Ủ mô phỏng cho nghiệm khả thi ở cả 30 lần chạy, với khoảng cách trung bình 0,40%, giảm còn 0,09% khi kết hợp hậu xử lý cục bộ; GA đạt 0,20%.
Bảng 2: Kết quả so sánh các phương pháp (50 điểm bán, 30 lần chạy)
| Phương pháp | Tổng chi phí (triệu đồng/tháng) | Khoảng cách so với tối ưu (%) | Thời gian tính (giây) | Số lần chạy khả thi |
|---|---|---|---|---|
| Quy tắc kinh nghiệm | 2.196,56 | 0,59 | – | 1/1 |
| Thuật toán di truyền (GA) | 2.188,00 | 0,20 ± 0,08 | 0,78 ± 0,09 | 30/30 |
| Ủ mô phỏng trên QUBO (SA) | 2.192,36 | 0,40 ± 0,06 | 3,55 ± 0,21 | 30/30 |
| SA kết hợp hậu xử lý cục bộ | 2.185,57 | 0,09 ± 0,04 | 3,55 ± 0,21 | 30/30 |
| MILP (chuẩn tối ưu) | 2.183,65 | 0,00 | 0,04 ± 0,00 | 1/1 |
Ghi chú: Giá trị là trung bình ± độ lệch chuẩn.
Nguồn: Kết quả mô phỏng của tác giả
Độ nhạy theo hệ số phạt và chi phí thiếu hàng
Bảng 3 cho thấy đánh đổi giữa tính khả thi và chất lượng nghiệm: khi λ = 0,5, 8/10 lần chạy không có nghiệm khả thi; khi λ = 2, gần như mọi lần đọc đều khả thi nhưng khoảng cách tăng lên gần 1%, vì hàm phạt lấn át thông tin chi phí.
Bảng 3: Độ nhạy của ủ mô phỏng theo hệ số phạt λ (10 lần chạy mỗi mức)
| λ | Tỷ lệ lần đọc khả thi (%) | Số lần chạy có nghiệm khả thi | Khoảng cách trung bình (%) |
|---|---|---|---|
| 0,50 | 1 | 2/10 | 0,16 |
| 0,75 | 23 | 10/10 | 0,28 |
| 1,00 | 59 | 10/10 | 0,39 |
| 1,50 | 90 | 10/10 | 0,67 |
| 2,00 | 94 | 10/10 | 0,96 |
Nguồn: Kết quả mô phỏng của tác giả
Khi chi phí thiếu hàng giảm 20% (36.000 đồng/lít), nghiệm tối ưu giảm mức giao bình quân xuống 0,90 lần nhu cầu: lượng hủy hỏng giảm từ 7.408 xuống 4.272 lít/tháng, còn lượng thiếu hàng tăng từ 7.296 lên 11.569 lít/tháng. Khi chi phí này tăng 20%, mức giao chỉ tăng lên 1,016 lần do giới hạn công suất. Như vậy, cách kế toán ước tính chi phí thiếu hàng làm thay đổi đáng kể quyết định giao hàng.
Độ nhạy theo quy mô
Bảng 4 trình bày kết quả khi tăng quy mô (1 bếp cho 10 điểm bán, λ = 1). MILP tìm được nghiệm tối ưu trong dưới 0,2 giây ở 50 và 100 điểm bán; ở 200 điểm bán, MILP dừng ở giới hạn 120 giây với nghiệm cách cận dưới 0,12%; ở 400 điểm bán chưa có nghiệm khả thi. Ủ mô phỏng suy giảm nhanh hơn: tỷ lệ lần đọc khả thi giảm từ 55% (50 điểm bán) xuống 5% (100 điểm bán) và bằng 0 từ 200 điểm bán, kể cả khi tăng λ lên 2, 3 và 5.
Bảng 4: Kết quả theo quy mô (λ = 1; GA và SA chạy 3 lần mỗi quy mô)
| Số điểm bán | Số biến QUBO | MILP (giới hạn 120 giây) | GA: số lần khả thi; khoảng cách (%) | SA: số lần khả thi; khoảng cách (%); thời gian (giây) |
|---|---|---|---|---|
| 50 | 810 | Tối ưu; 0,04 giây | 3/3; 0,17 | 3/3; 0,39; 3,8 |
| 100 | 1.860 | Tối ưu; 0,14 giây | 3/3; 1,38 | 2/3; 0,55; 12,2 |
| 200 | 3.722 | Dừng ở 120 giây; cách cận dưới 0,12% | 2/3; 3,35 | 0/3; -; 25,4 |
| 400 | 7.441 | Dừng ở 120 giây; chưa có nghiệm khả thi | 0/3; - | 0/3; -; 58,2 |
Ghi chú: Khoảng cách tính so với nghiệm tối ưu (50, 100 điểm bán) hoặc cận dưới của MILP (200 điểm bán).
Nguồn: Kết quả mô phỏng của tác giả
Thử chia nhỏ bài toán theo cụm (Weinberg và cộng sự, 2022) cho thấy ủ mô phỏng vẫn không có nghiệm khả thi, kể cả ở cụm 38 điểm bán. Nguyên nhân nằm ở cách mã hóa ràng buộc công suất bằng biến bù, vì gán thêm một điểm bán đòi hỏi đổi đồng thời nhiều biến bù. MILP giải tuần tự theo cụm cho nghiệm khả thi ở 200 điểm bán trong khoảng 1 giây (cách cận dưới 0,76%), nhưng thất bại ở 400 điểm bán khi công suất không được phân bổ trước giữa các cụm.
Thảo luận
Về tốc độ và chất lượng nghiệm: Ở quy mô 50-100 điểm bán, MILP vừa nhanh hơn, vừa cho nghiệm tốt hơn ủ mô phỏng; khi tăng quy mô, ủ mô phỏng mất tính khả thi sớm hơn. Phù hợp với nhận định giai đoạn NISQ chưa có lợi thế lượng tử (Osaba và cộng sự, 2025), nghiên cứu không cho rằng mô hình QUBO giúp doanh nghiệp tính nhanh hơn ở thời điểm hiện tại. Giá trị của dạng QUBO nằm ở tính sẵn sàng của lớp mô hình kinh tế: hàm chi phí và các ràng buộc ở phương trình (2) - (3) và (5) - (6) có thể giữ nguyên khi chuyển sang bộ giải lai hoặc bộ xử lý lượng tử.
Về vai trò của kế toán quản trị: Kết quả cho thấy chất lượng quyết định phụ thuộc vào chất lượng tham số chi phí, không phải vào bộ giải. Vì dịch vụ điện toán lượng tử có thể thuê được (Isaac, 2025), thứ tạo khác biệt theo quan điểm dựa trên nguồn lực (Barney, 1991) là quy trình xác định tham số ở Bảng 1 và các phương trình (5) - (6). Quy trình này được tích lũy qua vòng phản hồi ở bước 5 của khung, tức năng lực tái cấu hình theo Teece (2007).
Về an toàn dữ liệu: Khung dùng dữ liệu từ POS, hóa đơn điện tử và ứng dụng giao hàng, nên chịu rủi ro đối với mật mã khóa công khai khi máy tính lượng tử đủ mạnh (Shadan và Islam, 2025). Theo Europol (2026), máy POS có rủi ro trung bình nhưng thời gian chuyển đổi dài do chu kỳ thay thiết bị 5-7 năm. Vì vậy, doanh nghiệp F&B nên kiểm kê các điểm dùng mật mã khóa công khai và yêu cầu nhà cung cấp công bố lộ trình chuyển đổi, thay vì tự thay phần cứng sớm.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Năm khoản mục chi phí và ràng buộc công suất có thể được ánh xạ thành mô hình QUBO, với 2 lưu ý là tránh tính trùng giá mua và ước tính chi phí thiếu hàng từ biên đóng góp. Trên dữ liệu giả lập, ủ mô phỏng trên QUBO cho nghiệm gần tối ưu ở 50-100 điểm bán nhưng kém MILP và mất tính khả thi từ 200 điểm bán. Lợi thế của doanh nghiệp đến từ năng lực xác định tham số và vận hành vòng phản hồi, không từ phần cứng.
Hàm ý quản trị
Doanh nghiệp F&B có thể áp dụng khung theo 3 bước. Một là, chuẩn hóa dữ liệu chi phí: tách chi phí kho lạnh theo lít - ngày, ghi nhận lượng hủy và đơn không đáp ứng, ước tính biên đóng góp theo sản phẩm. Hai là, dùng MILP cho quyết định hàng ngày, đồng thời lưu sẵn phát biểu QUBO của cùng bài toán; khi mạng lưới mở rộng, có thể ra quyết định theo hai cấp, với cấp vĩ mô phân bổ công suất bếp cho từng cụm theo tuần và cấp vi mô giải từng cụm hàng ngày (đề xuất này chưa được kiểm chứng). Ba là, thử nghiệm bộ giải lai khi MILP không còn đáp ứng thời gian cho phép và lập kế hoạch chuyển đổi mật mã theo khung của Europol (2026).
Hạn chế và hướng nghiên cứu tiếp theo
Hạn chế của nghiên cứu là dữ liệu giả lập và chưa thực thi trên phần cứng lượng tử thực. Hướng nghiên cứu tiếp theo là mã hóa ràng buộc bất đẳng thức không dùng biến bù, phân bổ công suất giữa các cụm, hiệu chỉnh hệ số phạt thích ứng, thử nghiệm trên bộ giải lai qua dịch vụ đám mây và kiểm chứng với dữ liệu thực của doanh nghiệp F&B.
Tài liệu tham khảo:
1. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. https://doi.org/10.1177/014920639101700108
2. Europol (2026). Prioritising post-quantum cryptography migration activities in financial services. Publications Office of the European Union. https://doi.org/10.2813/9782176
3. Hạnh Phúc (2024). iPOS.vn công bố Báo cáo thị trường Kinh doanh Ẩm thực tại Việt Nam năm 2023. https://baodautu.vn/iposvn-cong-bo-bao-cao-thi-truong-kinh-doanh-am-thuc-tai-viet-nam-nam-2023-d211676.html
4. Holtfort, T., & Horsch, A. (2024). Quantum economics: A systematic literature review. SocioEconomic Challenges, 8(1), 62-77. https://doi.org/10.61093/sec.8(1).62-77.2024
5. iPOS.vn. (2024). Báo cáo thị trường kinh doanh ẩm thực tại Việt Nam năm 2023. iPOS.vn. https://ipos.vn/bao-cao-nganh/
6. Isaac, C. P. X. P. (2025). Quantum cloud computing: Enterprise strategies for hybrid quantum-classical workloads. World Journal of Advanced Research and Reviews, 26(1), 2245-2262. https://doi.org/10.30574/wjarr.2025.26.1.1248
7. Jiang, H., Shen, Z.-J. M., & Liu, J. (2022). Quantum computing methods for supply chain management (arXiv:2209.08246). arXiv. https://doi.org/10.48550/arXiv.2209.08246
8. Osaba, E., Perez Delgado, I., Mata Ali, A., Miranda-Rodríguez, P., Moreno Fdez de Leceta, A., & Carmona Rivas, L. (2025). Quantum computing in industrial environments: Where do we stand and where are we headed? (arXiv:2505.00891). arXiv. https://doi.org/10.48550/arXiv.2505.00891
9. Shadan, H. H., & Islam, S. M. N. (2025). Quantum computing and cybersecurity in accounting and finance in the post-quantum world: Challenges and opportunities for securing accounting and finance systems. FinTech, 4(4), 52. https://doi.org/10.3390/fintech4040052
10. Shamsuddoha, M., Kashem, M. A., Nasir, T., Hossain, A. I., & Ahmed, M. F. (2025). Quantum computing applications in supply chain information and optimization: Future scenarios and opportunities. Information, 16(8), 693. https://doi.org/10.3390/info16080693
11. Simon, H. (2009a). Hidden champions of the twenty-first century: Success strategies of unknown world market leaders. Springer. https://doi.org/10.1007/978-0-387-98147-5
12. Simon, H. (2009b). Hidden champions of the 21st century. Book of the year 2009: Role models of leadership beyond the crisis (33-41). IEDC - Bled School of Management.
13. Teece, D. J. (2007). Explicating dynamic capabilities: The nature and microfoundations of (sustainable) enterprise performance. Strategic Management Journal, 28(13), 1319-1350. https://doi.org/10.1002/smj.640
14. Weinberg, S. J., Sanches, F., Ide, T., Kamiya, K., & Correll, R. (2022). Supply chain logistics with quantum and classical annealing algorithms (arXiv:2205.04435). arXiv. https://doi.org/10.48550/arXiv.2205.04435
| Ngày nhận bài: 17/9/2026; Ngày hoàn thiện biên tập: 11/10/2026; Ngày duyệt đăng; 30/10/2026 |
Tin liên quan


Các tin khác

Công nhận giá trị pháp lý và quy kết hành vi trong giao kết hợp đồng tự động: Kinh nghiệm từ Luật mẫu UNCITRAL và bài học cho Việt Nam

Đề xuất khung đánh giá mức độ ứng dụng AI trong doanh nghiệp nhỏ và vừa tại Việt Nam

Tác động phi tuyến của chuyển đổi xanh đến giá trị thị trường của các doanh nghiệp niêm yết tại Việt Nam

Tổng quan nghiên cứu đo lường đóng góp của kinh tế sinh học vào nền kinh tế

Trí tuệ nhân tạo trong chuyển đổi động lực tăng trưởng ở Việt Nam: Điều kiện hấp thụ và hàm ý chính sách

Nâng cao hiệu quả quản lý, xử lý và sử dụng tài sản tịch thu trong lĩnh vực hải quan

Giải pháp hoàn thiện công tác quản lý hải quan tại các khu thương mại tự do ở Việt Nam

Tác động của người ảnh hưởng xanh đến ý định mua sản phẩm xanh của Gen Z tại TP. Hồ Chí Minh

Phát triển năng lực số và tâm lý số cho sinh viên ngành Logistics tại Việt Nam


