


Tác động phi tuyến của chuyển đổi xanh đến giá trị thị trường của các doanh nghiệp niêm yết tại Việt Nam
Hoàng Đỗ Anh Vy
Đại học Thủ Dầu Một: Email: hoangdoanhvy1106@gmail.com
Đoàn Kiều Chinh
Đại học Kinh tế Quốc dân; Email: chinhkieudoan@gmail.com
Đinh Quang Bình
FPT Polytechnic, FPT University, Hanoi, Vietnam; Email:binhdq4@fe.edu.vn.
Tóm tắt
Nghiên cứu này kiểm định khả năng tồn tại quan hệ phi tuyến giữa chuyển đổi xanh, đo bằng tần suất từ khóa trong báo cáo thường niên, và giá trị thị trường đo bằng Tobin's Q, trên 5.747 quan sát của 687 doanh nghiệp niêm yết tại HOSE và HNX giai đoạn 2017-2025. Kết quả mô hình tác động cố định doanh nghiệp cho thấy dấu hiệu quan hệ chữ U ngược ở mức ý nghĩa 10%: giá trị doanh nghiệp tăng theo mức độ công bố chuyển đổi xanh đến khoảng 13 lượt từ khóa rồi giảm dần, với mức giảm khoảng 2,8% giá trị trung bình tại phân vị 95. Kết quả gợi ý lợi ích biên của công bố chuyển đổi xanh có xu hướng giảm dần khi mức công bố vượt quá khả năng kiểm chứng, qua đó đưa ra một cách lý giải cho các bằng chứng trái chiều trong tài liệu hiện có.
Từ khóa: Chuyển đổi xanh, giá trị thị trường, Tobin's Q, quan hệ phi tuyến, chữ U ngược, doanh nghiệp niêm yết Việt Nam
Abstract
This study examines the potential nonlinear relationship between green transformation, measured by the frequency of related keywords in annual reports, and market value, measured by Tobin’s Q. The analysis covers 5,747 observations from 687 companies listed on the Ho Chi Minh Stock Exchange (HOSE) and the Hanoi Stock Exchange (HNX) over the 2017-2025 period. The firm fixed-effects model indicates evidence of an inverted U-shaped relationship at the 10% significance level: firm value increases with the extent of green transformation disclosure up to approximately 13 keyword occurrences, after which it gradually declines. At the 95th percentile, the decline is approximately 2.8% of the mean value. The findings suggest that the marginal benefits of green transformation disclosure tend to diminish when disclosure exceeds the capacity for verification, thereby offering a possible explanation for the mixed evidence in the existing literature.
Keywords: Green transformation, market value, Tobin’s Q, nonlinear relationship, inverted U-shaped relationship, Vietnamese listed companies
GIỚI THIỆU
Sau cam kết đạt phát thải ròng bằng không vào năm 2050 tại COP26 và Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021-2030, chuyển đổi xanh đã trở thành định hướng chiến lược của doanh nghiệp Việt Nam. Tuy nhiên, chuyển đổi xanh không đồng nghĩa với việc thị trường định giá cao hơn. Theo quan điểm dựa trên nguồn lực tự nhiên và giả thuyết Porter, đầu tư môi trường được thiết kế tốt có thể thúc đẩy đổi mới, tiết kiệm đầu vào và giảm rủi ro pháp lý (Hart, 1995; Porter & van der Linde, 1995). Ngược lại, chuyển đổi xanh đòi hỏi chi phí vốn lớn, thời gian hoàn vốn dài và có thể phân tán nguồn lực khỏi hoạt động cốt lõi.
Bằng chứng thực nghiệm phản ánh sự giằng co này. Chen và cộng sự (2023) ghi nhận phần bù xanh đối với doanh nghiệp chế tạo Trung Quốc, trong khi Y. Li (2025) tìm thấy quan hệ nghịch biến giữa chuyển đổi xanh và suất sinh lợi cổ phiếu, còn Ide và Takehara (2025) ghi nhận điểm chuyển đổi xanh cao đi kèm định giá thấp hơn tại Nhật Bản. Tại Việt Nam, H. C. Nguyen và Duong (2026) ghi nhận quan hệ dương giữa công bố bền vững và Tobin's Q, H. T. T. Nguyen (2026) báo cáo quan hệ âm giữa điểm ESG và Tobin's Q, còn O. T. K. Nguyen và cộng sự (2025) cho thấy quan hệ dương mất ý nghĩa khi kiểm soát tác động cố định doanh nghiệp và năm. Phần lớn các nghiên cứu này giả định quan hệ tuyến tính và giới hạn ở nhóm doanh nghiệp hẹp như 100 doanh nghiệp vốn hóa lớn nhất hay nhóm chỉ số bền vững, vốn chịu mức giám sát cao hơn và có năng lực chuyển đổi tốt hơn mặt bằng chung.
Theo nguyên lý “quá nhiều của một điều tốt” (Pierce & Aguinis, 2013), sự trái chiều trên có thể là biểu hiện của cùng một quan hệ phi tuyến được quan sát ở những đoạn khác nhau của miền dữ liệu. Nghiên cứu này kiểm định khả năng đó trên 5.747 quan sát của 687 doanh nghiệp niêm yết, với chuyển đổi xanh được đo bằng khai phá văn bản báo cáo thường niên, và áp dụng quy trình kiểm định U của Lind và Mehlum (2010) và Haans và cộng sự (2016).
TỔNG QUAN NGHIÊN CỨU VÀ GIẢ THUYẾT
Khái niệm
Ở cấp độ doanh nghiệp, Cao và Zhang (2026) xác định chuyển đổi xanh là quá trình liên tục điều chỉnh đồng thời phương thức sản xuất, công nghệ, cách sử dụng tài nguyên, mô hình quản lý và định hướng chiến lược, hướng tới giảm ô nhiễm và nâng cao hiệu quả. Giá trị thị trường được đo bằng Tobin's Q, chỉ số phản ánh kỳ vọng của nhà đầu tư về triển vọng tương lai và được sử dụng rộng rãi trong nghiên cứu về đổi mới xanh (Hao và cộng sự, 2022).
Bằng chứng thực nghiệm
Luồng thứ nhất ghi nhận tác động tích cực. Hao và cộng sự (2022) cho thấy tỷ lệ sáng chế xanh thúc đẩy Tobin's Q tại Trung Quốc thông qua cải thiện khả năng sinh lời; Ali và cộng sự (2026) trên 9.895 quan sát doanh nghiệp Trung Quốc cũng ghi nhận tác động dương lên ROA, ROE và Tobin's Q. Luồng thứ hai ghi nhận tác động âm hoặc không rõ rệt: Xie và cộng sự (2022) cho thấy sáng chế xanh làm giảm giá trị thị trường trong ngắn hạn ở các ngành gây ô nhiễm nặng, còn Ide và Takehara (2025) ghi nhận tác động dương chỉ xuất hiện ở nhóm ngành thâm dụng phát thải.
Luồng thứ ba kiểm định trực tiếp dạng phi tuyến. Leyva-de la Hiz và Bolívar-Ramos (2022) xác nhận quan hệ chữ U ngược giữa đổi mới xanh và hiệu quả dựa trên thị trường trên 4.634 bằng sáng chế môi trường. Pekovic và cộng sự (2018) phân tích hơn 6.000 doanh nghiệp Pháp và phát hiện đường cong chữ U ngược giữa đầu tư môi trường và hiệu quả kinh tế, với khoảng sinh lợi tương đối hẹp. Misani và Pogutz (2015) ghi nhận Tobin's Q đạt cực đại tại mức hiệu suất carbon trung gian trên 127 doanh nghiệp thâm dụng carbon. Các nghiên cứu này đều đo chuyển đổi xanh bằng chỉ báo hành vi; chưa có nghiên cứu kiểm định dạng phi tuyến khi biến giải thích là mức độ công bố chuyển đổi xanh, loại thông tin mà đa số nhà đầu tư trên thị trường mới nổi tiếp cận được.
Cơ sở lý thuyết và giả thuyết
Ở mức công bố thấp, việc doanh nghiệp bắt đầu trình bày nội dung chuyển đổi xanh là tín hiệu có hàm lượng thông tin cao, giúp phân biệt doanh nghiệp có chuẩn bị với doanh nghiệp chưa chuẩn bị (Connelly và cộng sự, 2011). Các sáng kiến ban đầu như tiết kiệm năng lượng hay chuẩn hóa quy trình chủ yếu dựa vào tri thức vận hành sẵn có (Hart, 1995) và có khả năng bù đắp chi phí theo giả thuyết Porter (Porter & van der Linde, 1995).
Khi mức công bố tăng cao, hàm lượng thông tin của mỗi đơn vị công bố giảm dần vì công bố mất khả năng phân biệt (Connelly và cộng sự, 2011). Nếu cường độ diễn ngôn xanh vượt quá khả năng kiểm chứng, nhà đầu tư có cơ sở nghi ngờ tẩy xanh và chiết khấu thông tin (Lyon & Maxwell, 2011). Đồng thời, các cam kết quy mô lớn có thể gây căng thẳng dòng tiền và tăng rủi ro thực thi (Y. Li, 2025; Xie và cộng sự, 2022). Từ đó, nghiên cứu đề xuất:
Giả thuyết H1: Mức độ chuyển đổi xanh, thể hiện qua công bố trong báo cáo thường niên, có quan hệ phi tuyến dạng chữ U ngược với giá trị thị trường của các doanh nghiệp niêm yết tại Việt Nam.
DỮ LIỆU VÀ PHƯƠNG PHÁP
Dữ liệu bảng không cân bằng gồm 6.449 quan sát của 688 doanh nghiệp niêm yết trên HOSE và HNX giai đoạn 2016-2025, thu thập từ FiinPro, báo cáo thường niên và Cục Thống kê. Do biến tăng trưởng tài sản cần dữ liệu năm trước và một số quan sát thiếu Tobin's Q, mẫu hồi quy gồm 5.747 quan sát của 687 doanh nghiệp giai đoạn 2017-2025. Mức độ chuyển đổi xanh được đo bằng phương pháp từ điển (Loughran & McDonald, 2011): tổng số lượt xuất hiện của bộ từ khóa thuộc hai nhóm chuyển đổi xanh công nghệ và phi công nghệ trong báo cáo thường niên. Báo cáo dạng ảnh quét được chuyển thành văn bản bằng công nghệ nhận dạng ký tự quang học.
Bảng 1: Định nghĩa các biến
| Ký hiệu | Tên biến | Cách đo lường | Nguồn |
|---|---|---|---|
| TobinQ | Giá trị thị trường | (Giá trị thị trường vốn chủ sở hữu + Tổng nợ) / Tổng tài sản; winsor hóa 1%–99% | Chung và Pruitt (1994); Asni và Agustia (2022); Hao và cộng sự (2022) |
| ln_green | Chuyển đổi xanh | Ln (total_green + 1), trong đó total_green là tổng số lượt xuất hiện của bộ từ khóa liên quan: green technology transformation và green non-technology transformation | Loughran và McDonald (2011) |
| green_c | Chuyển đổi xanh định tâm | ln_green trừ giá trị trung bình của ln_green | Haans và cộng sự (2016) |
| green_c_sq | Bình phương chuyển đổi xanh | green_c bình phương | Haans và cộng sự (2016) |
| size | Quy mô doanh nghiệp | Logarit tự nhiên của tổng tài sản | Dang và cộng sự (2018); Asni và Agustia (2022) |
| lev | Đòn bẩy tài chính | Tổng nợ / Tổng tài sản | Rajan và Zingales (1995); Asni và Agustia (2022) |
| age | Tuổi doanh nghiệp | Số năm hoạt động của doanh nghiệp | Coad và cộng sự (2013); Asni và Agustia (2022) |
| agrowth | Tăng trưởng tài sản | (Tổng tài sản năm t − Tổng tài sản năm t−1) / Tổng tài sản năm t−1; winsor hóa 1%–99% | Cooper và cộng sự (2008) |
| gdp | Tăng trưởng GDP | Tốc độ tăng trưởng GDP hằng năm | Demirgüç-Kunt và Maksimovic (1998) |
| inf | Lạm phát | Tỷ lệ lạm phát hằng năm | Demirgüç-Kunt và Maksimovic (1998) |
Nguồn: Tổng hợp của nhóm tác giả.
Mô hình ước lượng có dạng:
TobinQit = β0 + β1green_cit + β2green_c²it + ΣγkControlk,it + μi + εit
Trong đó, μi là tác động cố định doanh nghiệp. Biến chuyển đổi xanh được định tâm để giảm đa cộng tuyến giữa bậc một và bậc hai (Haans và cộng sự, 2016). Các kiểm định LM Breusch–Pagan (χ² = 9.654,84), Hausman (χ² = 119,72) và Sargan–Hansen vững (70,24) đều có p < 0,001, cho thấy mô hình tác động cố định phù hợp nhất. Kiểm định Modified Wald và Wooldridge (đều có p < 0,001) cho thấy có phương sai thay đổi và tự tương quan, nên sai số chuẩn được phân cụm theo doanh nghiệp. Quan hệ chữ U ngược được kiểm định theo Lind và Mehlum (2010); điểm cực đại x* = −β1/(2β2) được quy đổi về số lượt từ khóa bằng exp(x* + giá trị trung bình của ln_green) − 1.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Bảng 2: Thống kê mô tả trên mẫu hồi quy
| Biến | Trung bình | ĐLC | Min | Trung vị | p95 | Max |
| TobinQ | 1,157 | 0,579 | 0,352 | 1,001 | 2,305 | 3,968 |
| total_green | 36,3 | 62,1 | 0 | 19 | 134 | 1.089 |
| ln_green | 2,847 | 1,345 | 0,000 | 2,996 | 4,905 | 6,994 |
| size | 28,048 | 1,942 | 23,342 | 27,875 | 31,775 | 35,742 |
| lev | 0,477 | 0,236 | 0,001 | 0,481 | 0,863 | 1,295 |
| age | 17,555 | 5,849 | 2 | 17 | 27 | 65 |
| agrowth | 0,103 | 0,257 | −0,377 | 0,051 | 0,557 | 1,436 |
| gdp | 0,061 | 0,020 | 0,026 | 0,070 | 0,085 | 0,085 |
| inf | 0,031 | 0,005 | 0,018 | 0,033 | 0,036 | 0,036 |
Tobin's Q trung bình là 1,157 với trung vị 1,001, cho thấy khoảng một nửa số doanh nghiệp - năm được định giá xấp xỉ hoặc thấp hơn giá trị sổ sách tài sản. Số lượt từ khóa chuyển đổi xanh có trung vị 19 và phân phối lệch phải mạnh (phân vị 95 là 134 lượt, giá trị lớn nhất 1.089 lượt), nên được lấy logarit trong mô hình. Hệ số phóng đại phương sai lớn nhất bằng 1,86, cho thấy không có đa cộng tuyến nghiêm trọng.
Kết quả ước lượng chính
Bảng 3: Tác động của chuyển đổi xanh đến Tobin's Q
| Biến | (1) Tuyến tính | (2) Phi tuyến |
| green_c | 0,0059 | −0,0019 |
|
| (0,0071) | (0,0080) |
| green_c_sq |
| −0,0063* |
|
|
| (0,0038) |
| size | −0,1415*** | −0,1368*** |
|
| (0,0253) | (0,0258) |
| lev | 0,3718*** | 0,3655*** |
|
| (0,1040) | (0,1039) |
| age | 0,0130*** | 0,0136*** |
|
| (0,0036) | (0,0036) |
| agrowth | 0,0281 | 0,0273 |
|
| (0,0244) | (0,0245) |
| gdp | −3,3155*** | −3,2998*** |
|
| (0,2245) | (0,2239) |
| inf | 9,1848*** | 9,3160*** |
|
| (0,7824) | (0,7857) |
| Số quan sát | 5.747 | 5.747 |
| Số doanh nghiệp | 687 | 687 |
| R² within | 0,0509 | 0,0519 |
Ở cột (1), tác động tuyến tính của chuyển đổi xanh không có ý nghĩa thống kê. Khi bổ sung thành phần bậc hai ở cột (2), hệ số của green_c_sq mang dấu âm (−0,0063) và có ý nghĩa ở mức 10%, phù hợp với kỳ vọng của H1. Việc quan hệ tuyến tính không có ý nghĩa nhưng thành phần bậc hai có ý nghĩa cho thấy giả định tuyến tính có thể che khuất một quan hệ thay đổi theo mức độ chuyển đổi. Về các biến kiểm soát, quy mô có tác động âm, đòn bẩy và tuổi doanh nghiệp có tác động dương, đều có ý nghĩa ở mức 1%.
Kiểm định hình dạng đường cong
Bảng 4: Kiểm định chữ U ngược theo Lind và Mehlum (2010)
| Chỉ tiêu | Kết quả |
| Miền dữ liệu (thang định tâm) | −2,797 đến 4,197 |
| Độ dốc tại cận dưới | 0,0332 (t = 1,77; p = 0,038) |
| Độ dốc tại cận trên | −0,0545 (t = −1,51; p = 0,065) |
| U-test tổng thể | t = 1,51; p = 0,065 |
| Điểm cực đại (số lượt từ khóa) | Khoảng 13; KTC 95%: [3; 44] |
Độ dốc tại cận dưới dương và có ý nghĩa ở mức 5%, độ dốc tại cận trên âm và có ý nghĩa ở mức 10%, điểm cực đại nằm trong miền dữ liệu. U-test tổng thể có p = 0,065, cho thấy dấu hiệu quan hệ chữ U ngược ở mức ý nghĩa 10%. Điểm cực đại tương ứng khoảng 13 lượt từ khóa, thấp hơn trung vị của mẫu (19 lượt), nhưng khoảng tin cậy rộng (3 đến 44 lượt), nên đây không phải ngưỡng tối ưu chính xác.
So với điểm cực đại, Tobin's Q dự đoán giảm khoảng 0,032 (2,8% giá trị trung bình) tại phân vị 95 của mức công bố (134 lượt) và khoảng 0,060 (5,2%) tại phân vị 99 (310 lượt). Hình 1 minh họa quan hệ này; khoảng tin cậy mở rộng ở vùng công bố cao do ít quan sát.
Hình 1: Quan hệ dự đoán giữa mức độ chuyển đổi xanh và Tobin's Q
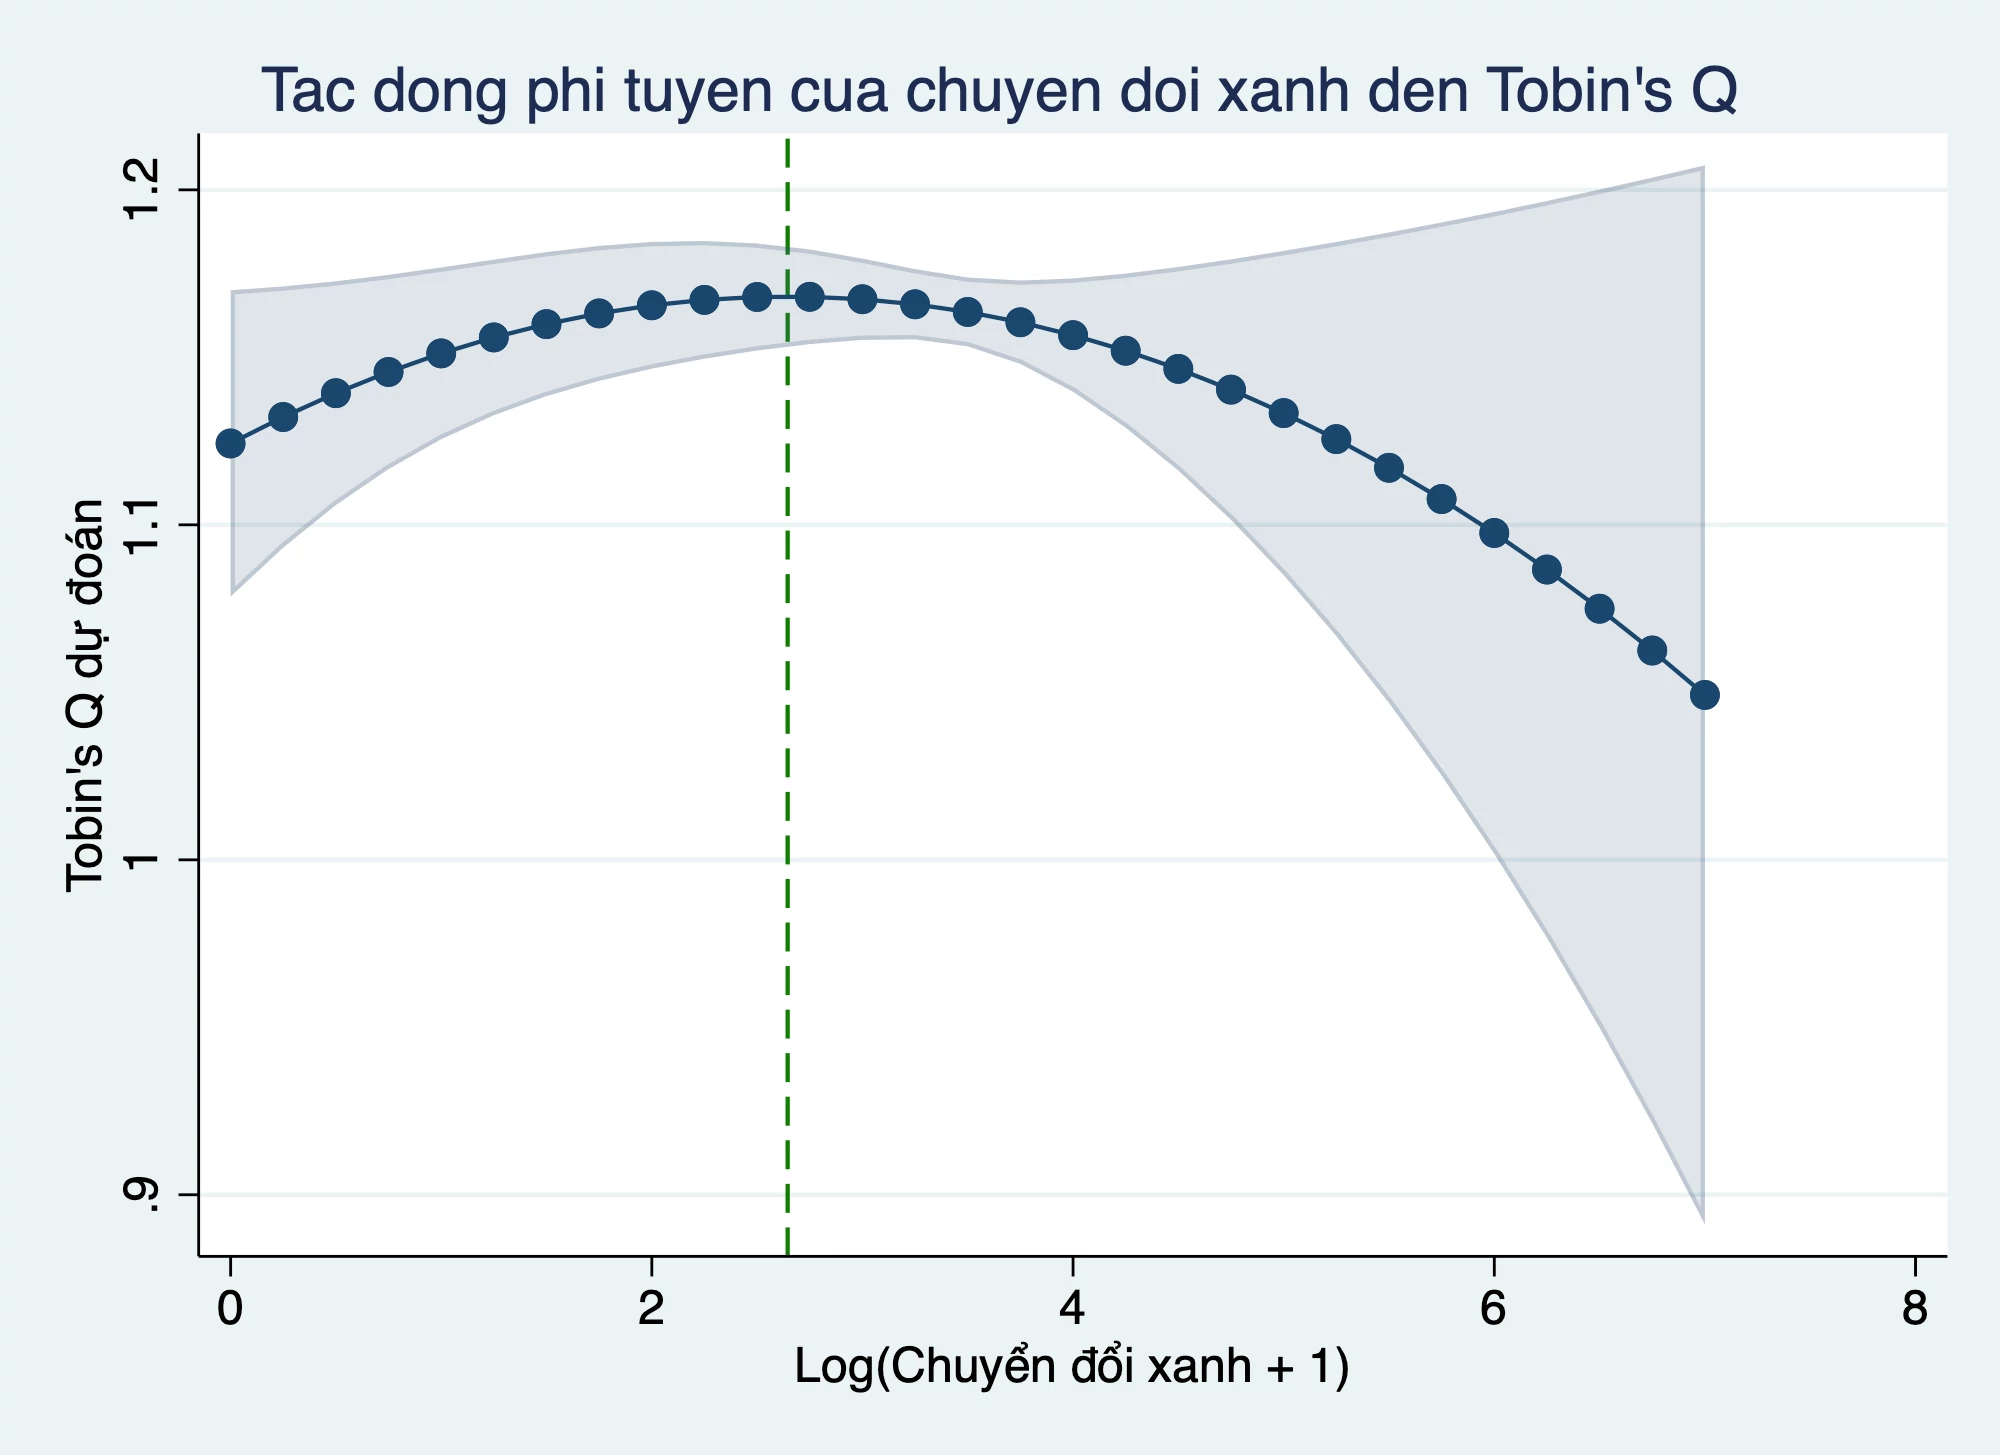 |
Nguồn: Kết quả ước lượng của tác giả. Đường đứt đoạn đánh dấu điểm cực đại; vùng tô là khoảng tin cậy 95%.
Kiểm tra độ vững
Bảng 5: Kiểm tra độ vững
| Biến | (1) Cơ sở | (2) Winsor biến xanh | (3) Bỏ 1% cao nhất |
| green_c | −0,0019 | −0,0018 | −0,0062 |
|
| (0,0080) | (0,0081) | (0,0081) |
| green_c_sq | −0,0063* | −0,0062 | −0,0083** |
|
| (0,0038) | (0,0039) | (0,0036) |
| Biến kiểm soát | Có | Có | Có |
| Số quan sát | 5.747 | 5.747 | 5.685 |
| R² within | 0,0519 | 0,0518 | 0,0522 |
Hệ số bậc hai giữ dấu âm và độ lớn tương đương trong cả ba đặc tả. Khi winsor hóa biến chuyển đổi xanh (cột 2), hệ số gần như không đổi (−0,0062 so với −0,0063) nhưng sai số chuẩn tăng nhẹ, nên mức ý nghĩa giảm xuống sát ngưỡng 10% (p = 0,114). Khi loại 1% quan sát có mức công bố cao nhất (cột 3), hệ số mạnh lên và đạt ý nghĩa ở mức 5%, cho thấy nhánh đi xuống không do một nhóm nhỏ doanh nghiệp công bố cực nhiều tạo ra mà hiện diện trên phần lớn miền dữ liệu.
Thảo luận
Dấu hiệu chữ U ngược của nghiên cứu tương đồng về hình dạng với Leyva-de la Hiz và Bolívar-Ramos (2022), Pekovic và cộng sự (2018) và Misani và Pogutz (2015). Đặc biệt, điểm cực đại nằm ở vùng công bố thấp hơn trung vị, tương đồng với nhận định của Pekovic và cộng sự (2018) rằng khoảng sinh lợi của đầu tư môi trường tương đối hẹp. Khác biệt nằm ở cường độ: các nghiên cứu trên dùng chỉ báo hành vi như bằng sáng chế, chi tiêu môi trường hoặc hiệu suất carbon, nơi chi phí thực tăng nhanh ở mức đầu tư cao tạo ra nhánh đi xuống rõ rệt. Với thước đo công bố, nhánh đi xuống chủ yếu phản ánh sự suy giảm giá trị thông tin của tín hiệu khi công bố mất khả năng phân biệt giữa các doanh nghiệp.
Kết quả cũng giúp lý giải các bằng chứng trái chiều. Nhánh đi lên ở vùng công bố thấp phù hợp với phần bù xanh mà Chen và cộng sự (2023), Hao và cộng sự (2022) và H. C. Nguyen và Duong (2026) ghi nhận. Nhánh đi xuống phù hợp với quan hệ âm mà Y. Li (2025) và H. T. T. Nguyen (2026) tìm thấy. Tại Việt Nam, nơi tài chính xanh còn đang hình thành và chưa có cơ chế xác nhận độc lập thông tin môi trường, tín hiệu xanh chỉ có giá trị định giá hạn chế (Connelly và cộng sự, 2011).
KẾT LUẬN VÀ HÀM Ý
Nghiên cứu kiểm định tác động phi tuyến của chuyển đổi xanh đến giá trị thị trường của 687 doanh nghiệp niêm yết tại Việt Nam giai đoạn 2017-2025. Kết quả cho thấy dấu hiệu quan hệ chữ U ngược ở mức ý nghĩa 10%, với điểm cực đại khoảng 13 lượt từ khóa. Điều này gợi ý lợi ích biên của công bố chuyển đổi xanh giảm dần khi mức công bố tăng cao; tuy nhiên, khoảng tin cậy rộng của điểm cực đại cho thấy chưa nên xem đây là một ngưỡng tối ưu chung cho mọi doanh nghiệp.
Đối với nhà quản trị, kết quả gợi ý rằng tăng diễn ngôn xanh không tự động tạo ra giá trị; công bố cần gắn với chỉ tiêu định lượng có thể kiểm chứng như mức giảm tiêu thụ năng lượng hay phát thải. Đối với nhà đầu tư, tần suất diễn ngôn xanh không nên là tiêu chí sàng lọc độc lập. Đối với cơ quan quản lý, chính sách nên hướng vào chất lượng và khả năng kiểm chứng của thông tin môi trường thay vì chỉ mở rộng nội dung công bố.
Tài liệu tham khảo:
1. Ali, A., Shen, Z., Haotian, D., & Ali, F. (2026). Does green transformation improve firm performance? Evidence of China. Journal of Sustainable Finance & Investment. Advance online publication. https://doi.org/10.1080/20430795.2026.2620380
2. Asni, N., & Agustia, D. (2022). The mediating role of financial performance in the relationship between green innovation and firm value: Evidence from ASEAN countries. European Journal of Innovation Management, 25(5), 1328–1347. https://doi.org/10.1108/EJIM-11-2020-0459
3. Cao, L., & Zhang, B. (2026). Heterogeneous executive environmental awareness and corporate green transformation: The mediating roles of substantive and symbolic green innovation. Sustainability, 18(13), 6567. https://doi.org/10.3390/su18136567
4. Chen, Y., Ma, X., Ma, X., Shen, M., & Chen, J. (2023). Does green transformation trigger green premiums? Evidence from Chinese listed manufacturing firms. Journal of Cleaner Production, 407, 136858. https://doi.org/10.1016/j.jclepro.2023.136858
5. Chung, K. H., & Pruitt, S. W. (1994). A simple approximation of Tobin’s q. Financial Management, 23(3), 70–74. https://doi.org/10.2307/3665623
6. Coad, A., Segarra, A., & Teruel, M. (2013). Like milk or wine: Does firm performance improve with age? Structural Change and Economic Dynamics, 24, 173–189. https://doi.org/10.1016/j.strueco.2012.07.002
7. Connelly, B. L., Certo, S. T., Ireland, R. D., & Reutzel, C. R. (2011). Signaling theory: A review and assessment. Journal of Management, 37(1), 39–67. https://doi.org/10.1177/0149206310388419
8. Cooper, M. J., Gulen, H., & Schill, M. J. (2008). Asset growth and the cross-section of stock returns. The Journal of Finance, 63(4), 1609–1651. https://doi.org/10.1111/j.1540-6261.2008.01370.x
9. Dang, C., Li, Z. F., & Yang, C. (2018). Measuring firm size in empirical corporate finance. Journal of Banking & Finance, 86, 159–176. https://doi.org/10.1016/j.jbankfin.2017.09.006
10. Demirgüç-Kunt, A., & Maksimovic, V. (1998). Law, finance, and firm growth. The Journal of Finance, 53(6), 2107–2137. https://doi.org/10.1111/0022-1082.00084
11. Haans, R. F. J., Pieters, C., & He, Z.-L. (2016). Thinking about U: Theorizing and testing U- and inverted U-shaped relationships in strategy research. Strategic Management Journal, 37(7), 1177–1195. https://doi.org/10.1002/smj.2399
12. Hao, X., Chen, F., & Chen, Z. (2022). Does green innovation increase enterprise value? Business Strategy and the Environment, 31(3), 1232–1247. https://doi.org/10.1002/bse.2952
13. Hart, S. L. (1995). A natural-resource-based view of the firm. Academy of Management Review, 20(4), 986–1014. https://doi.org/10.5465/amr.1995.9512280033
14. Ide, S., & Takehara, H. (2025). The downside of green innovation: How green patents affect corporate value and profitability in Japanese manufacturing firms. Journal of Sustainability Research, 7(4), e250078. https://doi.org/10.20900/jsr20250078
15. Leyva-de la Hiz, D. I., & Bolívar-Ramos, M. T. (2022). The inverted U relationship between green innovative activities and firms’ market-based performance: The impact of firm age. Technovation, 110, 102372. https://doi.org/10.1016/j.technovation.2021.102372
16. Li, Y. (2025). Corporate green transformation and stock returns: Evidence from Chinese listed manufacturing firms. Applied Economics, 57(24), 3236–3252. https://doi.org/10.1080/00036846.2024.2336888
17. Lind, J. T., & Mehlum, H. (2010). With or without U? The appropriate test for a U-shaped relationship. Oxford Bulletin of Economics and Statistics, 72(1), 109–118. https://doi.org/10.1111/j.1468-0084.2009.00569.x
18. Loughran, T., & McDonald, B. (2011). When is a liability not a liability? Textual analysis, dictionaries, and 10-Ks. The Journal of Finance, 66(1), 35–65. https://doi.org/10.1111/j.1540-6261.2010.01625.x
19. Lyon, T. P., & Maxwell, J. W. (2011). Greenwash: Corporate environmental disclosure under threat of audit. Journal of Economics & Management Strategy, 20(1), 3–41. https://doi.org/10.1111/j.1530-9134.2010.00282.x
20. Misani, N., & Pogutz, S. (2015). Unraveling the effects of environmental outcomes and processes on financial performance: A non-linear approach. Ecological Economics, 109, 150–160. https://doi.org/10.1016/j.ecolecon.2014.11.010
21. Nguyen, H. C., & Duong, H. K. (2026). The impact of sustainability reporting on firm value, financial performance, and risk: An empirical study of Vietnam’s listed companies. Journal of Management and Governance, 30, 675–718. https://doi.org/10.1007/s10997-025-09746-y
22. Nguyen, H. T. T. (2026). ESG disclosure and firm performance: Evidence from the Vietnam Sustainability Index. International Journal of Knowledge and Systems Science, 17(1), 1–17. https://doi.org/10.4018/IJKSS.402013
23. Nguyen, O. T. K., Buertey, S., Pham, T. H., Nguyen, D. V., & Tan, P. D. (2025). Environmental disclosure and firm financial performance in Vietnam’s manufacturing and energy sectors. Discover Sustainability, 6, 1425. https://doi.org/10.1007/s43621-025-02195-5
24. Pekovic, S., Grolleau, G., & Mzoughi, N. (2018). Environmental investments: Too much of a good thing? International Journal of Production Economics, 197, 297–302. https://doi.org/10.1016/j.ijpe.2018.01.012
25. Pierce, J. R., & Aguinis, H. (2013). The too-much-of-a-good-thing effect in management. Journal of Management, 39(2), 313–338. https://doi.org/10.1177/0149206311410060
26. Porter, M. E., & van der Linde, C. (1995). Toward a new conception of the environment-competitiveness relationship. Journal of Economic Perspectives, 9(4), 97–118. https://doi.org/10.1257/jep.9.4.97
27. Rajan, R. G., & Zingales, L. (1995). What do we know about capital structure? Some evidence from international data. The Journal of Finance, 50(5), 1421–1460. https://doi.org/10.1111/j.1540-6261.1995.tb04065.x
28. Xie, Z., Wang, J., & Zhao, G. (2022). Impact of green innovation on firm value: Evidence from listed companies in China’s heavy pollution industries. Frontiers in Energy Research, 9, 806926. https://doi.org/10.3389/fenrg.2021.806926
| Ngày nhận bài: 10/9/2026; Ngày hoàn thiện biên tập: 21/10/2026; Ngày duyệt đăng: 2/11/2026 |
Tin liên quan

Các tin khác

Công nhận giá trị pháp lý và quy kết hành vi trong giao kết hợp đồng tự động: Kinh nghiệm từ Luật mẫu UNCITRAL và bài học cho Việt Nam

Đề xuất khung đánh giá mức độ ứng dụng AI trong doanh nghiệp nhỏ và vừa tại Việt Nam

Vận dụng dữ liệu chi phí kế toán quản trị để xây dựng mô hình tối ưu sẵn sàng cho điện toán lượng tử trong chuỗi cung ứng doanh nghiệp F&B tại Việt Nam

Tổng quan nghiên cứu đo lường đóng góp của kinh tế sinh học vào nền kinh tế

Trí tuệ nhân tạo trong chuyển đổi động lực tăng trưởng ở Việt Nam: Điều kiện hấp thụ và hàm ý chính sách

Nâng cao hiệu quả quản lý, xử lý và sử dụng tài sản tịch thu trong lĩnh vực hải quan

Giải pháp hoàn thiện công tác quản lý hải quan tại các khu thương mại tự do ở Việt Nam

Tác động của người ảnh hưởng xanh đến ý định mua sản phẩm xanh của Gen Z tại TP. Hồ Chí Minh

Phát triển năng lực số và tâm lý số cho sinh viên ngành Logistics tại Việt Nam


