


Công bố thông tin quản trị doanh nghiệp, giá trị và hiệu quả hoạt động: Bằng chứng từ các doanh nghiệp niêm yết Việt Nam
Hoàng Trung Dũng
Phạm Hữu Hà
Email: [email protected]
Học viện hàng không Việt Nam
Tóm tắt
Nghiên cứu phân tích tác động của mức độ công bố thông tin quản trị doanh nghiệp đến giá trị và hiệu quả hoạt động của các doanh nghiệp niêm yết Việt Nam giai đoạn 2010-2025. Nghiên cứu sử dụng dữ liệu bảng với Tobin’s Q đại diện cho giá trị doanh nghiệp, ROA và ROE được sử dụng trong các phân tích bổ sung, chỉ số công bố thông tin quản trị được xây dựng từ báo cáo thường niên. Kết quả thực nghiệm cho thấy, Mức độ công bố thông tin quản trị có tác động tích cực đến Giá trị và Hiệu quả tài chính của doanh nghiệp. Kết quả nhấn mạnh vai trò của minh bạch thông tin quản trị, đồng thời cung cấp hàm ý cho doanh nghiệp, nhà đầu tư và cơ quan quản lý trong việc nâng cao chất lượng công bố thông tin trên thị trường chứng khoán Việt Nam.
Từ khóa: Công bố thông tin, quản trị doanh nghiệp, giá trị doanh nghiệp, hiệu quả hoạt động, doanh nghiệp niêm yết Việt Nam
Abstract
The study analyzes the effects of corporate governance disclosure on firm value and operating performance among Vietnamese listed firms during the 2010-2025 period. The study employs panel data, with Tobin’s Q as a measure of firm value, while ROA and ROE are used for additional analyses. The corporate governance disclosure index is developed based on annual reports. The empirical results show that the level of corporate governance disclosure has positive effects on both firm value and financial performance. These findings highlight the importance of corporate governance transparency and provide implications for firms, investors, and regulatory authorities in improving the quality of information disclosure in the Vietnamese stock market.
Keywords: Information disclosure, corporate governance, firm value, operating performance, Vietnamese listed firms
GIỚI THIỆU
Trong những năm gần đây, công bố thông tin về quản trị doanh nghiệp (G) trở thành một bộ phận ngày càng quan trọng của hệ thống thông tin mà nhà đầu tư sử dụng để đánh giá chất lượng doanh nghiệp.
Trên thế giới, mối quan hệ giữa quản trị, công bố thông tin và kết quả doanh nghiệp đã được tiếp cận theo nhiều hướng. Một số nghiên cứu xây dựng chỉ số quản trị tổng hợp, trong khi các nghiên cứu khác tập trung trực tiếp vào mức độ công bố thông tin quản trị. Theo Shrivastav và Kalsie (2017), trên mẫu các doanh nghiệp phi tài chính niêm yết tại Ấn Độ, cho thấy chỉ số công bố quản trị doanh nghiệp có quan hệ tích cực với các thước đo dựa trên thị trường và kế toán, bao gồm Tobin’s Q, tỷ suất sinh lời trên tài sản (ROA) và tỷ suất sinh lời trên vốn chủ sở hữu (ROE). Tại Indonesia, Siagian và cộng sự (2013) cũng ghi nhận chất lượng quản trị có quan hệ tích cực với giá trị doanh nghiệp, mặc dù tác động của chất lượng công bố nói chung không hoàn toàn đồng nhất.
Tại Việt Nam, vấn đề này đặc biệt đáng quan tâm khi thị trường chứng khoán ngày càng mở rộng, trong khi khả năng tiếp cận thông tin của nhà đầu tư bên ngoài vẫn phụ thuộc đáng kể vào báo cáo thường niên và các công bố chính thức của doanh nghiệp. Trong hệ thống tài liệu được tổng hợp cho nghiên cứu này, bằng chứng thực nghiệm chủ yếu đến từ Mỹ, châu Âu, Trung Quốc, Ấn Độ, Indonesia, Ai Cập và các mẫu đa quốc gia. Bằng chứng trực tiếp trên một mẫu lớn doanh nghiệp niêm yết Việt Nam còn chưa được thể hiện rõ. Khoảng trống còn nằm ở cách đo lường khi nhiều nghiên cứu sử dụng xếp hạng ESG thương mại (ESG rating) hoặc một số đặc điểm quản trị riêng lẻ, trong khi mức độ và chất lượng công bố thông tin quản trị từ báo cáo thường niên chưa được lượng hóa toàn diện.
Từ đó, nghiên cứu đặt ra 2 câu hỏi chính: (1) Mức độ công bố thông tin quản trị doanh nghiệp có ảnh hưởng đến giá trị doanh nghiệp niêm yết Việt Nam hay không? (2) Mức độ công bố này có ảnh hưởng đến hiệu quả hoạt động được phản ánh qua ROA và ROE hay không? Nghiên cứu đóng góp vào tài liệu hiện có theo 3 phương diện. Thứ nhất, xây dựng chỉ số công bố quản trị G trực tiếp từ báo cáo thường niên với nhiều nhóm nội dung quản trị, qua đó phản ánh cả mức độ và chất lượng thông tin thay vì chỉ ghi nhận sự hiện diện của thông tin. Thứ hai, nghiên cứu cung cấp bằng chứng thực nghiệm cho Việt Nam trên dữ liệu bảng dài hạn. Thứ ba, tác động của công bố thông tin quản trị được đánh giá đồng thời bằng Tobin’s Q, ROA và ROE, cho phép phân biệt ảnh hưởng của công bố thông tin quản trị đối với đánh giá của thị trường và hiệu quả tài chính nội tại của doanh nghiệp.
XÂY DỰNG KHUNG LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Nghiên cứu này xem xét tác động của mức độ công bố thông tin quản trị doanh nghiệp đến giá trị doanh nghiệp và hiệu quả hoạt động. Khác với cách tiếp cận chỉ sử dụng một số đặc điểm riêng lẻ của hội đồng quản trị, biến G phản ánh mức độ doanh nghiệp công khai các thông tin liên quan đến cơ cấu quản trị, trách nhiệm của hội đồng quản trị, xung đột lợi ích, chính sách thù lao, đạo đức kinh doanh, chống tham nhũng, tuân thủ pháp luật, quyền lợi của các bên liên quan và các cơ chế bảo đảm tính minh bạch. Cách tiếp cận xây dựng chỉ số tổng hợp từ thông tin công bố trong báo cáo thường niên phù hợp với hướng nghiên cứu của Shrivastav và Kalsie (2017), khi các tác giả xây dựng chỉ số công bố thông tin về quản trị doanh nghiệp từ nhiều nội dung quản trị và sử dụng chỉ số này để giải thích cả các thước đo dựa trên thị trường và các chỉ tiêu kế toán.
Lý thuyết đại diện cung cấp nền tảng trực tiếp để giải thích mối quan hệ giữa công bố thông tin quản trị và kết quả của doanh nghiệp. Sự tách biệt giữa quyền sở hữu và quyền điều hành tạo ra bất cân xứng thông tin giữa cổ đông và nhà quản lý, từ đó làm phát sinh nguy cơ nhà quản lý theo đuổi lợi ích cá nhân thay vì tối đa hóa lợi ích của chủ sở hữu (Jensen và Meckling, 1976). Siagian và cộng sự (2013) cho rằng, các cơ chế quản trị và công bố thông tin giúp tăng khả năng giám sát hành vi quản lý, hạn chế hành vi cơ hội và thu hẹp khoảng cách thông tin giữa nhà quản lý với cổ đông. Khi các thông tin liên quan đến trách nhiệm của hội đồng quản trị, cơ chế giám sát, lợi ích của nhà quản lý và mức độ tuân thủ được công khai đầy đủ, nhà đầu tư có điều kiện đánh giá chính xác hơn hoạt động của doanh nghiệp, qua đó giảm rủi ro đại diện và chi phí giám sát. Shrivastav và Kalsie (2017) cũng lập luận rằng, công bố thông tin quản trị ở mức cao làm tăng tính minh bạch và trách nhiệm giải trình, hạn chế khả năng chiếm dụng lợi ích của nhà quản lý và tạo điều kiện cải thiện hiệu quả hoạt động.
Bên cạnh Lý thuyết đại diện, Lý thuyết tín hiệu giải thích tác động của công bố thông tin quản trị thông qua nhận thức của thị trường. Do nhà đầu tư bên ngoài không có khả năng tiếp cận đầy đủ thông tin nội bộ, doanh nghiệp có mức độ quản trị và minh bạch cao có động cơ truyền tải những tín hiệu tích cực nhằm phân biệt mình với các doanh nghiệp có chất lượng quản trị thấp (Spence, 1973). Thông tin quản trị đầy đủ và có khả năng kiểm chứng có thể được thị trường xem là tín hiệu về chất lượng kiểm soát nội bộ, trách nhiệm giải trình và mức độ bảo vệ nhà đầu tư. Garay và González (2008) cho rằng, cơ chế quản trị tốt làm gia tăng niềm tin của nhà đầu tư, qua đó có khả năng làm giảm chi phí vốn và gia tăng giá trị doanh nghiệp. Kết quả của các tác giả tại Venezuela cho thấy, mức tăng 1% của chỉ số quản trị gắn với mức tăng trung bình khoảng 2,7% của Tobin’s Q. Cơ chế này đặc biệt có ý nghĩa đối với các thị trường mới nổi, nơi sự khác biệt về chất lượng quản trị và mức độ bảo vệ nhà đầu tư giữa các doanh nghiệp có thể tương đối lớn.
Brown và Caylor (2006) xây dựng chỉ số G (G_score) từ 51 yếu tố quản trị nội bộ và bên ngoài, đồng thời xác nhận chỉ số quản trị có quan hệ dương và có ý nghĩa với Tobin’s Q. Siagian và cộng sự (2013) cũng tìm thấy mối quan hệ tích cực giữa chỉ số quản trị và các thước đo giá trị, trong đó kết quả vẫn nhất quán khi sử dụng Tobin’s Q và ROA. Nghiên cứu của Shrivastav và Kalsie (2017) cho thấy, mức độ công bố thông tin quản trị có tác động tích cực đến hiệu quả doanh nghiệp khi hiệu quả được đo bằng cả Tobin’s Q, ROA và ROE. Các tác giả lập luận rằng doanh nghiệp công bố nhiều thông tin quản trị hơn có xu hướng đạt kết quả hoạt động tốt hơn.
Tuy nhiên, bằng chứng trước đây chưa hoàn toàn đồng nhất. Chẳng hạn, Siagian và cộng sự (2013) phát hiện chỉ số quản trị có quan hệ tích cực với giá trị doanh nghiệp nhưng chỉ số chất lượng báo cáo nói chung lại có quan hệ âm, trong khi các nghiên cứu được tổng hợp bởi Shrivastav và Kalsie (2017) cho thấy, tác động có thể thay đổi tùy thước đo hiệu quả. Sự khác biệt này cho thấy, cần phân biệt công bố thông tin quản trị với công bố thông tin doanh nghiệp nói chung, đồng thời kiểm định tác động trên cả thước đo dựa trên thị trường và thước đo kế toán. Theo đó, nghiên cứu sử dụng Tobin’s Q để phản ánh giá trị doanh nghiệp, trong khi ROA và ROE được sử dụng để đánh giá bổ sung hiệu quả hoạt động.
Từ cơ sở lý thuyết và bằng chứng thực nghiệm nêu trên, nghiên cứu đề xuất các giả thuyết:
H1: Mức độ Công bố thông tin quản trị doanh nghiệp có tác động tích cực đến Giá trị doanh nghiệp, được đo lường bằng Tobin’s Q.
H2: Mức độ công bố thông tin quản trị doanh nghiệp có tác động tích cực đến Hiệu quả sử dụng tài sản của doanh nghiệp, được đo lường bằng ROA.
H3: Mức độ công bố thông tin quản trị doanh nghiệp có tác động tích cực đến Hiệu quả sử dụng vốn chủ sở hữu, được đo lường bằng ROE.
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu nghiên cứu
Dữ liệu nghiên cứu được xây dựng từ các doanh nghiệp niêm yết trên thị trường chứng khoán Việt Nam trong giai đoạn 2010-2025. Mẫu gồm 1.192 doanh nghiệp với 13.029 quan sát theo năm, không bao gồm các doanh nghiệp thuộc lĩnh vực tài chính và ngân hàng do đặc thù về cấu trúc tài sản, đòn bẩy tài chính và cơ chế quản lý có sự khác biệt đáng kể so với các ngành còn lại. Đồng thời, các doanh nghiệp có thời gian quan sát dưới 5 năm cũng được loại khỏi mẫu nhằm bảo đảm mức độ đầy đủ và tính ổn định của dữ liệu bảng. Dữ liệu tài chính được thu thập từ hệ thống FiinPro-X, trong khi các thông tin liên quan đến công bố quản trị được khai thác từ báo cáo thường niên của từng doanh nghiệp.
Đo lường các biến nghiên cứu
Đo lường giá trị doanh nghiệp
Giá trị doanh nghiệp được đo lường bằng Tobin’s Q, phản ánh đánh giá của thị trường đối với giá trị doanh nghiệp so với quy mô tài sản đang sử dụng. Tobin’s Q càng cao cho thấy, thị trường đánh giá doanh nghiệp có triển vọng tăng trưởng và khả năng tạo giá trị tốt hơn. Bên cạnh thước đo dựa trên thị trường, nghiên cứu sử dụng thêm ROA và ROE để phân tích bổ sung và kiểm định tính vững của kết quả. Việc kết hợp Tobin’s Q với ROA và ROE cho phép đánh giá tác động của các nhân tố nghiên cứu trên cả phương diện giá trị thị trường và hiệu quả tài chính kế toán của doanh nghiệp.
Đo lường mức độ công bố thông tin quản trị doanh nghiệp
Biến mức độ công bố thông tin quả trị (G_score) được sử dụng để phản ánh mức độ và chất lượng công bố thông tin quản trị doanh nghiệp trên báo cáo thường niên. Chỉ số được xây dựng dựa trên hệ thống tiêu chuẩn GRI và bộ tiêu chí ESG được thiết lập cho nghiên cứu, trong đó trụ cột G gồm 20 nhóm tiêu chí lớn và 139 mục con, bao quát các nội dung chủ yếu như cơ cấu và trách nhiệm của Hội đồng quản trị, giám sát các vấn đề ESG, xung đột lợi ích, năng lực và đánh giá Hội đồng quản trị, chính sách thù lao, chiến lược phát triển bền vững, đạo đức kinh doanh, cơ chế khiếu nại và tố cáo, tuân thủ pháp luật, tham vấn các bên liên quan, xác định vấn đề trọng yếu, hiệu quả kinh tế, mua sắm có trách nhiệm, chống tham nhũng, chống cạnh tranh không lành mạnh, minh bạch thuế, chính sách công, đảm bảo thông tin ESG và quản trị dữ liệu khách hàng (Angela và Sari, 2023; GRI, 2025). Mỗi tiêu chí lớn được phân tách thành các mục công bố cụ thể và được mã hóa trực tiếp từ nội dung báo cáo thường niên. Mỗi mục con được chấm theo thang điểm từ 0 đến 3 trong đó:
- 0 điểm nếu không có thông tin;
- 1 điểm nếu doanh nghiệp chỉ đề cập hoặc đưa ra cam kết chung;
- 2 điểm nếu có chính sách, hoạt động, mục tiêu hoặc số liệu liên quan nhưng mức độ công bố chưa đầy đủ;
- 3 điểm nếu thông tin được công bố cụ thể, có bằng chứng định lượng và các yếu tố kiểm chứng như phạm vi, kỳ báo cáo, mục tiêu, kết quả thực hiện hoặc phương pháp đo lường.
Các nội dung được xác định là thực sự không áp dụng đối với doanh nghiệp được ký hiệu N/A và loại khỏi mẫu số nhằm tránh làm giảm sai lệch điểm công bố. Điểm của từng tiêu chí quản trị lớn được chuẩn hóa về thang 0-100 theo công thức:
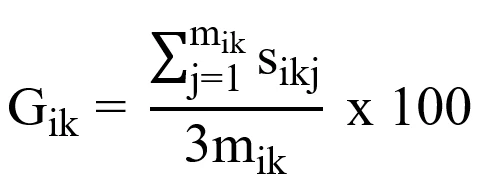 |
Trong đó sikj là điểm của mục con j, mik là số mục con có thể áp dụng thuộc tiêu chí k của doanh nghiệp i. Chỉ số quản trị tổng hợp của doanh nghiệp được xác định bằng trung bình cộng của 20 tiêu chí quản trị:
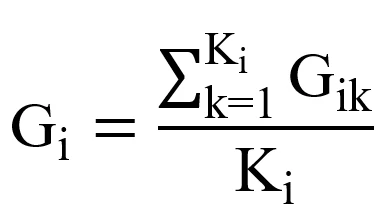 |
Với Ki là số tiêu chí lớn có thể áp dụng. Do đó, G có giá trị từ 0 đến 100 giá trị càng cao thể hiện mức độ công bố thông tin quản trị càng đầy đủ, cụ thể và có khả năng kiểm chứng.
Mô hình nghiên cứu
Nghiên cứu đánh giá tác động của mức độ công khai thông tin quản trị doanh nghiệp đến giá trị doanh nghiệp và hiệu quả tài chính thông qua 3 biến phụ thuộc gồm Tobin’s Q, ROA và ROE (Bui và Krajcsák, 2023). Mô hình tổng quát được xây dựng như sau:
FPit = β0 + β1G_scoreit + β2CashHoldingsit + β3CostDebtit + β4FirmSizeit + β5Profitabilityit +β6Tangibilityit + β7CashFlowit + β8Leverageit + β9SalesGrowthit + μi + λt + εit (1)
Trong đó, FP lần lượt được thay thế bằng Tobin’s Q, ROA và ROE, i đại diện cho doanh nghiệp, t đại diện cho năm, μ là tác động cố định theo doanh nghiệp, λ là tác động cố định theo thời gian, ε là sai số ngẫu nhiên. Đo lường các biến kiểm soát được trình bày trong Bảng 1.
Bảng 1: Thống kê mô tả
| Biến | Phương pháp tính | Số quan sát | Trung bình | Độ lệch chuẩn | Giá trị tối thiểu | Giá trị tối đa | Nguồn tham khảo |
|---|---|---|---|---|---|---|---|
| TobinQ | (Giá trị thị trường + Tổng nợ)/Tổng TS | 13029 | 1,2881 | 4,3852 | 0,0471 | 406,058 | (Bui và Krajcsák, 2023) |
| ROA | Lợi nhuận/Tổng TS | 13029 | 0,0515 | 0,0477 | -0,0079 | 0,1397 | (Bui và Krajcsák, 2023) |
| ROE | Lợi nhuận/Vốn chủ sở hữu | 13029 | 0,7181 | 1,3070 | -13,5545 | 8,3772 | (Bui và Krajcsák, 2023) |
| G_score | Điểm công khai thông tin quản trị | 13029 | 3,2742 | 2,2788 | 0,0000 | 32,316 | (Samaha và cộng sự, 2012) |
| Cash Holdings | Tiền và tương đương tiền/Tổng TS | 13029 | 0,0929 | 0,1065 | 0,0000 | 0,9612 | (Bates và cộng sự, 2009) |
| CostDebt | Tiền lãi vay/Doanh thu | 12862 | 0,0268 | 0,0712 | 0,0000 | 4,7034 | (Sánchez-Ballesta và Yagüe, 2023) |
| FirmSize | Ln(Doanh thu) | 12986 | 6,0579 | 1,7584 | -3,8714 | 12,644 | (Dang và cộng sự, 2018) |
| Profitability | Lợi nhuận/Doanh thu | 13029 | 0,0386 | 0,4007 | -24,7894 | 2,8735 | (Frank và Goyal, 2009) |
| Tangibility | Tài sản cố định/Tổng TS | 13029 | 0,2715 | 0,2332 | 0,0000 | 0,9856 | (Frank và Goyal, 2009) |
| CashFlow | Dòng tiền thuần/ Tổng TS | 13028 | 0,0579 | 0,1569 | -6,5658 | 2,4538 | (Opler và cộng sự, 1999) |
| Leverage | Tổng nợ/Tổng TS | 13029 | 0,6043 | 2,4610 | 0,0003 | 156,851 | (Frank và Goyal, 2009) |
| Sales_ growth | Tốc độ tăng trưởng doanh thu | 10741 | 0,2276 | 3,7643 | -3,2363 | 244,455 | (Opler và cộng sự, 1999) |
Nguồn: Tính toán của tác giả từ phần mềm Stata
Do giá trị doanh nghiệp và hiệu quả tài chính có tính duy trì theo thời gian, nghiên cứu bổ sung biến phụ thuộc trễ vào mô hình 1:
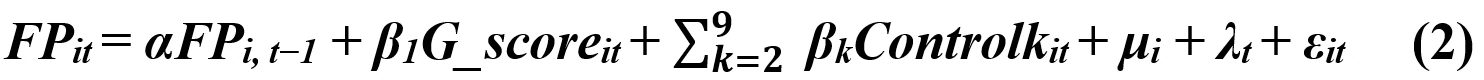 |
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Bảng 1 cho thấy số quan sát của các biến chủ yếu đạt 13.029, ngoại trừ CostDebt, FirmSize, CashFlow và Sales_growth do thiếu dữ liệu ở một số doanh nghiệp. Giá trị trung bình của TobinQ đạt 1,2881, trong khi ROA và ROE lần lượt đạt 0,0515 và 0,7181, phản ánh sự khác biệt đáng kể giữa hiệu quả thị trường và hiệu quả kế toán. Điểm công bố quản trị doanh nghiệp trung bình đạt 3,2742 với mức dao động từ 0 đến 32,316. Các biến CashHoldings, Tangibility và Leverage có giá trị trung bình lần lượt là 0,0929, 0,2715 và 0,6043. Độ lệch chuẩn cùng khoảng biến thiên lớn của TobinQ, ROE, Profitability, Leverage và Sales_growth cho thấy mức độ dị biệt cao giữa các doanh nghiệp.
Bảng 2 cho thấy, điểm công bố quản trị doanh nghiệp có tương quan dương với ROA (r = 0,06, p < 0,01) và ROE (r = 0,30, p < 0,01), trong khi tương quan với TobinQ gần bằng 0. Các mối tương quan lớn nhất được ghi nhận giữa TobinQ và Leverage (r = 0,61, p < 0,01), cũng như giữa ROA và ROE (r = 0,59, p < 0,01). Nhìn chung, phần lớn hệ số tương quan giữa các biến độc lập có giá trị thấp, phản ánh mức độ liên hệ tuyến tính tương đối hạn chế giữa các yếu tố trong mô hình.
Bảng 2: Ma trận tương quan
| Biến | (1) | (2) | (3) | (4) | (5) | (6) | (7) | (8) | (9) | (10) | (11) | (12) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| (1) TobinQ | 1,000 |
|
|
|
|
|
|
|
|
|
|
|
| (2) ROA | 0,02** | 1,000 |
|
|
|
|
|
|
|
|
|
|
| (3) ROE | 0,02** | 0,59*** | 1,000 |
|
|
|
|
|
|
|
|
|
| (4) G_score | -0,00 | 0,06*** | 0,30*** | 1,000 |
|
|
|
|
|
|
|
|
| (5) Cash Holdings | 0,04*** | 0,32*** | 0,17*** | -0,00 | 1,000 |
|
|
|
|
|
|
|
| (6) CostDebt | -0,01 | -0,08*** | -0,07*** | -0,00 | -0,10*** | 1,000 |
|
|
|
|
|
|
| (7) Firmsize | -0,05*** | 0,14*** | 0,24*** | 0,31*** | 0,00 | 0,03*** | 1,000 |
|
|
|
|
|
| (8) Profitability | -0,19*** | 0,21*** | 0,03*** | 0,02** | 0,05*** | -0,01* | 0,09*** | 1,000 |
|
|
|
|
| (9) Tangibility | 0,01* | 0,01** | 0,05*** | 0,00 | -0,17*** | 0,10*** | 0,00 | 0,00 | 1,000 |
|
|
|
| (10) CashFlow | -0,28*** | 0,31*** | 0,18*** | 0,01** | 0,17*** | 0,00 | 0,080*** | 0,06*** | 0,17*** | 1,000 |
|
|
| (11) Leverage | 0,61*** | -0,08*** | -0,03*** | -0,01* | -0,02*** | 0,00 | -0,055*** | -0,29*** | 0,03*** | -0,05*** | 1,000 |
|
| (12) Sales_ growth | -0,002 | 0,02** | 0,01 | -0,01 | -0,01 | -0,00 | -0,00 | 0,01 | -0,03*** | -0,03*** | -0,00 | 1,000 |
Ghi chú: *** p < 0,01, ** p < 0,05, * p < 0,1
Nguồn: Tính toán của tác giả từ phần mềm Stata
Kết quả hồi quy
Các kiểm định lựa chọn mô hình cho thấy mô hình tác động cố định (FE) phù hợp hơn mô hình hồi quy gộp (OLS) và tác động ngẫu nhiên (RE). Mô hình kiểm soát đồng thời hiệu ứng doanh nghiệp và hiệu ứng năm. Do phát hiện phương sai sai số thay đổi và tự tương quan, sai số chuẩn được phân cụm theo doanh nghiệp nhằm bảo đảm độ tin cậy của suy luận thống kê (Cameron và Miller, 2015). Kết quả tại Bảng 3, cả 3 mô hình đều có ý nghĩa tổng thể với Prob > F bằng 0,0000, hệ số R2 hiệu chỉnh lần lượt đạt 0,9502 đối với TobinQ, 0,6728 đối với ROA và 0,4082 đối với ROE thể hiện các mô hình đã giải thích tốt cho biến phụ thuộc.
Các biến phụ thuộc trễ đều mang hệ số dương và có ý nghĩa ở mức 1%, cho thấy giá trị doanh nghiệp và hiệu quả tài chính có tính tác động theo thời gian. Đáng chú ý, G_score tác động dương đến cả TobinQ, ROA và ROE. Khi điểm công bố thông tin quản trị doanh nghiệp tăng một đơn vị, TobinQ tăng 0,0145, ROA tăng 0,0002 và ROE tăng 0,1057, trong điều kiện các yếu tố khác không đổi. Kết quả phù hợp với Lý thuyết đại diện, theo đó minh bạch thông tin góp phần giảm bất cân xứng thông tin, hạn chế chi phí giám sát và bảo vệ lợi ích cổ đông (Jensen và Meckling, 1976). Đối với các biến kiểm soát, CashHoldings và CashFlow tác động dương đến cả 3 thước đo hiệu quả. CostDebt tác động âm đến TobinQ và ROE, trong khi FirmSize tác động âm đến TobinQ nhưng dương đến ROA và ROE. Leverage chỉ tác động dương có ý nghĩa đến TobinQ, Sales_growth tác động dương đến ROA và ROE. Kết quả từ mô hình FE xác nhận vai trò tích cực của công khai thông tin quản trị doanh nghiệp đối với giá trị thị trường và hiệu quả tài chính của doanh nghiệp.
Bảng 3: Kết quả hồi quy tác động cố định
|
| (1) | (2) | (3) |
|---|---|---|---|
|
| TobinQ | ROA | ROE |
| L.TobinQ | 0,4759*** |
|
|
|
| (0,1311) |
|
|
| G_score | 0,0145*** | 0,0002* | 0,1057*** |
|
| (0,0048) | (0,0001) | (0,0077) |
| CashHoldings | 0,6457*** | 0,0333*** | 0,8409*** |
|
| (0,1629) | (0,0035) | (0,1059) |
| CostDebt | -0,2432* | -0,0064 | -1,0050** |
|
| (0,1435) | (0,0044) | (0,4490) |
| FirmSize | -0,0122* | 0,0006*** | 0,0482*** |
|
| (0,0073) | (0,0002) | (0,0085) |
| Profitability | -0,6776*** | 0,0159 | -0,0108 |
|
| (0,0904) | (0,0116) | (0,1281) |
| Tangibility | 0,0413 | 0,0007 | 0,1342** |
|
| (0,0397) | (0,0015) | (0,0592) |
| CashFlow | 0,5078*** | 0,0492*** | 0,9518*** |
|
| (0,1710) | (0,0048) | (0,1069) |
| Leverage | 0,5671*** | 0,0005 | -0,0055 |
|
| (0,1087) | (0,0005) | (0,0070) |
| Sales_growth | -0,0020 | 0,0006*** | 0,0112*** |
|
| (0,0024) | (0,0001) | (0,0038) |
| L.ROA |
| 0,7054*** |
|
|
|
| (0,0146) |
|
| L.ROE |
|
| 0,5045*** |
|
|
|
| (0,0149) |
| _cons | 0,2825*** | 0,0029** | -0,4412*** |
|
| (0,0832) | (0,0014) | (0,0605) |
| Số quan sát | 10609 | 10609 | 10609 |
| Số doanh nghiệp | 1192 | 1192 | 1192 |
| R2 điều chỉnh | 0,9502 | 0,6728 | 0,4082 |
| Prob > F | 0,0000 | 0,0000 | 0,0000 |
| Firm fixed effects | Có | Có | Có |
| Year fixed effects | Có | Có | Có |
| Clustered standard errors | Firm | Firm | Firm |
Ghi chú: * p < 0,10, ** p < 0,05, *** p < 0,01.
Nguồn: Tính toán của tác giả từ phần mềm Stata
Bảng 4 trình bày kết quả ước lượng Difference GMM nhằm kiểm soát tính động của hiệu quả doanh nghiệp và khả năng nội sinh. Các mô hình đều có ý nghĩa thống kê tổng thể khi kiểm định AR (1) có ý nghĩa, trong khi AR(2) không có ý nghĩa với p-value lần lượt là 0,301, 0,672 và 0,553, cho thấy không tồn tại tự tương quan bậc 2 trong sai số sai phân. Kiểm định Hansen có p-value tương ứng 0,509, 0,739 và 0,130 nên không bác bỏ tính hợp lệ của bộ công cụ. Số công cụ là 26 thấp hơn đáng kể so với 1.181 nhóm doanh nghiệp. Mặc dù kiểm định Sargan bác bỏ tính hợp lệ của công cụ trong mô hình TobinQ và ROE, kiểm định Hansen phù hợp hơn trong ước lượng 2 bước với sai số chuẩn vững và đều cho kết quả chấp nhận bộ công cụ.
Bảng 4: Kết quả hồi quy Difference GMM
|
| (1) | (2) | (3) |
|---|---|---|---|
|
| TobinQ | ROA | ROE |
| L.TobinQ | -0,0090 |
|
|
|
| (0,0510) |
|
|
| G_score | 0,0147* | 0,0009** | 0,2698*** |
|
| (0,0081) | (0,0005) | (0,0227) |
| CashHoldings | 0,2294** | 0,0297*** | 0,6214*** |
|
| (0,1057) | (0,0082) | (0,2005) |
| CostDebt | 0,0768** | 0,0007 | -0,9512** |
|
| (0,0302) | (0,0050) | (0,4469) |
| FirmSize | -0,0572*** | 0,0116*** | 0,2122*** |
|
| (0,0201) | (0,0015) | (0,0516) |
| Profitability | -0,4335*** | 0,0085 | -0,1517*** |
|
| (0,1268) | (0,0074) | (0,0467) |
| Tangibility | 0,0379 | -0,0318*** | -0,4909** |
|
| (0,0776) | (0,0074) | (0,2345) |
| CashFlow | -0,0588 | 0,0224*** | 0,2909*** |
|
| (0,0719) | (0,0050) | (0,1042) |
| Leverage | 0,9500*** | 0,0002 | 0,0150** |
|
| (0,0236) | (0,0004) | (0,0075) |
| sales_growth | -0,0019 | 0,0004** | 0,0077* |
|
| (0,0015) | (0,0001) | (0,0043) |
| L.ROA |
| 0,5363*** |
|
|
|
| (0,0271) |
|
| L,ROE |
|
| 0,3068*** |
|
|
|
| (0,0265) |
| Số quan sát | 8704 | 8704 | 8704 |
| Số nhóm | 1181 | 1181 | 1181 |
| Số công cụ | 26 | 26 | 26 |
| F statistic | 168,27 | 35,70 | 16,65 |
| Prob > F | 0,000 | 0,000 | 0,000 |
| AR(1) p-value | 0,035 | 0,000 | 0,000 |
| AR(2) p-value | 0,301 | 0,672 | 0,553 |
| Sargan p-value | 0,002 | 0,645 | 0,042 |
| Hansen p-value | 0,509 | 0,739 | 0,130 |
Ghi chú: * p < 0,10, ** p < 0,05, *** p < 0,01.
Nguồn: Tính toán của tác giả từ phần mềm Stata
Kết quả cho thấy G_score tác động dương đến cả 3 thước đo hiệu quả, với hệ số lần lượt là 0,0147 đối với TobinQ, 0,0009 đối với ROA và 0,2698 đối với ROE. Tác động đạt ý nghĩa 10% đối với TobinQ, 5% đối với ROA và 1% đối với ROE. ROA và ROE trễ có hệ số dương có ý nghĩa ở mức 1% phản ánh tác động dài hạn của hiệu quả tài chính, trong khi TobinQ trễ không có ý nghĩa thống kê. Đối chiếu với kết quả FE, tác động dương và ý nghĩa thống kê của G_score tiếp tục được duy trì trong cả 3 mô hình GMM. Vì vậy, tác động tích cực của công khai thông tin quản trị đối với giá trị doanh nghiệp, khả năng sinh lợi trên tài sản và vốn chủ sở hữu được xác nhận là tương đối vững sau khi kiểm soát tính động và nội sinh.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Nghiên cứu xem xét tác động của mức độ công bố thông tin quản trị doanh nghiệp đến giá trị và hiệu quả hoạt động của các doanh nghiệp niêm yết Việt Nam. Kết quả phân tích cho thấy, mức độ công bố thông tin quản trị có tác động tích cực đến giá trị doanh nghiệp, qua đó hàm ý rằng việc nâng cao tính minh bạch, trách nhiệm giải trình và khả năng tiếp cận thông tin quản trị có thể góp phần cải thiện đánh giá của thị trường đối với doanh nghiệp. Các phân tích bổ sung với ROA và ROE giúp mở rộng việc đánh giá sang phương diện hiệu quả hoạt động, qua đó cho thấy, vai trò của công bố quản trị không chỉ nên được xem xét từ phản ứng của thị trường mà còn cần gắn với kết quả tài chính nội tại.
Từ góc độ quản trị, kết quả nghiên cứu hàm ý rằng, các doanh nghiệp niêm yết Việt Nam cần chú trọng nâng cao chất lượng công bố các thông tin liên quan đến cơ cấu quản trị, trách nhiệm của hội đồng quản trị, kiểm soát xung đột lợi ích, chống tham nhũng, tuân thủ pháp luật và bảo vệ quyền lợi các bên liên quan.
Đối với nhà đầu tư, mức độ công bố quản trị có thể được sử dụng như một chỉ báo bổ sung khi đánh giá chất lượng doanh nghiệp và rủi ro đầu tư.
Đối với cơ quan quản lý thị trường chứng khoán, kết quả cho thấy sự cần thiết của việc tiếp tục hoàn thiện chuẩn mực và yêu cầu công bố nhằm tăng tính minh bạch, khả năng so sánh và kỷ luật thị trường.
Đối với ngân hàng, mức độ công bố thông tin quản trị có thể được sử dụng như một chỉ báo bổ sung khi đánh giá chất lượng và rủi ro của doanh nghiệp vay vốn. Minh bạch quản trị cao giúp giảm bất cân xứng thông tin, hỗ trợ nâng cao chất lượng thẩm định tín dụng.
Tài liệu tham khảo:
1. Angela, T., and Sari, N. (2023). The Effect of Environmental, Social, and Governance Disclosure on Firm Value. E3S Web of Conferences, 426, 01078. https://doi.org/10.1051/e3sconf/202342601078
2. Bates, T. W., Kahle, K. M., và Stulz, R. M. (2009). Why Do U.S. Firms Hold So Much More Cash than They Used To? The Journal of Finance, 64(5), 1985- 2021. https://doi.org/10.1111/j.1540-6261.2009.01492.x
3. Brown, L. D., và Caylor, M. L. (2006). Corporate governance and firm valuation. Journal of Accounting and Public Policy, 25(4), 409-434. https://doi.org/10.1016/j.jaccpubpol.2006.05.005
4. Bui, H., and Krajcsák, Z. (2023). The impacts of corporate governance on firms’ performance: From theories and approaches to empirical findings. Journal of Financial Regulation and Compliance, 32(1), 18-46. https://doi.org/10.1108/JFRC-01-2023-0012
5. Cai, C., Hazaea, S. A., Hael, M., Al-Matari, E. M., Alhebri, A., và Alfadhli, A.M. H. (2024). Mapping the Landscape of the Literature on Environmental, Social, Governance Disclosure and Firm Value: A Bibliometric Analysis and Systematic Review. Sustainability, 16(10), 4239. https://doi.org/10.3390/su16104239
6. Cameron, A. C., and Miller, D. L. (2015). A Practitioner’s Guide to Cluster-Robust Inference. Journal of Human Resources, 50(2), 317- 372. https://doi.org/10.3368/jhr.50.2.317
7. Dang, C., (Frank) Li, Z., và Yang, C. (2018). Measuring firm size in empirical corporate finance. Journal of Banking và Finance, 86(C), 159-176.
8. Frank, M. Z., and Goyal, V. K. (2009). Capital Structure Decisions: Which Factors Are Reliably Important? Financial Management, 38(1), 1-37. https://doi.org/10.1111/j.1755-053X.2009.01026.x
9. Garay, U., and González, M. (2008). Corporate Governance and Firm Value: The Case of Venezuela. Corporate Governance: An International Review, 16(3), 194-209. https://doi.org/10.1111/j.1467-8683.2008.00680.x
10. GRI (2025). GRI - GRI Standards English Language. https://www.globalreporting.org/how-to-use-the-gri-standards/gri-standards-english-language/
11. Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. In Corporate governance (Vol. 3, pp. 305-360). Gower.
12. Opler, T., Pinkowitz, L., Stulz, R., and Williamson, R. (1999). The determinants and implications of corporate cash holdings. Journal of Financial Economics, 52(1), 3-46.
13. Samaha, K., Dahawy, K., Hussainey, K., and Stapleton, P. (2012). The extent of corporate governance disclosure and its determinants in a developing market: The case of Egypt. Advances in Accounting, 28(1), 168-178. https://doi.org/10.1016/j.adiac.2011.12.001
14. Sánchez-Ballesta, J. P., and Yagüe, J. (2023). Tax avoidance and the cost of debt for SMEs: Evidence from Spain. Journal of Contemporary Accounting and Economics, 19(2), 100362. https://doi.org/10.1016/j.jcae.2023.100362
15. Shrivastav, S. M., & Kalsie, A. (2017). Corporate governance disclosure index and firm performance: Evidence from NSE companies. Business Analyst, 38(1), 155-192.
16. Siagian, F., Siregar, S. V., and Rahadian, Y. (2013). Corporate governance, reporting quality, and firm value: Evidence from Indonesia. Journal of Accounting in Emerging Economies, 3(1), 4-20. https://doi.org/10.1108/20440831311287673
17. Spence, M. (1973). Job Market Signaling. The Quarterly Journal of Economics, 87(3), 355-374. https://doi.org/10.2307/1882010
| Ngày nhận bài: 10/8/2026; Ngày hoàn thiện biên tập: 5/9/2026; Ngày duyệt đăng: 18/9/2026 |
Các tin khác

Tác động của hoạt động bảo vệ quyền sở hữu trí tuệ và truyền thông số đến tăng trưởng kinh tế tại các quốc gia ASEAN+ 3 giai đoạn 2014-2024

Vai trò trung gian của quản trị đồng tâm trong thúc đẩy hiệu quả chuyển đổi số tại các doanh nghiệp nhỏ và vừa ở Việt Nam dưới sự điều tiết của khả năng học tập tổ chức

Các yếu tố ảnh hưởng tới sự phát triển dịch vụ logistics tại TP. Hồ Chí Minh đến năm 2030, tầm nhìn đến năm 2045

Nâng cao động lực làm việc cho người lao động tại Công ty TNHH Sản xuất Thương mại Phúc Hảo, TP. Hồ Chí Minh

Kinh tế biển - động lực cho phát triển bền vững của Quảng Ninh

Mất cân bằng giới tính khi sinh và tác động đến phát triển kinh tế bền vững ở Việt Nam

Hoàn thiện tổ chức kế toán quản trị tại Công ty TNHH TMDV Quốc tế Big C Đồng Nai

Các nhân tố ảnh hưởng đến quyết định sử dụng dịch vụ công nghệ tài chính của khách hàng cá nhân tại TP. Hồ Chí Minh

Chính sách quản lý đối với các cơ sở giáo dục nghề nghiệp tại Nghệ An: Thực tiễn và giải pháp


