


Các nhân tố ảnh hưởng đến quyết định sử dụng dịch vụ công nghệ tài chính của khách hàng cá nhân tại TP. Hồ Chí Minh
Ngô Thiên Ân, Lâm Tâm Huy, Trần Tuấn Nghĩa
TS. Trẩm Bích Lộc (Tác giả liên hệ)
Email: [email protected]
Khoa Tài chính - Ngân hàng, Trường Đại học Văn Lang
Tóm tắt
Nghiên cứu tập trung xác định các nhân tố tác động đến quyết định sử dụng dịch vụ công nghệ tài chính của nhóm khách hàng cá nhân tại TP. Hồ Chí Minh. Kết quả phân tích cho thấy, mô hình giải thích được 33,3% mức độ biến động của Quyết định sử dụng dịch vụ công nghệ tài chính, trong đó chỉ có 2 nhân tố đạt ý nghĩa thống kê là Thói quen sử dụng và Lòng tin. Từ đó, nghiên cứu đề xuất một số hàm ý chính sách nhằm hỗ trợ quá trình mở rộng ứng dụng công nghệ tài chính trong tiến trình chuyển đổi số tại Việt Nam.
Từ khóa: Fintech, hành vi người dùng, lòng tin, quyết định sử dụng, TP. Hồ Chí Minh
Abstract
This study focuses on identifying the factors influencing individual customers' decisions to use financial technology services in Ho Chi Minh City. The analysis results show that the model explains 33.3% of the variance in financial technology service usage decisions, with only two factors reaching statistical significance: usage habits and trust. Based on these findings, the study proposes several policy implications to support the broader adoption of financial technology as part of Viet Nam's digital transformation.
Keywords: Fintech, user behavior, trust, usage decision, Ho Chi Minh City
Giới thiệu
Cuộc Cách mạng công nghiệp lần thứ tư đang thúc đẩy quá trình chuyển đổi mạnh mẽ lĩnh vực tài chính - ngân hàng. Trong đó, công nghệ tài chính (Fintech) được ứng dụng ngày càng rộng rãi trong nhiều mảng dịch vụ như thanh toán, chuyển khoản, quản lý tài sản và đầu tư trực tuyến. Tại Việt Nam, tốc độ mở rộng của Fintech diễn ra khá nhanh, được thúc đẩy chủ yếu bởi sự chấp nhận ví điện tử, mô hình cho vay ngang hàng (P2P lending) và các nền tảng tài chính số.
TP. Hồ Chí Minh có hạ tầng số phát triển và khả năng tiếp cận dịch vụ tài chính hiện đại cao, nhưng quyết định sử dụng Fintech vẫn chịu tác động của nhiều yếu tố như thói quen, lòng tin, rủi ro nhận thức, ảnh hưởng xã hội và điều kiện hỗ trợ. Một số nghiên cứu trong nước đã đề cập đến các yếu tố ảnh hưởng đến việc chấp nhận và sử dụng Fintech, song nghiên cứu trực tiếp về quyết định sử dụng của khách hàng cá nhân tại TP. Hồ Chí Minh còn hạn chế. Vì vậy, nghiên cứu tập trung xác định và đo lường mức độ tác động của các nhân tố này, từ đó đề xuất hàm ý quản trị nhằm thúc đẩy việc sử dụng Fintech.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Khung lý thuyết của nghiên cứu được xây dựng dựa trên 3 nền tảng.
Mô hình UTAUT do Venkatesh và cộng sự (2003) phát triển bằng cách hợp nhất 8 lý thuyết chấp nhận công nghệ đã có trước đó, qua đó rút ra 4 nhân tố cốt lõi là kỳ vọng hiệu suất, kỳ vọng nỗ lực, ảnh hưởng xã hội và điều kiện hỗ trợ. Trong nghiên cứu này, hiệu quả mong đợi, ảnh hưởng xã hội và điều kiện thuận lợi được kế thừa từ khung lý thuyết này.
Mô hình UTAUT2 được Venkatesh và cộng sự (2012) mở rộng để phù hợp với bối cảnh tiêu dùng cá nhân, trong đó bổ sung thêm nhân tố thói quen. Theo đó, thói quen sử dụng được sử dụng trong nghiên cứu này nhằm phản ánh mức độ mà hành vi sử dụng Fintech đã trở thành phản xạ tự động của người dùng.
Lý thuyết lòng tin trong giao dịch điện tử là nền tảng cho sự hình thành biến lòng tin trong nghiên cứu. Theo Gefen và cộng sự (2003), lòng tin đóng vai trò là điều kiện tiên quyết để người dùng chấp nhận thực hiện giao dịch trực tuyến, yếu tố này giúp giảm thiểu cảm giác bất định và rủi ro vốn nảy sinh trong bối cảnh thiếu sự tương tác trực tiếp giữa các bên.
Khái niệm năng lực bản thân của Bandura (1977) cũng cho thấy sự tự tin của cá nhân khi tương tác với công nghệ có thể hỗ trợ quá trình hình thành hành vi sử dụng công nghệ.
Tổng quan nghiên cứu
Tại Việt Nam, Hằng và cộng sự (2018) xác định 6 nhân tố tác động đến quyết định sử dụng Fintech thanh toán tại Hà Nội, nổi bật là an toàn bảo mật và tính hữu ích. Thảo và cộng sự (2019) nghiên cứu việc sử dụng ví điện tử tại Thừa Thiên Huế và cho thấy sự hữu ích và tính an toàn có ảnh hưởng đáng kể đến quyết định của khách hàng.
Ở phạm vi quốc tế, Gefen và cộng sự (2003) khẳng định vai trò tiên quyết của lòng tin trong giao dịch điện tử; Al Nawayseh (2020) phát hiện lợi ích cảm nhận và chuẩn mực xã hội tác động có ý nghĩa với niềm tin giữ vai trò trung gian.
MÔ HÌNH VÀ GIẢ THUYẾT NGHIÊN CỨU
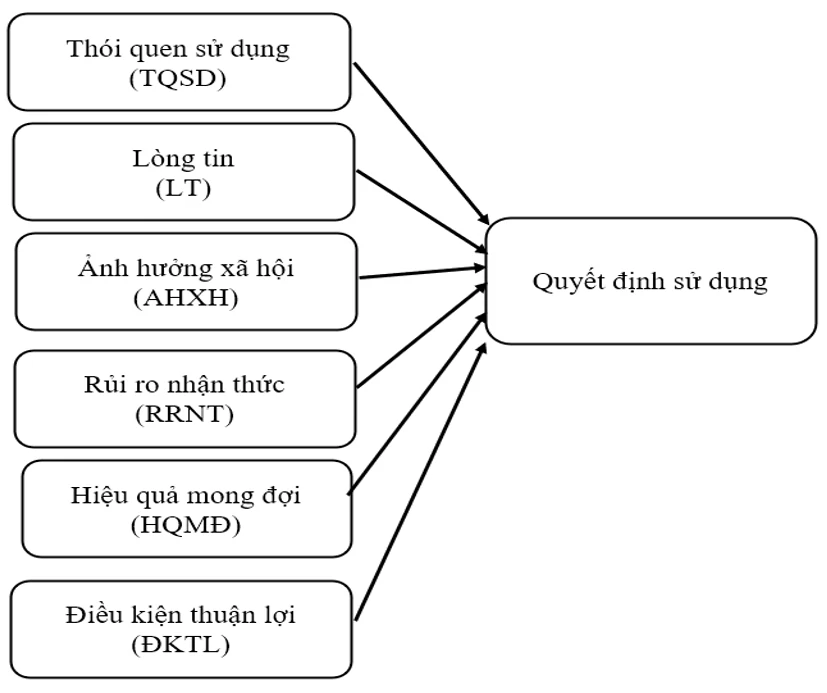
Kế thừa các nền tảng lý thuyết và tổng quan nghiên cứu, nhóm tác giả xây dựng mô hình nghiên cứu gồm 6 biến độc lập cùng tác động đến biến phụ thuộc là Quyết định sử dụng dịch vụ Fintech (FT), được minh họa tại Hình.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết nghiên cứu được phát biểu như sau:
H1: Thói quen sử dụng tác động cùng chiều đến Quyết định sử dụng dịch vụ Fintech.
H2: Lòng tin tác động cùng chiều đến Quyết định sử dụng dịch vụ Fintech.
H3: Ảnh hưởng xã hội tác động cùng chiều đến Quyết định sử dụng dịch vụ Fintech.
H4: Rủi ro nhận thức tác động ngược chiều đến Quyết định sử dụng dịch vụ Fintech.
H5: Hiệu quả mong đợi tác động cùng chiều đến Quyết định sử dụng dịch vụ Fintech.
H6: Điều kiện thuận lợi tác động cùng chiều đến Quyết định sử dụng dịch vụ Fintech.
Mô hình hồi quy tuyến tính bội được xác định như sau:
FT = β₀ + β₁TQSD + β₂LT + β₃AHXH + β₄RRNT + β₅HQMĐ + β₆ĐKTL + ε
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu kết hợp phương pháp định tính và định lượng.
Ở giai đoạn định tính, nhóm tác giả tham vấn ý kiến chuyên gia nhằm hiệu chỉnh và hoàn thiện bộ thang đo trước khi triển khai khảo sát chính thức.
Ở giai đoạn định lượng, dữ liệu được thu thập bằng thang đo Likert 5 mức độ trên 26 biến quan sát. Quá trình thu thập dữ liệu diễn ra trong tháng 1/2026, kết hợp cả khảo sát trực tiếp lẫn khảo sát trực tuyến thông qua công cụ Google Forms, hướng đến đối tượng là khách hàng cá nhân đang sinh sống và làm việc tại TP. Hồ Chí Minh am hiểu nhất định về Fintech. Trong tổng số 505 phiếu khảo sát được phát ra, nhóm tác giả thu về 430 phiếu hợp lệ. Dữ liệu sau đó được xử lý qua các bước kiểm định Cronbach's Alpha, phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính bội, toàn bộ thực hiện trên phần mềm SPSS 24.0.
KẾT QUẢ VÀ THẢO LUẬN
Kiểm định độ tin cậy thang đo
Kết quả Bảng 1 cho thấy, toàn bộ các thang đo trong mô hình đều đạt hệ số α từ 0,6 trở lên, đồng thời tất cả biến quan sát đều có hệ số tương quan biến - tổng > 0,3, qua đó đáp ứng điều kiện để tiếp tục đưa vào bước phân tích EFA. Đáng chú ý, thang đo của biến phụ thuộc FT chỉ đạt α = 0,617, dù vẫn nằm trên ngưỡng chấp nhận được nhưng ở mức khá thấp so với các thang đo còn lại, kết quả này được nhóm tác giả xem là một hạn chế về mặt đo lường cần lưu ý khi diễn giải kết quả.
Bảng 1: Kết quả kiểm định Cronbach's Alpha
| Thang đo | Mã hóa | Cronbach's Alpha | Số biến quan sát |
|---|---|---|---|
| Điều kiện thuận lợi | ĐKTL | 0,830 | 4 |
| Ảnh hưởng xã hội | AHXH | 0,880 | 4 |
| Rủi ro nhận thức | RRNT | 0,823 | 4 |
| Lòng tin | LT | 0,804 | 4 |
| Thói quen sử dụng | TQSD | 0,851 | 4 |
| Hiệu quả mong đợi | HQMĐ | 0,716 | 6 |
| Quyết định sử dụng | FT | 0,617 | 4 |
Nguồn: Kết quả phân tích SPSS 24.0
Phân tích EFA
Kiểm định KMO = 0,879 và Bartlett có ý nghĩa thống kê (Sig. = 0,000) khẳng định sự phù hợp của EFA. Phương pháp Principal Component với phép quay Varimax trích được 6 nhân tố tại Eigenvalue = 1,144, tổng phương sai tích lũy 67,252%, mọi hệ số tải đều > 0,5.
Với biến phụ thuộc FT, EFA trích được một nhân tố với phương sai trích 46,735%, thấp hơn ngưỡng lý tưởng 50%; nhóm tác giả giữ nguyên thang đo để bảo toàn tính toàn vẹn của mô hình và ghi nhận đây là hạn chế cần khắc phục bằng việc hoàn thiện bộ chỉ báo đo lường Quyết định sử dụng trong các nghiên cứu sau.
Phân tích hồi quy tuyến tính bội
Mô hình hồi quy đáp ứng đầy đủ các giả định: không có đa cộng tuyến (VIF < 5 với tất cả biến), không có tự tương quan (Durbin-Watson = 2,077) và không vi phạm giả định phương sai đồng nhất.
Bảng 2: Tóm tắt mô hình hồi quy
| R | R² | R² hiệu chỉnh | Sai số chuẩn | Durbin-Watson |
|---|---|---|---|---|
| 0,585 | 0,342 | 0,333 | 0,40062 | 2,077 |
Nguồn: Kết quả phân tích SPSS 24.0
Theo Bảng 2, R² hiệu chỉnh = 0,333 cho thấy mô hình giải thích 33,3% biến động của quyết định sử dụng Fintech; kiểm định F có Sig. = 0,000 xác nhận mô hình có ý nghĩa thống kê. Mức giải thích này là bình thường với dữ liệu hành vi cắt ngang, đồng thời hàm ý còn các nhân tố ngoài mô hình chưa được bao quát.
Bảng 3: Kết quả hồi quy tuyến tính bội
| Biến | Hệ số β chuẩn hóa | t | Sig. | VIF | Kết quả |
|---|---|---|---|---|---|
| TQSD (Thói quen sử dụng) | 0,289 | 4,618 | 0,000*** | 2,519 | Chấp nhận H1 |
| LT (Lòng tin) | 0,282 | 4,418 | 0,000*** | 2,627 | Chấp nhận H2 |
| AHXH (Ảnh hưởng xã hội) | 0,058 | 1,142 | 0,254 | 1,678 | Bác bỏ H3 |
| RRNT (Rủi ro nhận thức) | 0,054 | 1,359 | 0,175 | 1,005 | Bác bỏ H4 |
| HQMĐ (Hiệu quả mong đợi) | 0,032 | 0,654 | 0,513 | 1,577 | Bác bỏ H5 |
| ĐKTL (Điều kiện thuận lợi) | -0,016 | -0,348 | 0,728 | 1,363 | Bác bỏ H6 |
Ghi chú: *** p < 0,01. Biến phụ thuộc: FT
Nguồn: Kết quả phân tích SPSS 24.0
Thảo luận kết quả
Xét về mức độ tác động, Thói quen sử dụng dẫn đầu với hệ số β = 0,289 (p < 0,01). Phát hiện này cho thấy, khi các thao tác như chuyển khoản trực tuyến, quét mã QR hay dùng ví điện tử đã lặp lại đủ nhiều lần trong đời sống thường nhật, người dùng gần như không còn “cân nhắc” trước khi sử dụng Fintech nữa mà hành vi diễn ra gần như theo phản xạ. Bối cảnh TP. Hồ Chí Minh càng làm rõ nét xu hướng này, khi mạng lưới điểm chấp nhận thanh toán không tiền mặt đã phủ khá rộng, tạo điều kiện để thói quen số được củng cố liên tục theo thời gian.
Ở vị trí thứ hai là Lòng tin, với hệ số β = 0,282 (p < 0,01). Kết quả này phản ánh cảm nhận của người dùng về độ an toàn, sự minh bạch và độ tin cậy của nền tảng vẫn giữ vai trò quan trọng, nhất là trong bối cảnh rủi ro an ninh mạng đang có xu hướng gia tăng.
Các nhân tố còn lại không đạt ý nghĩa thống kê (Sig. > 0,05). Kết quả này có thể được lý giải theo 4 hướng gắn với đặc thù mẫu và địa bàn: hạ tầng số tại TP. Hồ Chí Minh đã phát triển đồng đều nên điều kiện thuận lợi mất vai trò phân biệt giữa người dùng. Các phát hiện này gợi mở hướng phân tích vai trò điều tiết của biến nhân khẩu học trong nghiên cứu tiếp theo.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Thông qua việc kiểm định mô hình gồm 6 nhân tố trên mẫu khảo sát 430 khách hàng cá nhân tại TP. Hồ Chí Minh, nghiên cứu xác nhận 2 nhân tố đạt ý nghĩa thống kê ở mức p < 0,01 là Thói quen sử dụng và Lòng tin, với khả năng giải thích chung của mô hình đạt 33,3% mức biến động của quyết định sử dụng.
Kết quả này cho thấy, trong bối cảnh một đô thị có mức độ số hóa cao như TP. Hồ Chí Minh, chính các yếu tố thuộc về tâm lý và hành vi của người dùng - chứ không phải các yếu tố kỹ thuật hay điều kiện môi trường - mới là động lực chính thúc đẩy quyết định sử dụng Fintech.
Khuyến nghị
Thứ nhất, các đơn vị cung cấp dịch vụ cần đặt việc củng cố lòng tin của khách hàng lên vị trí ưu tiên hàng đầu, cụ thể là nâng cấp hạ tầng bảo mật thông qua công nghệ mã hóa hiện đại và cơ chế xác thực nhiều lớp, đồng thời công khai minh bạch quy trình xử lý và đền bù khi phát sinh sự cố, cũng như giải thích rõ ràng cho khách hàng về cách thức thông tin cá nhân của họ được thu thập, lưu trữ và bảo vệ.
Thứ hai, cần có chiến lược nuôi dưỡng thói quen sử dụng một cách bài bản, thông qua việc mở rộng các chương trình trải nghiệm miễn phí cho người dùng mới, liên kết dịch vụ Fintech với những nền tảng thương mại điện tử đã có lượng người dùng lớn, và ứng dụng các cơ chế thưởng/trò chơi hóa để khuyến khích tần suất sử dụng lặp lại, từ đó dần biến hành vi sử dụng thành thói quen ổn định.
Thứ ba, không nên xem nhẹ việc tối ưu trải nghiệm người dùng - một giao diện gọn gàng, quy trình thao tác tối giản và tỷ lệ lỗi kỹ thuật thấp vẫn là nền tảng cần thiết để duy trì lòng tin và thói quen sử dụng về lâu dài, dù tác động của nó có thể mang tính gián tiếp hơn là trực tiếp.
Thứ tư, việc phối hợp với các kênh truyền thông cộng đồng và cá nhân có sức ảnh hưởng có thể tạo ra động lực ban đầu hiệu quả để thu hút người dùng mới, trong khi việc lồng ghép các yếu tố tương tác xã hội ngay trong sản phẩm sẽ giúp duy trì động lực sử dụng bền vững hơn theo thời gian, thay vì chỉ dừng lại ở hiệu ứng nhất thời.
(*) Nghiên cứu được tài trợ bởi trường Đại học Văn Lang, mã số đề tài 2510-DT-KTC-SV-004
Tài liệu tham khảo:
1. Al Nawayseh, M. K. (2020). Fintech in COVID-19 and beyond: What factors are affecting customers' choice of fintech applications. Journal of Open Innovation: Technology, Market, and Complexity, 6(4), 153.
2. Bandura, A. (1977). Self-efficacy: Toward a unifying theory of behavioral change. Psychological Review, 84(2), 191-215.
3. Gefen, D., Karahanna, E., & Straub, D. W. (2003). Trust and TAM in online shopping: An integrated model. MIS Quarterly, 27(1), 51-90.
4. Hằng, Đ. M., Thảo, N. T., Hoài, Đ. T., & Thu, N. T. L. (2018). Các nhân tố tác động đến quyết định sử dụng dịch vụ Fintech trong hoạt động thanh toán của khách hàng cá nhân tại Việt Nam. Tạp chí Khoa học và Đào tạo Ngân hàng, 194, 11-19.
5. Thảo, T. T. T., Hậu, N. P., & Trang, N. H. H. (2019). Các nhân tố ảnh hưởng đến quyết định sử dụng ví điện tử của khách hàng cá nhân tại Thừa Thiên Huế. Tạp chí Kinh tế và Phát triển, 268, 80-89.
6. Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478.
7. Venkatesh, V., Thong, J. Y. L., & Xu, X. (2012). Consumer acceptance and use of information technology: Extending the unified theory of acceptance and use of technology. MIS Quarterly, 36(1), 157-178.
| Ngày nhận bài: 5/8/2026; Ngày hoàn thiện biên tập: 8/9/2026; Ngày duyệt đăng: 18/9/2026 |
Tin liên quan


Các tin khác

Công bố thông tin quản trị doanh nghiệp, giá trị và hiệu quả hoạt động: Bằng chứng từ các doanh nghiệp niêm yết Việt Nam

Nâng cao động lực làm việc cho người lao động tại Công ty TNHH Sản xuất Thương mại Phúc Hảo, TP. Hồ Chí Minh

Kinh tế biển - động lực cho phát triển bền vững của Quảng Ninh

Mất cân bằng giới tính khi sinh và tác động đến phát triển kinh tế bền vững ở Việt Nam

Hoàn thiện tổ chức kế toán quản trị tại Công ty TNHH TMDV Quốc tế Big C Đồng Nai

Chính sách quản lý đối với các cơ sở giáo dục nghề nghiệp tại Nghệ An: Thực tiễn và giải pháp

Nghiên cứu hệ thống quản trị chất lượng của Công ty Cổ phần Vicostone và gợi ý giải pháp nâng cao năng suất, năng lực cạnh tranh

Mô hình phát triển năng lực nhận diện rủi ro thông minh trong doanh nghiệp công nghệ: Tích hợp năng lực AI và trực giác quản trị

Lựa chọn giải pháp nâng cao thương hiệu Đại học Quốc gia Hà Nội: Sử dụng kết hợp phương pháp SWOT và AHP mờ


