


Đánh giá chất lượng dịch vụ thuế và tác động đến sự hài lòng của doanh nghiệp: Nghiên cứu tại Cơ quan Thuế Thành phố Hồ Chí Minh
Dương Thị Phương Hạnh
Trường Đại học Lạc Hồng
Nguyễn Tri Quang
Công ty TNHH MTV Lê Quang Lộc
Hồ Đức Sinh, Kiều Lan Hương
Trường Đại học Công nghệ Thành phố Hồ Chí Minh
Email tác giả liên hệ: [email protected]
Tóm tắt
Nghiên cứu nhằm đánh giá tác động của chất lượng dịch vụ thuế đến sự hài lòng của doanh nghiệp tại Cơ quan Thuế Thành phố Hồ Chí Minh. Dựa trên mô hình SERVQUAL, nghiên cứu xem xét năm yếu tố gồm: sự tin cậy, sự đáp ứng, sự đảm bảo, sự đồng cảm và phương tiện hữu hình. Dữ liệu được thu thập từ 175 doanh nghiệp và phân tích bằng phần mềm SPSS thông qua kiểm định Cronbach’s Alpha và hồi quy tuyến tính. Kết quả cho thấy các yếu tố chất lượng dịch vụ thuế đều ảnh hưởng tích cực đến sự hài lòng của doanh nghiệp, trong đó sự đảm bảo có tác động mạnh nhất. Nghiên cứu cung cấp cơ sở khoa học và thực tiễn nhằm hỗ trợ Cơ quan Thuế Thành phố Hồ Chí Minh nâng cao chất lượng phục vụ, cải thiện trải nghiệm doanh nghiệp và thúc đẩy hiệu quả quản lý thuế.
Từ khóa: Chất lượng dịch vụ thuế, sự hài lòng doanh nghiệp, SERVQUAL, cơ quan thuế, Thành phố Hồ Chí Minh.
Abstract
This study aims to evaluate the impact of tax service quality on business satisfaction at the Ho Chi Minh City Tax Department. Based on the SERVQUAL model, the study examines five dimensions: reliability, responsiveness, assurance, empathy, and tangibles. Data was collected from 175 businesses and analyzed using SPSS software through Cronbach’s Alpha testing and linear regression. The results indicate that all dimensions of tax service quality positively influence business satisfaction, with “assurance” having the strongest impact. The study provides a scientific and practical basis to assist the Ho Chi Minh City Tax Department in enhancing service quality, improving the business experience, and boosting tax administration efficiency.
Keywords: Tax service quality, business satisfaction, SERVQUAL, tax authority, Ho Chi Minh City.
GIỚI THIỆU
Trong nhiều năm qua, ngành Thuế Việt Nam đã triển khai nhiều chương trình cải cách thủ tục hành chính, ứng dụng công nghệ thông tin và phát triển các dịch vụ thuế điện tử nhằm giảm chi phí tuân thủ cho doanh nghiệp. Tuy nhiên, mức độ hài lòng của doanh nghiệp không chỉ phụ thuộc vào tốc độ xử lý hồ sơ hay mức độ hiện đại của hệ thống công nghệ mà còn chịu ảnh hưởng bởi nhiều khía cạnh khác như sự tin cậy, khả năng đáp ứng, năng lực chuyên môn của cán bộ thuế, sự minh bạch trong cung cấp thông tin và mức độ quan tâm đến nhu cầu của doanh nghiệp. Do đó, việc nghiên cứu một cách toàn diện các yếu tố cấu thành chất lượng dịch vụ thuế là cần thiết nhằm xác định những khía cạnh cần được cải thiện trong quá trình cung cấp dịch vụ công.
Trong lĩnh vực thuế, chất lượng dịch vụ của cơ quan thuế có thể ảnh hưởng trực tiếp đến nhận thức, thái độ và hành vi của doanh nghiệp trong quá trình thực hiện nghĩa vụ thuế. Các nghiên cứu cho thấy sự minh bạch, tính thuận tiện, khả năng hỗ trợ và mức độ tin tưởng vào cơ quan thuế là những yếu tố quan trọng góp phần nâng cao trải nghiệm của người nộp thuế và thúc đẩy sự tuân thủ thuế tự nguyện (Fjeldstad, Schulz-Herzenberg và Sjursen, 2012). Bên cạnh đó, sự phát triển của dịch vụ thuế điện tử cũng đặt ra yêu cầu đánh giá chất lượng hệ thống, chất lượng thông tin và chất lượng hỗ trợ trực tuyến, bởi đây là những yếu tố ảnh hưởng đáng kể đến sự chấp nhận và hài lòng của người sử dụng (Wang, 2003; DeLone và McLean, 2003).
Thành phố Hồ Chí Minh là trung tâm kinh tế lớn nhất cả nước, nơi tập trung số lượng lớn doanh nghiệp thuộc nhiều lĩnh vực khác nhau. Với quy mô và tính đa dạng của cộng đồng doanh nghiệp, Cơ quan Thuế Thành phố Hồ Chí Minh đang đối mặt với yêu cầu ngày càng cao trong việc nâng cao chất lượng phục vụ, đơn giản hóa thủ tục và hỗ trợ doanh nghiệp thực hiện nghĩa vụ thuế hiệu quả hơn. Tuy nhiên, hiện nay vẫn cần có thêm những nghiên cứu thực nghiệm nhằm xác định các yếu tố thuộc chất lượng dịch vụ thuế có ảnh hưởng mạnh nhất đến sự hài lòng của doanh nghiệp trong bối cảnh địa phương.
Xuất phát từ những vấn đề lý luận và thực tiễn trên, nghiên cứu thực hiện đánh giá mức độ ảnh hưởng của các thành phần chất lượng dịch vụ thuế đến sự hài lòng của doanh nghiệp. Kết quả nghiên cứu kỳ vọng cung cấp cơ sở khoa học và thực tiễn giúp Cơ quan Thuế Thành phố Hồ Chí Minh nhận diện những yếu tố cần ưu tiên cải thiện, từ đó nâng cao chất lượng dịch vụ hành chính thuế, tăng cường sự hài lòng của doanh nghiệp và góp phần thúc đẩy sự tuân thủ thuế tự nguyện.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Mô hình SERVQUAL trong đánh giá chất lượng dịch vụ
Mô hình SERVQUAL (Parasuraman và cộng sự, 1985, 1988) cho rằng, chất lượng dịch vụ được cấu thành bởi 5 nhóm yếu tố chính gồm:
Thứ nhất, sự tin cậy (Reliability) đề cập đến khả năng của tổ chức trong việc thực hiện dịch vụ đúng cam kết, chính xác và nhất quán. Trong lĩnh vực thuế, sự tin cậy thể hiện qua việc cơ quan thuế cung cấp thông tin chính sách chính xác, xử lý hồ sơ đúng quy định, giải quyết thủ tục đúng thời hạn và đảm bảo sự thống nhất trong hướng dẫn doanh nghiệp.
Thứ hai, sự đáp ứng (Responsiveness) phản ánh mức độ sẵn sàng hỗ trợ và khả năng phản hồi nhanh chóng của tổ chức đối với yêu cầu của khách hàng. Đối với dịch vụ thuế, yếu tố này thể hiện thông qua tốc độ giải quyết hồ sơ, khả năng giải đáp thắc mắc, hỗ trợ doanh nghiệp khi gặp khó khăn trong quá trình thực hiện nghĩa vụ thuế.
Thứ ba, sự đảm bảo (Assurance) thể hiện năng lực chuyên môn, sự chuyên nghiệp và khả năng tạo dựng niềm tin của nhân viên cung cấp dịch vụ. Parasuraman và cộng sự (1988) cho rằng kiến thức chuyên môn và thái độ phục vụ của nhân viên có ảnh hưởng đáng kể đến cảm nhận chất lượng dịch vụ của khách hàng.
Thứ tư, sự đồng cảm (Empathy) phản ánh mức độ quan tâm, lắng nghe và thấu hiểu nhu cầu của từng nhóm khách hàng. Doanh nghiệp có sự khác biệt về quy mô, lĩnh vực hoạt động và mức độ phức tạp trong thực hiện nghĩa vụ thuế. Vì vậy, sự linh hoạt và khả năng hỗ trợ phù hợp với từng nhóm doanh nghiệp có thể nâng cao trải nghiệm và sự hài lòng của doanh nghiệp.
Thứ năm, phương tiện hữu hình (Tangibles) đề cập đến các yếu tố vật chất và công nghệ hỗ trợ quá trình cung cấp dịch vụ như cơ sở vật chất, trang thiết bị, hệ thống công nghệ thông tin và giao diện các nền tảng dịch vụ điện tử. Trong bối cảnh chuyển đổi số ngành thuế, phương tiện hữu hình không chỉ giới hạn ở nơi giao dịch trực tiếp mà còn bao gồm chất lượng của hệ thống khai thuế điện tử, cổng thông tin thuế và các công cụ hỗ trợ trực tuyến (Wang, 2003; DeLone và McLean, 2003).
Lý thuyết về sự hài lòng của doanh nghiệp đối với dịch vụ thuế
Theo Cronin và Taylor (1992), chất lượng dịch vụ là một trong những yếu tố quan trọng ảnh hưởng đến sự hài lòng của khách hàng. Khi khách hàng nhận thấy dịch vụ được cung cấp đáp ứng tốt nhu cầu của họ, mức độ hài lòng sẽ gia tăng. Zeithaml, Berry và Parasuraman (1996) cũng cho rằng, chất lượng dịch vụ có ảnh hưởng đến các kết quả hành vi của khách hàng, bao gồm sự hài lòng, ý định tiếp tục sử dụng dịch vụ và sự hợp tác lâu dài với tổ chức cung cấp dịch vụ. Trong lĩnh vực thuế, sự hài lòng của doanh nghiệp có ý nghĩa quan trọng bởi nó góp phần xây dựng mối quan hệ hợp tác giữa doanh nghiệp và cơ quan thuế, từ đó thúc đẩy sự tuân thủ thuế tự nguyện.
Phát triển giả thuyết nghiên cứu
Dựa trên nền tảng lý thuyết SERVQUAL và các nghiên cứu trước đây (Parasuraman và cộng sự, 1988; Cronin và Taylor, 1992; Zeithaml và cộng sự, 1996), nghiên cứu này đề xuất rằng các thành phần của chất lượng dịch vụ thuế có tác động tích cực đến sự hài lòng của doanh nghiệp tại Cơ quan Thuế Thành phố Hồ Chí Minh.
Giả thuyết H1: Sự tin cậy của dịch vụ thuế có tác động tích cực đến sự hài lòng của doanh nghiệp. Giả thuyết này được xây dựng dựa trên quan điểm rằng doanh nghiệp sẽ cảm thấy hài lòng hơn khi cơ quan thuế cung cấp thông tin chính xác, thực hiện đúng cam kết và đảm bảo tính ổn định trong quá trình cung cấp dịch vụ.
Giả thuyết H2: Sự đáp ứng của dịch vụ thuế có tác động tích cực đến sự hài lòng của doanh nghiệp. Khi cơ quan thuế có khả năng phản hồi nhanh chóng, hỗ trợ kịp thời và giải quyết hiệu quả các vấn đề phát sinh, doanh nghiệp sẽ đánh giá cao hơn về chất lượng dịch vụ nhận được.
Giả thuyết H3: Sự đảm bảo của dịch vụ thuế có tác động tích cực đến sự hài lòng của doanh nghiệp. Năng lực chuyên môn, sự minh bạch và thái độ chuyên nghiệp của cán bộ thuế giúp gia tăng niềm tin của doanh nghiệp, từ đó nâng cao mức độ hài lòng.
Giả thuyết H4: Sự đồng cảm của cơ quan thuế có tác động tích cực đến sự hài lòng của doanh nghiệp. Sự quan tâm, hỗ trợ phù hợp với nhu cầu của từng doanh nghiệp giúp tạo ra trải nghiệm dịch vụ tích cực và cải thiện sự hài lòng.
Giả thuyết H5: Phương tiện hữu hình của dịch vụ thuế có tác động tích cực đến sự hài lòng của doanh nghiệp. Cơ sở vật chất hiện đại, hệ thống công nghệ thông tin hiệu quả và các nền tảng thuế điện tử thuận tiện giúp doanh nghiệp dễ dàng tiếp cận và sử dụng dịch vụ thuế.
Mô hình nghiên cứu đề xuất
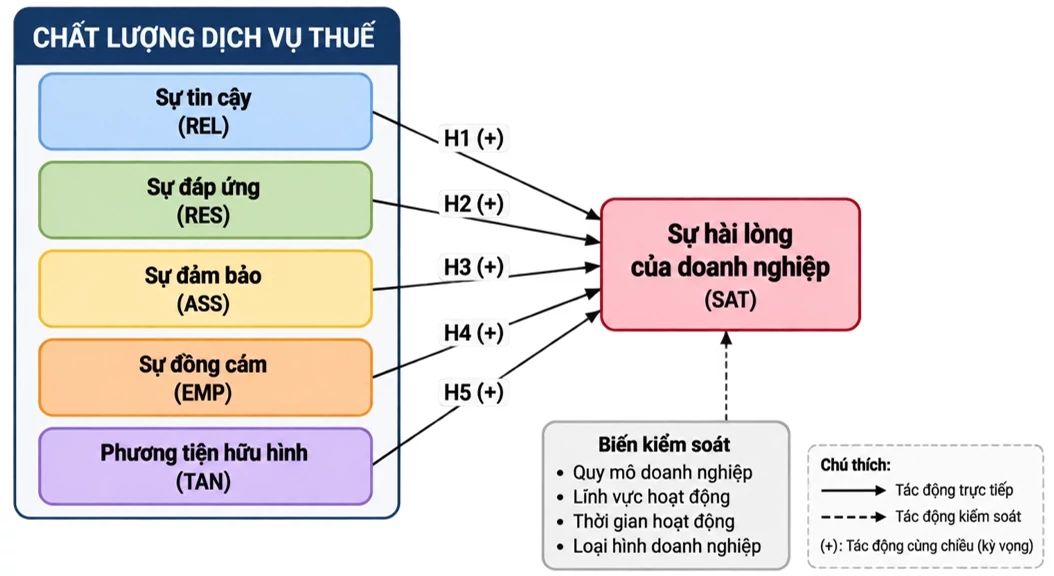
Dựa vào các lập luận trên, mô hình nghiên cứu được đề xuất như Hình. Mô hình nghiên cứu đề xuất bao gồm 5 biến độc lập thuộc nhóm chất lượng dịch vụ thuế (Sự tin cậy, Sự đáp ứng, Sự đảm bảo, Sự đồng cảm và Phương tiện hữu hình) và một biến phụ thuộc là sự hài lòng của doanh nghiệp. Mô hình này phù hợp để kiểm định bằng các phương pháp định lượng như hồi quy đa biến, SEM hoặc PLS-SEM nhằm xác định mức độ ảnh hưởng của từng thành phần chất lượng dịch vụ thuế đến sự hài lòng của doanh nghiệp tại Cơ quan Thuế Thành phố Hồ Chí Minh.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của nhóm tác giả
PHƯƠNG PHÁP NGHIÊN CỨU
Về thang đo
Nghiên cứu này được thực hiện theo phương pháp nghiên cứu định lượng nhằm đánh giá tác động của các thành phần chất lượng dịch vụ thuế đến sự hài lòng của doanh nghiệp đối với dịch vụ hành chính thuế tại Cơ quan Thuế Thành phố Hồ Chí Minh. Quy trình nghiên cứu được thực hiện thông qua việc thu thập dữ liệu sơ cấp bằng bảng câu hỏi khảo sát được xây dựng dựa trên thang đo SERVQUAL của Parasuraman, Zeithaml và Berry (1988), bao gồm 5 thành phần: sự tin cậy, sự đáp ứng, sự đảm bảo, sự đồng cảm và phương tiện hữu hình. Biến phụ thuộc trong nghiên cứu là sự hài lòng của doanh nghiệp.
Mẫu khảo sát
Đối tượng khảo sát của nghiên cứu là các doanh nghiệp đang hoạt động trên địa bàn Thành phố Hồ Chí Minh và đã từng sử dụng các dịch vụ hành chính thuế như khai báo thuế, nộp thuế điện tử, giải đáp chính sách thuế, hoàn thuế hoặc các dịch vụ hỗ trợ khác từ cơ quan thuế. Nghiên cứu tiến hành khảo sát 175 doanh nghiệp, được lựa chọn bằng phương pháp kết hợp giữa chọn mẫu ngẫu nhiên và chọn mẫu thuận tiện. Trong đó, phương pháp chọn mẫu thuận tiện được sử dụng nhằm tiếp cận các doanh nghiệp có khả năng cung cấp thông tin phù hợp với mục tiêu nghiên cứu, trong khi phương pháp chọn mẫu ngẫu nhiên giúp gia tăng tính đại diện của mẫu khảo sát đối với cộng đồng doanh nghiệp trên địa bàn Thành phố Hồ Chí Minh.
Phương pháp xử lý số liệu
Dữ liệu sau khi thu thập được kiểm tra, làm sạch và xử lý bằng phần mềm SPSS. Trước tiên, nghiên cứu sử dụng thống kê mô tả để phân tích đặc điểm của mẫu khảo sát thông qua các chỉ tiêu như tần suất (Frequency), tỷ lệ phần trăm (%), giá trị trung bình (Mean) và độ lệch chuẩn (Standard Deviation – SD). Các đặc điểm được phân tích bao gồm loại hình doanh nghiệp, lĩnh vực hoạt động, quy mô doanh nghiệp và thời gian hoạt động. Tiếp theo, nghiên cứu tiến hành đánh giá độ tin cậy của thang đo bằng hệ số Cronbach’s Alpha. Theo Nunnally (1978), một thang đo được xem là đạt độ tin cậy khi hệ số Cronbach’s Alpha > 0,7. Bên cạnh đó, các biến quan sát có hệ số tương quan biến tổng (Corrected Item–Total Correlation) < 0,3 sẽ bị loại bỏ do không đảm bảo khả năng đo lường khái niệm nghiên cứu. Các thang đo có hệ số Cronbach’s Alpha trong khoảng từ 0,7 đến 0,95 được xem là có độ tin cậy tốt và phù hợp để thực hiện các phân tích tiếp theo. Cuối cùng, nghiên cứu sử dụng phân tích hồi quy tuyến tính đa biến nhằm kiểm định mức độ ảnh hưởng của các yếu tố thuộc chất lượng dịch vụ thuế đến sự hài lòng của doanh nghiệp.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Đặc điểm mẫu nghiên cứu
Nghiên cứu tiến hành khảo sát 175 doanh nghiệp đang hoạt động trên địa bàn Thành phố Hồ Chí Minh. Sau quá trình kiểm tra và loại bỏ các phiếu khảo sát không hợp lệ, toàn bộ 175 phiếu được sử dụng để phân tích. Đặc điểm mẫu khảo sát (Bảng 1) được trình bày thông qua các tiêu chí về loại hình doanh nghiệp, lĩnh vực hoạt động, quy mô lao động và thời gian hoạt động của doanh nghiệp.
Bảng 1: Đặc điểm mẫu nghiên cứu
| Đặc điểm | Phân loại | Số lượng (Doanh nghiệp) | Tỷ lệ (%) |
|---|---|---|---|
| Loại hình doanh nghiệp | Công ty TNHH | 82 | 46,9 |
| Công ty cổ phần | 51 | 29,1 | |
| Doanh nghiệp tư nhân | 18 | 10,3 | |
| Công ty hợp danh/Hộ kinh doanh chuyển đổi | 24 | 13,7 | |
| Lĩnh vực hoạt động | Thương mại – dịch vụ | 72 | 41,1 |
| Sản xuất – chế biến | 45 | 25,7 | |
| Xây dựng – bất động sản | 25 | 14,3 | |
| Vận tải – logistics | 18 | 10,3 | |
| Công nghệ và lĩnh vực khác | 15 | 8,6 | |
| Quy mô lao động | Dưới 50 lao động | 89 | 50,9 |
| Từ 50 đến dưới 200 lao động | 54 | 30,9 | |
| Từ 200 lao động trở lên | 32 | 18,2 | |
| Thời gian hoạt động | Dưới 5 năm | 35 | 20,0 |
| Từ 5 đến dưới 10 năm | 57 | 32,6 | |
| Từ 10 đến dưới 20 năm | 61 | 34,9 | |
| Trên 20 năm | 22 | 12,5 |
Nguồn: Kết quả khảo sát của nhóm tác giả
Giá trị Cronbach’ Alpha
Kết quả tại Bảng 2 cho thấy tất cả các thang đo trong mô hình nghiên cứu đều có hệ số Cronbach’s Alpha > 0,8, dao động từ 0,814 đến 0,889, cho thấy các thang đo có mức độ nhất quán nội tại tốt và đảm bảo độ tin cậy để thực hiện các bước phân tích tiếp theo. Đối với nhóm biến thuộc chất lượng dịch vụ thuế, thang đo Sự đảm bảo (ASS) có hệ số Cronbach’s Alpha cao nhất đạt 0,878, cho thấy các biến quan sát phản ánh khá tốt năng lực chuyên môn, sự minh bạch và khả năng tạo niềm tin của cán bộ thuế đối với doanh nghiệp. Tiếp theo là thang đo Sự tin cậy (REL) với Cronbach’s Alpha đạt 0,862, phản ánh mức độ nhất quán trong đánh giá của doanh nghiệp về khả năng cung cấp dịch vụ thuế chính xác, đúng cam kết và ổn định.
Thang đo Sự đáp ứng (RES) đạt Cronbach’s Alpha là 0,845, cho thấy các biến quan sát liên quan đến khả năng hỗ trợ, phản hồi và giải quyết yêu cầu của doanh nghiệp có sự liên kết tốt. Trong khi đó, thang đo Sự đồng cảm (EMP) đạt giá trị Alpha 0,831, thể hiện mức độ phù hợp của các biến đo lường sự quan tâm, lắng nghe và hỗ trợ doanh nghiệp từ cơ quan thuế. Thang đo có hệ số Cronbach’s Alpha thấp nhất là Phương tiện hữu hình (TAN) với giá trị 0,814. Tuy nhiên, giá trị này vẫn cao hơn ngưỡng chấp nhận 0,7, cho thấy các biến quan sát về cơ sở vật chất, hệ thống công nghệ thông tin và dịch vụ thuế điện tử vẫn đảm bảo độ tin cậy.
Đối với biến phụ thuộc Sự hài lòng của doanh nghiệp (SAT), hệ số Cronbach’s Alpha đạt 0,889, là giá trị cao nhất trong các thang đo. Điều này cho thấy các biến quan sát về mức độ hài lòng chung của doanh nghiệp đối với dịch vụ thuế có sự nhất quán cao. Ngoài ra, kết quả phân tích cho thấy toàn bộ các biến quan sát đều có hệ số tương quan biến tổng > 0,3, với giá trị nhỏ nhất là 0,532, do đó không có biến quan sát nào bị loại bỏ khỏi mô hình nghiên cứu.
Như vậy, kết quả kiểm định Cronbach’s Alpha cho thấy 6 thang đo trong mô hình nghiên cứu đều đạt yêu cầu về độ tin cậy, đủ điều kiện để tiếp tục thực hiện các phân tích tiếp theo như phân tích nhân tố khám phá (EFA) và phân tích hồi quy tuyến tính nhằm kiểm định các giả thuyết nghiên cứu.
Bảng 2: Giá trị Cronbach’s Alpha của biến nghiên cứu
| Biến nghiên cứu | Ký hiệu | Số biến quan sát | Cronbach’s Alpha | Tương quan biến tổng nhỏ nhất | Đánh giá |
|---|---|---|---|---|---|
| Sự tin cậy | REL | 4 | 0,862 | 0,621 | Đạt |
| Sự đáp ứng | RES | 4 | 0,845 | 0,587 | Đạt |
| Sự đảm bảo | ASS | 4 | 0,878 | 0,643 | Đạt |
| Sự đồng cảm | EMP | 4 | 0,831 | 0,556 | Đạt |
| Phương tiện hữu hình | TAN | 4 | 0,814 | 0,532 | Đạt |
| Sự hài lòng của doanh nghiệp | SAT | 3 | 0,889 | 0,701 | Đạt |
Nguồn: Kết quả khảo sát của nhóm tác giả
Kết quả phân tích hồi quy
Phân tích hồi quy được thực hiện bằng phần mềm SPSS với phương pháp Enter. Kết quả hồi quy được trình bày Bảng 3. Kết quả phân tích hồi quy cho thấy mô hình nghiên cứu phù hợp với dữ liệu khảo sát từ 175 doanh nghiệp tại Thành phố Hồ Chí Minh. Cả 5 thành phần của chất lượng dịch vụ thuế đều có ảnh hưởng tích cực đến sự hài lòng của doanh nghiệp. Trong đó, sự đảm bảo (ASS) là yếu tố có mức tác động mạnh nhất, tiếp theo là sự tin cậy (REL), sự đáp ứng (RES), phương tiện hữu hình (TAN) và sự đồng cảm (EMP). Kết quả này cung cấp cơ sở khoa học để Cơ quan Thuế Thành phố Hồ Chí Minh ưu tiên nâng cao năng lực chuyên môn của cán bộ thuế, cải thiện khả năng hỗ trợ doanh nghiệp và tiếp tục hoàn thiện chất lượng dịch vụ hành chính thuế trong thời gian tới.
Bảng 3: Kết quả hồi quy bội
| Biến độc lập | Hệ số hồi quy chưa chuẩn hóa (B) | Hệ số chuẩn hóa (Beta) | Sig. | VIF |
|---|---|---|---|---|
| Hằng số | 0,421 | - | 0,052 | - |
| Sự tin cậy (REL) | 0,218 | 0,231 | 0,001 | 1,486 |
| Sự đáp ứng (RES) | 0,176 | 0,189 | 0,003 | 1,562 |
| Sự đảm bảo (ASS) | 0,247 | 0,256 | 0,000 | 1,674 |
| Sự đồng cảm (EMP) | 0,129 | 0,142 | 0,018 | 1,325 |
| Phương tiện hữu hình (TAN) | 0,165 | 0,173 | 0,007 | 1,439 |
Nguồn: Kết quả khảo sát của nhóm tác giả
KẾT LUẬN
Nghiên cứu này được thực hiện nhằm xác định mức độ ảnh hưởng của các thành phần chất lượng dịch vụ thuế đến sự hài lòng của doanh nghiệp. Dựa trên nền tảng lý thuyết SERVQUAL của Parasuraman và cộng sự (1988), nghiên cứu đã xây dựng mô hình gồm 5 yếu tố: sự tin cậy, sự đáp ứng, sự đảm bảo, sự đồng cảm và phương tiện hữu hình. Kết quả khảo sát 175 doanh nghiệp trên địa bàn Thành phố Hồ Chí Minh cho thấy các thang đo trong mô hình đều đạt độ tin cậy thông qua kiểm định Cronbach’s Alpha. Phân tích hồi quy tuyến tính cho thấy cả 5 thành phần của chất lượng dịch vụ thuế đều có tác động tích cực đến sự hài lòng của doanh nghiệp. Trong đó, sự đảm bảo là yếu tố có ảnh hưởng mạnh nhất, tiếp theo là sự tin cậy, sự đáp ứng, phương tiện hữu hình và sự đồng cảm.
Kết quả nghiên cứu khẳng định rằng việc nâng cao chất lượng dịch vụ thuế không chỉ phụ thuộc vào cải cách thủ tục hành chính mà còn cần chú trọng đến năng lực chuyên môn, thái độ phục vụ của cán bộ thuế, khả năng hỗ trợ doanh nghiệp và hiệu quả của các nền tảng dịch vụ thuế điện tử. Những phát hiện này là cơ sở thực tiễn giúp Cơ quan Thuế Thành phố Hồ Chí Minh xây dựng các giải pháp phù hợp nhằm nâng cao mức độ hài lòng của doanh nghiệp, tăng cường sự hợp tác giữa cơ quan thuế và cộng đồng doanh nghiệp, từ đó góp phần nâng cao hiệu quả quản lý thuế trong bối cảnh chuyển đổi số hiện nay.
Tài liệu tham khảo:
1. Cronin Jr, J. J., & Taylor, S. A. (1992). Measuring service quality: a reexamination and extension. Journal of marketing, 56(3), 55-68.
2. DeLone, W. H., & McLean, E. R. (2003). The DeLone and McLean model of information systems success: a ten-year update. Journal of management information systems, 19(4), 9-30.
3. Fjeldstad, O. H., Schulz-Herzenberg, C., & Sjursen, I. H. (2012). Peoples' views of taxation in Africa: a review of research on determinants of tax compliance. CMI Working Paper.
4. Parasuraman, A. B. L. L., Zeithaml, V. A., & Berry, L. (1988). SERVQUAL: A multiple-item scale for measuring consumer perceptions of service quality. 1988, 64(1), 12-40.
5. Parasuraman, A., Zeithaml, V. A., & Berry, L. L. (1985). A conceptual model of service quality and its implications for future research. Journal of marketing, 49(4), 41-50.
6. Sameni, M. (2026). Enhancing Taxpayer Compliance and Satisfaction through Public Service Quality: A Multidimensional SERVQUAL Analysis in Tax Administrations. Creative Economy and New Business Management Approaches, 20-44.
7. Usang, O. U. E., Amanke, T. U., & Otuagoma, F. O. (2025). TAX AUTHORITY SERVICE QUALITY AND TAX COMPLIANCE BEHAVIOUR AMONG SMALL ENTERPRISES INCROSS RIVER STATE, NIGERIA. Issues in Contemporary Accounting and Business, 1(1), 1-15.
8. Wang, Y. S. (2003). The adoption of electronic tax filing systems: an empirical study. Government Information Quarterly, 20(4), 333-352.
9. Wisniewski, M. (2001). Using SERVQUAL to assess customer satisfaction with public sector services. Managing Service Quality: An International Journal, 11(6), 380-388.
10. Zeithaml, V. A., Berry, L. L., & Parasuraman, A. (1996). The behavioral consequences of service quality. Journal of marketing, 60(2), 31-46.
| Ngày nhận bài: 10/7/2026; Ngày hoàn thiện biên tập: 28/8/2026; Ngày duyệt đăng: 18/9/2026 |
Các tin khác

Ứng dụng trí tuệ nhân tạo trong hoạt động nghiên cứu khoa học của sinh viên: Tiếp cận theo quy trình nghiên cứu

Hoàn thiện kiểm toán nội bộ tại các đơn vị sự nghiệp công lập Việt Nam trong bối cảnh tự chủ tài chính

Tác động của chuyển đổi số đến đổi mới mô hình kinh doanh của các tổ chức tài chính vi mô tại khu vực TP. Hồ Chí Minh: Vai trò điều tiết của vốn tri thức

Năng lực quản trị và hiệu quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò trung gian của năng lực đổi mới và năng lực thích ứng

Quản lý nhà nước đối với khu thương mại tự do: Kinh nghiệm quốc tế và hàm ý cho TP. Hồ Chí Minh

Vai trò của sự hài lòng tự quyết và đổi mới cá nhân trong mối quan hệ giữa sự đổi mới của nhà bán lẻ và hành vi gắn kết khách hàng

Đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam

Các yếu tố ảnh hưởng đến động lực làm việc của nhân viên tại Công ty TNHH MTV Ô tô Trường Hải Đồng Nai

Khung năng lực nghề nghiệp của kế toán viên trong bối cảnh ứng dụng trí tuệ nhân tạo tại Việt Nam


