


Các nhân tố tác động đến quyết định mua sắm trực tuyến trên kênh thương mại điện tử Shopee của người tiêu dùng tại tỉnh An Giang
TS. Hà Văn Sơn
Trường Đại học Kinh tế Thành phố Hồ Chí Minh (UEH); Email: [email protected]
ThS. Trần Thị Bích Trâm
Email: [email protected]
Tóm tắt
Nghiên cứu nhằm xác định các yếu tố tác động đến quyết định mua sắm trực tuyến trên nền tảng Shopee của người tiêu dùng tại tỉnh An Giang, qua đó đề xuất một số hàm ý quản trị nhằm thúc đẩy hoạt động mua sắm trực tuyến. Dữ liệu được thu thập từ 250 khách hàng cá nhân và phân tích bằng phần mềm SPSS 26.0 thông qua kiểm định độ tin cậy Cronbach’s Alpha, phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính bội. Kết quả cho thấy, mô hình gồm 5 yếu tố có tác động cùng chiều đến Quyết định mua sắm trực tuyến, gồm: Nhận thức sự rủi ro, Nhận thức sự hữu ích, Mong đợi về giá, Hình ảnh thương hiệu và Ảnh hưởng xã hội. Trong đó, Ảnh hưởng xã hội có tác động mạnh nhất, tiếp đến là Nhận thức sự rủi ro, Mong đợi về giá, Hình ảnh thương hiệu và Nhận thức sự hữu ích. Trên cơ sở đó, nghiên cứu đề xuất tăng cường hoạt động truyền thông xã hội, giảm rủi ro giao dịch, nâng cao tính cạnh tranh về giá, củng cố hình ảnh thương hiệu và cải thiện tính hữu ích của nền tảng Shopee.
Từ khóa: Mua sắm trực tuyến, thương mại điện tử, Shopee, quyết định mua sắm
Abstract
This study aims to identify the factors influencing consumers’ online purchasing decisions on the Shopee platform in An Giang Province, and to propose several managerial implications to promote online shopping. Data were collected from 250 individual customers and analyzed using SPSS 26.0 through Cronbach’s Alpha reliability testing, exploratory factor analysis (EFA), and multiple linear regression. The results show that the model comprises five factors that positively influence online purchasing decisions: perceived risk, perceived usefulness, price expectations, brand image, and social influence. Among these factors, social influence has the strongest effect, followed by perceived risk, price expectations, brand image, and perceived usefulness. Based on these findings, the study proposes strengthening social media communication, reducing transaction risks, enhancing price competitiveness, consolidating brand image, and improving the usefulness of the Shopee platform.
Keywords: Online shopping, e-commerce, Shopee, purchasing decisions
GIỚI THIỆU
Trong những năm gần đây, thương mại điện tử (TMĐT) đã trở thành một phương thức giao dịch mua bán rất phổ biến và ngày càng phát triển. Dữ liệu của Metric.vn (2022) cho thấy, Shopee, Lazada, Tiki và Sendo là 4 sàn TMĐT nổi bật nhất tại Việt Nam. Trong đó, Shopee chiếm 72% thị phần, từ tháng 11/2021 đến tháng 5/2022 (Duy Vũ, 2022). Shopee cung cấp đa dạng sản phẩm thuộc nhiều ngành nghề khác nhau, như: mặt hàng tiêu dùng, điện tử, thời trang, mỹ phẩm… Do đó, nghiên cứu nhằm xác định các yếu tố tác động đến quyết định mua sắm trực tuyến của người tiêu dùng đang sinh sống và làm việc tại tỉnh An Giang, từ đó đề xuất giải pháp nhằm phát triển kênh mua sắm trực tuyến để đáp ứng tốt nhu cầu của người tiêu dùng.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Người tiêu dùng hay người tiêu thụ là một từ nghĩa rộng dùng để chỉ các cá nhân hoặc hộ gia đình dùng sản phẩm hoặc dịch vụ sản xuất trong nền kinh tế. Người tiêu dùng là người có nhu cầu, có khả năng mua sắm các sản phẩm, dịch vụ trên thị trường phục vụ cho cuộc sống. Người tiêu dùng có thể là cá nhân hoặc hộ gia đình.TMĐT là hình thức kinh doanh trực tuyến sử dụng nền tảng công nghệ thông tin, với sự hỗ trợ của Internet, để thực hiện các giao dịch mua bán, trao đổi và thanh toán trực tuyến. TMĐT dựa trên một số công nghệ như chuyển tiền điện tử, quản lý chuỗi cung ứng, tiếp thị Internet, quá trình giao dịch trực tuyến, trao đổi dữ liệu điện tử (EDI), các hệ thống quản lý hàng tồn kho và các hệ thống tự động thu thập dữ liệu.
Mua sắm trực tuyến là một dạng TMĐT cho phép khách hàng trực tiếp mua hàng hóa hoặc dịch vụ từ người bán qua Internet bằng trình duyệt web. Người tiêu dùng tìm thấy một sản phẩm quan tâm bằng cách trực tiếp truy cập trang web của nhà bán lẻ hoặc tìm kiếm trong số các nhà cung cấp khác thông qua công cụ tìm kiếm mua sắm, nơi hiển thị sự sẵn có và giá của sản phẩm tương tự tại các nhà bán lẻ điện tử khác nhau (Monsuwe và cộng sự, 2004; Haubl và Trifts, 2000).
Lợi ích của mua sắm trực tuyến. Đối với người tiêu dùng, mua sắm trực tuyến giúp tiết kiệm thời gian đi lại. Người tiêu dùng có thể lựa chọn và tiến hành mua bán tại nhà theo hình thức gián tiếp thông qua việc truy cập Internet, với đầy đủ âm thanh, hình ảnh và các thông số chi tiết của sản phẩm. Mua sắm trực tuyến giúp người tiêu dùng có nhiều sự lựa chọn về sản phẩm và tiếp cận người cung ứng sản phẩm nhanh nhất, chỉ cần vài thao tác trên điện thoại, tablet hoặc trang web. Bên cạnh đó, người tiêu dùng còn có nhiều lựa chọn phương thức thanh toán phù hợp với bản thân như: thanh toán trực tiếp khi nhận được hàng (thu hộ Cod), thanh toán qua Internet banking, thanh toán qua các ví điện tử (Momo, ViettelPay, ZaloPay...).
Đối với các doanh nghiệp: Với chi phí đầu tư thấp hơn nhiều so với hình thức bán hàng truyền thống, các doanh nghiệp có thể mở rộng thị trường, tìm kiếm và tiếp cận nhà đầu tư, khách hàng và đối tác mà không bị giới hạn bởi phạm vi lãnh thổ hoặc khu vực. Mạng lưới nhà cung cấp và khách hàng được mở rộng cũng cho phép doanh nghiệp bán với giá thấp hơn và bán được số lượng lớn hơn. Việc tự động hóa các giao dịch thông qua hệ thống website và Internet sẽ giúp hoạt động kinh doanh được thực hiện bất cứ lúc nào mà không cần phát sinh thêm nhiều chi phí biến đổi. Thông qua bán hàng qua mạng, doanh nghiệp sẽ cắt giảm được nhiều chi phí hơn so với việc bán hàng truyền thống, nên các doanh nghiệp nhỏ và vừa sẽ ít gặp khó khăn hơn khi cạnh tranh với các doanh nghiệp lớn về vốn, thị trường, nhân lực và khách hàng.
Hành vi người tiêu dùng (hay thói quen tiêu dùng), theo Philip Kotler (2001), là việc nghiên cứu cách các cá nhân, nhóm và tổ chức lựa chọn, mua, sử dụng và loại bỏ hàng hóa, dịch vụ, ý tưởng và trải nghiệm để thỏa mãn nhu cầu và mong muốn của họ.
Quyết định mua hàng của người tiêu dùng, theo Gregory Mankiw (2003), là quá trình ra quyết định của cá nhân được định hướng bởi việc tối đa hóa tính hữu ích trong một lượng ngân sách hạn chế. Như vậy, với giả thuyết rằng thông tin trên thị trường là hoàn hảo và con người chỉ hành động dựa trên lý trí, thì hành vi của người tiêu dùng chịu ảnh hưởng bởi 2 yếu tố chính là thu nhập và sở thích.
Thuyết nhận thức rủi ro TPR (Theory of Perceived Risk) của Bauer (1960) cho rằng, hành vi tiêu dùng sản phẩm giao dịch qua mạng có nhận thức rủi ro, bao gồm các yếu tố: nhận thức rủi ro liên quan đến sản phẩm, dịch vụ như mất tính năng, mất tài chính, tốn thời gian chờ để nhận sản phẩm, mất cơ hội và nhận thức rủi ro toàn bộ với sản phẩm, dịch vụ. Nhận thức rủi ro liên quan đến giao dịch trực tuyến. Các rủi ro có thể xảy ra khi người tiêu dùng thực hiện giao dịch TMĐT trên các phương tiện - thiết bị điện tử liên quan đến: bí mật và an toàn.
Mô hình chấp nhận công nghệ (Technology Acceptance Model - TAM) được Davis (1989) phát triển dựa trên Lý thuyết hành động hợp lý (TRA), nhằm dự đoán khả năng chấp nhận của một công cụ và xác định các sửa đổi cần được đưa vào hệ thống để làm cho nó được người dùng chấp nhận. Mô hình này cho thấy khả năng chấp nhận của một hệ thống thông tin được xác định bởi 2 yếu tố chính là nhận thức về tính hữu ích và nhận thức dễ sử dụng.
Mô hình chấp nhận sử dụng thương mại điện tử E-CAM: Joongho Ahn, Jinsoo Park, và Dongwon Lee (2001) đã tích hợp TAM và Thuyết nhận thức rủi ro (TPR) trong một nghiên cứu thực nghiệm tại Mỹ và Hàn Quốc để giải thích sự chấp nhận sử dụng TMĐT, cung cấp kiến thức về các yếu tố tác động đến việc chuyển người sử dụng Internet thành khách hàng tiềm năng. Nhận thức về tính dễ sử dụng và nhận thức về sự hữu ích phải được nâng cao, trong khi nhận thức về rủi ro liên quan đến sản phẩm, dịch vụ và nhận thức về rủi ro liên quan đến giao dịch trực tuyến phải được giảm đi.
Mô hình nghiên cứu
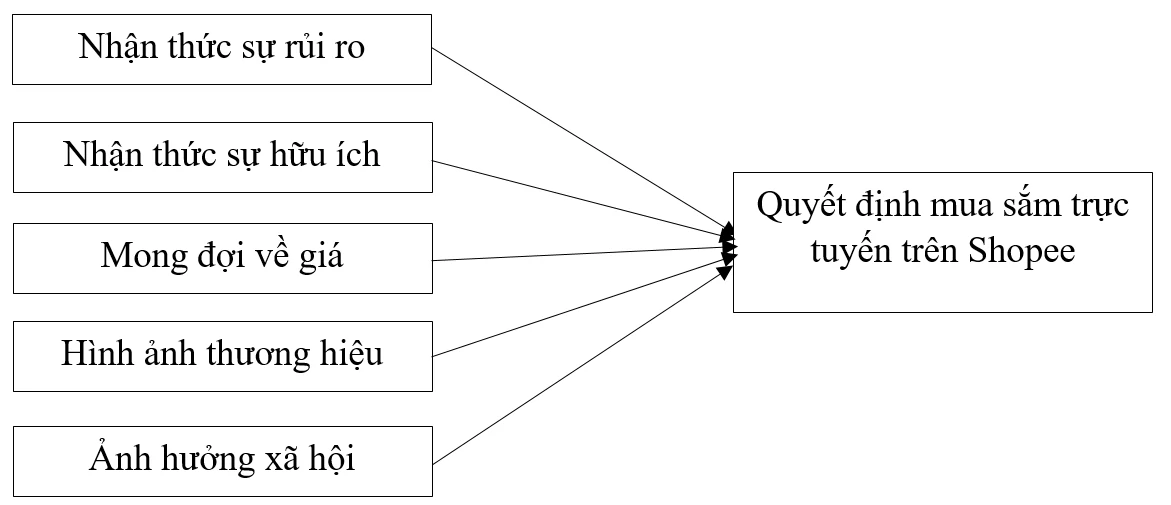
Trên cơ sở các nghiên cứu có liên quan, nhóm tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết được đưa ra như sau:
H1: Nhận thức sự rủi ro có tác động cùng chiều đến Quyết định mua sắm trực tuyến trên kênh TMĐT Shopee của người tiêu dùng tại tỉnh An Giang.
H2: Nhận thức sự hữu ích có tác động cùng chiều đến Quyết định mua sắm trực tuyến trên kênh TMĐT Shopee của người tiêu dùng tại tỉnh An Giang.
H3: Mong đợi về giá có tác động cùng chiều đến Quyết định mua sắm trực tuyến trên kênh TMĐT Shopee của người tiêu dùng tại tỉnh An Giang.
H4: Hình ảnh thương hiệu có tác động cùng chiều đến Quyết định mua sắm trực tuyến trên kênh TMĐT Shopee của người tiêu dùng ở tỉnh An Giang.
H5: Ảnh hưởng của xã hội tác động cùng chiều đến Quyết định mua sắm trực tuyến trên kênh TMĐT Shopee của người tiêu dùng ở tỉnh An Giang.
Phương pháp nghiên cứu
Dữ liệu phân tích được thu thập thông qua việc khảo sát đối 250 khách hàng cá nhân. Dữ liệu được mã hóa và đưa vào phần mềm SPSS 26.0 để phân tích.
KẾT QUẢ NGHIÊN CỨU
Kết quả kiểm định Cronbach’s Alpha (Bảng 1) cho thấy, các thành phần nghiên cứu đều đạt các yêu cầu đặt ra khi giá trị Cronbach’s Alpha nằm trong khoảng từ 0,8 đến 0,9. Các hệ số tương quan biến tổng của các biến quan sát đều > 0,3 - cao hơn mức yêu cầu. Do đó, tất cả các biến quan sát đều được đưa vào phân tích nhân tố khám phá (EFA).
Bảng 1: Tóm tắt kết quả phân tích Cronbach’s Alpha
| Biến quan sát | Trung bình thang đo nếu loại biến | Phương sai thang đo nếu loại biến | Tương quan biến tổng | Cronbach’s Alpha nếu biến bị loại | Kết luận |
|---|---|---|---|---|---|
| Nhận thức sự rủi ro (RR): Cronbach’s Alpha = 0,825 | |||||
| RR1 | 12,01 | 4,554 | 0,755 | 0,731 | Chấp nhận |
| RR2 | 12,02 | 4,586 | 0,837 | 0,702 | Chấp nhận |
| RR3 | 11,70 | 4,469 | 0,732 | 0,740 | Chấp nhận |
| RR4 | 11,85 | 5,543 | 0,355 | 0,916 | Chấp nhận |
| Nhận thức sự hữu ích (HU): Cronbach’s Alpha = 0,895 | |||||
| HU1 | 10,92 | 6,680 | 0,774 | 0,862 | Chấp nhận |
| HU2 | 10,74 | 7,806 | 0,647 | 0,905 | Chấp nhận |
| HU3 | 10,90 | 6,336 | 0,844 | 0,834 | Chấp nhận |
| HU4 | 10,80 | 6,471 | 0,811 | 0,847 | Chấp nhận |
| Mong đợi về giá (GIA): Cronbach’s Alpha = 0,834 | |||||
| GIA1 | 15,95 | 7,700 | 0,756 | 0,768 | Chấp nhận |
| GIA2 | 15,96 | 7,565 | 0,704 | 0,780 | Chấp nhận |
| GIA3 | 15,96 | 7,717 | 0,731 | 0,774 | Chấp nhận |
| GIA4 | 16,38 | 8,021 | 0,556 | 0,823 | Chấp nhận |
| GIA5 | 16,46 | 8,499 | 0,456 | 0,850 | Chấp nhận |
| Hình ảnh thương hiệu (TH): Cronbach’s Alpha = 0,900 | |||||
| TH1 | 7,01 | 2,731 | 0,746 | 0,905 | Chấp nhận |
| TH2 | 7,05 | 2,411 | 0,885 | 0,784 | Chấp nhận |
| TH3 | 7,12 | 2,663 | 0,781 | 0,876 | Chấp nhận |
| Ảnh hưởng xã hội (AHXH): Cronbach’s Alpha = 0,828 | |||||
| AHXH1 | 7,68 | 3,007 | 0,736 | 0,724 | Chấp nhận |
| AHXH2 | 7,48 | 2,660 | 0,779 | 0,668 | Chấp nhận |
| AHXH3 | 7,62 | 2,808 | 0,571 | 0,893 | Chấp nhận |
| Quyết định mua sắm trên Shopee (QĐMS): Cronbach’s Alpha = 0,849 | |||||
| QĐMS1 | 11,84 | 6,427 | 0,613 | 0,838 | Chấp nhận |
| QĐMS2 | 12,14 | 6,407 | 0,742 | 0,792 | Chấp nhận |
| QĐMS3 | 11,91 | 5,650 | 0,742 | 0,784 | Chấp nhận |
| QĐMS4 | 12,07 | 5,738 | 0,674 | 0,816 | Chấp nhận |
Nguồn: Tính toán của nhóm tác giả
Kết quả kiểm định KMO và Bartlett trong phân tích nhân tố (Bảng 2) cho thấy, hệ số KMO = 0,89 (> 0,5 và < 1) và P-value trong kiểm định Bartlett có giá trị < 0,01. Như vậy, có thể kết luận rằng, phân tích EFA rất thích hợp. Cùng với đó, tại các mức giá trị Eigenvalues > 1 và với phương pháp rút trích Principal Component và phép quay Varimax, phân tích nhân tố đã rút trích được 5 nhân tố từ các biến quan sát, với phương sai trích là 76,89% (lớn hơn 50%) đạt yêu cầu.
Bảng 2: Kết quả kiểm định KMO và Bartlett
| Tham số | Kết quả |
|---|---|
| Chỉ số KMO | 0,890 |
| Sig. của Bartlett’s Test | 0.000 |
| Hệ số Eigenvalues | 1,044 |
| Tổng phương sai trích | 76,887 |
| Số nhân tố rút trích | 5 |
Nguồn: Tính toán của nhóm tác giả
Kết quả EFA (Bảng 3) cho thấy, các biến quan sát đều có hệ số tải nhân tố từ 0,589 đến 0,876, vượt ngưỡng chấp nhận 0,5, cho thấy các biến có mức độ hội tụ tốt vào các nhân tố tương ứng. Các biến quan sát được phân thành 5 nhân tố phù hợp với cấu trúc thang đo, cung cấp cơ sở để tiếp tục sử dụng các nhân tố trong các bước phân tích tiếp theo.
Bảng 3: Kết quả phân tích EFA
| Biến quan sát | Nhân tố | ||||
| 1 | 2 | 3 | 4 | 5 | |
| RR1 |
|
|
|
| 0,680 |
| RR2 |
|
|
|
| 0,669 |
| RR3 |
|
|
|
| 0,625 |
| RR4 |
|
|
|
| 0,704 |
| HU1 | 0,825 |
|
|
|
|
| HU2 | 0,589 |
|
|
|
|
| HU3 | 0,876 |
|
|
|
|
| HU4 | 0,868 |
|
|
|
|
| GIA1 |
| 0,818 |
|
|
|
| GIA2 |
| 0,850 |
|
|
|
| GIA3 |
| 0,824 |
|
|
|
| TH1 |
|
| 0,849 |
|
|
| TH2 |
|
| 0,864 |
|
|
| TH3 |
|
| 0,829 |
|
|
| AHXH1 |
|
|
| 0,773 |
|
| AHXH2 |
|
|
| 0,736 |
|
| AHXH3 |
|
|
| 0,665 |
|
Nguồn: Tính toán của nhóm tác giả
Kết quả phân tích hồi quy cho thấy, hệ số R2 hiệu chỉnh = 0,645, nghĩa là 5 biến độc lập giải thích được 64,5% biến thiên của biến phụ thuộc (Bảng 4). Kết quả ANOVA cho thấy Sig. = 0,000 < 0,05, cho thấy mô hình phù hợp với tổng thể.
Bảng 4: Kết quả hệ số R2
| Mô hình | R | R2 | R2 hiệu chỉnh | Sai số ước lượng | Hệ số Durbin - Watson |
|---|---|---|---|---|---|
| 1 | 0,809 | 0,655 | 0,645 | 47,69029 | 1,739 |
Nguồn: Tính toán của nhóm tác giả
Kết quả phân tích bảng 5 cho thấy, các hệ số Sig. của các biến độc lập đều < 0,05, nên 5 biến độc lập đều có ý nghĩa trong mô hình hồi quy và không có cơ sở để bác bỏ các giả thuyết đặt ra. Bên cạnh đó kiểm định Durbin-Watson= 1,739 nằm trong khoảng từ 1 đến 3, cho thấy không có sự tương quan giữa các phần dư. Phần dư chuẩn hóa có trung bình bằng 0 và độ lệch chuẩn bằng 0,999 (gần bằng 1). Như vậy có thể kết luận rằng, giả định về phân phối chuẩn của phần dư không bị vi phạm. Dữ liệu Bảng 5 cho thấy các hệ số phóng đại phương sai VIF < 2, do đó không có hiện tượng đa cộng tuyến xảy ra và mô hình hồi quy tuyến tính bội đã xây dựng phù hợp với dữ liệu quan sát.
Bảng 5: Kết quả phân tích hồi quy
| Mô hình | Hệ số hồi quy chưa chuẩn hóa | Hệ số hồi quy chuẩn hóa | t | Sig. | Thống kê đa cộng tuyến | ||
| B | Sai số chuẩn | Beta | Tolerance | VIF | |||
| Hằng số | -7,482 | 19,871 |
| -0,377 | 0,707 |
|
|
| RR | 0,232 | 0,056 | 0,205 | 4,124 | 0,000 | 0,572 | 1,749 |
| HU | 0,097 | 0,043 | 0,103 | 2,242 | 0,026 | 0,667 | 1,499 |
| GIA | 0,192 | 0,049 | 0,190 | 3,958 | 0,000 | 0,615 | 1,626 |
| TH | 0,181 | 0,047 | 0,178 | 3,856 | 0,000 | 0,662 | 1,511 |
| AHXH | 0,356 | 0,050 | 0,359 | 7,065 | 0,000 | 0,549 | 1,821 |
Nguồn: Kết quả tính toán của nhóm tác giả
Phương trình hồi quy chuẩn hóa như sau:
QDMS = 0,205*RR + 0,103*HU + 0,19*GIA + 0,178*TH + 0,359*AHXH
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu nhằm xác định các nhân tố tác động đến Quyết định mua sắm trực tuyến trên kênh TMĐT Shopee của người tiêu dùng tại tỉnh An Giang. Kết quả nghiên cứu cho thấy, các nhân tố gồm: Nhận thức sự rủi ro, Nhận thức sự hữu ích, Mong đợi về giá, Hình ảnh thương hiệu, Ảnh hưởng xã hội ảnh hưởng đến Quyết định mua sắm trực tuyến trên kênh TMĐT Shopee của người tiêu dùng tại tỉnh An Giang, trong đó, nhân tố Ảnh hưởng xã hội tác động mạnh nhất, kế tiếp là nhân tố Nhận thức sự rủi ro. Toàn bộ mô hình cho thấy Quyết định mua sắm trực tuyến được giải thích khoảng 64,5% bởi các nhân tố trên.
Hàm ý quản trị
Trên cơ sở kết quả nghiên cứu, các hàm ý quản trị được đề xuất theo mức độ tác động của từng yếu tố nhằm nâng cao quyết định mua sắm trực tuyến của người tiêu dùng trên Shopee tại tỉnh An Giang.
Ảnh hưởng của xã hội là yếu tố ảnh hưởng mạnh nhất đến quyết định mua sắm. Vì vậy, Shopee nên tận dụng ảnh hưởng từ người thân, bạn bè, đồng nghiệp và người có sức ảnh hưởng để quảng bá hình thức mua sắm trên nền tảng; đồng thời triển khai ưu đãi, mã giảm giá, voucher và chương trình giới thiệu, nhằm thu hút cả khách hàng hiện tại và khách hàng mới.
Nhận thức sự rủi ro là yếu tố tác động tích cực thứ hai đến quyết định mua sắm. Vì vậy, Shopee cần hỗ trợ khách hàng trong đổi trả hay hoàn tiền; rút ngắn quy trình xử lý và tăng cường liên kết với đơn vị vận chuyển để kiểm soát quá trình giao nhận, hạn chế đơn hàng chậm trễ.
Mong đợi về giá là yếu tố tác động tích cực thứ ba đến quyết định mua sắm, vì vậy, Shopee cần cập nhật giá cả kịp thời, chính xác; đồng thời triển khai các chương trình giảm giá, mua 1 tặng 1, quà tặng và khuyến mại định kỳ vào các dịp sự kiện trong năm.
Hình ảnh thương hiệu là yếu tố tác động tích cực thứ tư đến quyết định mua sắm. Shopee cần tăng cường thẩm định chất lượng hàng hóa xuyên suốt quá trình cung ứng, thu thập đánh giá của khách hàng sau khi mua hàng và có cơ chế xử lý, bồi thường thỏa đáng cho khách hàng nếu như bên đơn vị cung cấp không thực hiện như cam kết. Đồng thời, cần tăng cường bảo mật thông tin người tiêu dùng tránh làm lộ thông tin cá nhân cũng như các tài khoản có liên kết với ngân hàng để sử dụng phương thức thanh toán điện tử.
Nhận thức sự hữu ích là yếu tố tác động tích cực thứ năm đến quyết định mua sắm. Vì vậy, Shopee cần phải đa dạng hoá các mặt hàng kinh doanh của mình. Thông tin được đăng phải mô tả thật cụ thể và chi tiết về đặc điểm kỹ thuật, công năng của từng sản phẩm. Xây dựng chương trình kết nối giao lưu giữa những người tiêu dùng và các nhà cung ứng sản phẩm để trao đổi kinh nghiệm và các thắc mắc gặp phải khi mua sắm trên Shopee. Mục đích của chương trình cũng để các nhà quản trị tiếp thu được ưu nhược điểm trong cách vận hành và hoạt động của Shopee nhằm tiếp tục phát huy cũng như hoàn thiện hơn để nâng cao hiệu quả hoạt động kinh doanh của mình.
Tài liệu tham khảo:
1. Bauer, R.A (1960). Consumer behavior As Risk Taking. Havard University Press.
2. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340. https://doi.org/10.2307/249008
3. Duy Vũ (2022). Thương mại điện tử Việt Nam đứng thứ 2 Đông Nam Á. https://vietnamnet.vn/thuong-mai-dien-tu-viet-nam-dung-thu-2-dong-nam-a-i411028.html
4. Häubl, G., & Trifts, V. (2000). Consumer decision making in online shopping environments: The effects of interactive decision aids. Marketing Science, 19(1), 4-21. https://doi.org/10.1287/mksc.19.1.4.15178
5. Joongho Ahn, Jinsoo Park, Dongwon Lee (2001). Risk Focused E-Commerce adoption model - A cross country study. Carlson School of Management, University of Minnesota.
6. Kotler, P. (2001). Marketing management (10th Canadian ed.). Prentice Hall Canada.
7. Mankiw, N. G. (2003). Principles of economics (3rd ed.). Thomson South-Western.
8. Metric. (2022). Báo cáo tổng quan thị trường thương mại điện tử 2022.
9. Perea y Monsuwé, T., Dellaert, B. G. C., & de Ruyter, J. C. (2004). What drives consumers to shop online? A literature review. International Journal of Service Industry Management, 15(1), 102-121. https://doi.org/10.1108/09564230410523358
| Ngày nhận bài: 18/7/2026; Ngày hoàn thiện biên tập: 20/8/2026; Ngày duyệt đăng: 9/9/2026 |
Tin liên quan

Các tin khác

Hoàn thiện kiểm toán nội bộ tại các đơn vị sự nghiệp công lập Việt Nam trong bối cảnh tự chủ tài chính

Tác động của chuyển đổi số đến đổi mới mô hình kinh doanh của các tổ chức tài chính vi mô tại khu vực TP. Hồ Chí Minh: Vai trò điều tiết của vốn tri thức

Năng lực quản trị và hiệu quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò trung gian của năng lực đổi mới và năng lực thích ứng

Quản lý nhà nước đối với khu thương mại tự do: Kinh nghiệm quốc tế và hàm ý cho TP. Hồ Chí Minh

Vai trò của sự hài lòng tự quyết và đổi mới cá nhân trong mối quan hệ giữa sự đổi mới của nhà bán lẻ và hành vi gắn kết khách hàng

Đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam

Các yếu tố ảnh hưởng đến động lực làm việc của nhân viên tại Công ty TNHH MTV Ô tô Trường Hải Đồng Nai

Khung năng lực nghề nghiệp của kế toán viên trong bối cảnh ứng dụng trí tuệ nhân tạo tại Việt Nam

Nguồn lực đầu tư công cho hạ tầng giao thông đường bộ vùng Tây Bắc: Thực trạng và hàm ý chính sách


