


Các yếu tố ảnh hưởng đến quyết định sử dụng sản phẩm ngân hàng xanh của khách hàng cá nhân tại TP. Hồ Chí Minh
Đỗ Thanh Phong
Ngân hàng TMCP Quốc Tế Việt Nam - VIB, Chi nhánh Sài Gòn
Email: [email protected]
Tóm tắt
Nghiên cứu này xây dựng mô hình phân tích các yếu tố ảnh hưởng đến quyết định sử dụng sản phẩm ngân hàng xanh của khách hàng cá nhân tại TP. Hồ Chí Minh. Dựa trên các lý thuyết TRA, TPB và TAM, mô hình đề xuất gồm 5 yếu tố: Danh tiếng ngân hàng, Chất lượng hệ thống, Giá trị cảm xúc, Giá trị môi trường và Sự hỗ trợ của Chính phủ. Nghiên cứu sử dụng phương pháp hỗn hợp, hướng tới kiểm định bằng dữ liệu khảo sát và kỳ vọng bổ sung cơ sở lý thuyết, đồng thời đề xuất hàm ý quản trị cho các ngân hàng trong phát triển dịch vụ ngân hàng xanh.
Từ khóa: Ngân hàng xanh, quyết định sử dụng, khách hàng cá nhân, Thành phố Hồ Chí Minh, ngân hàng số
Abstract
This study develops an analytical model to examine the factors influencing individual customers’ decisions to adopt green banking products in Ho Chi Minh City. Grounded in the TRA, TPB, and TAM frameworks, the proposed model includes five key determinants: bank reputation, system quality, emotional value, environmental value, and government support. A mixed-methods approach is employed, with the model intended for empirical testing using survey data. The study is expected to contribute to the theoretical foundation of green banking adoption and to provide managerial implications for banks in developing green financial services.
Keywords: Green banking, adoption decision, individual customers, Ho Chi Minh City, digital banking
GIỚI THIỆU
Áp lực giảm phát thải và phát triển bền vững đang làm thay đổi cách các ngân hàng thiết kế sản phẩm và vận hành quy trình. Trong xu hướng đó, ngân hàng xanh được xem là cách tiếp cận kết hợp số hóa, tiết kiệm tài nguyên và khuyến khích các hành vi tài chính thân thiện với môi trường (Rahman và Barua, 2016; Sharma và Choubey, 2022). Ở cấp độ khách hàng cá nhân, biểu hiện rõ nhất của ngân hàng xanh là giao dịch điện tử, chứng từ số và các dịch vụ ngân hàng không giấy.
Tại Việt Nam, nhiều ngân hàng đã đẩy mạnh ngân hàng số và gắn thông điệp phát triển bền vững với chiến lược thương hiệu. Tuy nhiên, mở rộng cung chưa đủ để bảo đảm cầu. Quyết định sử dụng sản phẩm ngân hàng xanh vẫn phụ thuộc vào cách khách hàng nhìn nhận uy tín ngân hàng, chất lượng vận hành của hệ thống số, giá trị cảm xúc, giá trị môi trường và tín hiệu hỗ trợ từ môi trường thể chế (Bouteraa và cộng sự, 2021; Majeed và Rasheed, 2024).
TP. Hồ Chí Minh là bối cảnh phù hợp để xem xét vấn đề này do mức độ cạnh tranh cao giữa các ngân hàng thương mại, mật độ giao dịch số lớn và hành vi tiêu dùng tài chính tương đối hiện đại. Trong môi trường đó, các biến mang tính “biết đến” có thể không còn là khác biệt chính; thay vào đó, tín hiệu về danh tiếng, chất lượng hệ thống và giá trị xanh cảm nhận có khả năng giải thích rõ hơn quyết định của khách hàng.
Nhiều nghiên cứu trước đã xem xét hành vi chấp nhận ngân hàng xanh nhưng thường sử dụng mô hình nhiều biến và trải rộng ở các bối cảnh khác nhau. Ít công trình đồng thời kết nối được tín hiệu tổ chức, tín hiệu công nghệ và tín hiệu giá trị - thể chế trong một mô hình gọn, đặc biệt tại TP. Hồ Chí Minh. Vì vậy, nghiên cứu này đề xuất mô hình 5 biến độc lập gồm: Danh tiếng ngân hàng, Chất lượng hệ thống, Giá trị cảm xúc, Giá trị môi trường và Sự hỗ trợ của Chính phủ; biến phụ thuộc là Quyết định sử dụng sản phẩm ngân hàng xanh của khách hàng cá nhân tại TP. Hồ Chí Minh.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Sản phẩm ngân hàng xanh và quyết định sử dụng của khách hàng
Ngân hàng xanh được hiểu là định hướng cung ứng sản phẩm, dịch vụ và quy trình ngân hàng theo cách giảm tác động bất lợi đến môi trường và hỗ trợ phát triển bền vững (Rahman và Barua, 2016; Lymperopoulos và cộng sự, 2012). Trong phạm vi nghiên cứu này, khái niệm được tiếp cận gần với hành vi của khách hàng cá nhân, tức là các dịch vụ ngân hàng dựa trên nền tảng số giúp giảm giao dịch giấy tờ, tăng hiệu quả sử dụng tài nguyên và tạo ra trải nghiệm giao dịch thuận tiện hơn. Quyết định sử dụng của khách hàng đối với sản phẩm ngân hàng xanh được hiểu là mức độ sẵn sàng lựa chọn, tiếp tục sử dụng và giới thiệu các sản phẩm đó.
Lý thuyết nền
Nghiên cứu dựa trên 3 tuyến lý thuyết. Thứ nhất, Lý thuyết hành động hợp lý cho rằng hành vi xuất phát từ ý định và ý định được định hình bởi niềm tin cũng như đánh giá của cá nhân đối với hành vi (Fishbein và Ajzen, 1975). Thứ hai, Lý thuyết hành vi dự định bổ sung yếu tố kiểm soát hành vi cảm nhận, cho thấy khả năng thực hiện hành vi là thành tố quan trọng của quyết định chấp nhận (Ajzen, 1991). Thứ ba, Mô hình chấp nhận và sử dụng công nghệ nhấn mạnh vai trò của điều kiện thuận lợi và chất lượng nền tảng công nghệ đối với hành vi sử dụng dịch vụ số (Venkatesh và cộng sự, 2012). Khi vận dụng vào ngân hàng xanh, 3 tuyến lý thuyết này cho phép giải thích đồng thời niềm tin vào ngân hàng, trải nghiệm hệ thống và giá trị mà khách hàng cảm nhận được từ việc sử dụng dịch vụ xanh.
Phát triển giả thuyết
Danh tiếng ngân hàng
Danh tiếng ngân hàng phản ánh mức độ khách hàng xem ngân hàng là tổ chức đáng tin, có năng lực và giữ cam kết. Trong dịch vụ tài chính, danh tiếng giúp giảm bất định và củng cố niềm tin giao dịch; với ngân hàng xanh, nó còn cho thấy mức độ nghiêm túc của ngân hàng đối với cam kết bền vững (Bouteraa và cộng sự, 2021; Nguyễn Thị Lan và Hà Tú Anh, 2023). Khi khách hàng tin vào thương hiệu ngân hàng, họ có khuynh hướng chấp nhận nhanh hơn các dịch vụ xanh và dịch vụ số do ngân hàng cung cấp. Vì vậy, giả thuyết được đề xuất là:
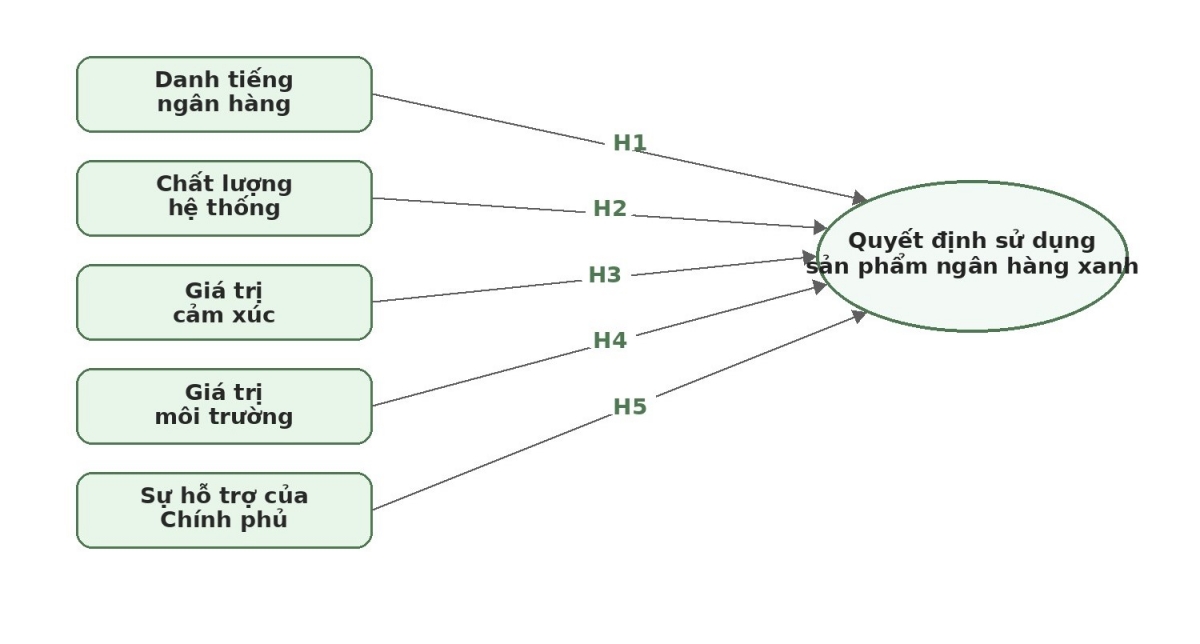
H1: Danh tiếng ngân hàng tác động tích cực đến Quyết định sử dụng sản phẩm ngân hàng xanh.
Chất lượng hệ thống
Chất lượng hệ thống thể hiện mức độ ổn định, chính xác, nhanh chóng, bảo mật và thân thiện của nền tảng công nghệ mà khách hàng sử dụng để giao dịch. Với ngân hàng xanh, đặc biệt là ngân hàng điện tử, đây là điểm tiếp xúc trực tiếp nhất giữa khách hàng và dịch vụ. Bouteraa và cộng sự (2022) cho thấy chất lượng hệ thống là yếu tố có ý nghĩa đối với chấp nhận ngân hàng xanh. Trong một thị trường giao dịch cường độ cao như TP. Hồ Chí Minh, hệ thống càng đáng tin và ít lỗi thì quyết định sử dụng càng dễ hình thành. Do đó, giả thuyết được đề xuất là:
H2: Chất lượng hệ thống tác động tích cực đến Quyết định sử dụng sản phẩm ngân hàng xanh.
Giá trị cảm xúc
Giá trị cảm xúc phản ánh những cảm nhận tích cực mà khách hàng thu được khi sử dụng dịch vụ, như cảm giác hài lòng, thuận tiện, hiện đại hoặc cảm thấy mình đang làm điều có ích. Majeed và Rasheed (2024) cho thấy giá trị cảm xúc là một động lực quan trọng đối với hành vi chấp nhận ngân hàng xanh. Khi khách hàng cảm nhận dịch vụ xanh vừa hữu ích vừa giúp họ duy trì hình ảnh bản thân tích cực, họ có xu hướng sử dụng dịch vụ nhiều hơn. Vì vậy, giả thuyết được đề xuất là:
H3: Giá trị cảm xúc tác động tích cực đến Quyết định sử dụng sản phẩm ngân hàng xanh.
Giá trị môi trường
Giá trị môi trường là mức độ khách hàng tin rằng việc sử dụng sản phẩm ngân hàng xanh góp phần giảm tác động xấu đến môi trường và hỗ trợ mục tiêu phát triển bền vững. Rahman và Barua (2016), Majeed và Rasheed (2024) đều nhấn mạnh rằng, khi khách hàng nhìn thấy lợi ích môi trường cụ thể từ giao dịch số và dịch vụ không giấy, họ dễ chấp nhận dịch vụ xanh hơn. Trong bối cảnh đô thị lớn, nhận thức này có thể trở thành động lực hành vi rõ rệt. Do đó, giả thuyết được đề xuất là:
H4: Giá trị môi trường tác động tích cực đến Quyết định sử dụng sản phẩm ngân hàng xanh.
Sự hỗ trợ của Chính phủ
Sự hỗ trợ của Chính phủ phản ánh mức độ khách hàng cảm nhận rằng Nhà nước đang tạo điều kiện, khuyến khích và bảo đảm cho việc phát triển các sản phẩm ngân hàng xanh. Các chính sách thúc đẩy thanh toán không dùng tiền mặt, hoàn thiện pháp lý cho giao dịch số và truyền thông về phát triển bền vững đều có thể làm tăng mức độ tin cậy của khách hàng đối với dịch vụ xanh. Bouteraa và cộng sự (2021) xem đây là một nhân tố môi trường có khả năng thúc đẩy hành vi chấp nhận. Vì vậy, giả thuyết được đề xuất là:
H5: Sự hỗ trợ của Chính phủ tác động tích cực đến Quyết định sử dụng sản phẩm ngân hàng xanh.
MÔ HÌNH NGHIÊN CỨU ĐỀ XUẤT
Mô hình nghiên cứu đề xuất gồm 5 biến độc lập và 1 biến phụ thuộc. So với hướng tiếp cận nhiều biến trong nhiều nghiên cứu trước đây, mô hình hiện tại (Hình) được tinh giản để tập trung vào những nhóm nhân tố có khả năng phân biệt cao hơn trong bối cảnh TP. Hồ Chí Minh, liên quan đến uy tín tổ chức, hiệu năng công nghệ, giá trị cảm xúc, giá trị môi trường và tín hiệu thể chế. Đây là cơ sở để kiểm định lại quyết định sử dụng sản phẩm ngân hàng xanh trong một thị trường ngân hàng số phát triển nhanh và cạnh tranh mạnh.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả tổng hợp và đề xuất
Bảng: Các biến nghiên cứu và cơ sở kế thừa
| Biến | Nguồn kế thừa chính | Kỳ vọng |
| Danh tiếng ngân hàng | Bouteraa và cộng sự (2021); Bouteraa và cộng sự (2022); Nguyễn Thị Lan và Hà Tú Anh (2023) | (+) |
| Chất lượng hệ thống | Bouteraa và cộng sự (2022) | (+) |
| Giá trị cảm xúc | Majeed và Rasheed (2024) | (+) |
| Giá trị môi trường | Rahman và Barua (2016); Majeed và Rasheed (2024) | (+) |
| Sự hỗ trợ của Chính phủ | Bouteraa và cộng sự (2021); Bouteraa và cộng sự (2022) | (+) |
| Quyết định sử dụng | Fishbein và Ajzen (1975); Ajzen (1991) | Phụ thuộc |
Nguồn: Tác giả tổng hợp và đề xuất
THẢO LUẬN VÀ HÀM Ý QUẢN TRỊ
Từ góc độ lý thuyết, mô hình đề xuất cho thấy hành vi sử dụng sản phẩm ngân hàng xanh không nên chỉ được giải thích bằng các biến công nghệ phổ biến. Trong bối cảnh khách hàng đô thị đã khá quen với giao dịch số, quyết định sử dụng dễ bị chi phối hơn bởi mức độ tin cậy vào tổ chức cung ứng, trải nghiệm hệ thống, giá trị xanh cảm nhận và tín hiệu thể chế. Cách tiếp cận này giúp kết nối dòng nghiên cứu về chấp nhận dịch vụ ngân hàng, tiêu dùng xanh và tác động của môi trường chính sách trong cùng một khung phân tích.
Từ góc độ quản trị, nếu các giả thuyết được xác nhận, ngân hàng thương mại cần tập trung vào 5 hướng hành động.
Thứ nhất, củng cố danh tiếng bằng truyền thông nhất quán về an toàn, minh bạch và cam kết bền vững.
Thứ hai, xem chất lượng hệ thống là trục trung tâm của chiến lược ngân hàng xanh, bởi hệ thống kém ổn định sẽ làm suy giảm niềm tin nhanh hơn bất kỳ thông điệp quảng bá nào.
Thứ ba, chuyển tải giá trị cảm xúc của dịch vụ xanh bằng thông điệp nhấn vào sự thuận tiện, hiện đại và cảm giác chủ động.
Thứ tư, cụ thể hóa giá trị môi trường bằng các lợi ích dễ hình dung như giảm giao dịch giấy, giảm thủ tục trực tiếp và khuyến khích tiêu dùng tài chính có trách nhiệm.
Thứ năm, gắn sản phẩm với các chủ trương thanh toán không dùng tiền mặt và chuyển đổi số để tăng mức độ chính danh đối với khách hàng.
KẾT LUẬN
Nghiên cứu đã phát triển mô hình 5 biến độc lập gồm: Danh tiếng ngân hàng, Chất lượng hệ thống, Giá trị cảm xúc, Giá trị môi trường và Sự hỗ trợ của Chính phủ nhằm giải thích Quyết định sử dụng sản phẩm ngân hàng xanh của khách hàng cá nhân tại TP. Hồ Chí Minh. Mô hình này cho phép nhấn mạnh những nhân tố có khả năng tạo khác biệt cao trong một thị trường ngân hàng số cạnh tranh mạnh.
Đóng góp chính của nghiên cứu là tích hợp được tín hiệu tổ chức, tín hiệu công nghệ và tín hiệu giá trị - thể chế trong cùng một khung phân tích gọn. Về thực tiễn, nghiên cứu gợi ý rằng mở rộng người dùng sản phẩm ngân hàng xanh đòi hỏi các ngân hàng đồng thời nâng chuẩn hệ thống số, củng cố niềm tin thương hiệu, chuyển hóa lợi ích xanh thành cảm nhận tích cực và gắn sản phẩm với môi trường chính sách rõ ràng. Trong các nghiên cứu tiếp theo, mô hình cần được kiểm định thực địa tại TP. Hồ Chí Minh để lượng hóa mức độ tác động của từng biến và củng cố hàm ý quản trị bằng bằng chứng định lượng.
Tài liệu tham khảo
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211.
2. Bouteraa, M., Hisham, R. R. I. R., & Zainol, Z. (2021). Exploring determinants of customers’ intention to adopt green banking: Qualitative investigation. Journal of Sustainability Science and Management, 16(3), 187-203. https://doi.org/10.46754/jssm.2021.04.014.
3. Bouteraa, M., Raja Hisham, R. R. I., & Zainol, Z. (2022). Bank customer green banking technology adoption: A sequential exploratory mixed methods study. In P. Ordóñez de Pablos (Ed.), Handbook of research on building greener economies and adopting digital tools in the era of climate change (pp. 64-102). IGI Global. https://doi.org/10.4018/978-1-6684-4610-2.ch004
4. Fishbein, M., & Ajzen, I. (1975). Belief, attitude, intention, and behavior: An introduction to theory and research. Addison-Wesley.
5. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2014). Multivariate data analysis (7th ed.). Pearson.
6. Lymperopoulos, C., Chaniotakis, I. E., & Soureli, M. (2012). A model of green bank marketing. Journal of Financial Services Marketing, 17, 177-186.
7. Majeed, A., & Rasheed, A. (2024). Green banking adoption in Pakistan: the UTAUT model augmented with green consumption values, environmental concerns, and collectivism culture. Journal of Environmental Planning and Management, 68(1):1-34.
8. Nguyễn Thị Lan, & Hà Tú Anh. (2023). Các nhân tố ảnh hưởng đến hành vi chấp nhận sử dụng các dịch vụ ngân hàng xanh của khách hàng cá nhân trên địa bàn Thành phố Hà Nội. Tạp chí Ngân hàng, (13), 18-27.
9. Rahman, S. M. M., & Barua, S. (2016). The design and adoption of green banking framework for environment protection: Lessons from Bangladesh. Australian Journal of Sustainable Business and Society, 2(1), 1-19.
10. Sharma, M., & Choubey, A. (2022). Green banking initiatives: A qualitative study on Indian banking sector. Environment, Development and Sustainability, 24(1), 293–319.
11. Venkatesh, V., Thong, J. Y. L., & Xu, X. (2012). Consumer acceptance and use of information technology: Extending the unified theory of acceptance and use of technology. MIS Quarterly, 36(1), 157-178.
| Ngày nhận bài: 20/2/2026; Ngày hoàn thiện biên tập: 5/4/2026; Ngày duyệt đăng: 10/4/2026 |
Tin liên quan


Các tin khác

Ảnh hưởng của tài chính hóa đến hiệu quả đầu tư thực của công ty phi tài chính và vai trò trung gian của hạn chế tài chính

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay tại Vietcombank - Chi nhánh Sóc Trăng

Đô la hóa, nợ xấu và hiệu quả hoạt động của các ngân hàng thương mại tại Cộng hòa Dân chủ Nhân dân Lào: Tổng quan lý thuyết và đề xuất mô hình nghiên cứu

Thanh toán không dùng tiền mặt tại Việt Nam: Vai trò của hệ thống ngân hàng

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với dịch vụ thẻ tín dụng tại SACOMBANK chi nhánh Trà Vinh

Đa dạng hóa thu nhập và rủi ro hoạt động: Bằng chứng từ các ngân hàng thương mại niêm yết trên Sở Giao dịch chứng khoán TP. Hồ Chí Minh

Tác động của chuyển đổi số đến kết quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò điều tiết của năng lực quản trị rủi ro số

Hoàn thiện công cụ quản lý thuế ở Việt Nam theo chuẩn mực ESG

Các yếu tố ảnh hưởng đến sự hài lòng khách hàng: Nghiên cứu tại các ngân hàng thương mại trên địa bàn TP. Hồ Chí Minh


