


Thực trạng chuyển đổi số và ứng dụng trí tuệ nhân tạo tại Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam và một số đề xuất, kiến nghị
ThS. Hà Thanh Lương
Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam;
Email: [email protected]
TS. Phạm Thị Hạnh
Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam;
Email: [email protected]
Tóm tắt
Bài viết phân tích thực trạng chuyển đổi số và ứng dụng trí tuệ nhân tạo (AI) tại Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam (BIDV) giai đoạn 2021 đến nay, trên các nội dung: định hướng chiến lược và mô hình quản trị, hạ tầng công nghệ và các nền tảng lõi, sản phẩm - dịch vụ số, an toàn thông tin và triển khai Đề án 06 về “Phát triển ứng dụng dữ liệu về dân cư, định danh và xác thực điện tử phục vụ chuyển đổi số quốc gia giai đoạn 2022-2025, tầm nhìn đến năm 2030”, quản trị nội bộ, ứng dụng AI, nguồn nhân lực số và văn hóa đổi mới sáng tạo. Kết quả cho thấy BIDV đã hình thành một nền tảng số tương đối hoàn chỉnh: đến giữa năm 2025 khách hàng số vượt 16 triệu với trên 93% giao dịch được thực hiện qua kênh số; lần lượt đưa vào vận hành các nền tảng lõi do ngân hàng tự làm chủ gồm Core Banking (9/2023), Open API (11/2023), Private Cloud (6/2024), B.One (7/2024), Smart Counter Hub (4/2025), Payment Hub giai đoạn 2 (10/2025) và C-Platform giai đoạn 1 (4/2026); thành lập Trung tâm AI và Đổi mới sáng tạo từ tháng 4/2026, đưa giá trị tiết kiệm và làm lợi từ ứng dụng AI đạt 49,6 tỷ đồng trong 6 tháng đầu năm 2026. Tuy nhiên, quá trình CĐS vẫn còn hạn chế về tính đồng bộ dữ liệu, chất lượng nhân lực chuyên sâu và mức độ trưởng thành AI. Trên cơ sở đó, bài viết đề xuất bảy nhóm giải pháp đối với BIDV cùng các kiến nghị đối với Chính phủ và Ngân hàng Nhà nước đến năm 2030.
Từ khóa: Chuyển đổi số, ngân hàng số, trí tuệ nhân tạo, BIDV, quản trị dữ liệu.
Abstract
This paper analyses the current state of digital transformation and artificial intelligence (AI) adoption at BIDV from 2021 to the first half of 2026, covering strategic orientation and governance, technology infrastructure and core platforms, digital products and services, information security and the implementation of Project 06, internal administration, AI applications, digital human resources, and innovation culture. The findings show that BIDV has built a relatively complete digital foundation: its digital customer base has surpassed 16 million with more than 93% of transactions carried out through digital channels; a series of self-mastered core platforms has gone live, including Core Banking (9/2023), Open API (11/2023), Private Cloud (6/2024), B.One (7/2024), Smart Counter Hub (4/2025), Payment Hub phase 2 (10/2025) and C-Platform phase 1 (4/2026); and the AI and Innovation Centre, established in April 2026, generated VND 49.6 billion in savings and added value within the first half of 2026. Nevertheless, limitations persist in data consistency, the quality of specialised human resources, and AI maturity. On this basis, the paper proposes seven groups of solutions for BIDV together with recommendations for the Government and the State Bank of Vietnam towards 2030.
Keywords: Digital transformation, digital banking, artificial intelligence, BIDV, data governance.
ĐẶT VẤN ĐỀ
Sự phát triển nhanh chóng của trí tuệ nhân tạo, dữ liệu lớn, điện toán đám mây và công nghệ tài chính đã làm thay đổi căn bản phương thức cung ứng dịch vụ tài chính ngân hàng toàn cầu. Tại Việt Nam, chuyển đổi số (CĐS) trong lĩnh vực ngân hàng đã trở thành điều kiện tồn tại và phát triển của mỗi tổ chức tín dụng. Quyết định số 810/QĐ-NHNN ngày 11/5/2021 của Thống đốc Ngân hàng Nhà nước (NHNN) phê duyệt “Kế hoạch CĐS ngành Ngân hàng đến năm 2025, định hướng đến năm 2030” và tiếp theo đó là Quyết định số 3579/QĐ-NHNN ngày 03/11/2025 phê duyệt “Chiến lược CĐS ngành Ngân hàng đến năm 2030” đã tạo lập khuôn khổ định hướng quan trọng cho toàn ngành.
Bối cảnh quốc tế đặt ra yêu cầu cấp bách hơn. Khảo sát của MIT Project NANDA (2025) cho thấy khoảng 95% dự án thí điểm AI tạo sinh chưa tạo ra tác động đo lường được lên kết quả kinh doanh; theo BCG (2026), chỉ 26% doanh nghiệp tạo được giá trị tài chính đáng kể từ đầu tư AI; EY (2026) ghi nhận 60-70% ngân hàng không nhân bản được thành công ra ngoài một vài chương trình đơn lẻ. Trong đó, nguyên nhân được chỉ ra khi BCG khuyến nghị nguyên tắc phân bổ 10-20-70, trong đó 10% cho thuật toán, 20% cho công nghệ và dữ liệu và 70% cho con người và quy trình, trong khi thực tế ngành ngân hàng đang chi khoảng 93% cho công nghệ, hạ tầng và chỉ 7% cho con người, đào tạo và quản trị.
Trong bối cảnh đó, BIDV - ngân hàng có tổng tài sản lớn nhất hệ thống - đứng trước yêu cầu vừa duy trì tăng trưởng kinh doanh và an toàn hoạt động, vừa đẩy nhanh hiện đại hóa mô hình vận hành. Quy mô gần 26.000 cán bộ nhân viên và hơn 1.100 điểm mạng lưới vừa là lợi thế về nguồn lực, vừa tạo ra thách thức về tính đồng bộ trong triển khai chiến lược số hóa. Bài viết phân tích thực trạng CĐS và ứng dụng AI của BIDV, đánh giá kết quả cùng những hạn chế và nguyên nhân, từ đó đề xuất giải pháp và kiến nghị cho giai đoạn tiếp theo.
THỰC TRẠNG CHUYỂN ĐỔI SỐ TẠI BIDV
Định hướng chiến lược và mô hình quản trị chuyển đổi số
Hội đồng quản trị BIDV đã ban hành các Nghị quyết nhằm định hướng chiến lược CĐS:
Tháng 5/2021, Nghị quyết số 468/NQ-BIDV phê duyệt Chiến lược CĐS giai đoạn 2021-2025, tầm nhìn đến năm 2030, xác định mục tiêu đến năm 2030 trở thành “định chế tài chính hàng đầu Đông Nam Á, có nền tảng số tốt nhất Việt Nam, thuộc nhóm 100 ngân hàng lớn nhất châu Á”.
Tháng 6/2022, Nghị quyết số 555/NQ-BIDV phê duyệt Kiến trúc tổng thể công nghệ thông tin (CNTT) theo nguyên tắc phù hợp với chiến lược và mục tiêu kinh doanh, phù hợp với xu hướng công nghệ, kiến trúc mở, linh hoạt, an toàn bảo mật và phát triển dựa trên các năng lực nghiệp vụ; cùng thời điểm, Nghị quyết số 556/NQ-BIDV phê duyệt Chiến lược phát triển CNTT giai đoạn 2022-2031, tầm nhìn đến năm 2035 với mục tiêu trở thành “ngân hàng có năng lực CNTT tốt nhất Việt Nam, hàng đầu Đông Nam Á”.
Tháng 5/2025, Nghị quyết số 488/NQ-BIDV về đẩy mạnh phát triển khoa học công nghệ, đổi mới sáng tạo và CĐS mở rộng tầm nhìn đến năm 2045: “Định chế tài chính số toàn diện, tích hợp Ngân hàng - Đầu tư - Công nghệ, dẫn đầu khu vực Đông Nam Á về sáng tạo tài chính, năng lực dữ liệu và trải nghiệm khách hàng, đóng vai trò trung tâm trong hệ sinh thái tài chính số quốc gia”.
Tháng 5/2026, Nghị quyết số 544/NQ-BIDV phê duyệt Chiến lược hợp phần CNTT và CĐS giai đoạn 2026-2030, tầm nhìn đến năm 2045, cụ thể hóa thành 6 mục tiêu đến năm 2030 và Chương trình hành động 5373.
Về mô hình quản trị, bộ máy ra quyết định được tổ chức tập trung: HĐQT định hướng và giám sát các chương trình công nghệ trọng điểm; Ban Điều hành cụ thể hóa mục tiêu thành kế hoạch hành động và phân bổ nguồn lực; Khối CNTT, Khối Dữ liệu và Đổi mới sáng tạo cùng Trung tâm AI và Đổi mới sáng tạo giữ vai trò nòng cốt; Khối Quản trị rủi ro và Ban Kiểm toán nội bộ kiểm soát rủi ro công nghệ và an toàn thông tin.
Hạ tầng công nghệ và các nền tảng lõi
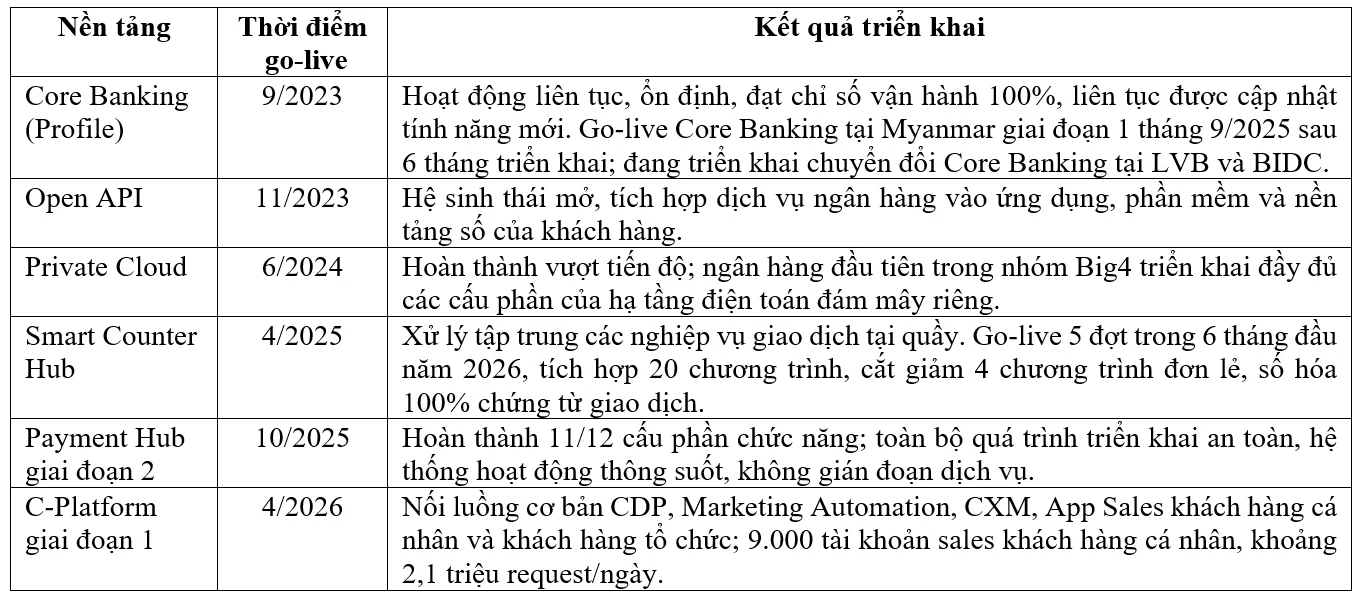
Giai đoạn 2023 đến giữa năm 2026, BIDV lần lượt đưa vào vận hành các nền tảng lõi theo định hướng tự chủ triển khai (Bảng).
Bảng: Các nền tảng công nghệ lõi của BIDV
 |
Nguồn: BIDV (2026a).
Sản phẩm, dịch vụ số và hệ sinh thái khách hàng
Đối với khách hàng cá nhân, SmartBanking là kênh chủ lực. Đến nay, nền tảng ghi nhận 17,1 triệu khách hàng phát sinh giao dịch, cung cấp khoảng 250 tiện ích, dịch vụ, xử lý trên 10 triệu giao dịch mỗi ngày và được nâng cấp 12 đợt mỗi năm. Với BIDV Home, khách hàng có thể tiếp cận gói tín dụng 40.000 tỷ đồng “may đo” cho giới trẻ và vay vốn hoàn toàn không giấy tờ thông qua tích hợp ký số qua VNeID. Hệ sinh thái bao phủ khoảng 95 dự án bất động sản và trên 5 hãng xe lớn (VinFast, TC Group, THACO, Tasco, Toyota...), ghi nhận 508.000 người dùng với khoảng 3.000 người dùng mới mỗi tháng và đóng góp trên 2.500 tỷ đồng thu nhập thuần trong 5 tháng đầu năm 2026.
Đối với khách hàng doanh nghiệp, BIDV Direct được phát triển theo hướng siêu ứng dụng ngân hàng số, phục vụ trên 207.000 khách hàng doanh nghiệp với trên 150 tính năng và khoảng 12 tính năng mới ra mắt mỗi tháng. Ứng dụng không chỉ cung cấp tiện ích ngân hàng truyền thống như mở tài khoản trực tuyến, đầu tư tiền gửi, vay và giải ngân trực tuyến, thanh toán, chuyển tiền, tài trợ thương mại, dịch vụ công trực tuyến, mà còn mở rộng sang các nghiệp vụ quản trị doanh nghiệp gồm quản lý doanh thu, quản lý bán hàng và mua hàng, kê khai nộp thuế, hóa đơn điện tử và phân tích dòng tiền. Bên cạnh đó, BIDV phát triển các nền tảng chuyên biệt gồm BIDV SCF kết nối doanh nghiệp - nhà cung cấp - nhà phân phối, BIDV Open API cung cấp tài chính nhúng vào hệ thống quản trị tài chính của doanh nghiệp, và BIDV TradeFlat phục vụ trọn hành trình của doanh nghiệp xuất nhập khẩu.
An toàn thông tin và triển khai Đề án 06
BIDV duy trì vận hành an toàn, ổn định các hệ thống CNTT với quy mô giao dịch lớn nhất ngành ngân hàng. Tỷ lệ giao dịch thành công trên các nền tảng số đạt 99,68% đối với khách hàng cá nhân và 99,96% đối với khách hàng doanh nghiệp. Hệ thống an ninh mạng đã ngăn chặn trên 36 triệu lượt tấn công mạng, xử lý 204 sự kiện an ninh và khắc phục 100% cảnh báo bảo mật.
Từ tháng 4/2025, BIDV là ngân hàng đầu tiên triển khai kết nối với SIMO - hệ thống giám sát, cảnh báo rủi ro gian lận giao dịch do NHNN phối hợp với Bộ Công an xây dựng. Hệ thống tiếp nhận 3.000-4.500 điện cảnh báo mỗi ngày, được triển khai đồng bộ trên tất cả các kênh số và đang nhân rộng ra kênh quầy cùng kênh đối tác.
Trong triển khai Đề án 06, BIDV đã hoàn thành kết nối Cơ sở dữ liệu quốc gia về dân cư và triển khai xác thực khách hàng bằng căn cước công dân gắn chip cùng ứng dụng VNeID trên các kênh giao dịch số. Ngân hàng đã thu thập sinh trắc học của trên 11,4 triệu khách hàng cá nhân, trong đó 10,8 triệu khách hàng xác thực qua Cơ sở dữ liệu Bộ Công an bằng căn cước công dân gắn chip và 670.000 khách hàng xác thực bằng VNeID; tỷ lệ mở tài khoản qua eKYC chiếm khoảng 30% khách hàng mở mới hằng năm. BIDV cũng là một trong những đơn vị đầu tiên tham gia thí điểm khai thác dữ liệu dân cư phục vụ đánh giá khả tín khách hàng và cấp tín dụng, thí điểm Cổng ký số tập trung VNeID, đồng thời triển khai giải pháp xác thực trực tuyến đối với khách hàng tổ chức thông qua người đại diện hợp pháp.
Quản trị nội bộ và số hóa quy trình nghiệp vụ
Hệ thống Quản trị nội bộ toàn hàng B.One được triển khai chính thức giai đoạn 1 từ ngày 01/7/2024 trên toàn hệ thống BIDV, do ngân hàng chủ động làm chủ công nghệ, hướng đến văn phòng không giấy tờ. B.One được tổ chức thành tám không gian chức năng: B.ME (không gian cá nhân), B.WORK (không gian công việc), B.LEGAL (không gian pháp lý), B.CONNECT (không gian giao tiếp), B.SERVICE (không gian hành chính nhân sự), B.MEDIA (không gian truyền thông), B.WIKI (không gian tri thức) và B.SYSTEM (không gian quản trị hệ thống). Đến nay, hệ thống liên tục được cập nhật, bổ sung chức năng và tích hợp AI thông qua chatbot AskBee và công cụ AI Translate.
Smart Counter Hub xử lý tập trung các nghiệp vụ phục vụ khách hàng tại quầy. Qua 5 đợt go-live trong 6 tháng đầu năm 2026, hệ thống đã tích hợp 20 chương trình, cắt giảm 4 chương trình đơn lẻ và số hóa 100% chứng từ giao dịch. Cùng với Payment Hub và C-Platform, đây là bước chuyển từ số hóa từng nghiệp vụ riêng lẻ sang tập trung hóa tác nghiệp trên nền tảng dùng chung, tiếp nối các nghiệp vụ đã được tập trung trước đó như phê duyệt tín dụng tập trung.
Ứng dụng trí tuệ nhân tạo
Trung tâm AI và Đổi mới sáng tạo chính thức đi vào hoạt động từ ngày 16/4/2026, đánh dấu bước chuyển từ mô hình ứng dụng AI theo từng use case đơn lẻ sang mô hình nền tảng dùng chung có khả năng tái sử dụng và nhân rộng trên quy mô toàn hàng. Trong 6 tháng đầu năm 2026, giá trị tiết kiệm và làm lợi từ ứng dụng AI đạt 49,6 tỷ đồng.
AskBee - trợ lý tri thức toàn hàng tích hợp trên B.One - đã xử lý trên 473.000 lượt câu hỏi với hơn 15.000 người dùng tính đến hết tháng 7/2026, trở thành ứng dụng AI có phạm vi sử dụng rộng nhất trong hệ thống BIDV. Cùng nhóm ứng dụng hỗ trợ quản trị điều hành còn có chatbot BeeX phục vụ các thành viên HĐQT.
AI Space - không gian ứng dụng AI cho cán bộ với chức năng dịch thuật đa ngôn ngữ giữ nguyên định dạng văn bản gốc - được triển khai thành công trên phạm vi toàn hàng từ ngày 01/5/2026 và đã xử lý khoảng 2.000 tài liệu, hỗ trợ trực tiếp cho nghiệp vụ tài trợ thương mại và phục vụ nhóm khách hàng doanh nghiệp FDI.
IDP - nền tảng xử lý văn bản thông minh - được Trung tâm AI và Đổi mới sáng tạo chủ động nghiên cứu, xây dựng và làm chủ toàn bộ từ kiến trúc, công nghệ đến phát triển, triển khai và vận hành theo định hướng nền tảng dùng chung. Trong 6 tháng đầu năm 2026, IDP tiếp tục được chuẩn hóa kiến trúc, hoàn thiện các dịch vụ lõi và mở rộng phạm vi ứng dụng tại Trung tâm Dịch vụ khách hàng, TFC cùng các dự án Lending Hub, BIDV Direct và Payment Hub. Đây là nền tảng có khả năng nhân rộng cao nhất trong danh mục ứng dụng AI hiện có.
RM Assistant - trợ lý cán bộ quan hệ khách hàng, tự động gợi ý sản phẩm bán phù hợp, tóm tắt tài liệu và chính sách tương ứng, đồng thời nhận diện sớm các nhóm khách hàng có dấu hiệu rời bỏ hệ thống để đưa ra khuyến nghị hành động tiếp theo cho cán bộ.
Ở lĩnh vực quản trị rủi ro, hệ thống tự động xử lý cảnh báo giao dịch đáng ngờ bằng AI hiện đang ở giai đoạn thử nghiệm (PoC), được tinh chỉnh theo các kịch bản cảnh báo phòng, chống rửa tiền ưu tiên và kết nối trực tiếp các nguồn dữ liệu nội bộ gồm MIS/ODS, Core Banking, sao kê và vấn tin giao dịch. Khối bán lẻ cũng đang vận hành kho vector khuôn mặt với mô hình đối khớp 1-1 phục vụ Ban Sản phẩm bán lẻ.
Xét theo phạm vi, các ứng dụng AI của BIDV đã bao phủ cả ba nhóm hoạt động: kinh doanh trực tiếp (bán buôn, bán lẻ), quản trị rủi ro và tác nghiệp, hỗ trợ và quản trị điều hành.
Nguồn nhân lực số và văn hóa đổi mới sáng tạo
Quy mô nhân sự của BIDV đang trong xu hướng tinh giản: năm 2024 giảm hơn 1.100 người, đến cuối năm 2025 còn 26.280 người và đến ngày 30/6/2026 còn 25.811 người, giảm ròng 469 người (gần 1,8%) chỉ trong 6 tháng. Ngược chiều với xu hướng đó, nhân sự Khối CNTT và Khối Dữ liệu, Đổi mới sáng tạo tăng liên tục qua các quý: 1.189 người quý II/2025, 1.255 người quý III/2025, 1.333 người quý IV/2025, 1.368 người quý I/2026 và 1.390 người quý II/2026, tương đương mức tăng khoảng 16,9% sau bốn quý và chiếm khoảng 5,4% tổng lao động tại thời điểm 30/6/2026. Đây là chỉ báo rõ ràng về việc tái phân bổ nguồn lực theo hướng ưu tiên công nghệ.
Về cơ chế, BIDV đã rút ngắn quy trình tuyển dụng và triển khai phần mềm phỏng vấn từ ngày 29/7/2025, đồng thời ban hành cơ chế, chính sách đãi ngộ riêng đối với nhân sự CNTT. Mô hình Đại sứ số - Hạt nhân số được triển khai với 01 Đại sứ số và 62 Hạt nhân số, đóng vai trò lan tỏa tại các đơn vị.
Về đào tạo và truyền thông CĐS, BIDV tổ chức các khóa đào tạo công nghệ mới cho cán bộ nhân viên, các chuyến khảo sát thực tiễn tại Hana Bank (Hàn Quốc) và Bank of China (Trung Quốc), cùng chuỗi sự kiện DigiTalk định kỳ. Ngân hàng cũng lan tỏa kết quả CĐS tại các sự kiện quy mô toàn quốc như Triển lãm Thành tựu đất nước kỷ niệm 80 năm Quốc khánh 02/9 (hơn 20 ngày với gần 1 triệu lượt khách tham quan), Đại hội Đại biểu Đảng bộ Chính phủ lần thứ I, Chợ CĐS và Sàn giao dịch công nghệ TP. Hà Nội (03/02/2026) và Ngày CĐS ngành Ngân hàng 2025.
Kết quả được ghi nhận qua hệ thống giải thưởng: BIDV đạt 9 giải thưởng Sao Khuê năm 2023 (trong đó 01 giải thuộc TOP 10), 7 giải năm 2024, 7 giải năm 2025 và 6 giải năm 2026 (Swift Score, Smart Counter Hub, Hệ thống định giá tài sản, MyShop Pro, BIDV Privilege 360 Digital Platform, Giao dịch ngoại hối quốc tế thông minh 4.0). Ngân hàng cũng được Tạp chí Asiamoney vinh danh “Ngân hàng cung cấp giải pháp số hàng đầu Việt Nam”, được Tổ chức Công nghiệp Điện toán châu Á - châu Đại Dương (ASOCIO) đánh giá là “Doanh nghiệp CĐS xuất sắc 2023” và được Hiệp hội Truyền thông số Việt Nam (VDCA) trao tặng danh hiệu “Doanh nghiệp CĐS xuất sắc” các năm 2024 và 2025.
Một số tồn tại, hạn chế
Bên cạnh những kết quả đạt được, CĐS và ứng dụng AI tại BIDV còn một số điểm có thể cải thiện:
Một là, tính đồng bộ dữ liệu chưa hoàn thiện; dữ liệu hình thành từ nhiều hệ thống phát triển qua các giai đoạn khác nhau dẫn đến phân tán, làm gia tăng chi phí chuẩn hóa.
Hai là, nguồn nhân lực chuyên sâu còn thiếu hụt, đặc biệt về Data Science, Data Engineering và trí tuệ nhân tạo.
Ba là, về mức độ trưởng thành AI: phần lớn ứng dụng vẫn thuộc nhóm hỗ trợ tác nghiệp và tri thức; ứng dụng gắn trực tiếp với quản trị rủi ro như hệ thống cảnh báo giao dịch đáng ngờ mới ở giai đoạn thử nghiệm.
Bốn là, cơ chế đo lường hiệu quả CĐS chưa gắn chặt từng mục tiêu chiến lược với KPI, đơn vị chịu trách nhiệm, nguồn lực và thời hạn; việc chưa tách bạch ngân sách CĐS gây khó khăn trong đánh giá hiệu quả đầu tư của từng dự án.
Nguyên nhân chủ yếu xuất phát từ quy mô lớn, mạng lưới rộng và cơ cấu tổ chức phức tạp của BIDV, từ yêu cầu đồng thời bảo đảm tăng trưởng kinh doanh, kiểm soát chi phí và quản trị rủi ro; cũng như từ đặc thù ngành ngân hàng với quy trình thẩm định và tuân thủ chặt chẽ khiến tốc độ thử nghiệm mô hình mới chưa linh hoạt như các doanh nghiệp công nghệ.
ĐỀ XUẤT VÀ KIẾN NGHỊ
Nhóm giải pháp đối với BIDV
Thứ nhất, tăng cường quản trị, tích hợp và khai thác dữ liệu số. BIDV cần hoàn thiện kho dữ liệu tập trung; chuẩn hóa dữ liệu khách hàng, giao dịch và nghiệp vụ theo một hệ thống tiêu chuẩn thống nhất; nâng cao liên thông theo thời gian thực giữa Core Banking, ngân hàng số, CRM và các nền tảng giao dịch; mở rộng Open API. Trên nền dữ liệu đã chuẩn hóa, cần đẩy mạnh Big Data, AI và Machine Learning trong phân khúc khách hàng, cá nhân hóa sản phẩm, bán chéo, chấm điểm tín dụng, cảnh báo rủi ro và nhận diện gian lận. Quá trình triển khai thực hiện xuyên suốt từ rà soát nguồn dữ liệu, chuẩn hóa danh mục, xác định chủ sở hữu dữ liệu, làm sạch, tích hợp đến phân quyền và kiểm soát chất lượng.
Thứ hai, tái phân bổ nguồn lực đầu tư theo nguyên tắc 10-20-70. Thay vì tiếp tục dồn phần lớn ngân sách cho công nghệ và hạ tầng, cần tăng mạnh tỷ trọng đầu tư cho con người, quy trình và quản trị thay đổi - yếu tố mà thực tiễn quốc tế xác định là nguyên nhân khiến phần lớn sáng kiến AI dừng lại ở thí điểm. Đồng thời, cần tách bạch ngân sách CĐS, xây dựng kế hoạch đầu tư theo chu kỳ 3-5 năm, tính đầy đủ cả chi phí đầu tư ban đầu lẫn chi phí vận hành, bản quyền, bảo trì trong toàn bộ vòng đời công nghệ, và đánh giá mỗi dự án trước - trong - sau đầu tư trên cơ sở mức độ sử dụng hệ thống, khả năng tiết giảm chi phí và cải thiện trải nghiệm khách hàng thay vì chỉ dựa vào tỷ lệ giải ngân.
Thứ ba, chuyển trọng tâm phát triển sản phẩm số từ mở rộng kênh sang chiều sâu trải nghiệm. Với 17,1 triệu khách hàng phát sinh giao dịch trên SmartBanking và trên 207.000 khách hàng doanh nghiệp trên BIDV Direct, dư địa tăng trưởng nằm ở mức độ sử dụng thay vì số lượng tài khoản. Danh mục sản phẩm số cần được xây dựng trên cơ sở phân tích dữ liệu hành vi từng phân khúc, ưu tiên sản phẩm có tần suất sử dụng cao và khả năng thực hiện trọn vẹn trên môi trường số, hạn chế tình trạng số hóa từng khâu nhưng khách hàng vẫn phải đến quầy. Kết quả cần đo bằng tỷ lệ giao dịch thành công, thời gian xử lý và mức độ duy trì sử dụng.
Thứ tư, mở rộng AI từ hỗ trợ tác nghiệp sang tham gia ra quyết định. Cần sớm đưa hệ thống cảnh báo giao dịch đáng ngờ từ giai đoạn thử nghiệm vào vận hành chính thức; nhân rộng IDP như nền tảng dùng chung cho toàn bộ các quy trình có khối lượng chứng từ lớn; mở rộng RM Assistant theo hướng đồng ra quyết định thay vì chỉ gợi ý. Song hành, cần thiết lập Hội đồng AI với cơ chế giám sát, đánh giá và chỉ đạo định kỳ, cùng khung quản trị rủi ro mô hình để kiểm soát hiện tượng ảo giác và các rủi ro đặc thù của mô hình tạo sinh.
Thứ năm, nâng cao chất lượng và hiệu quả sử dụng nguồn nhân lực số. BIDV cần xây dựng khung năng lực số theo từng vị trí. Với số đông cán bộ, nội dung tập trung vào kỹ năng sử dụng nền tảng số, khai thác dữ liệu, an toàn thông tin và vận hành quy trình số; với lực lượng chuyên môn, cần chương trình chuyên sâu theo nhóm Data Science, Data Engineering, AI, an ninh mạng, kiến trúc hệ thống và quản trị sản phẩm số, gắn với các dự án mà cán bộ trực tiếp tham gia.
Kiến nghị đối với Chính phủ
Một là, tiếp tục hoàn thiện hành lang pháp lý cho CĐS ngân hàng: cụ thể hóa các quy định về giao dịch điện tử, chữ ký số, eKYC, Open Banking, bảo mật và chia sẻ dữ liệu; triển khai hiệu quả cơ chế thử nghiệm có kiểm soát (sandbox) cho Fintech và cho các ứng dụng AI trong lĩnh vực tài chính.
Hai là, đẩy mạnh đầu tư hạ tầng số quốc gia - hạ tầng internet, trung tâm dữ liệu, điện toán đám mây và định danh số; tiếp tục mở rộng kết nối Cơ sở dữ liệu quốc gia về dân cư với hệ thống ngân hàng, trong đó có việc nhân rộng Cổng ký số tập trung VNeID mà BIDV đang thí điểm; ưu tiên hạ tầng công nghệ tại khu vực nông thôn, vùng sâu vùng xa.
Ba là, hỗ trợ phát triển nguồn nhân lực số thông qua đẩy mạnh đào tạo về AI, dữ liệu lớn, an ninh mạng và Fintech; khuyến khích hợp tác giữa ngân hàng, doanh nghiệp công nghệ và cơ sở đào tạo.
Bốn là, bảo đảm an ninh mạng và an toàn dữ liệu thông qua hệ thống giám sát an ninh mạng quốc gia, hoàn thiện quy định về bảo vệ dữ liệu cá nhân và nâng cao nhận thức của người dân về an toàn giao dịch điện tử - đặc biệt trước thực tế nhiều sự cố lớn xuất phát từ phía người dùng và thiết bị đầu cuối.
Năm là, thúc đẩy hợp tác quốc tế, hỗ trợ các ngân hàng Việt Nam tiếp cận công nghệ tài chính hiện đại và tham gia sâu hơn vào hệ sinh thái tài chính số toàn cầu.
Kiến nghị đối với Ngân hàng Nhà nước
Một là, hoàn thiện cơ chế, chính sách cho hoạt động CĐS ngân hàng với các quy định đồng bộ về eKYC, chữ ký số, Open Banking, chia sẻ và bảo vệ dữ liệu khách hàng; sớm ban hành khung quản trị rủi ro đối với ứng dụng AI trong hoạt động ngân hàng, bao gồm quản trị rủi ro mô hình và trách nhiệm giải trình khi AI tham gia vào quyết định tín dụng.
Hai là, phát triển hạ tầng thanh toán số quốc gia thông qua nâng cấp hệ thống thanh toán điện tử liên ngân hàng, mở rộng thanh toán không dùng tiền mặt và xây dựng nền tảng định danh số, hạ tầng dữ liệu dùng chung.
Ba là, mở rộng và hoàn thiện hệ thống SIMO trên cơ sở kết quả triển khai thí điểm tại các ngân hàng tiên phong, tiến tới cơ chế giám sát an ninh mạng và chia sẻ thông tin cảnh báo gian lận toàn ngành theo thời gian thực.
Bốn là, hỗ trợ các ngân hàng thương mại triển khai CĐS thông qua chương trình tư vấn, định hướng chiến lược và chia sẻ kinh nghiệm; thúc đẩy kết nối dữ liệu giữa các tổ chức tín dụng.
Năm là, đẩy mạnh tài chính toàn diện gắn với CĐS, khuyến khích mở rộng dịch vụ số tới khu vực nông thôn, vùng sâu vùng xa và nhóm khách hàng chưa tiếp cận dịch vụ tài chính truyền thống.
Sáu là, tăng cường hợp tác quốc tế và trao đổi kinh nghiệm quản trị CĐS, đặc biệt trong quản trị rủi ro công nghệ, bảo mật dữ liệu và quản lý Fintech.
Tài liệu tham khảo:
1. BCG (2026). Scaling AI Requires New Processes, Not Just New Tools.
2. BIDV (2021). Nghị quyết số 468/NQ-BIDV phê duyệt Chiến lược chuyển đổi số giai đoạn 2021-2025, tầm nhìn đến năm 2030.
3. BIDV (2022a). Nghị quyết số 555/NQ-BIDV phê duyệt Kiến trúc tổng thể công nghệ thông tin.
4. BIDV (2022b). Nghị quyết số 556/NQ-BIDV phê duyệt Chiến lược phát triển công nghệ thông tin giai đoạn 2022-2031, tầm nhìn đến năm 2035.
5. BIDV (2025). Nghị quyết số 488/NQ-BIDV về đẩy mạnh phát triển khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số.
6. BIDV (2026a). Công nghệ số trong hoạt động ngân hàng, Tài liệu chương trình đào tạo “Lãnh đạo quản lý” - Khóa 17, tháng 8/2026.
7. BIDV (2026b). Nghị quyết số 544/NQ-BIDV phê duyệt Chiến lược hợp phần công nghệ thông tin và chuyển đổi số giai đoạn 2026-2030, tầm nhìn đến năm 2045.
8. Deloitte (2026). Tech Trends 2026.
9. EY (2026). Khảo sát về triển khai AI trong ngành ngân hàng.
10. MIT Project NANDA (2025). The GenAI Divide: State of AI in Business 2025.
| Ngày nhận bài: 21/7/2026; Ngày hoàn thiện biên tập: 8/9/2026; Ngày duyệt đăng: 15/9/2026 |
Các tin khác

Phát triển kinh tế gắn với xây dựng tiềm lực quốc phòng ở TP. Hà Nội: Thực trạng và giải pháp

Vai trò của kế toán quản trị trong xây dựng chiến lược định giá bán sản phẩm tại các doanh nghiệp dệt may Việt Nam

Phát triển nguồn nhân lực số ở Việt Nam: Thực trạng và giải pháp

Kinh tế số - Động lực thúc đẩy phát triển khu vực kinh tế tư nhân ở vùng Trung Bộ và Tây Nguyên

Vai trò hai mặt của nhà đầu tư tổ chức đối với tính ổn định của thị trường chứng khoán Việt Nam

Kinh nghiệm quản trị nhà nước của Singapore và hàm ý chính sách cho Việt Nam

Đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến phát triển du lịch biển đảo tại tỉnh An Giang

Giải pháp nâng cao chất lượng nguồn nhân lực quản lý, bảo vệ rừng tại Khu Bảo tồn thiên nhiên - Văn hóa Đồng Nai

Tác động của chuyển đổi số đến giá trị doanh nghiệp: Nghiên cứu thực nghiệm ngành logistics tại Việt Nam


