


Vai trò hai mặt của nhà đầu tư tổ chức đối với tính ổn định của thị trường chứng khoán Việt Nam
TS. Nguyễn Thị Ngọc Loan
Viện Công nghệ tài chính ngân hàng, Trường Đại học Tài chính - Marketing
Email: [email protected]
Tóm tắt
Nhà đầu tư tổ chức có vai trò ngày càng quan trọng trên thị trường chứng khoán, song tác động của nhóm nhà đầu tư này đến tính ổn định thị trường mang tính hai mặt. Dựa trên tổng quan tài liệu có hệ thống giai đoạn 2000-6/2026, nghiên cứu phân tích các cơ chế qua đó nhà đầu tư tổ chức có thể vừa góp phần cải thiện hiệu quả thông tin, quản trị doanh nghiệp, thanh khoản và khả năng chống chịu trước cú sốc, vừa làm gia tăng biến động và rủi ro hệ thống thông qua hành vi bầy đàn, giao dịch đồng thuận và bán tháo tài sản. Kết quả cho thấy, tác động của nhà đầu tư tổ chức phụ thuộc vào loại hình nhà đầu tư, điều kiện thị trường và môi trường thể chế. Trên cơ sở đó, nghiên cứu đề xuất khung giải thích vai trò hai mặt và một số hàm ý chính sách nhằm phát huy tác động ổn định, đồng thời hạn chế nguy cơ gây bất ổn đối với thị trường chứng khoán Việt Nam của nhóm nhà đầu tư tổ chức.
Từ khóa: Nhà đầu tư tổ chức, tính ổn định, thị trường chứng khoán, rủi ro hệ thống, Việt Nam
Abstract
Institutional investors are playing an increasingly important role in the stock market; however, their impact on market stability is two-sided. Based on a systematic literature review covering the period from 2000 to June 2026, this study analyzes the mechanisms through which institutional investors can both contribute to improving information efficiency, corporate governance, liquidity, and resilience to shocks, while also increasing volatility and systemic risk through herding behavior, synchronized trading, and asset sell-offs. The results show that the impact of institutional investors depends on investor type, market conditions, and the institutional environment. Accordingly, the study proposes a framework that explains the dual role of institutional investors and outlines several policy implications to promote their stabilizing effects while limiting their potential to destabilize Viet Nam's stock market.
Keywords: Institutional investors, stability, stock market, systemic risk, Viet Nam
ĐẶT VẤN ĐỀ
Trong những năm qua, sự phát triển của nhà đầu tư tổ chức đã làm thay đổi đáng kể cấu trúc và cơ chế vận hành của thị trường tài chính. Với lợi thế về quy mô vốn, năng lực phân tích và quản trị rủi ro, các quỹ đầu tư, doanh nghiệp bảo hiểm, quỹ hưu trí và các định chế đầu tư chuyên nghiệp nắm giữ tỷ trọng ngày càng lớn trên thị trường chứng khoán (TTCK), góp phần nâng cao hiệu quả phân bổ vốn và phản ánh mức độ phát triển của thị trường tài chính.
Tuy nhiên, tác động của nhà đầu tư tổ chức đối với tính ổn định của TTCK vẫn còn nhiều tranh luận. Một số nghiên cứu cho thấy họ cải thiện hiệu quả thông tin, quản trị doanh nghiệp, thanh khoản và khả năng chống chịu trước các cú sốc (Boehmer và Kelley, 2009; Gillan và Starks, 2003). Ngược lại, các nghiên cứu khác cho rằng, hành vi bầy đàn, giao dịch phản hồi, bán tháo tài sản và đầu tư thụ động có thể làm gia tăng biến động và rủi ro hệ thống (Ben-David và cộng sự, 2014; Brunnermeier và Pedersen, 2009; Nofsinger và cộng sự, 1997). Những khác biệt này cho thấy tác động của nhà đầu tư tổ chức phụ thuộc vào loại hình nhà đầu tư, chiến lược đầu tư, mức độ phát triển của thị trường, chất lượng thể chế và điều kiện kinh tế vĩ mô. Vì vậy, cần làm rõ các cơ chế và điều kiện quyết định vai trò của nhóm nhà đầu tư này đối với ổn định thị trường.
Các nghiên cứu trong nước chủ yếu tập trung vào tác động của sở hữu tổ chức đối với hiệu quả hoạt động và quản trị doanh nghiệp, trong khi nghiên cứu về mối quan hệ giữa nhà đầu tư tổ chức và tính ổn định thị trường còn hạn chế, đặc biệt là thiếu một khung giải thích tích hợp về cả tác động ổn định và bất ổn.
Xuất phát từ khoảng trống này, nghiên cứu tổng hợp cơ sở lý luận và bằng chứng thực nghiệm về tác động của nhà đầu tư tổ chức đối với tính ổn định của TTCK, đề xuất khung giải thích vai trò hai mặt của nhà đầu tư tổ chức trên cơ sở các cơ chế tác động và điều kiện điều tiết, đồng thời phân tích bối cảnh Việt Nam. Trên cơ sở đó, nghiên cứu đề xuất các hàm ý chính sách phù hợp.
CƠ SỞ LÝ THUYẾT
Nhà đầu tư tổ chức
Nhà đầu tư tổ chức là các tổ chức đầu tư chuyên nghiệp sử dụng vốn sở hữu hoặc vốn được ủy thác để đầu tư trên thị trường tài chính bao gồm: quỹ đầu tư, quỹ hưu trí, doanh nghiệp bảo hiểm và công ty quản lý tài sản (OECD, 2021). Với lợi thế về quy mô vốn, năng lực phân tích và quản trị, nhóm này có ảnh hưởng đáng kể đến hiệu quả và sự phát triển của TTCK (Bushee, 1998).
Tính ổn định của thị trường chứng khoán
Tính ổn định của TTCK phản ánh khả năng thị trường thực hiện hiệu quả chức năng phân bổ vốn, định giá tài sản và duy trì hoạt động trước các cú sốc (Schinasi, 2004). Trong nghiên cứu này, tính ổn định được xem xét qua 5 khía cạnh: hiệu quả thông tin, thanh khoản, biến động giá, khả năng chống chịu và rủi ro hệ thống (Fama, 1970; IMF, 2015).
Các lý thuyết nền tảng
Lý thuyết đại diện
Lý thuyết đại diện (Jensen và Meckling, 1976) cho rằng nhà đầu tư tổ chức giúp giảm xung đột đại diện thông qua giám sát nhà quản lý, từ đó cải thiện quản trị doanh nghiệp, giảm bất cân xứng thông tin và nâng cao hiệu quả hoạt động (Gillan và Starks, 2003; Shleifer và Vishny, 1986).
Lý thuyết bất cân xứng thông tin
Theo Lý thuyết bất cân xứng thông tin, lợi thế thông tin và năng lực phân tích giúp nhà đầu tư tổ chức thúc đẩy quá trình phản ánh thông tin vào giá chứng khoán, qua đó nâng cao hiệu quả thông tin của thị trường (Akerlof, 1970; Boehmer và Kelley, 2009).
Lý thuyết tài chính hành vi
Khác với giả định về tính hợp lý tuyệt đối của các lý thuyết tài chính truyền thống, Lý thuyết tài chính hành vi cho rằng các quyết định đầu tư chịu ảnh hưởng của tâm lý và các thiên lệch nhận thức (Kahneman và Tversky, 1979; Barberis và Thaler, 2002). Các nghiên cứu sau này cho thấy ngay cả nhà đầu tư tổ chức cũng có thể xuất hiện hành vi bầy đàn, giao dịch theo xu hướng hoặc phản ứng quá mức với thông tin mới (Nofsinger và cộng sự, 1997; Scharfstein và Stein, 1990). Điều này hàm ý rằng nhà đầu tư tổ chức không phải lúc nào cũng đóng vai trò ổn định thị trường.
Lý thuyết sở hữu phổ quát
Lý thuyết sở hữu phổ quát cho rằng các nhà đầu tư dài hạn với danh mục đa dạng có động cơ thúc đẩy quản trị doanh nghiệp và phát triển bền vững nhằm bảo vệ giá trị danh mục, qua đó góp phần nâng cao ổn định thị trường (Hawley và Williams, 2000).
Giả thuyết thị trường thích nghi
Giả thuyết thị trường thích nghi của Lo (2004) cho rằng tác động của nhà đầu tư tổ chức phụ thuộc vào điều kiện thị trường và môi trường thể chế. Trong điều kiện bình thường, họ có thể cải thiện hiệu quả thông tin và thanh khoản; ngược lại, trong khủng hoảng, giao dịch đồng thuận hoặc bán tháo tài sản có thể khuếch đại biến động và rủi ro hệ thống.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp tổng quan tài liệu có hệ thống nhằm tổng hợp và phân tích các bằng chứng lý thuyết và thực nghiệm về vai trò của nhà đầu tư tổ chức đối với tính ổn định của TTCK. Dữ liệu được thu thập từ Scopus và Web of Science, bao gồm các nghiên cứu công bố giai đoạn 2000-6/2026.
Việc tìm kiếm sử dụng các từ khóa liên quan đến nhà đầu tư tổ chức, tính ổn định thị trường và các cơ chế tác động như: hiệu quả thông tin, thanh khoản, quản trị doanh nghiệp, hành vi bầy đàn, bán tháo tài sản, đầu tư thụ động và rủi ro hệ thống.
Các nghiên cứu được lựa chọn khi: (i) Tập trung vào nhà đầu tư hoặc sở hữu tổ chức; (ii) Phân tích tính ổn định thị trường hoặc các cơ chế tác động; (iii) được công bố trên tạp chí bình duyệt; và (iv) Được lập chỉ mục trong Scopus hoặc Web of Science.
Sau khi sàng lọc, các nghiên cứu được mã hóa theo chủ đề và tổng hợp nhằm xây dựng khung giải thích vai trò hai mặt của nhà đầu tư tổ chức đối với tính ổn định của TTCK.
VAI TRÒ HAI MẶT CỦA NHÀ ĐẦU TƯ TỔ CHỨC ĐỐI VỚI TÍNH ỔN ĐỊNH THỊ TRƯỜNG CHỨNG KHOÁN
Các cơ chế thúc đẩy ổn định
Hiệu quả thông tin: Nhà đầu tư tổ chức với lợi thế về năng lực phân tích và khả năng tiếp cận thông tin góp phần nâng cao hiệu quả phản ánh thông tin vào giá cổ phiếu. Nghiên cứu của Boehmer và Kelley (2009) cho thấy, tỷ lệ sở hữu tổ chức có quan hệ thuận chiều với hiệu quả thông tin, qua đó hạn chế định giá sai và giảm các biến động không xuất phát từ yếu tố cơ bản.
Quản trị doanh nghiệp: Theo Lý thuyết đại diện, nhà đầu tư tổ chức là cơ chế giám sát quan trọng giúp giảm xung đột lợi ích giữa cổ đông và nhà quản lý (Jensen và Meckling, 1976). Thông qua quyền biểu quyết và giám sát doanh nghiệp, họ góp phần nâng cao chất lượng quản trị, tính minh bạch và trách nhiệm giải trình, từ đó củng cố niềm tin và hỗ trợ ổn định thị trường (Gillan và Starks, 2003).
Thanh khoản thị trường: Nhà đầu tư tổ chức góp phần cải thiện thanh khoản thông qua việc gia tăng độ sâu thị trường và giảm chi phí giao dịch. Christine X. Jiang và cộng sự (2011) cho thấy, sở hữu tổ chức cao hơn gắn với thanh khoản tốt hơn. Trong khi Thi Thuy Anh Vo và cộng sự (2021) cho thấy, sở hữu tổ chức làm giảm mức độ đồng biến thanh khoản giữa các cổ phiếu, qua đó hạn chế lan truyền các cú sốc thanh khoản và hỗ trợ ổn định thị trường.
Hấp thụ cú sốc thị trường: Các nhà đầu tư tổ chức dài hạn như quỹ hưu trí và doanh nghiệp bảo hiểm thường ít chịu áp lực giao dịch ngắn hạn nên có khả năng hấp thụ cú sốc thị trường. Hawley và Williams (2000) cho rằng, các nhà đầu tư sở hữu phổ quát ưu tiên giá trị dài hạn của danh mục, qua đó hạn chế bán tháo và giảm biến động trong giai đoạn khủng hoảng.
Đầu tư dài hạn: Các nghiên cứu gần đây cho thấy, nhà đầu tư tổ chức dài hạn góp phần giảm áp lực giao dịch ngắn hạn, hỗ trợ ổn định thị trường và tăng khả năng chống chịu của hệ thống tài chính trước các cú sốc (Fong và cộng sự, 2022).
Nhìn chung, nhà đầu tư tổ chức có thể thúc đẩy ổn định thị trường qua việc nâng cao hiệu quả thông tin, cải thiện quản trị doanh nghiệp, tăng thanh khoản và hấp thụ các cú sốc.
Các cơ chế làm gia tăng bất ổn
Hành vi bầy đàn: Mặc dù là các nhà đầu tư chuyên nghiệp, nhà đầu tư tổ chức vẫn có thể xuất hiện hành vi bầy đàn. Theo Nofsinger và cộng sự (1997), các tổ chức có xu hướng mua hoặc bán cùng một nhóm cổ phiếu trong giai đoạn thị trường biến động, làm giá chứng khoán lệch khỏi giá trị cơ bản và gia tăng biến động.
Giao dịch phản hồi: Một số nhà đầu tư tổ chức áp dụng chiến lược mua khi giá tăng và bán khi giá giảm, qua đó khuếch đại các chu kỳ tăng giảm của thị trường. De Long và cộng sự (1990) cho rằng, giao dịch phản hồi có thể làm giá tài sản lệch khỏi giá trị cơ bản và kéo dài biến động.
Bán tháo tài sản: Trong các giai đoạn căng thẳng thanh khoản, nhà đầu tư tổ chức có thể buộc phải bán tài sản để đáp ứng yêu cầu rút vốn hoặc các giới hạn quản trị rủi ro, có thể tạo ra vòng xoáy thanh khoản, khuếch đại biến động thị trường (Brunnermeier và Pedersen, 2009)
Quỹ hoán đổi danh mục (ETF) và đầu tư thụ động: Sự phát triển của ETF và đầu tư thụ động tạo ra cơ chế lan truyền rủi ro mới. Ben-David và cộng sự (2014) cho thấy dòng vốn quy mô lớn vào hoặc ra khỏi ETF làm gia tăng đồng biến động giữa các cổ phiếu thành phần và biến động thị trường.
Lan truyền rủi ro hệ thống: Sự chồng lấn danh mục, sở hữu chéo và các chiến lược đầu tư tương đồng làm gia tăng liên kết giữa các tài sản, tạo điều kiện để các cú sốc lan truyền trên toàn thị trường. Sự chồng lấn danh mục của các nhà đầu tư tổ chức làm gia tăng tính dễ tổn thương của thị trường trước các cú sốc chung (Greenwood và Thesmar, 2011).
Khung giải thích vai trò hai mặt của nhà đầu tư tổ chức
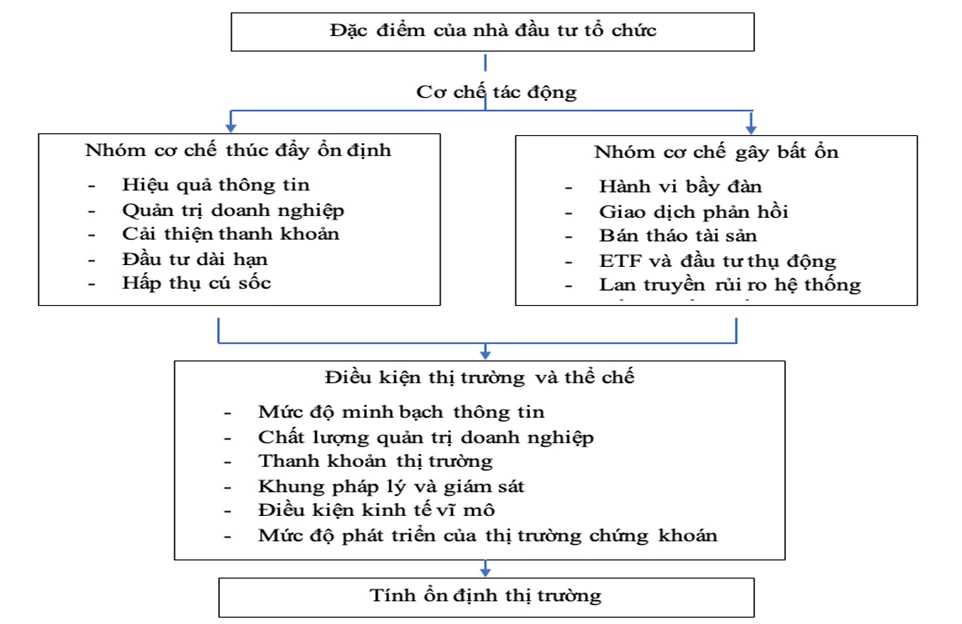
Hình dưới trình bày khung giải thích vai trò hai mặt của nhà đầu tư tổ chức được đề xuất.
Hình: Khung giải thích vai trò hai mặt của nhà đầu tư tổ chức đối với ổn định thị trường chứng khoán
 |
Nguồn: Tác giả tổng hợp và đề xuất
Kết quả tổng hợp cho thấy, nhà đầu tư tổ chức không mặc nhiên thúc đẩy hay làm suy giảm tính ổn định của TTCK. Theo Hình, đặc điểm của nhà đầu tư tổ chức quyết định các cơ chế tác động đến thị trường. Các cơ chế này gồm 2 nhóm đối lập: nhóm cơ chế thúc đẩy ổn định và nhóm cơ chế gây bất ổn. Tác động của các cơ chế chịu ảnh hưởng bởi các điều kiện thị trường và thể chế. Sự tương tác giữa các yếu tố này quyết định mức độ ổn định của TTCK.
VAI TRÒ CỦA NHÀ ĐẦU TƯ TỔ CHỨC TRONG BỐI CẢNH THỊ TRƯỜNG CHỨNG KHOÁN VIỆT NAM
Thực trạng phát triển nhà đầu tư tổ chức
Cùng với sự mở rộng của TTCK Việt Nam, khu vực nhà đầu tư tổ chức đã có bước phát triển đáng kể cả về quy mô tài sản, số lượng định chế và mức độ đa dạng của các sản phẩm đầu tư. Nhóm nhà đầu tư này bao gồm: các quỹ đầu tư, công ty quản lý quỹ, công ty chứng khoán, doanh nghiệp bảo hiểm, các tổ chức kinh tế và nhà đầu tư tổ chức nước ngoài. Sự phát triển của nhóm nhà đầu tư chuyên nghiệp từng bước góp phần mở rộng cơ sở nhà đầu tư và tăng chiều sâu cho thị trường.
Theo số liệu của Ủy ban Chứng khoán Nhà nước (UBCKNN) cho thấy quy mô ngành quản lý quỹ đã tăng khá nhanh trong những năm gần đây. Tính đến cuối tháng 9/2025, Việt Nam có 43 công ty quản lý quỹ đang hoạt động, với tổng giá trị tài sản quản lý (AUM) đạt khoảng 806.000 tỷ đồng, gần gấp 2 lần so với năm 2020; tốc độ tăng trưởng AUM bình quân trong 10 năm gần đây đạt trên 20%/năm. Cùng thời điểm, thị trường có 126 quỹ đầu tư chứng khoán được cấp phép, trong đó 91 quỹ đại chúng, chiếm khoảng 72% tổng số quỹ. Tổng giá trị tài sản ròng (NAV) của các quỹ đạt gần 106.000 tỷ đồng, tăng khoảng 88% so với cuối năm 2020 và đạt tốc độ tăng trưởng bình quân khoảng 10%/năm trong 5 năm gần đây (UBCKNN, 2025).
Sự phát triển này cho thấy vai trò của các định chế đầu tư chuyên nghiệp đang từng bước được củng cố. Đáng chú ý, hệ thống sản phẩm quỹ ngày càng đa dạng, từ quỹ mở, quỹ thành viên đến ETF. Xu hướng này tiếp tục trong năm 2026 khi UBCKNN cấp phép thành lập hoặc chào bán thêm các quỹ mới, trong đó có các ETF như VinaCapital VN50 Growth ETF và PHFM VNSHINE ETF. Điều này cho thấy đầu tư thụ động và các sản phẩm mô phỏng chỉ số đang tiếp tục mở rộng trên TTCK Việt Nam.
Tuy nhiên, nhà đầu tư cá nhân vẫn giữ vai trò lớn trong giao dịch, trong khi tỷ trọng của các định chế đầu tư dài hạn như quỹ hưu trí, doanh nghiệp bảo hiểm và các hình thức tiết kiệm hưu trí đầu tư qua thị trường vốn còn hạn chế. Đây cũng là một trong những lý do Bộ Tài chính ban hành Đề án Tái cấu trúc nhà đầu tư và phát triển ngành quỹ đầu tư chứng khoán năm 2025, trong đó xác định yêu cầu tăng tỷ trọng tham gia của nhà đầu tư tổ chức trong nước và nước ngoài, khuyến khích nhà đầu tư cá nhân đầu tư thông qua các quỹ, đồng thời thúc đẩy sự tham gia của quỹ hưu trí và doanh nghiệp bảo hiểm nhằm hình thành nguồn cầu đầu tư dài hạn, bền vững (Bộ Tài chính, 2025).
Xét về tác động đối với ổn định thị trường, cơ cấu này đặt ra 2 vấn đề đáng chú ý. Thứ nhất, sự thiếu vắng tương đối của các định chế đầu tư dài hạn khiến khả năng hình thành nguồn vốn ổn định và hấp thụ các cú sốc thị trường còn hạn chế. Thứ hai, sự phát triển của ETF và đầu tư thụ động, mặc dù góp phần đa dạng hóa sản phẩm, giảm chi phí đầu tư và hỗ trợ thanh khoản, cũng có thể làm tăng mức độ liên kết giữa các cổ phiếu trong cùng danh mục hoặc chỉ số, từ đó tạo thêm kênh truyền dẫn biến động khi xuất hiện dòng vốn lớn vào hoặc ra khỏi các quỹ.
Như vậy, nhà đầu tư tổ chức tại Việt Nam đang phát triển nhanh về quy mô nhưng chưa tương xứng về tỷ trọng và cấu trúc. Sự gia tăng mạnh của AUM, số lượng quỹ và sản phẩm đầu tư cho thấy nền tảng của ngành đầu tư chuyên nghiệp ngày càng được củng cố; tuy nhiên, cơ cấu thị trường vẫn thiếu các nhà đầu tư dài hạn đủ lớn để đóng vai trò “neo” ổn định. Đây vừa là dư địa phát triển của TTCK Việt Nam, vừa đặt ra yêu cầu tái cấu trúc cơ sở nhà đầu tư theo hướng tăng tỷ trọng nhà đầu tư tổ chức dài hạn, đồng thời kiểm soát những rủi ro mới phát sinh từ sự mở rộng của đầu tư thụ động.
Các bằng chứng thực nghiệm tại Việt Nam
Các nghiên cứu thực nghiệm tại Việt Nam cho thấy, nhà đầu tư tổ chức có tác động 2 mặt đến tính ổn định của TTCK.
Về mặt tích cực, nhiều nghiên cứu ghi nhận vai trò của nhà đầu tư tổ chức trong việc giảm biến động và nâng cao hiệu quả thị trường. Vo (2016) cho thấy tỷ lệ sở hữu tổ chức có quan hệ nghịch chiều với biến động giá cổ phiếu, trong khi Vo (2015) chỉ ra sở hữu nước ngoài góp phần giảm biến động thông qua cải thiện chất lượng thông tin và hiệu quả định giá. Nghiên cứu của Hong Nguyen và cộng sự (2020) cho thấy sở hữu nước ngoài có tác động tích cực đến hiệu quả hoạt động doanh nghiệp (ROA, ROE), qua đó hỗ trợ chất lượng quản trị doanh nghiệp. Bên cạnh đó, Thi Thuy Anh Vo và cộng sự (2021) cho thấy sở hữu tổ chức làm giảm mức độ đồng biến thanh khoản giữa các cổ phiếu, góp phần hạn chế lan truyền các cú sốc thanh khoản và hỗ trợ ổn định thị trường.
Về mặt tiêu cực, một số bằng chứng cho thấy sự gia tăng sở hữu tổ chức cũng có thể làm phát sinh rủi ro hệ thống. Đinh Bảo Ngọc (2022) phát hiện sở hữu tổ chức làm tăng đồng biến động thanh khoản cổ phiếu, hàm ý rủi ro thanh khoản mang tính hệ thống cao hơn. Nguyen và Nguyen (2024) cho thấy mối quan hệ giữa thanh khoản cổ phiếu và rủi ro sụp đổ giá trở nên mạnh hơn tại các doanh nghiệp có cổ đông tổ chức lớn, đặc biệt là nhà đầu tư nước ngoài. Ngoài ra, sự phát triển của các quỹ ETF có thể làm gia tăng liên kết giữa các cổ phiếu trong cùng chỉ số và trở thành kênh lan truyền biến động trong các giai đoạn tái cơ cấu danh mục hoặc rút vốn quy mô lớn.
Nhìn chung, các bằng chứng tại Việt Nam cho thấy nhà đầu tư tổ chức vừa góp phần nâng cao hiệu quả thông tin, quản trị doanh nghiệp và ổn định thị trường, vừa có thể làm gia tăng rủi ro thanh khoản và lan truyền biến động trong những điều kiện nhất định
Thảo luận và những vấn đề đặt ra đối với thị trường chứng khoán Việt Nam
Các bằng chứng thực nghiệm cho thấy, nhà đầu tư tổ chức góp phần cải thiện hiệu quả thông tin, quản trị doanh nghiệp, thanh khoản và giảm biến động giá cổ phiếu. Tuy nhiên, một số rủi ro mới cũng xuất hiện như đồng biến động thanh khoản, rủi ro sụp đổ giá và lan truyền biến động từ các quỹ ETF.
Từ góc độ chính sách, thị trường vẫn đối mặt với một số thách thức như cơ cấu nhà đầu tư thiếu cân bằng do nhà đầu tư cá nhân chiếm ưu thế, sự phát triển còn hạn chế của các định chế đầu tư dài hạn, chất lượng quản trị doanh nghiệp và minh bạch thông tin chưa đồng đều, cùng với yêu cầu hoàn thiện khuôn khổ giám sát đối với các tổ chức đầu tư lớn và đầu tư thụ động. Vì vậy, phát triển nhà đầu tư tổ chức cần gắn với nâng cao chất lượng thị trường và tăng cường quản trị rủi ro hệ thống.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Tổng quan lý thuyết và bằng chứng thực nghiệm cho thấy nhà đầu tư tổ chức có vai trò hai mặt đối với tính ổn định của TTCK. Một mặt, họ góp phần nâng cao hiệu quả thông tin, cải thiện quản trị doanh nghiệp, tăng thanh khoản và hỗ trợ khả năng chống chịu trước các cú sốc. Mặt khác, hành vi bầy đàn, giao dịch đồng thuận, đầu tư thụ động quy mô lớn và sự chồng lấn danh mục có thể làm gia tăng biến động và rủi ro hệ thống. Tác động này phụ thuộc vào loại hình nhà đầu tư, chiến lược đầu tư và điều kiện thị trường, thay vì mang tính cố hữu.
Đối với Việt Nam, các bằng chứng hiện có cho thấy nhà đầu tư tổ chức góp phần cải thiện hiệu quả thông tin, chất lượng quản trị doanh nghiệp và giảm biến động giá cổ phiếu. Tuy nhiên, sự gia tăng đồng biến động thanh khoản, rủi ro sụp đổ giá cổ phiếu và nguy cơ lan truyền rủi ro từ ETF cũng cho thấy những tác động gây bất ổn cần được quan tâm.
Hàm ý chính sách
Trên cơ sở nghiên cứu trên, một số hàm ý chính sách được đề xuất như sau:
Thứ nhất, ưu tiên phát triển các nhà đầu tư tổ chức dài hạn như quỹ hưu trí và doanh nghiệp bảo hiểm nhằm tăng nguồn vốn dài hạn và khả năng hấp thụ cú sốc.
Thứ hai, nâng cao năng lực quản trị rủi ro và chất lượng hoạt động của các định chế đầu tư thay vì chỉ chú trọng mở rộng quy mô.
Thứ ba, tiếp tục thu hút nhà đầu tư tổ chức nước ngoài có định hướng đầu tư dài hạn thông qua cải thiện minh bạch và thúc đẩy nâng hạng thị trường.
Thứ tư, tăng cường giám sát các tổ chức đầu tư lớn, ETF và đầu tư thụ động nhằm hạn chế rủi ro hệ thống và hiệu ứng lan truyền.
Thứ năm, nâng cao chất lượng quản trị doanh nghiệp và minh bạch thông tin để phát huy vai trò giám sát của nhà đầu tư tổ chức và củng cố ổn định thị trường.
Tài liệu tham khảo:
1. Akerlof, G. A. (1970). The Market for “Lemons”: Quality Uncertainty and the Market Mechanism. In The Quarterly Journal of Economics (Vol. 84, Number 3).
2. Barberis, N. , và Thaler, R. (2002). A SURVEY OF BEHAVIORAL FINANCE. Handbook of the Economics of Finance, 1, 1053-1128. http://www.nber.org/papers/w9222
3. Ben-David, I. , Franzoni, F. , và Moussawi, R. (2014). DO ETFS INCREASE VOLATILITY? Journal of Finance, 73, 2471-2535. http://www.nber.org/papers/w20071
4. Boehmer, E., và Kelley, E. K. (2009). Institutional investors and the informational efficiency of prices. Review of Financial Studies, 22(9), 3563-3594. https://doi.org/10.1093/rfs/hhp028
5. Bộ Tài chính (2025). Quyết định số 3168/QĐ-BTC ngày 12/9/2025 phê duyệt Đề án Tái cấu trúc nhà đầu tư và phát triển ngành quỹ đầu tư chứng khoán.
6. Brunnermeier, M. K. , và Pedersen, L. H. (2009). MARKET LIQUIDITY AND FUNDING LIQUIDITY. The Review of Financial Studies, 22(6), 2201-2238. http://www.nber.org/papers/w12939
7. Bushee, B. J. (1998). The influence of institutional investors on myopic RvàD investment behavior. Accounting Review, 73(3), 305-333.
8. Christine X. Jiang, Jang-Chul Kim, và Dan Zhou. (2011). Liquidity, analysts, and institutional ownership. International Review of Financial Analysis, 20(5), 335-344.
9. De Long, J. B. , Shleifer, A. , Summers, L. H. , và Waldmann, R. J. (1990). Positive feedback investment strategies and destabilizing rational speculation. The Journal of Finance, 45(2), 379-395.
10. Đinh Bảo Ngọc (2022). Ảnh hưởng của nhà đầu tư tổ chức đến sự đồng biến động thanh khoản cổ phiếu. Tạp Chí Khoa Học và Công Nghệ - Đại Học Đà Nẵng, 20(10.1), 1-6.
11. Fama, E. F. (1970). Efficient capital markets: A review of theory and empirical work. The Journal of Finance, 25(2), 383-417.
12. Fong, T. P. W. , Sze, A. K. W. , và Ho, E. H. C. (2022). Do long-term institutional investors contribute to financial stability?-Evidence from equity investment in Hong Kong and international markets. Journal of International Financial Markets, Institutions and Money, 77(151021).
13. Gillan, S. L. , và Starks, L. T. (2003). Corporate governance, corporate ownership, and the role of institutional investors. Journal of Applied Finance, 13, 4-22.
14. Greenwood, R., và Thesmar, D. (2011). Stock price fragility. Journal of Financial Economics, 102(3), 471-490. https://doi.org/10.1016/j.jfineco.2011.06.003
15. Hawley, J., và Williams, A. (2000). The Emergence of Universal Owners. Challenge, 43(4), 43-61. https://doi.org/10.1080/05775132.2000.11472161
16. Hong Nguyen, T. X., Pham, T. H., Dao, T. N., Nguyen, T. N., và Ngoc Tran, T. K. (2020). The impact of foreign ownership and management on firm performance in Vietnam. Journal of Asian Finance, Economics and Business, 7(9), 409-418. https://doi.org/10.13106/JAFEB.2020.VOL7.NO9.409
17. IMF (2015). Global Financial Stability Report, April 2015 : Navigating Monetary Policy Challenges and Managing Risks. International Monetary Fund.
18. Jensen, M. C., và Meckling, W. H. (1976). Also published in Foundations of Organizational Strategy. In Journal of Financial Economics (Number 4). Harvard University Press. http://ssrn.com/abstract=94043Electroniccopyavailableat:http://ssrn.com/abstract=94043http://hupress.harvard.edu/catalog/JENTHF.html
19. Kahneman, D. , và Tversky, A. (1979). Prospect theory: An analysis of decision under risk. Econometrica, 47(2), 263-292.
20. Lo, A. W. (2004). The Adaptive Markets Hypothesis: Market Efficiency from an Evolutionary Perspective *. 21. Nguyen, H. T., và Nguyen, H. T. N. (2024). Stock price crash risk, liquidity and institutional blockholders: evidence from Vietnam. Journal of Economics and Development, 26(3), 174-188. https://doi.org/10.1108/JED-09-2023-0177
22. Nofsinger, J. R., Sias, R. W., Glosten, L., Kling, J., Marr, W., Mcinish, T., Reilly, F., Starks, L., Titman, S., và Wermers, R. (1997). Herding and Feedback Trading by Institutional and Individual Investors. In Financial Management CQA Academic Competition Winner and the Financial Management Association.
23. OECD (2021). MOBILISING INSTITUTIONAL INVESTORS FOR FINANCING SUSTAINABLE DEVELOPMENT IN DEVELOPING COUNTRIES Emerging evidence of opportunities and challenges.
24. Scharfstein, D. S., và Stein, J. S. (1990). HERD BEHAVIOR AND INVESTMENT. The American Economic Review, 465-479.
25. Schinasi, G. J. (2004). Defining Financial Stability.
26. Shleifer, A. , và Vishny, R. W. (1986). Large shareholders and corporate control. Journal of Political Economy, 93(3 part 1), 461-488.
27. Thi Thuy Anh Vo, Tung Lam Dang, Man Dang, Viet Anh Hoang (2021). Institutional ownership and commonality in liquidity. Research in International Business and Finance, 57.
28. Ủy ban Chứng khoán Nhà nước. (2025). Tờ trình dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư số 98/2020/TT-BTC hướng dẫn hoạt động và quản lý quỹ đầu tư chứng khoán.
29. Vo, X. V. (2015). Foreign ownership and stock return volatility - Evidence from Vietnam. Journal of Multinational Financial Management, 30, 101-109. https://doi.org/10.1016/j.mulfin.2015.03.004
30. Vo, X. V. (2016). Does institutional ownership increase stock return volatility? Evidence from Vietnam. International Review of Financial Analysis, 45, 54-61. https://doi.org/10.1016/j.irfa.2016.02.006
| Ngày nhận bài: 29/7/2026; Ngày hoàn thiện biên tập: 9/9/2026; Ngày duyệt đăng: 15/9/2026 |
Các tin khác

Phát triển kinh tế gắn với xây dựng tiềm lực quốc phòng ở TP. Hà Nội: Thực trạng và giải pháp

Vai trò của kế toán quản trị trong xây dựng chiến lược định giá bán sản phẩm tại các doanh nghiệp dệt may Việt Nam

Phát triển nguồn nhân lực số ở Việt Nam: Thực trạng và giải pháp

Kinh tế số - Động lực thúc đẩy phát triển khu vực kinh tế tư nhân ở vùng Trung Bộ và Tây Nguyên

Thực trạng chuyển đổi số và ứng dụng trí tuệ nhân tạo tại Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam và một số đề xuất, kiến nghị

Kinh nghiệm quản trị nhà nước của Singapore và hàm ý chính sách cho Việt Nam

Đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến phát triển du lịch biển đảo tại tỉnh An Giang

Giải pháp nâng cao chất lượng nguồn nhân lực quản lý, bảo vệ rừng tại Khu Bảo tồn thiên nhiên - Văn hóa Đồng Nai

Tác động của chuyển đổi số đến giá trị doanh nghiệp: Nghiên cứu thực nghiệm ngành logistics tại Việt Nam


