


Ước lượng tác động của tín dụng xanh và chất lượng tín dụng xanh đến hiệu quả sinh lời của các ngân hàng thương mại Việt Nam: Bằng chứng thực nghiệm từ mô hình System GMM
ThS, NCS. Tô Thùy Dương
Học viện Ngân hàng
Email: [email protected]
Tóm tắt
Nghiên cứu ước lượng tác động của tín dụng xanh (tỷ lệ dư nợ tín dụng xanh - GreenLoan) và chất lượng tín dụng xanh (tỷ lệ nợ xấu tín dụng xanh - GreenNPL) đến hiệu quả sinh lời của các ngân hàng thương mại Việt Nam, đo lường bằng ROA, ROE và NIM. Dữ liệu bảng gồm 21 ngân hàng thương mại giai đoạn 2015-2025 (188 quan sát có đủ số liệu tín dụng xanh) được phân tích bằng Pooled OLS, FEM, REM và System GMM hai bước nhằm xử lý nội sinh. Kết quả cho thấy GreenLoan tác động tích cực, có ý nghĩa thống kê ở mức 1% đến ROA (β = 0,1222), ROE (β = 1,7483) và NIM (β = 0,2147); ngược lại, GreenNPL tác động tiêu cực đến ROA (β = -0,1393), ROE (β = -1,6232) và NIM (β = -0,1864). Tính trên mỗi điểm phần trăm, thiệt hại do nợ xấu xanh tương đương hoặc lớn hơn lợi ích từ mở rộng tín dụng xanh. Quy mô và mức độ an toàn vốn hỗ trợ khả năng sinh lời, trong khi nợ xấu chung, tỷ giá và lạm phát tác động bất lợi. Từ đó, nghiên cứu đề xuất hàm ý quản trị danh mục tín dụng xanh cho các ngân hàng thương mạivà khuyến nghị đối với Ngân hàng Nhà nước, Chính phủ.
Từ khóa: Tín dụng xanh, hiệu quả sinh lời, nợ xấu xanh, ngân hàng thương mại, System GMM.
Abstract
This study estimates the impact of green credit (green loan ratio - GreenLoan) and green credit quality (green non-performing loan ratio - GreenNPL) on the profitability of Vietnamese commercial banks, measured by ROA, ROE and NIM. Panel data of 21 banks over 2015-2025 (188 observations with complete green credit data) are analysed using Pooled OLS, FEM, REM and two-step System GMM to address endogeneity. GreenLoan has a positive effect, significant at the 1% level, on ROA (β = 0.1222), ROE (β = 1.7483) and NIM (β = 0.2147), whereas GreenNPL negatively affects ROA (β = -0.1393), ROE (β = -1.6232) and NIM (β = -0.1864). Per percentage point, the loss from green NPLs is comparable to or larger than the gain from green credit expansion. Bank size and capital adequacy support profitability, while overall NPLs, the exchange rate and inflation are detrimental. The paper proposes portfolio governance implications for banks and recommendations for the State Bank of Vietnam and the Government.
Keywords: Green credit, Bank profitability, Green NPLs, Commercial banks, System GMM.
ĐẶT VẤN ĐỀ
Trong bối cảnh kinh tế toàn cầu chuyển dịch sang mô hình tăng trưởng carbon thấp nhằm thực hiện Thỏa thuận Paris và mục tiêu Net Zero 2050, hệ thống ngân hàng thương mại (NHTM) giữ vai trò then chốt trong phân bổ vốn cho phát triển bền vững. Tại Việt Nam, Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021-2030 (Quyết định số 1658/QĐ-TTg), Đề án phát triển ngân hàng xanh (Quyết định số 1604/QĐ-NHNN, sửa đổi bởi Quyết định số 1663/QĐ-NHNN năm 2024), Thông tư số 17/2022/TT-NHNN và Quyết định số 21/2025/QĐ-TTg về tiêu chí môi trường và xác nhận dự án thuộc danh mục phân loại xanh đã tạo nền tảng chính sách cho tín dụng xanh phát triển.
Tuy nhiên, NHTM hoạt động theo nguyên tắc thị trường phải cân bằng giữa trách nhiệm môi trường và hiệu quả kinh doanh. Mở rộng tín dụng xanh giúp ngân hàng đa dạng hóa danh mục và tiếp cận phân khúc khách hàng mới (Lian và cộng sự, 2022; Yin và cộng sự, 2021), song dự án xanh thường cần vốn lớn, thời gian hoàn vốn dài, chịu rủi ro công nghệ và chính sách, làm tăng chi phí thẩm định và nguy cơ nợ xấu (Cui và cộng sự, 2018; Al-Qudah và cộng sự, 2023).
Phần lớn nghiên cứu trước chỉ tiếp cận tín dụng xanh ở khía cạnh quy mô hoặc trên một chỉ tiêu sinh lời đơn lẻ và chưa xử lý thỏa đáng hiện tượng nội sinh. Bài viết có ba đóng góp: (i) xem xét đồng thời “quy mô” (GreenLoan) và “chất lượng” (GreenNPL) của tín dụng xanh; (ii) đo lường tác động trên cả ROA, ROE và NIM; (iii) áp dụng System GMM trên dữ liệu 21 NHTM Việt Nam giai đoạn 2015-2025.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết nền tảng và phát triển giả thuyết nghiên cứu
Nghiên cứu dựa trên năm lý thuyết: (1) tài chính bền vững (Schoenmaker, 2017, 2018) định hướng dòng vốn vào hoạt động kết hợp giá trị kinh tế và lợi ích môi trường; (2) lý thuyết dựa trên nguồn lực (Barney, 1991) cho rằng năng lực thẩm định xanh tạo lợi thế cạnh tranh; (3) lý thuyết đánh đổi lợi nhuận - rủi ro (Markowitz, 1952; Sharpe, 1964) hàm ý thu nhập từ tín dụng xanh gắn với rủi ro phát sinh; (4) lý thuyết bất cân xứng thông tin (Akerlof, 1970; Stiglitz và Weiss, 1981) giải thích chi phí sàng lọc và nguy cơ nợ xấu xanh; (5) lý thuyết đại diện (Jensen và Meckling, 1976) nhấn mạnh vai trò quản trị trong cân bằng giữa mở rộng tín dụng xanh và lợi ích cổ đông.
Trên cơ sở đó, nghiên cứu đề xuất các giả thuyết:
H1 (+): Tỷ lệ dư nợ tín dụng xanh (GreenLoan) tác động tích cực đến hiệu quả sinh lời của NHTM (Lian và cộng sự, 2022; Yin và cộng sự, 2021).
H2 (-): Tỷ lệ nợ xấu tín dụng xanh (GreenNPL) tác động tiêu cực đến hiệu quả sinh lời (Cui và cộng sự, 2018; Al-Qudah và cộng sự, 2023).
H3 (+): Quy mô ngân hàng (Size) tác động tích cực nhờ lợi thế kinh tế theo quy mô (Gupta và Mahakud, 2020).
H4 (+): Tỷ lệ an toàn vốn (CAR) tác động tích cực nhờ bộ đệm vốn vững chắc (Berger và Bouwman, 2013).
H5 (-): Tỷ lệ nợ xấu chung (NPL) tác động tiêu cực do chi phí trích lập dự phòng (Boussaada và cộng sự, 2023).
H6 (+/-): Tỷ lệ thanh khoản (LIQ) có tác động hai chiều, tùy sự cân bằng giữa sinh lợi và an toàn thanh khoản (Chen và cộng sự, 2021).
H7 (-): Tỷ lệ chi phí hoạt động (Opexpen) làm giảm hiệu quả sinh lời (Rakshit, 2023).
H8 (-): Tỷ giá hối đoái thực (RExch) tăng tác động tiêu cực đến sinh lời do rủi ro phơi nhiễm ngoại tệ (Hunjra và cộng sự, 2022).
H9 (+): Tăng trưởng kinh tế (GDP) tác động tích cực đến hiệu quả sinh lời (Daly và Frikha, 2017).
H10 (+/-): Lạm phát (Infl) có tác động hai chiều, tùy khả năng điều chỉnh lãi suất danh nghĩa (Daly và Frikha, 2017).
Mô hình kinh tế lượng và phương pháp ước lượng
Mô hình nghiên cứu tổng quát:
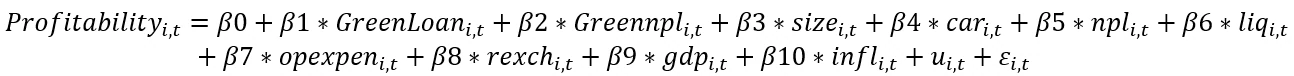 |
Trong đó: i là ngân hàng (21 NHTM); t là năm (2015-2025); Profitability lần lượt là ROA, ROE và NIM; u_i là tác động cố định riêng của ngân hàng; ε_it là sai số ngẫu nhiên. Định nghĩa và đo lường các biến được trình bày tại Bảng 1.
Bảng 1: Tổng hợp định nghĩa và đo lường các biến số trong mô hình
| Ký hiệu | Tên biến số | Đo lường/Công thức xác định | Kỳ vọng | Nguồn tham chiếu tiêu biểu |
| ROA | Tỷ suất sinh lời trên tài sản | Lợi nhuận sau thuế/Tổng tài sản bình quân | Biến phụ thuộc | Berger và Bouwman (2013) |
| ROE | Tỷ suất sinh lời trên vốn CSH | Lợi nhuận sau thuế/Vốn CSH bình quân | Biến phụ thuộc | Rakshit (2023) |
| NIM | Tỷ lệ thu nhập lãi cận biên | Thu nhập lãi thuần/Tài sản sinh lãi bình quân | Biến phụ thuộc | Daly và Frikha (2017) |
| GreenLoan | Tỷ lệ dư nợ tín dụng xanh | Dư nợ tín dụng xanh/Tổng dư nợ cho vay | + (H1) | Lian và cộng sự (2022); Yin và cộng sự (2021) |
| GreenNPL | Tỷ lệ nợ xấu tín dụng xanh | Nợ xấu tín dụng xanh/Dư nợ tín dụng xanh | - (H2) | Cui và cộng sự (2018); An và cộng sự (2023) |
| Size | Quy mô ngân hàng | Ln(Tổng tài sản) | + (H3) | Gupta và Mahakud (2020) |
| CAR | Mức độ an toàn vốn | Tỷ lệ an toàn vốn công bố (%) | + (H4) | Hersugondo và cộng sự (2021) |
| NPL | Tỷ lệ nợ xấu chung | Nợ xấu (nhóm 3-5)/Tổng dư nợ cho vay | - (H5) | Boussaada và cộng sự (2023) |
| LIQ | Tỷ lệ thanh khoản | Dư nợ cho vay/Tiền gửi khách hàng | +/- (H6) | Chen và cộng sự (2021) |
| Opexpen | Tỷ lệ chi phí hoạt động | Chi phí hoạt động/Tổng tài sản | - (H7) | Rakshit (2023) |
| RExch | Tỷ giá hối đoái thực | Tỷ giá thực USD/VND | - (H8) | Faruqi và cộng sự (2019) |
| GDP | Tăng trưởng kinh tế | Tốc độ tăng trưởng GDP thực (%) | + (H9) | Hunjra và cộng sự (2022) |
| Infl | Tỷ lệ lạm phát | Tỷ lệ lạm phát CPI (%) | +/- (H10) | Faruqi và cộng sự (2019) |
Quy trình phân tích gồm: (i) thống kê mô tả, ma trận tương quan và hệ số VIF; (ii) ước lượng Pooled OLS, FEM, REM và lựa chọn mô hình bằng kiểm định F, Hausman; (iii) kiểm định nội sinh Durbin-Wu-Hausman; (iv) ước lượng Two-step System GMM nhằm xử lý nội sinh, phương sai thay đổi và tự tương quan. Do SYS-GMM được dùng để xử lý nội sinh thay vì xây dựng mô hình động, biến phụ thuộc trễ không được đưa vào phương trình. Tính hợp lệ của GMM được đánh giá qua kiểm định Arellano-Bond AR(1), AR(2) và kiểm định Hansen.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Thống kê mô tả và phân tích tương quan
Bảng 2: thống kê mô tả các biến số trong mô hình
| Biến số | Số quan sát (Obs) | Giá trị TB (Mean) | Độ lệch chuẩn (Std. Dev.) | Giá trị Min | Giá trị Max |
| ROA | 231 | 0,0119 | 0,0086 | -0,0478 | 0,0365 |
| ROE | 231 | 0,1428 | 0,1031 | -0,9168 | 0,3033 |
| NIM | 231 | 0,0316 | 0,0128 | -0,0166 | 0,0876 |
| GreenLoan | 188 | 0,0524 | 0,0210 | 0,0099 | 0,1005 |
| GreenNPL | 188 | 0,0121 | 0,0048 | 0,0027 | 0,0299 |
| Size | 231 | 19,6531 | 1,0124 | 17,3842 | 21,9265 |
| CAR | 231 | 0,1042 | 0,0377 | 0,0453 | 0,2175 |
| NPL | 231 | 0,0211 | 0,0295 | 0,0047 | 0,3035 |
| LIQ | 231 | 0,7876 | 0,0602 | 0,5630 | 0,9277 |
| Opexpen | 231 | 0,4402 | 0,2400 | -2,3036 | 1,7225 |
| RExch | 231 | 23.124,34 | 947,7134 | 21.697,57 | 25.121,20 |
| GDP | 231 | 0,0613 | 0,0178 | 0,0258 | 0,0802 |
| Infl | 231 | 0,0300 | 0,0086 | 0,0088 | 0,0396 |
ROA bình quân đạt 1,19% (từ -4,78% đến 3,65%), ROE đạt 14,28% (thấp nhất -91,68%) và NIM đạt 3,16%, cho thấy mẫu có cả những năm ngân hàng ghi nhận lỗ và sự phân hóa rõ nét giữa các NHTM. GreenLoan trung bình 5,24% tổng dư nợ (từ 0,99% đến 10,05%), phản ánh tín dụng xanh còn chiếm tỷ trọng khiêm tốn và mức độ triển khai khác biệt giữa các ngân hàng. GreenNPL trung bình 1,21%, thấp hơn nợ xấu chung (2,11%), hàm ý danh mục xanh nhìn chung có chất lượng tốt hơn, song giá trị lớn nhất gần 3% cho thấy rủi ro vẫn tập trung ở một số ngân hàng - năm. Do dữ liệu tín dụng xanh chỉ có ở 188/231 quan sát, các mô hình hồi quy được ước lượng trên bảng không cân bằng gồm 188 quan sát (7-11 năm/ngân hàng).
Bảng 3: ma trận tương quan giữa các biến số trong mô hình
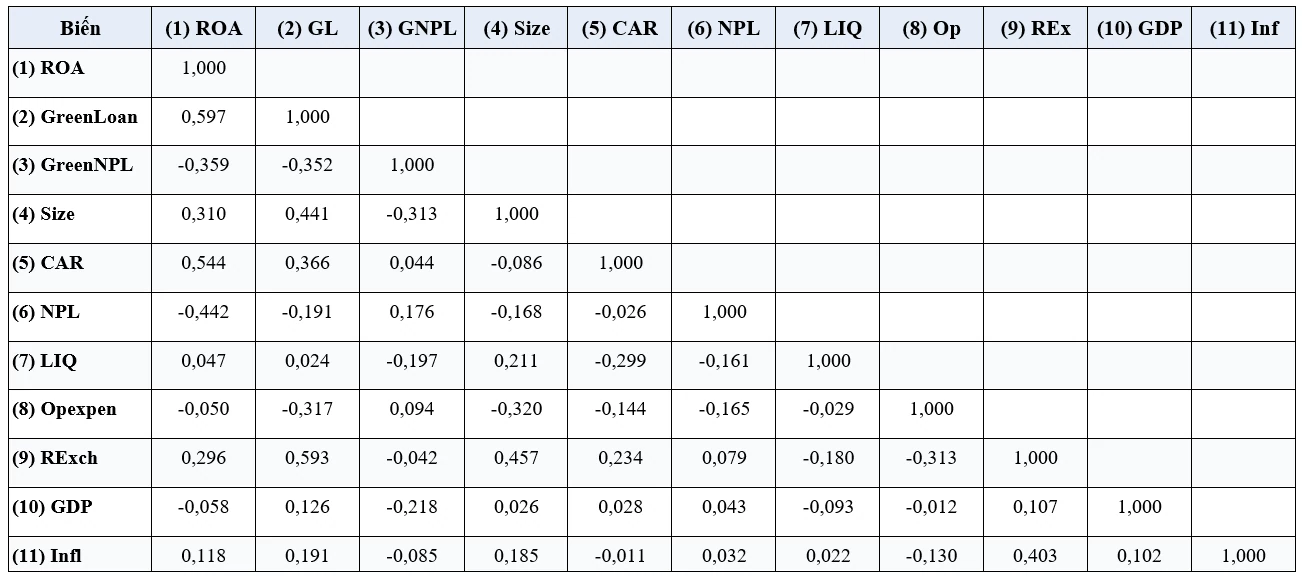 |
GreenLoan tương quan thuận với ROA (r = 0,597), còn GreenNPL tương quan nghịch (r = -0,359), bước đầu phù hợp với H1 và H2. Tương quan giữa các biến giải thích đều dưới 0,8 (cao nhất là 0,593 giữa GreenLoan và RExch); VIF dao động từ 1,10 đến 2,38 (trung bình 1,53), do đó mô hình không có đa cộng tuyến nghiêm trọng.
Kết quả ước lượng hồi quy dữ liệu bảng và mô hình System GMM
Bảng 4: Kết quả ước lượng mô hình two-step system gmm và mô hình tác động cố định (fe)
| Biến số | ROA (FE) | ROA (GMM) | ROE (FE) | ROE (GMM) | NIM (FE) | NIM (GMM) |
| GreenLoan | 0,0704*** | 0,1222*** | 0,8841*** | 1,7483*** | 0,0599* | 0,2147*** |
|
| (0,0246) | (0,0162) | (0,3260) | (0,1695) | (0,0330) | (0,0248) |
| GreenNPL | -0,3023*** | -0,1393*** | -3,5769*** | -1,6232** | -0,3381*** | -0,1864* |
|
| (0,0812) | (0,0531) | (1,0737) | (0,6563) | (0,1085) | (0,1026) |
| Size | 0,0070*** | 0,0026*** | 0,0817*** | 0,0379*** | 0,0056** | 0,0042*** |
|
| (0,0020) | (0,0004) | (0,0261) | (0,0044) | (0,0026) | (0,0008) |
| CAR | 0,0781*** | 0,1416*** | -0,2605 | 0,2590* | 0,0139 | 0,1577*** |
|
| (0,0187) | (0,0087) | (0,2468) | (0,1340) | (0,0250) | (0,0270) |
| NPL | -0,0706*** | -0,0865*** | -1,2163*** | -1,8706*** | -0,0599*** | -0,0208* |
|
| (0,0120) | (0,0111) | (0,1588) | (0,1052) | (0,0161) | (0,0117) |
| LIQ | 0,0062 | 0,0002 | -0,0932 | -0,2262*** | 0,0056 | 0,0171* |
|
| (0,0097) | (0,0029) | (0,1280) | (0,0526) | (0,0129) | (0,0094) |
| Opexpen | 0,0079*** | 0,0078*** | 0,1721*** | 0,1485*** | 0,0026 | 0,0068*** |
|
| (0,0013) | (0,0014) | (0,0177) | (0,0132) | (0,0018) | (0,0013) |
| RExch | -1,92×10⁻⁶** | -2,87×10⁻⁶*** | -1,61×10⁻⁵ | -3,79×10⁻⁵*** | -1,85×10⁻⁶ | -7,36×10⁻⁶*** |
|
| (9,20×10⁻⁷) | (3,19×10⁻⁷) | (1,22×10⁻⁵) | (4,24×10⁻⁶) | (1,23×10⁻⁶) | (5,59×10⁻⁷) |
| GDP | -0,0449** | 0,0098 | -0,5677** | -0,0106 | -0,0235 | 0,0045 |
|
| (0,0177) | (0,0160) | (0,2340) | (0,1060) | (0,0237) | (0,0140) |
| Infl | 0,0100 | -0,0551** | -0,0694 | -1,0286*** | -0,0117 | 0,0403 |
|
| (0,0443) | (0,0275) | (0,5859) | (0,3245) | (0,0592) | (0,0349) |
| _cons | -0,0939*** | 0,0074 | -1,0042*** | 0,3692*** | -0,0374 | 0,0772*** |
|
| (0,0260) | (0,0108) | (0,3445) | (0,1316) | (0,0348) | (0,0163) |
| Số quan sát (nhóm) | 188 (21) | 188 (21) | 188 (21) | 188 (21) | 188 (21) | 188 (21) |
| R² (within) | 0,5923 | – | 0,6374 | – | 0,2604 | – |
| F-test (p-value) | 3,208 (0,0000) | – | 3,063 (0,0000) | – | 20,124 (0,0000) | – |
| Hausman χ² (p-value) | 39,700 (0,0000) | – | 33,158 (0,0001) | – | 23,344 (0,0055) | – |
| Wu-Hausman F (p-value) | – | 66,054 (0,0000) | – | 53,651 (0,0000) | – | 6,433 (0,0121) |
| Số biến công cụ | – | 23 | – | 23 | – | 22 |
| AR(1) p-value | – | 0,094 | – | 0,174 | – | 0,147 |
| AR(2) p-value | – | 0,623 | – | 0,027 | – | 0,734 |
| Hansen p-value | – | 0,311 | – | 0,615 | – | 0,488 |
Kiểm định F (p = 0,0000) và Hausman (p lần lượt 0,0000; 0,0001 và 0,0055) cho thấy FE phù hợp hơn Pooled OLS và RE. Tuy nhiên, kiểm định Wu-Hausman bác bỏ tính ngoại sinh của NPL ở cả ba phương trình (p ≤ 0,0121), nên SYS-GMM được dùng làm cơ sở diễn giải chính. Kiểm định Hansen (p = 0,311; 0,615; 0,488) chưa bác bỏ tính hợp lệ của biến công cụ; AR(2) không phát hiện tự tương quan bậc hai ở phương trình ROA (p = 0,623) và NIM (p = 0,734). Riêng phương trình ROE có AR(2) p = 0,027; đồng thời số biến công cụ (22-23) xấp xỉ số ngân hàng (21) có thể làm yếu kiểm định Hansen (Roodman, 2009), nên kết quả GMM đối với ROE cần được đối chiếu với FE.
Thảo luận chuyên sâu kết quả nghiên cứu
Thứ nhất, về GreenLoan. Hệ số GMM dương, có ý nghĩa 1% với ROA (0,1222), ROE (1,7483) và NIM (0,2147): khi tỷ trọng tín dụng xanh tăng 1 điểm phần trăm, ROA, ROE và NIM tăng lần lượt khoảng 0,12; 1,75 và 0,21 điểm phần trăm. Tính theo một độ lệch chuẩn (2,10 điểm phần trăm), mức tăng tương ứng là 0,26 điểm phần trăm ROA (khoảng 21% ROA bình quân), 3,67 điểm phần trăm ROE và 0,45 điểm phần trăm NIM. Chiều tác động nhất quán qua Pooled OLS, FE, RE và GMM, song độ lớn nhạy cảm với phương pháp ước lượng (FE: 0,0704; 0,8841; 0,0599). Kết quả ủng hộ H1, tương đồng với Lian và cộng sự (2022), Yin và cộng sự (2021), Yuan và Zeng (2023), Sutrisno và cộng sự (2024). Tác động mạnh nhất lên ROE phản ánh hiệu ứng khuếch đại qua đòn bẩy tài chính của ngân hàng; tác động dương lên NIM hàm ý dù có thể áp dụng lãi suất ưu đãi, cho vay xanh vẫn mở rộng tài sản sinh lãi nhờ tiếp cận khách hàng và dự án mới.
Thứ hai, về GreenNPL. Hệ số GMM âm với ROA (-0,1393; mức 1%), ROE (-1,6232; mức 5%) và NIM (-0,1864; mức 10%): nợ xấu xanh tăng 1 điểm phần trăm làm ROA, ROE và NIM giảm lần lượt khoảng 0,14; 1,62 và 0,19 điểm phần trăm; kết quả FE cùng chiều và đều có ý nghĩa 1%. Mức ý nghĩa giảm dần từ ROA đến NIM gợi ý nợ xấu xanh tác động chủ yếu qua chi phí dự phòng và xử lý nợ hơn là qua biên lãi. Kết quả ủng hộ H2, phù hợp với Cui và cộng sự (2018), Al-Qudah và cộng sự (2023), An và cộng sự (2023) và nhất quán với lý thuyết bất cân xứng thông tin: dự án xanh cần vốn lớn, thời gian hoàn vốn dài, phụ thuộc công nghệ và chính sách, trong khi dữ liệu lịch sử về rủi ro còn hạn chế.
Thứ ba, về tương quan giữa “lượng” và “chất”. Tính trên mỗi điểm phần trăm, độ lớn hệ số GreenNPL tương đương GreenLoan trong GMM (ROA: 0,1393 so với 0,1222; ROE: 1,6232 so với 1,7483; NIM: 0,1864 so với 0,2147) và lớn hơn khoảng 4-6 lần trong FE. Nói cách khác, 1 điểm phần trăm nợ xấu xanh tăng thêm triệt tiêu lợi ích về ROA của khoảng 1,14 điểm phần trăm tăng tỷ trọng tín dụng xanh theo GMM và khoảng 4,3 điểm phần trăm theo FE. Mặt khác, do GreenNPL biến động hẹp (độ lệch chuẩn 0,48 so với 2,10 điểm phần trăm), tác động tính theo độ lệch chuẩn của GreenNPL (khoảng -0,07 điểm phần trăm ROA; -0,78 điểm phần trăm ROE) nhỏ hơn GreenLoan. Như vậy, khi chất lượng danh mục xanh còn tốt, mở rộng quy mô là nguồn đóng góp chính cho sinh lời, nhưng lợi ích này rất dễ bị bào mòn nếu tăng trưởng làm suy giảm chất lượng thẩm định.
Thứ tư, về các biến đặc trưng ngân hàng. Size tác động dương, có ý nghĩa 1% với cả ba chỉ tiêu (tổng tài sản tăng 10% gắn với ROE tăng khoảng 0,36 điểm phần trăm), ủng hộ H3 (Gupta và Mahakud, 2020). CAR tác động dương đến ROA, NIM (mức 1%) và ROE (mức 10%), ủng hộ H4 (Berger và Bouwman, 2013); tác động yếu hơn với ROE do vốn chủ sở hữu cao làm tăng mẫu số của chỉ tiêu này. NPL tác động âm đến ROA, ROE (mức 1%) và NIM (mức 10%), ủng hộ H5; hệ số NPL với ROE (-1,8706) tương đương hệ số GreenNPL, cho thấy tín dụng xanh chịu ảnh hưởng trực tiếp từ chất lượng tài sản tổng thể. LIQ tác động âm với ROE (mức 1%) nhưng dương với NIM (mức 10%), phản ánh đánh đổi giữa mở rộng tài sản sinh lãi và áp lực thanh khoản, chi phí vốn (Chen và cộng sự, 2021), phù hợp với H6. Opexpen có hệ số dương, ý nghĩa 1% ở cả ba phương trình, trái với H7; kết quả có thể phản ánh chi phí đầu tư công nghệ, nhân sự và quản trị rủi ro tạo ra thu nhập lớn hơn chi phí (Rakshit, 2023), song do biến có giá trị âm (từ -2,30 đến 1,72), kết quả cần được diễn giải thận trọng.
Thứ năm, về các yếu tố vĩ mô. RExch có hệ số âm, ý nghĩa 1% ở cả ba phương trình, ủng hộ H8: tỷ giá tăng 100 VND/USD gắn với ROA giảm khoảng 0,029 và ROE giảm khoảng 0,38 điểm phần trăm, phản ánh rủi ro phơi nhiễm ngoại tệ (Hunjra và cộng sự, 2022). Lạm phát tác động âm đến ROA (mức 5%) và ROE (mức 1%) nhưng không ảnh hưởng đến NIM, hàm ý ngân hàng duy trì được biên lãi nhưng chi phí tăng theo mặt bằng giá làm thu hẹp lợi nhuận (Daly và Frikha, 2017). GDP không có ý nghĩa thống kê trong GMM (mang dấu âm, có ý nghĩa với ROA, ROE trong FE), nên chưa đủ bằng chứng ủng hộ H9.
Bảng 5: Tổng hợp kết quả kiểm định giả thuyết nghiên cứu (theo ước lượng SYS-GMM)
| Giả thuyết | Kỳ vọng | ROA | ROE | NIM | Kết luận |
| H1: GreenLoan | + | + (***) | + (***) | + (***) | Ủng hộ |
| H2: GreenNPL | − | − (***) | − (**) | − (*) | Ủng hộ |
| H3: Size | + | + (***) | + (***) | + (***) | Ủng hộ |
| H4: CAR | + | + (***) | + (*) | + (***) | Ủng hộ |
| H5: NPL | − | − (***) | − (***) | − (*) | Ủng hộ |
| H6: LIQ | +/− | + (kYN) | − (***) | + (*) | Tác động không đồng nhất |
| H7: Opexpen | − | + (***) | + (***) | + (***) | Không ủng hộ (ngược dấu kỳ vọng) |
| H8: RExch | − | − (***) | − (***) | − (***) | Ủng hộ |
| H9: GDP | + | + (kYN) | − (kYN) | + (kYN) | Chưa đủ bằng chứng |
| H10: Infl | +/− | − (**) | − (***) | + (kYN) | Tác động âm đến ROA, ROE |
Kết quả cần được diễn giải trong một số giới hạn: mô hình GMM không có biến phụ thuộc trễ nên phản ánh mối liên hệ có kiểm soát hơn là quan hệ nhân quả tuyệt đối; phương trình ROE có dấu hiệu tự tương quan bậc hai; dữ liệu tín dụng xanh dựa trên công bố của từng ngân hàng trước khi tiêu chí phân loại xanh được thống nhất (Quyết định số 21/2025/QĐ-TTg). Dù vậy, chiều tác động của GreenLoan và GreenNPL nhất quán qua cả bốn phương pháp ước lượng.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ CHO NGÂN HÀNG THƯƠNG MẠI
Nghiên cứu cho thấy tín dụng xanh thúc đẩy hiệu quả sinh lời của NHTM Việt Nam trên cả ROA, ROE và NIM, trong khi nợ xấu tín dụng xanh làm suy giảm các chỉ tiêu này với mức độ tương đương hoặc lớn hơn tính trên mỗi điểm phần trăm. Vì vậy, tăng trưởng tín dụng xanh phải đi đôi với quản trị chất lượng tín dụng. Trên cơ sở đó, nghiên cứu đề xuất:
Hàm ý quản trị đối với các ngân hàng thương mại Việt Nam
Một là, chuyển từ “mở rộng quy mô đơn thuần” sang “tăng trưởng gắn với chất lượng”: thiết lập trần nợ xấu xanh nội bộ và đưa chỉ tiêu này vào KPI của khối kinh doanh.
Hai là, nâng cao năng lực thẩm định kỹ thuật và dòng tiền dự án xanh, áp dụng kiểm tra sức chịu đựng (stress-testing) về giá điện, chi phí công nghệ và doanh thu trước khi cấp vốn trung - dài hạn.
Ba là, quản trị kỳ hạn và thanh khoản thông qua phát hành trái phiếu xanh, tiếp cận nguồn vốn ưu đãi quốc tế dài hạn để giảm chênh lệch kỳ hạn tài sản - nguồn vốn.
Bốn là, đa dạng hóa danh mục xanh, giảm tập trung vào điện mặt trời, điện gió và mở rộng sang công trình xanh, xử lý chất thải, giao thông điện, nông nghiệp công nghệ cao.
Năm là, tăng cường giám sát sau giải ngân bằng công nghệ số, IoT và kiểm tra định kỳ việc tuân thủ cam kết môi trường.
Khuyến nghị đối với Ngân hàng Nhà nước và Chính phủ
Đối với Ngân hàng Nhà nước: ban hành hướng dẫn thống nhất triển khai Quyết định số 21/2025/QĐ-TTg; nghiên cứu cơ chế tái cấp vốn ưu đãi gắn với chất lượng nợ xanh; xây dựng hệ thống cảnh báo sớm rủi ro tín dụng xanh.
Đối với Chính phủ: hoàn thiện Quỹ bảo lãnh tín dụng xanh để chia sẻ rủi ro, phát triển thị trường trái phiếu xanh và cổng dữ liệu quốc gia về phát thải doanh nghiệp.
Tài liệu tham khảo:
1. Akerlof, G. A. (1970). The market for 'lemons': Quality uncertainty and the market mechanism. The Quarterly Journal of Economics, 84(3), 488-500. https://doi.org/10.2307/1879431
2. Al-Qudah, A. A., Hamdan, A., Al-Okaily, M., & Alhaddad, L. (2023). The impact of green lending on credit risk: evidence from UAE’s banks. Environmental Science and Pollution Research, 30(22), 61381-61393. https://doi.org/10.1007/s11356-023-26462-8
3. An, X., Ding, Y., & Wang, Y. (2023). Green credit and bank risk: does corporate social responsibility matter?. Finance Research Letters, 58, 104349. https://doi.org/10.1016/j.frl.2023.104349
4. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. https://doi.org/10.1177/014920639101700108
5. Berger, A. N., & Bouwman, C. H. (2013). How does capital affect bank performance during financial crises?. Journal of Financial Economics, 109(1), 146-176. https://doi.org/10.1016/j.jfineco.2013.02.008
6. Boussaada, R., Hakimi, A., & Karmani, M. (2023). Non-performing loans and bank performance: what role does corporate social responsibility play? A SYS-GMM analysis for European banks. Journal of Applied Accounting Research, 24(5), 859-888. https://doi.org/10.1108/JAAR-03-2022-0056
7. Chen, W. D., Chen, Y., & Huang, S. C. (2021). Liquidity risk and bank performance during financial crises. Journal of Financial Stability, 56, 100906. https://doi.org/10.1016/j.jfs.2021.100906
8. Cui, Y., Geobey, S., Weber, O., & Lin, H. (2018). The impact of green lending on credit risk in China. Sustainability, 10(6), 2008. https://doi.org/10.3390/su10062008
9. Daly, S., & Frikha, M. (2017). Determinants of bank performance: comparative study between conventional and Islamic banking in Bahrain. Journal of the Knowledge Economy, 8(2), 471-488. https://doi.org/10.1007/s13132-015-0279-0
10. Faruqi, F., Ahsan, T., Mirza, S. S., & Zia-ur-Rehman, R. (2019). Cash flows, and bank performance: Developed and developing countries. Multinational Finance Journal, 23(1/2), 1-36.
11. Gupta, N., & Mahakud, J. (2020). Ownership, bank size, capitalization and bank performance: Evidence from India. Cogent Economics & Finance, 8(1), 1808282. https://doi.org/10.1080/23322039.2020.1808282
12. Hersugondo, H., Anjani, N., & Pamungkas, I. D. (2021). The role of non-performing asset, capital, adequacy and insolvency risk on bank performance: A case study in Indonesia. The Journal of Asian Finance, Economics and Business, 8(3), 319-329. https://doi.org/10.13106/jafeb.2021.vol8.no3.0319
13. Hunjra, A. I., Mehmood, A., Nguyen, H. P., & Tayachi, T. (2022). Do firm-specific risks affect bank performance?. International Journal of Emerging Markets, 17(3), 664-682. https://doi.org/10.1108/IJOEM-04-2020-0358
14. Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305-360. https://doi.org/10.1016/0304-405X(76)90026-X
15. Lian, Y., Gao, J., & Ye, T. (2022). How does green credit affect the financial performance of commercial banks? Evidence from China. Journal of Cleaner Production, 344, 131069. https://doi.org/10.1016/j.jclepro.2022.131069
16. Markowitz, H. (1952). Portfolio selection. The Journal of Finance, 7(1), 77-91. https://doi.org/10.1111/j.1540-6261.1952.tb01525.x
17. Rakshit, B. (2023). Assessing the effects of cost, revenue and profit efficiency on bank performance: empirical evidence from Indian banking. International Journal of Organizational Analysis, 31(5), 1867-1898. https://doi.org/10.1108/IJOA-07-2021-2856
18. Roodman, D. (2009). How to do xtabond2: An introduction to difference and system GMM in Stata. The Stata Journal, 9(1), 86-136. https://doi.org/10.1177/1536867X0900900106
19. Schoenmaker, D. (2017). Investing for the common good: A sustainable approach. Bruegel Essay and Lecture Series, Brussels.
20. Schoenmaker, D. (2018). Designing a sustainable financial system. In Development and Financial Systems (pp. 119-146). Palgrave Macmillan, Cham.
21. Sharpe, W. F. (1964). Capital asset prices: A theory of market equilibrium under conditions of risk. The Journal of Finance, 19(3), 425-442. https://doi.org/10.1111/j.1540-6261.1964.tb02865.x
22. Stiglitz, J. E., & Weiss, A. (1981). Credit rationing in markets with imperfect information. The American Economic Review, 71(3), 393-410.
23. Sutrisno, S., Widarjono, A., & Hakim, A. (2024). The role of green credit in bank profitability and stability: a case study on green banking in Indonesia. Risks, 12(12), 198. https://doi.org/10.3390/risks12120198
24. Yin, W., Zhu, Z., Kirkulak-Uludag, B., & Zhu, Y. (2021). The determinants of green credit and its impact on the performance of Chinese banks. Journal of Cleaner Production, 286, 124991. https://doi.org/10.1016/j.jclepro.2020.124991
25. Yuan, L., & Zeng, S. (2023). An empirical study on the impact of green credit on financial performance of China’s listed banks. Advances in Management and Applied Economics, 13(2), 89-110. https://doi.org/10.47260/amae/1325.
| Ngày nhận bài: 1/8/2026; Ngày hoàn thiện biên tập: 7/9/2026; Ngày duyệt đăng: 16/9/2026 |
Tin liên quan

Các tin khác

Các yếu tố ảnh hưởng đến quyết định sử dụng dịch vụ thanh toán PayPal của khách hàng cá nhân tại các ngân hàng thương mại trên địa bàn TP. Đồng Nai

Ảnh hưởng của tài chính hóa đến hiệu quả đầu tư thực của công ty phi tài chính và vai trò trung gian của hạn chế tài chính

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ cho vay tại Vietcombank - Chi nhánh Sóc Trăng

Đô la hóa, nợ xấu và hiệu quả hoạt động của các ngân hàng thương mại tại Cộng hòa Dân chủ Nhân dân Lào: Tổng quan lý thuyết và đề xuất mô hình nghiên cứu

Thanh toán không dùng tiền mặt tại Việt Nam: Vai trò của hệ thống ngân hàng

Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với dịch vụ thẻ tín dụng tại SACOMBANK chi nhánh Trà Vinh

Đa dạng hóa thu nhập và rủi ro hoạt động: Bằng chứng từ các ngân hàng thương mại niêm yết trên Sở Giao dịch chứng khoán TP. Hồ Chí Minh

Tác động của chuyển đổi số đến kết quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò điều tiết của năng lực quản trị rủi ro số

Phân tích các nhân tố chi phối hành vi sử dụng ví điện tử của người tiêu dùng tại TP. Hồ Chí Minh


