


Vai trò trung gian của quản trị đồng tâm trong thúc đẩy hiệu quả chuyển đổi số tại các doanh nghiệp nhỏ và vừa ở Việt Nam dưới sự điều tiết của khả năng học tập tổ chức
Trần Anh Tùng
Trường Đại học Kinh tế - Tài chính Thành phố Hồ Chí Minh; Email: [email protected]
Trương Đình Thái
Trường Đại học Ngân hàng Thành phố Hồ Chí Minh; Email: [email protected]
Tóm tắt
Nghiên cứu xem xét tác động của lãnh đạo số, cấu trúc tổ chức linh hoạt và nền tảng công nghệ đến hiệu quả chuyển đổi số thông qua vai trò trung gian của quản trị đồng tâm; đồng thời đánh giá vai trò điều tiết của khả năng học tập tổ chức. Dựa trên 387 mẫu khảo sát thu được tại các doanh nghiệp nhỏ và vừa ở Việt Nam, xử lý bằng PLS-SEM trên phần mềm SMART-PLS 3, kết quả cho thấy, Lãnh đạo số, Cấu trúc tổ chức linh hoạt và Nền tảng công nghệ đều tác động tích cực và có ý nghĩa thống kê đến Quản trị đồng tâm. Quản trị đồng tâm tác động tích cực đến hiệu quả chuyển đổi số và giữ vai trò trung gian trong mối quan hệ giữa các yếu tố đầu vào với hiệu quả chuyển đổi số. Khả năng học tập tổ chức cũng điều tiết tích cực mối quan hệ giữa Quản trị đồng tâm và Hiệu quả chuyển đổi số. Từ đó, nghiên cứu đề xuất một số hàm ý quản trị nhằm giúp doanh nghiệp nhỏ và vừa phối hợp hiệu quả hơn giữa lãnh đạo, cơ cấu tổ chức, nền tảng công nghệ và năng lực học tập trong quá trình chuyển đổi số.
Từ khóa: Quản trị đồng tâm, chuyển đổi số, SMEs, lãnh đạo số
Jel Classification: M10; M15; O33; L25; D23
Abstract
This study examines the effects of digital leadership, flexible organizational structure, and technological infrastructure on the effectiveness of digital transformation, mediated by concentric governance, while also assessing the moderating role of organizational learning capability. Based on 387 survey responses collected from small and medium-sized enterprises (SMEs) in Viet Nam and analyzed using PLS-SEM with SmartPLS 3, the results show that digital leadership, flexible organizational structure, and technological infrastructure all have positive and statistically significant effects on concentric governance. Concentric governance positively affects the effectiveness of digital transformation and mediates the relationships between input factors and effectiveness. Organizational learning capability also positively moderates the relationship between concentric governance and the effectiveness of digital transformation. Based on these findings, the study proposes several managerial implications to help SMEs achieve more effective coordination among leadership, organizational structure, technological infrastructure, and learning capabilities during digital transformation.
Keywords: Concentric governance, digital transformation, SMEs, digital leadership
JEL Classification: M10; M15; O33; L25; D23
ĐẶT VẤN ĐỀ
Chuyển đổi số (CĐS) hiện không còn là một lựa chọn mang tính công nghệ, mà đã trở thành yêu cầu chiến lược quyết định năng lực cạnh tranh dài hạn của doanh nghiệp. Sự phát triển nhanh của trí tuệ nhân tạo, dữ liệu lớn, điện toán đám mây và IOT đang làm thay đổi căn bản cách thức doanh nghiệp vận hành, tương tác với khách hàng và tạo lập giá trị mới. Theo Vial (2019), CĐS không chỉ là ứng dụng công nghệ mà còn đòi hỏi thay đổi đồng bộ về chiến lược, quy trình và cấu trúc tổ chức.
Tại Việt Nam, nhiều doanh nghiệp nhỏ và vừa (DNNVV) mới số hóa một số hoạt động riêng lẻ do hạn chế về vốn, nhân lực số và năng lực quản trị. Trong khi đó, hiệu quả chuyển đổi số phụ thuộc vào sự phối hợp giữa tầm nhìn lãnh đạo, cấu trúc tổ chức và nền tảng công nghệ (Kane và cộng sự, 2015). Các cấu trúc linh hoạt, đa trung tâm cũng giúp doanh nghiệp thích ứng tốt hơn với môi trường biến động (Stark, 2009).
Trên cơ sở đó, nghiên cứu xem quản trị đồng tâm là cơ chế tích hợp các nguồn lực trong doanh nghiệp; đồng thời kiểm định vai trò trung gian của cơ chế này trong mối quan hệ giữa lãnh đạo số, cấu trúc tổ chức linh hoạt, nền tảng công nghệ và hiệu quả chuyển đổi số. Nghiên cứu cũng đánh giá vai trò điều tiết của khả năng học tập tổ chức tại các DNNVV ở Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Nghiên cứu tiếp cận CĐS từ góc độ năng lực tổ chức, theo đó hiệu quả chuyển đổi phụ thuộc vào khả năng huy động, phối hợp và tái cấu hình các nguồn lực trong doanh nghiệp (Vial, 2019). Trên nền tảng này, quản trị đồng tâm được đề xuất như một cơ chế tích hợp gồm 3 thành tố: lãnh đạo số định hướng chiến lược, cấu trúc tổ chức linh hoạt hỗ trợ phối hợp và nền tảng công nghệ bảo đảm kết nối dữ liệu.
Khái niệm quản trị đồng tâm được phát triển từ tư duy tổ chức dị thể của Stark (2009), trong đó quyền lực và thông tin được phân bổ linh hoạt giữa các đơn vị chức năng thay vì tập trung tuyệt đối. Các đơn vị có quyền chủ động trong phạm vi chuyên môn nhưng vẫn liên kết quanh mục tiêu chiến lược chung. Cơ chế này giúp DNNVV duy trì sự thống nhất trong định hướng, đồng thời nâng cao khả năng phối hợp, học hỏi và thích ứng trong quá trình CĐS.
Lãnh đạo số và Quản trị đồng tâm
Lãnh đạo số phản ánh năng lực của nhà quản trị trong việc xây dựng tầm nhìn số, dẫn dắt thay đổi, sử dụng dữ liệu trong ra quyết định và tạo dựng văn hóa đổi mới. Theo Kane và cộng sự (2015), doanh nghiệp có lãnh đạo số mạnh thường đạt tiến độ chuyển đổi nhanh hơn và khả năng phối hợp nội bộ cao hơn. Trong các DNNVV, nhà lãnh đạo thường có ảnh hưởng trực tiếp đến cấu trúc tổ chức và định hướng đầu tư công nghệ, do đó vai trò của lãnh đạo số càng nổi bật. Trong mô hình quản trị đồng tâm, lãnh đạo số giữ vai trò trung tâm điều phối các vòng chức năng, kết nối mục tiêu chiến lược với hành động thực thi. Vì vậy, nghiên cứu đặt ra giả thuyết sau:
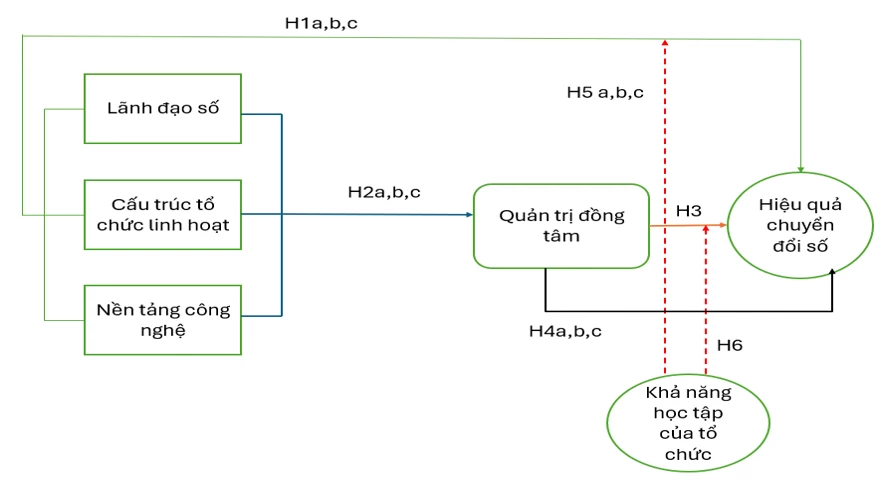
H1: Lãnh đạo số tác động tích cực đến Quản trị đồng tâm.
Cấu trúc tổ chức linh hoạt và Quản trị đồng tâm
Cấu trúc tổ chức linh hoạt thể hiện khả năng phân quyền, cộng tác liên chức năng và điều chỉnh nguồn lực nhanh chóng trước thay đổi. Mintzberg (1980) cho rằng, cấu trúc hữu cơ phù hợp hơn với môi trường bất định so với cấu trúc quan liêu truyền thống. Trong bối cảnh CĐS, doanh nghiệp cần các nhóm làm việc linh hoạt, quy trình ra quyết định nhanh và khả năng thử nghiệm liên tục. Quản trị đồng tâm đòi hỏi các trung tâm chức năng có tính tự chủ tương đối nhưng vẫn phối hợp chặt chẽ với nhau. Điều này chỉ có thể đạt được khi doanh nghiệp sở hữu cấu trúc tổ chức linh hoạt. Từ đó hình thành giả thuyết sau:
H2: Cấu trúc tổ chức linh hoạt tác động tích cực đến Quản trị đồng tâm.
Nền tảng công nghệ và Quản trị đồng tâm
Nền tảng công nghệ bao gồm hạ tầng dữ liệu, hệ thống thông tin quản trị, công cụ phân tích và khả năng kết nối số giữa các bộ phận. Theo Bharadwaj và cộng sự (2013), công nghệ số là yếu tố giúp doanh nghiệp tích hợp hoạt động và tạo ra giá trị mới. Trong mô hình quản trị đồng tâm, công nghệ đóng vai trò hạ tầng kết nối các trung tâm chức năng, giúp chia sẻ dữ liệu thời gian thực và nâng cao chất lượng quyết định. Nếu thiếu nền tảng công nghệ, sự phối hợp đa trung tâm sẽ trở nên chậm chạp và phân mảnh. Do đó, giả thuyết nghiên cứu được đặt ra là:
H3: Nền tảng công nghệ tác động tích cực đến Quản trị đồng tâm.
Quản trị đồng tâm và Hiệu quả chuyển đổi số
Hiệu quả CĐS phản ánh mức độ cải thiện hiệu suất vận hành, đổi mới sản phẩm, trải nghiệm khách hàng và tăng trưởng doanh thu nhờ CĐS. Theo Ross và cộng sự (2017), doanh nghiệp thành công thường có cơ chế quản trị giúp liên kết chiến lược số với vận hành thực tế. Quản trị đồng tâm giúp doanh nghiệp đồng bộ mục tiêu, tăng tốc phản ứng và giảm xung đột giữa các đơn vị chức năng. Do đó, nghiên cứu đặt ra giả thuyết sau:
H4: Quản trị đồng tâm tác động tích cực đến Hiệu quả CĐS.
Phát triển giả thuyết về tác động gián tiếp
Nhiều nghiên cứu cho thấy, tác động của lãnh đạo, tổ chức và công nghệ không phải lúc nào cũng chuyển hóa trực tiếp thành kết quả kinh doanh, mà thường thông qua các cơ chế quản trị trung gian. Theo Teece (2011), nguồn lực chỉ tạo giá trị khi được tái cấu hình thành năng lực vận hành hiệu quả. Trong nghiên cứu này, quản trị đồng tâm được xem là cơ chế chuyển hóa nguồn lực đầu vào thành kết quả CĐS. Lãnh đạo số tạo ra định hướng chiến lược; Cấu trúc linh hoạt giúp thực thi nhanh; Nền tảng công nghệ hỗ trợ phối hợp dữ liệu. Tuy nhiên, nếu thiếu một cơ chế tích hợp, các yếu tố này có thể tồn tại rời rạc và không tạo ra hiệu quả tổng hợp. Do đó, quản trị đồng tâm được kỳ vọng đóng vai trò trung gian trong mối quan hệ giữa 3 yếu tố (lãnh đạo số; cấu trúc linh hoạt, nền tảng công nghệ) và hiệu quả CĐS:
H5a: Quản trị đồng tâm đóng vai trò trung gian giữa Lãnh đạo số và Hiệu quả CĐS.
H5b: Quản trị đồng tâm đóng vai trò trung gian giữa Cấu trúc tổ chức linh hoạt và Hiệu quả CĐS.
H5c: Quản trị đồng tâm đóng vai trò trung gian giữa Nền tảng công nghệ và Hiệu quả CĐS.
Phát triển giả thuyết về tác động điều tiết
Khả năng học tập tổ chức phản ánh năng lực tiếp thu tri thức mới, chia sẻ hiểu biết nội bộ và điều chỉnh hành vi tổ chức trước thay đổi. Argyris và Schön (1978) cho rằng, tổ chức học tập không chỉ sửa lỗi vận hành mà còn có thể thay đổi tư duy nền tảng. Trong môi trường số, điều này giúp doanh nghiệp hấp thụ công nghệ mới và liên tục cải tiến. Khi doanh nghiệp có mô hình quản trị đồng tâm tốt, hiệu quả cuối cùng vẫn phụ thuộc vào mức độ nhân sự và tổ chức có khả năng học hỏi hay không. Như vậy, khả năng học tập tổ chức được kỳ vọng sẽ khuếch đại tác động của quản trị đồng tâm đến hiệu quả CĐS. Từ đó, nghiên cứu đặt ra giả thuyết:
H6: Khả năng học tập tổ chức điều tiết tích cực mối quan hệ giữa Quản trị đồng tâm và Hiệu quả CĐS, sao cho tác động này mạnh hơn khi Khả năng học tập tổ chức ở mức cao.
Từ các lập luận lý thuyết trên, nghiên cứu đề xuất mô hình gồm 3 biến độc lập là Lãnh đạo số, Cấu trúc tổ chức linh hoạt và Nền tảng công nghệ; biến trung gian là Quản trị đồng tâm; biến phụ thuộc là Hệu quả CĐS; biến điều tiết là Khả năng học tập tổ chức (Hình 1).
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của nhóm tác giả
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp hỗn hợp theo thiết kế khám phá tuần tự, gồm nghiên cứu định tính để hoàn thiện mô hình và nghiên cứu định lượng để kiểm định các giả thuyết (Creswell và Plano Clark, 2018). Dữ liệu được thu thập từ 387 DNNVV đã triển khai CĐS tại Việt Nam và phân tích bằng PLS-SEM trên phần mềm SmartPLS 3.
Độ tin cậy và giá trị thang đo được đánh giá qua Cronbach’s Alpha, độ tin cậy tổng hợp, phương sai trích trung bình, tiêu chuẩn Fornell-Larcker và tỷ số HTMT. Mô hình cấu trúc được kiểm định bằng hệ số đường dẫn, giá trị p, R², f², Q² và kỹ thuật bootstrapping với 5.000 mẫu lặp. Tác động trung gian được xác định qua tác động gián tiếp cụ thể; tác động điều tiết được kiểm định bằng biến tương tác (Hair và cộng sự, 2022).
Để hạn chế sai lệch phương pháp chung, nghiên cứu bảo đảm tính ẩn danh, sắp xếp ngẫu nhiên câu hỏi, tách biệt các nhóm biến, đồng thời sử dụng kiểm định một nhân tố Harman và hệ số phóng đại phương sai toàn phần (Podsakoff và cộng sự, 2003).
KẾT QUẢ NGHIÊN CỨU
Đặc điểm mẫu nghiên cứu
Kết quả khảo sát chính thức thu được 387 bảng trả lời hợp lệ. Trong đó, tỷ lệ doanh nghiệp hoạt động tại khu vực phía Nam chiếm đa số, phản ánh đặc điểm tập trung kinh tế của TP. Hồ Chí Minh và các tỉnh lân cận. Xét theo quy mô lao động, nhóm doanh nghiệp có từ 50 đến 200 lao động chiếm tỷ lệ cao nhất, đạt 60,21%. Về ngành nghề, mẫu tập trung vào thương mại, dịch vụ, sản xuất nhẹ và công nghệ.
Bảng 1: Thống kê mô tả mẫu
| Tiêu chí | Nhóm phân loại | Tần suất | Tỷ lệ (%) |
|---|---|---|---|
| Lĩnh vực | Dịch vụ | 88 | 22,74 |
| Sản xuất | 64 | 16,54 | |
| Thương mại | 64 | 16,54 | |
| Công nghệ thông tin | 86 | 22,22 | |
| Tư vấn | 57 | 14,73 | |
| Khác | 28 | 7,24 | |
| Quy mô doanh nghiệp | < 50 | 80 | 20,67 |
| 50-200 | 233 | 60,21 | |
| ˃ 200 | 74 | 19,12 | |
| Vai trò CĐS | Lãnh đạo | 98 | 25,32 |
| Triển khai | 143 | 36,95 | |
| Tư vấn | 95 | 24,55 | |
| Nghiên cứu | 51 | 13,18 | |
| Địa điểm | TP. Hồ Chí Minh | 173 | 44,70 |
| Hà Nội | 72 | 18,60 | |
| Đà Nẵng | 24 | 6,20 | |
| Cần Thơ | 31 | 8,01 | |
| Bình Dương/Đồng Nai | 58 | 14,99 | |
| Khác | 29 | 7,49 |
Nguồn: Nhóm tác giả tổng hợp từ khảo sát
Kết quả kiểm định mô hình đo lường
Kết quả đánh giá độ tin cậy thang đo cho thấy, Cronbach’s Alpha và Composite Reliability của tất cả cấu trúc đều > 0,70, đáp ứng yêu cầu về độ nhất quán nội tại (Hair và cộng sự, 2022). Giá trị AVE của các biến đều vượt ngưỡng 0,50, xác nhận giá trị hội tụ tốt.
Hệ số tải ngoài của các biến quan sát phần lớn vượt mức 0,70, cho thấy các chỉ báo phản ánh tốt khái niệm tiềm ẩn. Các kiểm định Fornell-Larcker và HTMT đều đạt yêu cầu, chứng minh các cấu trúc nghiên cứu có giá trị phân biệt rõ ràng. Như vậy, hệ thống thang đo được xem là phù hợp để chuyển sang bước kiểm định mô hình cấu trúc.
Kết quả kiểm định mô hình cấu trúc
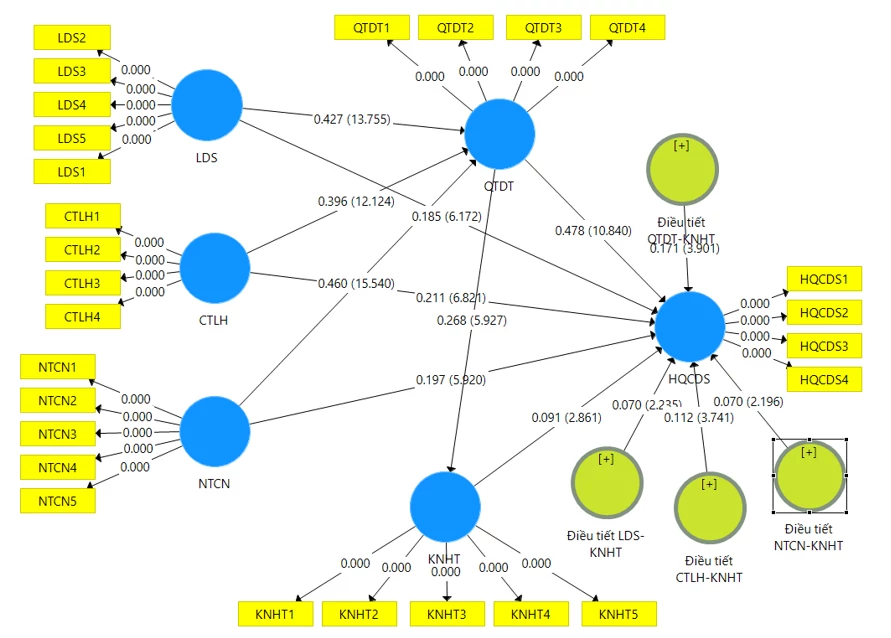
Kết quả phân tích cho thấy mô hình có khả năng giải thích tương đối tốt. Hệ số R² của quản trị đồng tâm đạt 0,642 và R² hiệu chỉnh đạt 0,640. Như vậy, Lãnh đạo số, Cấu trúc tổ chức linh hoạt và Nền tảng công nghệ giải thích được 64,2% sự biến thiên của Quản trị đồng tâm.
Hệ số R² của Hiệu quả chuyển đổi số đạt 0,669 và R² hiệu chỉnh đạt 0,665. Các biến trong mô hình giải thích được 66,9% sự biến thiên của Hiệu quả chuyển đổi số.
Xét theo chỉ số f², Nền tảng công nghệ có mức tác động lớn nhất đến Quản trị đồng tâm, với f² = 0,581; tiếp theo là Lãnh đạo số, với f² = 0,506; và Cấu trúc tổ chức linh hoạt, với f² = 0,431. Đối với Hiệu quả chuyển đổi số, Quản trị đồng tâm có mức tác động lớn nhất, với f² = 0,276.
Bảng 2: Mức độ giải thích của các biến với chỉ số R2 và f²
| Biến phụ thuộc | R² | R² hiệu chỉnh | Biến tác động | f² | Mức độ tác động |
|---|---|---|---|---|---|
| Hiệu quả CĐS | 0,669 | 0,665 | Cấu trúc tổ chức linh hoạt→ Hiệu quả CĐS | 0,076 | Trung bình |
| Lãnh đạo số → Hiệu quả CĐS | 0,049 | Trung bình | |||
| Nền tảng công nghệ → Hiệu quả CĐS | 0,041 | Trung bình | |||
| Quản trị đồng tâm → Hiệu quả CĐS | 0,276 | Khá lớn | |||
| Quản trị đồng tâm | 0,642 | 0,640 | Cấu trúc tổ chức linh hoạt→ Quản trị đồng tâm | 0,431 | Khá lớn |
| Lãnh đạo số → Quản trị đồng tâm | 0,506 | Khá lớn | |||
| Nền tảng công nghệ → Quản trị đồng tâm | 0,581 | Khá lớn |
Nguồn: Kết quả tính toán từ phần mềm SMART-PLS 3
Kiểm định các giả thuyết của mô hình
Kiểm định tác động trực tiếp và trung gian
Kết quả bootstrapping với 5.000 mẫu lặp cho thấy, Lãnh đạo số, Cấu trúc tổ chức linh hoạt và Nền tảng công nghệ đều tác động tích cực, có ý nghĩa thống kê đến Quản trị đồng tâm, trong đó Nền tảng công nghệ có tác động mạnh nhất. Quản trị đồng tâm cũng tác động tích cực đến Hiệu quả CĐS và có mức ảnh hưởng lớn nhất xét theo chỉ số f². Đồng thời, các tác động gián tiếp của 3 yếu tố trên đến Hiệu quả CĐS thông qua Quản trị đồng tâm đều có ý nghĩa thống kê. Vì vậy, các giả thuyết H1, H2, H3, H4, H5a, H5b và H5c được chấp nhận.
Bảng 3: Kiểm định các giả thuyết trực tiếp và trung gian
| Quan hệ | Giả thuyết | T-Statistics | P-Value |
|---|---|---|---|
| Lãnh đạo số → Hiệu quả CĐS | Nhóm giả thuyết tác động trực tiếp (H1a,b,c) | 3,759 | 0,000 |
| Cấu trúc tổ chức linh hoạt → Hiệu quả CĐS | 3,971 | 0,000 | |
| Nền tảng công nghệ → Hiệu quả CĐS | 3,786 | 0,000 | |
| Lãnh đạo số → Quản trị đồng tâm | Giả thuyết tác động trực tiếp (H2a,b,c) và H3 | 14,018 | 0,000 |
| Cấu trúc tổ chức linh hoạt → Quản trị đồng tâm | 12,18 | 0,000 | |
| Nền tảng công nghệ → Quản trị đồng tâm | 15,584 | 0,000 | |
| Quản trị đồng tâm → Hiệu quả CĐS | 10,964 | 0,000 | |
| Lãnh đạo số → Quản trị đồng tâm → Hiệu quả CĐS | Giả thuyết tác động trung gian của Quản trị đồng tâm đối với mối quan hệ của 3 trụ cột của CĐS và Hiệu quả CĐS (H4a,b,c) | 8,685 | 0,000 |
| Cấu trúc tổ chức linh hoạt → Quản trị đồng tâm → Hiệu quả CĐS | 8,35 | 0,000 | |
| Nền tảng công nghệ → Quản trị đồng tâm → Hiệu quả CĐS | 8,90 | 0,000 |
Nguồn: Kết quả tính toán từ phần mềm SMART-PLS 3
Kiểm định tác động điều tiết
Kết quả kiểm định biến tương tác cho thấy Khả năng học tập tổ chức điều tiết tích cực mối quan hệ giữa Quản trị đồng tâm và Hiệu quả CĐS, với t = 3,901 và p < 0,001. Khi doanh nghiệp có khả năng tiếp thu tri thức, chia sẻ kinh nghiệm và thích nghi với thay đổi ở mức cao, tác động của Quản trị đồng tâm đến Hiệu quả CĐS trở nên mạnh hơn. Vì vậy, giả thuyết H6 được chấp nhận.
Kết quả phân tích bổ sung cũng cho thấy, Khả năng học tập tổ chức có tác động điều tiết đối với các mối quan hệ giữa Cấu trúc tổ chức linh hoạt, Lãnh đạo số, Nền tảng công nghệ và Hiệu quả CĐS.
Bảng 4: Kết quả kiểm định giả thuyết điều tiết
| T Statistics | P_ Values | |
|---|---|---|
| Điều tiết Cấu trúc tổ chức linh hoạt - Khả năng học tập tổ chức → Hiệu quả CĐS | 3,741 | 0,000 |
| Điều tiết Lãnh đạo số - Khả năng học tập tổ chức → Hiệu quả CĐS | 2,235 | 0,026 |
| Điều tiết Nền tảng công nghệ - Khả năng học tập tổ chức → Hiệu quả CĐS | 2,196 | 0,029 |
| Điều tiết Quản trị đồng tâm - Khả năng học tập tổ chức → Hiệu quả CĐS | 3,901 | 0,000 |
Nguồn: Kết quả tính toán từ phần mềm SMART-PLS 3
Ở những doanh nghiệp có khả năng học tập thấp, cùng một cơ chế quản trị có thể không tạo ra kết quả tương xứng. Phát hiện này phù hợp với quan điểm của Argyris và Schön (1978), theo đó học tập tổ chức là điều kiện để chuyển hóa sự thay đổi trong cấu trúc và quản trị thành hiệu quả thực tiễn.
Hình 2: Kết quả kiểm định mô hình PLS-SEM bằng kỹ thuật bootstrapping
 |
Nguồn: Kết quả tính toán từ phần mềm SMART-PLS 3
KẾT QUẢ VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả nghiên cứu cho thấy, Lãnh đạo số, Cấu trúc tổ chức linh hoạt và Nền tảng công nghệ đều tác động tích cực đến Quản trị đồng tâm, qua đó nâng cao Hiệu quả CĐS của DNNVV Việt Nam. Phát hiện này củng cố quan điểm rằng CĐS là quá trình thay đổi tổng thể, đòi hỏi sự phối hợp giữa con người, quản trị và công nghệ (Vial, 2019).
Lãnh đạo số giữ vai trò định hướng và dẫn dắt đổi mới, đặc biệt trong các doanh nghiệp có quyền quyết định tập trung ở chủ sở hữu (Kane và cộng sự, 2015). Cấu trúc linh hoạt, với sự phân quyền và phối hợp liên chức năng, giúp doanh nghiệp thích ứng nhanh hơn trước biến động (Stark, 2009). Trong khi đó, nền tảng công nghệ tạo điều kiện kết nối dữ liệu và hỗ trợ ra quyết định; hiệu quả của công nghệ phụ thuộc vào khả năng tích hợp thay vì số lượng phần mềm được triển khai.
Quản trị đồng tâm là yếu tố tác động mạnh nhất đến Hiệu quả CĐS, đồng thời giữ vai trò trung gian trong việc chuyển hóa các nguồn lực lãnh đạo, tổ chức và công nghệ thành kết quả thực tế. Phát hiện này phù hợp với Lý thuyết năng lực động của Teece (2011).
Khả năng học tập tổ chức cũng làm gia tăng tác động của Quản trị đồng tâm đến Hiệu quả CĐS, qua đó khẳng định vai trò của việc tiếp thu, chia sẻ và vận dụng tri thức trong quá trình đổi mới (Argyris và Schön, 1978).
Hàm ý quản trị
Đối với doanh nghiệp
Thứ nhất, cần xem CĐS là quá trình quản trị sự thay đổi, thay vì chỉ tập trung mua sắm công nghệ. Công nghệ chỉ tạo ra giá trị khi được gắn với chiến lược kinh doanh, thiết kế lại quy trình và phát triển năng lực của đội ngũ nhân sự. Doanh nghiệp nên xây dựng lộ trình chuyển đổi theo từng giai đoạn, xác định rõ mục tiêu, nguồn lực, bộ phận chịu trách nhiệm và tiêu chí đánh giá kết quả.
Thứ hai, cần phát triển năng lực lãnh đạo số của đội ngũ quản lý cấp cao, đặc biệt là chủ doanh nghiệp. Nội dung đào tạo nên tập trung vào tư duy dữ liệu, mô hình kinh doanh số, quản trị thay đổi và khả năng đánh giá hiệu quả đầu tư công nghệ. Người lãnh đạo cần trực tiếp xác lập định hướng, phân bổ nguồn lực và duy trì cam kết trong suốt quá trình chuyển đổi.
Thứ ba, cấu trúc tổ chức cần được điều chỉnh theo hướng linh hoạt hơn. Doanh nghiệp nên giảm sự phụ thuộc vào một cá nhân, phân quyền phù hợp cho các quản lý chức năng và thành lập các nhóm dự án liên phòng ban. Cơ chế này giúp rút ngắn quá trình ra quyết định, tăng khả năng phối hợp và tạo điều kiện để tri thức, sáng kiến được chia sẻ giữa các bộ phận.
Thứ tư, nên ưu tiên đầu tư vào các nền tảng công nghệ có khả năng tích hợp. Dữ liệu về bán hàng, tài chính, nhân sự và vận hành cần được liên kết trong một hệ thống thống nhất. Sự liên thông dữ liệu theo thời gian thực giúp nhà quản trị có thông tin đầy đủ hơn, giảm tình trạng phân mảnh và nâng cao chất lượng quyết định.
Thứ năm, cần coi khả năng học tập tổ chức là một năng lực chiến lược. Các hoạt động đào tạo nội bộ, chia sẻ kinh nghiệm, tổng kết dự án và thử nghiệm có kiểm soát cần được thực hiện thường xuyên. Doanh nghiệp cũng cần xây dựng môi trường trong đó nhân viên được khuyến khích đề xuất sáng kiến và rút kinh nghiệm từ những thử nghiệm chưa đạt kết quả.
Đối với cơ quan quản lý nhà nước
Cần mở rộng nội dung các chương trình hỗ trợ CĐS dành cho DNNVV. Bên cạnh hỗ trợ công nghệ, chính sách cần chú trọng tư vấn quản trị, đào tạo năng lực lãnh đạo số, xây dựng quy trình và phát triển khả năng học tập tổ chức. Cách tiếp cận này sẽ giúp doanh nghiệp sử dụng hiệu quả hơn các nguồn lực hỗ trợ và từng bước nâng cao khả năng tự chủ trong CĐS.
Tài liệu tham khảo:
1. Argyris, C., & Schön, D. A. (1978). Organizational learning: A theory of action perspective. Addison-Wesley.
2. Bharadwaj, A., El Sawy, O. A., Pavlou, P. A., & Venkatraman, N. (2013). Digital business strategy: Toward a next generation of insights. MIS Quarterly, 37(2), 471-482. https://doi.org/10.25300/MISQ/2013/37:2.3
3. Creswell, J. W., & Plano Clark, V. L. (2018). Designing and conducting mixed methods research (3rd ed.). SAGE.
4. Hair, J. F., Hult, G. T. M., Ringle, C. M., & Sarstedt, M. (2022). A primer on partial least squares structural equation modeling PLS SEM (3rd ed.). SAGE.
5. Kane, G. C., Palmer, D., Phillips, A. N., Kiron, D., & Buckley, N. (2015). Strategy, not technology, drives digital transformation. MIT Sloan Management Review and Deloitte University Press.
6. Mintzberg, H. (1980). Structure in 5’s: A synthesis of the research on organization design. Management Science, 26(3), 322-341. https://doi.org/10.1287/mnsc.26.3.322
7. Podsakoff, P. M., MacKenzie, S. B., Lee, J. Y., & Podsakoff, N. P. (2003). Common method biases in behavioral research: A critical review. Journal of Applied Psychology, 88(5), 879-903. https://doi.org/10.1037/0021-9010.88.5.879
8. Ross, J. W., Beath, C. M., & Sebastian, I. M. (2017). How to develop a great digital strategy. MIT Sloan Management Review, 58(2), 7-9.
9. Stark, D. (2009). The sense of dissonance: Accounts of worth in economic life. Princeton University Press.
10. Teece, D. J. (2011). Dynamic capabilities: A guide for managers. Ivey Business Journal, 75(2), 29-35.
11. Vial, G. (2019). Understanding digital transformation: A review and research agenda. The Journal of Strategic Information Systems, 28(2), 118-144. https://doi.org/10.1016/j.jsis.2019.01.003
| Ngày nhận bài: 8/7/2026; Ngày hoàn thiện biên tập: 14/9/2026; Ngày duyệt đăng: 18/9/2026 |
Tin liên quan


Các tin khác

Ảnh hưởng của đánh giá trực tuyến đến quyết định mua hàng của người tiêu dùng trên các sàn thương mại điện tử tại Việt Nam

Năng lực hạ tầng logistics nông nghiệp tại TP. Huế: Thực trạng và cơ hội trong bối cảnh mới

Chuyển đổi số và việc làm phi chính thức ở Việt Nam giai đoạn 2020-2024

Vai trò của IMF và World Bank đối với các quốc gia đang phát triển: Bài học từ quốc tế và hàm ý cho Việt Nam

Tác động của hoạt động bảo vệ quyền sở hữu trí tuệ và truyền thông số đến tăng trưởng kinh tế tại các quốc gia ASEAN+ 3 giai đoạn 2014-2024

Các yếu tố ảnh hưởng tới sự phát triển dịch vụ logistics tại TP. Hồ Chí Minh đến năm 2030, tầm nhìn đến năm 2045

Công bố thông tin quản trị doanh nghiệp, giá trị và hiệu quả hoạt động: Bằng chứng từ các doanh nghiệp niêm yết Việt Nam

Nâng cao động lực làm việc cho người lao động tại Công ty TNHH Sản xuất Thương mại Phúc Hảo, TP. Hồ Chí Minh

Kinh tế biển - động lực cho phát triển bền vững của Quảng Ninh


