


Các nhân tố tác động đến chất lượng thông tin carbon: Vai trò trung gian của năng lực phân tích dữ liệu kế toán
Nguyễn Công Du
Trường Đại học Công nghiệp Thành Phố Hồ Chí Minh
Phạm Khánh Dương (Tác giả liên hệ)
Trường Đại học Công nghiệp Thành Phố Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích tác động của Hoạch định nguồn lực doanh nghiệp, Lãnh đạo xanh và Thực hành kế toán carbon đến Chất lượng thông tin carbon, trong đó Phân tích dữ liệu kế toán đóng vai trò trung gian. Dựa trên Lý thuyết Dựa trên nguồn lực và Lý thuyết Năng lực động, nghiên cứu sử dụng Mô hình phương trình cấu trúc bình phương tối thiểu từng phần với dữ liệu từ 278 doanh nghiệp sản xuất tại Việt Nam. Kết quả cho thấy, Hoạch định nguồn lực doanh nghiệp và Thực hành kế toán carbon thúc đẩy Phân tích dữ liệu kế toán, trong khi Lãnh đạo xanh, Thực hành kế toán carbon và Phân tích dữ liệu kế toán đều cải thiện Chất lượng thông tin carbon có tác động đến Chất lượng thông tin carbon.
Từ khóa: Hoạch định nguồn lực doanh nghiệp, thực hành kế toán carbon, phân tích dữ liệu kế toán, chất lượng thông tin carbon
Abstract
This study examines the effects of enterprise resource planning (ERP), green leadership, and carbon accounting practices on carbon information quality, with accounting data analytics serving as a mediating variable. Drawing on the Resource-Based View and Dynamic Capabilities Theory, the study employs partial least squares structural equation modeling (PLS-SEM) using data from 278 manufacturing enterprises in Viet Nam. The results show that ERP and carbon accounting practices enhance accounting data analytics, while green leadership, carbon accounting practices, and accounting data analytics all improve the quality of carbon information.
Keywords: Enterprise resource planning, carbon accounting practices, accounting data analytics, carbon information quality
GIỚI THIỆU
Biến đổi khí hậu và yêu cầu minh bạch môi trường thúc đẩy doanh nghiệp nâng cao chất lượng báo cáo carbon. Kế toán carbon hỗ trợ đo lường, ghi nhận và báo cáo phát thải, phục vụ quản trị và phát triển bền vững (Schaltegger và Csutora, 2012; Syam và cộng sự, 2024). Tuy nhiên, chất lượng thông tin carbon còn phụ thuộc vào năng lực công nghệ và khai thác dữ liệu. Trong chuyển đổi số, hoạch định nguồn lực doanh nghiệp giúp tích hợp, chuẩn hóa dữ liệu và nâng cao chất lượng thông tin kế toán (Klaus và cộng sự, 2000; Appelbaum và cộng sự, 2017; Nguyen, 2024). Phân tích dữ liệu kế toán giúp xử lý và chuyển hóa dữ liệu thành thông tin hữu ích (Lem, 2024; Huy và Phuc, 2024). Các nghiên cứu cho thấy, dữ liệu carbon đóng vai trò quan trọng đối với chất lượng báo cáo carbon (Khan và cộng sự, 2023; Syam và cộng sự, 2024).
Tuy nhiên, ít nghiên cứu xem xét vai trò trung gian của năng lực phân tích dữ liệu kế toán, đặc biệt tại doanh nghiệp sản xuất Việt Nam. Đồng thời, lãnh đạo xanh cần được xem xét cùng nguồn lực công nghệ và kế toán (Wang và cộng sự, 2023; Nguyen và cộng sự, 2026).
Dựa trên Lý thuyết Dựa trên Nguồn lực và Lý thuyết Năng lực động, nghiên cứu xem xét tác động của Hoạch định nguồn lực doanh nghiệp, Lãnh đạo xanh và Thực hành kế toán carbon đến Chất lượng thông tin carbon, với năng lực Phân tích dữ liệu kế toán là biến trung gian. Nghiên cứu góp phần làm rõ cách doanh nghiệp kết hợp các nguồn lực để nâng cao chất lượng báo cáo carbon.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Lý thuyết Dựa trên Nguồn lực (RBV) cho rằng, các nguồn lực có giá trị, khan hiếm và khó bắt chước là nền tảng tạo lợi thế cho doanh nghiệp (Barney, 1991). Trong nghiên cứu này, hoạch định nguồn lực doanh nghiệp, lãnh đạo xanh và thực hành kế toán carbon được xem là các nguồn lực công nghệ, quản trị và tổ chức, góp phần phát triển phân tích dữ liệu kế toán, từ đó nâng cao chất lượng thông tin carbon (Nguyen, 2024).
Lý thuyết Năng lực động. Lý thuyết Năng lực động (DCT) nhấn mạnh khả năng doanh nghiệp tích hợp và tái cấu trúc nguồn lực để thích ứng với thay đổi (Teece và cộng sự, 1997). Nghiên cứu này coi AA là năng lực khai thác, chuyển hóa dữ liệu kế toán từ hoạch định nguồn lực doanh nghiệp, lãnh đạo xanh và thực hành kế toán carbon thành thông tin carbon chính xác, kịp thời và tin cậy, giúp nâng cao chất lượng thông tin carbon.
Giả thuyết nghiên cứu và mô hình nghiên cứu
Lãnh đạo xanh (GL): là khả năng lãnh đạo trong định hướng, thúc đẩy và huy động nguồn lực nhằm đạt mục tiêu môi trường của doanh nghiệp (Wang và cộng sự, 2023). Nghiên cứu tại các doanh nghiệp nhỏ và vừa ở Việt Nam cho thấy, năng lực phân tích kế toán xanh hỗ trợ doanh nghiệp thực hiện chuyển đổi xanh (Huy và Phuc, 2025), lãnh đạo chuyển đổi xanh thúc đẩy áp dụng kế toán môi trường và tăng cường đo lường, báo cáo phát thải carbon (Nguyen và cộng sự, 2026). Tại Trung Quốc, nghiên cứu của Wang và cộng sự (2026) cho thấy, định hướng chuyển đổi xanh tác động tích cực đến công bố thông tin carbon. Các bằng chứng này cho thấy, lãnh đạo xanh có thể thúc đẩy năng lực khai thác, phân tích dữ liệu và nâng cao tính minh bạch thông tin carbon. Vì vậy, nghiên cứu đề xuất các giả thuyết:
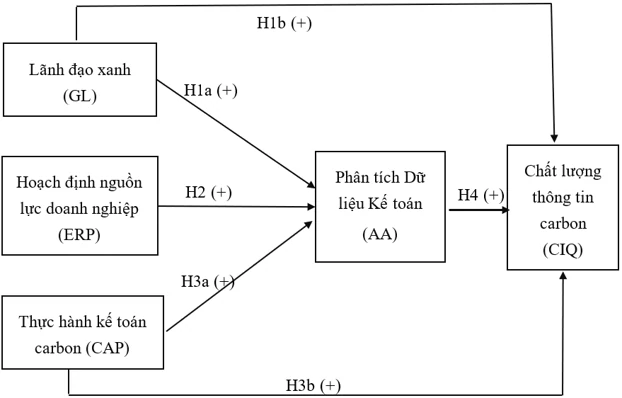
H1a: Lãnh đạo xanh tác động tích cực đến Phân tích dữ liệu kế toán.
H1b: Lãnh đạo xanh tác động tích cực đến Chất lượng thông tin carbon.
Hoạch định nguồn lực doanh nghiệp (ERP)
Klaus và cộng sự (2000) định nghĩa, hoạch định nguồn lực doanh nghiệp là hệ thống phần mềm tích hợp, hỗ trợ quản lý và điều phối nguồn lực, thông tin và hoạt động trên toàn doanh nghiệp. Nghiên cứu của (Nguyen, 2024) tại 117 doanh nghiệp nhỏ và vừa ở Việt Nam, với 145 người sử dụng hoạch định nguồn lực doanh nghiệp cho thấy, hoạch định nguồn lực doanh nghiệp tác động tích cực đến chất lượng thông tin kế toán. Theo Hendrawan (2024), Nawawi và Fazri (2022), hoạch định nguồn lực doanh nghiệp tác động tích cực và có ý nghĩa đến chất lượng thông tin kế toán, giúp nâng cao khả năng xử lý và khai thác dữ liệu kế toán. Tại Jordan, Abu Afifa và cộng sự (2025) đánh giá hoạch định nguồn lực doanh nghiệp tác động tích cực đến tính phù hợp và trình bày trung thực của thông tin kế toán. Những bằng chứng này cho thấy, hoạch định nguồn lực doanh nghiệp hỗ trợ tích hợp, chuẩn hóa và khai thác dữ liệu, tạo nền tảng cho phân tích dữ liệu kế toán. Vì vậy, nghiên cứu đề xuất giả thuyết:
H2: Hoạch định nguồn lực doanh nghiệp tác động tích cực đến Phân tích dữ liệu kế toán.
Thực hành kế toán carbon (CAP)
Thực hành kế toán carbon bao gồm: đo lường, ghi nhận, theo dõi và báo cáo dữ liệu phát thải, giúp doanh nghiệp hình thành và sử dụng thông tin carbon cho quản trị (Schaltegger và Csutora, 2012). Nghiên cứu thực nghiệm của Syam và cộng sự (2024) cho thấy, thực hành kế toán môi trường và carbon hỗ trợ doanh nghiệp thu thập, xử lý và sử dụng thông tin môi trường cho quản trị. Bên cạnh đó, Khan và cộng sự (2023) cho thấy, thực hành kế toán carbon góp phần nâng cao chất lượng và khả năng khai thác thông tin phát thải. Như vậy, thực hành kế toán carbon giúp doanh nghiệp chuẩn hóa và khai thác dữ liệu carbon, qua đó tạo điều kiện phát triển phân tích dữ liệu kế toán và nâng cao chất lượng thông tin carbon. Vì vậy, nghiên cứu đề xuất các giả thuyết:
H3a: Thực hành kế toán carbon tác động tích cực đến Phân tích dữ liệu kế toán.
H3b: Thực hành kế toán carbon tác động tích cực đến Chất lượng thông tin carbon.
Phân tích dữ liệu kế toán đối với Chất lượng thông tin carbon
Phân tích dữ liệu kế toán là khả năng xử lý, phân tích và diễn giải dữ liệu thành thông tin hữu ích cho quản trị (Appelbaum và cộng sự, 2017). Trong kế toán carbon, AA hỗ trợ kiểm tra, tổng hợp và phân tích dữ liệu phát thải, nâng cao chất lượng thông tin carbon (Falana và cộng sự, 2023). Theo Lý thuyết Năng lực động, phân tích dữ liệu kế toán giúp chuyển hóa dữ liệu thành thông tin có giá trị. (Lem, 2024) cho thấy phân tích dữ liệu tác động tích cực đến chất lượng thông tin nội bộ. Tại Việt Nam, nghiên cứu của Huy và Phuc (2024) chỉ ra rằng, phân tích dữ liệu kế toán tác động tích cực đến chất lượng thông tin carbon bền vững số. Những bằng chứng này cho thấy, phân tích dữ liệu kế toán chuyển hóa dữ liệu carbon thành thông tin chính xác, kịp thời, hữu ích, qua đó nâng cao chất lượng thông tin carbon. Vì vậy, nghiên cứu đề xuất giả thuyết:
H4: Phân tích dữ liệu kế toán tác động tích cực đến Chất lượng thông tin carbon.
Trên cơ sở các giả thuyết nghiên cứu được đưa ra, nhóm tác giả đề xuất mô hình nghiên cứu như Hình 1.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp hỗn hợp, kết hợp định tính và định lượng. Dữ liệu được thu thập từ 01/03/2026-30/06/2026 tại các doanh nghiệp sản xuất ở Việt Nam, với 500 phiếu phát ra và 278 phiếu hợp lệ (55,6%). Mẫu nghiên cứu tập trung vào các ngành sản xuất có phát sinh và quản lý dữ liệu carbon, gồm: điện tử - công nghệ, dệt may - da giày, chế biến thực phẩm - thủy sản, gỗ - nội thất, cơ khí - máy móc, hóa chất - nhựa và sản xuất kim loại. Dữ liệu được phân tích bằng PLS-SEM và Bootstrapping.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Mô hình Đo lường
Phân tích độ tin cậy và tính hội tụ
Kết quả phân tích (Bảng 1) cho thấy, 5 thang đo, với 17 biến quan sát đủ tiêu chuẩn để đưa vào phân tích tiếp theo gồm: Lãnh đạo xanh (GL) gồm GL1, GL2, GL3, GL4; Hoạch định nguồn lực doanh nghiệp (ERP) gồm ERP1, ERP2, ERP3; Thực hành kế toán carbon (CAP) gồm CAP1, CAP2, CAP3, CAP4; Phân tích Dữ liệu Kế toán (AA) gồm AA2, AA3, AA4; và Chất lượng thông tin carbon (CIQ) gồm CIQ1, CIQ2, CIQ4. Các biến ERP4, AA1 và CIQ3 được loại khỏi thang đo.
Bảng 1: Phân tích độ tin cậy và tính hội tụ của từng nhân tố
| Factors | Biến quan sát | Factor loading | CA | rho_a | rho_c | AVE |
|---|---|---|---|---|---|---|
| Lãnh đạo xanh (GL) | GL1- Lãnh đạo cam kết bảo vệ môi trường | 0.794 | 0.855 | 0.855 | 0.902 | 0.698 |
| GL2 - Lãnh đạo ưu tiên mục tiêu xanh | 0.856 | |||||
| GL3 - Lãnh đạo khuyến khích thực hành xanh | 0.815 | |||||
| GL4 - Lãnh đạo thúc đẩy trách nhiệm môi trường | 0.874 | |||||
| Hoạch định nguồn lực doanh nghiệp (ERP) | ERP1 - Hệ thống ERP tích hợp dữ liệu các bộ phận | 0.903 | 0.882 | 0.894 | 0.927 | 0.809 |
| ERP2 - ERP hỗ trợ quản lý và chia sẻ dữ liệu | 0.925 | |||||
| ERP3 - ERP cung cấp dữ liệu kịp thời cho quản trị | 0.870 | |||||
| Thực hành kế toán carbon (CAP) | CAP1 - Ghi nhận dữ liệu carbon | 0.768 | 0.843 | 0.862 | 0.893 | 0.677 |
| CAP2 - Đo lường và theo dõi phát thải carbon | 0.859 | |||||
| CAP3 - Lập và báo cáo thông tin carbon | 0.830 | |||||
| CAP4 - Kiểm soát và cập nhật dữ liệu carbon | 0.832 | |||||
| Phân tích Dữ liệu Kế toán (AA) | AA2 - Phân tích dữ liệu kế toán | 0.859 | 0.811 | 0.844 | 0.888 | 0.727 |
| AA3 - Diễn giải dữ liệu kế toán | 0.767 | |||||
| AA4 - Sử dụng dữ liệu kế toán cho quyết định | 0.925 | |||||
| Chất lượng thông tin carbon (CIQ) | CIQ1 - Thông tin carbon chính xác | 0.869 | 0.808 | 0.843 | 0.883 | 0.716 |
| CIQ2 - Thông tin carbon kịp thời | 0.819 | |||||
| CIQ4 - Thông tin carbon kịp thời | 0.849 |
Nguồn: Tính toán của nhóm tác giả
Kiểm định giá trị khác biệt
Bảng 2: Ma trận tỷ số Heterotrait-Monotrait Ratio (HTMT)
|
| AA | CAP | CIQ | ERP | GL |
|---|---|---|---|---|---|
| AA |
|
|
|
|
|
| CAP | 0.803 |
|
|
|
|
| CIQ | 0.883 | 0.772 |
|
|
|
| ERP | 0.667 | 0.724 | 0.598 |
|
|
| GL | 0.396 | 0.570 | 0.528 | 0.355 |
|
Nguồn: Tính toán của nhóm tác giả
Ma trận HTMT (Bảng 2) cho thấy các giá trị dao động từ 0.355-0.883. Trong đó, cao nhất là AA-CIQ = 0.883, tiếp theo AA-CAP = 0.803 và CAP-CIQ = 0.772. Tất cả đều < 0.90, khẳng định các thang đo đạt giá trị phân biệt.
Bảng 3: Tương quan giữa cấu trúc các biến
|
| AA | CAP | CIQ | ERP | GL |
|---|---|---|---|---|---|
| AA | 0.853 |
|
|
|
|
| CAP | 0.689 | 0.823 |
|
|
|
| CIQ | 0.764 | 0.676 | 0.846 |
|
|
| ERP | 0.568 | 0.628 | 0.528 | 0.899 |
|
| GL | 0.330 | 0.475 | 0.430 | 0.314 | 0.835 |
Nguồn: Tính toán của nhóm tác giả
Bảng 3 cho thấy, hệ số tương quan dao động 0.314-0.899. Giá trị đường chéo gồm AA = 0.853, CAP = 0.823, CIQ = 0.846, ERP = 0.899 và GL = 0.835; các hệ số tương quan giữa biến ở mức 0.314-0.764, cho thấy các cấu trúc có mối liên hệ và sự phân biệt.
Đánh giá mô hình cấu trúc
Tính đa cộng tuyến biến quan sát thang đo: Các giá trị VIF dao động từ 1.292 đến 2.190, đều thấp hơn ngưỡng 5.0. Cụ thể, VIF của AA, CAP và ERP lần lượt là 1.902; 1.924 và 1.652; VIF của CAP và AA đối với CIQ lần lượt là 2.190 và 1.902; VIF của GL là 1.293 và 1.292. Kết quả cho thấy không có đa cộng tuyến đáng kể, đảm bảo độ tin cậy của các ước lượng.
Kiểm định Q2: Kết quả Q² cho thấy AA = 0.361 và CIQ = 0.426, đều > 0, chứng tỏ mô hình có khả năng dự báo đối với hai biến này. CAP, ERP và GL có Q² = 0.000, do là các biến ngoại sinh nên không được đánh giá khả năng dự báo trong mô hình
Kiểm định bằng R2 và R2 hiệu chỉnh: Kết quả R² và R² hiệu chỉnh cho thấy AA có R² = 0.504 và R² hiệu chỉnh = 0.500, trong khi CIQ có R² = 0.642 và R² hiệu chỉnh = 0.638. Điều này cho thấy mô hình giải thích lần lượt 50,4% biến thiên của AA và 64,2% biến thiên của CIQ.
Mô hình nghiên cứu chính thức
Kết quả kiểm định cho thấy 5/6 giả thuyết được chấp nhận, khẳng định các mối quan hệ chính trong mô hình đều có ý nghĩa thống kê.
Bảng 4: Tổng hợp kết quả kiểm định các hệ số của mô hình
| Mối quan hệ | Giả thuyết | Hệ số đường dẫn (β) | Giá trị T | Giá trị P | Kết luận giả thuyết |
|---|---|---|---|---|---|
| GL → AA | H1a | -0.002 | 0.034 | 0.973 | Không chấp nhận |
| GL → CIQ | H1b | 0.138 | 2.81 | 0.005 | Chấp nhận |
| ERP → AA | H2 | 0.224 | 4.75 | 0.000 | Chấp nhận |
| CAP → AA | H3a | 0.549 | 11.338 | 0.000 | Chấp nhận |
| CAP → CIQ | H3b | 0.219 | 3.556 | 0.000 | Chấp nhận |
| AA → CIQ | H4 | 0.568 | 12.992 | 0.000 | Chấp nhận |
Nguồn: Tính toán của nhóm tác giả
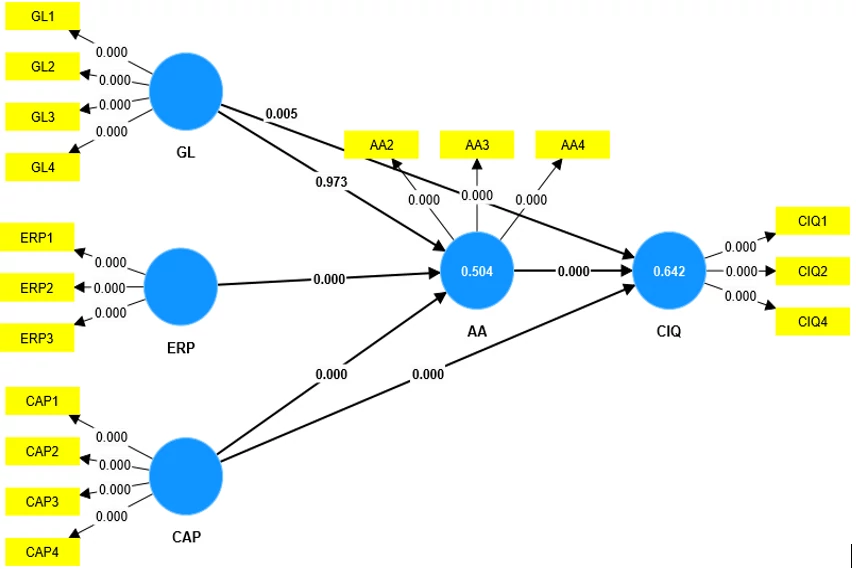
Hình 2 biểu diễn kết quả phân tích mô hình cấu trúc với các giá trị p-value và hệ số R2.
Hình 2: Mô hình nghiên cứu chính thức
 |
Nguồn: Tính toán của nhóm tác giả
Kết quả kiểm định (Bảng 4, Hình 2) cho thấy, 5/6 giả thuyết được chấp nhận. Cụ thể:
GL → AA không có ý nghĩa thống kê (β = -0.002, T = 0.034, P = 0.973), nên giả thuyết H1a không được chấp nhận, cho thấy lãnh đạo xanh chưa trực tiếp thúc đẩy năng lực phân tích dữ liệu kế toán do hạn chế về dữ liệu, công nghệ và nhân lực. Ngược lại, GL → CIQ có tác động tích cực, có ý nghĩa thống kê (β = 0.138, T = 2.81, P = 0.005), nên giả thuyết H1b được chấp nhận, cho thấy định hướng xanh của lãnh đạo góp phần nâng cao chất lượng thông tin carbon.
Đối với ERP → AA, kết quả cho thấy tác động tích cực (β = 0.224, T = 4.75, P = 0.000), qua đó chấp nhận giả thuyết H2. ERP giúp tích hợp và chuẩn hóa dữ liệu, tạo nền tảng cho hoạt động phân tích dữ liệu kế toán.
CAP → AA có tác động tích cực mạnh (β = 0.549, T = 11.338, P = 0.000), nên giả thuyết H3a được chấp nhận. Đây là tác động lớn nhất đến AA, cho thấy thực hành kế toán carbon tạo nguồn dữ liệu cần thiết cho phân tích. Bên cạnh đó, CAP → CIQ có tác động tích cực (β = 0.219, T = 3.556, P = 0.000), chấp nhận giả thuyết H3b. Kết quả cho thấy CAP góp phần trực tiếp cải thiện CIQ.
Cuối cùng, AA → CIQ có tác động tích cực mạnh nhất trong mô hình (β = 0.568, T = 12.992, P = 0.000), qua đó chấp nhận giả thuyết H4. Điều này khẳng định năng lực phân tích dữ liệu kế toán đóng vai trò quan trọng trong nâng cao CIQ.
Nhìn chung, AA là yếu tố quan trọng đối với CIQ, trong khi CAP tác động đến cả AA và CIQ; GL chỉ tác động trực tiếp đến CIQ.
KẾT LUẬN VÀ HÀM Ý NGHIÊN CỨU
Kết luận
Nghiên cứu xây dựng và kiểm định mô hình tác động của Hoạch định nguồn lực doanh nghiệp (ERP) Lãnh đạo xanh (GL) và Thực hành kế toán carbon (CAP) đến Chất lượng thông tin carbon (CIQ), với vai trò của Phân tích dữ liệu kế toán (AA) dựa trên RBV và DCT. Kết quả cho thấy, các thang đo đạt yêu cầu và mô hình phù hợp. Trong đó, AA đóng vai trò quan trọng trong nâng cao CIQ; CAP vừa thúc đẩy AA vừa tác động trực tiếp đến CIQ, trong khi ERP hỗ trợ AA thông qua tích hợp và chuẩn hóa dữ liệu; GL tác động trực tiếp đến CIQ nhưng chưa thúc đẩy AA. Nhìn chung, CAP và AA là 2 yếu tố quan trọng trong nâng cao Chất lượng thông tin carbon.
Hàm ý nghiên cứu
Thứ nhất, về hàm ý lý thuyết, kết quả củng cố RBV và DCT, cho thấy nguồn lực công nghệ, quản trị và kế toán cần kết hợp với năng lực phân tích để tạo thông tin có giá trị. Đồng thời, định hướng xanh của lãnh đạo cần đi kèm nguồn lực hỗ trợ để phát triển năng lực này.
Thứ hai, doanh nghiệp cần ưu tiên phát triển thực hành kế toán carbon. Doanh nghiệp nên chuẩn hóa quy trình đo lường, ghi nhận, theo dõi và báo cáo dữ liệu carbon, đồng thời xây dựng hệ thống dữ liệu carbon thống nhất. Đây là nền tảng quan trọng để nâng cao khả năng phân tích và chất lượng thông tin carbon.
Thứ ba, doanh nghiệp cần nâng cao năng lực phân tích dữ liệu kế toán thông qua đào tạo nhân viên và đầu tư công cụ phù hợp, giúp chuyển hóa dữ liệu kế toán và carbon thành thông tin chính xác, kịp thời, hữu ích cho quản trị.
Thứ tư, doanh nghiệp cần khai thác hiệu quả hệ thống ERP. Việc tích hợp dữ liệu kế toán, sản xuất, năng lượng và phát thải trên cùng hệ thống sẽ giúp chuẩn hóa dữ liệu, tăng khả năng kết nối giữa các bộ phận và hỗ trợ hoạt động phân tích.
Thứ năm, lãnh đạo cần chuyển định hướng xanh thành hành động cụ thể. Bên cạnh việc xác lập mục tiêu môi trường, lãnh đạo cần phân bổ nguồn lực cho công nghệ, dữ liệu và đào tạo nhân sự nhằm tạo điều kiện phát triển năng lực phân tích dữ liệu kế toán.
Thứ sáu, doanh nghiệp cần nâng cao CIQ theo chuỗi CAP → AA → CIQ, từ dữ liệu đến phân tích và thông tin hữu ích.
Tài liệu tham khảo:
1. Abu Afifa, M., Saleh, I., and Vo Van, H. (2025). Accounting information quality in the digital era-a perspective from ERP system adoption? Global Knowledge, Memory and Communication, 74(5-6), 2022-2046. https://doi.org/10.1108/GKMC-03-2023-0101
2. Appelbaum, D., Kogan, A., Vasarhelyi, M., and Yan, Z. (2017). Impact of business analytics and enterprise systems on managerial accounting. International Journal of Accounting Information Systems, 25, 29-44. https://doi.org/10.1016/j.accinf.2017.03.003
3. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120. https://doi.org/10.1177/014920639101700108
4. Falana, G. A., Igbekoyi, O., and Dagunduro, M. E. (2023). Effect of big data on accounting information quality in selected firms in Nigeria. International journal of research and innovation in social science, 7(3), 789-806. https://doi.org/10.47772/IJRISS
5. Hendrawan, H. (2024). Analysis of The Influence of Enterprise Resources Planning Adoption and Information Technology Applications on Quality of Accounting Report. Jurnal Informasi Dan Teknologi. https://doi.org/10.60083/jidt.v6i1.511
6. Huy, P. Q., and Phuc, V. K. (2024). Appraisal model on how accounting data analytics impacts public sector sustainability reporting. Sustainable Futures, 8, 100295. https://doi.org/10.1016/j.sftr.2024.100295
7. Huy, P. Q., and Phuc, V. K. (2025). Changing times: does the critical success factors boosting green transition of SMEs remain unchanged? Journal of Innovation and Entrepreneurship, 14(1), 2. https://doi.org/10.1186/s13731-024-00449-6
8. Klaus, H., Rosemann, M., and Gable, G. G. (2000). What is ERP? Information Systems Frontiers, 2(2), 141-162. https://doi.org/10.1023/a:1026543906354
9. Khan, H. Z., Houqe, M. N., and Ielemia, I. K. (2023). Organic versus cosmetic efforts of the quality of carbon reporting by top New Zealand firms. Does market reward or penalise? Business Strategy and the Environment, 32(1), 686-703. https://doi.org/10.1002/bse.3169
10. Lem, K. W. (2024). Data analytics strategy and internal information quality. Contemporary accounting research, 41(2), 1376-1410. https://doi.org/10.1111/1911-3846.12942
11. Nawawi, M., and Fazri, E. (2022). Integrasi Sistem ERP, Arus Informasi Dan Kualitas Informasi. Jurnal Akademi Akuntansi, 5(1), 88-101. https://doi.org/10.22219/jaa.v5i1.18054
12. Nguyen, N. T. H. (2024). Impact of ERP system implementation on accounting information quality in Vietnamese SMEs. https://www.um.edu.mt/library/oar/handle/123456789/131902
13. Nguyen, T. T. V., Le, T. M. N., and Vu, T. K. A. (2026). Carbon Disclosure and Green Innovation: Evidence from High-Emission Enterprises in Vietnam. International Journal of Sustainable Development and Planning, 21(3), 1279. https://doi.org/10.18280/ijsdp.210326
14. Schaltegger, S., and Csutora, M. (2012). Carbon accounting for sustainability and management. Status quo and challenges. Journal of Cleaner Production, 36, 1-16. https://doi.org/10.1016/j.jclepro.2012.06.024
15. Syam, M. A., Djaddang, S., Adam, A., Merawati, E. E., and Roziq, M. (2024). Carbon accounting: Its implications on accounting practices and corporate sustainability reports. International Journal of Economics and Financial Issues, 14(4), 178-187. https://doi.org/10.32479/ijefi.16333
16. Teece, D. J., Pisano, G., and Shuen, A. (1997). Dynamic capabilities and strategic management. Strategic management journal, 18(7), 509-533. https://doi.org/10.1002/(SICI)1097-0266(199708)18:7%3C509::AID-SMJ882%3E3.0.CO;2-Z
17. Wang, Y., Cao, S., and Shah, M. H. (2026). The impact of carbon information disclosure on firm value: The mediating role of green MandA—Evidence from China. Sustainability, 18(5), 2225. https://doi.org/10.3390/su18052225
18. Wang, Y., Tian, C., Jiang, X., and Tong, Y. (2023). Development of scales for the measurement of executive green leadership and exploration of its antecedents. Sustainability, 15(13), 9882. https://doi.org/10.3390/su15139882
| Ngày nhận bài: 28/8/2026; Ngày hoàn thiện biên tập: 14/10/2026; Ngày duyệt đăng: 20/10/2026 |
Tin liên quan

Các tin khác

Vấn đề hiện thực hóa tư tưởng chỉ đạo của Bộ Chính trị về phát triển vùng động lực để đạt mục tiêu Việt Nam trở thành nước phát triển có thu nhập cao

Giải pháp phát triển doanh nghiệp spin-off trong khởi nghiệp đổi mới sáng tạo tại trường đại học đa ngành

Tác động của tăng trưởng kinh tế đô thị đến hiệu ứng đảo nhiệt tại TP. Hồ Chí Minh

Mô phỏng bàn giao hồ sơ kế toán số: Khung phát triển năng lực nghề nghiệp cho sinh viên

Công tác quản lý rừng ở khu vực biên giới tỉnh Nghệ An trong bối cảnh sắp xếp bộ máy và đơn vị hành chính: Nghiên cứu trường hợp xã Châu Khê

Nâng cao tài sản thương hiệu thông qua truyền thông mạng xã hội và năng lực kết nối mạng lưới: Nghiên cứu tại Đại học Quốc gia TP. Hồ Chí Minh

Mối quan hệ phi tuyến giữa chuyển đổi số và năng lực cạnh tranh cấp tỉnh tại Việt Nam

Từ chất lượng dịch vụ đến sự sẵn lòng chi trả học phí: Vai trò khác biệt của sự hài lòng và cảm nhận công bằng học phí

Mô hình nghiên cứu tác động của thuộc tính xã hội và nhận thức về chính sách khuyến khích đến ý định mua xe điện: Vai trò trung gian của thái độ đối với xe điện


