


Ứng dụng AI trong hệ thống kế toán tích hợp hoạch định nguồn lực doanh nghiệp tại Việt Nam
ThS. Trần Việt Hùng
Email: [email protected]
ThS. Võ Văn Thành
Trường Cao đẳng Kinh tế Đối ngoại
Tóm tắt
Trong bối cảnh chuyển đổi số, trí tuệ nhân tạo (AI) đang mở ra khả năng nâng cao hiệu quả vận hành của hệ thống kế toán tích hợp hoạch định nguồn lực doanh nghiệp tại doanh nghiệp Việt Nam. Nghiên cứu phân tích thực trạng ứng dụng AI trong hệ thống kế toán tích hợp hoạch định nguồn lực doanh nghiệp trên cơ sở khung SWOT. Thông qua tổng hợp tài liệu và phân tích lý thuyết, nghiên cứu cho thấy AI góp phần nâng cao khả năng xử lý dữ liệu, tự động hóa nghiệp vụ kế toán, cải thiện độ chính xác của thông tin và hỗ trợ ra quyết định quản trị. Tuy nhiên, quá trình triển khai chịu tác động bởi hạn chế về hạ tầng công nghệ, chất lượng nguồn nhân lực, chi phí đầu tư và quản trị rủi ro. Từ đó, nghiên cứu đề xuất một số giải pháp nhằm thúc đẩy ứng dụng AI hiệu quả hơn trong hệ thống kế toán tích hợp hoạch định nguồn lực doanh nghiệp tại Việt Nam.
Từ khóa: Trí tuệ nhân tạo, hệ thống kế toán, hoạch định nguồn lực doanh nghiệp
Abstract
In the context of digital transformation, artificial intelligence (AI) is creating new opportunities to enhance the operational efficiency of ERP-integrated accounting systems in Vietnamese enterprises. This study examines the current adoption of AI in ERP-based accounting in Vietnamese enterprises using the SWOT framework. Through a review of relevant literature and theoretical analysis, the study shows that AI contributes to improving data processing capacity, automating accounting operations, enhancing the accuracy of information, and supporting managerial decision-making. However, the implementation process is still constrained by limitations related to technological infrastructure, the quality of human resources, investment costs, and risk management. Based on these findings, the study proposes several implications to promote more effective adoption of AI in ERP-integrated accounting systems in Vietnamese enterprises.
Keywords: Artificial intelligence, accounting systems, enterprise resource planning
ĐẶT VẤN ĐỀ
Trong bối cảnh chuyển đổi số mạnh mẽ, AI đang từng bước làm thay đổi cách thức vận hành của hệ thống thông tin kế toán trong doanh nghiệp. Khi được tích hợp với hệ thống hoạch định nguồn lực doanh nghiệp (ERP), AI có thể hỗ trợ xử lý khối lượng dữ liệu lớn, tự động hóa các nghiệp vụ kế toán, nâng cao độ chính xác của thông tin và tăng cường khả năng hỗ trợ ra quyết định quản trị.
Tuy nhiên, mức độ ứng dụng AI trong hệ thống kế toán ERP tại các doanh nghiệp Việt Nam hiện vẫn còn ở giai đoạn đầu và chưa đồng đều giữa các nhóm doanh nghiệp. Quá trình triển khai không chỉ phụ thuộc vào điều kiện công nghệ, nguồn nhân lực và năng lực quản trị nội bộ, mà còn chịu tác động từ yêu cầu minh bạch thông tin và áp lực cạnh tranh trong môi trường kinh doanh số.
Vì vậy, việc phân tích thực trạng, nhận diện điểm mạnh, điểm yếu, cơ hội và thách thức của việc ứng dụng AI trong hệ thống kế toán tích hợp ERP có ý nghĩa quan trọng cả về lý luận và thực tiễn. Trên cơ sở đó, nghiên cứu này sử dụng khung SWOT để đánh giá và đề xuất một số giải pháp nhằm thúc đẩy ứng dụng AI hiệu quả hơn tại các doanh nghiệp Việt Nam.
CƠ SỞ LÝ THUYẾT
Việc ứng dụng AI trong hệ thống kế toán tích hợp ERP có thể được lý giải từ một số nền tảng lý thuyết về tổ chức và công nghệ.
Trước hết, Lý thuyết thể chế cho rằng doanh nghiệp không chỉ lựa chọn công nghệ trên cơ sở hiệu quả kinh tế mà còn chịu tác động từ các sức ép bên ngoài nhằm đạt được tính chính danh. Theo DiMaggio và Powell (1983), các sức ép này bao gồm sức ép cưỡng chế từ pháp luật và cơ quan quản lý, sức ép mô phỏng từ các doanh nghiệp tiên phong, và sức ép chuẩn tắc từ chuẩn mực nghề nghiệp. Trong lĩnh vực kế toán, yêu cầu minh bạch thông tin, tuân thủ pháp lý và chuyển đổi số đang tạo động lực quan trọng thúc đẩy doanh nghiệp triển khai AI trong hệ thống ERP.
Bên cạnh đó, Lý thuyết dựa trên nguồn lực (RBV) nhấn mạnh rằng lợi thế cạnh tranh bền vững được hình thành từ các nguồn lực có giá trị, khan hiếm và khó bắt chước (Barney, 1991). Đối với hệ thống kế toán tích hợp ERP, các nguồn lực quan trọng bao gồm dữ liệu kế toán tập trung, hạ tầng công nghệ, năng lực phân tích dữ liệu và đội ngũ nhân sự có kỹ năng số. Khi các nguồn lực này được tổ chức và khai thác hiệu quả, doanh nghiệp có thể sử dụng AI để tự động hóa nghiệp vụ, nâng cao chất lượng thông tin và hỗ trợ ra quyết định quản trị.
Ngoài ra, khung Công nghệ - Tổ chức - Môi trường (TOE) của Tornatzky và Fleischer (1990) cho rằng việc chấp nhận công nghệ chịu tác động đồng thời bởi đặc điểm công nghệ, điều kiện tổ chức và môi trường kinh doanh. Khung này giúp giải thích rõ hơn các điều kiện thuận lợi cũng như rào cản trong quá trình tích hợp AI vào hệ thống kế toán ERP ở cấp độ doanh nghiệp.
Trên cơ sở đó, nghiên cứu sử dụng phân tích SWOT để nhận diện điểm mạnh, điểm yếu, cơ hội và thách thức trong ứng dụng AI vào hệ thống kế toán tích hợp ERP tại Việt Nam. Cách tiếp cận này cho phép đánh giá đồng thời năng lực nội tại và bối cảnh tác động bên ngoài, qua đó tạo cơ sở lý luận cho việc phân tích và đề xuất hàm ý phù hợp.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định tính, kết hợp tổng hợp tài liệu và phân tích dữ liệu thứ cấp để làm rõ vai trò của AI trong hệ thống kế toán tích hợp ERP tại doanh nghiệp Việt Nam. Dữ liệu nghiên cứu được thu thập từ các công trình trong và ngoài nước, cùng với các báo cáo liên quan đến chuyển đổi số, thị trường ERP, hóa đơn điện tử và ứng dụng AI trong doanh nghiệp.
Trên cơ sở dữ liệu thu thập được, nghiên cứu sử dụng khung SWOT để đánh giá các điểm mạnh, điểm yếu, cơ hội và thách thức trong quá trình ứng dụng AI vào hệ thống kế toán tích hợp ERP tại doanh nghiệp Việt Nam. Cách tiếp cận này phù hợp với mục tiêu nghiên cứu mang tính tổng quan, định hướng chính sách và hàm ý quản trị.
KẾT QUẢ NGHIÊN CỨU
Thực trạng AI trong hệ thống kế toán tích hợp ERP ở Việt Nam
Trong những năm gần đây, chuyển đổi số đã làm thay đổi đáng kể cách thức tổ chức hệ thống thông tin kế toán tại doanh nghiệp Việt Nam. Cùng với sự phát triển của hệ thống ERP, AI đang được xem là công cụ có khả năng nâng cao mức độ tự động hóa, cải thiện chất lượng xử lý dữ liệu và tăng hiệu quả hỗ trợ ra quyết định quản trị. Trong bối cảnh đó, việc tích hợp AI vào hệ thống kế toán ERP trở thành một xu hướng có ý nghĩa đối với tiến trình hiện đại hóa kế toán doanh nghiệp.
Tại Việt Nam, một số điều kiện nền tảng cho quá trình này đã dần được hình thành. Việc triển khai hóa đơn điện tử trên phạm vi toàn quốc tạo ra nguồn dữ liệu giao dịch lớn và tương đối chuẩn hóa, qua đó mở rộng khả năng xử lý, đối chiếu và giám sát thông tin kế toán bằng công nghệ số. Bên cạnh đó, chỉ số chuyển đổi số quốc gia, sự phát triển của điện toán đám mây và quy mô ngày càng mở rộng của thị trường ERP và AI cũng cho thấy mức độ sẵn sàng công nghệ đang từng bước được cải thiện (Bảng).
Bảng: Một số chỉ báo nền tảng liên quan đến ứng dụng AI và ERP tại Việt Nam
|
Chỉ tiêu |
Số liệu tham khảo |
Nguồn tham khảo |
|---|---|---|
|
Hóa đơn điện tử phát hành lũy kế |
Gần 6,1 tỷ hoá đơn |
Tổng cục Thuế (2023) |
|
Chỉ số chuyển đổi số quốc gia (DTI) 2024 |
0,7955 (tăng 8,6% so với 2023) |
VietnamPlus (2025) |
|
Quy mô thị trường ERP |
49,4 triệu USD (2024), dự báo hơn 80 triệu USD (2030) |
TechSci, Vietnam Briefing (2024) |
|
Quy mô thị trường AI |
470 triệu USD (2022), dự báo 1,52 tỷ USD (2030) |
Markets and Data (2023) |
Nguồn: Nghiên cứu của nhóm tác giả
Trên thực tế, một số ngân hàng thương mại, tập đoàn kinh tế và doanh nghiệp quy mô lớn đã bước đầu ứng dụng AI trong hệ thống ERP để hỗ trợ nhận dạng chứng từ, đối chiếu dữ liệu, phát hiện giao dịch bất thường và phân tích tài chính. Điều này cho thấy AI không còn dừng ở mức công nghệ thử nghiệm mà đã bắt đầu tham gia vào quá trình xử lý thông tin kế toán trong môi trường tích hợp (Hình).
Hình: Xu hướng tăng trưởng thị trường ERP và AI tại Việt Nam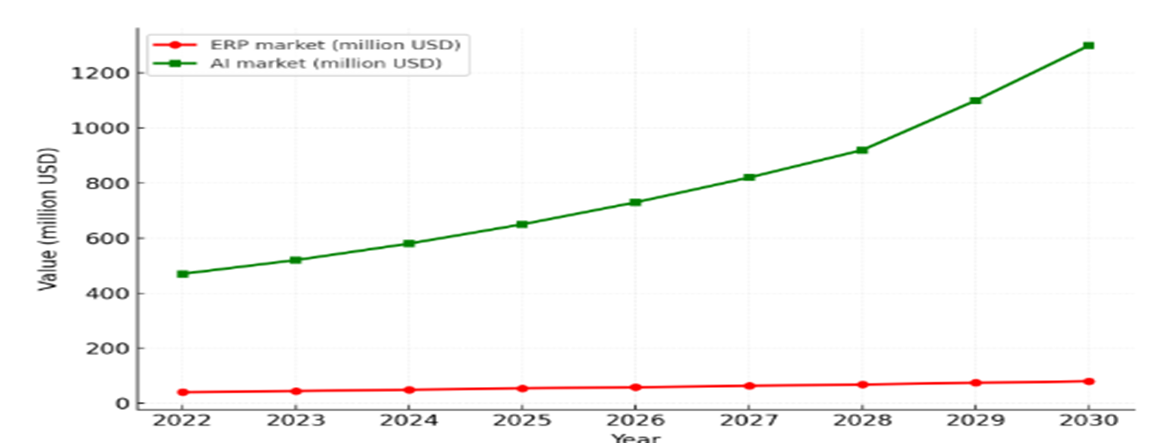
Nguồn: Nhóm tác giả tổng hợp
Tuy nhiên, mức độ ứng dụng AI trong hệ thống kế toán ERP hiện vẫn còn phân hóa rõ giữa các nhóm doanh nghiệp. Trong khi doanh nghiệp lớn có điều kiện đầu tư hạ tầng, chuẩn hóa dữ liệu và phát triển đội ngũ chuyên môn, thì nhiều doanh nghiệp nhỏ và vừa vẫn sử dụng phần mềm kế toán rời rạc, dữ liệu phân tán và quy trình xử lý thủ công. Những hạn chế về nguồn lực tài chính, năng lực công nghệ và kỹ năng số tiếp tục là rào cản đáng kể đối với việc mở rộng ứng dụng AI trong kế toán ERP tại Việt Nam.
Phân tích SWOT về tích hợp AI trong hệ thống kế toán tích hợp ERP tại Việt Nam
Việc tích hợp AI vào hệ thống kế toán ERP tại doanh nghiệp Việt Nam có thể được xem xét thông qua phân tích SWOT nhằm nhận diện các yếu tố thuận lợi và hạn chế trong quá trình triển khai.
Về điểm mạnh, Việt Nam đã từng bước hình thành nền tảng thuận lợi cho việc ứng dụng AI trong hệ thống kế toán ERP. Việc triển khai hóa đơn điện tử trên phạm vi toàn quốc góp phần chuẩn hóa dữ liệu giao dịch, tạo điều kiện cho các hệ thống kế toán tích hợp xử lý và phân tích thông tin hiệu quả hơn. Đồng thời, hạ tầng công nghệ thông tin và mức độ sẵn sàng số của nhiều doanh nghiệp đang được cải thiện, đặc biệt ở các ngân hàng, tập đoàn và doanh nghiệp quy mô lớn.
Về điểm yếu, tồn tại rõ nhất là ở khu vực doanh nghiệp nhỏ và vừa. Nhiều doanh nghiệp vẫn sử dụng phần mềm kế toán rời rạc, dữ liệu phân tán và thiếu chuẩn hóa, gây khó khăn cho việc tích hợp ERP và khai thác AI. Bên cạnh đó, hạn chế về nguồn lực tài chính, năng lực công nghệ và kỹ năng số của nhân sự kế toán cũng làm giảm khả năng triển khai các giải pháp công nghệ tiên tiến.
Về cơ hội, xu hướng phát triển kinh tế số, tài chính số và chuyển đổi số quốc gia đang thúc đẩy doanh nghiệp đẩy mạnh ứng dụng công nghệ trong quản trị. Áp lực minh bạch thông tin tài chính và nâng cao hiệu quả quản trị cũng khuyến khích doanh nghiệp tìm kiếm các hệ thống kế toán có khả năng tự động hóa và phân tích dữ liệu tốt hơn.
Về thách thức, các rủi ro chủ yếu liên quan đến an ninh mạng, bảo mật dữ liệu, chi phí đầu tư công nghệ và năng lực kiểm soát hệ thống. Nếu không có chiến lược triển khai phù hợp, khoảng cách công nghệ giữa các nhóm doanh nghiệp có thể tiếp tục gia tăng, làm hạn chế hiệu quả ứng dụng AI trong hệ thống kế toán ERP tại Việt Nam.
ĐỀ XUẤT GIẢI PHÁP
Từ kết quả nghiên cứu, nhóm tác giả đề xuất một số giải pháp nhằm thúc đẩy việc tích hợp AI vào hệ thống kế toán ERP tại doanh nghiệp Việt Nam.
Thứ nhất, hoàn thiện khung pháp lý và hạ tầng dữ liệu phục vụ ứng dụng công nghệ trong kế toán. Cơ quan quản lý cần tiếp tục hoàn thiện các quy định liên quan đến giao dịch điện tử, bảo vệ dữ liệu và an ninh mạng, đồng thời thúc đẩy chuẩn hóa dữ liệu kế toán trên các nền tảng số quốc gia. Điều này sẽ tạo điều kiện thuận lợi để doanh nghiệp kết nối và khai thác dữ liệu hiệu quả trong các hệ thống ERP có ứng dụng AI.
Thứ hai, nâng cao năng lực công nghệ và chuẩn hóa dữ liệu trong doanh nghiệp là điều kiện quan trọng để triển khai AI. doanh nghiệp cần từng bước chuyển từ các phần mềm kế toán rời rạc sang hệ thống ERP tích hợp, đồng thời chuẩn hóa danh mục dữ liệu, quy trình nghiệp vụ và hệ thống mã hóa thông tin. Trên nền tảng dữ liệu được chuẩn hóa, các chức năng AI như nhận dạng chứng từ, đối chiếu dữ liệu và phân tích tài chính có thể được triển khai hiệu quả hơn.
Thứ ba, phát triển nguồn nhân lực kế toán trong môi trường số. Các cơ sở đào tạo và tổ chức nghề nghiệp cần tăng cường nội dung về công nghệ số, phân tích dữ liệu và ứng dụng AI trong chương trình đào tạo kế toán. Đồng thời, doanh nghiệp cần chú trọng đào tạo lại đội ngũ kế toán hiện hữu nhằm nâng cao kỹ năng sử dụng và giám sát các hệ thống kế toán thông minh.
Thứ tư, tăng cường quản trị rủi ro và kiểm soát nội bộ trong môi trường công nghệ là yêu cầu cần thiết khi ứng dụng AI trong hệ thống kế toán tích hợp ERP. doanh nghiệp cần xây dựng cơ chế kiểm soát dữ liệu, phân quyền truy cập và giám sát hệ thống nhằm bảo đảm tính minh bạch và độ tin cậy của thông tin kế toán.
KẾT LUẬN
Ứng dụng AI trong hệ thống kế toán tích hợp ERP là xu hướng phù hợp với tiến trình chuyển đổi số của doanh nghiệp Việt Nam. Kết quả phân tích cho thấy AI có thể góp phần nâng cao năng lực xử lý dữ liệu, tự động hóa nghiệp vụ kế toán, cải thiện chất lượng thông tin và hỗ trợ ra quyết định quản trị. Tuy nhiên, quá trình triển khai còn chịu tác động bởi nhiều rào cản như hạ tầng công nghệ chưa đồng đều, dữ liệu thiếu chuẩn hóa, chi phí đầu tư cao, hạn chế về nguồn nhân lực số và rủi ro an ninh, bảo mật thông tin.
Để thúc đẩy ứng dụng AI hiệu quả trong hệ thống kế toán tích hợp ERP, cần có sự kết hợp giữa hoàn thiện khung pháp lý, chuẩn hóa hạ tầng dữ liệu, nâng cao năng lực công nghệ của doanh nghiệp, phát triển nguồn nhân lực kế toán số và tăng cường kiểm soát nội bộ. Đây là những điều kiện quan trọng giúp doanh nghiệp Việt Nam khai thác tốt hơn tiềm năng của AI, đồng thời bảo đảm tính minh bạch, an toàn và tin cậy của thông tin kế toán trong môi trường số.
Tài liệu tham khảo:
1. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99-120.
2. DiMaggio, P. J., & Powell, W. W. (1983). The iron cage revisited: Institutional isomorphism and collective rationality in organizational fields. American Sociological Review, 48(2), 147-160.
3. Markets and Data (2023). Vietnam artificial intelligence market assessment, opportunities, and forecast, 2016-2030F. Markets and Data.
4. TechSci Research. 2024). Vietnam enterprise resource planning market. TechSci Research.
5. Tổng cục Thuế (2023). Vượt qua nhiều khó khăn, ngành Thuế đã hoàn thành xuất sắc nhiệm vụ công tác thuế năm 2023.
6. Tornatzky, L. G., & Fleischer, M. (1990). The processes of technological innovation. Lexington Books.
7. Vietnam Briefing (2025). ERP application landscape in Vietnam. Vietnam Briefing.
8. VietnamPlus (2025). DTI quốc gia năm 2024 tăng 8,6% so với năm 2023. VietnamPlus.
|
Ngày nhận bài: 10/4/2026; Ngày hoàn thiện biên tập: 30/5/2026; Ngày duyệt đăng: 8/6/2026 |
Tin liên quan

Các tin khác

Các nhân tố ảnh hưởng đến quyết định ứng dụng công nghệ thông tin trong công tác kế toán tại doanh nghiệp nhỏ và vừa trên địa bàn TP. Hồ Chí Minh

Nhận thức và đánh giá về ứng dụng trí tuệ nhân tạo trong công tác kế toán: Kết quả khảo sát tại tỉnh Thái Nguyên

Vai trò của hệ thống thông tin kế toán trong hỗ trợ lập báo cáo tích hợp: Cơ sở lý luận và hàm ý cho doanh nghiệp Việt Nam

Tổng quan nghiên cứu về tác động của nguyên tắc thận trọng trong kế toán đến hành vi quản trị lợi nhuận

Đổi mới kế toán, kiểm toán Việt Nam trong kỷ nguyên số và hội nhập quốc tế: Thực trạng, thách thức và định hướng

Thực trạng phong cách lãnh đạo và kết quả đổi mới sáng tạo của kiểm toán viên tại các công ty kiểm toán độc lập ở Việt Nam

Trí tuệ nhân tạo và thách thức trong kỷ nguyên số: Bối cảnh kế toán và kiểm toán

Từ kế toán số đến hiệu quả hoạt động doanh nghiệp: Đề xuất mô hình về vai trò trung gian của chuyển đổi số và điều tiết của phong cách lãnh đạo chuyển đổi

Áp dụng kế toán đám mây trong các doanh nghiệp ở Việt Nam: Cơ hội và thách thức


