


Các nhân tố ảnh hưởng đến quyết định ứng dụng công nghệ thông tin trong công tác kế toán tại doanh nghiệp nhỏ và vừa trên địa bàn TP. Hồ Chí Minh
ThS. Phan Văn Tiền (Tác giả liên hệ)
Công ty TNHH Kế toán U&I, Email: [email protected]
ThS. Đỗ Anh Duy
Trường Đại học Thủ Dầu Một
Tóm tắt
Nghiên cứu nhằm xác định các nhân tố ảnh hưởng đến quyết định ứng dụng công nghệ thông tin trong công tác kế toán tại doanh nghiệp nhỏ và vừa trên địa bàn TP. Hồ Chí Minh và đo lường mức độ tác động của từng nhân tố. Nghiên cứu đã thực hiện khảo sát 224 phiếu hợp lệ từ các doanh nghiệp nhỏ và vừa trên địa bàn TP. Hồ Chí Minh, kết quả cho thấy có 6 nhân tố ảnh hưởng đến quyết định ứng dụng công nghệ thông tin tại các doanh nghiệp này xếp theo mức độ ảnh hưởng từ cao đến thấp gồm: (1) Hạ tầng công nghệ thông tin; (2) Chi phí đầu tư hợp lý; (3) Tính bảo mật; (4) Sự hỗ trợ từ nhà quản lý cấp cao; (5) Hiệu quả mong đợi và (6) Quy mô doanh nghiệp. Trên cơ sở kết quả nghiên cứu, bài viết đề xuất một số hàm ý quản trị nhằm hỗ trợ doanh nghiệp nhỏ và vừa từng bước triển khai công nghệ thông tin phù hợp với điều kiện nguồn lực và định hướng phát triển.
Từ khóa: Công nghệ thông tin, quyết định ứng dụng công nghệ thông tin, kế toán, doanh nghiệp nhỏ và vừa
Abstract
This study aims to identify the factors influencing decisions to adopt information technology in accounting among small and medium-sized enterprises in Ho Chi Minh City and measure the impact of each factor. The study surveyed 224 valid responses from small and medium-sized enterprises in Ho Chi Minh City. The results reveal six factors influencing information technology adoption decisions, ranked in descending order of impact: (1) information technology infrastructure; (2) reasonable investment costs; (3) security; (4) top management support; (5) expected benefits; and (6) firm size. Based on these findings, the article proposes several managerial implications to support small and medium-sized enterprises in gradually implementing information technology in a manner aligned with their resource constraints and development orientations.
Keywords: Information technology, information technology adoption decisions, accounting, small and medium-sized enterprises
ĐẶT VẤN ĐỀ
Các doanh nghiệp nhỏ và vừa (DNNVV) đóng vai trò là động lực quan trọng của nền kinh tế, tuy nhiên, nhóm doanh nghiệp này thường đối mặt với những hạn chế về nguồn lực tài chính, hạ tầng kỹ thuật và trình độ nhân lực (Santos và cộng sự, 2025). Mặc dù các nghiên cứu trước đây đã đề cập đến vai trò của CNTT trong kế toán tại Việt Nam, phần lớn các công trình mới chỉ dừng lại ở việc khái quát hóa lợi ích, rào cản hoặc đề xuất các giải pháp mang tính lý thuyết chung (Nguyen và cộng sự, 2025). Các bằng chứng thực nghiệm về những nhân tố cụ thể tác động đến quyết định ứng dụng CNTT trong công tác kế toán tại các doanh nghiệp nhỏ và vừa (DNNVV - SMEs), đặc biệt trong bối cảnh TP. Hồ Chí Minh là nơi có mật độ doanh nghiệp cao và tốc độ số hóa dẫn đầu cả nước, vẫn còn tương đối hạn chế. Do đó, nghiên cứu này được thực hiện nhằm xác định và đo lường mức độ tác động của các nhân tố ảnh hưởng đến quyết định ứng dụng CNTT của các DNNVV trên địa bàn, từ đó cung cấp cơ sở cho các hàm ý quản trị và chính sách hỗ trợ phù hợp với thực tiễn phát triển của doanh nghiệp.
TỔNG QUAN NGHIÊN CỨU VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Tổng quan nghiên cứu
Trong bối cảnh toàn cầu hóa và sự bùng nổ của công nghệ, các nghiên cứu quốc tế đã tập trung làm rõ mối quan hệ giữa môi trường cạnh tranh và chiến lược số của doanh nghiệp. Rawashdeh và cộng sự (2023) đã sử dụng khung mô hình Công nghệ - Tổ chức - Môi trường (TOE) để phân tích các yếu tố quyết định việc áp dụng kế toán đám mây trong các DNNVV. Kết quả thực nghiệm xác định lợi thế tương đối, tính tương thích, sự sẵn sàng của tổ chức (bao gồm cả nguồn lực tài chính và công nghệ), sự ủng hộ của nhà quản lý và áp lực cạnh tranh là những nhân tố đóng vai trò quyết định trong việc hình thành tầm nhìn và thúc đẩy sự chuyển đổi sang kế toán đám mây. Tương tự, Eldalabeeh và cộng sự (2021) đã ứng dụng mô hình TAM, TOE và mô hình thành công hệ thống thông tin của DeLone & McLean để giải thích việc áp dụng kế toán đám mây trong lĩnh vực tài chính tại Jordan. Kết quả thực nghiệm khẳng định sự hỗ trợ của ban lãnh đạo cấp cao, năng lực tổ chức, chất lượng dịch vụ và chất lượng hệ thống tác động tích cực đến ý định và hành vi sử dụng thực tế.
Ngoài ra, Lutfi và cộng sự (2020) nhấn mạnh vai trò của hệ thống thông tin kế toán (AIS) đối với hiệu quả hoạt động của các DNNVV tại Jordan. Nghiên cứu chỉ ra rằng tính tương thích, áp lực cạnh tranh và sự sẵn sàng của tổ chức ảnh hưởng đáng kể đến việc sử dụng AIS, từ đó nâng cao hiệu quả quản trị. Về rào cản kỹ thuật, Phaphoom và cộng sự (2015) chỉ ra 3 yếu tố chính kìm hãm việc áp dụng dịch vụ đám mây là: an ninh mạng, quyền riêng tư dữ liệu và tính di động của dữ liệu.
Tại Việt Nam, các nghiên cứu tập trung sâu vào tiến trình chuyển đổi số trong lĩnh vực kế toán, đặc biệt là tại các DNNVV. Nghiên cứu của Phạm Thị Bích Thu và cộng sự (2024) trên địa bàn tỉnh Thanh Hóa dựa trên mô hình lý thuyết hợp nhất về chấp nhận và sử dụng công nghệ đã chỉ ra 04 nhân tố tác động thuận chiều đến quyết định ứng dụng CNTT trong kế toán gồm: ảnh hưởng xã hội, hiệu quả mong đợi, nỗ lực mong đợi và điều kiện thuận lợi. Tuy nhiên, nghiên cứu này lại cho thấy chi phí ứng dụng và kinh nghiệm sử dụng không có tác động đáng kể đến quyết định này.
Trong một bối cảnh tương tự, Phạm Thị Kiều Trinh (2025) nghiên cứu khám phá các yếu tố ảnh hưởng đến việc áp dụng kế toán đám mây và tác động của nó đến hiệu quả hoạt động của DNNVV tại miền Nam Việt Nam. Dữ liệu từ 132 đối tượng khảo sát được phân tích bằng SPSS 26 và SmartPLS, kết hợp các lý thuyết DOI, TOE, RBV và mô hình D&M. Kết quả cho thấy 7 yếu tố tác động tích cực gồm: sự hỗ trợ của lãnh đạo cấp cao, áp lực cạnh tranh, khả năng tương thích, sự sẵn sàng hạ tầng CNTT, tính bảo mật, sự sẵn sàng của nhân viên và lợi thế tương đối; trong khi độ phức tạp có tác động ngược chiều và sự hỗ trợ từ nhà cung cấp không có ý nghĩa thống kê. Kết quả này tương đồng với nghiên cứu của Đào Ngọc Hà (2022), khi khẳng định sự thỏa mãn của nhân viên kế toán đối với hệ thống thông tin chịu tác động mạnh mẽ từ sự ủng hộ của nhà quản trị cấp cao và hoạt động đào tạo nội bộ. Cuối cùng, Nguyễn Thị Thúy và Nguyễn Thị Thái An (2025) đã xác định 08 yếu tố ảnh hưởng đến ứng dụng chuyển đổi số trong kế toán tại các doanh nghiệp lữ hành, trong đó nhấn mạnh hạ tầng CNTT, chiến lược chuyển đổi số và trình độ công nghệ của kế toán viên.
Mô hình nghiên cứu
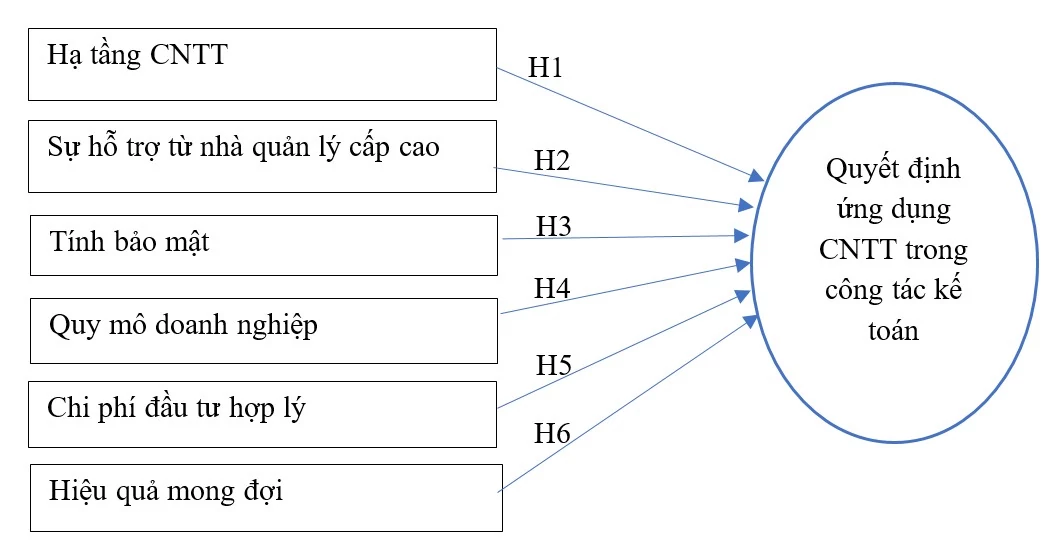
Dựa trên lý thuyết nền và tổng quan nghiên cứu, bài viết đề xuất các giả thuyết nghiên cứu sau:
H1: Hạ tầng CNTT có tác động tích cực (+) đến quyết định ứng dụng CNTT trong công tác kế toán.
H2: Sự hỗ trợ từ nhà quản lý cấp cao có tác động tích cực (+) đến quyết định ứng dụng CNTT trong công tác kế toán.
H3: Tính bảo mật có tác động tích cực (+) đến quyết định ứng dụng CNTT trong công tác kế toán.
H4: Quy mô doanh nghiệp có tác động tích cực (+) đến quyết định ứng dụng CNTT trong công tác kế toán.
H5: Chi phí đầu tư hợp lý có tác động tích cực (+) đến quyết định ứng dụng CNTT trong công tác kế toán.
H6: Hiệu quả mong đợi có tác động tích cực (+) đến quyết định ứng dụng CNTT trong công tác kế toán.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Phương pháp nghiên cứu
Dữ liệu định lượng thu trực tiếp bằng bảng hỏi trực tuyến (Google Form), gửi tới giám đốc, kế toán trưởng, người phụ trách kế toán hoặc cán bộ có thẩm quyền tại các DNNVV trên địa bàn TP. Hồ Chí Minh từ tháng 05 đến tháng 06/2026. Số phiếu phát ra là 240 phiếu, thu về phiếu hợp lệ là 224 phiếu (tỷ lệ phản hồi hợp lệ đạt 93,33%); sau khi kiểm tra và làm sạch (loại phiếu thiếu thông tin hoặc trả lời theo mẫu cố định), bộ dữ liệu hợp lệ đáp ứng yêu cầu cỡ mẫu và được đưa vào phân tích.
Dữ liệu được xử lý sơ bộ bằng Excel, sau đó phân tích trên SPSS. Các phương pháp phân tích được sử dụng trong nghiên cứu bao gồm: Kiểm định độ tin cậy Cronbach’s Alpha; Phân tích nhân tố khám phá (EFA); Phân tích hồi quy tuyến tính bội.
KẾT QUẢ NGHIÊN CỨU
Kiểm định Cronbach’s Alpha
Trong nghiên cứu này, các biến quan sát của các biến độc lập và biến phụ thuộc được lựa chọn khi hệ số Cronbach’s Alpha từ 0,6 trở lên và hệ số tương quan biến tổng lớn hơn 0,3. Kết quả nghiên cứu Bảng 1 chứng tỏ các biến trong mô hình nghiên cứu đều đáng tin cậy.
Bảng 1: Kiểm định Cronbach’s alpha cho biến độc lập và biến phụ thuộc
| Biến kiểm định độ tin cậy | Số quan sát | Cronbach's Alpha |
| 1. Hạ tầng công nghệ thông tin (CNTT) | 5 | 0,868 |
| 2. Sự hỗ trợ từ nhà quản lý cấp cao (QLCC) | 4 | 0,754 |
| 3. Tính bảo mật (TBM) | 4 | 0,860 |
| 4. Quy mô doanh nghiệp (QMDN) | 4 | 0,864 |
| 5. Chi phí đầu tư hợp lý (CPDT) | 4 | 0,819 |
| 6. Hiệu quả mong đợi (HQMD) | 5 | 0,902 |
| 7. Quyết định ứng dụng CNTT trong công tác kế toán (UDCN) | 4 | 0,860 |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Phân tích nhân tố khám phá (EFA) biến độc lập
Kết quả phân tích cho thấy, hệ số KMO đạt 0,780, kiểm định Bartlett có mức ý nghĩa Sig. = 0,000, cho thấy các biến quan sát có tương quan tuyến tính đáng kể và đáp ứng điều kiện thực hiện EFA. Đồng thời, kết quả phương sai trích cho thấy có 6 nhân tố có Eigenvalue > 1, giải thích 67,998%, nghĩa là 6 nhân tố trích được giải thích hơn 67% biến thiên dữ liệu. Bên cạnh đó, kết quả xoay nhân tố cho thấy tất cả các biến quan sát đều có hệ số tải nhân tố (factor loading) > 0,67, đảm bảo giá trị hội tụ và không có biến nào bị loại bỏ.
Phân tích nhân tố khám phá (EFA) biến phụ thuộc
Đối với thang đo biến phụ thuộc, hệ số KMO đạt 0,827 và Sig. = 0,000, khẳng định các biến quan sát có tương quan tuyến tính, đủ điều kiện để phân tích EFA. Đồng thời, kết quả phương sai trích cho thang đo biến phụ thuộc xác định một nhân tố duy nhất có Eigenvalue = 2,821 > 1, giải thích 70,534% tổng phương sai vượt ngưỡng 50%.
Phân tích hồi quy
Bảng 2: Kết quả phân tích hồi quy bội
| Mô hình | Hệ số hồi quy chưa chuẩn hóa | Hệ số hồi quy chuẩn hóa | Giá trị t | Mức ý nghĩa (Sig.) | Thống kê đa cộng tuyến | |||
| B | Sai số | Beta | Mức độ chấp nhận biến | Hệ số phóng đại phương sai VIF | ||||
| 1 | Hằng số | 0,002 | 0,197 |
| 0,009 | 0,993 |
|
|
| CNTT | 0,240 | 0,033 | 0,289 | 7,270 | 0,000 | 0,862 | 1,160 | |
| QLCC | 0,148 | 0,033 | 0,195 | 4,481 | 0,000 | 0,720 | 1,390 | |
| TBM | 0,208 | 0,037 | 0,243 | 5,657 | 0,000 | 0,743 | 1,346 | |
| QMDN | 0,126 | 0,041 | 0,133 | 3,073 | 0,002 | 0,729 | 1,372 | |
| CPDT | 0,208 | 0,036 | 0,270 | 5,697 | 0,000 | 0,607 | 1,646 | |
| HQMD | 0,135 | 0,034 | 0,167 | 4,000 | 0,000 | 0,789 | 1,268 | |
| R2 hiệu chỉnh: 69,5% | ||||||||
| Durbin Watson: 2,008 | ||||||||
| Sig.: 0,000 | ||||||||
| F=85,723 | ||||||||
| a. Dependent Variable: UDCN | ||||||||
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Kết quả phân tích hồi quy cho thấy, cả 6 biến độc lập đều có tác động tích cực và có ý nghĩa thống kê đến biến phụ thuộc (Sig. < 0,05). Trong đó: Hạ tầng CNTT (CNTT) có ảnh hưởng mạnh nhất (với β = 0,289; Sig. = 0,000); tiếp đến là Chi phí đầu tư hợp lý (CPDT) cũng thể hiện vai trò quan trọng (với β = 0,270; Sig. = 0,000); Tính bảo mật (TBM) (với β = 0,243; Sig. = 0,000); Sự hỗ trợ từ nhà quản lý cấp cao (QLCC) (với β = 0,195; Sig. = 0,000); Hiệu quả mong đợi (HQMD) (với β = 0,167; Sig. = 0,000) và Quy mô doanh nghiệp (QMDN) có tác động thấp nhất nhưng vẫn có ý nghĩa (với β = 0,133; Sig. = 0,002). Phương trình hồi quy chuẩn hóa được xác định:
UDCN = 0,289*CNTT+0,270*CPDT+0,243*TBM+0,195*QLCC+0,167*HQMD +0,133*QMDN
KẾT LUẬN
Kết quả này khẳng định rằng hạ tầng kỹ thuật và chi phí đầu tư là điều kiện tiên quyết giúp các DNNVV sẵn sàng chuyển đổi số trong hệ thống kế toán, phù hợp với các phát hiện thực nghiệm của Eldalabeeh và cộng sự (2021), Rawashdeh và cộng sự (2023) cũng như Nguyễn Thị Thúy và Nguyễn Thị Thái An (2025). Tầm quan trọng của yếu tố bảo mật dữ liệu tài chính phản ánh mối quan ngại thực tế của doanh nghiệp đối với rủi ro an toàn thông tin trên môi trường số, đồng quan điểm với các nghiên cứu của Phaphoom và cộng sự (2015) và Phạm Thị Kiều Trinh (2025). Bên cạnh đó, vai trò của nhà quản lý cấp cao và nhận thức về hiệu quả mong đợi tiếp tục được xác nhận là động lực quan trọng thúc đẩy quá trình chấp nhận công nghệ, củng cố thêm lập luận của Đào Ngọc Hà (2022) và Phạm Thị Bích Thu và cộng sự (2024). Cuối cùng, yếu tố quy mô doanh nghiệp thể hiện sự tác động tích cực, phản ánh rằng các doanh nghiệp có quy mô lớn hơn trong khối DNNVV thường sở hữu điều kiện nguồn lực tốt hơn để triển khai hệ thống thông tin kế toán hiện đại, tương đồng với nhận định của Lutfi và cộng sự (2020).
HÀM Ý QUẢN TRỊ
Từ kết quả nghiên cứu, nhóm tác giả đề xuất một số hàm ý quản trị nhằm hỗ trợ các DNNVV trên địa bàn TP. Hồ Chí Minh từng bước ứng dụng CNTT phù hợp với điều kiện nguồn lực và định hướng phát triển:
Thứ nhất, về hạ tầng công nghệ thông tin, doanh nghiệp cần ưu tiên đầu tư, nâng cấp và chuẩn hóa hạ tầng phần cứng, mạng truyền thông và hệ thống phần mềm kế toán, đảm bảo tính tương thích và vận hành ổn định. Các DNNVV nên chủ động lựa chọn các giải pháp công nghệ đám mây hoặc phần mềm kế toán tích hợp phù hợp với năng lực kỹ thuật và quy trình vận hành thực tế của tổ chức.
Thứ hai, về chi phí đầu tư hợp lý, nhà quản trị nên thực hiện phân tích chi phí - lợi ích một cách khoa học trước khi quyết định triển khai. Doanh nghiệp có thể cân nhắc lộ trình đầu tư theo từng giai đoạn hoặc lựa chọn mô hình phần mềm dưới dạng dịch vụ để giảm chi phí đầu tư ban đầu, từ đó tối ưu hóa nguồn vốn và đảm bảo tính kinh tế trong dài hạn.
Thứ ba, về tính bảo mật, doanh nghiệp cần ban hành chính sách an toàn thông tin nghiêm ngặt, áp dụng các giải pháp mã hóa dữ liệu, sao lưu định kỳ và phân quyền truy cập chặt chẽ. Việc hợp tác với các nhà cung cấp giải pháp uy tín và tuân thủ các quy định về an ninh mạng sẽ giúp doanh nghiệp giảm thiểu tối đa rủi ro rò rỉ hoặc thất thoát dữ liệu tài chính.
Thứ tư, về sự hỗ trợ từ nhà quản lý cấp cao, ban lãnh đạo doanh nghiệp cần giữ vai trò tiên phong, định hình chiến lược ứng dụng CNTT trong công tác kế toán và cam kết cung cấp nguồn lực tài chính, nhân sự cần thiết. Nhà quản trị cần tích cực tham gia dẫn dắt, tạo môi trường làm việc thuận lợi và thiết lập cơ chế khen thưởng phù hợp để khuyến khích đội ngũ kế toán nâng cao trình độ công nghệ và thích ứng nhanh với hệ thống mới.
Thứ năm, về hiệu quả mong đợi, doanh nghiệp cần xác định rõ ràng các mục tiêu ứng dụng CNTT trong kế toán như gia tăng tốc độ xử lý dữ liệu, tự động hóa báo cáo và nâng cao tính minh bạch của thông tin. Việc xây dựng bộ chỉ số đánh giá hiệu quả (KPI) gắn với công tác kế toán số sẽ giúp doanh nghiệp theo dõi sát sao lợi ích thực tế thu được và không ngừng cải tiến quy trình.
Thứ sáu, về quy mô doanh nghiệp, các doanh nghiệp cần căn cứ vào quy mô và mức độ phức tạp quản lý để lựa chọn lộ trình ứng dụng CNTT linh hoạt. Doanh nghiệp quy mô lớn hơn trong nhóm DNNVV nên phát huy lợi thế nguồn lực để triển khai hệ thống quản trị toàn diện, trong khi các doanh nghiệp nhỏ hơn nên áp dụng giải pháp cuốn chiếu, ưu tiên các phân hệ kế toán cốt lõi trước khi mở rộng.
Tài liệu tham khảo:
1. Đào Ngọc Hà (2022). Nghiên cứu các nhân tố ảnh hưởng đến quyết định ứng dụng công nghệ thông tin trong công tác kế toán tại các doanh nghiệp nhỏ và vừa trên địa bàn thành phố Hà Nội. Tạp chí Nghiên cứu Tài chính Kế toán, 228, 89-92.
2. Eldalabeeh, A. R. E., AL-Shbiel, S. O., & Al-Zaqeba, M. A. A. (2021). The impact of cloud accounting on the development of accounting information systems in SMEs in Jordan. Journal of Asian Finance, Economics and Business, 8(2), 833-849. https://doi.org/10.13106/jafeb.2021.vol8.no2.0833
3. Lutfi, A., Al-Okaily, M., Al-Khasawneh, A. L., & Alsyouf, A. (2020). Factors influencing the adoption of cloud accounting information system: A conceptual model. Global Business Review. https://doi.org/10.1177/0972150920965079
4. Nguyen, V. H., Tran, M. D., & Le, T. H. (2025). Drivers of digital accounting adoption in emerging economies: The moderating role of cybersecurity awareness. Journal of Financial Reporting and Accounting, 23(2), 769-787. https://doi.org/10.1108/JFRA-12-2023-0761
5. Nguyễn Thị Thúy, & Nguyễn Thị Thái An (2025). Các yếu tố ảnh hưởng đến chuyển đổi số trong kế toán doanh nghiệp nhỏ và vừa. Tạp chí Khoa học và Công nghệ Giao thông, 5(3), 126-135.
6. Phạm Thị Bích Thu, Lê Văn Cường, & Trần Mai Linh (2024). Ứng dụng công nghệ thông tin trong công tác kế toán: Thực trạng và giải pháp cho các doanh nghiệp nhỏ và vừa. Tạp chí Khoa học Trường Đại học Hồng Đức, 70, 130-138.
7. Phạm Thị Kiều Trinh (2025). Các nhân tố ảnh hưởng đến ý định ứng dụng kế toán đám mây tại các doanh nghiệp nhỏ và vừa trên địa bàn Thành phố Hồ Chí Minh Thư viện số UEH. https://digital.lib.ueh.edu.vn/handle/UEH/75944
8. Phaphoom, O., Wang, X., Samuel, S., Helmer, S., & Abrahamsson, P. (2015). A survey study on major technical barriers affecting the decision to adopt cloud services. Journal of Systems and Software, 103, 167-181. https://doi.org/10.1016/j.jss.2015.02.002
9. Ratmono, D., Frendy, F., & Zuhrohtun, Z. (2023). Determinants of cloud accounting adoption by micro, small, and medium enterprises. Cogent Economics & Finance, 11(2), Article 2269773. https://doi.org/10.1080/23322039.2023.2269773
10. Rawashdeh, A., Al-Qudah, S., & Al-Haddad, S. (2023). Factors affecting cybersecurity measures adoption in accounting firms: A TAM-TOE perspective. Human Behavior and Emerging Technologies, 2023, Article 8571227. https://doi.org/10.1155/2023/8571227
11. Santos, R., Rocha, A., & Silva, C. (2025). Artificial intelligence in modern accounting: A framework for organizational readiness and capability maturity. Neural Computing and Applications, 37(31), 25789-25803. https://doi.org/10.1007/s00521-025-11118-4
| Ngày nhận bài: 12/9/2026; Ngày hoàn thiện biên tập: 10/10/2026; Ngày duyệt đăng: 18/10/2026 |
Các tin khác

Hoàn thiện thể chế thúc đẩy phát triển nền kinh tế dữ liệu tại Việt Nam

Phát triển mô hình nghiên cứu về tác động của năng lực vận tải đến hiệu quả hoạt động doanh nghiệp: Vai trò trung gian của chiến lược chi phí thấp

Trải nghiệm người tiêu dùng, marketing xanh, hình ảnh thương hiệu xanh và sự hài lòng của người tiêu dùng: Khung nghiên cứu đề xuất

Các yếu tố ảnh hưởng đến năng lực thích ứng số của nguồn nhân lực logistics tại TP. Hồ Chí Minh

Các yếu tố ảnh hưởng đến đổi mới sáng tạo xanh của doanh nghiệp tại TP. Hồ Chí Minh

Các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng AI của sinh viên tại TP. Hồ Chí Minh

Nâng cao khả năng giải quyết vấn đề và sáng tạo của sinh viên thông qua các công cụ AI: Phân tích trắc lượng thư mục sử dụng cơ sở dữ liệu Scopus

Ảnh hưởng của hành vi mua sắm tìm kiếm đến sự gắn kết của khách hàng trong xu hướng bán lẻ hợp kênh tại TP. Hồ Chí Minh

Tiếp cận du lịch sinh thái theo định hướng kinh tế tuần hoàn tại vườn quốc gia Yok Đôn từ lý thuyết tái sản xuất của C. Mác


