


Tổng quan nghiên cứu về tác động của nguyên tắc thận trọng trong kế toán đến hành vi quản trị lợi nhuận
Trần Thị Vinh
Khoa Kế toán - Kiểm toán, Trường Đại học Mở Thành phố Hồ Chí Minh
Email: vinh.tt@ou.edu.vn
Tóm tắt
Nghiên cứu hệ thống hóa một số công trình về tác động của nguyên tắc thận trọng trong kế toán đến quản trị lợi nhuận. Kết quả cho thấy nguyên tắc thận trọng có thể hạn chế quản trị lợi nhuận nhưng trong một số bối cảnh lại thúc đẩy các hình thức thao túng tinh vi, đặc biệt qua quản trị lợi nhuận thực. Sự khác biệt về kết quả phụ thuộc vào thể chế, chất lượng quản trị và đặc điểm thị trường. Nghiên cứu đồng thời chỉ ra khoảng trống đáng kể về bằng chứng thực nghiệm tại Việt Nam, qua đó nhấn mạnh sự cần thiết của các nghiên cứu chuyên sâu trong bối cảnh doanh nghiệp Việt Nam.
Từ khóa: Tác động, nguyên tắc thận trọng, kế toán, quản trị lợi nhuận
Abstract
This study synthesizes existing research on the impact of accounting conservatism on earnings management. The findings indicate that accounting conservatism can constrain earnings management but may also encourage more sophisticated forms of manipulation in certain contexts, particularly through real earnings management. Differences in findings depend on institutional settings, governance quality, and market characteristics. The study also identifies a significant gap in empirical evidence from Viet Nam, highlighting the need for in-depth research in the Vietnamese enterprise context.
Keywords: Impact, accounting conservatism, accounting, earnings management
MỞ ĐẦU
Các nghiên cứu trước đây cho thấy nguyên tắc thận trọng (NTTT) có thể hạn chế quản trị lợi nhuậm (QTLN) thông qua việc giảm khả năng điều chỉnh các khoản dồn tích. Tuy nhiên, trong một số trường hợp, nhà quản lý có thể chuyển sang các hình thức quản trị lợi nhuận thực để đạt mục tiêu lợi nhuận. Sự khác biệt này có thể xuất phát từ đặc điểm thể chế, chất lượng quản trị doanh nghiệp và môi trường thị trường. Tại Việt Nam, các nghiên cứu về mối quan hệ này còn tương đối hạn chế và chưa có kết luận thống nhất. Do đó, bài viết tổng quan các nghiên cứu hiện có nhằm làm rõ tác động của NTTT đến QTLN, nhận diện những khác biệt trong kết quả nghiên cứu và xác định khoảng trống cho các nghiên cứu tiếp theo trong bối cảnh Việt Nam.
TỔNG QUAN NGHIÊN CỨU VỀ TÁC ĐỘNG CỦA NGUYÊN TẮC THẬN TRỌNG TRONG KẾ TOÁN ĐẾN HÀNH VI QUẢN TRỊ LỢI NHUẬN
Đặc điểm và hướng tiếp cận của các nghiên cứu trước
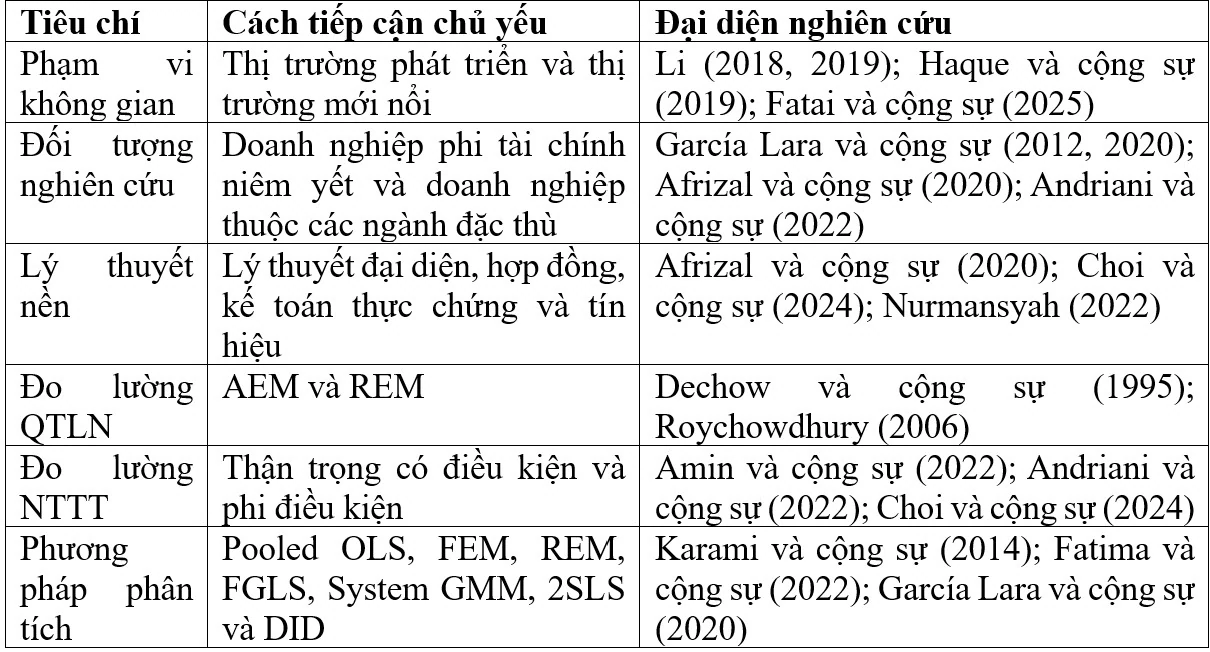
Các nghiên cứu về tác động của NTTT trong kế toán đến QTLN được thực hiện tại cả các nền kinh tế phát triển và thị trường mới nổi. Phạm vi nghiên cứu chủ yếu là doanh nghiệp phi tài chính niêm yết, bên cạnh các nghiên cứu tập trung vào những ngành có đặc điểm hoạt động và rủi ro kế toán riêng biệt. Sự đa dạng về bối cảnh cho phép đánh giá vai trò của NTTT trong các môi trường thể chế, quản trị và giám sát khác nhau (García Lara và cộng sự, 2012, 2020; Alarlooq và cộng sự, 2014; Haque và cộng sự, 2019).
Về lý thuyết, Lý thuyết đại diện được sử dụng để giải thích động cơ QTLN phát sinh từ xung đột lợi ích và bất cân xứng thông tin. Lý thuyết hợp đồng nhấn mạnh vai trò của NTTT trong bảo vệ chủ nợ và hạn chế hành vi che giấu rủi ro, trong khi Lý thuyết kế toán thực chứng và Lý thuyết tín hiệu góp phần lý giải lựa chọn chính sách kế toán cũng như ý nghĩa của thông tin thận trọng đối với các bên liên quan (Afrizal và cộng sự, 2020; Choi và cộng sự, 2024; Nurmansyah, 2022; Syahputri và Nawirah, 2023).
Về phương pháp, các nghiên cứu chủ yếu sử dụng hồi quy dữ liệu bảng, kết hợp các mô hình và kỹ thuật ước lượng khác nhau để xử lý vấn đề lựa chọn mô hình, phương sai sai số thay đổi, tự tương quan và nội sinh. QTLN thường được đo lường thông qua quản trị lợi nhuận dồn tích (AEM) và quản trị lợi nhuận thực (REM), trong khi NTTT được phân biệt thành thận trọng có điều kiện và thận trọng phi điều kiện. Sự khác biệt trong cách lựa chọn mẫu, đo lường biến và phương pháp ước lượng là những yếu tố cần xem xét khi đối chiếu kết quả giữa các nghiên cứu.
Bảng 1: Khái quát đặc điểm và phương pháp nghiên cứu về NTTT và QTLN
 |
Nguồn: Tác giả tổng hợp
Bảng 1 cho thấy các nghiên cứu có sự đa dạng về bối cảnh, lý thuyết và phương pháp đo lường. Tuy nhiên, việc sử dụng các thước đo NTTT và QTLN khác nhau cũng có thể dẫn đến kết quả không đồng nhất. Vì vậy, thay vì chỉ thống kê đặc điểm tài liệu, cần tập trung phân tích cơ chế tác động và những điều kiện làm thay đổi mối quan hệ giữa hai yếu tố.
Cơ chế tác động của nguyên tắc thận trọng đến hành vi quản trị lợi nhuận
Về mặt lý thuyết, NTTT có thể ảnh hưởng đến QTLN thông qua hai cơ chế chính. Thứ nhất, NTTT hạn chế quyền tùy nghi của nhà quản trị bằng cách yêu cầu ghi nhận tổn thất kịp thời và thận trọng khi ghi nhận lợi nhuận chưa chắc chắn. Cơ chế này góp phần giảm khả năng trì hoãn ghi nhận tổn thất, che giấu rủi ro và sử dụng các ước tính kế toán để điều chỉnh kết quả kinh doanh. Theo cách tiếp cận của Lý thuyết đại diện và Lý thuyết hợp đồng, NTTT có thể nâng cao chất lượng thông tin và tăng cường khả năng giám sát của cổ đông, chủ nợ và các bên liên quan (Afrizal và cộng sự, 2020; Choi và cộng sự, 2024; Hartam và Kresnawati, 2021).
Thứ hai, NTTT không phải lúc nào cũng hạn chế QTLN. Khi các quy định kế toán tạo ra phạm vi đáng kể cho việc ước tính dự phòng, phân bổ chi phí hoặc ghi nhận tổn thất, nhà quản trị có thể tận dụng sự linh hoạt này để điều chỉnh lợi nhuận giữa các kỳ. Đồng thời, áp lực kiểm soát QTLN dồn tích có thể thúc đẩy doanh nghiệp chuyển sang điều chỉnh các quyết định kinh doanh thực tế, chẳng hạn cắt giảm chi phí nghiên cứu và phát triển hoặc bảo trì. Vì vậy, đánh giá tác động của NTTT cần xem xét đồng thời cả AEM và REM, thay vì chỉ tập trung vào một hình thức quản trị lợi nhuận (Alarlooq và cộng sự, 2014; Elvina và cộng sự, 2024; Li, 2018).
Như vậy, NTTT có thể vừa đóng vai trò là cơ chế kiểm soát hành vi cơ hội, vừa tạo ra những lựa chọn thay thế cho nhà quản trị khi thực hiện QTLN. Chiều hướng và mức độ tác động phụ thuộc vào cách thức áp dụng nguyên tắc kế toán, chất lượng quản trị công ty và môi trường thể chế.
Bằng chứng thực nghiệm về tác động của nguyên tắc thận trọng đến quản trị lợi nhuận
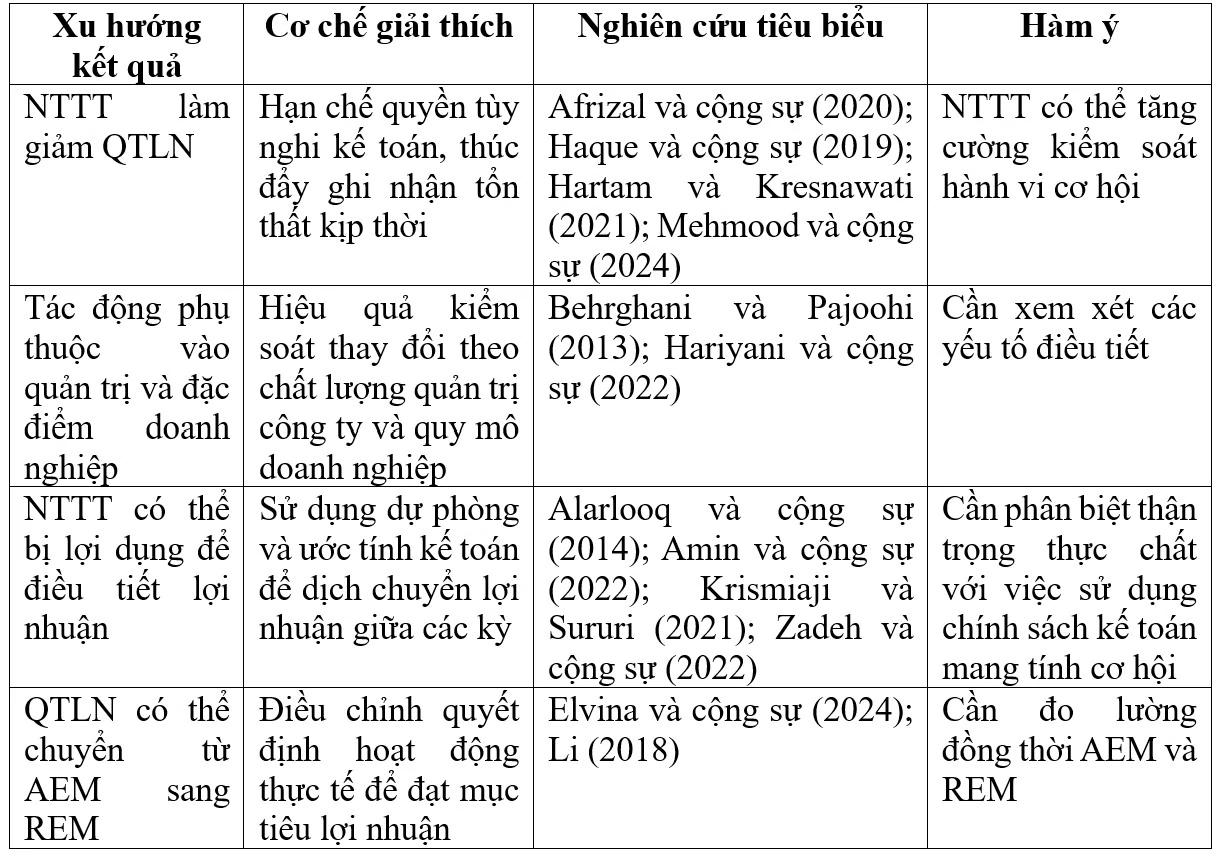
Các bằng chứng thực nghiệm hiện có có thể được phân thành hai nhóm chính: nhóm nghiên cứu cho thấy NTTT làm giảm QTLN và nhóm nghiên cứu ghi nhận tác động ngược chiều hoặc phụ thuộc vào hình thức quản trị lợi nhuận.
Thứ nhất, NTTT có tác động hạn chế QTLN. Nhiều nghiên cứu cho thấy kế toán thận trọng có mối quan hệ ngược chiều với hành vi điều chỉnh lợi nhuận. Việc ghi nhận tổn thất kịp thời và hạn chế ghi nhận lợi nhuận chưa chắc chắn có thể thu hẹp phạm vi tùy nghi kế toán, giảm cơ hội che giấu thông tin và nâng cao tính minh bạch của báo cáo tài chính. Kết quả này được ghi nhận trong các nghiên cứu của Afrizal và cộng sự (2020), Choi và cộng sự (2024), Fatima và cộng sự (2022), Haque và cộng sự (2019), Hartam và Kresnawati (2021), Karami và cộng sự (2014), Mahardhika và Fitriana (2019), Mehmood và cộng sự (2024), Syahputri và Nawirah (2023).
Tuy nhiên, tác động hạn chế QTLN có thể thay đổi theo đặc điểm doanh nghiệp và môi trường quản trị. Hariyani và cộng sự (2022) nhấn mạnh vai trò của quản trị công ty, trong khi Behrghani và Pajoohi (2013) xem xét sự khác biệt theo quy mô doanh nghiệp. Điều này hàm ý rằng hiệu quả của NTTT không chỉ phụ thuộc vào quy định kế toán mà còn gắn với cơ chế giám sát và điều kiện hoạt động cụ thể.
Thứ hai, NTTT có thể làm gia tăng hoặc chuyển dịch hình thức QTLN. Một số nghiên cứu cho thấy tính thận trọng có thể bị lợi dụng khi nhà quản trị sử dụng các khoản dự phòng và ước tính kế toán để điều tiết lợi nhuận giữa các kỳ (Alarlooq và cộng sự, 2014; Amin và cộng sự, 2022; Krismiaji và Sururi, 2021; Nurmansyah, 2022; Zadeh và cộng sự, 2022). Fatai và cộng sự (2025) cũng đặt ra vấn đề về những hệ quả không mong muốn khi chính sách thận trọng được áp dụng trong môi trường kiểm soát chưa hiệu quả.
Một khía cạnh đáng chú ý là khả năng chuyển dịch từ AEM sang REM. Khi việc điều chỉnh các khoản dồn tích bị giám sát chặt chẽ, nhà quản trị có thể thay đổi các quyết định kinh doanh thực tế để đạt mục tiêu lợi nhuận. Những hành vi như cắt giảm đầu tư nghiên cứu và phát triển hoặc chi phí bảo trì có thể ảnh hưởng đến năng lực hoạt động dài hạn, trong khi khó được nhận diện nếu chỉ sử dụng các chỉ tiêu kế toán truyền thống (Elvina và cộng sự, 2024; Li, 2018). Do đó, việc NTTT làm giảm AEM chưa đủ để kết luận rằng tổng thể hành vi QTLN đã giảm.
Bảng 2: Tổng hợp bằng chứng thực nghiệm về tác động của NTTT đến QTLN
 |
Nguồn: Tác giả tổng hợp
Bảng 2 cho thấy chưa thể khẳng định NTTT luôn làm giảm QTLN trong mọi bối cảnh. Sự khác biệt giữa các kết quả có thể liên quan đến cách đo lường tính thận trọng, hình thức quản trị lợi nhuận được xem xét, đặc điểm mẫu và phương pháp ước lượng. Đặc biệt, tác động đến AEM không nhất thiết đồng nhất với tác động đến REM. Đây là cơ sở để chuyển từ cách tiếp cận xem xét mối quan hệ tổng quát sang phân tích các điều kiện và cơ chế tác động cụ thể.
KHOẢNG TRỐNG NGHIÊN CỨU VÀ ĐỊNH HƯỚNG NGHIÊN CỨU TIẾP THEO
Từ tổng quan các công trình liên quan, có thể xác định 3 khoảng trống chính.
Thứ nhất, kết quả thực nghiệm về tác động của NTTT đến QTLN còn chưa thống nhất. Mặc dù nhiều nghiên cứu ghi nhận vai trò hạn chế hành vi điều chỉnh lợi nhuận, các nghiên cứu khác cho thấy NTTT có thể bị lợi dụng hoặc làm thay đổi hình thức QTLN. Do đó, cần tiếp tục kiểm định mối quan hệ này trong những bối cảnh thể chế và quản trị khác nhau.
Thứ hai, việc đo lường QTLN cần phân biệt rõ AEM và REM. Nếu chỉ sử dụng các khoản dồn tích bất thường, nghiên cứu có thể chưa phản ánh đầy đủ khả năng nhà quản trị chuyển sang điều chỉnh hoạt động kinh doanh thực tế. Việc kết hợp hai nhóm thước đo sẽ giúp đánh giá toàn diện hơn hiệu quả kiểm soát của NTTT.
Thứ ba, cần chú trọng vai trò của các yếu tố điều tiết như chất lượng quản trị công ty, mức độ vay nợ, quy mô doanh nghiệp và môi trường thể chế. Những yếu tố này có thể làm thay đổi động cơ áp dụng NTTT cũng như khả năng thực hiện QTLN, qua đó góp phần giải thích sự khác biệt giữa các kết quả thực nghiệm.
Từ các khoảng trống trên, hướng nghiên cứu tiếp theo nên tập trung kiểm định tác động của NTTT đến từng hình thức QTLN, đồng thời xem xét vai trò điều tiết của đặc điểm doanh nghiệp và cơ chế quản trị. Cách tiếp cận này không chỉ làm rõ chiều hướng tác động mà còn giúp xác định điều kiện để NTTT thực sự phát huy vai trò nâng cao chất lượng thông tin kế toán.
Tài liệu tham khảo:
1. Afrizal, A., Putra, W. E., Yuliusman, Y., & Hernando, R. (2020). The effect of accounting conservatism, CSR disclosure and tax avoidance on earnings management: Some evidence from listed companies in Indonesia. International Journal of Advanced Science and Technology, 29(4), 1441–1456.
2. Alarlooq, M. N. M., Aslani, A., & Azadi, B. (2014). Accounting conservatism impact on real earnings management. International Journal of Accounting Research, 1(12), 71–76.
3. Amin, A., Bunyamin, B., & Kurniadiati, I. (2022). The effect of accounting conservatism on earnings management with risk management as intervening. International Journal of Economics, Business and Management Research, 6(7), 266–280.
4. Andriani, A., Hamidah, H., & Wiralaga, H. K. (2022). Effect of good corporate governance, accounting conservatism and size of company earnings management with managerial ownership as in developing countries moderating variables ASEAN (Indonesia, Malaysia and Thailand) period 2015-2019. International Journal on Advanced Science, Education, and Religion (IJoASER), 5(2), 104–117.
5. Ardiany, Y., Lukviarman, N., Hamidi, M., & Luthan, E. (2023). Conservatism as a moderating variable on the determinants of earnings management. Investment Management and Financial Innovations, 20(4), 324–334.
6. Behrghani, H. F., & Pajoohi, M. R. (2013). Examining the effect of firm size on conservatism and earnings management relationships; Evidences from Tehran Stock Exchange. Journal of Novel Applied Sciences, 2(S), 776–783.
7. Choi, W., Baik, I., Lee, E., & Leach-López, M. A. (2024). Accounting conservatism in borrowers’ financial reporting and earnings management. Accounting Information Review, 42(1), 75–100.
8. Dechow, P. M., Sloan, R. G., & Sweeney, A. P. (1995). Detecting earnings management. The Accounting Review, 70(2), 193–225.
9. Elvina, V., Rudiawarni, F. A., Sulistiawan, D., & Topçu, G. (2024). Does conservatism influence earnings management activities? The case of Singapore and Indonesian firms. Montenegrin Journal of Economics, 20(2), 43–52.
10. Fatai, O., Oluwatuyi, A. O., & Adeyemi, O. A. (2025). Accounting Conservatism and Earnings Management: Further Insights from Nigeria. AKSU Journal of Administration and Corporate Governance, 5(2), 78-90.
11. Fatima, H., Haque, A., & Qammar, M. A. J. (2022). Earnings management, uncertainty and the role of conservative financial reporting: Empirical evidence from Pakistan. Journal of Asian Finance, Economics and Business, 9(4), 39–52.
12. García Lara, J. M., García Osma, B., & Penalva, F. (2012). Accounting conservatism and the limits to earnings management [Working Paper]. Universidad Carlos III de Madrid & IESE Business School.
13. García Lara, J. M., García Osma, B., & Penalva, F. (2020). Conditional conservatism and the limits to earnings management. Journal of Accounting and Public Policy, 39(4), 106738.
14. Haque, A., Fatima, H., Abid, A., & Qamar, M. A. J. (2019). Impact of firm-level uncertainty on earnings management and role of accounting conservatism. Quantitative Finance and Economics, 3(4), 772–794.
15. Hariyani, D. S., Fadila, C., Sari, P. O., Sartono, S., & Marsiwi, D. (2022). Conservatism, earning management of firm values: Good corporate governance moderating variable. International Journal of Social Science and Business, 6(4), 535–543.
16. Hartam, W., & Kresnawati, E. (2021). Accounting conservatism and earnings management: Moderating effect of the corporate life cycle. Advances in Economics, Business and Management Research, 169, 137–142.
17. Karami, G., Taban, M., & Aleyasin, S. S. (2014). Accounting conservatism and earnings management constraints. Journal of Academic and Applied Studies, 4(7), 1828–1835.
18. Krismiaji, K., & Sururi, S. (2021). Conservatism, earnings quality, and stock prices - Indonesian evidence. Journal of Accounting and Investment, 22(1), 37–50.
19. Li, H. (2018). Unconditional accounting conservatism and real earnings management in Chinese listed firms. International Journal of Financial Research, 9(2), 203–215.
20. Li, H. (2019). Conservatism, earnings management and R&D capitalization. International Journal of Financial Research, 10(2), 52–61.
21. Mahardhika, T., & Fitriana, V. E. (2019). Does political connection and conservatism influence earnings management? Jurnal Ilmiah MEA (Manajemen, Ekonomi, & Akuntansi), 3(3), 53–66.
22. Mehmood, R., Alawi, S., & Ahmad, I. (2024). CEO optimism, accounting conservatism and earnings management of listed manufacturing firms: Evidence from Asian emerging economies. FWU Journal of Social Sciences, 18(3), 1–25.
23. Nurmansyah, A. (2022). The effect of competition on earnings management with accounting conservatism as mediator. International Journal of Research in Social Sciences and Humanities, 3(4), 16–24.
24. Roychowdhury, S. (2006). Earnings management through real activities manipulation. Journal of Accounting and Economics, 42(3), 335–370.
25. Syahputri, D. I., & Nawirah, N. (2023). The effect of information asymmetry, accounting conservatism, and firm size against earning management with good corporate governance as moderating variables. Jurnal Akuntansi, 13(2), 163–176.
26. Zadeh, F. N., Askarany, D., & Asl, S. A. (2022). Accounting conservatism and earnings quality. Journal of Risk and Financial Management, 15(9), 413.
| Ngày nhận bài: 1/9/2026; Ngày hoàn thiện biên tập: 5/10/2026; Ngày duyệt đăng: 15/10/2026 |
Tin liên quan


Các tin khác

Ảnh hưởng của áp lực thời gian đến thôi thúc mua ngẫu hứng trong livestream: Vai trò của FOMO và cảm nhận thao túng

Vai trò của hệ thống thông tin kế toán trong hỗ trợ lập báo cáo tích hợp: Cơ sở lý luận và hàm ý cho doanh nghiệp Việt Nam

Các nhân tố ảnh hưởng đến chuyển đổi số tại các trang trại chăn nuôi heo gia công với Công ty TNHH Japfa Comfeed Việt Nam

Đổi mới kế toán, kiểm toán Việt Nam trong kỷ nguyên số và hội nhập quốc tế: Thực trạng, thách thức và định hướng

Ứng dụng AI-GIS-CAD trong ước tính giá trị công trình để bồi thường, giải phóng mặt bằng

Các nhân tố ảnh hưởng đến hành vi chi tiêu qua tài khoản ngân hàng của sinh viên Trường Đại học Kiên Giang

Đầu tư công hiện đại ở Việt Nam: Từ đổi mới nhận thức đến hoàn thiện thể chế quản lý

Nâng cao năng lực số cho công chức trong các cơ quan nhà nước cấp tỉnh tại Đồng Tháp

Xuất khẩu sản phẩm văn hóa tại chỗ thông qua du lịch: Kinh nghiệm tại một số quốc gia châu Á và khuyến nghị cho Việt Nam


