


Các nhân tố ảnh hưởng đến hành vi chi tiêu qua tài khoản ngân hàng của sinh viên Trường Đại học Kiên Giang
ThS. Lê Trương Ngọc Châu
Khoa Kinh tế, Trường Đại học Kiên Giang; Email: [email protected]
TS. Ngô Văn Thiện
Khoa Kinh tế, Trường Đại học Kiên Giang; Email:[email protected]
Nguyễn Như Ngọc
SV, Khoa Kinh tế, Trường Đại học Kiên Giang; Email: [email protected]
Võ Thanh Mẫn
SV, Khoa Kinh tế, Trường Đại học Kiên Giang; Email:[email protected]
Nguyễn Hữu Bảo
SV, Khoa Kinh tế, Trường Đại học Kiên Giang; Email: [email protected]
Huỳnh Thị Kim Duyên
SV Khoa Kinh tế, Trường Đại học Kiên Giang; Email: [email protected]
Tóm tắt
Nghiên cứu nhằm xác định các yếu tố ảnh hưởng đến hành vi chi tiêu qua tài khoản ngân hàng của sinh viên Trường Đại học Kiên Giang. Dữ liệu được thu thập từ 518 sinh viên thông qua khảo sát trực tiếp và phân tích bằng thống kê mô tả, kiểm định Cronbach’s Alpha, phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính đa biến với sai số chuẩn hiệu chỉnh (robust). Kết quả cho thấy, mô hình giải thích 43,63% sự biến thiên của hành vi chi tiêu qua tài khoản ngân hàng. Trong 6 yếu tố được xem xét, thái độ chi tiêu cá nhân có tác động tích cực mạnh nhất, tiếp đến là nhận thức tiện ích và giá trị, an toàn và bảo mật. Ngược lại, hành vi chi tiêu số có tác động tiêu cực và có ý nghĩa thống kê. Trợ cấp từ gia đình chỉ có ý nghĩa thống kê ở mức 10%, trong khi rủi ro và sự cố hạ tầng chưa cho thấy tác động có ý nghĩa thống kê. Trên cơ sở đó, nghiên cứu đề xuất các hàm ý quản trị nhằm nâng cao chất lượng dịch vụ ngân hàng số, tăng cường bảo mật giao dịch và thúc đẩy giáo dục tài chính cá nhân. Kết quả góp phần làm rõ các yếu tố liên quan đến hành vi chi tiêu qua tài khoản ngân hàng của sinh viên, qua đó hỗ trợ định hướng sử dụng dịch vụ thanh toán hiệu quả và hình thành thói quen chi tiêu hợp lý.
Từ khóa: Hành vi chi tiêu, tài khoản ngân hàng, thái độ chi tiêu, thanh toán số, sinh viên
Abstract
This study aims to identify the factors influencing students’ spending behavior through bank accounts at Kien Giang University. Data were collected from 518 students through face-to-face surveys and analyzed using descriptive statistics, Cronbach’s alpha reliability testing, exploratory factor analysis (EFA), and multiple linear regression with robust standard errors. The results indicate that the model explains 43.63% of the variation in spending behavior through bank accounts. Among the six factors examined, personal spending attitudes have the strongest positive effect, followed by perceived utility and value, and safety and security. In contrast, digital spending behavior has a statistically significant negative effect. Family allowances are statistically significant only at the 10% level, while risks and infrastructure disruptions show no statistically significant effects. Based on these findings, the study proposes managerial implications to improve digital banking service quality, strengthen transaction security, and promote personal financial education. The findings contribute to a better understanding of the factors associated with students’ spending behavior through bank accounts, thereby informing efforts to encourage effective use of payment services and foster sound spending habits.
Keywords: Spending behavior, bank accounts, spending attitudes, digital payments, students
GIỚI THIỆU
Trong bối cảnh kinh tế số phát triển và thanh toán không dùng tiền mặt ngày càng phổ biến, việc quản lý tài chính cá nhân và kiểm soát chi tiêu trở thành vấn đề quan trọng đối với sinh viên. Mặc dù giao dịch qua tài khoản ngân hàng mang lại nhiều tiện ích, hình thức thanh toán này cũng tiềm ẩn nguy cơ chi tiêu thiếu kiểm soát, mất cân đối tài chính và gia tăng áp lực kinh tế.
Các nghiên cứu trước đây đã chỉ ra nhiều yếu tố liên quan đến hành vi sử dụng dịch vụ ngân hàng và chi tiêu của sinh viên. Annin và cộng sự (2014) đề cập đến vai trò của các đặc điểm kinh tế - xã hội trong việc sử dụng ngân hàng điện tử, Kissi và cộng sự (2017) nhấn mạnh ảnh hưởng của niềm tin và các yếu tố xã hội đến ý định sử dụng thẻ ghi nợ. Tại Việt Nam, Nguyễn Thị Như Quỳnh và Phạm Thị Ngọc Anh (2021), Nguyễn Thị Quỳnh Châu và Nguyễn Thúy Quỳnh (2022) đã nghiên cứu các yếu tố ảnh hưởng đến việc sử dụng dịch vụ thanh toán di động và thẻ ATM. Gần đây, Phạm Thu Uyên và Nguyễn Thị Huyền Trang (2026) cùng Mai Thanh Văn và cộng sự (2026) tiếp tục làm rõ các yếu tố liên quan đến hành vi tiêu dùng và quản lý tài chính cá nhân của sinh viên. Riêng tại Trường Đại học Kiên Giang, Lê Nguyễn Kiều My (2023) đã nghiên cứu các nhân tố ảnh hưởng đến mức chi tiêu hằng tháng của sinh viên, nhưng chưa tập trung vào hành vi chi tiêu thông qua tài khoản ngân hàng.
Nhìn chung, các nghiên cứu trước đã cung cấp cơ sở lý luận và thực nghiệm về hành vi tài chính của sinh viên, nhưng chủ yếu tập trung vào việc sử dụng thẻ ngân hàng, thanh toán di động và mức chi tiêu sinh hoạt. Trong khi đó, hành vi chi tiêu qua tài khoản ngân hàng dưới tác động đồng thời của thái độ chi tiêu, nguồn tài chính gia đình, tiện ích công nghệ, an toàn giao dịch và xu hướng tiêu dùng số vẫn chưa được nghiên cứu đầy đủ, đặc biệt tại Trường Đại học Kiên Giang. Vì vậy, nghiên cứu được thực hiện nhằm xác định các nhân tố ảnh hưởng đến hành vi chi tiêu qua tài khoản ngân hàng của sinh viên, từ đó góp phần nâng cao hiệu quả quản lý tài chính cá nhân và định hướng thói quen chi tiêu hợp lý.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Thanh toán qua tài khoản ngân hàng: Là hình thức thực hiện giao dịch tài chính thông qua việc ghi nợ và ghi có trên tài khoản ngân hàng mà không cần sử dụng tiền mặt, được thực hiện bằng các phương tiện như Mobile Banking, Internet Banking, thẻ ngân hàng và mã QR.
Hành vi chi tiêu qua tài khoản ngân hàng của sinh viên: Là quá trình sinh viên lựa chọn và sử dụng tài khoản ngân hàng để thanh toán các khoản chi tiêu phục vụ học tập, sinh hoạt và nhu cầu cá nhân. Hành vi này được thể hiện qua tần suất giao dịch, mức độ ưu tiên thanh toán và giá trị chi tiêu qua tài khoản ngân hàng.
Kiểm soát hành vi chi tiêu: Là khả năng theo dõi, điều chỉnh và phân bổ các khoản chi tiêu phù hợp với nguồn lực tài chính cá nhân. Đối với sinh viên, việc kiểm soát chi tiêu qua tài khoản ngân hàng có ý nghĩa quan trọng trong việc hạn chế chi tiêu bốc đồng, duy trì cân đối ngân sách và hình thành thói quen quản lý tài chính hiệu quả.
Mô hình Chấp nhận Công nghệ (TAM): Davis (1989) cho rằng, tính hữu ích và tính dễ sử dụng ảnh hưởng đến việc chấp nhận công nghệ, qua đó giải thích vai trò của nhận thức tiện ích và giá trị trong chi tiêu qua tài khoản ngân hàng.
Thuyết Hành vi có kế hoạch (TPB): Ajzen (1991) nhấn mạnh vai trò của thái độ, chuẩn chủ quan và nhận thức kiểm soát hành vi đối với ý định hành vi, làm cơ sở giải thích thái độ chi tiêu cá nhân của sinh viên.
Lý thuyết Thống nhất về Chấp nhận và Sử dụng Công nghệ (UTAUT): Venkatesh và cộng sự (2003) đề cao kỳ vọng hiệu quả, kỳ vọng nỗ lực, ảnh hưởng xã hội và điều kiện thuận lợi, góp phần giải thích vai trò của tiện ích công nghệ và điều kiện hạ tầng trong giao dịch ngân hàng số.
Lý thuyết Nhận thức Rủi ro (TPR): Bauer (1960) cho rằng rủi ro cảm nhận ảnh hưởng đến quyết định tiêu dùng, là cơ sở xem xét yếu tố an toàn, bảo mật và sự cố hạ tầng.
Lý thuyết Đau đớn khi chi trả (Pain of Paying): Thaler (1985), Prelec và Loewenstein (1998) cho rằng cảm nhận mất mát khi thanh toán ảnh hưởng đến quyết định chi tiêu. Thanh toán số có thể làm giảm cảm nhận này, qua đó liên hệ với hành vi chi tiêu số của sinh viên.
Mô hình nghiên cứu
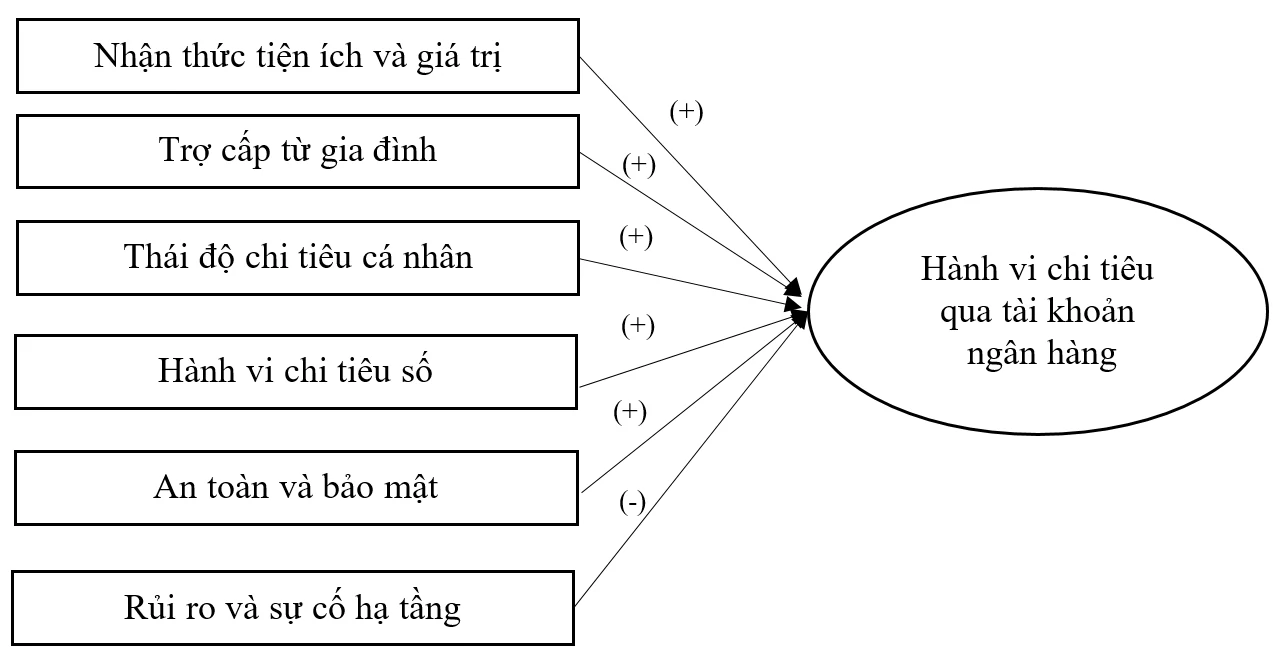
Trên cơ sở kế thừa các nghiên cứu trước, nghiên cứu đề xuất mô hình gồm 6 nhân tố ảnh hưởng đến hành vi chi tiêu qua tài khoản ngân hàng của sinh viên Trường Đại học Kiên Giang (Hình 1). Mô hình nghiên cứu đề xuất có dạng:
HVCT = β₀ + β₁TĐ + β₂NT + β₃ATBM + β₄TC + β₅CTS + β₆RR + ui
Trong đó, HVCT là hành vi chi tiêu qua tài khoản ngân hàng của sinh viên; β₀ là hằng số, β₁-β₆ là các hệ số hồi quy và ui là sai số ngẫu nhiên. Các biến trong mô hình gồm: HVCT - Hành vi chi tiêu qua tài khoản; TĐ - Thái độ chi tiêu cá nhân; NT - Nhận thức tiện ích và giá trị; ATBM - An toàn và bảo mật; TC - Trợ cấp từ gia đình; CTS - Hành vi chi tiêu số; RR - Rủi ro và sự cố hạ tầng.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất, 2026
Giả thuyết nghiên cứu
Các giả thuyết nghiên cứu được phát biểu như sau:
H1: Nhận thức tiện ích và giá trị (NT) có tác động tích cực đến Hành vi chi tiêu qua tài khoản ngân hàng (HVCT).
H2: Trợ cấp từ gia đình (TC) có tác động tích cực đến Hành vi chi tiêu qua tài khoản ngân hàng (HVCT).
H3: Thái độ chi tiêu cá nhân (TĐ) có tác động tích cực đến Hành vi chi tiêu qua tài khoản ngân hàng (HVCT).
H4: Hành vi chi tiêu số (CTS) có tác động tích cực đến Hành vi chi tiêu qua tài khoản ngân hàng (HVCT).
H5: An toàn và bảo mật (ATBM) có tác động tích cực đến Hành vi chi tiêu qua tài khoản ngân hàng (HVCT).
H6: Rủi ro và sự cố hạ tầng (RR) có tác động tích cực đến Hành vi chi tiêu qua tài khoản ngân hàng (HVCT).
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp chọn mẫu phi xác suất, kết hợp lấy mẫu thuận tiện và phân bổ theo cơ cấu sinh viên Trường Đại học Kiên Giang. Với tổng thể khoảng 8.900 sinh viên, công thức Slovin được sử dụng để tham khảo quy mô mẫu, cho kết quả tối thiểu 383 quan sát tại mức sai số giả định 5%. Dữ liệu sơ cấp được thu thập qua khảo sát trực tiếp từ tháng 4 đến tháng 6/2026, với 518 phiếu hợp lệ trên tổng số 560 phiếu phát ra, đạt tỷ lệ 92,5%. Dữ liệu được xử lý bằng Stata 17.0 thông qua thống kê mô tả, kiểm định Cronbach’s Alpha, phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính đa biến.
KẾT QUẢ NGHIÊN CỨU
Đặc điểm mẫu khảo sát
Bảng 1: Thống kê thông tin chung của sinh viên
| Chỉ tiêu | Phân loại | Tần số | Tỷ lệ (%) |
|---|---|---|---|
| Giới tính | Nữ | 399 | 77,03 |
| Nam | 119 | 22,97 | |
| Nơi ở | Sống cùng gia đình | 254 | 49,03 |
| Ở trọ/KTX | 264 | 50,97 | |
| Kinh tế gia đình | Khó khăn | 65 | 12,55 |
| Trung bình | 187 | 36,10 | |
| Khá | 266 | 51,35 | |
| Mức chi tiêu qua tài khoản ngân hàng/tháng | ≤ 3 triệu đồng | 256 | 49,42 |
| Trên 3-5 triệu đồng | 151 | 29,15 | |
| > 5 triệu đồng | 111 | 21,43 | |
| Tần suất sử dụng tài khoản ngân hàng | Hằng ngày | 286 | 55,21 |
| Vài lần/tuần | 174 | 33,59 | |
| Ít hơn một lần/tuần | 58 | 11,20 |
Nguồn: Thống kê của nhóm tác giả, 2026
Kết quả thống kê (Bảng 1) cho thấy, trong tổng số 518 sinh viên được khảo sát, nữ giới chiếm ưu thế với 77,03%. Tỷ lệ sinh viên ở trọ và ở ký túc xá chiếm 50,97% sống cùng gia đình chiếm 49,03%, tương đối cân bằng. Về điều kiện kinh tế, nhóm có kinh tế gia đình khá chiếm tỷ lệ cao nhất (51,35%). Đối với mức chi tiêu qua tài khoản ngân hàng, 49,42% sinh viên chi không quá 3 triệu đồng/tháng, trong khi 29,15% chi từ 3-5 triệu đồng và 21,43% chi trên 5 triệu đồng. Đáng chú ý, 55,21% sinh viên sử dụng tài khoản ngân hàng hằng ngày và 33,59% sử dụng vài lần mỗi tuần. Kết quả này cho thấy, tài khoản ngân hàng được sử dụng thường xuyên trong hoạt động thanh toán của phần lớn sinh viên thuộc mẫu khảo sát.
Kết quả phân tích Cronbach’s Alpha
Bảng 2: Kết quả phân tích độ tin cậy thang đo Cronbach’s Alpha
| Thang đo | Số biến quan sát | Cronbach’s Alpha | Đánh giá |
|---|---|---|---|
| Nhận thức tiện ích và giá trị (NT) | 5 | 0,8837 | Tốt |
| Trợ cấp từ gia đình (TC) | 5 | 0,8681 | Tốt |
| Thái độ chi tiêu cá nhân (TĐ) | 5 | 0,8776 | Tốt |
| Hành vi chi tiêu số (CTS) | 5 | 0,9079 | Rất tốt |
| An toàn và bảo mật (ATBM) | 5 | 0,9003 | Rất tốt |
| Rủi ro và sự cố hạ tầng (RR) | 5 | 0,8036 | Tốt |
| Hành vi chi tiêu qua tài khoản NH (HVCT) | 5 | 0,8969 | Tốt |
Nguồn: Thống kê của nhóm tác giả, 2026
Kết quả kiểm định tại Bảng 2 cho thấy, cả 7 thang đo với 35 biến quan sát đều có hệ số Cronbach’s Alpha lớn hơn 0,8, dao động từ 0,8036 đến 0,9079, cho thấy mức độ nhất quán nội tại tốt. Trong đó, thang đo Hành vi chi tiêu số (CTS) đạt hệ số cao nhất (0,9079), tiếp đến là An toàn và bảo mật (ATBM) với 0,9003, thấp nhất là Rủi ro và sự cố hạ tầng (RR) với 0,8036. Ngoài ra, các biến quan sát đều có hệ số tương quan biến tổng lớn hơn 0,3 cho thấy các biến đều phù hợp với thang đo. Khi thử loại bỏ từng biến, hệ số Cronbach’s Alpha không tăng lên đáng kể, nghĩa là không có biến nào làm giảm độ tin cậy của thang đo. Vì vậy, tất cả các biến được giữ lại và sử dụng cho bước phân tích tiếp theo.
Kết quả phân tích EFA
Bảng 3: Kết quả phân tích nhân tố khám phá (EFA)
| Biến quan sát | Nhân tố 1 (NT) | Nhân tố 2 (TC) | Nhân tố 3 (TĐ) | Nhân tố 4 (CTS) | Nhân tố 5 (ATBM) | Nhân tố 6 (RR) | |
|---|---|---|---|---|---|---|---|
| NT1 | 0,7630 |
|
|
|
|
| |
| NT2 | 0,7601 |
|
|
|
|
| |
| NT3 | 0,7472 |
|
|
|
|
| |
| NT4 | 0,8236 |
|
|
|
|
| |
| NT5 | 0,7401 |
|
|
|
|
| |
| TC1 |
| 0,7616 |
|
|
|
| |
| TC2 |
| 0,6572 |
|
|
|
| |
| TC3 |
| 0,7911 |
|
|
|
| |
| TC4 |
| 0,7262 |
|
|
|
| |
| TC5 |
| 0,7640 |
|
|
|
| |
| TĐ1 |
|
| 0,7480 |
|
|
| |
| TĐ2 |
|
| 0,7712 |
|
|
| |
| TĐ3 |
|
| 0,7634 |
|
|
| |
| TĐ4 |
|
| 0,7766 |
|
|
| |
| TĐ5 |
|
| 0,7330 |
|
|
| |
| CTS1 |
|
|
| 0,8510 |
|
| |
| CTS2 |
|
|
| 0,8252 |
|
| |
| CTS3 |
|
|
| 0,7478 |
|
| |
| CTS4 |
|
|
| 0,8304 |
|
| |
| CTS5 |
|
|
| 0,7580 |
|
| |
| ATBM1 |
|
|
|
| 0,7726 |
| |
| ATBM2 |
|
|
|
| 0,8315 |
| |
| ATBM3 |
|
|
|
| 0,7979 |
| |
| ATBM4 |
|
|
|
| 0,7935 |
| |
| ATBM5 |
|
|
|
| 0,7869 |
| |
| RR1 |
|
|
|
|
| 0,5688 | |
| RR2 |
|
|
|
|
| 0,6486 | |
| RR3 |
|
|
|
|
| 0,7140 | |
| RR4 |
|
|
|
|
| 0,6340 | |
| RR5 |
|
|
|
|
| 0,7500 | |
| Hệ số KMO | 0,829 | ||||||
| Kiểm định Bartlett | 8561,186 (df =435) | ||||||
| Sig. | 0,000 | ||||||
| Phương sai trích (%) | 59,64% | ||||||
Nguồn: Thống kê của nhóm tác giả, 2026
Kết quả phân tích nhân tố khám phá (EFA) (Bảng 3) cho thấy, hệ số KMO đạt 0,829 lớn hơn 0,5 và kiểm định Bartlett có ý nghĩa thống kê (Sig = 0,000), chứng tỏ dữ liệu phù hợp để thực hiện phân tích nhân tố. Phân tích EFA trích được 6 nhân tố với giá trị Eigenvalue > 1, giải thích khoảng 59,64% tổng phương sai, cho thấy mô hình có khả năng giải thích khá tốt.
Sau khi xoay nhân tố Varimax, các biến quan sát đều có hệ số tải nhân tố lớn hơn 0,5 và phân bố rõ ràng vào 6 nhóm nhân tố, phù hợp với mô hình nghiên cứu đề xuất. Như vậy, kết quả EFA bước đầu cho thấy cấu trúc thang đo đạt yêu cầu và có thể tiếp tục sử dụng trong các phân tích tiếp theo.
Kết quả phân tích hồi quy
Sau khi ước lượng mô hình, các kiểm định khuyết tật được thực hiện, cho thấy mô hình không có hiện tượng đa cộng tuyến nhưng có phương sai sai số thay đổi, nên nghiên cứu sử dụng sai số chuẩn hiệu chỉnh (robust) để khắc phục và đảm bảo độ tin cậy của kết quả ước lượng.
Bảng 4: Kết quả hồi quy tuyến tính đa biến (Robust)
| Biến độc lập | Hệ số hồi quy (β) | Sai số chuẩn | t | Sig. | VIF |
|---|---|---|---|---|---|
| Hằng số | 0,5057 | 0,2823 | 1,79 | 0,074 |
|
| Nhận thức tiện ích và giá trị (NT) | 0,3471 | 0,0333 | 10,43 | 0,000 | 1,04 |
| Trợ cấp từ gia đình (TC) | 0,0866 | 0,0447 | 1,94 | 0,053 | 1,15 |
| Thái độ chi tiêu cá nhân (TĐ) | 0,4598 | 0,0331 | 13,90 | 0,000 | 1,04 |
| Hành vi chi tiêu số (CTS) | -0,0857 | 0,0363 | -2,36 | 0,018 | 1,13 |
| An toàn và bảo mật (ATBM) | 0,2134 | 0,0361 | 5,91 | 0,000 | 1,01 |
| Rủi ro và sự cố hạ tầng (RR) | -0,0440 | 0,0478 | -0,92 | 0,358 | 1,11 |
| Số quan sát | 518 | ||||
| Prob > F | 0,0000 | ||||
| R-squared | 0,4363 | ||||
| Mean VIF | 1,08 (Không vi phạm) | ||||
| Phương sai thay đổi | Có (Sig = 0,0014 < 0,05) → đã hiệu chỉnh bằng robust | ||||
Nguồn: Thống kê của nhóm tác giả, 2026
Từ kết quả ước lượng hồi quy với sai số chuẩn hiệu chỉnh (robust) (Bảng 4), mô hình hồi quy tuyến tính đa biến được viết lại như sau:
HVCT = 0,5057 + 0,3471NT + 0,0866TC + 0,4598TĐ - 0,0857CTS + 0,2134ATBM - 0,0440RR + ui
Kết quả hồi quy cho thấy, mô hình có ý nghĩa thống kê với mức ý nghĩa 1%, (Sig = 0,000) và hệ số xác định R2 = 0,4363, cho thấy các biến độc lập giải thích được 43,63% sự biến thiên của hành vi chi tiêu qua tài khoản ngân hàng của sinh viên.
Thái độ chi tiêu cá nhân (TĐ): có tác động thuận chiều và có ý nghĩa thống kê đến hành vi chi tiêu qua tài khoản ngân hàng của sinh viên (β = 0,4598; p < 0,001). Kết quả này tương đồng với nghiên cứu của Mai Thanh Văn và cộng sự (2026) trên 350 sinh viên Trường Đại học Kinh tế, Đại học Huế, khi ghi nhận thái độ tài chính có tác động tích cực đến hành vi quản lý tài chính. Phát hiện cũng phù hợp với nghiên cứu của Phạm Thu Uyên và Nguyễn Thị Huyền Trang (2026) và Lê Nguyễn Kiều My (2023) tại Trường Đại học Kiên Giang.
Nhận thức tiện ích và giá trị (NT): có tác động thuận chiều đến hành vi chi tiêu qua tài khoản ngân hàng (β = 0,3471; p < 0,001). Kết quả phù hợp với nghiên cứu của Nguyễn Thị Như Quỳnh và Phạm Thị Ngọc Anh (2021) trên 201 sinh viên Đại học Ngân hàng TP. Hồ Chí Minh, cho thấy tính hữu dụng được nhận thức có ảnh hưởng tích cực đến việc sử dụng dịch vụ thanh toán di động. Phát hiện này cũng tương đồng với nghiên cứu của Phạm Thu Uyên và Nguyễn Thị Huyền Trang (2026), nhấn mạnh vai trò của sự thuận tiện và giá trị cảm nhận trong thanh toán ngân hàng số.
An toàn và bảo mật (ATBM): có tác động tích cực và có ý nghĩa thống kê (β = 0,2134; p < 0,001), cho thấy sự an tâm trong giao dịch góp phần thúc đẩy sinh viên sử dụng tài khoản ngân hàng. Kết quả tương đồng với nghiên cứu của Kissi và cộng sự (2017) trên 400 sinh viên tại Nigeria, cũng như nghiên cứu của Nguyễn Thị Như Quỳnh và Phạm Thị Ngọc Anh (2021), trong đó yếu tố an toàn có tác động tích cực đến hành vi thanh toán di động. Kết quả cũng phù hợp với nghiên cứu của Phạm Thu Uyên và Nguyễn Thị Huyền Trang (2026).
Hành vi chi tiêu số (CTS): có tác động âm và có ý nghĩa thống kê (β = -0,0857; p = 0,018) trái với kỳ vọng ban đầu. Kết quả này có thể được lý giải bởi xu hướng sinh viên sử dụng đồng thời ví điện tử, sàn thương mại điện tử và các nền tảng thanh toán trung gian, làm phân tán giao dịch khỏi ứng dụng ngân hàng. Cách lý giải này có liên hệ với bối cảnh thanh toán đa kênh được đề cập trong nghiên cứu của Phạm Thu Uyên và Nguyễn Thị Huyền Trang (2026) và Nguyễn Thị Như Quỳnh và Phạm Thị Ngọc Anh (2021).
Trợ cấp từ gia đình (TC): có tác động thuận chiều và không có ý nghĩa ở mức 5% nhưng có ý nghĩa ở mức 10% (β = 0,0866; p = 0,053), cho thấy nguồn hỗ trợ tài chính từ gia đình có thể góp phần thúc đẩy hành vi chi tiêu qua tài khoản ngân hàng. Kết quả có sự có sự tương đồng với nghiên cứu của Lê Nguyễn Kiều My (2023) tại Trường Đại học Kiên Giang, trong đó trợ cấp gia đình tác động tích cực đến mức chi tiêu hằng tháng. Nghiên cứu của Nguyễn Thị Quỳnh Châu và Nguyễn Thúy Quỳnh (2022) cũng đề cập đến vai trò của hỗ trợ tài chính từ phụ huynh đối với hoạt động thanh toán của sinh viên.
Rủi ro và sự cố hạ tầng (RR) có hệ số hồi quy âm nhưng không có ý nghĩa thống kê (β = -0,0440; p = 0,358), do đó giả thuyết H6 không được ủng hộ. Kết quả này có điểm tương đồng với nghiên cứu của Nguyễn Thị Quỳnh Châu và Nguyễn Thúy Quỳnh (2022), khi các yếu tố liên quan đến điều kiện giao dịch và sự cố kỹ thuật chưa thể hiện ảnh hưởng rõ rệt. Đồng thời, Nguyễn Thị Như Quỳnh và Phạm Thị Ngọc Anh (2021) cũng ghi nhận hệ số tác động âm của rủi ro nhận thức.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Nghiên cứu được thực hiện nhằm xác định các nhân tố ảnh hưởng đến hành vi chi tiêu qua tài khoản ngân hàng của sinh viên Trường Đại học Kiên Giang dựa trên 518 quan sát. Kết quả hồi quy cho thấy, mô hình có ý nghĩa thống kê và giải thích được 43,63% sự biến thiên của biến phụ thuộc.
Trong 6 yếu tố đưa vào mô hình, có 4 nhân tố có ý nghĩa thống kê ở mức 5%, gồm Thái độ chi tiêu cá nhân, nhận thức tiện ích và giá trị, an toàn và bảo mật và hành vi chi tiêu số. Trong đó, 3 nhân tố đầu có tác động thuận chiều, còn hành vi chi tiêu số có tác động ngược chiều. Trợ cấp từ gia đình có tác động thuận chiều ở mức ý nghĩa 10%. Riêng Rủi ro và sự cố hạ tầng không có ý nghĩa thống kê. Những kết quả này cho thấy, thái độ quản lý tài chính, nhận thức về tiện ích và sự an toàn trong giao dịch là các yếu tố quan trọng gắn với hành vi chi tiêu qua tài khoản ngân hàng của sinh viên.
Khuyến nghị và hàm ý quản trị
Trên cơ sở kết quả nghiên cứu, nhóm tác giả đề xuất một số khuyện nghị như sau:
Đối với các ngân hàng thương mại và đơn vị cung ứng dịch vụ thanh toán: Cần nâng cao chất lượng ứng dụng ngân hàng số theo hướng đơn giản, thuận tiện và tích hợp các tiện ích thiết thực như: thanh toán học phí, hóa đơn sinh hoạt, mua sắm và quản lý chi tiêu cá nhân. Đồng thời, tăng cường các giải pháp bảo mật, xác thực giao dịch và cảnh báo lừa đảo nhằm củng cố niềm tin của sinh viên. Trước xu hướng sử dụng đa dạng nền tảng thanh toán số, các ngân hàng nên mở rộng liên kết với các chương trình ưu đãi phù hợp nhằm khuyến khích thanh toán trực tiếp qua tài khoản ngân hàng.
Đối với nhà trường: Cần tăng cường giáo dục tài chính cá nhân thông qua các chuyên đề, hội thảo và hoạt động ngoại khóa, giúp sinh viên hình thành thói quen lập ngân sách, tiết kiệm và kiểm soát chi tiêu. Bên cạnh đó, nhà trường có thể phối hợp với các ngân hàng phát triển hệ thống thanh toán không dùng tiền mặt cho học phí và các dịch vụ trong khuôn viên trường, tạo điều kiện để sinh viên tiếp cận và sử dụng tài khoản ngân hàng thuận tiện hơn.
Đối với sinh viên và gia đình: Sinh viên cần chủ động xây dựng kế hoạch chi tiêu hợp lý, tận dụng các tính năng sao kê, lịch sử giao dịch và thống kê chi tiêu trên ứng dụng ngân hàng để quản lý tài chính cá nhân. Về phía gia đình, việc chuyển trợ cấp sinh hoạt qua tài khoản ngân hàng có thể giúp sinh viên hình thành thói quen sử dụng tiền hiệu quả và có trách nhiệm.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211.
2. Annin, K., Omane-Adjepong, M., & Senya, S. S. (2014). Applying logistic regression to e-banking usage in Kumasi Metropolis, Ghana. International Journal of Marketing Studies, 6(2), 153-162.
3. Bauer, R. A. (1960). Consumer behavior as risk taking. In R. S. Hancock (Ed.), Dynamic marketing for a changing world (pp. 389-398). American Marketing Association.
4. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340.
5. Kissi, P. S., Oluwatobiloba, M. K., & Berko, A. Y. (2017). Factors affecting university students’ intentions to use debit card services: An empirical study based on UTAUT. Business, Management and Education, 15(2), 196-210.
6. Lê Nguyễn Kiều My. (2023). Phân tích các nhân tố ảnh hưởng đến chi tiêu hàng tháng của sinh viên Trường Đại học Kiên Giang [Báo cáo tổng kết đề tài khoa học và công nghệ cấp khoa, mã số: 7240201]. Khoa Kinh tế, Trường Đại học Kiên Giang.
7. Mai Thanh Văn, Nguyễn Việt Anh, & Đặng Thị Yến. (2026). Các nhân tố ảnh hưởng đến hành vi quản lý tài chính cá nhân của sinh viên Trường Đại học Kinh tế, Đại học Huế. Chuyên trang Nghiên cứu Kinh tế - Tài chính Online.
8. Nguyễn Thị Như Quỳnh, & Phạm Thị Ngọc Anh. (2021). Các yếu tố tác động đến hành vi sử dụng dịch vụ thanh toán di động - Nghiên cứu trường hợp sinh viên tại Trường Đại học Ngân hàng TP. Hồ Chí Minh. Tạp chí Khoa học & Đào tạo Ngân hàng, (233), 32-42.
9. Nguyễn Thị Quỳnh Châu, & Nguyễn Thúy Quỳnh. (2022). Phân tích các yếu tố ảnh hưởng đến quyết định sử dụng thẻ ATM của sinh viên Trường Đại học Văn Lang. Tạp chí Nghiên cứu Tài chính Kế toán, (223), 50-53.
10. Phạm Thu Uyên, & Nguyễn Thị Huyền Trang. (2026). Các nhân tố ảnh hưởng đến hành vi tiêu dùng của sinh viên khi thanh toán bằng tài khoản ngân hàng: Nghiên cứu tại Trường Đại học Mỏ - Địa chất. Tạp chí Kinh tế - Tài chính Online.
11. Prelec, D., & Loewenstein, G. (1998). The red and the black: Mental accounting of savings and debt. Marketing Science, 17(1), 4-28.
12. Thaler, R. H. (1985). Mental accounting and consumer choice. Marketing Science, 4(3), 199-214.
13. Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478.
| Ngày nhận bài: 25/7/2026; Ngày hoàn thiện biên tập: 15/9/2026; Ngày duyệt đăng: 12/10/2026 |
Các tin khác

Đầu tư công hiện đại ở Việt Nam: Từ đổi mới nhận thức đến hoàn thiện thể chế quản lý

Nâng cao năng lực số cho công chức trong các cơ quan nhà nước cấp tỉnh tại Đồng Tháp

Xuất khẩu sản phẩm văn hóa tại chỗ thông qua du lịch: Kinh nghiệm tại một số quốc gia châu Á và khuyến nghị cho Việt Nam

Quản lý tổ chức đăng ký doanh nghiệp cấp tỉnh - Nghiên cứu tại Sở Tài chính tỉnh Đồng Tháp

Xu hướng ngân hàng dịch vụ: Thách thức và giải pháp cho các ngân hàng thương mại Việt Nam

Nhân tố ảnh hưởng đến hành vi quản lý tài chính cá nhân của sinh viên khối ngành Kinh tế tại Hà Nội

Đề xuất mô hình nghiên cứu về cá nhân hóa dựa trên AI và lòng trung thành thương hiệu đa chiều đối với khóa học trực tuyến thương mại

Chuyển dịch cơ chế phòng ngừa rủi ro của quỹ tín dụng nhân dân và vai trò của ngân hàng hợp tác xã

Thương mại quốc tế, FDI và mối quan hệ với quy mô GRDP thực cấp tỉnh ở Việt Nam: Trường hợp Vùng kinh tế trọng điểm miền Trung


