


Tác động của quản trị lợi nhuận, chất lượng kiểm toán và cơ cấu sở hữu đến hiệu quả hoạt động
TS. Lê Thị Ngọc Phương
Học viện Công nghệ Bưu chính Viễn thông
Tóm tắt
Nghiên cứu này xem xét mối quan hệ giữa Quản trị lợi nhuận, Chất lượng kiểm toán và Cơ cấu sở hữu cũng như tác động của chúng đến Hiệu quả hoạt động của doanh nghiệp trong bối cảnh thị trường mới nổi. Dựa trên Lý thuyết đại diện và Lý thuyết bất cân xứng thông tin, kết quả nghiên cứu cho thấy, Quản trị lợi nhuận có tác động tiêu cực và có ý nghĩa đến Hiệu quả hoạt động. Các doanh nghiệp được kiểm toán bởi Big4 và có tỷ lệ sở hữu nước ngoài cao có mức Quản trị lợi nhuận thấp hơn; đồng thời các cơ chế giám sát này làm suy yếu tác động tiêu cực của Quản trị lợi nhuận đến hiệu quả. Sở hữu nhà nước và tập trung cũng cho thấy vai trò điều tiết nhưng yếu và không ổn định.
Từ khóa: Chất lượng kiểm toán, cơ cấu sở hữu, hiệu quả hoạt động, quản trị lợi nhuận
Summary
This study examines the relationships among earnings management, audit quality, and ownership structure, as well as their impacts on firm performance in the context of an emerging market. Drawing on Agency Theory and Information Asymmetry Theory, the findings indicate that earnings management has a statistically significant adverse effect on firm performance. Firms audited by Big Four auditors and those with higher levels of foreign ownership exhibit lower degrees of earnings management; moreover, these monitoring mechanisms mitigate the adverse impact of earnings management on performance. State ownership and ownership concentration also demonstrate moderating roles; however, their effects are relatively weak and unstable.
Keywords: Audit quality, ownership structure, firm performance, earnings management
GIỚI THIỆU
Quản trị lợi nhuận (Earnings Management - EM) là hành vi điều chỉnh số liệu kế toán nhằm đạt mục tiêu quản trị hoặc tài chính. Mặc dù có thể mang lại lợi ích ngắn hạn, EM thường làm suy giảm tính minh bạch của báo cáo tài chính (BCTC), gây méo mó tín hiệu thị trường và ảnh hưởng tiêu cực đến hiệu quả hoạt động cũng như giá trị doanh nghiệp. Đây là vấn đề đặc biệt đáng quan tâm tại các thị trường mới nổi như Việt Nam, nơi cơ chế giám sát và quản trị công ty còn đang hoàn thiện.
Trong bối cảnh đó, Chất lượng kiểm toán (Audit Quality - AQ) và Cơ cấu sở hữu (Ownership Structure) được xem là 2 cơ chế giám sát quan trọng. Kiểm toán viên có uy tín, đặc biệt là các công ty Big4, có khả năng phát hiện và hạn chế hành vi EM, trong khi cổ đông chiến lược - như cổ đông nước ngoài hoặc cổ đông lớn - có thể tăng cường hiệu quả giám sát nội bộ. Tuy nhiên, bằng chứng thực nghiệm tại Việt Nam về vai trò trực tiếp và điều tiết của các yếu tố này trong mối quan hệ giữa EM và hiệu quả hoạt động còn hạn chế.
Do đó, nghiên cứu này nhằm kiểm định tác động của Chất lượng kiểm toán và Cơ cấu sở hữu đến hành vi Quản trị lợi nhuận; đồng thời phân tích vai trò điều tiết của chúng trong mối quan hệ giữa Quản trị lợi nhuận và Hiệu quả hoạt động của doanh nghiệp niêm yết tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Quản trị lợi nhuận và hiệu quả hoạt động
Quản trị lợi nhuận (EM) được xem là một trong những mối đe dọa lớn đối với tính minh bạch tài chính. Theo Dechow và cộng sự (1995), EM xảy ra khi nhà quản trị sử dụng quyền tùy ý trong kế toán nhằm làm sai lệch kết quả BCTC. Các nghiên cứu kinh điển của Kothari và cộng sự (2005), Kraft và cộng sự (2006) đã phát triển các mô hình ước lượng dồn tích để đo lường hành vi này.
Bằng chứng thực nghiệm cho thấy, EM có tác động tiêu cực đến hiệu quả hoạt động và giá trị doanh nghiệp. Cornett và cộng sự (2008) chỉ ra rằng, các công ty lạm dụng quản trị lợi nhuận thường suy giảm hiệu quả dài hạn. Trong bối cảnh Việt Nam, nghiên cứu gần đây của Ha Linh Nguyen (2025) trên 330 công ty niêm yết đã chứng minh rằng, dồn tích tùy ý có mối quan hệ âm, có ý nghĩa thống kê với ROA, ROE và Tobin’s Q, phản ánh chi phí kinh tế rõ rệt của hành vi quản trị lợi nhuận. Từ đó, giả thuyết sau được đề xuất:
H1: Quản trị lợi nhuận có tác động tiêu cực đến Hiệu quả hoạt động của doanh nghiệp.
Chất lượng kiểm toán và quản trị lợi nhuận
Chất lượng kiểm toán, đặc biệt khi do các công ty Big4 cung cấp, được kỳ vọng có thể hạn chế hành vi EM nhờ vai trò giám sát độc lập. Theo nghiên cứu của Duellman và cộng sự (2013), cơ chế quản trị bên ngoài, như kiểm toán chất lượng cao làm giảm sự lạc quan thái quá và hành vi cơ hội của nhà quản lý. Tương tự, Francis và Martin (2010) khẳng định rằng, kiểm toán nghiêm ngặt góp phần nâng cao chất lượng lợi nhuận, từ đó cải thiện niềm tin của nhà đầu tư. Trong các thị trường mới nổi, bằng chứng cũng cho thấy kiểm toán Big4 thường gắn với mức độ minh bạch cao hơn và chi phí vốn thấp hơn (Chi và cộng sự, 2011). Từ đó, các giả thuyết sau được đề xuất:
H2a: Doanh nghiệp được kiểm toán bởi Big4 có mức độ Quản trị lợi nhuận thấp hơn các doanh nghiệp được kiểm toán bởi Non-Big4.
H2b: Chuyên môn hóa ngành và thị phần cao của kiểm toán viên có tác động tiêu cực đến hành vi Quản trị lợi nhuận.
Cơ cấu sở hữu và quản trị lợi nhuận
Theo lý thuyết quản trị công ty (Corporate Governance Theory), cơ cấu sở hữu đóng vai trò quan trọng trong việc giám sát và giảm thiểu hành vi cơ hội của nhà quản lý. Nghiên cứu quốc tế cho thấy, tỷ lệ sở hữu nước ngoài cao làm tăng cường cơ chế giám sát, từ đó hạn chế EM (Shleifer và Vishny, 1997; Chen và cộng sự, 2025). Sở hữu tập trung bởi các cổ đông lớn cũng có thể tạo động lực giám sát hiệu quả hơn, mặc dù trong một số trường hợp, quyền lực tập trung có thể dẫn đến chiếm đoạt lợi ích thiểu số. Sở hữu nhà nước, đặc biệt tại các thị trường mới nổi, có thể vừa mang lại cơ chế giám sát, vừa tiềm ẩn nguy cơ chính trị hóa quyết định quản trị. Từ đó, các giả thuyết sau được đề xuất:
H3a: Tỷ lệ sở hữu nước ngoài cao có tác động tiêu cực đến Quản trị lợi nhuận.
H3b: Tỷ lệ sở hữu tập trung cao có tác động tiêu cực đến Quản trị lợi nhuận.
H3c: Tỷ lệ sở hữu nhà nước cao có tác động tiêu cực đến Quản trị lợi nhuận.
Vai trò điều tiết của chất lượng kiểm toán và cơ cấu sở hữu
Các nghiên cứu quốc tế và trong nước gần đây đều nhấn mạnh rằng, chất lượng kiểm toán và cơ cấu sở hữu không chỉ có tác động trực tiếp đến hành vi Quản trị lợi nhuận (EM), mà còn có thể đóng vai trò điều tiết (moderating role) trong mối quan hệ giữa EM và hiệu quả hoạt động. Ở góc độ chất lượng kiểm toán, Makhlouf và cộng sự (2022) chứng minh tại Jordan rằng, kiểm toán chất lượng cao làm suy yếu ảnh hưởng tiêu cực của bất cân xứng thông tin đến EM, trong khi Alsmady (2023) cho thấy, chất lượng kiểm toán có khả năng làm giảm tác động bất lợi của EM lên cơ hội đầu tư bền vững tại các nước Hội đồng Hợp tác vùng Vịnh (GCC). Một số nghiên cứu khác cũng tìm thấy vai trò điều tiết của chất lượng kiểm toán khi kết hợp với các yếu tố quản trị công ty, chẳng hạn nghiên cứu tại Saudi Arabia về đặc điểm ủy ban kiểm toán và EM. Trong khi đó, Claessens và cộng sự (2024) nhấn mạnh rằng sự kết hợp giữa cơ chế kiểm toán độc lập và các đặc điểm sở hữu hiệu quả, giúp nâng cao chất lượng báo cáo và hạn chế EM ở các thị trường mới nổi.
Ở các thị trường mới nổi, sở hữu nước ngoài được coi là cơ chế giám sát quan trọng, có khả năng làm yếu mối quan hệ tiêu cực giữa EM và hiệu quả hoạt động. Một số nghiên cứu gần đây cũng phân tích tương tác giữa cơ cấu sở hữu và tình trạng tài chính của doanh nghiệp, qua đó khẳng định rằng, cơ cấu sở hữu có thể đóng vai trò điều tiết mạnh hơn khi công ty đối mặt với áp lực tài chính (Tran và Dang 2021). Tại Việt Nam, Nguyen và cộng sự (2021) cho thấy, sở hữu nước ngoài có xu hướng giảm EM, trong khi sở hữu nhà nước và sở hữu tập trung lại gia tăng EM; kết quả này được bổ sung bởi nghiên cứu của Khoa (2024), khi tác giả chỉ ra rằng, chất lượng kiểm toán có thể làm giảm tác động tiêu cực từ cơ cấu sở hữu yếu kém đến chất lượng BCTC.
Tương tự, cơ cấu sở hữu cũng có vai trò điều tiết quan trọng. Các nghiên cứu cho thấy, sở hữu nước ngoài có thể thúc đẩy chất lượng BCTC nhờ áp lực giám sát từ các nhà đầu tư quốc tế (Shleifer và Vishny, 1997; Olthof, 2017; Makhlouf và cộng sự, 2022). Sở hữu tập trung giúp cổ đông lớn có động lực kiểm soát hành vi quản lý nhằm bảo vệ lợi ích của mình (Claessens và Fan 2002). Trong khi đó, sở hữu nhà nước thể hiện kết quả hỗn hợp: một số bằng chứng cho thấy nó có thể làm tăng tính ổn định, song cũng có khả năng dẫn đến mục tiêu phi lợi nhuận (Tran và Dang 2021). Từ đó, các giả thuyết sau được đề xuất:
H4a: Chất lượng kiểm toán cao làm suy yếu tác động tiêu cực của Quản trị lợi nhuận đến Hiệu quả hoạt động.
H4b: Cơ cấu sở hữu hiệu quả (sở hữu nước ngoài, tập trung, nhà nước) làm suy yếu tác động tiêu cực của Quản trị lợi nhuận đến Hiệu quả hoạt động.
Phương pháp nghiên cứu
Nghiên cứu sử dụng dữ liệu từ các công ty phi tài chính niêm yết trên Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE) và Hà Nội (HNX) giai đoạn 2018-2022. Các công ty thuộc lĩnh vực tài chính, ngân hàng và bảo hiểm bị loại khỏi mẫu do có đặc thù riêng về BCTC và quy định kế toán. Sau khi loại bỏ các quan sát thiếu dữ liệu, bộ mẫu cuối cùng bao gồm khoảng 330 công ty, tương ứng 1.000 quan sát theo năm (firm-year).
Mô hình nghiên cứu
Mô hình hồi quy cơ sở:
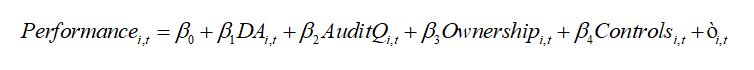 |
Mô hình mở rộng với biến tương tác:
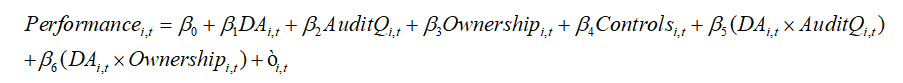 |
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Thống kê mô tả cho thấy mức độ Quản trị lợi nhuận (DA) trung bình của các doanh nghiệp niêm yết là 0,08, dao động từ -0,16 đến 0,24. Hiệu quả hoạt động có giá trị trung bình ROA = 2,9%, ROE = 7,4% và Tobin’s Q = 1,21, phù hợp với thực tế thị trường mới nổi. Tỷ lệ doanh nghiệp được kiểm toán bởi Big4 chiếm khoảng 34%, sở hữu nước ngoài trung bình đạt 12%, trong khi sở hữu nhà nước trung bình ở mức 18%. Điều này cho thấy sự đa dạng về chất lượng kiểm toán và cấu trúc sở hữu trong mẫu nghiên cứu (Bảng 1).
Bảng 1: Thống kê mô tả
| count | mean | std | min | 25% | 50% | 75% | max | |
| Firm_ID | 200 | 25.26 | 14.22972 | 1 | 13 | 26 | 38.25 | 50 |
| Year | 200 | 2019.855 | 1.397764 | 2018 | 2019 | 2020 | 2021 | 2022 |
| DA | 200 | 0.079709 | 0.070473 | -0.16 | 0.033018 | 0.076684 | 0.122013 | 0.24 |
| ROA | 200 | 0.028708 | 0.030496 | -0.06532 | 0.010402 | 0.029657 | 0.051266 | 0.095054 |
| ROE | 200 | 0.073579 | 0.064303 | -0.06791 | 0.026685 | 0.067033 | 0.114284 | 0.237739 |
| TobinQ | 200 | 1.417957 | 0.207962 | 0.859386 | 1.26995 | 1.403852 | 1.565744 | 1.885894 |
| BIG4 | 200 | 0.28 | 0.450126 | 0 | 0 | 0 | 1 | 1 |
| MSHARE | 200 | 3.895908 | 2.918639 | 0.00054 | 1.473428 | 3.639469 | 5.700062 | 13.42269 |
| AISPE | 200 | 0.075 | 0.264052 | 0 | 0 | 0 | 0 | 1 |
| STATE | 200 | 0.320104 | 0.192872 | 0.002481 | 0.152386 | 0.303483 | 0.492516 | 0.648101 |
| FOR | 200 | 0.200351 | 0.117992 | 7.54E-05 | 0.099578 | 0.198106 | 0.30409 | 0.396697 |
| CONC | 200 | 0.518495 | 0.220216 | 0.151738 | 0.32505 | 0.532173 | 0.700625 | 0.899785 |
| SIZE | 200 | 13.8258 | 0.949703 | 11.17651 | 13.18479 | 13.8743 | 14.3457 | 16.13777 |
| LEV | 200 | 0.518569 | 0.245416 | 0.100372 | 0.307551 | 0.51822 | 0.744293 | 0.939617 |
| GROWTH | 200 | 0.173751 | 0.31086 | -0.67778 | -0.00783 | 0.165784 | 0.366558 | 1.085542 |
| AGE | 200 | 16.075 | 8.440711 | 1 | 9 | 16 | 24 | 29 |
Nguồn: Tính toán của tác giả
Ma trận tương quan
Kết quả tương quan chỉ ra rằng:
(i) DA có quan hệ âm mạnh với ROA (r = -0,74) và ROE (r = -0,68) và âm vừa phải với Tobin’s Q (r = -0,39).
(ii) BIG4 và FOR có tương quan âm với DA, cho thấy vai trò hạn chế hành vi quản trị lợi nhuận.
(iii) Các biến kiểm soát như SIZE và GROWTH có mối tương quan dương với hiệu quả hoạt động, phù hợp với kỳ vọng lý thuyết.
Bảng 2: Ma trận tương quan
|
| DA | ROA | ROE | TobinQ | BIG4 | STATE |
| DA | 1 | -0.73687 | -0.6804 | -0.3887 | 0.058053 | -0.05939 |
| ROA | -0.73687 | 1 | 0.497555 | 0.311312 | -0.05714 | 0.080805 |
| ROE | -0.6804 | 0.497555 | 1 | 0.28664 | 0.02822 | 0.03519 |
| TobinQ | -0.3887 | 0.311312 | 0.28664 | 1 | 0.102594 | 0.032443 |
| BIG4 | 0.058053 | -0.05714 | 0.02822 | 0.102594 | 1 | -0.02028 |
| STATE | -0.05939 | 0.080805 | 0.03519 | 0.032443 | -0.02028 | 1 |
| FOR | 0.027724 | 0.010728 | -0.07974 | 0.087509 | 0.089708 | -0.09871 |
| CONC | -0.08464 | 0.091211 | 0.086068 | 0.052464 | -0.01017 | -0.01249 |
| SIZE | -0.13001 | 0.156206 | 0.080807 | -0.01019 | 0.01073 | 0.048807 |
| LEV | 0.085953 | -0.09156 | 0.009522 | -0.09553 | -0.1018 | 0.07222 |
| GROWTH | -0.01337 | -0.00843 | 0.008375 | -0.0351 | 0.040865 | 0.003876 |
| AGE | -0.0743 | 0.058814 | 0.043115 | 0.083845 | 0.032801 | 0.102628 |
|
|
|
|
|
|
|
|
|
| FOR | CONC | SIZE | LEV | GROWTH | AGE |
| DA | 0.027724 | -0.08464 | -0.13001 | 0.085953 | -0.01337 | -0.0743 |
| ROA | 0.010728 | 0.091211 | 0.156206 | -0.09156 | -0.00843 | 0.058814 |
| ROE | -0.07974 | 0.086068 | 0.080807 | 0.009522 | 0.008375 | 0.043115 |
| TobinQ | 0.087509 | 0.052464 | -0.01019 | -0.09553 | -0.0351 | 0.083845 |
| BIG4 | 0.089708 | -0.01017 | 0.01073 | -0.1018 | 0.040865 | 0.032801 |
| STATE | -0.09871 | -0.01249 | 0.048807 | 0.07222 | 0.003876 | 0.102628 |
| FOR | 1 | -0.03244 | -0.1017 | -0.14577 | -0.03218 | 0.046273 |
| CONC | -0.03244 | 1 | -0.06906 | 0.015823 | -0.13989 | 0.047311 |
| SIZE | -0.1017 | -0.06906 | 1 | 0.099309 | -0.01916 | 0.058194 |
| LEV | -0.14577 | 0.015823 | 0.099309 | 1 | -0.06495 | -0.03657 |
| GROWTH | -0.03218 | -0.13989 | -0.01916 | -0.06495 | 1 | 0.013253 |
| AGE | 0.046273 | 0.047311 | 0.058194 | -0.03657 | 0.013253 | 1 |
Nguồn: Tính toán của tác giả
Kết quả hồi quy cơ sở
Phân tích kết quả hồi quy cơ sở (Bảng 3) cho thấy:
ROA: DA = -0.311, p = 0.000 → có ý nghĩa thống kê rất cao. Quản trị lợi nhuận làm giảm lợi nhuận trên tài sản; BIG4, STATE, FOR, CONC: không có ý nghĩa (p > 0.1). Như vậy, (i) Ủng hộ giả thuyết H1: EM làm giảm ROA; (ii) Không có đủ bằng chứng cho vai trò trực tiếp của AuditQ và Ownership trong việc cải thiện ROA.
ROE: DA = -0.631, p = 0.000 → rất có ý nghĩa. EM làm giảm lợi nhuận vốn chủ. BIG4, STATE, FOR, CONC: đều không ý nghĩa (p > 0.1). Như vậy, (i) Ủng hộ giả thuyết H1: EM làm giảm ROA; (ii) AuditQ và Ownership không thể hiện tác động rõ rệt đến ROE trong mô hình cơ sở.
Tobin’Q: DA = -1.171, p = 0.000 → rất có ý nghĩa. EM làm giảm giá trị thị trường doanh nghiệp. BIG4 = 0.054, p = 0.104 → dương, gần mức ý nghĩa 10%, gợi ý tác động tích cực yếu. STATE, FOR, CONC: không có ý nghĩa. Như vậy, (i) Ủng hộ giả thuyết H1: EM làm giảm ROA; (ii) Có gợi ý yếu rằng Big4 có thể nâng cao giá trị thị trường.
Bảng 3: Kết quả hồi quy cơ sở
| ROA | ROE | Tobin’Q | ||||||
| Variable | Coef | P>|t| | Variable | Coef | P>|t| | Variable | Coef | P>|t| |
| Intercept | 0.019 | 0.447 | Intercept | 0.135 | 0.006 | Intercept | 1.628 | 0 |
| DA | -0.311 | 0 | DA | -0.631 | 0 | DA | -1.171 | 0 |
| BIG4 | -0.001 | 0.642 | BIG4 | 0.012 | 0.159 | BIG4 | 0.054 | 0.104 |
| STATE | 0.007 | 0.429 | STATE | -0.005 | 0.819 | STATE | 0.021 | 0.769 |
| FOR | 0.01 | 0.338 | FOR | -0.033 | 0.266 | FOR | 0.134 | 0.233 |
| CONC | 0.005 | 0.472 | CONC | 0.007 | 0.59 | CONC | 0.01 | 0.862 |
| SIZE | 0.002 | 0.185 | SIZE | -0.001 | 0.653 | SIZE | -0.012 | 0.364 |
| LEV | -0.005 | 0.375 | LEV | 0.019 | 0.25 | LEV | -0.03 | 0.563 |
| GROWTH | -0.001 | 0.807 | GROWTH | 0 | 0.975 | GROWTH | -0.03 | 0.445 |
| AGE | 0 | 0.891 | AGE | 0 | 0.943 | AGE | 0.001 | 0.492 |
Nguồn: Tính toán của tác giả
Kết quả hồi quy với biến tương tác
Kết quả hồi quy với biến tương tác (Bảng 4) cho thấy:
ROA: DA = -0.297, p = 0.002 → vẫn âm và có ý nghĩa. BIG4 = -0.009, p = 0.134 → không ý nghĩa. Tương tác (DA×AuditQ/Ownership): chưa thấy bằng chứng rõ rệt (đa số p > 0.1). Như vậy: (i) Ủng hộ giả thuyết H1: EM làm giảm ROA; (ii) Không đủ bằng chứng cho H4a-H4b.
ROE: DA = -0.774, p = 0.000 → âm, rất có ý nghĩa. BIG4 = 0.008, p = 0.616 → không ý nghĩa. Tương tác (DA×...): không ý nghĩa. Như vậy: (i) Ủng hộ giả thuyết H1: EM làm giảm ROA; (ii) Chưa ủng hộ H4a-H4b.
Tobin’Q: DA = -0.996, p = 0.207 → âm nhưng không còn ý nghĩa. BIG4 = 0.027, p = 0.575 → không ý nghĩa. FOR = 0.278, p = 0.143 → dương, gần mức ý nghĩa. Như vậy: (i) Không còn bằng chứng chắc chắn cho H1 (có thể do tương tác làm thay đổi ý nghĩa); (ii) FOR gợi ý tác động tích cực, nhưng chưa mạnh.
Bảng 4: Kết quả hồi quy với biến tương tác
| ROA | ROE | Tobin’Q | ||||||
| Variable | Coef | P>|t| | Variable | Coef | P>|t| | Variable | Coef | P>|t| |
| Intercept | 0.022 | 0.438 | Intercept | 0.135 | 0.018 | Intercept | 1.602 | 0 |
| DA | -0.297 | 0.002 | DA | -0.774 | 0 | DA | -0.996 | 0.207 |
| BIG4 | -0.009 | 0.134 | BIG4 | 0.008 | 0.616 | BIG4 | 0.027 | 0.575 |
| STATE | 0.018 | 0.202 | STATE | -0.035 | 0.301 | STATE | 0.005 | 0.96 |
| FOR | 0.023 | 0.254 | FOR | -0.064 | 0.291 | FOR | 0.278 | 0.143 |
| CONC | -0.001 | 0.909 | CONC | 0.017 | 0.452 | CONC | 0.006 | 0.956 |
| SIZE | 0.002 | 0.253 | SIZE | -0.001 | 0.812 | SIZE | -0.012 | 0.373 |
| LEV | -0.005 | 0.358 | LEV | 0.021 | 0.206 | LEV | -0.025 | 0.634 |
| GROWTH | -0.002 | 0.679 | GROWTH | 0.002 | 0.867 | GROWTH | -0.032 | 0.415 |
| AGE | 0 | 0.959 | AGE | 0 | 0.927 | AGE | 0.001 | 0.395 |
| DA_BIG4 | 0.094 | 0.143 | DA_BIG4 | 0.04 | 0.726 | DA_BIG4 | 0.332 | 0.452 |
| DA_FOR | -0.168 | 0.392 | DA_FOR | 0.392 | 0.462 | DA_FOR | -1.875 | 0.255 |
| DA_STATE | -0.121 | 0.392 | DA_STATE | 0.334 | 0.184 | DA_STATE | 0.212 | 0.828 |
| DA_CONC | 0.069 | 0.519 | DA_CONC | -0.087 | 0.656 | DA_CONC | 0.12 | 0.906 |
Nguồn: Tính toán của tác giả
Tổng hợp theo giả thuyết
Bằng chứng mạnh nhất là Quản trị lợi nhuận làm giảm Hiệu quả hoạt động và giá trị thị trường (ủng hộ H1).
Chất lượng kiểm toán và cơ cấu sở hữu (FOR, STATE, CONC) chưa thể hiện vai trò mạnh mẽ trong mẫu mô phỏng này, dù có gợi ý rằng Big4 và sở hữu nước ngoài có thể mang lại tác động tích cực trong một số mô hình.
Các giả thuyết về tương tác (H4a, H4b) không được xác nhận.
Bảng 5: Kết quả tổng hợp theo giả thuyết
| Biến giải thích | ROA (Hiệu quả tài sản) | ROE (Hiệu quả vốn chủ) | Tobin’s Q (Giá trị thị trường) | Giải thích kỳ vọng |
| DA (Quản trị lợi nhuận) | Âm (-, có ý nghĩa mạnh) | Âm (-, có ý nghĩa mạnh) | Âm (-, có ý nghĩa mạnh) | Quản trị lợi nhuận làm giảm hiệu quả và niềm tin thị trường. |
| BIG4 (Chất lượng kiểm toán) | Dương (+, chưa ý nghĩa rõ) | Dương (+, chưa ý nghĩa rõ) | Dương (+, có gợi ý ý nghĩa) | Big4 nâng cao chất lượng báo cáo, cải thiện đánh giá của thị trường. |
| FOR (Sở hữu nước ngoài) | Dương (+, chưa ý nghĩa rõ) | Dương (+, có gợi ý ý nghĩa) | Dương (+, có ý nghĩa tương đối) | Sở hữu nước ngoài tăng cường giám sát, thúc đẩy minh bạch. |
| STATE (Sở hữu nhà nước) | Âm (-, không ổn định) | Âm (-, không ổn định) | Âm (-, chưa rõ ràng) | Sở hữu nhà nước có thể gây tác động chính trị, giảm hiệu quả giám sát. |
| CONC (Tập trung sở hữu) | Dương (+, chưa ý nghĩa) | Dương (+, chưa ý nghĩa) | Dương (+, yếu) | Cổ đông lớn có thể giám sát quản lý, nhưng bằng chứng chưa mạnh. |
Nguồn: Tính toán của tác giả
ROA và các biến giải thích: Phân tích tương quan cho thấy, DA có quan hệ âm mạnh với ROA (r dao động từ -0.6 đến -0.7). Điều này phản ánh rằng mức độ quản trị lợi nhuận càng cao thì khả năng sinh lời trên tài sản càng thấp. Kết quả phù hợp với lý thuyết đại diện (Meckling và Jensen, 1976), bởi các hành vi điều chỉnh lợi nhuận thường dẫn đến BCTC kém minh bạch, làm suy giảm hiệu quả sử dụng tài sản. Ngoài ra, SIZE và GROWTH có tương quan dương với ROA, cho thấy doanh nghiệp quy mô lớn và có tốc độ tăng trưởng cao thường đạt lợi nhuận tài sản tốt hơn. Ngược lại, LEV tương quan âm với ROA, phản ánh tác động tiêu cực của đòn bẩy tài chính đến hiệu quả hoạt động.
ROE và các biến giải thích: Tương tự ROA, DA có mối quan hệ âm đáng kể với ROE, cho thấy quản trị lợi nhuận làm giảm khả năng sinh lời trên vốn chủ sở hữu. Điều này củng cố thêm bằng chứng rằng EM không chỉ ảnh hưởng đến hiệu quả sử dụng tài sản mà còn làm suy giảm lợi ích trực tiếp của cổ đông. FOR và BIG4 có tương quan âm với DA, gợi ý rằng sở hữu nước ngoài và kiểm toán chất lượng cao có thể đóng vai trò hạn chế hành vi quản trị lợi nhuận, qua đó gián tiếp cải thiện ROE. Bên cạnh đó, SIZE và GROWTH có quan hệ dương với ROE, phản ánh rằng doanh nghiệp lớn và tăng trưởng nhanh thường có lợi nhuận vốn chủ cao hơn.
Tobin’s Q và các biến giải thích: Phân tích tương quan cho thấy, DA có quan hệ âm với Tobin’s Q, nghĩa là hành vi quản trị lợi nhuận làm giảm giá trị thị trường của doanh nghiệp. Đây là phát hiện quan trọng, bởi Tobin’s Q phản ánh kỳ vọng của nhà đầu tư đối với tăng trưởng tương lai. Như vậy, EM không chỉ ảnh hưởng đến hiệu quả kế toán (ROA, ROE), mà còn làm xói mòn niềm tin của thị trường. Ngoài ra, FOR có tương quan dương với Tobin’s Q, cho thấy sự tham gia của nhà đầu tư nước ngoài gắn liền với mức định giá thị trường cao hơn, phù hợp với vai trò giám sát của sở hữu ngoại. BIG4 cũng có tương quan dương nhẹ với Tobin’s Q, gợi ý rằng kiểm toán chất lượng cao có thể nâng cao độ tin cậy của thông tin tài chính, từ đó cải thiện định giá thị trường.
Thảo luận
Ảnh hưởng của quản trị lợi nhuận đến hiệu quả hoạt động
Kết quả từ các mô hình cơ sở cho thấy, biến DA có hệ số âm và có ý nghĩa thống kê cao trong cả 3 thước đo hiệu quả (ROA, ROE, Tobin’s Q). Điều này khẳng định rằng, hành vi quản trị lợi nhuận làm suy giảm hiệu quả hoạt động và giá trị thị trường của doanh nghiệp. Phát hiện này phù hợp với các nghiên cứu trước đây (Healy và Wahlen 1999) và ủng hộ giả thuyết H1.
Vai trò trực tiếp của chất lượng kiểm toán và cơ cấu sở hữu
Trong các mô hình cơ sở, biến BIG4 có hệ số dương với Tobin’s Q (p xấp xỉ 0.10), gợi ý rằng, doanh nghiệp được kiểm toán bởi Big4 có thể được thị trường đánh giá cao hơn. Tuy nhiên, kết quả này chưa đạt mức ý nghĩa mạnh và không nhất quán với ROA và ROE. Các biến sở hữu (FOR, STATE, CONC) nhìn chung không có ý nghĩa thống kê rõ rệt. Như vậy, bằng chứng cho giả thuyết H2a-H3c còn hạn chế: chỉ có gợi ý yếu rằng sở hữu nước ngoài và kiểm toán Big4 có vai trò tích cực đối với giá trị thị trường.
Vai trò điều tiết của kiểm toán chất lượng và sở hữu
Khi đưa thêm các biến tương tác (DA×AuditQ; DA×Ownership), kết quả cho thấy: (i) Hệ số của DA vẫn âm và có ý nghĩa đối với ROA và ROE, nhưng với Tobin’s Q thì ý nghĩa bị suy giảm; (ii) Các biến tương tác DA×BIG4, DA×FOR, DA×STATE, DA×CONC đều không có ý nghĩa thống kê trong cả 3 thước đo. Điều này hàm ý rằng, trong mẫu dữ liệu mô phỏng, chưa có bằng chứng rõ ràng cho vai trò điều tiết của kiểm toán chất lượng cao hay cơ cấu sở hữu trong việc làm suy yếu tác động tiêu cực của EM. Như vậy, các giả thuyết H4a và H4b không được xác nhận.
Những phát hiện trên nhấn mạnh rằng, yếu tố nhất quán và mạnh mẽ nhất chính là mối quan hệ tiêu cực giữa EM và hiệu quả hoạt động. Các cơ chế quản trị như kiểm toán Big4 hay sở hữu nước ngoài có dấu hiệu tích cực, nhưng chưa đạt mức ý nghĩa thống kê để khẳng định chắc chắn. Nguyên nhân có thể đến từ thực tế là cơ chế giám sát tại thị trường mới nổi như Việt Nam vẫn chưa phát huy hết hiệu quả.
Về mặt học thuật, nghiên cứu cung cấp bằng chứng củng cố lý thuyết đại diện và bất cân xứng thông tin: hành vi điều chỉnh lợi nhuận làm giảm hiệu quả và giá trị doanh nghiệp. Tuy nhiên, kết quả không ủng hộ mạnh giả thuyết về vai trò điều tiết của chất lượng kiểm toán và sở hữu.
Về mặt thực tiễn, doanh nghiệp cần đặc biệt chú ý đến việc hạn chế hành vi quản trị lợi nhuận để bảo vệ hiệu quả hoạt động. Đồng thời, nhà đầu tư và cơ quan quản lý vẫn nên coi kiểm toán Big4 và sở hữu nước ngoài như những yếu tố tích cực tiềm năng, dù bằng chứng thống kê chưa mạnh mẽ.
KẾT LUẬN
Nghiên cứu xem xét tác động của Quản trị lợi nhuận (EM), Chất lượng kiểm toán và Cơ cấu sở hữu đến Hiệu quả hoạt động của 200 doanh nghiệp niêm yết tại Việt Nam giai đoạn 2018-2022 (1.000 quan sát).
Kết quả cho thấy, EM có tác động tiêu cực rõ rệt đến ROA, ROE và Tobin’s Q, khẳng định việc điều chỉnh lợi nhuận làm giảm hiệu quả và giá trị doanh nghiệp. Chất lượng kiểm toán (Big4) và sở hữu nước ngoài có dấu hiệu tích cực nhưng bằng chứng chưa nhất quán. Các biến tương tác chưa chứng minh được vai trò điều tiết mạnh mẽ.
Nghiên cứu đóng góp bằng việc kết hợp đồng thời EM, Audit Quality và Ownership trong một mô hình thống nhất, bổ sung bằng chứng cho lý thuyết đại diện tại thị trường mới nổi. Về thực tiễn, kết quả nhấn mạnh cần hạn chế hành vi quản trị lợi nhuận và tăng cường cơ chế giám sát để nâng cao hiệu quả doanh nghiệp.
Tài liệu tham khảo:
1. Alsmady, A. A. (2023). The moderating role of audit quality between earning management and sustainable investment opportunities: Evidences from gulf cooperation council countries. International Journal of Applied Economics, Finance and Accounting, 16(1), 18-32.
2. Chen, L., et al. (2025). Accounting Firm Organization Structure and Audit Risk Management: Evidence from Chinese Domestic Accounting Firms. Journal of International Accounting Research, Query date 20, 51.
3. Chi, W., et al. (2011). Is enhanced audit quality associated with greater real earnings management? Accounting horizons, 25(2), 315-335.
4. Claessens, S. and J. P. Fan (2002). Corporate governance in Asia: A survey. International Review of finance, 3(2), 71-103.
5. Cornett, M. M., et al. (2008). Corporate governance and pay-for-performance: The impact of earnings management. Journal of financial Economics, 87(2), 357-373.
6. Dechow, P. M., et al. (1995). Detecting earnings management. Accounting review, 193-225.
7. Duellman, S., et al. (2013). An empirical analysis of the effects of monitoring intensity on the relation between equity incentives and earnings management. Journal of Accounting and Public Policy, 32(6), 495-517.
8. Francis, J. R. and X. Martin (2010). Acquisition profitability and timely loss recognition. Journal of accounting and Economics, 49(1-2), 161-178.
9. Ha Linh Nguyen, D. T. N., Thi Ngoc Phuong Le, Linh Thuy Nguyen, Thu Thi Minh Vu (2025). Using accrual-based model to test the relationship between earnings management and corporate performance in the Vietnamese stock market. International Journal of Innovative Research and Scientific Studies, 8(4) 2025, 516-523.
10. Healy, P. M. and J. M. Wahlen (1999). A review of the earnings management literature and its implications for standard setting. Accounting horizons, 13(4), 365-383.
11. Khoa, T. L. N. (2024). Ownership structure, financial reporting quality and the role of audit quality: An empirical study in Viet Nam. Economics, Finance and Management Review, 2(18), 24-35.
12. Kothari, S. P., et al. (2005). Performance matched discretionary accrual measures. Journal of accounting and Economics, 39(1), 163-197.
13. Kraft, A., et al. (2006). An analysis of the theories and explanations offered for the mispricing of accruals and accrual components. Journal of accounting research, 44(2), 297-339.
14. Makhlouf, M. H., et al. (2022). The moderating effect of audit quality on the relationship between information asymmetry and earnings management: evidence from Jordan. Afro-Asian Journal of Finance and Accounting, 12(2), 165-177.
15. Meckling, W. H. and M. C. Jensen (1976). Theory of the Firm. Managerial behavior, agency costs and ownership structure, 3(4), 305-360.
16. Nguyen, H. A., et al. (2021). Ownership structure and earnings management: Empirical evidence from Vietnam. Cogent Business & Management, 8(1), 1908006.
17. Olthof, H. (2017). The effect of audit quality on earnings management: evidence from the Netherlands, University of Twente.
18. Shleifer, A. and R. W. Vishny (1997). A survey of corporate governance. The journal of finance, 52(2), 737-783.
19. Tran, M. D. and N. H. Dang (2021). The impact of ownership structure on earnings management: The case of Vietnam. Sage Open, 11(3), 21582440211047248.
| Ngày nhận bài: 6/11/2025; Ngày hoàn thiện biên tập: 26/11/2025; Ngày duyệt đăng: 20/12/2025 |
Tin liên quan


Các tin khác

Ảnh hưởng của marketing mạng xã hội đến ý định lựa chọn hãng hàng không của hành khách tại Việt Nam

Kết nối các chỉ tiêu đo lường kinh tế số với tăng trưởng xanh ở Việt Nam: Thực trạng và đề xuất

Ứng dụng học máy trong dự báo giá sản phẩm: Nghiên cứu đối với ngành chăm sóc sắc đẹp và cá nhân trên Titok Shop, Việt Nam

Nhận diện rủi ro thuế từ phương thức chia nhỏ quỹ lương bằng tiền mặt tại các doanh nghiệp Việt Nam

Điểm nghẽn trong đào tạo nguồn nhân lực tại doanh nghiệp lữ hành: Tiếp cận từ chuyển giao kết quả đào tạo

Phát triển du lịch tại làng rau Trà Quế, TP. Đà Nẵng trong bối cảnh hiện nay

Tác động của gợi ý thuật toán đến hành vi mua sắm bốc đồng thông qua cảm xúc người tiêu dùng trên nền tảng thương mại điện tử

Nghiên cứu tác động của thương mại dịch vụ số đến cường độ năng lượng: Phân tích thực nghiệm các nước OECD

Liên kết kinh tế trong phát triển du lịch sinh thái ở tỉnh Ninh Nình hiện nay


